
Tamanho e Participação do Mercado de Policloreto de Vinila (PVC)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 55.89 Milhões de toneladas |
| Volume do Mercado (2031) | 67.51 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 3.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
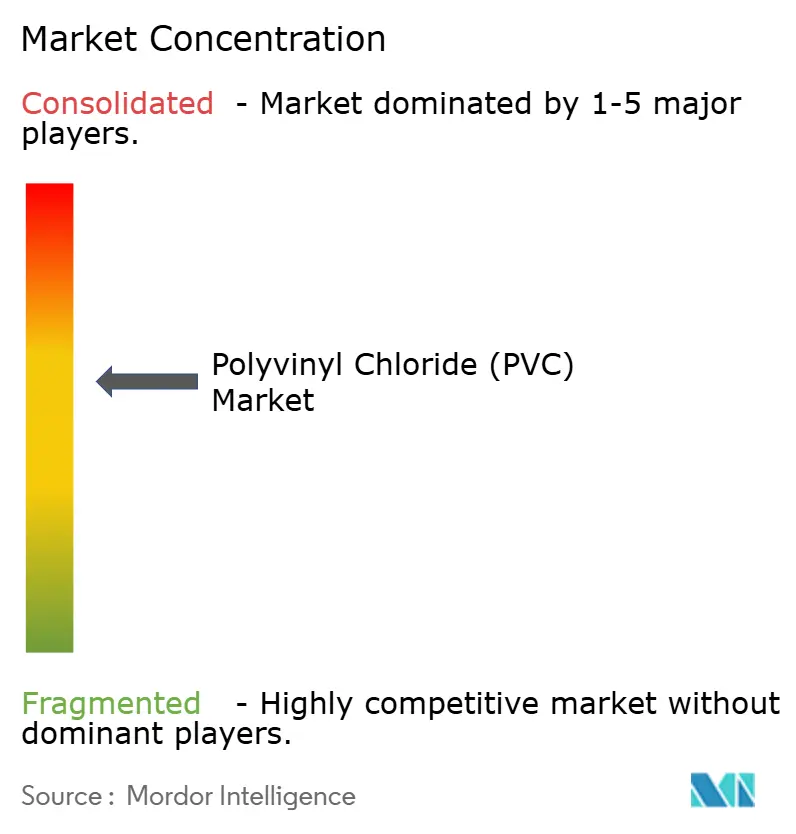
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Policloreto de Vinila (PVC) por Mordor Intelligence
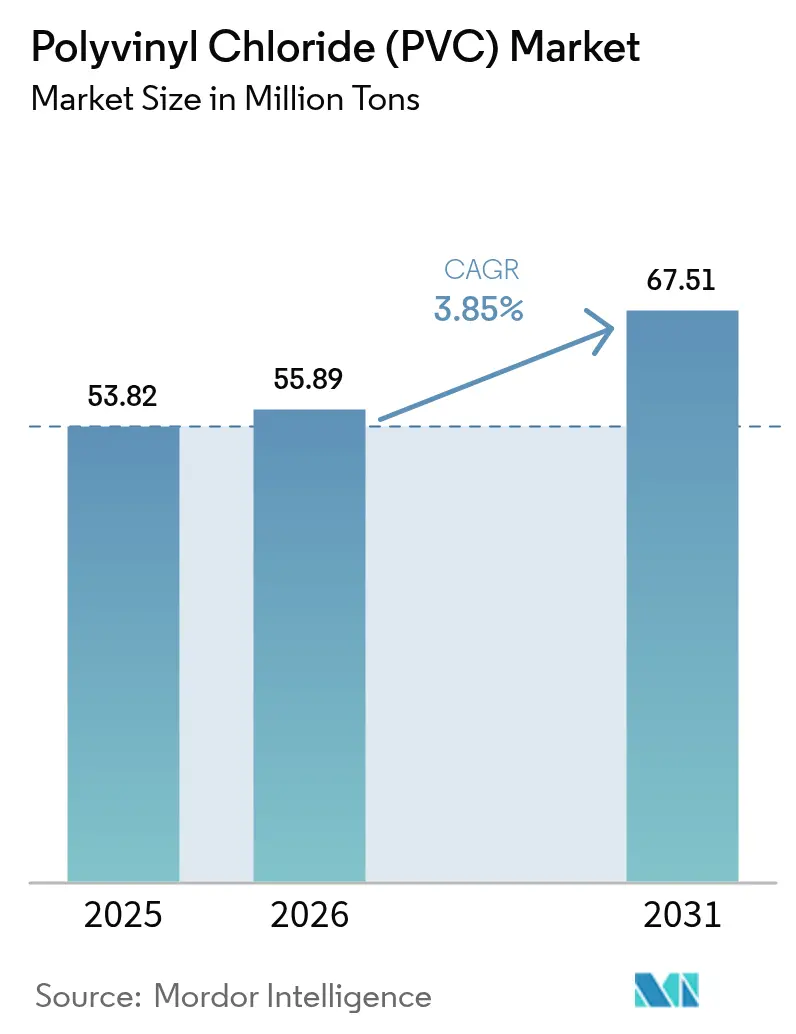
O tamanho do mercado de Policloreto de Vinila deve crescer de 53,82 milhões de toneladas em 2025 para 55,89 milhões de toneladas em 2026 e está previsto para atingir 67,51 milhões de toneladas até 2031 a um CAGR de 3,85% no período 2026-2031. Essa expansão reflete o papel consolidado do PVC na infraestrutura hídrica, em descartáveis para saúde e nos veículos elétricos de nova geração, mesmo com o endurecimento das regulamentações sobre aditivos tradicionais. A demanda sustentada decorre de uma relação favorável entre desempenho e preço, especialmente em regiões de urbanização acelerada, onde os substitutos ainda não conseguem igualar a durabilidade, a resistência química ou a facilidade de processamento do PVC. Tubos de grande diâmetro para redes de águas pluviais e de água potável, tubulações médicas sem ftalatos e interiores automotivos leves reforçam a trajetória de crescimento do mercado de policloreto de vinila. Enquanto isso, as margens dos produtores enfrentam pressões mistas: o excesso de capacidade chinês pesa sobre os preços globais, mas a integração vertical em operações de cloro-álcali e reciclagem ajuda a compensar os custos de matéria-prima e de conformidade para as empresas líderes.
Principais Conclusões do Relatório
- Por tipo de produto, o PVC rígido detinha 61,40% da participação do mercado de policloreto de vinila em 2025, enquanto o PVC clorado registrou a perspectiva de CAGR mais rápida, de 4,55%, até 2031.
- Por processo de fabricação, o PVC em suspensão contribuiu com 74,30% da receita de 2025, ao passo que o PVC em emulsão está posicionado para um CAGR de 4,38% até 2031.
- Por tipo de estabilizador, os sistemas à base de cálcio capturaram 47,60% do tamanho do mercado de policloreto de vinila em 2025, com os estabilizadores organostânicos expandindo-se a um CAGR de 5,05% até 2031.
- Por aplicação, tubos e conexões detinham 49,40% do tamanho do mercado de policloreto de vinila em 2025 e devem crescer a um CAGR de 4,22% até 2031.
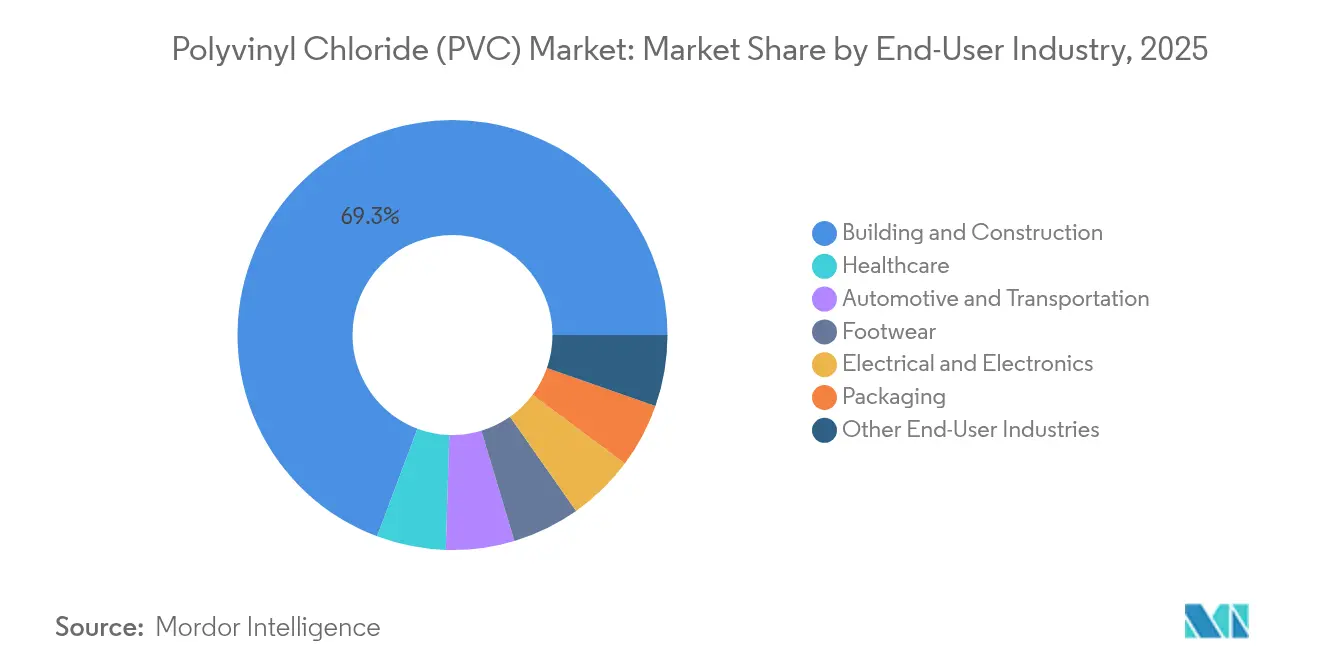
- Por setor de usuário final, construção civil liderou com 69,30% de participação na receita em 2025 e deve acelerar a um CAGR de 4,02% até 2031.
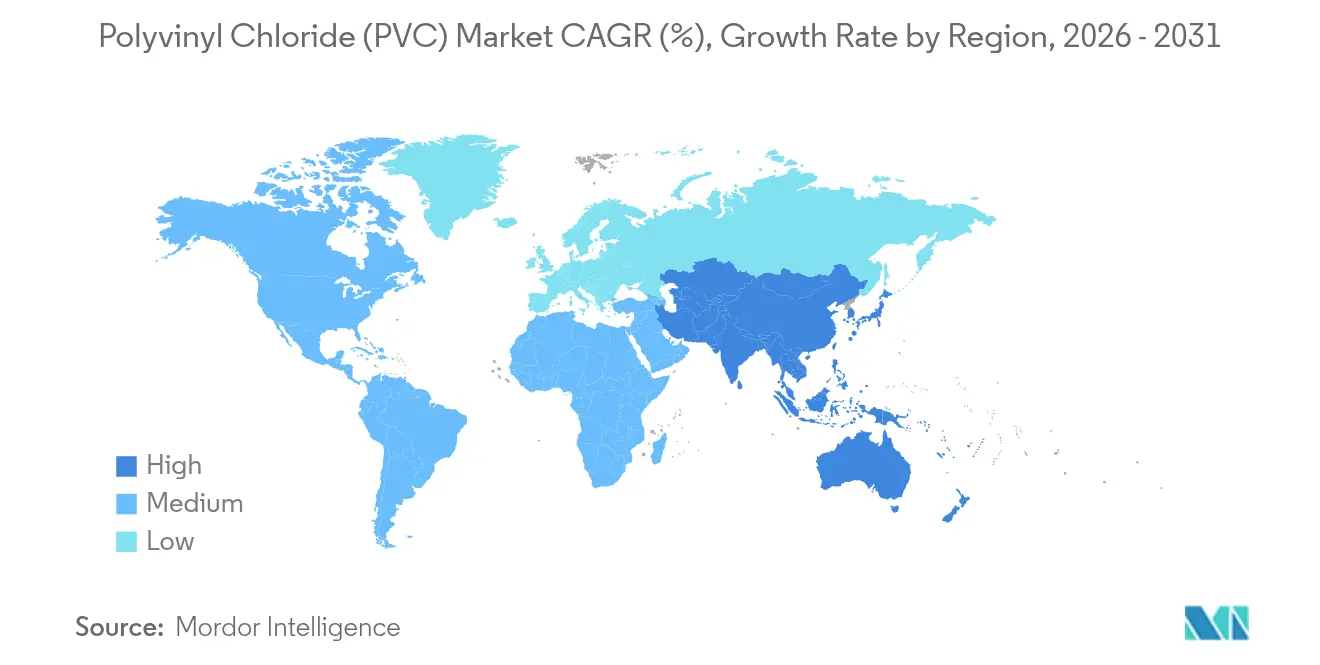
- Por região, a Ásia-Pacífico respondeu por 59,40% do consumo de 2025 e está prevista para liderar o mercado de policloreto de vinila com um CAGR de 4,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Policloreto de Vinila (PVC)*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Rápida da Infraestrutura Urbana em Megacidades Financiadas por SPAC na Ásia | +1.20% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Aumento de Dispositivos Médicos de Uso Único Favorecendo Compostos de PVC Sem DEHP na América do Norte e Europa | +0.80% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Demanda Crescente por Infraestrutura de Água Limpa | +0.90% | Global | Longo prazo (≥ 4 anos) |
| Migração dos Fabricantes de Equipamentos Originais para Interiores de PVC Flexível Leve em Veículos Elétricos Produzidos | +0.60% | Global, com ganhos iniciais na China, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Integração da Capacidade de Cloro-Álcali por Produtores nos EUA e na União Europeia Reduzindo os Custos de Produção de PVC | +0.70% | América do Norte e União Europeia, com impacto competitivo global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida da Infraestrutura Urbana em Megacidades Financiadas por SPAC
Os gastos contínuos com gestão de inundações e redes de água potável nas megacidades asiáticas impulsionam a especificação de tubos de PVC de grande diâmetro superiores a 2 m, um afastamento dos diâmetros residenciais tradicionais. Projetos na Índia e na Indonésia ilustram como a tecnologia de detecção acústica de vazamentos embutida em tubulações de PVC permite que as concessionárias reduzam as perdas de água não faturada, ao mesmo tempo que prolongam a vida útil dos ativos. Os governos também vinculam o financiamento para resiliência climática a materiais com longa vida útil, o que favorece o PVC em detrimento do ferro dúctil ou do concreto. Como resultado, os grades premium capazes de suportar pressões mais elevadas e condições agressivas do solo obtêm margens mais robustas do que os tubos de commodities. Compromissos de infraestrutura semelhantes nos estados do Conselho de Cooperação do Golfo sugerem um transbordamento da demanda para o Oriente Médio ao longo da próxima década.
Aumento de Dispositivos Médicos de Uso Único Favorecendo Compostos de PVC Sem DEHP
A iminente proibição do DEHP na Califórnia em 2030 levou os conversores norte-americanos a adotar o PVC plastificado com DOTP como escolha padrão para bolsas de sangue, conjuntos de soro intravenoso e tubulações para diálise peritoneal[1]AABB, "Projeto de Lei da Assembleia da Califórnia sobre DEHP em Dispositivos Médicos," aabb.org . A Teknor Apex, por exemplo, comercializou compostos médicos APEX de baixa extratabilidade que atendem às metas de flexibilidade sem preocupações com toxicidade reprodutiva. Simultaneamente, o adiamento pela União Europeia de sua própria proibição de DEHP até meados de 2030 oferece vantagem de pioneirismo aos fornecedores que já se requalificaram com formulações sem ftalatos. Os custos mais elevados de conformidade são prontamente absorvidos pelos orçamentos de aquisição hospitalar, consolidando um nicho premium que protege os grades especiais de PVC dos ciclos de commodities.
Demanda Crescente por Infraestrutura de Água Limpa
As reformas em redes de distribuição de água envelhecidas nos Estados Unidos, na Alemanha e no Japão enfatizam o PVC resistente à corrosão à medida que os orçamentos de manutenção se tornam mais restritos. A capacidade do CPVC de suportar temperaturas de serviço de 90 °C o posicionou como o material de escolha para a distribuição de água quente em edifícios comerciais, reduzindo os custos do ciclo de vida em relação ao cobre. As ambições de redes inteligentes incentivam as concessionárias a especificar tubos de PVC prontos para sensores que transmitem análises de vazamentos, pressão e qualidade da água, elevando assim os fabricantes de fornecedores de matérias-primas a parceiros de soluções. Municípios orientados por critérios ESG favorecem ainda mais tubos com conteúdo reciclado certificado, impulsionando os produtores de PVC em direção a investimentos em resina pós-consumo.
Migração dos Fabricantes de Equipamentos Originais para Interiores de PVC Flexível Leve em Veículos Elétricos
As montadoras globais dependem cada vez mais de compostos de PVC flexível que integram iluminação ambiente traseira, texturização moldada e revestimentos resistentes a arranhões. As folhas de acabamento de próxima geração Acella da Continental proporcionam até 20% de economia de peso em relação aos sintéticos tradicionais, contribuindo diretamente para a autonomia estendida dos veículos elétricos. Os fornecedores de primeiro nível também destacam o baixo perfil de compostos orgânicos voláteis do PVC após a transição sem ftalatos, atendendo às regulamentações de qualidade do ar interior. A integração de PVC reciclado pós-industrial em peças não visíveis, como revestimentos de piso, ajuda os fabricantes de automóveis a atingir metas de economia circular sem comprometer o desempenho.
Análise de Impacto das Restrições do Mercado de Policloreto de Vinila (PVC)*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração das Proibições de Estabilizadores à Base de Chumbo sob o REACH da União Europeia e as Normas BIS da Índia | -0.70% | Europa e Índia, com expansão para outras regiões | Curto prazo (≤ 2 anos) |
| Pressão dos Proprietários de Marcas por Embalagens Sem Ftalatos Reduzindo a Demanda Convencional de PVC Flexível | -0.50% | Global, com concentração na América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Etileno Vinculada às Flutuações do Preço do Petróleo Bruto Comprimindo Margens | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Proibições de Estabilizadores à Base de Chumbo sob o REACH da União Europeia e o BIS da Índia
O Regulamento da União Europeia 923/2023 limita o teor total de chumbo em artigos de PVC a 0,1% em peso a partir de janeiro de 2026[2]Agência Europeia de Produtos Químicos, "Regulamento (UE) 2023/923 sobre Chumbo em PVC," echa.europa.eu . O mesmo limite está sendo replicado pelo Instituto de Normas da Índia. A reformulação para estabilizadores de cálcio-zinco, embora favorável ao meio ambiente, reduz as janelas de processamento e pode diminuir a resistência dielétrica — representando problemas específicos para os grades de fios e cabos. Empresas com pacotes de aditivos sinérgicos patenteados garantem um prêmio de preço, mas extrusoras menores sem escala de pesquisa e desenvolvimento enfrentam atrasos de qualificação. A transferência de custos permanece desafiadora em mercados sensíveis a preços, comprimindo margens e incentivando a consolidação.
Pressão dos Proprietários de Marcas por Embalagens Sem Ftalatos Reduzindo a Demanda Convencional de PVC Flexível
Empresas multinacionais de bens de consumo de alta rotatividade agora especificam compostos sem ftalatos para embalagens blister e filmes termorretráteis antes dos mandatos regulatórios. O Pevalen Pro 100 à base de bio da Perstorp atende tanto aos requisitos toxicológicos quanto aos de pegada de carbono, mas apresenta um acréscimo de preço de 35% em relação ao DEHP. Os conversores de embalagens de alto volume e baixa margem, consequentemente, avaliam a substituição de polímeros para unidades de manutenção de estoque críticas em termos de custo, pressionando a demanda de PVC flexível na América do Norte e na União Europeia. O crescimento persiste em aplicações onde a clareza, a integridade de selagem a quente ou a resistência à perfuração superam as considerações de custo, mas a restrição geral nos volumes flexíveis é visível nos contratos até 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Policloreto de Vinila (PVC)
Por Tipo de Produto:
Grades de Finalidade Especial Ganham ImpulsoO PVC rígido respondeu por 61,40% da participação do mercado de policloreto de vinila em 2025, ancorado por perfis de construção, caixilhos de janelas e tubos de infraestrutura. A liderança em volume repousa na padronização de ferramentas, na ampla disponibilidade de matérias-primas e na produção em massa com eficiência de custos. No entanto, o CPVC — embora representando uma participação de um único dígito — apresenta o CAGR mais forte de 4,55% até 2031, graças à superior tolerância a temperaturas para sistemas de água potável quente e fria em hotéis, hospitais e centros de dados. O prêmio de desempenho do CPVC permite diferenciais de preço de dois dígitos que protegem os produtores das oscilações de commodities no mercado de policloreto de vinila. O PVC flexível continua a atender bolsas médicas, interiores de veículos e mangueiras de consumo; os avanços nos plastificantes DOTP e citrato resolvem o escrutínio regulatório, retendo essas aplicações. As variantes de PVC de baixa emissão de fumaça e zero halogênio desbloqueiam ainda mais o crescimento em cabos para metrô e locais públicos, onde os códigos de segurança contra incêndio se tornam mais rigorosos.
Um notável efeito de transbordamento envolve as misturas de CPVC que proporcionam resistência ao calor incremental em instalações de tubo dentro de tubo sem o custo total do CPVC puro. Os produtores exploram esses híbridos para ampliar os portfólios de produtos e capturar projetos além dos limites de temperatura padrão. Enquanto isso, os fornecedores de PVC rígido contra-atacam o avanço do CPVC comercializando tubos coextrudados com núcleos de espuma ou revestimentos modificados para impacto que reduzem o peso e o consumo de resina. Essas inovações sustentam coletivamente a competição no mercado de policloreto de vinila, mesmo quando nichos especializados atraem preços premium.


Por Processo de Fabricação:
Dominância da Suspensão Encontra Potencial de Alta da EmulsãoA polimerização em suspensão entregou 74,30% do volume de 2025, refletindo economias de escala incomparáveis e ampla compatibilidade com aditivos. A maioria das resinas para construção civil provém de linhas de suspensão superiores a 300 kt/ano, permitindo liderança em custos em todo o mercado de policloreto de vinila. No entanto, o PVC em emulsão, embora mantendo uma base modesta, está previsto para um CAGR de 4,38%, impulsionado por sua morfologia de partículas finas que suporta filmes calandrados de alta definição e tubulações de grau médico. As plantas de emulsão são inerentemente menores e mais flexíveis, permitindo trocas rápidas de grade em direção a nichos de maior margem, como filmes transparentes para coleta de sangue ou couro sintético para interiores de veículos elétricos.
Os fornecedores usam a versatilidade do processo como alavanca de diferenciação. Os produtores integrados operam ativos de suspensão e emulsão, agrupando contratos de fornecimento e serviços técnicos para fidelizar os conversores que transitam entre aplicações de commodities e especiais. A polimerização em massa, embora limitada, atende segmentos de altíssima pureza, como painéis de salas limpas para semicondutores, onde os extraíveis devem ser minimizados. À medida que as exigências regulatórias e dos usuários finais se tornam mais rigorosas, a diversificação de processos protege os fluxos de receita e atenua a volatilidade de preços no mercado de policloreto de vinila.
Por Tipo de Estabilizador:
A Conformidade Regulatória Redistribui os Grupos de ValorOs sistemas de cálcio-zinco capturaram 47,60% da demanda de 2025 após sucessivas atualizações do REACH restringirem o uso de chumbo, bário e cádmio. Os primeiros adotantes relatam aprovações de exportação global mais tranquilas e endossos de proprietários de marcas, concedendo ganhos de participação no setor de policloreto de vinila. Os estabilizadores organostânicos, embora caros, crescem a um CAGR de 5,05% em aplicações de alta temperatura, água potável e filmes rígidos, onde a clareza superior ou a estabilidade térmica justifica o prêmio. As variantes à base de chumbo recuam mais rapidamente na Europa e na Índia, mas retêm bolsões de demanda na África, onde a fiscalização ainda é incipiente.
Os fornecedores de estabilizadores compensam os custos mais elevados de matérias-primas por meio de sinergistas proprietários que reduzem as taxas de dosagem em até 20%. A formulação intensiva em conhecimento eleva ainda mais as barreiras de entrada, concentrando o poder de mercado entre um punhado de empresas multinacionais de aditivos. Os produtores de resina de PVC formam cada vez mais joint ventures ou acordos estratégicos de fornecimento para garantir o suprimento de estabilizadores em conformidade e se proteger de futuros choques regulatórios.
Por Aplicação:
Dominância de Tubos sob Diversificação ModeradaOs produtos de tubos e conexões geraram 49,40% do tamanho do mercado de policloreto de vinila em 2025, sustentados por investimentos em abastecimento de água e reformas de drenagem pluvial municipal. O segmento deve crescer a um CAGR de 4,22%, pois os métodos de detecção inteligente de vazamentos e instalação sem valas favorecem o PVC leve e resistente à corrosão. As aplicações de filmes e folhas, notadamente em filmes agrícolas de estiramento e proteção, beneficiam-se de uma química de barreira aprimorada que prolonga a vida útil e os rendimentos das culturas. O isolamento de cabos mantém uma participação estável, mas deve recalibrar as formulações à medida que os estabilizadores de chumbo tradicionais saem da cadeia de suprimentos. Garrafas e embalagens blister enfrentam redução de tamanho devido às campanhas anticonsumismo de plástico, mas encontram resiliência em embalagens farmacêuticas e de dispositivos médicos, onde a compatibilidade com esterilização é crítica. Perfis, mangueiras e tubulações acompanham os ciclos de demanda da construção civil e automotiva, respectivamente, proporcionando um amortecedor contra qualquer desaceleração abrupta nos inícios de obras.
Por Setor de Usuário Final:
Liderança da Construção Civil Enfrenta Relocalização Impulsionada por Veículos ElétricosO setor de construção civil detinha 69,30% da receita do mercado de policloreto de vinila em 2025 e deve crescer a um CAGR de 4,02%. Caixilhos de janelas de alta eficiência, membranas de cobertura e tubos de esgoto de grande diâmetro permanecem como núcleo, mas o crescimento incremental vem de reformas impulsionadas por normas que enfatizam economia de energia e resiliência climática. Os veículos elétricos aceleram a demanda por painéis leves e revestimentos de compartimentos de bateria, onde o PVC compete favoravelmente com as poliolefinas termoplásticas em custo e flexibilidade de ferramentas. A saúde, com descartáveis médicos sem ftalatos, mantém o impulso à medida que os hospitais adotam protocolos de uso único. Os volumes de embalagens estagnam nas economias maduras, embora a demanda por embalagens blister médicas compense parcialmente. Mercados de cauda longa, como calçados e bens de consumo, fornecem contribuições estáveis, embora modestas, ao mercado de policloreto de vinila.
Análise Geográfica
Mercado de Policloreto de Vinila (PVC) na APAC
A Ásia-Pacífico manteve uma participação dominante de 59,40% no mercado de policloreto de vinila em 2025 e projeta um CAGR de 4,21% até 2031. A decisão da China de elevar as tarifas de importação de PVC para 5,5% reforça o foco político na utilização de sua capacidade nominal doméstica de 30 milhões de t/ano, ao mesmo tempo em que incentiva atualizações tecnológicas nas linhas de suspensão e pasta. A Missão Jal Jeevan da Índia canaliza capital recorde para redes de abastecimento de água potável em zonas rurais, sustentando a demanda por tubos de PVC de grande diâmetro juntamente com infraestrutura de detecção de vazamentos. A diversificação de matérias-primas da Tailândia, viabilizada pelas importações de etano dos Estados Unidos a partir de 2029, assegura competitividade de custos para os transformadores do Sudeste Asiático. Em paralelo, os produtores regionais investem em plantas de reciclagem de vinil que geram resina pós-consumo certificada para produtos de construção em conformidade com requisitos de exportação.
Mercado de Policloreto de Vinila (PVC) na América do Norte
A América do Norte equilibra os gastos com renovação de infraestrutura com os crescentes investimentos na montagem de veículos elétricos. O projeto de desgargalamento da Shin-Etsu na Louisiana, no valor de 1,25 bilhão de USD, e a expansão da Formosa em Baton Rouge adicionam mais de 800 kt/ano de nova capacidade de suspensão entre 2025 e 2027. O licenciamento ambiental permanece rigoroso, obrigando os operadores a integrar tecnologias de mineração de salmoura e de redução de emissões de monômero de cloreto de vinila. À medida que as regulamentações estaduais eliminam progressivamente o DEHP, os compostos norte-americanos aceleram o desenvolvimento de ofertas isentas de ftalatos, elevando assim o valor por tonelada e amortecendo o mercado de construção cíclico.
Mercado de Policloreto de Vinila (PVC) na Europa, América do Sul e África
A Europa enfrenta as normas de aditivos mais rigorosas do mundo, direcionando capital para a produção de estabilizadores de cálcio-zinco e acelerando a pesquisa e desenvolvimento em perfis mono-material recicláveis. O VinylPlus superou sua meta voluntária de reciclagem para 2025 com cinco anos de antecedência, elevando a taxa de conteúdo reciclado em perfis de PVC da região para acima de 20%. Enquanto isso, os produtores regionais operam com taxas de utilização reduzidas quando os preços de energia disparam, exportando PVC das plantas da Costa do Golfo dos Estados Unidos para cumprir compromissos contratuais europeus. Além dos mercados da OCDE, a América do Sul e a África buscam autossuficiência em polímeros; o projeto de etileno à base de cana-de-açúcar do Brasil representa uma rota diferenciada de baixo carbono para o PVC, enquanto a Nigéria avalia investimentos em cloro-álcali para reduzir a dependência de importações. A volatilidade política e cambial permanece um obstáculo; no entanto, os déficits de infraestrutura representam uma necessidade endereçável inegável para o mercado de policloreto de vinila.

Panorama regulatório
Os produtores e transformadores de PVC estão se adaptando a controles mais rígidos sobre aditivos, emissões e prevenção de perdas nas principais regiões consumidoras. Na União Europeia, o Regulamento (UE) 2023/923 restringe o chumbo em artigos de PVC, reforçando o afastamento dos estabilizantes de chumbo tradicionais e restringindo as condições relativas a determinados usos de PVC rígido recuperado a partir de maio de 2026. O ambiente de conformidade de embalagens também mudou com a publicação do Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40, que adiciona novas obrigações de design e composição para o PVC em aplicações de embalagem.
Nos Estados Unidos, o escrutínio regulatório se concentra na química do vinil a montante e nos locais de produção. A EPA designou o cloreto de vinila como substância de alta prioridade para avaliação de risco segundo a TSCA (dezembro de 2024) e divulgou um escopo preliminar para essa avaliação (janeiro de 2025), mantendo o foco de conformidade em controles de exposição e documentação em toda a cadeia VCM-PVC. A EPA também negou uma petição para classificar o PVC descartado como resíduo perigoso segundo a RCRA (ação final publicada em abril de 2024), enquanto a conformidade de emissões atmosféricas para a produção de PVC e copolímeros continua sob o NESHAP, incluindo uma submissão de coleta de informações em maio de 2026 para revisão do OMB, o que sinaliza atenção contínua aos requisitos de monitoramento e relatórios em nível de planta.
Análise da cadeia de valor
A cadeia de valor do PVC começa com sal, etileno (ou outras rotas de hidrocarbonetos) e eletricidade para produzir cloro via cloro-álcali, que é então reagido para produzir EDC e VCM antes da polimerização em resinas de PVC de suspensão, emulsão ou massa. A integração entre etileno, cloro-álcali, EDC/VCM e polimerização é uma característica estrutural, já que a intensidade de cloro e energia molda os custos de caixa e a confiabilidade do suprimento. A jusante, a resina é composta com plastificantes e estabilizantes (notadamente sistemas de cálcio-zinco e organoestanho onde permitido) e convertida por extrusão, moldagem por injeção, calandragem e composição em tubos, perfis, filmes, compostos para fios e cabos e componentes de grau médico.
Movimentos recentes na cadeia de valor apontam tanto para racionalização em nós de custo mais alto quanto para investimento em capacidade integrada onde há vantagens de matéria-prima e infraestrutura. A Westlake anunciou a racionalização de sua cadeia de clorovinila na América do Norte (dezembro de 2025), enquanto a Shintech (Shin-Etsu) anunciou uma expansão de 3,4 bilhões de dólares americanos na Louisiana (março de 2026) para adicionar uma segunda unidade de etileno e capacidade adicional de cloro-álcali e VCM, fortalecendo a integração a montante para PVC e soda cáustica. Na Europa, a pressão dos custos energéticos tem impulsionado fechamentos e racionalização, e a Westlake concluiu a aquisição de um site de PVC e VCM em Wilhelmshaven, Alemanha, com 380.000 toneladas métricas por ano de capacidade de PVC (junho de 2026), destacando o valor estratégico de garantir produção regional e logística próximas aos mercados finais e transformadores.
Cenário Competitivo
O mercado de policloreto de vinila é moderadamente concentrado, com os cinco maiores produtores controlando aproximadamente 43% da capacidade global. Os líderes empregam integração vertical em cloro, soda cáustica e dicloreto de etileno para mitigar a volatilidade das matérias-primas. A expansão da Shin-Etsu na Louisiana se apoia na economia abundante do etano de xisto, permitindo-lhe defender as margens mesmo em meio ao excesso de oferta chinês. Enquanto isso, o programa Vinyl in Motion da Orbia transforma o PVC pós-consumo em matéria-prima para tubos e pisos, atendendo às metas de descarbonização dos proprietários de marcas enquanto reduz os custos de aquisição de resina.
As aquisições estratégicas visam estabilizadores, plastificantes e tecnologias de reciclagem, em vez de capacidade bruta de PVC. A Westlake adquiriu recentemente uma participação minoritária em um fornecedor europeu de estabilizadores de cálcio-zinco, garantindo a segurança de aditivos para seus locais de composição na Alemanha e na França. As colaborações tecnológicas também aumentam; a parceria do Instituto do Vinil com a Cyclyx estabelece um caminho para elevar a coleta pós-consumo de PVC de 10% para 90% ao longo da próxima década, reforçando o fornecimento de resina circular para os fabricantes americanos de tubos.
O posicionamento competitivo depende da prontidão regulatória e dos portfólios de grades especiais. As empresas capazes de certificar produtos sob normas globais de água potável e médicas obtêm preços premium e contratos de longo prazo. Por outro lado, os produtores concentrados exclusivamente em resina de suspensão de commodities enfrentam erosão de margens pela concorrência das exportações chinesas e pelo aumento dos custos de conformidade. O caminho a seguir, portanto, favorece players diversificados e verticalmente integrados com comprovada expertise em aplicações de mercado final.
Líderes do Setor de Policloreto de Vinila (PVC)
Shin-Etsu Chemical Co., Ltd.
Westlake Corporation
Formosa Plastics Corporation
Orbia
INEOS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de Policloreto de Vinila (PVC)
- Aditya Birla Chemicals
- China National Bluestar (Group) Co,Ltd.
- Ercros, S.A.
- Formosa Plastics Corporation
- Hanwha Solutions
- INEOS
- Inner Mongolia Junzheng Energy & Chemical Group Co., Ltd.
- Kem One SAS
- LG Chem
- Occidental Petroleum Corporation
- Orbia
- Reliance Industries Limited
- SABIC
- Shaanxi Coal & Chemical Industry Group Co., Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Tianye Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Oportunidades de mercado e perspectivas futuras
O aperto regulatório em torno de aditivos e emissões está ampliando o espaço em branco para formulações de PVC em conformidade e uma gestão mais documentada em produtos de construção, descartáveis médicos e fios e cabos. A estrutura de restrição de chumbo da UE (Regulamento (UE) 2023/923) e o cronograma de implementação de janeiro de 2026 referenciado no contexto do relatório aceleram a conversão para estabilizantes de cálcio-zinco e pacotes de aditivos qualificados, apoiando produtores de resina e formuladores que podem fornecer formulações validadas para aplicações de água potável, médicas e voltadas para exportação. Ao mesmo tempo, as regras de embalagem em evolução sob o Regulamento (UE) 2025/40 estão levando os transformadores de embalagens a reavaliar escolhas de materiais e projetos, favorecendo fornecedores que possam entregar soluções em conformidade onde o PVC continua sendo especificado por razões de desempenho.
O PVC circular está migrando de programas voluntários para metas em escala e vias tecnológicas, o que apoia o investimento em capacidade de coleta, triagem e reciclagem, bem como em P&D de reciclagem avançada. A VinylPlus lançou seu Compromisso VinylPlus 2030 revisado (junho de 2026), incluindo uma meta de um milhão de toneladas de PVC reciclado usado em novos produtos até 2030, reforçando a demanda por resina com teor reciclado certificado em tubos, perfis e pisos, onde os requisitos municipais e das marcas estão se tornando mais explícitos. O Oak Ridge National Laboratory relatou trabalho de validação técnica sobre a decloração catalítica de resíduos de PVC (fevereiro de 2026), demonstrando uma via para recuperar valor de fluxos de resíduos contendo PVC e reduzir as barreiras relacionadas ao cloro na reciclagem de plásticos mistos. Ações comerciais também estão remodelando as opções de fornecimento: o México emitiu uma determinação preliminar em sua investigação antidumping sobre PVC em suspensão proveniente dos Estados Unidos (março de 2026), aumentando o interesse em fontes de suprimento diversificadas, formulação regional e configurações de cadeia de suprimentos que reduzam a exposição ao risco de tarifas transfronteiriças.
Desenvolvimento Recente da Indústria no Mercado de Policloreto de Vinila (PVC)
- Junho de 2026: A Westlake Corporation concluiu a aquisição de um site de produção de PVC e VCM em Wilhelmshaven, Alemanha, adicionando 380.000 toneladas métricas por ano de capacidade de PVC. O negócio expande a presença de manufatura europeia da Westlake e fornece um ponto de suprimento regional adicional para transformadores diante de fluxos comerciais e exigências de conformidade em mudança.
- Maio de 2025: A Orbia lançou uma iniciativa de reciclagem de PVC em seu programa Vinyl in Motion, focada na construção de infraestrutura de coleta e processamento para reaproveitar o PVC em novas aplicações. O programa apoia clientes que buscam alegações de teor reciclado em produtos de construção e ajuda a estabilizar o acesso à matéria-prima para formuladores à medida que os compromissos de circularidade se intensificam.
- Julho de 2024: A Formosa Plastics Corporation anunciou uma expansão significativa de sua planta de PVC em Baton Rouge, Louisiana, Estados Unidos. O projeto fortalece a capacidade de suprimento norte-americana para PVC de grau de suspensão e apoia clientes a jusante em tubos, perfis e outras aplicações ligadas à construção.


Mercado de Policloreto de Vinila (PVC) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de policloreto de vinila (PVC) abrange a oferta e a demanda de resina e compostos de PVC utilizados na manufatura a jusante, acompanhados à medida que o material se move para os principais usos de aplicação em cada geografia.
Exclusões de escopo: excluímos produtos que utilizam o PVC apenas como aditivo menor, juntamente com polímeros não relacionados que podem substituir o PVC, mas que não são baseados em PVC.
Visão geral da segmentação
- Por Tipo de Produto
- PVC Rígido
- PVC Rígido Transparente
- PVC Rígido Não Transparente
- PVC Flexível
- PVC Flexível Transparente
- PVC Flexível Não Transparente
- PVC de Baixa Emissão de Fumaça
- PVC Clorado (CPVC)
- PVC Rígido
- Por Processo de Fabricação
- PVC em Suspensão
- PVC em Emulsão
- PVC Polimerizado em Massa
- Por Tipo de Estabilizador
- Estabilizadores à Base de Cálcio (Estabilizadores Ca-Zn)
- Estabilizadores à Base de Chumbo (Estabilizadores Pb)
- Estabilizadores à Base de Estanho e Organostânicos (Estabilizadores Sn)
- Estabilizadores à Base de Bário e Outros Tipos (Metais Mistos Líquidos)
- Por Aplicação
- Tubos e Conexões
- Filmes e Folhas
- Fios e Cabos
- Garrafas
- Perfis, Mangueiras e Tubulações
- Outras Aplicações
- Por Setor de Usuário Final
- Construção Civil
- Automotivo e Transporte
- Elétrico e Eletrônico
- Embalagens
- Calçados
- Saúde
- Outros Setores de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando onde o PVC é produzido, comercializado e consumido, conectando então esse fluxo à demanda dos usos finais. Fontes públicas, como dados minerais e de materiais do USGS, estatísticas de comércio do US Census Bureau e da UN Comtrade, indicadores industriais do Eurostat e séries macroeconômicas do Banco Mundial, são usadas para construir sinais de demanda consistentes por região.
Também analisamos relatórios anuais, apresentações a investidores, publicações de associações e imprensa confiável para identificar mudanças de capacidade, variações nas taxas de operação e movimentos no mix de aplicações que impactam o consumo. Para verificar cruzadamente a receita e o mix de produtos em nível de empresa, recorremos a uma assinatura paga de inteligência e dados financeiros de empresas, e para intensidade de patentes e direção de formulações usamos um banco de dados de patentes pago. Essas fontes documentais não são exaustivas, e muitas outras referências públicas são usadas durante a coleta, esclarecimento e validação de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar nossas suposições sobre o comportamento de preços do PVC, taxas de operação e divisão de demanda por aplicação, já que estes podem variar por região e grau. Conversamos com participantes de produtores de resina, formuladores, transformadores, distribuidores e grandes usuários finais, e as discussões foram distribuídas entre APAC, EMEA e Américas, para que as diferenças regionais de oferta e demanda não fossem médias precocemente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 52% |
| Nível médio: 57% | Líderes funcionais/de unidade: 43% | EMEA: 30% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 18% |
Dimensionamento e previsão de mercado
Nosso modelo central parte de uma construção de pool de demanda de cima para baixo, onde o consumo regional de PVC é reconstruído usando capacidade de produção, taxas de operação, direção do comércio líquido e indicadores de atividade a jusante. Uma vez criada essa espinha dorsal, corroboramos os totais com aproximações seletivas de baixo para cima, como verificações amostrais com fornecedores e canais, e uma lógica simples de volume multiplicado pelo preço médio de venda para os principais graus, para confirmar que o valor implícito acompanha o ciclo real de preços.
Acompanhamos de perto indicadores específicos de volume porque eles movem os volumes de PVC de forma visível, por exemplo, a atividade de habitação e infraestrutura, a demanda de tubos e conexões, a produção de fios e cabos, o consumo de filmes e chapas de embalagem, e as mudanças no spread entre a economia da cadeia de etileno e cloro que podem alterar decisões operacionais. As previsões são construídas usando análise de cenários apoiada por indicadores de ciclo curto e opiniões de especialistas, o que ajuda a separar ciclos normais de construção de mudanças abruptas, como novas partidas de capacidade ou interrupções comerciais. Quando as informações de baixo para cima estão incompletas para mercados menores, tratamos as lacunas usando índices proxy regionais que são validados por meio de entrevistas e aplicados de forma consistente ao longo dos anos.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como a consistência da direção comercial, a plausibilidade da utilização de capacidade e se a demanda em nível de aplicação soma corretamente ao total sem criar contagem dupla oculta. Se uma estimativa regional variar de forma acentuada de um ano para outro, retestamos os fatores impulsionadores e acionamos ligações de acompanhamento para confirmar se a mudança veio de preços, volume ou mix.
Antes da aprovação final, o trabalho passa por uma revisão de múltiplas etapas por analistas, incluindo verificações de variância em relação a edições anteriores e notas documentadas de premissas para insumos-chave. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes adições de plantas, paradas prolongadas ou mudanças de política que afetam as importações. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de policloreto de vinila (PVC) da Mordor Intelligence comparado a outras estimativas publicadas
Os números de mercado de PVC publicados frequentemente não coincidem porque a definição pode variar, seja contando produtos acabados de PVC em vez de resina e compostos, seja misturando relatórios de valor e volume em diferentes anos-base. As diferenças também surgem da forma como cada publicador trata os preços, especialmente quando os custos de matéria-prima e energia mudam rapidamente.
Algumas estimativas parecem combinar receitas de produtos de PVC a jusante e incluir camadas mais amplas da cadeia de valor que inflam o total. No dimensionamento da Mordor Intelligence, o foco permanece no mercado de materiais de PVC (resina e compostos), e o valor é derivado usando uma lógica de precificação específica por grau e região, que é verificada com feedback de entrevistas e sinais ligados ao comércio.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 55,89 milhões de dólares americanos (2026) | |
| Editora do Setor A | 86,93 bilhões de dólares americanos (2024) | Usa uma estimativa global baseada em valor que provavelmente inclui camadas mais amplas da cadeia de valor do PVC e um ano-base diferente, o que pode elevar os totais quando o preço de produtos a jusante está embutido. |
| Editora Global B | 89,45 bilhões de dólares americanos (2025) | Reporta um valor com um ano-base mais recente e visibilidade limitada sobre como os preços médios de venda são construídos entre graus e regiões, o que pode alterar o número final em um ciclo de custos volátil. |
A diferença na tabela é explicada principalmente por questões de escopo e consistência de unidades, já que um conjunto de números é claramente apresentado em termos de valor em dólares americanos e outro é publicado em termos de volume de material. Ao manter as etapas do modelo vinculadas a indicadores mensuráveis de produção, balança comercial e demanda por aplicação, e então incorporar os preços de forma transparente, o resultado final permanece replicável mesmo quando as premissas são questionadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de policloreto de vinila?
O tamanho do mercado de policloreto de vinila atingiu 55,89 milhões de toneladas em 2026 e está projetado para subir para 67,51 milhões de toneladas até 2031 a um CAGR de 3,85%.
Qual região domina o mercado de policloreto de vinila?
A Ásia-Pacífico lidera com 59,40% do consumo global, impulsionada por programas de infraestrutura em larga escala e capacidade de produção local.
Por que o CPVC está crescendo mais rapidamente do que o PVC padrão?
O CPVC tolera temperaturas mais elevadas e condições agressivas da água, tornando-o ideal para sistemas de água potável quente e fria e, assim, sustentando um CAGR de 4,55% até 2031.
Como as regulamentações estão afetando os aditivos de PVC?
Os novos limites da União Europeia e da Índia sobre estabilizadores de chumbo e os movimentos globais em direção a plastificantes sem ftalatos estão acelerando a adoção de sistemas de cálcio-zinco e DOTP.
Qual é o papel da reciclagem no setor de policloreto de vinila?
Iniciativas de reciclagem como o Vinyl in Motion da Orbia e a parceria entre o Instituto do Vinil e a Cyclyx visam converter o PVC pós-consumo em novos tubos e produtos de construção, apoiando as metas de economia circular enquanto garantem o fornecimento de resina.
Página atualizada pela última vez em:


