
Tamanho e Participação do Mercado de Estabilizadores de PVC
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 1.61 Milhões de toneladas |
| Volume do Mercado (2031) | 1.8 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.27 % |
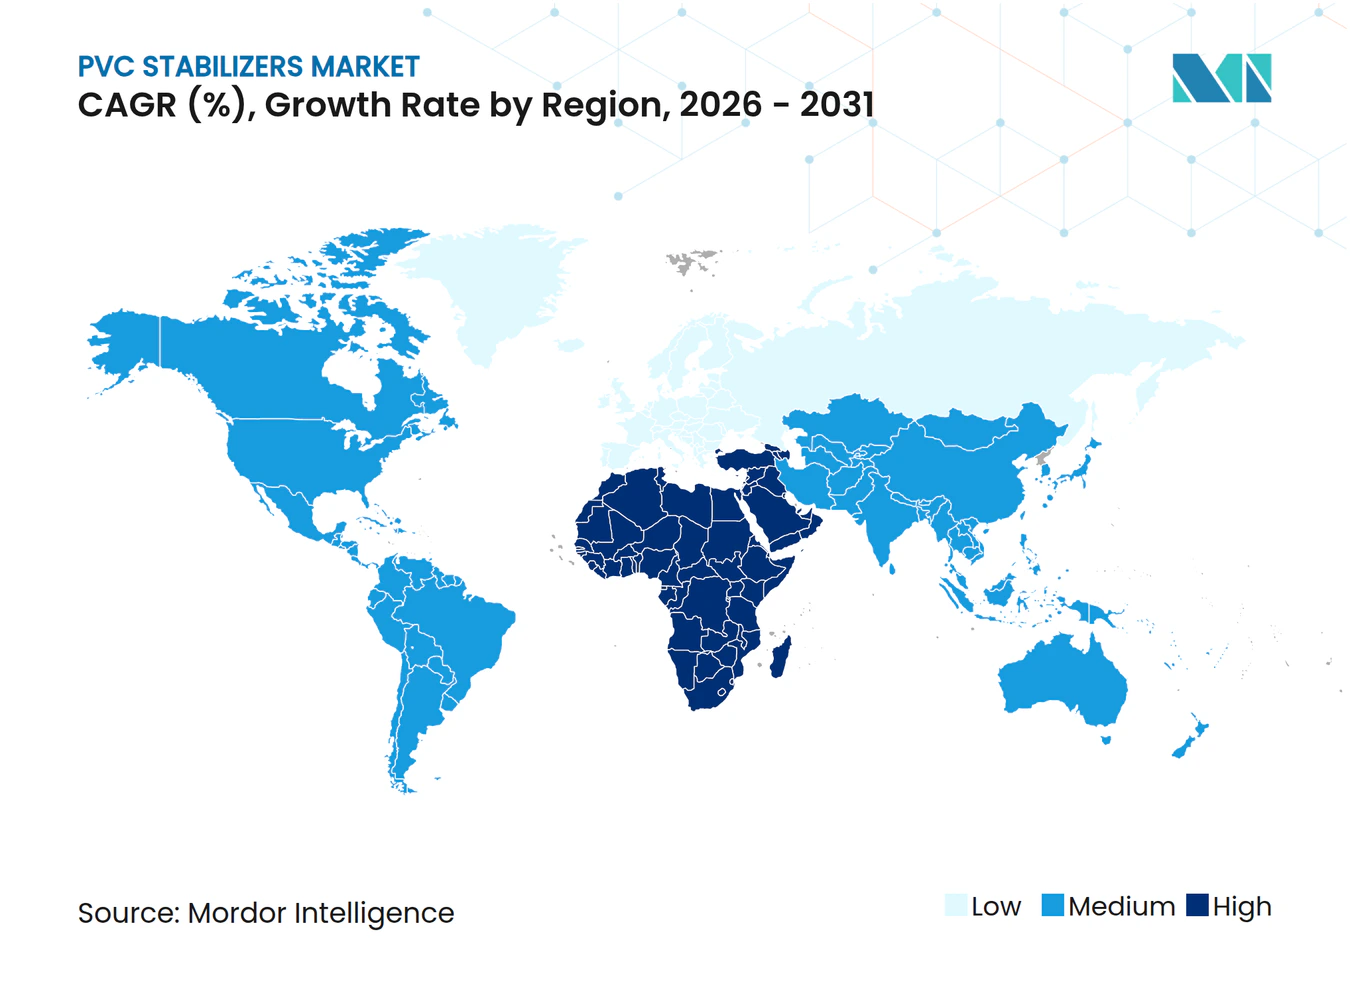
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estabilizadores de PVC por Mordor Intelligence
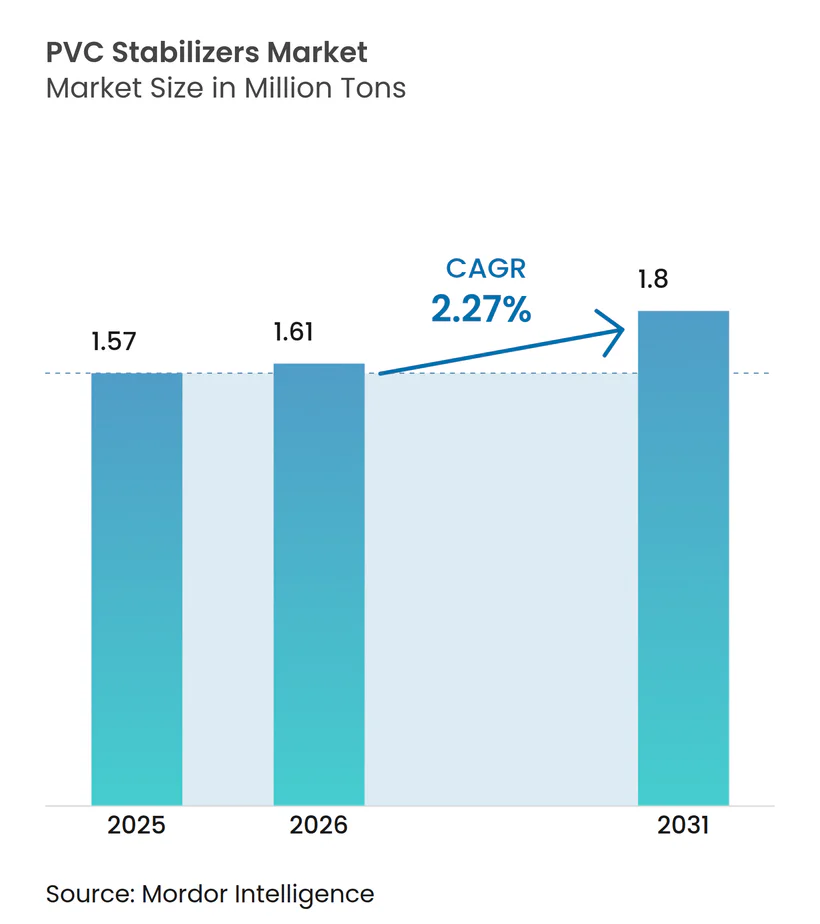
Espera-se que o tamanho do Mercado de Estabilizadores de PVC cresça de 1,57 milhão de toneladas em 2025 para 1,61 milhão de toneladas em 2026 e está previsto para atingir 1,8 milhão de toneladas até 2031 a um CAGR de 2,27% no período 2026-2031. Os mandatos regulatórios, mais do que o crescimento volumétrico absoluto, agora definem o patamar competitivo, especialmente as diretivas REACH e RoHS da União Europeia, que continuam a acelerar a transição global para longe dos aditivos à base de chumbo. Sistemas de cálcio-zinco de alto desempenho e sistemas orgânicos emergentes permitem acesso a mercados de exportação, dispositivos de grau médico e projetos de tubulações premium, mas apresentam um custo por quilograma mais elevado que comprime as margens quando os preços da resina recuam. O excesso de capacidade na Ásia-Pacífico — 1,9 milhão de toneladas comissionadas em 2025 e outras 600.000 toneladas no 4T 2025 — levou os preços de importação no Sudeste Asiático às mínimas de 17 anos, comprimindo ainda mais os spreads de estabilizadores mesmo com o consumo absoluto em alta. A volatilidade do estanho (USD 14,20 por libra em 2024, +13% em relação ao ano anterior) ampliou a diferença de custo entre os graus de organoestanho e as alternativas de metais mistos, acelerando a substituição em aplicações de tubos, cabos e pisos. Os fluxos de PVC reciclado promovidos pela VinylPlus agora exigem cargas de estabilizadores 15-25% mais elevadas para compensar a degradação térmica, criando um vetor de crescimento secundário para misturas premium.
Principais Conclusões do Relatório
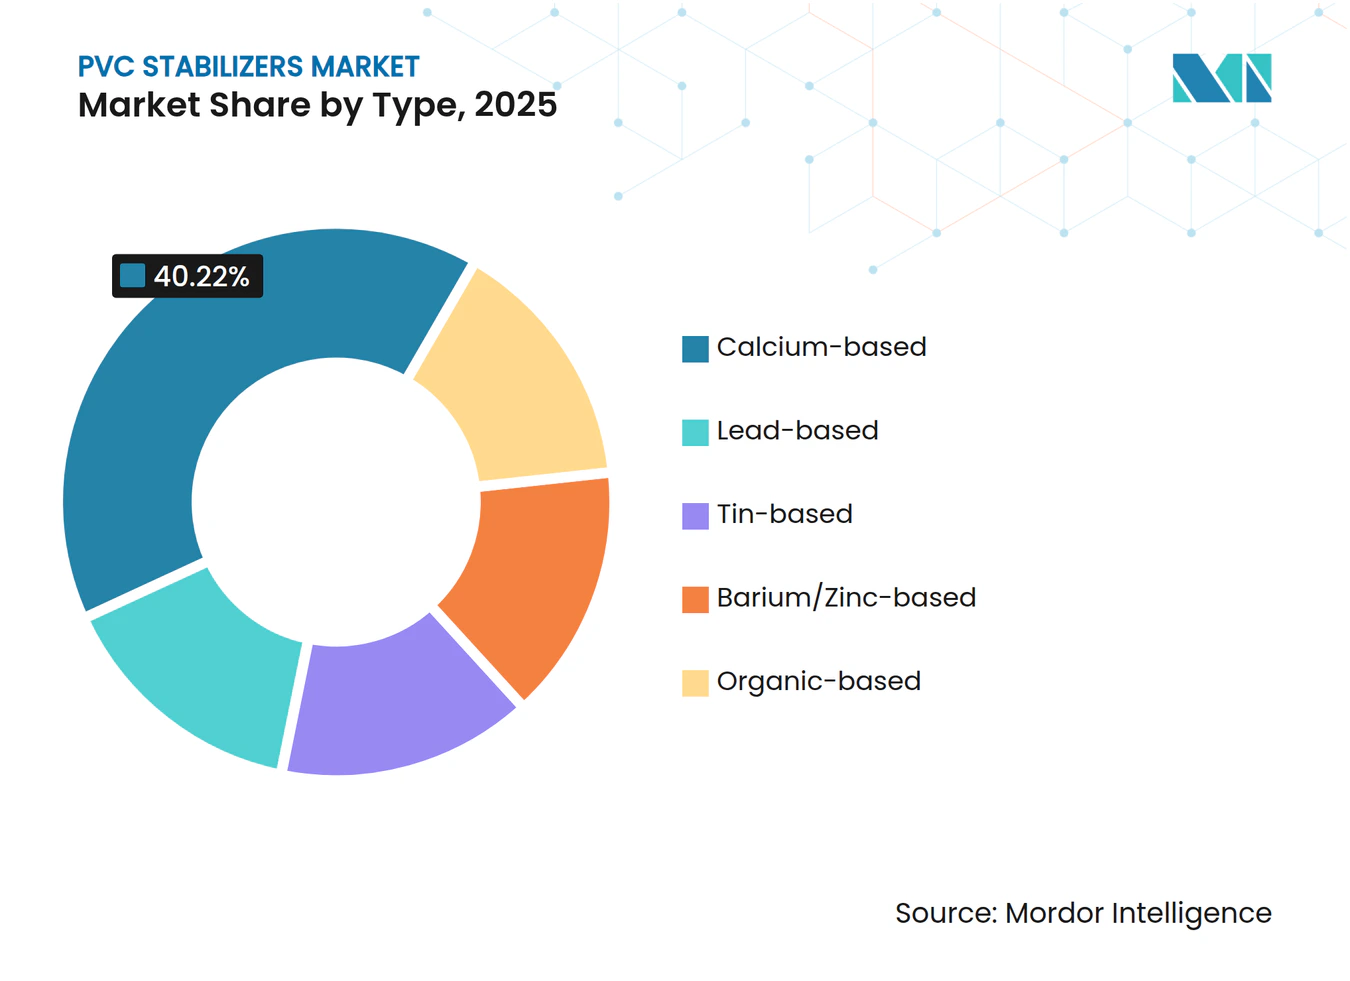
- Por tipo, os estabilizadores à base de cálcio lideraram com 40,22% da participação do mercado de estabilizadores de PVC em 2025, enquanto os de base orgânica devem registrar o crescimento mais rápido, com um CAGR de 2,77% até 2031.
- Por forma, o sólido representou 69,59% do tamanho do mercado de estabilizadores de PVC em 2025; o líquido apresenta um CAGR de 2,35% até 2031.
- Por aplicação, tubos e conexões detiveram 37,99% do volume em 2025, enquanto pisos e revestimentos de parede avançarão a um CAGR de 2,51% até 2031.
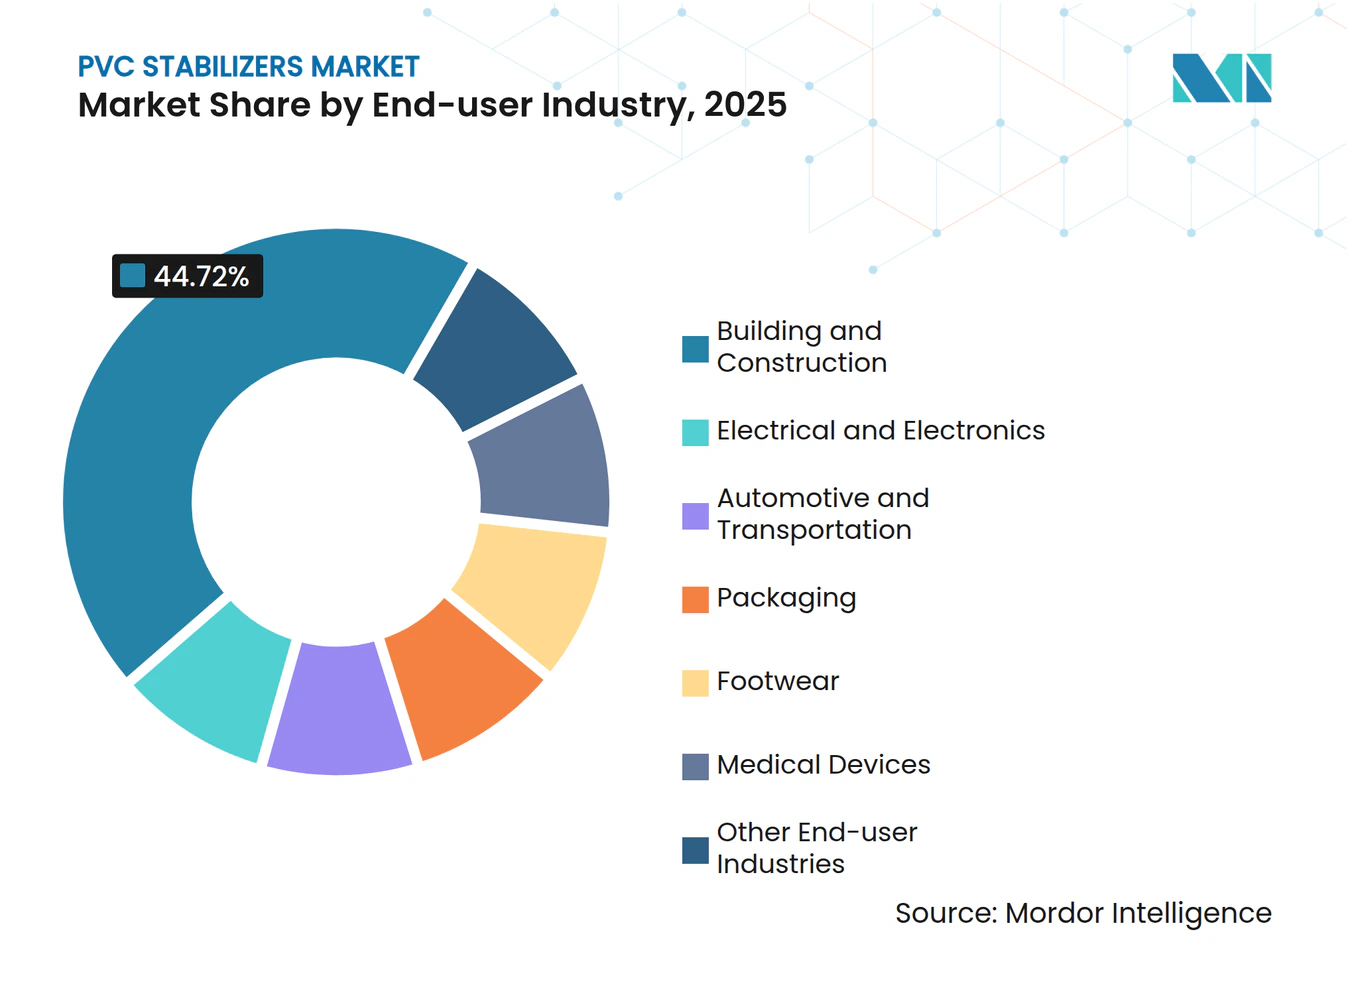
- Por setor do usuário final, construção civil dominou com 44,72% em 2025; dispositivos médicos registram o maior CAGR projetado de 2,59% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 51,56% em 2025; enquanto o Oriente Médio e África registram o maior CAGR projetado de 2,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Demanda por Tubos e Conexões de PVC | +0.8% | Núcleo Ásia-Pacífico, com expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Mudança Regulatória para Estabilizadores de Ca/Zn | +0.6% | Europa e América do Norte, com efeito cascata para produtores asiáticos orientados à exportação | Longo prazo (≥ 4 anos) |
| Crescente Uso de PVC em Peças Automotivas Leves | +0.3% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Boom da Construção em Economias Emergentes | +0.5% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| PVC Reciclado Requer Cargas Mais Elevadas de Estabilizadores | +0.2% | Núcleo Europa, com expansão para América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Tubos e Conexões de PVC
A modernização da infraestrutura hídrica na Índia, Tailândia, Catar e Egito está elevando os volumes de estabilizadores mais rapidamente do que a demanda por resina base. A linha de 350.000 tpa da Qatar Vinyl, comissionada em 2025, foca em tubos de irrigação e dessalinização que necessitam de misturas de cálcio-zinco ou organoestanho resistentes a UV, capazes de suportar temperaturas ambiente de 50 °C. A expansão de 120.000 toneladas da Egyptian Petrochemicals, prevista para janeiro de 2026, sustenta a demanda por tubos no Norte da África certificados segundo os padrões de pressão ISO 1452. As lacunas de oferta regionais posicionam os misturadores de estabilizadores localizados para capturar participação, pois as vantagens de frete e prazo de entrega superam os prêmios de custo marginais. A transição do chumbo para o cálcio-zinco acrescenta 5-8% ao custo do estabilizador, mas desbloqueia aprovações para água potável que comandam prêmios de preço de 10-15% em licitações municipais.
Mudança Regulatória para Estabilizadores de Ca/Zn
O Anexo XVII do REACH da UE e a RoHS 2011/65/EU efetivamente proibiram os estabilizadores de chumbo até 2024, forçando os produtores globais a redesenhar portfólios ou abandonar linhas legadas. Os conversores orientados à exportação da China adotaram Ca/Zn para preservar o acesso ao mercado, enquanto os tubos domésticos ainda dependem de misturas de bário-zinco, criando uma cadeia de suprimentos de dupla via. Os fabricantes norte-americanos enfrentam regras federais mais brandas, mas os rótulos da Proposição 65 e os compromissos do Vinyl Institute espelham a pressão europeia com um atraso de 3-5 anos. O FDA dos EUA ainda permite organoestanho para contato com alimentos sob 21 CFR 178.2650, mantendo um nicho para metilestanho em filmes médicos. Os longos ciclos de desenvolvimento (18-24 meses) e os investimentos em extrusão piloto elevam as barreiras para seguidores rápidos que contemplam alternativas de Ca/Zn ou sem metais.
Crescente Uso de PVC em Peças Automotivas Leves
As metas de Economia Média de Combustível Corporativa e as regras de emissão Euro 7 pressionam os fabricantes de automóveis a substituir metal por polímeros. O conteúdo de PVC foi em média de 32 lb por veículo em 2023, e os modelos elétricos carregam 450 lb de plásticos, impulsionando a demanda por chicotes de fios de baixa emissão de fumaça e sem halogênio. Os limites de ftalatos do REACH aceleram os testes de estabilizadores de Ca/Zn e orgânicos que reduzem o embaçamento conforme a ISO 6452. O lançamento do LubriOne sem PFAS da Avient em 2024 exemplifica a demanda do mercado por auxiliares de processamento sem PFAS que ainda se adequam a janelas de PVC a 200 °C. A produção chinesa de veículos elétricos acima de 9 milhões de unidades em 2025 impulsiona a validação local de estabilizadores de magnésio-molibdênio-fósforo que atingem UL 94 V-0 sem bromo. Essas mudanças favorecem fornecedores capazes de combinar desempenho térmico, UV e de resistência a chamas em um único pacote aditivo.
Boom da Construção em Economias Emergentes
O Programa Nacional de Infraestrutura (USD 1,4 trilhão até 2025) aloca 15% para água e saneamento, elevando diretamente a demanda por tubos rígidos na Índia[1]. Os megaprojetos da Visão 2030, como o NEOM, especificam tubulações de PVC para fluxos não potáveis a 60 °C, pressionando os formuladores em direção a misturas de Ca/Zn-lantânio de alta carga. O relançamento do programa Minha Casa, Minha Vida no Brasil impulsiona a demanda por perfis de janelas e conduítes, embora as tarifas sobre o estanho incentivem a adoção doméstica de Ca/Zn. Os inícios de construção habitacional no Sudeste Asiático acima de 3% de crescimento anual favorecem o ladrilho vinílico de luxo, adicionando demanda por estabilizadores líquidos que garantem tolerâncias de cor rigorosas em filmes impressos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proibições Rígidas de Aditivos de Chumbo e Ftalatos | -0.4% | Europa e América do Norte, com efeito cascata para a Ásia orientada à exportação | Longo prazo (≥ 4 anos) |
| Volatilidade de Preços das Matérias-Primas de Estanho e Bário | -0.3% | Global, aguda nos produtores de estabilizadores de estanho na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Desafios de Formulação para PVC Reciclado de Grau Médico | -0.1% | Centros de dispositivos médicos na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Rígidas de Aditivos de Chumbo e Ftalatos
A Entrada 63 do REACH e os limites de 0,1% da RoHS removeram os estabilizadores de chumbo do uso elétrico e de construção europeu até 2024. A mudança para Ca/Zn eleva o custo de matéria-prima em USD 200-400 por tonelada, um ônus que os pequenos misturadores regionais têm dificuldade em compensar em mercados de tubos sensíveis ao preço. As restrições de ftalatos abrangendo DEHP, DBP, BBP e DIBP obrigam o codesenvolvimento de pacotes de plastificantes sem ftalatos, estendendo os ciclos de desenvolvimento de produtos em até dois anos. As regras estaduais dos EUA (Prop 65, Safer Products WA) aumentam a complexidade do gerenciamento de estoque para distribuidores que enviam para todo o país. Mesmo os graus de organoestanho, ainda aprovados pelo FDA para contato com alimentos, enfrentam crescente escrutínio toxicológico que incentiva uma mudança antecipada para alternativas sem metais ou de Ca/Zn.
Volatilidade de Preços das Matérias-Primas de Estanho e Bário
As proibições de minério de Mianmar reduziram a participação de importação da China de 80% antes de 2023 para cerca de 25% em 2025, enquanto as restrições de exportação da Indonésia mantiveram o estanho refinado acima de USD 14 por lb em 2024[2]. A solda representa 48% da demanda de estanho e deve crescer 25% até 2030, intensificando a disputa por matéria-prima limitada. A unidade de metilestanho de 10.000 tpa da PT Timah exemplifica a integração vertical, mas não consegue proteger contra a escassez global. Os carbonatos de bário provenientes de Guizhou e Shaanxi sofrem paralisações na estação de inverno, oscilando os preços em 10-20% ao longo do ano. Tal volatilidade força os formuladores a manter estoques de segurança onerosos ou a reformular receitas em torno de Ca/Zn, aumentando as necessidades de capital de giro e desacelerando a inovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do Cálcio Mascara a Ascensão dos OrgânicosOs estabilizadores à base de cálcio detiveram 40,22% da participação do mercado de estabilizadores de PVC em 2025, graças à conformidade dupla com REACH/RoHS e ao atrativo preço de USD 1.800-2.200 por tonelada. Os sistemas à base de chumbo estão agora relegados a separadores de baterias de nicho, com praticamente nenhum crescimento previsto para 2026-2031. Os estabilizadores de estanho mantêm posição em filmes médicos críticos para clareza, mas enfrentam pressão de custo decorrente dos picos do metal. O bário-zinco garante demanda por meio de custo equilibrado e desempenho de isolamento elétrico, mas é refém de interrupções nas matérias-primas chinesas. Os estabilizadores orgânicos registrarão o CAGR mais rápido de 2,77% até 2031, à medida que os conversores de aplicações médicas e de contato com alimentos impulsionam formulações sem metais que mantêm os lixiviáveis abaixo de 1 ppm.
A demanda por pacotes de benzotriazol sem metais e aminas impedidas é evidenciada pelo lançamento do GreenStab da IKA em 2024, que obteve prêmios de preço de 15-20%. O realinhamento de portfólio da Clariant em 2026 sinaliza ainda mais a migração em direção a sistemas de alto valor à base de fósforo. Tais movimentos expandem o tamanho absoluto do mercado de estabilizadores de PVC para os orgânicos, apesar dos custos unitários mais elevados, criando nichos defensáveis contra as misturas de cálcio commoditizadas.



Por Forma:
Os Líquidos Corroem a Hegemonia dos SólidosOs estabilizadores sólidos controlaram 69,59% do mercado de estabilizadores de PVC em 2025, pois as linhas de rosca dupla e os sistemas de alimentação de mistura seca são onipresentes. Eles permanecem o padrão em tubos, perfis de janelas e isolamento de fios, onde a precisão de dosagem e a redução de poeira são importantes. No entanto, cada troca de tremonha estende o tempo de inatividade em 45 min e complica a consistência de cor.
Os graus líquidos, crescendo a um CAGR de 2,35%, ganham participação em pisos, filmes automotivos e chapas especiais. A dosagem em uma única etapa por meio de bombas peristálticas reduz a mão de obra em 20-30% e aperta a variação ΔE para ±0,5, crítico para ladrilhos vinílicos de luxo com efeito madeira e revestimentos de painel. O lançamento de Ca/Zn líquido da Baerlocher em 2025 e os aditivos sem depósito de superfície da BYK ressaltam esse impulso. À medida que as impressoras migram para tintas digitais que revelam até mesmo pequenas variações de tonalidade, a participação dos sistemas líquidos continuará crescendo, adicionando demanda incremental ao mercado de estabilizadores de PVC, apesar dos custos por quilo mais elevados.
Por Aplicação:
Pisos Superam Tubos na Taxa de CrescimentoTubos e conexões absorveram 37,99% dos estabilizadores em 2025 e manterão a maior fatia até 2031, ancorados pelas redes de água e gás na Ásia-Pacífico e no CCG. O cálcio-zinco a 2-4 phr permanece padrão, dadas as alegações de vida útil de 50 anos.
Pisos e revestimentos de parede são os mais rápidos, com um CAGR de 2,51%. As reformas no varejo e na hotelaria favorecem o menor custo instalado e o desempenho acústico do ladrilho vinílico de luxo em relação à cerâmica. Os estabilizadores líquidos auxiliam a dosagem em uma única etapa e suprimem o depósito de superfície, elevando o rendimento em 3-5 pp e expandindo o tamanho do mercado de estabilizadores de PVC para esses produtos críticos em termos visuais. Filmes, chapas, cabos e produtos de nicho completam o restante, cada um impulsionado por necessidades específicas de segurança ou clareza.
Por Setor do Usuário Final:
Dispositivos Médicos Avançam RapidamenteConstrução civil reteve 44,72% de participação em 2025, à medida que nações em urbanização investem em habitação e redes de água. Elétrico e eletrônico representa aproximadamente um quinto, sustentado por chicotes de fios de baixa emissão de fumaça e sem halogênio.
Os dispositivos médicos, no entanto, exibem o CAGR mais rápido de 2,59%. Bolsas de soro de uso único, conjuntos de diálise e tubagens crescem nos hospitais da Índia e da ASEAN, exigindo estabilizadores conformes com USP VI que sobrevivam à esterilização por radiação gama sem amarelamento. As misturas de organoestanho e Ca/Zn-lantânio premium obtêm margens 20-25% acima dos graus de tubos commoditizados, impulsionando o componente de valor do mercado de estabilizadores de PVC. Automotivo e embalagens completam a demanda, mas recorrem a pacotes diferenciados — retardantes de chama ou alta clareza — para atender às fichas técnicas em evolução dos fabricantes de equipamentos originais.

Análise Geográfica
Mercado de Estabilizadores de PVC da APAC
A Ásia-Pacífico dominou com 51,56% do volume global em 2025, impulsionada pelas exportações de PVC de 3 milhões de toneladas da China e pela ascensão da Índia em direção a 5,5 milhões de toneladas de resina doméstica até o ano fiscal de 2026-27, à medida que as novas capacidades da Adani e da Reliance reduzem a dependência de importações. O excesso de oferta regional deprimiu os preços no Sudeste Asiático para as mínimas de 17 anos, pressionando as margens, mas estimulando a adoção de Ca/Zn em tubos de valor agregado. A produção de 906.000 toneladas da Tailândia ainda a deixa como importadora líquida, favorecendo os compostos locais, enquanto o aumento da capacidade de CPVC da Sekisui em 2026 valida a demanda por tubos de água quente em toda a ASEAN. O Japão e a Coreia do Sul maduros enfatizam misturas com conteúdo reciclado que necessitam de 15 a 25% mais estabilizador, sustentando os volumes apesar da atividade de construção estática.
Mercado de Estabilizadores de PVC da América do Norte
Na América do Norte, a recobertura residencial e o revestimento de vinil dos EUA, além da crescente produção de chicotes elétricos para veículos elétricos, mantêm o crescimento de base intacto. A aceitação da FDA do organoestanho em contato com alimentos preserva um nicho, enquanto a Proposição 65 impulsiona a participação do Ca/Zn. Os códigos de tubulação para clima frio CSA B137 do Canadá e as regras de localização do USMCA do México direcionam os compostos para o fornecimento doméstico de estabilizadores, ampliando as perspectivas para os produtores dos EUA.
Mercado de Estabilizadores de PVC da Europa
Na Europa, as proibições de chumbo estão concluídas e as restrições a ftalatos afetam ainda mais os volumes de filmes flexíveis, moderando o crescimento geral. A Alemanha defende o PVC com conteúdo reciclado sob as regras de Resíduos de Embalagens da UE, exigindo estabilizadores que tolerem 50% de material reprocessado sem perder a resistência às intempéries. O fechamento de plantas na Europa Oriental aperta a resina regional, favorecendo os volumes de estabilizadores importados por meio de distribuidores. Os padrões de qualidade do ar interno da Escandinávia e a sensibilidade ao custo do Sul da Europa adicionam complexidade, exigindo um portfólio que vai desde orgânicos de baixa emissão até Ca/Zn básico.
Mercado de Estabilizadores de PVC do Oriente Médio e África
O Oriente Médio e a África representam o CAGR regional mais rápido, de 2,36%. Os megaprojetos da Qatar Vinyl e da Visão 2030 da Arábia Saudita ampliam a demanda por tubos de PVC que requerem estabilizadores resistentes a UV capazes de suportar temperaturas de serviço de 50 a 60 °C. A África do Sul e a Nigéria dependem fortemente de importações, oferecendo oportunidades de entrada no mercado para formuladores regionais.
Mercado de Estabilizadores de PVC da América do Sul
A América do Sul apoia-se no programa habitacional Minha Casa, Minha Vida do Brasil e em seu acúmulo de dois milhões de unidades. As oscilações cambiais e as tarifas sobre o estanho aceleram a substituição por Ca/Zn, mas a capacidade local limitada de produtos químicos à base de estanho sustenta os fluxos de importação da Indonésia e da China. As restrições fiscais da Argentina limitam o potencial de crescimento, enquanto as atualizações de tubulações da Colômbia proporcionam uma demanda constante, ainda que modesta, por estabilizadores.
Panorama regulatório
O ambiente regulatório dos estabilizantes de PVC é cada vez mais moldado por restrições de substâncias e requisitos de conformidade para contato com alimentos que afetam a seleção de estabilizantes e a documentação dos fornecedores. Na União Europeia, o Anexo XVII do REACH e a RoHS 2011/65/UE aceleraram a transição para o abandono dos estabilizantes à base de chumbo. A restrição do REACH ao chumbo em PVC, sob o Regulamento (UE) 2023/923, é aplicável desde 29 de novembro de 2024, apertando os limites para artigos de PVC e estabelecendo um marco de conformidade em 28 de maio de 2026 para condições específicas de derrogação aplicáveis ao PVC rígido reciclado. Esses requisitos reforçam a estabilização à base de cálcio-zinco e orgânica como as vias padrão para exportadores que atendem a aplicações destinadas à UE, particularmente nos usos de construção e elétricos.
Nos plásticos em contato com alimentos, as regras da UE continuam a evoluir por meio de emendas e autorizações que afetam os pacotes de aditivos usados com estabilizantes tanto em PVC rígido quanto flexível. O Regulamento (UE) 2025/351 da Comissão atualizou o marco da União para materiais plásticos destinados a entrar em contato com alimentos (sob o Regulamento (UE) n.º 10/2011), esclarecendo definições de aditivos e expectativas de conformidade. O Regulamento (UE) 2026/245 da Comissão autorizou derivados específicos de cera de farelo de arroz como aditivos em PVC rígido para aplicações em contato com alimentos, dentro de limites de concentração estabelecidos. Separadamente, o Regulamento (UE) 2026/250 da Comissão corrigiu e reforçou disposições sobre o Bisfenol A em materiais em contato com alimentos, com disposições transitórias para determinados artigos expirando em 20 de julho de 2026, elevando o padrão de conformidade para formulações e declarações de fornecedores nas cadeias de valor de embalagens e produtos médicos.
Análise da cadeia de valor
A cadeia de valor dos estabilizantes de PVC começa com metais, sais e intermediários orgânicos a montante, notadamente insumos de cálcio e zinco, derivados de estanho para graus organoestânicos e matérias-primas relacionadas a bário/zinco. Isso progride para a síntese de estabilizantes e a mistura em sistemas de pacote único, seguida pela composição e conversão do PVC em tubos, perfis, filmes, cabos e pisos. A volatilidade e a disponibilidade de matérias-primas, incluindo estanho e o fornecimento de bário regionalmente concentrado, moldam a estratégia de formulação e o planejamento de estoques. Requisitos de qualificação como a ISO 1452 para tubos de pressão, a UL 94 para desempenho de resistência a chamas, e regimes de conformidade para contato com alimentos e uso médico também aumentam a importância dos laboratórios de aplicação e do serviço técnico entre produtores de estabilizantes, compostadores e OEMs.
A distribuição e a localização a jusante ganharam relevância à medida que os transformadores priorizam prazos de entrega mais curtos e suporte local para transições sem chumbo e formulações com conteúdo reciclado. Essa mudança se manifesta em parcerias e acordos de fabricação regional, incluindo a SONGWON trabalhando com a Altek International FZE para distribuir estabilizantes de PVC no Oriente Médio, e a Teknor Apex formando a joint venture PolyTek com a Shriram Polytech (DCM Shriram) na Índia para fornecer compostos avançados de polímeros e vinil. No lado a montante, acordos de matérias-primas relacionados a vinilos de longo prazo, como o da Olin ao assinar um acordo de fornecimento de longo prazo de dicloreto de etileno com a Braskem (apoiando a transformação de ativos de PVC no Brasil), apontam para esforços de estabilizar a economia dos insumos e melhorar a segurança de fornecimento regional. Essas escolhas a montante influenciam o planejamento da demanda de aditivos e o comportamento de compra.
Cenário Competitivo
Concentração do Mercado
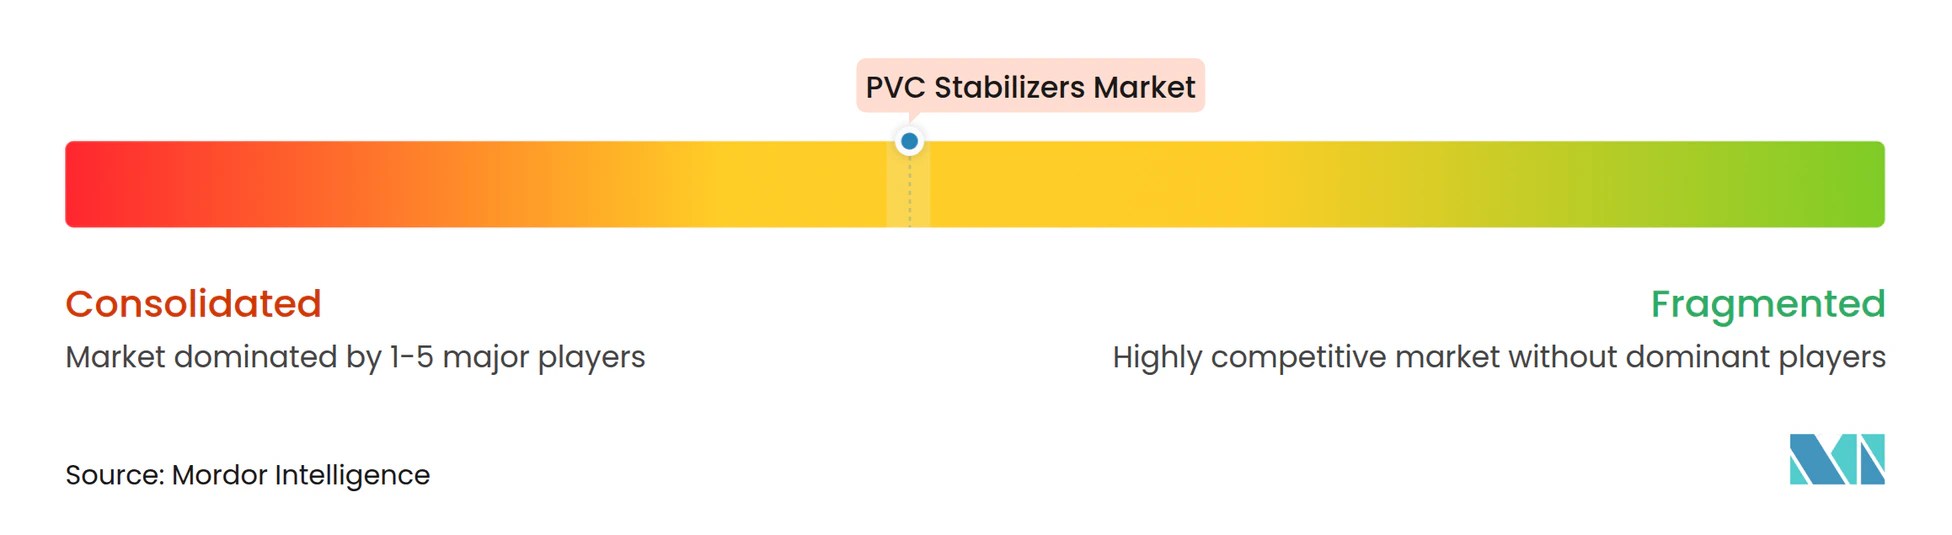
O mercado de estabilizadores de PVC permanece moderadamente fragmentado. Os 5 principais players — Baerlocher, Valtris, Arkema, Avient e Adeka — controlam cerca de 55-60% do volume global, deixando espaço para especialistas regionais. A presença da Baerlocher em 13 países e seus portfólios sólido e líquido permitem que os fabricantes de equipamentos originais globais adquiram formulações conformes com normas regionais divergentes em um único fornecedor. O refoco estratégico da Clariant em 2026 no AddWorks e no Exolit sinaliza uma mudança em direção a estabilizadores orgânicos de maior margem que apoiam alegações de circularidade. O compromisso de energia renovável da Arkema para plantas nos EUA e as matérias-primas de balanço de massa a posicionam para licitações sensíveis à pegada de carbono.
O lançamento pela Avient em 2024 de formulações LubriOne sem PFAS e sem PTFE demonstra agilidade no atendimento aos critérios de sustentabilidade automotiva. A PT Timah aproveita o estanho upstream para aumentar as margens de estabilizadores de metilestanho por meio de sua linha BANKASTAB MT, triplicando o valor do metal quando convertido em produtos químicos. As capacidades de craqueador de óleo de pirólise e blockchain RePLAYER da Mitsui Chemicals oferecem transparência do berço ao portão para fabricantes de estabilizadores downstream a um prêmio de preço. Disruptores emergentes investigam alternativas de Ca/Zn de origem biológica usando ácidos graxos de tall oil e fenólicos de lignina, mas precisam de escala acima de 5.000 tpa para impactar a participação dos incumbentes.
A diferenciação competitiva agora depende menos da capacidade bruta e mais da previsão regulatória, das credenciais de circularidade e do serviço técnico específico para cada aplicação. Os fornecedores capazes de validar formulações sob USP VI, ISO 4892 e UL 94 V-0, ao mesmo tempo em que documentam insumos reciclados ou de origem biológica, estão em posição de ganhar os contratos de maior margem, especialmente nos nichos de dispositivos médicos, automotivo e pisos de ladrilho vinílico de luxo.
Líderes do Setor de Estabilizadores de PVC
-
Adeka Corporation
-
Baerlocher GmbH
-
Valtris Specialty Chemicals
-
Arkema
-
Avient Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estabilizadores de PVC Empresas cobertas neste relatório
- Adeka Corporation
- Akdeniz Chemson
- Arkema
- Avient Corporation
- Baerlocher GmbH
- Clariant
- Galata Chemicals
- Goldstab Organics Pvt. Ltd
- KD Chem Co. Ltd
- Kunshan Maijisen Composite Materials Co. Ltd
- Mitsubishi Chemical Group Corporation
- Pau Tai Industrial Corp.
- PMC Group Inc.
- Ra Chemicals Pvt. Ltd
- Reagens SpA
- Shandong Jinchangshu New Material Technology Co. Ltd
- SONGWON
- Timah
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd
Oportunidades de mercado e perspectivas futuras
Está se formando um conjunto claro de oportunidades em torno da substituição impulsionada pela conformidade e da documentação, especialmente onde os transformadores devem demonstrar conformidade com as regras da UE, mantendo ao mesmo tempo as janelas de processamento em extrusão e calandragem de alto rendimento. A restrição do REACH da UE ao chumbo em PVC (Regulamento (UE) 2023/923, aplicável desde 29 de novembro de 2024) e seus marcos de conformidade estão se traduzindo em trabalho de reformulação em PVC rígido e flexível. Isso inclui fluxos reciclados, onde o histórico térmico aumenta a demanda por estabilizantes por tonelada de composto. Como resultado, a demanda está se movendo para sistemas de cálcio-zinco e pacotes de coestabilizantes orgânicos de maior desempenho que sustentam metas de conteúdo reciclado sem sacrificar a retenção de cor, o comportamento de plate-out ou a estabilidade térmica de longo prazo.
Movimentos recentes de capacidade e de entrada no mercado em polos emergentes apontam para espaços em branco no fornecimento regional, no serviço técnico e nos portfólios prontos para exportação. A Platinum Industries divulgou progresso em uma instalação de fabricação de 60.000 MTPA no Egito, que deverá aproximar a produção dos centros de demanda do MENA e da África que estão expandindo aplicações de tubos, perfis e infraestrutura. O mesmo movimento também posiciona o fornecimento mais próximo de corredores comerciais adjacentes à UE para sistemas de aditivos em conformidade. Paralelamente, fornecedores de aditivos que destacam ganhos de eficiência e produção, como a Akdeniz Chemson relatando aumento na capacidade de borato de zinco, refletem uma mudança mais ampla em direção a pacotes multifuncionais (estabilização térmica mais desempenho contra chamas, fumaça e processamento) para fios e cabos, construção e filmes especiais. Essas dinâmicas favorecem fornecedores que possam oferecer soluções de pacote único qualificadas para tubos e perfis, bem como graus premium para os segmentos médico e de contato com alimentos, onde os dossiês de conformidade e o baixo desempenho de lixiviação orientam a seleção.
Desenvolvimentos industriais recentes em Mercado de Estabilizadores de PVC
- Junho de 2026: A Baerlocher anunciou a criação da Baerlocher Germany GmbH & Co. KG em Lingen, com efeito a partir de 1º de julho de 2026, para gerenciar seu negócio de estabilizantes de PVC e aditivos especiais para os mercados europeus. O plano formaliza uma estrutura operacional regional dedicada, alinhada com os requisitos de conformidade da UE e as necessidades de suporte ao cliente. Também fortalece a capacidade de resposta para programas de aditivos sem chumbo e orientados à circularidade na Europa.
- Dezembro de 2025: A Arkema anunciou uma proposta de desinvestimento de seus negócios de modificadores de impacto e auxiliares de processamento para o grupo indiano Praana, abrangendo aditivos usados em tubos, perfis e embalagens de PVC. A transação reconfigura as opções de fornecimento para processadores de PVC que adquirem pacotes de modificadores e auxiliares de processamento juntamente com estabilizantes. Também sinaliza um reposicionamento de portfólio entre grandes fornecedores que atendem às cadeias de valor de vinil.
- Fevereiro de 2024: A Galata Chemicals apresentou o Mark 2921, um estabilizante térmico líquido de metilestanho para tubos de PVC de grande diâmetro, e relatou sua qualificação pelo Plastic Pipe Institute conforme os requisitos da NSF 14. A qualificação apoia a adoção em aplicações regulamentadas de água potável e tubos de pressão, onde o desempenho certificado é obrigatório. Isso reforça a demanda contínua por soluções organoestânicas em nichos críticos de clareza e desempenho, mesmo com a expansão dos sistemas sem chumbo.
Mercado de Estabilizadores de PVC Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange sistemas de estabilizadores químicos utilizados para proteger o PVC durante o processamento e uso final, de modo que o polímero possa atender às necessidades de calor, luz e vida útil em produtos comuns de PVC.
Exclusões de escopo: Aditivos que não são utilizados para estabilização de PVC (como plastificantes, cargas, pigmentos e modificadores de impacto) estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo
- À base de cálcio
- À base de chumbo
- À base de estanho
- À base de bário/zinco
- À base orgânica
- Por Forma
- Sólido
- Líquido
- Por Aplicação
- Tubos e Conexões
- Cabos e Fios
- Perfis e Estruturas
- Filmes e Chapas
- Pisos e Revestimentos de Parede
- Outras Aplicações
- Por Setor do Usuário Final
- Construção Civil
- Elétrico e Eletrônico
- Automotivo e Transporte
- Embalagens
- Calçados
- Dispositivos Médicos
- Outros Setores do Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- Nigéria
- Egito
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada inicialmente para mapear a cadeia de valor dos estabilizadores de PVC e para compreender como as mudanças regulatórias e de formulação podem alterar a demanda por região. Revisamos fontes públicas como a US EPA, a Agência Europeia de Produtos Químicos (ECHA), o Eurostat, o UN Comtrade, e publicações de associações comerciais e organismos de normalização que abordam o uso de PVC, aditivos e substâncias restritas.
Além disso, relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura jornalística confiável foram utilizados para identificar a presença na cadeia de fornecimento, adições de plantas industriais e mudanças de composição em relação a sistemas à base de chumbo. Quando necessário, também utilizamos uma assinatura paga para informações financeiras e de inteligência empresarial, bem como um banco de dados pago de embarques de importação e exportação para verificar os fluxos comerciais relacionados às matérias-primas de estabilizadores e às misturas acabadas. Essas fontes documentais são ilustrativas e não exaustivas, e muitos outros materiais públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para confirmar as taxas de carregamento de estabilizadores em aplicações típicas de PVC, o ritmo de substituição entre sistemas à base de chumbo, cálcio-zinco, organoestanho e orgânicos, e a movimentação realista de preços por forma e grau. Conversamos com um conjunto de fabricantes, distribuidores, compostos e grandes usuários de PVC na APAC, EMEA e nas Américas, de modo que as premissas da pesquisa documental pudessem ser verificadas, ajustadas e então vinculadas a sinais práticos de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | CXOs: 16% | APAC: 50% |
| Nível intermedirio: 47% | Líderes Funcionais/de Unidade: 30% | EMEA: 29% |
| Empresas de menor porte: 21% | Gerentes: 54% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de pool de demanda de cima para baixo, em que a atividade de uso final do PVC e os padrões de conversão regionais são utilizados para reconstruir o consumo de estabilizadores em toneladas. Ancoramos o modelo utilizando indicadores de mercado como o consumo de resina de PVC por aplicação principal, faixas de dosagem de estabilizadores por tipo de produto (por exemplo, tubos e conexões versus filmes flexíveis), a mudança de participação do chumbo para sistemas de cálcio-zinco, e pontos de pressão regulatória visíveis que alteram as químicas permitidas.
Esses totais são então corroborados por meio de verificações seletivas de baixo para cima, principalmente sinais de capacidade e produção de fornecedores, pontos de preço amostrados por classe de estabilizador e feedback de canais sobre o comportamento típico de contratos versus mercado spot. Quando informações diretas estão ausentes para mercados menores, as lacunas são tratadas pela aplicação de índices de uso validados e pelo ajuste para dependência de importações, que é então verificado novamente com o feedback de especialistas.
Para as previsões, baseamo-nos em análises de cenários apoiadas por uma regressão multivariada simples, cujos principais direcionadores são o crescimento da demanda por PVC, a direção dos gastos em construção e infraestrutura, a atividade de cabos e fios, e o ritmo de substituição entre as químicas de estabilizadores. As premissas são revisadas com os insumos das entrevistas, de modo que a previsão reflita cronogramas de adoção realistas, em vez de uma curva suave que ignore mudanças regulatórias e de formulação.
Ciclo de Validação de Dados e Atualização
Os resultados são triangulados a partir de sinais independentes, incluindo a direção de produção e consumo de PVC, verificações de crescimento no nível de aplicação e mudanças de composição observadas por tipo e forma de estabilizador. Grandes variações acionam uma segunda análise em que as premissas de preço e volume são retestadas, e ligações de acompanhamento são realizadas quando uma região parece fora de linha com a atividade conhecida.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas para garantir que a lógica de cálculo, as unidades e as conversões sejam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes (por exemplo, ações regulatórias ou grandes mudanças de capacidade), seguidas de uma revisão final pré-entrega para manter os números atualizados.
Tamanho do Mercado de Estabilizadores de PVC da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados podem diferir significativamente mesmo quando o tema parece o mesmo, pois cada publicador escolhe sua própria unidade de medida, escopo e lógica de precificação. Para os estabilizadores de PVC, as maiores variações geralmente decorrem de o estimado estar em toneladas ou em USD, e se considera apenas estabilizadores ou inclui aditivos de PVC de forma mais ampla.
A principal diferença vem da escolha de unidade e precificação, em que a Mordor Intelligence dimensiona os estabilizadores de PVC em volume (1,57 milhão de toneladas em 2025) e evita inflar os totais por meio de preços médios de venda assumidos que combinam químicas e condições contratuais muito diferentes em um único número.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,57 M de toneladas (2025) | |
| Global Consultancy A | 5,60 bilhões de USD (2024) | Reportado em termos de valor, o que depende fortemente dos preços médios ponderados assumidos entre sistemas de chumbo, Ca-Zn e organoestanho, e a composição nem sempre é reconciliada com a demanda de volume no nível de aplicação. |
| Industry Publisher B | 3,28 bilhões de USD (2024) | A estimativa de valor parece utilizar um limite de receita e um método de média diferentes, em que a dispersão regional de preços e o momento dos contratos podem deslocar o total mesmo que as toneladas subjacentes sejam semelhantes. |
A tabela mostra que a dispersão é principalmente uma questão de medição e precificação, e não uma divergência sobre a direção da demanda. Ao manter o modelo vinculado à atividade de uso final do PVC, faixas de dosagem realistas e verificações de mudança de composição, a estimativa permanece rastreável a insumos claros que podem ser revisados e reproduzidos.
Principais Perguntas Respondidas no Relatório
Qual é a demanda projetada por estabilizadores de PVC até 2031?
O consumo global está previsto para atingir 1,80 milhão de toneladas até 2031, expandindo-se a um CAGR de 2,27% de 2026 a 2031.
Qual tipo de estabilizador crescerá mais rapidamente durante o período de previsão?
Espera-se que os de base orgânica registrem um CAGR de 2,77% até 2031, à medida que as aplicações médicas e de contato com alimentos restringem os limites de lixiviáveis.
Por que os estabilizadores líquidos estão ganhando participação nas aplicações de pisos?
A dosagem líquida em uma única etapa reduz a variação de cor para ±0,5 ΔE e encurta as trocas de produção, crucial para linhas de ladrilho vinílico de luxo onde a uniformidade visual determina a aceitação.
Como os fluxos de PVC reciclado influenciam o uso de estabilizadores?
A reciclagem mecânica degrada as cadeias poliméricas, exigindo 15-25% mais estabilizador por tonelada para recuperar a estabilidade de fusão e a cor a longo prazo, especialmente nos mandatos de conteúdo circular da Europa.