
Tamanho e Participação do Mercado de Revestimentos de Poliureia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
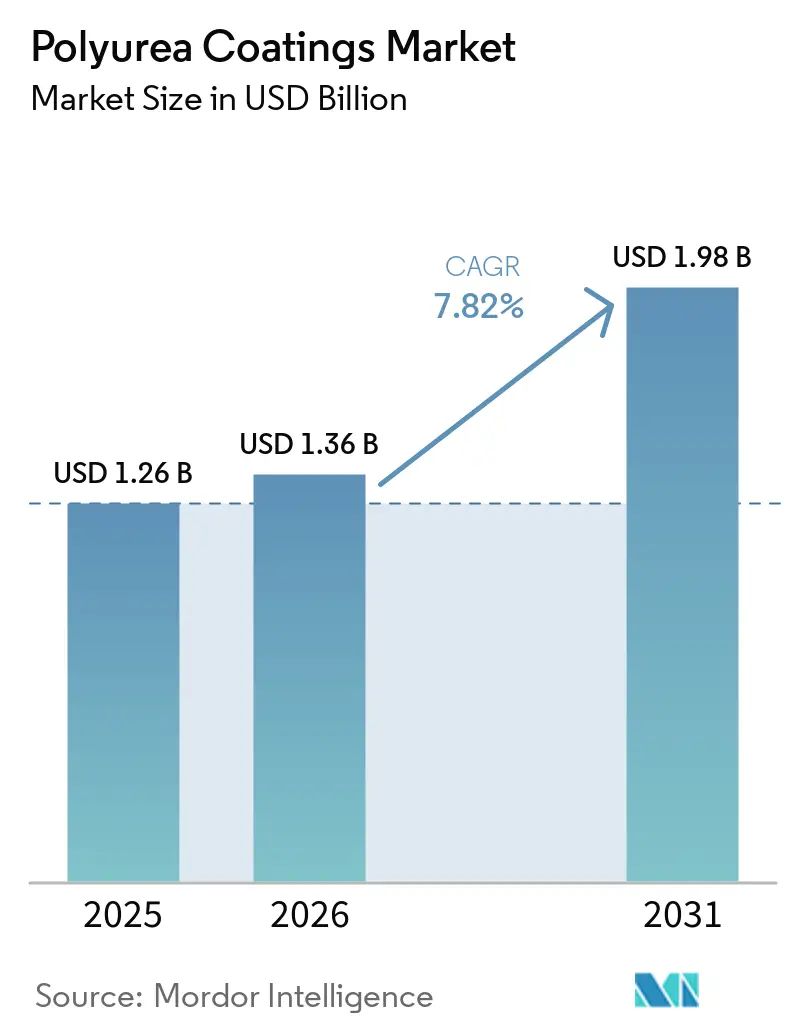
| Tamanho do Mercado (2026) | 1.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos de Poliureia por Mordor Intelligence
O tamanho do Mercado de Revestimentos de Poliureia em 2026 é estimado em USD 1,36 bilhão, crescendo a partir do valor de 2025 de USD 1,26 bilhão, com projeções para 2031 indicando USD 1,98 bilhão, crescendo a um CAGR de 7,82% no período 2026-2031. Atualizações de infraestrutura, reformas de pisos industriais e especificações de fabricantes de equipamentos originais no setor de transportes estão ampliando a base de aplicações, enquanto inovações em equipamentos e formulações híbridas estão reduzindo as barreiras de adoção. A dinâmica competitiva está se transformando à medida que os principais produtores racionalizam portfólios e direcionam investimentos para a sustentabilidade, posicionando sistemas avançados de poliureia como substitutos preferenciais para epóxi e poliuretano em ambientes de alto desempenho.
Principais Conclusões do Relatório
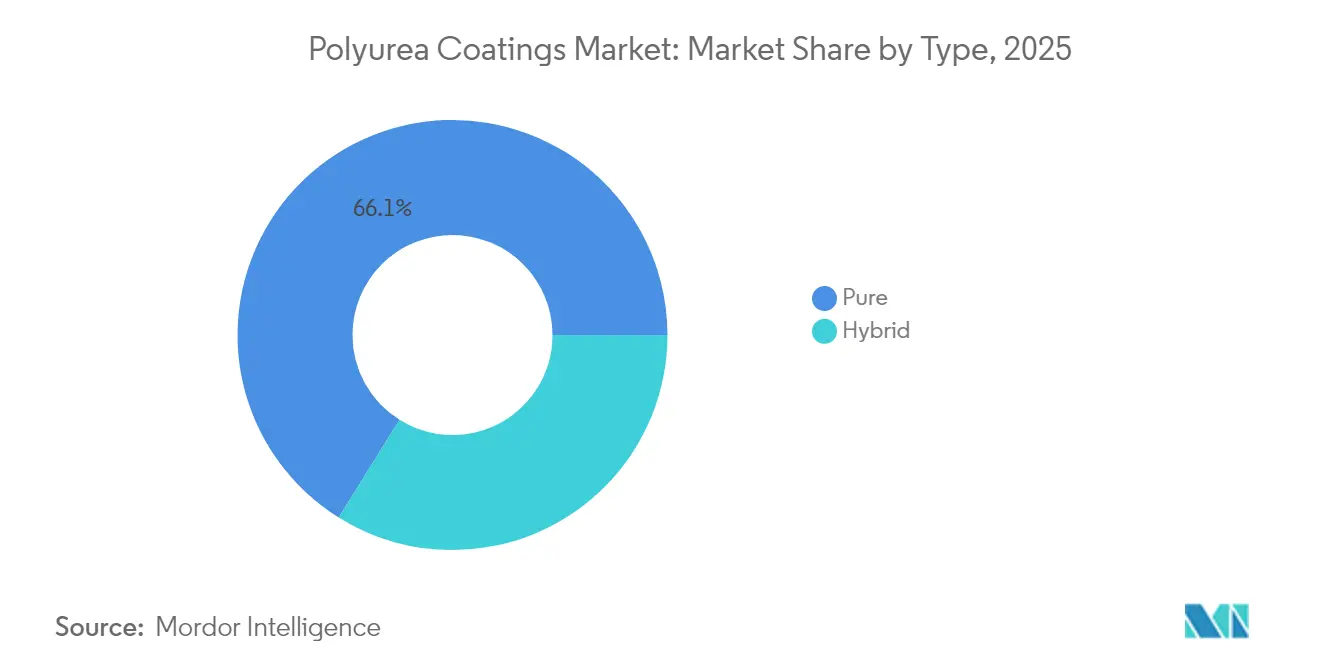
- Por tipo, as formulações puras capturaram 66,12% da participação de mercado de revestimentos de poliureia em 2025, enquanto as variantes híbridas têm previsão de crescer a um CAGR de 9,07% até 2031.
- Por tecnologia, a pulverização liderou com 69,68% de participação de receita em 2025, enquanto a mistura manual avança a um CAGR de 9,46% até 2031.
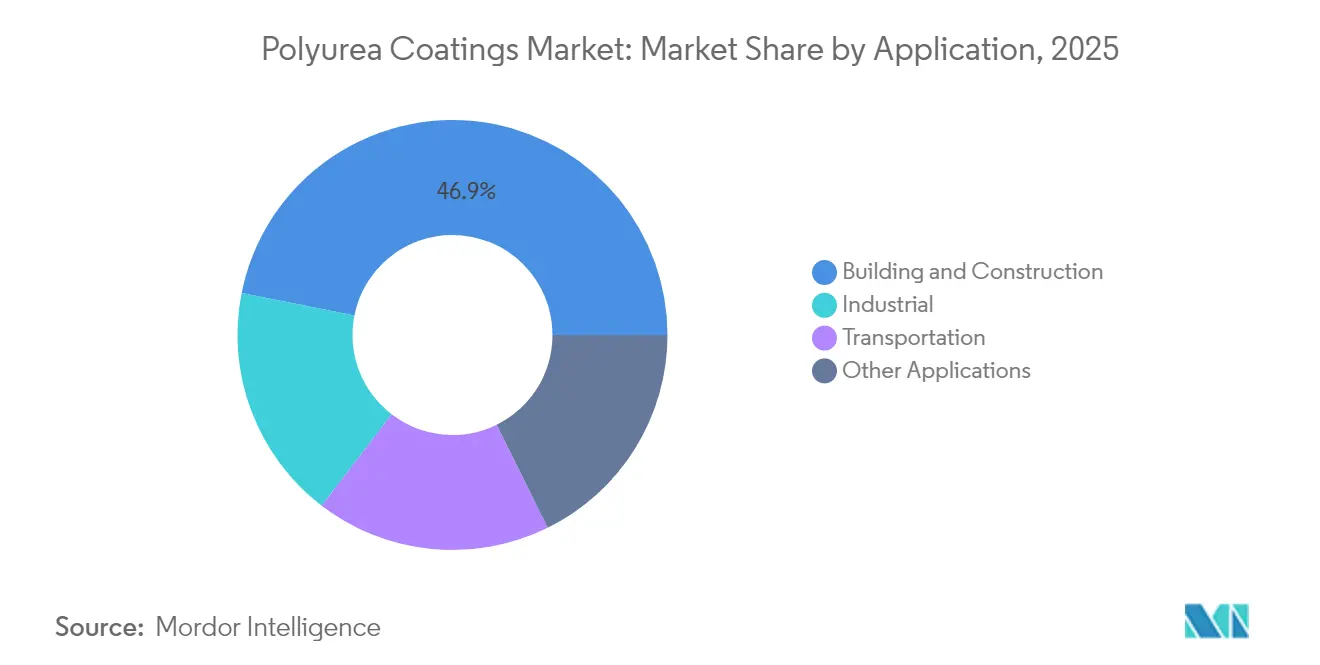
- Por aplicação, a construção civil respondeu por 46,88% do tamanho do mercado de revestimentos de poliureia em 2025, e as aplicações de transporte estão crescendo a um CAGR de 9,18% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 40,85% da participação do mercado de revestimentos de poliureia em 2025 e está se expandindo a um CAGR de 9,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Revestimentos de Poliureia*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das atividades de construção civil | +2.5% | Global, com núcleo na APAC e transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Regulamentações mais rígidas de emissões de COV e HAP | +1.8% | América do Norte e UE, com expansão para a APAC | Longo prazo (≥ 4 anos) |
| Migração do epóxi/PU para sistemas de poliureia de maior desempenho | +1.2% | Global, liderado por mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Modernização de pisos industriais em alimentos e bebidas e farmacêutica | +0.9% | América do Norte, UE e mercados desenvolvidos da APAC | Curto prazo (≤ 2 anos) |
| Poliureia alifática de cura rápida para reparos emergenciais de infraestrutura | +0.6% | Global, com foco em regiões de infraestrutura envelhecida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Atividade de Construção
Os gastos com imóveis, megaprojetos de infraestrutura e a urbanização estão acelerando o consumo de poliureia, pois os empreiteiros priorizam revestimentos que curam em minutos e toleram amplas variações de temperatura. A restauração de coberturas, a impermeabilização de lajes elevadas e a vedação de juntas se beneficiam de uma elongação de 400% que mitiga a propagação de fissuras em zonas sísmicas e de ciclagem térmica. Módulos pré-fabricados agora recebem camadas de poliureia aplicadas em fábrica, chegando ao canteiro de obras totalmente curadas e reduzindo as necessidades de mão de obra. A Ásia-Pacífico domina o volume porque os corredores de transporte da China e os projetos de cidades inteligentes da Índia especificam membranas duráveis, enquanto os complexos de uso misto do Oriente Médio adotam a poliureia para entrega rápida em cronogramas de construção rigorosos.
Regulamentações Mais Rígidas de Emissões de COV e HAP
Os Padrões Nacionais de Emissão de COV dos EUA limitam os revestimentos de manutenção industrial a 450 g/L, com a Califórnia aplicando limites de 100–250 g/L, pressionando os formuladores no mercado de revestimentos de poliureia a adotarem tecnologias de poliureia 100% sólidas. As emendas propostas pela EPA ao NESHAP de poliol de poliéter estão prontas para reduzir os poluentes atmosféricos perigosos em 157 toneladas anuais, aumentando a qualidade do fornecimento a montante. Diretivas semelhantes na UE e na Coreia do Sul criam obstáculos de conformidade específicos por região que recompensam os fornecedores com capacidade robusta em assuntos regulatórios. As grandes empresas estão aproveitando as transições para energia limpa, como a adoção integral de eletricidade renovável pela BASF em seus principais sites na América do Norte, para apresentar menores pegadas de carbono e vencer licitações com restrições de COV.
Migração do Epóxi/PU para Sistemas de Poliureia de Maior Desempenho
Os proprietários de ativos estão eliminando gradualmente o epóxi e o poliuretano onde o retorno rápido ao serviço, a resistência química ou o alongamento são críticos. Os fabricantes de equipamentos originais automotivos que empregaram 142 milhões de libras de poliuretano em 2023 estão testando poliureia alifática para exposição de carroceria inferior e retenção de cor. As concessionárias de águas residuais especificam revestimentos de poliureia pura que cobrem fissuras ativas e resistem ao ataque de sulfeto de hidrogênio, prolongando a vida útil do concreto por múltiplos[1]. Avanços em ciência dos materiais, como misturas otimizadas de TDI/MDI 7:3 que entregam 52,9 MPa de resistência à tração, estão consolidando a vantagem de desempenho da poliureia.
Poliureia Alifática de Cura Rápida para Reparos Emergenciais de Infraestrutura
Os departamentos de transportes implantam formulações alifáticas no mercado de revestimentos de poliureia para sobreposições de tabuleiros de pontes que reabrem faixas em horas, preservando o fluxo de tráfego. O trabalho no inverno torna-se viável porque a poliureia é aplicada por pulverização a –40°F e permanece estável aos raios UV em ambientes expostos. Esses atributos sustentam estratégias de reparo de contingência para dutos, diques de contenção de derramamentos e pistas de aeroportos aguardando reconstrução completa.
Análise de Impacto das Restrições do Mercado de Revestimentos de Poliureia*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta volatilidade no custo das matérias-primas | -1.5% | Global, com impacto agudo em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Exigência de equipamentos especializados de pulverização de múltiplos componentes e qualificação técnica | -0.8% | Mercados em desenvolvimento e segmento de pequenos empreiteiros | Médio prazo (2 a 4 anos) |
| Baixa estabilidade de cor na exposição à luz UV | -0.7% | Global, particularmente em aplicações arquitetônicas e de transporte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Volatilidade no Custo das Matérias-Primas
As matérias-primas de isocianato e poliamina acompanham as oscilações do preço do petróleo, comprimindo as margens quando o fornecimento se torna escasso. O politetrahidrofurano de base biológica e os polióis de PET reciclado prometem alívio eventual, mas atualmente apresentam prêmios que os contratantes menores não conseguem absorver. Mercados emergentes como a Indonésia são particularmente sensíveis a picos de preços que paralisam a adjudicação de projetos.
Exigência de Equipamentos Especializados de Pulverização de Múltiplos Componentes e Qualificação Técnica
Equipamentos de múltiplos componentes que excedem 50.000 USD e que exigem controle preciso da proporção limitam o acesso ao mercado de revestimentos de poliureia para pequenos aplicadores. A manutenção e o treinamento elevam ainda mais a barreira de entrada. Os programas de treinamento de fabricantes de equipamentos originais e associações estão facilitando a curva de aprendizado, mas a complexidade dos equipamentos continua sendo um obstáculo ao crescimento em regiões dominadas por contratantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Revestimentos de Poliureia
Por Tipo:
Liderança de Desempenho das Formulações PurasOs sistemas puros dominaram a receita de 2025, reivindicando 66,12% da demanda com base na rapidez dos tempos de gelificação e nas melhores propriedades de tração da categoria. Os proprietários de ativos nos setores de águas residuais, processamento químico e marítimo especificam cada vez mais poliureia pura para garantir 400% de alongamento e vida útil de várias décadas. A pesquisa que otimiza as proporções de isocianato continua a elevar os limites de desempenho, reforçando a preferência dos clientes por graus puros em ambientes de missão crítica.
Os graus híbridos no mercado de revestimentos de poliureia, embora inferiores em atributos mecânicos, oferecem economia atraente ao incorporar segmentos de poliol e, portanto, estão penetrando na impermeabilização residencial e nos pisos industriais leves a um CAGR de 9,07%. Os fornecedores enfatizam formulações equilibradas que atendem aos padrões de impermeabilização ASTM C836 enquanto reduzem os gastos com matérias-primas. Essa abordagem pragmática amplia a demanda endereçável entre os usuários com restrições de custo sem canibalizar os pontos fortes dos sistemas puros.

Por Tecnologia:
Domínio da Pulverização com Alternativas Emergentes de Mistura ManualA aplicação por pulverização controlou 69,68% da receita em 2025, devido à produtividade incomparável em tanques, tabuleiros de pontes e grandes coberturas, onde membranas uniformes de 1 a 3 mm são essenciais. Os projetos recentes de bombas múltiplas lidam com proporções de 1:1 a 6:1 a 100% de sólidos, permitindo o ajuste no local de trabalho para viscosidade e velocidade de cura.
Por outro lado, o CAGR de 9,46% da mistura manual decorre da demanda em espaços confinados, locais remotos e projetos de baixo orçamento. Os fabricantes introduziram kits em cartucho ou balde que combinam vida útil estendida com controle mais seguro da exoterma, permitindo que equipes de contratantes gerais apliquem poliureia com rolos ou rodos dentados. Embora a uniformidade da espessura possa variar, a abordagem democratiza o acesso e prepara a conversão futura para pulverização quando o volume aumenta.
Por Aplicação:
Domínio da Construção e Aceleração da Adoção no Setor de TransportesOs usos na construção capturaram 46,88% dos gastos de 2025, pois envoltórios de edifícios, decks de praças e estruturas subterrâneas empregaram poliureia para combater a infiltração de água e encurtar os ciclos dos projetos, contribuindo para a participação de mercado de revestimentos de poliureia. Códigos de construção rigorosos em regiões sísmicas e de furacões agora reconhecem o valor das membranas de alto alongamento que sustentam o movimento estrutural sem fissurar.
O transporte, crescendo a um CAGR de 9,18%, reflete a implantação por fabricantes de equipamentos originais automotivos de revestimentos alifáticos para abrasão de carroceria inferior, programas de reforma de vagões ferroviários e proteção de cascos de embarcações em ambientes de água salgada. A curva de adoção acelera à medida que os fabricantes de equipamentos originais buscam tecnologias de película fina e sem solventes que se alinhem com as metas de avaliação do ciclo de vida e agilizem o rendimento da linha de produção.
Análise Geográfica
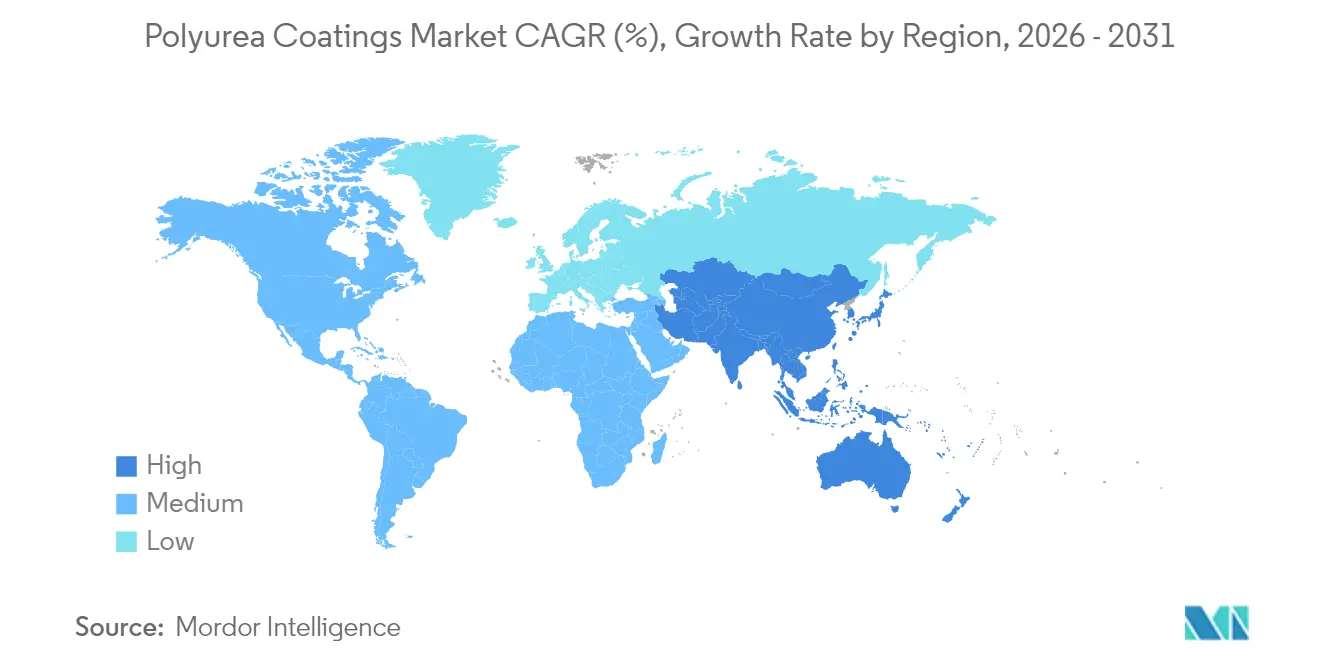
Mercado de Revestimentos de Poliureia na APAC
A Ásia-Pacífico detinha uma participação de 40,85% em 2025 e registra o CAGR mais elevado, de 9,31%, até 2031. Os corredores da Iniciativa Cinturão e Rota da China e as extensões de metrô da Índia especificam poliureia para impermeabilização de túneis e viadutos, enquanto o Japão utiliza o material em terminais marítimos vulneráveis à corrosão por névoa salina. O mercado de revestimentos da Indonésia, avançando a 6,47% ao ano, reforça o dinamismo regional.
Mercado de Revestimentos de Poliureia na América do Norte
A América do Norte apresenta um apetite maduro, porém resiliente, ancorado na reabilitação de tabuleiros de pontes, pisos industriais e legislação rigorosa sobre COV. Os limites de COV de 100 a 250 g/L da Califórnia e o prazo de conformidade para revestimentos em aerossol previsto para janeiro de 2027 intensificam a migração para sistemas 100% sólidos.
Mercado de Revestimentos de Poliureia na EMEA e na América do Sul
A Europa equilibra ciclos estáveis de renovação com exigências avançadas de conformidade ambiental. Os proprietários de ativos investem em revestimentos de poliureia para estruturas de estacionamento e reservatórios de água potável, a fim de prolongar a vida útil em conformidade com as diretrizes da EN 1504. A América do Sul, o Oriente Médio e a África avançam coletivamente a partir de uma base baixa; projetos habitacionais e de dessalinização liderados pelo governo criam oportunidades, mas a capacitação limitada de contratantes e a volatilidade cambial moderam o crescimento imediato.
Panorama regulatório
A adoção de revestimentos de poliureia está intimamente ligada ao endurecimento das normas de emissões atmosféricas e à evolução dos padrões de revestimentos. Nos Estados Unidos, a conformidade com COVs baseia-se nos requisitos da EPA sob o 40 CFR Part 59, enquanto a estrutura da UE inclui a Diretiva 2004/42/CE, reforçando a transição para sistemas 100% sólidos e de baixo COV que reduzem as emissões de solventes em revestimentos de manutenção e construção.
Em todos os usos finais, a conformidade também abrange normas de aplicação e desempenho que influenciam especificações e práticas de contratados. Diretrizes da AMPP, como a SSPC-PA 14-2021 (revestimentos de poliureia e poliuretano de filme espesso aplicados com equipamento de componente plural), são comumente referenciadas para controle de qualidade na aplicação em campo, enquanto os testes e qualificações frequentemente se baseiam em métodos ASTM, incluindo o teste de tração ASTM D412 e o teste de resistência à abrasão ASTM D4060. Para contato com água potável e ambientes sensíveis à higiene, os projetos podem exigir formulações alinhadas com a NSF/ANSI 61, e, na China, a implementação da GB 30981.2-2025 (em vigor a partir de 2026) adiciona um novo padrão de referência para os limites de substâncias nocivas em revestimentos industriais e materiais auxiliares usados em substratos de concreto e metal.
Análise da cadeia de valor
A cadeia de valor dos revestimentos de poliureia começa com as matérias-primas e intermediários a montante, liderados por isocianatos (notadamente MDI e TDI) e resinas terminadas em amina e extensores de cadeia, seguidos de aditivos para cor, estabilidade UV, resistência ao fogo e controle de processamento. Os principais produtores químicos a montante fornecem esses blocos de construção para casas de sistemas e formuladores que projetam sistemas de poliureia pura e híbrida. O mercado então passa por fabricantes de equipamentos (proporcionadores de alta pressão e componente plural, e pistolas de pulverização) e chega a aplicadores certificados e contratados que executam projetos nos setores de construção civil, pisos industriais e transporte.
As restrições e a captura de valor geralmente se concentram em dois pontos: disponibilidade e preço das matérias-primas, e capacidade de aplicação. Ações no início de 2026 dos principais fornecedores de MDI destacaram a sensibilidade a montante, incluindo aumentos de preço de MDI anunciados durante março de 2026 (reportados para Covestro, Huntsman e BASF, com a BASF também citando aumentos no Leste Asiático para MDI e TDI), o que pode rapidamente se refletir no preço dos sistemas formulados e na recalibração das propostas de projetos. No lado a jusante, o tempo de cura rápido eleva a importância de proporções de mistura corretas e de mão de obra treinada, de modo que os programas de certificação de contratados (via órgãos setoriais e treinamento liderado por fornecedores) e o suporte técnico de distribuidores funcionam como facilitadores-chave, especialmente em fluxos de trabalho de instalação predominantemente por pulverização.
Cenário Competitivo
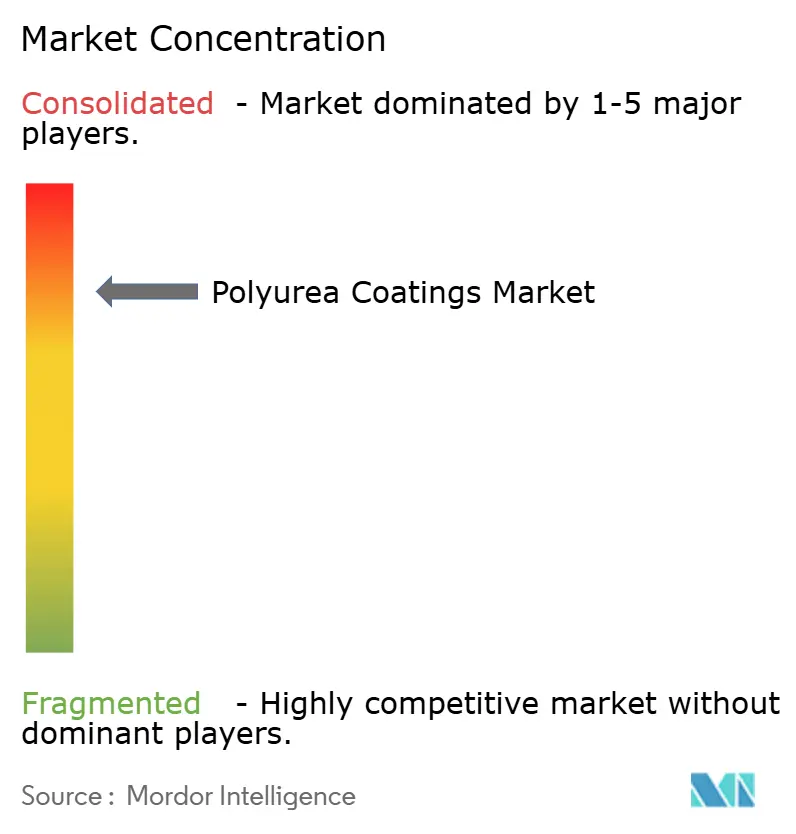
A estrutura do mercado é de natureza consolidada. As estratégias dos líderes giram em torno da integração vertical e da especialização por uso final. A aquisição da Dur-A-Flex pela Sherwin-Williams fortalece as ofertas de pisos resinosos para clientes dos setores alimentício e farmacêutico. Os portfólios de inovação estão se voltando para plataformas de base biológica, autorreparação e cura a baixa temperatura. As colaborações com fornecedores de matérias-primas garantem a integração para trás e o abastecimento seguro de isocianatos e extensores de cadeia de próxima geração. Distribuidores como a Univar capturam valor ao agrupar suporte técnico, logística e orientação regulatória, permitindo que formuladores menores alcancem fabricantes de equipamentos originais globais.
Líderes do Setor de Revestimentos de Poliureia
-
BASF
-
Huntsman International LLC
-
PPG Industries, Inc.
-
Sika AG
-
The Sherwin-Williams Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos de Poliureia Empresas cobertas neste relatório
- Armorthane
- BASF
- Chemline
- DELTA Coatings International
- Graco Inc.
- Huntsman International LLC
- KUKDO Chemical Co., Ltd.
- Line-X LLC
- MARVEL COATINGS
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings
- Sika AG
- Specialty Products Inc.
- Teknos Group
- The Sherwin-Williams Company
- Ultimate Linings
- VIP Coatings Europe GmbH
Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se formando em torno da redução de solventes impulsionada por regulamentações e da proteção de infraestrutura orientada por especificações, onde o retorno rápido ao serviço é valorizado. Na América do Norte e na Europa, as estruturas de COV (incluindo o 40 CFR Part 59 da EPA e a Diretiva 2004/42/CE da UE) alinham-se com a vantagem técnica da poliureia 100% sólida, apoiando a substituição na manutenção industrial, reforma de pisos e impermeabilização, onde os custos de inatividade são altos. A China também adiciona uma via impulsionada pela conformidade, já que a GB 30981.2-2025 (em vigor a partir de 2026) introduz um padrão mais claro para os limites de substâncias nocivas em revestimentos industriais usados em concreto e metal, aumentando a necessidade de documentação de formulação localizada e linhas de produtos compatíveis.
Oportunidades lideradas por aplicação também estão se expandindo em proteção de alta consequência e reforma em larga escala, onde os proprietários priorizam durabilidade e cura rápida em relação aos sistemas de membrana tradicionais. Por exemplo, a mitigação de explosões em defesa e infraestrutura crítica tornou-se um nicho visível, e a ArmorThane relatou ter garantido mais de uma dezena de contratos de mitigação de explosões em oito países em abril de 2026, refletindo aquisições ativas para infraestrutura reforçada que utiliza sistemas de poliureia de alto desempenho. A capacidade de execução permanece uma lacuna de curto prazo, já que organizações do setor apontam para uma maior ênfase em credenciais especializadas e necessidades contínuas de treinamento para técnicos de pulverização de componente plural, o que cria espaço para fornecedores, distribuidores e fabricantes de equipamentos agruparem certificação, controle de qualidade no canteiro de obras e suporte de aplicação em suas ofertas.
Desenvolvimento Recente do Setor no Mercado de Revestimentos de Poliureia
- Julho de 2026: A IDI, Insulation Distributors Inc., adquiriu a MCC Equipment & Service Center, expandindo sua presença no Meio-Oeste na distribuição de espuma de pulverização e poliureia e adicionando capacidades de montagem e manutenção de equipamentos. O negócio fortalece a disponibilidade a jusante de equipamentos de aplicação de componente plural e suporte, o que pode reduzir os prazos de entrega dos contratados e melhorar a consistência de execução para trabalhos de poliureia aplicados por pulverização.
- Maio de 2026: A Kimpur anunciou uma parceria estratégica com a Kobe Polyurethane para colaborar no desenvolvimento de sistemas de poliuretano e poliureia. A colaboração visa um desenvolvimento mais rápido de sistemas e opções de formulação mais amplas, apoiando fornecedores e aplicadores que precisam de perfis de desempenho personalizados para impermeabilização, manutenção industrial e proteção especializada.
- Março de 2026: A DELTA Coatings International anunciou a disponibilidade global de seus sistemas de poliureia DELTAShield High Impact Protection (HIP), posicionados para mitigação de explosões em infraestrutura de defesa. O lançamento amplia o acesso comercial a sistemas de proteção de maior impacto e sinaliza uma especialização contínua de produtos voltada para infraestrutura crítica e usos finais focados em segurança.
Mercado de Revestimentos de Poliureia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita gerada a partir de materiais de revestimento de poliureia vendidos para uso em revestimento de superfícies protetoras e funcionais, em ambientes industriais, de construção e de transporte, e contabilizados no ponto de venda na cadeia de valor.
Exclusões do escopo: Exclui sistemas de revestimento de poliuretano e poliasfáltico que são comercializados e vendidos como soluções não baseadas em poliureia, mesmo que concorram em trabalhos de revestimento protetores semelhantes.
Visão Geral da Segmentação
- Por Tipo
- Puro
- Híbrido
- Por Tecnologia
- Pulverização
- Derramamento
- Mistura Manual
- Por Aplicação
- Construção Civil
- Industrial
- Transporte
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento de onde os revestimentos de poliureia são utilizados e quais fatores de uso final movem a demanda, traduzindo isso em um gasto endereçável. Baseamo-nos em fontes públicas como os gastos com construção do Censo dos EUA, séries de preços do Bureau of Labor Statistics para produtos químicos e insumos de construção, fluxos comerciais do UN Comtrade para categorias químicas relevantes e entidades do setor que publicam orientações sobre revestimentos protetores e contexto de normas relacionadas.
Também analisamos relatórios anuais de empresas, apresentações para investidores, fichas técnicas de produtos e cobertura jornalística confiável para entender o mix de aplicações, a estrutura de canais e a linguagem de especificação utilizada quando o retorno rápido ao serviço é necessário. Quando disponível, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes para acompanhar a direção tecnológica e dados de importação e exportação em nível de remessa para verificar a disponibilidade regional de fornecimento. Esses exemplos não são exaustivos, e muitas outras fontes de referência públicas e internas foram utilizadas para coletar, validar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar o conjunto de demanda e a lógica de precificação por meio de entrevistas e pesquisas com aplicadores, distribuidores, participantes de matérias-primas e usuários finais que especificam revestimentos para pisos, coberturas, tanques e reparos de infraestrutura. Também verificamos as diferenças regionais na adoção, com dados equilibrados entre APAC, EMEA e as Américas, para que as premissas não dependessem excessivamente de um único ciclo de construção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 14% | APAC: 48% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 26% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma reconstrução de demanda de cima para baixo, onde a atividade de construção, a intensidade de manutenção industrial e a penetração de revestimentos protetores são traduzidas em um gasto endereçável em revestimentos de poliureia. Após a formação do conjunto de demanda, convertemos em valor de mercado utilizando faixas de preço por nível de aplicação e premissas de mix verificadas por meio de entrevistas.
Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como volume amostrado por uso final, metros quadrados típicos revestidos por tipo de projeto e verificações de canais de distribuidores e aplicadores, ajustando quando as duas perspectivas não se alinham. Os principais dados utilizados no modelo incluem tendências de gastos com reparos de infraestrutura, ciclos de reforma de pisos industriais, requisitos de proteção contra corrosão em tanques e contenção secundária, mix tecnológico entre aplicação por pulverização e mistura manual, e a divisão entre poliureia pura e híbrida nas especificações convencionais.
Para as previsões, realizamos análises de cenários em torno dos ciclos de investimento em construção e industrial, refinando o caminho com uma verificação de regressão em indicadores antecedentes como produção de construção e atividade manufatureira. Quando os indicadores de baixo para cima estão ausentes para países menores, preenchemos as lacunas utilizando índices de intensidade regional (área revestida por unidade de produção de construção) e verificamos novamente a precificação implícita em relação às faixas de entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre o modelo, sinais independentes de fluxos comerciais e direção de preços de produtos químicos, e feedback de respondentes primários que estão próximos das atividades de pedidos e aplicação. Os valores discrepantes são investigados e, se um país ou categoria de aplicação apresentar um salto inesperado, revisamos os fatores subjacentes e as premissas antes da aprovação.
Cada relatório é atualizado em um ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como movimentos bruscos nos preços de matérias-primas, mudanças regulatórias importantes ou variações incomuns na atividade de construção. Antes da entrega, realizamos uma atualização final para que os clientes obtenham a visão mais recente e consistente do tamanho e das perspectivas do mercado.
Tamanho do Mercado de Revestimentos de Poliureia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para revestimentos de poliureia nem sempre coincidem, e a diferença normalmente decorre de diferentes limites de produto, seleção de ano e da forma como a precificação é projetada entre as aplicações. Algumas fontes também misturam lógica de volume e valor sem declarar claramente o que está sendo contabilizado, o que pode alterar o número de forma significativa.
Os revestimentos protetores de poliuretano e poliasfáltico estão fora do escopo da Mordor Intelligence para este mercado, o que é uma das razões pelas quais o valor de 2026 pode parecer inferior às estimativas que agrupam as químicas de revestimento de cura rápida adjacentes. Outra lacuna comum é o próprio ano base, pois algumas publicações ancoram em 2024 ou 2025 e depois extrapolam usando um único CAGR, enquanto nossa construção utiliza variações no mix de aplicações, como a adoção de pulverização e o uso de poliureia pura versus híbrida, para moldar os caminhos de preço e volume.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,36 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 0,94 bilhões de USD (2024) | Utiliza um ano base anterior e uma janela de previsão mais curta, e a perspectiva publicada não mostra claramente como o mix de aplicações e a divisão tecnológica são incorporados à precificação ao longo do tempo. |
| Grupo de Inteligência de Negócios B | 1,02 bilhões de USD (2025) | Posiciona o mercado com um ano base de 2025 e um horizonte mais longo, e parece incluir um enquadramento de revestimentos e selantes adjacentes que pode alterar o que é contabilizado como receita de revestimentos de poliureia. |
Analisando a tabela, a maior parte da diferença pode ser atribuída às químicas agrupadas e ao ano tratado como ponto de partida para a previsão. Ao manter o escopo vinculado à receita de revestimentos de poliureia e ao verificar as premissas em relação a sinais reais de adoção e faixas de preços de entrevistas, obtemos um número prático que pode ser recriado e verificado novamente à medida que as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de revestimentos de poliureia?
O mercado de revestimentos de poliureia vale USD 1,36 bilhão em 2026 e tem projeção de expansão a um CAGR de 7,82% para atingir USD 1,98 bilhão até 2031.
Por que as empresas estão migrando do epóxi ou do poliuretano para os sistemas de poliureia?
A poliureia cura em minutos, resiste a produtos químicos e se estende até 400%, reduzindo o tempo de inatividade e prolongando a vida útil dos ativos em ambientes exigentes.
Qual região lidera a demanda por revestimentos de poliureia?
A Ásia-Pacífico detém 40,85% da receita global e é a de crescimento mais rápido, com um CAGR de 9,31%, impulsionada por investimentos em infraestrutura e construção em larga escala na China e na Índia.
Como as regulamentações de COV influenciam o setor de revestimentos de poliureia?
Limites rigorosos de COV federais e estaduais favorecem a poliureia com 100% de sólidos, conferindo uma vantagem competitiva aos fornecedores em conformidade e acelerando a penetração de mercado na América do Norte e na UE.
Quais são os principais fatores que impulsionam o crescimento do mercado até 2031?
A rápida urbanização, regras de emissão mais rígidas, a modernização de pisos industriais em plantas alimentícias e farmacêuticas, e a necessidade de reparos ágeis de infraestrutura estão impulsionando a demanda.