
Tamaño y Participación del Mercado de Redes de Centros de Datos de Polonia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 150.23 Millones de dólares |
| Tamaño del Mercado (2026) | 169.6 Millones de dólares |
| Tamaño del Mercado (2031) | 310.7 Millones de dólares |
| Growth Rate (2026 - 2031) | 12.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes de Centros de Datos de Polonia por Mordor Intelligence
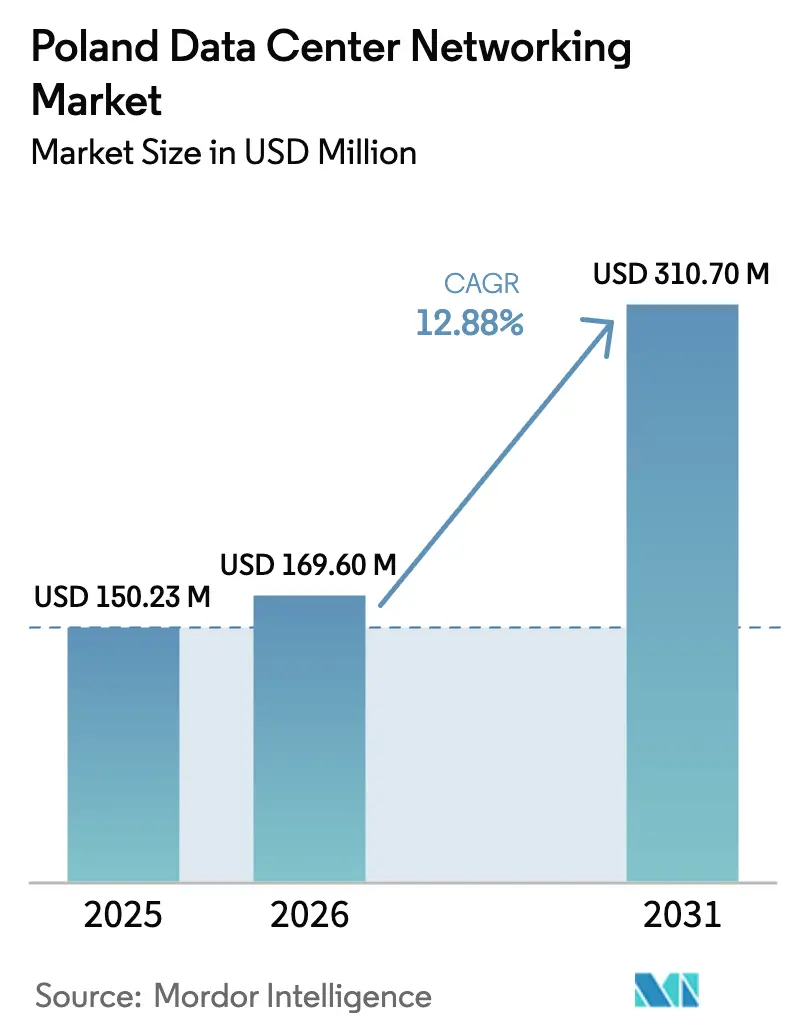
Se espera que el tamaño del mercado de redes de centros de datos de Polonia crezca de USD 150,23 millones en 2025 a USD 169,6 millones en 2026 y se prevé que alcance USD 310,7 millones en 2031 a una CAGR del 12,88% durante 2026-2031. Esta sólida perspectiva posiciona al mercado de redes de centros de datos de Polonia como un nodo fundamental para la infraestructura digital europea, impulsado por compromisos de nube hiperescalada, la aceleración de la adopción de IA y fondos específicos de la UE. La inversión de Microsoft de USD 700 millones en despliegue hiperescalado y de IA, programada para completarse en junio de 2026, subraya la confianza que los proveedores globales depositan en la alineación regulatoria y la ventaja geográfica del país. La capacidad conectada a la red eléctrica ascendió a 174 MW a mediados de 2024, aunque los acuerdos de compra de energía firmados apuntan hacia 500 MW en 2030, confirmando que las construcciones de alta densidad están superando rápidamente la capacidad heredada. Las empresas que actualizan a 400/800 GbE, combinadas con la Facilidad de Recuperación y Resiliencia de la UE que destina el 21,3% a la transformación digital, canalizan la demanda hacia tejidos ópticos de próxima generación y redes definidas por software. Si bien las tarifas energéticas siguen siendo una limitación, el clima frío de Polonia y las redes de calefacción urbana contribuyen a reducir los valores de PUE, haciendo que el mercado de redes de centros de datos de Polonia sea competitivo en costos frente a Fráncfort, Ámsterdam y Dublín.
Conclusiones Clave del Informe
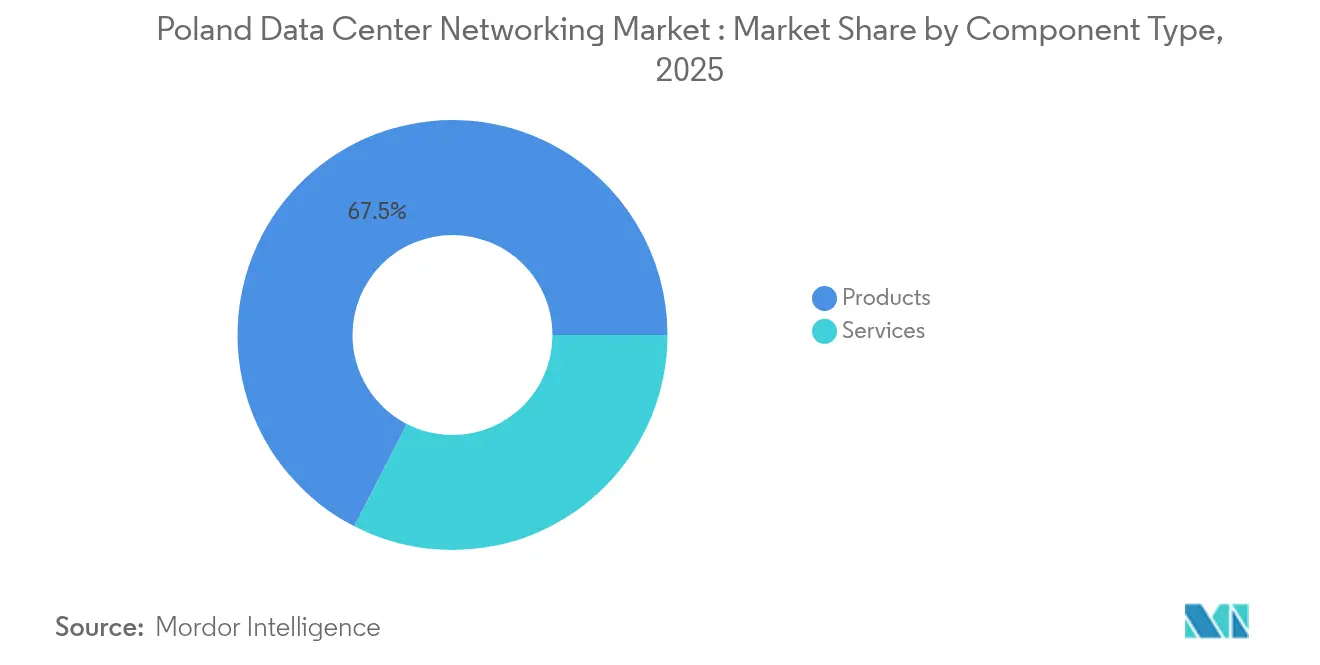
- Por componente, los Productos lideraron con el 67,45% de la participación del mercado de redes de centros de datos de Polonia en 2025; se proyecta que los Servicios registren la CAGR más rápida del 15,05% hasta 2031.
- Por usuario final, TI y Telecomunicaciones representó el 35,92% del tamaño del mercado de redes de centros de datos de Polonia en 2025, mientras que Salud y Ciencias de la Vida está preparado para la CAGR más alta del 14,01% hasta 2031.
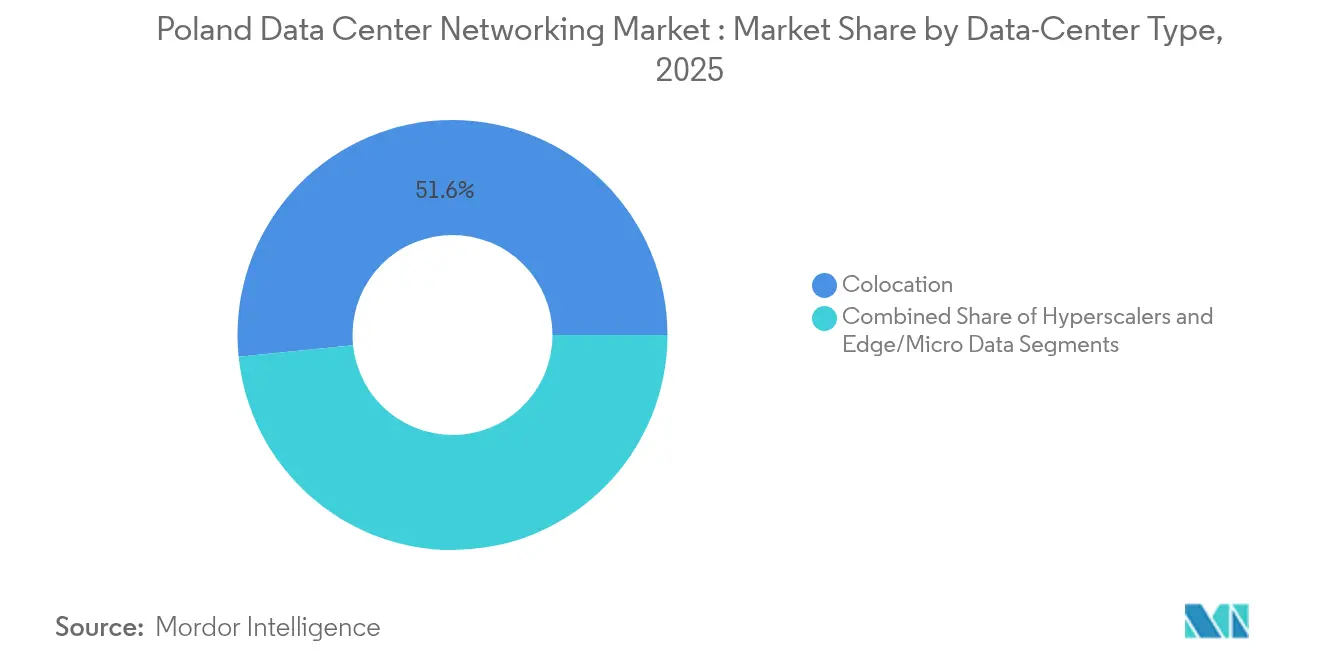
- Por tipo de centro de datos, las instalaciones de Colocación representaron el 51,62% del tamaño del mercado de redes de centros de datos de Polonia en 2025, mientras que los Hiperescaladores y Proveedores de Servicios en la Nube avanzan a una CAGR del 16,38% hacia 2031.
- Por ancho de banda, las configuraciones de 50-100 GbE representaron el 35,88% de la participación del mercado de redes de centros de datos de Polonia en 2025; los despliegues de más de 100 GbE escalarán a una CAGR del 15,53% a medida que se intensifican las cargas de trabajo de IA.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Redes de Centros de Datos de Polonia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión hiperescalada y en la nube en Polonia | +3.2% | Área metropolitana de Varsovia, expansión hacia Cracovia y Poznań | Mediano plazo (2-4 años) |
| Actualizaciones de 400/800 GbE impulsadas por IA | +2.8% | Centros nacionales | Corto plazo (≤2 años) |
| Fondos e incentivos de transición digital de la UE | +2.1% | A nivel nacional, enfoque en regiones del este | Largo plazo (≥4 años) |
| Demanda de cómputo en el borde 5G para interconexión local | +1.8% | Varsovia, Cracovia, Gdańsk, Wrocław | Mediano plazo (2-4 años) |
| Centros de recuperación ante desastres de baja latencia entre Polonia y la UE | +1.5% | Distrito financiero transfronterizo de Varsovia | Largo plazo (≥4 años) |
| Microrredes renovables en sitio | +1.3% | Campus rurales y suburbanos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Expansión hiperescalada y en la nube en Polonia
La construcción de USD 700 millones de Microsoft señala el desplazamiento de las instalaciones hiperescaladas hacia el este, estableciendo una presencia ancla que estimula inversiones auxiliares de proveedores locales que buscan nodos de interconexión. El mercado de redes de centros de datos de Polonia se beneficia a medida que los operadores aceleran las órdenes de compra de tejidos de hoja de parra y columna vertebral, óptica de alta densidad y suites de gestión automatizada. La proximidad de Varsovia a los principales puntos de intercambio de internet mantiene la latencia dentro de los estrictos requisitos de soberanía de la UE, atrayendo cargas de trabajo empresariales que migran desde los saturados bastidores de Fráncfort y Ámsterdam. Los actores nacionales como Atman y EdgeConneX amplían sus huellas para satisfacer el desbordamiento de colocación generado cuando los hiperescaladores arriendan previamente salas enteras. A medida que las instalaciones de múltiples inquilinos se llenan, los integradores ofrecen servicios de red gestionados que optimizan el tráfico de entrada y salida y refuerzan las posturas de seguridad.
Actualizaciones de 400/800 GbE impulsadas por IA
Los crecientes tamaños de clústeres de GPU están desbordando los enlaces de 100 GbE, forzando migraciones inmediatas a conmutadores ToR de 400 GbE y óptica DWDM de 800 GbE.[1]PacketLight Communications, "PacketLight Demonstrates 800G Transport Over ER Fiber," packetlight.com La prueba de concepto del Muxponder de 1,6 Tbps de PacketLight confirma la viabilidad comercial, mientras que los tejidos Spectrum-X de NVIDIA reducen los tiempos de entrenamiento redirigiendo dinámicamente los puntos de congestión. Los centros de cómputo de alto rendimiento académico ahora demandan ancho de banda este-oeste que rivaliza con los inquilinos hiperescalados, incrementando los volúmenes de compra de módulos de conexión coherentes. Los socios de canal capitalizan el cambio agrupando software de telemetría que identifica microráfagas y automatiza el ajuste de la profundidad de cola. Este salto tecnológico posiciona al mercado de redes de centros de datos de Polonia como un banco de pruebas atractivo para los consorcios europeos de IA que buscan capacidad de cómputo soberana.
Fondos e incentivos de transición digital de la UE
La Facilidad de Recuperación y Resiliencia destina USD 149 mil millones a Polonia, con más de una quinta parte etiquetada para proyectos digitales.[2]Administración de Comercio Internacional, "Poland - Country Commercial Guide", trade.gov Las redes troncales de fibra subvencionadas y los créditos fiscales para construcciones ecológicas reducen los obstáculos de inversión en capital para los operadores de centros de datos, permitiendo despliegues agresivos en regiones anteriormente consideradas inviables. La certeza regulatoria mejora después de que la Ley de Comunicaciones Electrónicas armonice los estatutos locales con los marcos de la UE, acelerando las aprobaciones de permisos para canalizaciones y arrendamientos de fibra oscura. La inversión pública en 4.200 estaciones base 5G multiplica el tráfico en el borde que debe ser retransmitido hacia centros de datos regionales, estimulando pedidos de conmutadores de agregación compactos y enrutadores con capacidad SR-MPLS. A medida que los fondos se distribuyen en un horizonte de varios años, los integradores disfrutan de canales de demanda predecibles que justifican el almacenamiento en almacén de óptica avanzada.
Demanda de cómputo en el borde 5G para interconexión local
Los reguladores europeos anticipan que el 80% de las cargas de trabajo se procesarán en el borde para 2025, haciendo de las redes de proximidad un factor decisivo.[3]Oficina BEREC, "Report on Cloud and Edge Computing Services", berec.europa.eu Las instalaciones metro de T-Mobile Polska, conectadas mediante anillos de fibra de baja pérdida, validan la convergencia de telecomunicaciones y centros de datos necesaria para aplicaciones de realidad aumentada/realidad virtual y V2X sensibles a la latencia. Proveedores como Cisco despliegan planos de Cómputo de Acceso Múltiple en el Borde que federan micropods bajo un único dominio APIC, garantizando una aplicación coherente de políticas. La demanda de enrutadores compactos de 1RU con soporte completo de tabla SR-v6 crece a medida que los operadores interconectan gabinetes a nivel de calle con núcleos regionales. El mercado de redes de centros de datos de Polonia, por lo tanto, captura ingresos incrementales de los operadores móviles que pivotan hacia la desagregación en el borde.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento especializado en redes | -2.4% | A nivel nacional, aguda en Varsovia y Cracovia | Corto plazo (≤2 años) |
| Aumento de las tarifas eléctricas y congestión de la red eléctrica | -1.9% | Corredores industriales, área metropolitana de Varsovia | Mediano plazo (2-4 años) |
| Permisos prolongados para rutas de fibra | -1.2% | Construcciones transregionales y rurales | Largo plazo (≥4 años) |
| Dependencia de importaciones para óptica de 800 G | -0.8% | Cadena de suministro nacional | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento especializado en redes
Más de la mitad de los operadores europeos no pueden reclutar suficientes ingenieros certificados para despliegues de 400 G y 800 G. Aunque el número de trabajadores en servicios empresariales de Polonia aumentó un 3,8% interanual, solo el 21,2% de las funciones están automatizadas, lo que pone de manifiesto brechas de competencias persistentes. Los especialistas ucranianos entrantes alivian la presión, aunque la experiencia en SONiC, programación de SD-WAN y controladores de tejido basados en intención sigue siendo limitada. La inflación salarial supera el 12% entre los arquitectos de redes senior, lo que incrementa los gastos operativos para los proveedores de servicios gestionados. Los subsidios de formación vinculados a los fondos de la UE están contribuyendo a recapacitar a 380.000 profesionales, pero la oferta va por detrás de los despliegues de proyectos inmediatos, moderando el crecimiento a corto plazo en el mercado de redes de centros de datos de Polonia.
Aumento de las tarifas eléctricas y congestión de la red eléctrica
El carbón sigue sustentando una parte significativa de la combinación de generación de Polonia, exponiendo a los operadores de centros de datos a la volatilidad tarifaria que erosiona los márgenes. Los reguladores de la red eléctrica rechazan cada vez más las nuevas solicitudes de megavatios a medida que las líneas de distribución se saturan con la alimentación fotovoltaica, lo que obliga a los promotores a financiar actualizaciones de subestaciones que retrasan el tiempo de obtención de ingresos. Si bien las instalaciones solares en sitio más baterías mitigan los cargos en horas pico, la inversión en capital aumenta en paralelo, tensando los modelos de retorno de inversión. El objetivo del gobierno del 72% de energías renovables para 2030 y los bloques nucleares planificados ofrecen alivio, pero no reducirán materialmente las tarifas dentro de los próximos dos ciclos de construcción. En consecuencia, algunos hiperescaladores se cubren prearrendando sitios en los países nórdicos, limitando el potencial alcista para el mercado de redes de centros de datos de Polonia durante los períodos de escasez aguda de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Ganan Terreno en Medio de Actualizaciones Complejas
La combinación de componentes continúa inclinándose hacia los Servicios, con una previsión de crecimiento anual del 15,05% hasta 2031, a medida que las empresas externalizan el diseño, el despliegue y la gestión del ciclo de vida. Los servicios ya optimizan las operaciones las 24 horas del día, los 7 días de la semana, pero los diseños centrados en IA aumentan aún más la dependencia: las herramientas de orquestación deben ajustarse para reaccionar ante picos este-oeste no deterministas, y las políticas de microsegmentación requieren auditorías de cumplimiento continuas. Los equipos de instalación e integración ahora ensamblan transceptores de 800 G, conmutadores con refrigeración líquida y tendidos de fibra monomodo dentro de jaulas de alimentación trifásica, una complejidad que rara vez se gestiona completamente de manera interna. Los ingresos por formación y consultoría son impulsados por los directores de información de Salud que se apresuran a cumplir con los registros de salud electrónica alineados con el RGPD, mientras que los consejos de administración de BFSI exigen arquitecturas de confianza cero validadas contra el Reglamento de Resiliencia Operativa Digital de la UE. El Soporte y Mantenimiento se expande aún más porque los acuerdos de nivel de servicio ahora estipulan ventanas de aislamiento de fallos de cinco minutos, un umbral imposible de alcanzar sin análisis de telemetría remota. Los Servicios de Red Gestionados se destacan: las empresas atrapadas por la escasez de talento pivoten hacia contratos de Centro de Operaciones de Red como Servicio que incluyen paneles de control de AIOps predictivos e informes de cumplimiento en las instalaciones.
Los Productos aún representan el 67,45% de los ingresos de 2025 y siguen siendo indispensables a medida que el tamaño del mercado de redes de centros de datos de Polonia acompaña las actualizaciones inevitables de silicio. Las hojas de ruta de los ASIC de conmutación duplican los puertos cada dos años; por lo tanto, los bloques de hojas adquiridos en 2023 no pueden mantener el ritmo de las GPU de 2025 que alojan modelos de un billón de parámetros. La óptica DWDM de alta capacidad registra una fuerte adopción porque las fibras troncales de Polonia se acercan a sus tasas de ocupación. Los enrutadores con eficiencia energética que reducen la velocidad de los núcleos no utilizados resultan atractivos para los operadores que enfrentan compromisos de neutralidad de carbono. Incluso con los Servicios superando el ritmo, la base en dólares de los Productos se expande a medida que los hiperescaladores firman acuerdos marco plurianuales que aseguran descuentos por volumen pero amplían los volúmenes de envío. En consecuencia, el mercado de redes de centros de datos de Polonia mantiene un crecimiento equilibrado; la renovación de hardware financia el componente de servicios profesionales, mientras que los compromisos de servicios impulsan ciclos posteriores de hardware.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final: El Sector Salud Acelera las Vías de Atención Digital
El segmento vertical de Salud y Ciencias de la Vida va camino de una CAGR del 14,01%, la más rápida en cualquier sector. Los hospitales polacos despliegan telediagnóstico de alta resolución, análisis genómico y cirugía asistida por robots que exigen latencia determinista y replicación de datos segura en múltiples sitios. Los integradores instalan columnas vertebrales de núcleo redundante de 400 G y superposiciones de VLAN microsegmentadas para mantener los datos de los pacientes dentro de las fronteras nacionales, pero universalmente accesibles para los médicos autorizados. Los centros de investigación que aprovechan las subvenciones del programa Horizonte de la UE conectan clústeres de GPU en Cracovia y Poznań, lo que requiere tejidos WAN con división de ancho de banda y telemetría en tiempo real. Gracias a estas inversiones, se proyecta que el tamaño del mercado de redes de centros de datos de Polonia atribuido al sector Salud supere los USD 45,2 millones en 2031.
TI y Telecomunicaciones sigue siendo el mayor gasto, asumiendo el 35,92% de los desembolsos de 2025, ya que los operadores se apresuran a monetizar el 5G y los despliegues de fibra. Los puntos de presencia en el borde albergan pares TOR escalables que alimentan Funciones de Red Nativas en la Nube; cada actualización de banda base se traduce en pedidos incrementales de conmutadores y enrutadores. BFSI mantiene una sólida participación porque Varsovia alberga muchas cámaras de compensación de la UE cuyos motores de negociación algorítmica no pueden tolerar el jitter de microsegundos. El Gobierno y Defensa invierte agresivamente en redes con aislamiento físico alineadas con las normas de tráfico clasificado de la OTAN. Mientras tanto, las líneas de fabricación que instalan sensores de visión artificial integran extensiones de tejido de campus de vuelta a los centros de datos regionales. En conjunto, estas dinámicas mantienen a la industria de redes de centros de datos de Polonia diversificada, amortiguando cualquier caída en un único segmento vertical.
Por Tipo de Centro de Datos: Los Hiperescaladores Reconfiguran las Cadenas de Suministro
Los sitios de colocación controlaron el 51,62% de los ingresos de 2025, un testimonio del legado de Polonia como refugio de recuperación ante desastres para empresas alemanas y escandinavas. Estas instalaciones ahora amplían sus salas de energía para atraer a empresas emergentes de IA que no pueden justificar construcciones propietarias. Por el contrario, los Hiperescaladores y Proveedores de Servicios en la Nube registran una CAGR del 16,38%, la más rápida entre todos los tipos. Sus patrones de compra priorizan tejidos de hoja y columna vertebral con enlaces ascendentes de 800 G, acceso abierto a BMC de hardware y ganchos de telemetría para AIOps a nivel de flota. Se espera que el campus de Microsoft cerca de Varsovia, por sí solo, absorba miles de chasis de conmutadores de 51,2 Tbps una vez en funcionamiento, inflando los pedidos pendientes de los proveedores a corto plazo.
Los Centros de Datos en el Borde y Micro, aunque parten de una base pequeña, aprovechan el crecimiento del tráfico 5G a lo largo de los corredores de puertos inteligentes y fábricas inteligentes de Polonia. Estas unidades dependen de servidores ARM de bajo consumo y conmutadores ToR compactos que soportan PTP para bucles de control industrial. A medida que las topologías descentralizadas proliferan, el mercado de redes de centros de datos de Polonia se adapta: los proveedores agrupan pods llave en mano que incluyen arneses de cables prefabricados, mientras que las empresas de arrendamiento crean novedosos híbridos de colocación en el borde. En el horizonte de previsión, los hiperescaladores impulsan el volumen, pero la colocación mantiene la resiliencia de la cartera mediante la integración de tejidos de interconexión cruzada y salas de encuentro de nube soberana para segmentos verticales regulados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Ancho de Banda: Mayor que 100 GbE Aumenta con el Tráfico Este-Oeste de IA
Los clústeres de IA que trabajan en modelos de lenguaje de gran escala inundan las rutas este-oeste, empujando a los operadores más allá del dominio de despliegue del 35,88% de 50-100 GbE hacia enlaces de más de 100 GbE que crecen a una CAGR del 15,53%. Los pares de hojas de 400 GbE alimentan tejidos de columna vertebral de 800 GbE, permitiendo topologías sin bloqueo para miles de GPU. La economía del costo de la fibra se inclina a favor de la óptica de mayor velocidad porque el precio por bit cae incluso cuando los aranceles de los módulos aumentan. El Centro de Competencias de Cómputo de Alto Rendimiento de Polonia que alcanza el puesto 14 a nivel mundial en capacidad de servidores demuestra la demanda ascendente de canales de terabit que conectan el cómputo con las matrices NVMe-oF.
Las construcciones heredadas de 10 GbE o menos se contraen a medida que vencen los contratos de soporte y los fabricantes de equipos originales cesan las actualizaciones de firmware. 25-40 GbE sigue siendo transitorio: las universidades regionales los combinan con enlaces ascendentes de 100 GbE para estirar los presupuestos hasta que se finalicen las subvenciones de la UE. El mercado de redes de centros de datos de Polonia, por lo tanto, entra en un superciclo de reemplazo que beneficia a los proveedores de transceptores que amplían los módulos 400ZR+ y a los proveedores de tarjetas de línea que envían ASIC de 51,2 Tbps. La dependencia de importaciones de componentes ópticos sigue siendo un riesgo, aunque las plantas locales de cableado de fibra compensan parcialmente los retrasos logísticos mediante la preterminación de paquetes de fibra de alta densidad en tierra.
Análisis Geográfico
Varsovia concentra aproximadamente el 39,45% de la capacidad instalada nacional, con 142 MW en línea y 109 MW en construcciones en proceso, gracias a la confluencia de instituciones financieras, empresas emergentes tecnológicas y rutas de interconexión superiores. La latencia de menos de 1 ms hacia los puntos de intercambio de Fráncfort y Praga posiciona a Varsovia como una alternativa de baja latencia para las cargas de trabajo de negociación que no pueden arriesgarse a cortes de fibra transalpina. La disponibilidad de energía sigue siendo más limitada que la disponibilidad de suelo, lo que incentiva a los pioneros a asegurar asignaciones de red eléctrica con años de antelación. Los incentivos municipales que cubren exenciones del impuesto predial y permisos acelerados anclan aún más el mercado de redes de centros de datos de Polonia dentro de la capital.
Cracovia, Poznań y Wrocław emergen como centros secundarios, cada uno aprovechando los ecosistemas universitarios que generan graduados en ciencia, tecnología, ingeniería y matemáticas y albergan parques de innovación regionales. La interconexión metro de tres ciudades de T-Mobile Polska demuestra la viabilidad de las mallas de centros de datos federadas donde los presupuestos de latencia toleran 3-5 viajes de ida y vuelta. La actualización de la red troncal PIONIER de Poznań, cofinanciada por fondos de investigación de la UE, inyecta 500 enrutadores de próxima generación en 21 anillos urbanos, extendiendo el alcance empresarial de puntos de intercambio de internet y estimulando las ocupaciones de colocación. La histórica infraestructura de carbón de Cracovia, reconvertida en microrredes renovables, seduce a los inquilinos impulsados por criterios ambientales, sociales y de gobernanza que buscan acuerdos de compra de energía verde para compensar la mezcla de energía fósil predominante en Varsovia.
El este de Polonia, históricamente desatendido, gana impulso a medida que las subvenciones de transición digital de la UE se dirigen a la construcción de banda ancha de gigabit a lo largo del corredor Lublin-Rzeszów, sentando las bases para nodos en el borde que sirven enlaces de baja latencia transfronterizos hacia Ucrania. Las autoridades locales agrupan concesiones de suelo con conexiones de calefacción urbana para la reutilización del calor residual, reduciendo el PUE y alineándose con las normas de taxonomía de la UE. A medida que estas regiones emergen, el mercado de redes de centros de datos de Polonia se beneficia de una demanda diversificada, reduciendo la dependencia de Varsovia y abriendo nuevos canales de reventa para equipos de conmutación de gama media.
Panorama regulatorio
El entorno de redes de centros de datos de Polonia está determinado por normas de telecomunicaciones, ciberseguridad y conexión energética que afectan la construcción de fibra, las opciones de interconexión y el diseño de redes resilientes. La Ley de Comunicaciones Electrónicas, promulgada en noviembre de 2024, alineó la regulación nacional de telecomunicaciones con los marcos de la UE, respaldando procesos más estandarizados para la instalación de ductos, el arrendamiento de fibra oscura y la interconexión de operadores que sustentan la conectividad de los centros de datos. La gobernanza de la ciberseguridad se divide entre autoridades sectoriales, con la Oficina de Comunicaciones Electrónicas (UKE) supervisando los asuntos relacionados con telecomunicaciones y la Autoridad de Supervisión Financiera de Polonia (KNF) influyendo en los requisitos para las redes reguladas de BFSI, mientras que el Ministerio de Asuntos Digitales apoya la capacidad nacional de respuesta a incidentes a través de CSIRT Cyfra.
Los permisos y el acceso a la energía siguen siendo variables regulatorias clave para los proyectos de centros de datos que impulsan las actualizaciones de conmutación, enrutamiento y óptica. Las inversiones en centros de datos también pueden desencadenar el control de inversión extranjera directa relacionado con la seguridad nacional y el control de fusiones, lo que afecta las estructuras de propiedad y las transacciones de capacidad a gran escala. En el lado energético, las señales regulatorias de 2024 en torno a las condiciones de conexión a la red, incluida la orientación atribuida al liderazgo de la Oficina Reguladora de Energía (URE), reforzaron las expectativas de que las negativas de conexión estén justificadas por motivos objetivos, manteniendo la transparencia del acceso a la red como elemento central de la planificación de proyectos para despliegues de redes de alta densidad.
Análisis de la cadena de valor
La cadena de valor de las redes de centros de datos en Polonia abarca proveedores globales de hardware y óptica OEM, distribuidores polacos y multinacionales, integradores de sistemas locales y operadores de centros de datos (colocation, hyperscale y edge de telecomunicaciones) que adquieren y operan las estructuras de red. La conmutación y el enrutamiento principales, los dispositivos de seguridad y las plataformas SDN se obtienen en gran medida de proveedores globales, mientras que los integradores polacos y los proveedores de servicios administrados se encargan del diseño, la instalación, la automatización y las operaciones de ciclo de vida alineadas con los requisitos de cumplimiento empresarial y de SLA. La coordinación del sector también se ha vuelto más estructurada, con la Asociación Polaca de Centros de Datos (PLDCA), fundada en mayo de 2023, que representa a más de 45 empresas en las áreas de adquisición de sitios, ingeniería de diseño, contratación general y gestión de instalaciones.
La ejecución depende cada vez más de la capacidad local para acortar los plazos de entrega y reducir el riesgo de suministro en implementaciones multisitio. Los materiales de PLDCA indican que el 57% de la cadena de valor nacional de centros de datos está compuesta por entidades locales o empresas con instalaciones de producción en Polonia, lo que respalda la resiliencia en cableado, integración y componentes a nivel de instalación adyacentes a las redes. La actividad se distribuye entre Varsovia, Wroclaw, Poznan, Gdansk, Cracovia y Rzeszow, lo que permite la organización regional de equipos de integración y repuestos para ópticas de alta velocidad, conmutadores de estructura y construcciones de agregación en el borde, aunque las ópticas avanzadas de 400/800 GbE y algunos componentes especializados siguen dependiendo de las importaciones.
Panorama Competitivo
Los fabricantes de equipos originales globales dominan los envíos de conmutadores y enrutadores centrales; Cisco mantiene el liderazgo gracias a la gama de productos más amplia y las relaciones establecidas desde hace dos décadas. Arista avanza en tejidos de IA comercializando tarjetas de línea listas para 800 G agrupadas con software EOS consciente de la latencia. Juniper aprovecha sus credenciales de automatización, aunque su planificada fusión de USD 14 mil millones con HPE enfrenta el escrutinio antimonopolio del Departamento de Justicia de los Estados Unidos que, de aprobarse, podría crear un potente competidor que combine Fotónica de Silicio con pilas de cómputo unificadas. Dicha consolidación lleva a los socios de canal polacos a reevaluar la diversificación de proveedores, buscando evitar la dependencia de un único proveedor en licitaciones de nube soberana.
Los integradores locales, incluidos Asseco Data Systems y Comarch, capitalizan el conocimiento de la ley de contratación pública polaca y las necesidades de soporte multilingüe. Empaquetan hardware de fabricación extranjera con servicios gestionados de Centro de Operaciones de Seguridad adaptados al RGPD de la UE y al próximo mandato NIS2, ganando contratos en hospitales provinciales y empresas de servicios públicos. Especialistas en óptica de nicho como Salumanus suministran óptica CWDM/DWDM adaptada para las rutas de fibra metro de Varsovia, añadiendo valor mediante una rápida gestión de devoluciones y reparaciones y planificación de longitudes de onda localizada.
La sostenibilidad orienta los mensajes competitivos: los proveedores ahora publican emisiones de Alcance 3 y ofrecen calculadoras de carbono del ciclo de vida para diferenciar sus ofertas. Los conmutadores preparados para refrigeración líquida y las tarjetas SmartNIC de descarga prometen un ahorro de energía del 20%, alineándose con los compromisos RE100 de los inquilinos. Mientras tanto, los puntos de acceso a la nube proliferan: Equinix Fabric y Megaport extienden la interconexión virtual a la región Microsoft Azure de Varsovia, intensificando la competencia entre las instalaciones neutras en cuanto a operador. En general, el mercado de redes de centros de datos de Polonia recompensa a los actores que ofrecen arquitecturas abiertas, profundidad de automatización y hojas de ruta creíbles de energía verde.
Líderes de la Industria de Redes de Centros de Datos de Polonia
Cisco Systems
Juniper Networks
Huawei Technologies
Arista Networks
Dell Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área de espacio en blanco principal se sitúa en la intersección del acceso a la red eléctrica, la sostenibilidad y las redes de IA de alta densidad, donde la contratación de energía y la certeza de conexión determinan cada vez más el ritmo de las actualizaciones de estructura de red. La contratación de energía renovable a largo plazo de Cisco en Polonia mediante un PPA virtual con R.Power, anunciado en 2026 y finalizado posteriormente, ilustra cómo los proveedores y los grandes operadores están sorteando la volatilidad de los precios eléctricos y las restricciones de carbono. Esto está generando demanda por redes con conciencia energética, telemetría y gestión automatizada de capacidad. El posicionamiento de Polonia como centro de Europa Central y Oriental, respaldado por menores costos operativos, ventajas de clima frío y conectividad de fibra, mantiene la demanda enfocada en interconexión escalable, conmutación de 400/800 GbE y transporte óptico para conectar Varsovia con áreas metropolitanas secundarias.
Las medidas de política en 2026 también crean vías de oportunidad identificables para los proveedores e integradores de redes que apoyan el cumplimiento de los clientes mientras modernizan la infraestructura. La adopción por parte del Consejo de Ministros de la Resolución No. 130 en junio de 2026, que establece la primera Estrategia Estatal de Digitalización, vincula la infraestructura digital con la seguridad nacional y el desarrollo económico, reforzando la demanda de arquitecturas listas para soberanía (segmentación, cifrado y monitoreo operativo robusto). Además, la enmienda de marzo de 2026 a la Ley de Energía (Boletín Oficial, artículo 516), dirigida a resolver los cuellos de botella de conexión a la red mediante la eliminación de proyectos sin avance, respalda una asignación de capacidad más clara para desarrollos viables, lo que puede traducirse en carteras de construcción más bancables para nuevas salas y expansiones metropolitanas que requieren nuevos pedidos de conmutación, enrutamiento e interconexión óptica.
Desarrollos recientes del sector
- Julio de 2026: Cisco Systems finalizó un Acuerdo de Compra de Energía virtual (vPPA) de 15 años con el desarrollador de energías renovables R.Power para suministrar energía a sus operaciones en Polonia, vinculado a cuatro nuevos proyectos solares que totalizan 470 GWh. El lanzamiento amplía el abastecimiento de energía renovable para las operaciones de centros de datos en Polonia.
- Mayo de 2026: Cisco Systems firmó un Acuerdo de Compra de Energía virtual (vPPA) de 15 años con el desarrollador polaco de energías renovables R.Power para adquirir energía para sus operaciones en Polonia. El acuerdo respalda el suministro de energía renovable a largo plazo y refleja el compromiso ecológico de la presencia regional de centros de datos.
- Febrero de 2026: Cisco Systems anunció planes para construir un centro de datos de 4 MW y un laboratorio de I+D en Cracovia con una inversión de 200 millones de PLN, que se completará a mediados de 2026. El proyecto refuerza la posición de Polonia como centro tecnológico regional y amplía las capacidades de IA y redes de centros de datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto en Polonia en productos de red y servicios relacionados utilizados dentro de los centros de datos para conectar servidores, almacenamiento y redes externas, cubriendo tanto nuevas construcciones como actualizaciones en sitios operativos.
Exclusiones del alcance: se excluyen las redes de campus empresariales generales que no se implementan en un entorno de centro de datos, incluso si son vendidas por los mismos proveedores.
Descripción general de la segmentación
- Por Componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de Área de Almacenamiento (SAN)
- Controladores de Entrega de Aplicaciones (ADC)
- Dispositivos de Seguridad de Red
- Controladores de Redes Definidas por Software (SDN)
- Interconexiones Ópticas
- Servicios
- Instalación e Integración
- Formación y Consultoría
- Soporte y Mantenimiento
- Servicios de Red Gestionados
- Productos
- Por Usuario Final
- TI y Telecomunicaciones
- Banca, Servicios Financieros y Seguros (BFSI)
- Gobierno y Defensa
- Medios de Comunicación y Entretenimiento
- Salud y Ciencias de la Vida
- Fabricación e Industria
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centros de Datos en el Borde/Micro
- Por Ancho de Banda
- Menor o Igual que 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de un contexto de demanda para Polonia en materia de centros de datos y conectividad, de modo que las entradas del modelo tuvieran un anclaje en el mundo real. Nos basamos en fuentes públicas y oficiales como la Oficina Central de Estadística de Polonia (GUS) para indicadores de TIC y empresariales, Eurostat para series temporales de la economía digital, el Índice de Economía y Sociedad Digital (DESI) de la UE para señales de adopción, y publicaciones de la UKE (regulador de telecomunicaciones de Polonia) para datos sobre banda ancha e infraestructura de red.
Para convertir esas señales en demanda de redes, revisamos estándares y referencias técnicas (incluidos materiales de IEEE e IETF) a fin de mantener realistas los supuestos de ancho de banda y velocidad de puerto. También utilizamos informes de empresas, presentaciones para inversores y prensa confiable para captar los tiempos de los proyectos y los ciclos de renovación. Cuando fue útil, se utilizaron suscripciones pagas para datos financieros de empresas, inteligencia de patentes y seguimiento de comercio a nivel de envío para verificar la presencia de proveedores y los patrones de flujo de equipos. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, ya que se utilizaron muchas otras referencias para la recopilación, aclaración y verificación de datos.
Entrevistas y encuestas primarias
Utilizamos entrevistas con expertos y encuestas con operadores de centros de datos, distribuidores de equipos de red, integradores, especialistas en infraestructura en la nube y líderes de tecnología empresarial en Polonia. Las respuestas ayudan a validar la capacidad, las actualizaciones de ancho de banda, los precios, el momento de adquisición y la demanda de servicios, al tiempo que cubren vacíos en las divulgaciones públicas. Las respuestas contradictorias se vuelven a verificar antes de aceptar los supuestos y los resultados finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que traduce la actividad de centros de datos de Polonia en demanda de redes, reconstruyendo el conjunto abordable de equipos y servicios vinculado a las expansiones de centros de datos y las actualizaciones en funcionamiento. El modelo se corroboró luego mediante aproximaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos de proveedores atribuibles a Polonia, verificaciones de canal sobre las divisiones típicas de lista de materiales, y cálculos muestreados de ASP por volumen para familias de dispositivos clave.
Las entradas se eligieron porque pueden verificarse y volver a verificarse con el tiempo. En la práctica, elementos como las nuevas incorporaciones de capacidad de centros de datos y los ciclos de actualización, la combinación de construcciones de colocation frente a hyperscale, las necesidades típicas de arquitectura de red (incluida la densidad leaf-spine), los requisitos de ancho de banda por carga de trabajo y el cambio en las velocidades de puerto se utilizaron como impulsores prácticos. Cuando surgieron brechas, se construyeron rangos a partir de la retroalimentación de las entrevistas y luego se estrecharon después de verificarlos con los flujos comerciales y los anuncios de proyectos públicamente visibles.
Las previsiones se elaboraron mediante análisis de escenarios, donde se varían las carteras de construcción, el ritmo de renovación y los supuestos de migración de velocidad, y luego se selecciona el caso más probable según lo que los encuestados primarios consideran realista para Polonia en los próximos años. Las líneas de tendencia se mantuvieron estables a menos que hubiera un desencadenante claro, como un cambio brusco en la actividad de puesta en marcha de centros de datos o un cambio significativo en la preferencia de los compradores por los servicios de redes administradas.
Validación de datos y ciclo de actualización
Los resultados se probaron mediante múltiples verificaciones para que las cifras finales no dependan de un único conjunto de datos. Comparamos los resultados con señales independientes como el momento de construcción de centros de datos, los patrones observados de comercio de equipos y verificaciones de realidad basadas en entrevistas sobre el gasto típico por tamaño de sitio. Cualquier salto inusual fue revisado antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para los supuestos clave, y se activan nuevos contactos cuando aparecen variaciones por producto o grupo de usuarios finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias si un evento material cambia las perspectivas. Antes de la entrega, se realiza una revisión final para asegurarse de que la información pública más reciente se refleje en las estimaciones.
Comparación del tamaño del mercado de redes de centros de datos de Polonia de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados pueden parecer muy dispares incluso cuando utilizan títulos de sonido similar, porque el alcance subyacente y el conjunto de demanda pueden establecerse de manera diferente. En este ámbito, las causas principales suelen ser si los servicios de redes en la nube se combinan con las redes de centros de datos, si los ingresos por servicios de colocation se cuentan como parte de las redes, y cómo cada fuente maneja el momento de los proyectos multianuales.
Los anuncios observados de construcción de centros de datos, las señales de conectividad y ancho de banda, y la validación por entrevistas sobre la migración de velocidad son las verificaciones que mantienen a Mordor Intelligence alineado con los productos dentro del centro de datos más los servicios de redes. Este enfoque evita incluir suscripciones más amplias de redes en la nube o ingresos por alquiler de colocation que quedan fuera de este mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 150,23 millones de USD (2025) | |
| Consultora Global A | 721,40 millones de USD (2024) | Esta cifra abarca los servicios de redes en la nube en todos los sectores, por lo que el gasto recurrente en servicios en la nube (aplicación de seguridad, WAN en la nube administrada, optimización del tráfico) se incluye más allá del equipo de redes de centros de datos y los servicios a nivel de sitio en Polonia. |
| Investigación del Sector B | 463,36 millones de USD (2025) | Esta estimación corresponde a los ingresos del mercado de colocation, que reflejan principalmente los servicios de espacio arrendado y energía. Puede sobreestimar las redes al incluir cargos por servicios de instalaciones que no son gasto dedicado a productos o servicios de red. |
La comparación muestra que la dispersión se debe principalmente a un problema de límite de alcance, no simplemente a un estilo matemático diferente. Al mantener el mercado vinculado a los productos de redes de centros de datos y los servicios asociados, y validarlo luego con la actividad de construcción y el comportamiento de renovación reportado por los compradores, el modelo sigue siendo más fácil de replicar e interpretar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de redes de centros de datos de Polonia?
El mercado de redes de centros de datos de Polonia está valorado en USD 169,6 millones en 2026 y se proyecta que alcance USD 310,7 millones en 2031.
¿Qué factores contribuyen más al crecimiento del mercado?
Las inversiones en nube hiperescalada, las actualizaciones de 400/800 GbE impulsadas por IA y la financiación de transición digital de la UE en conjunto añaden más del 8% a la CAGR pronosticada.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Los Servicios crecen a una CAGR del 15,05% hasta 2031, ya que las empresas externalizan la instalación, la integración y las operaciones de red gestionadas.
¿Qué categoría de ancho de banda muestra la tasa de crecimiento más alta?
Los enlaces de más de 100 GbE escalarán a una CAGR del 15,53%, impulsados por cargas de trabajo de IA que desbordan los despliegues heredados de 50-100 GbE.
¿Qué segmento vertical de usuario final es el más dinámico?
Salud y Ciencias de la Vida lidera con una CAGR del 14,01% gracias a la telemedicina, la genómica y el diagnóstico asistido por IA que requieren redes de baja latencia.
¿Por qué Varsovia es el principal centro de datos de Polonia?
Varsovia alberga 142 MW de capacidad operativa, disfruta de una latencia de menos de 1 ms hacia los principales puntos de intercambio de la UE y atrae a grandes proveedores de nube, incluida la construcción de USD 700 millones de Microsoft.
Última actualización de la página el:
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración a nivel mundial, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Centros de Datos Hyperscale de Polonia Sitios hiperescala en Polonia, divididos por tipo de instalación, componente y nivel.
- Mercado de Energía de Centros de Datos de Polonia Sistemas de energía en Polonia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Aceleradores para Centros de Datos Aceleradores en todas las regiones, divididos por tipo de procesador, aplicación y modelo de implementación.
- Mercado Global de Seguridad Física de Centros de Datos Seguridad física a nivel mundial, dividida por tipo de solución y tipo de servicio.
- Mercado de Energía de Centros de Datos de Indonesia Sistemas de energía en Indonesia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de racks de centros de datos de Polonia Demanda de racks en Polonia, que abarca el tamaño de rack, el tipo de rack y el nivel.
- Mercado de Procesadores para Centros de Datos de Indonesia Los procesadores en Indonesia, desglosados por tipo de procesador, aplicación y arquitectura.
- Mercado de GPU para Centros de Datos en Norteamérica GPUs en Norteamérica, divididas por tipo de implementación, tipo de GPU e interconexión.



