
Tamanho e Participação do Mercado de Robôs de Separação de Peças
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 51.78 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Robôs de Separação de Peças por Mordor Intelligence
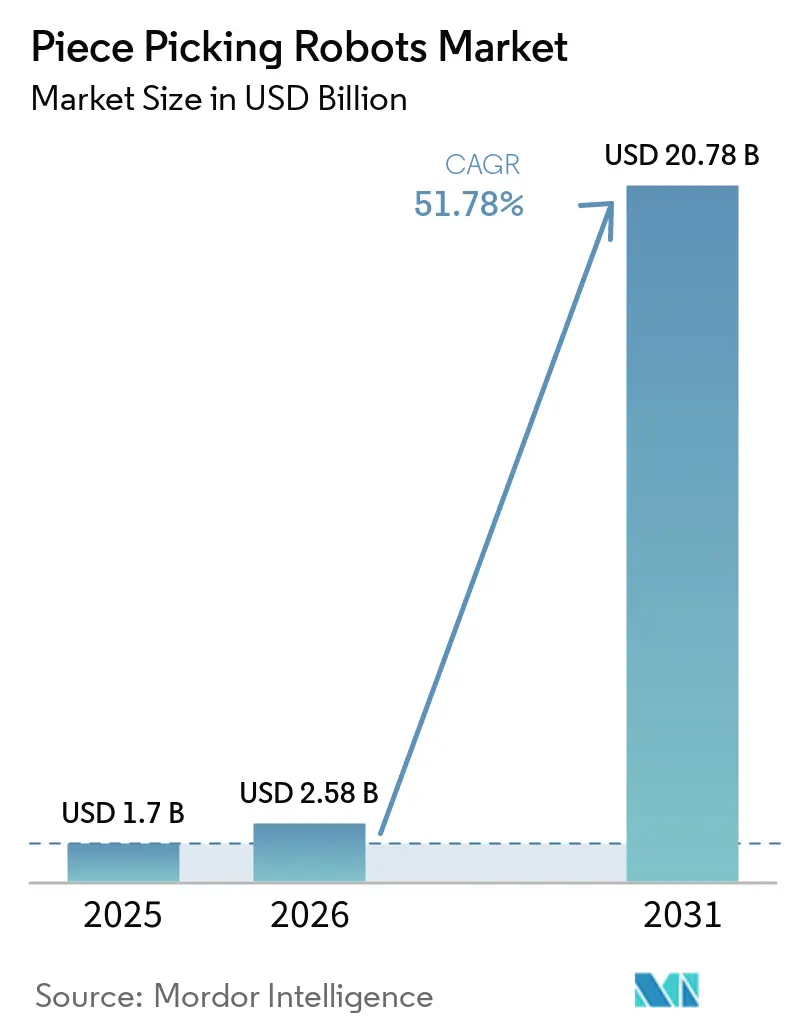
O tamanho do Mercado de Robôs de Separação de Peças foi avaliado em 1,7 bilhões de USD em 2025 e estima-se que cresça de 2,58 bilhões de USD em 2026 para atingir 20,78 bilhões de USD até 2031, a um CAGR de 51,78% durante o período de previsão (2026-2031).
A escalabilidade rápida surge da persistente escassez de mão de obra, do crescimento de encomendas no comércio eletrônico e dos avanços em inteligência artificial que elevam a precisão de separação robótica acima de 95%. O ritmo supera a automação tradicional de armazéns porque a separação manual ainda absorve até 60% dos custos de atendimento de pedidos, levando os operadores a automatizar os fluxos de trabalho mais intensivos em mão de obra. Os modelos de Robôs como Serviço (RaaS) reduzem o capital inicial, enquanto a precificação por assinatura alinha as despesas com os volumes sazonais. A América do Norte lidera a adoção, mas a Ásia-Pacífico registra o CAGR mais acentuado, à medida que o envelhecimento da força de trabalho e a inflação salarial intensificam a urgência da automação. O posicionamento competitivo depende agora menos do hardware e mais do software que aprimora o planejamento de preensão em tempo real, sustentando uma rápida transição para sistemas inteligentes e móveis que colaboram com segurança com as pessoas.
Principais Conclusões do Relatório
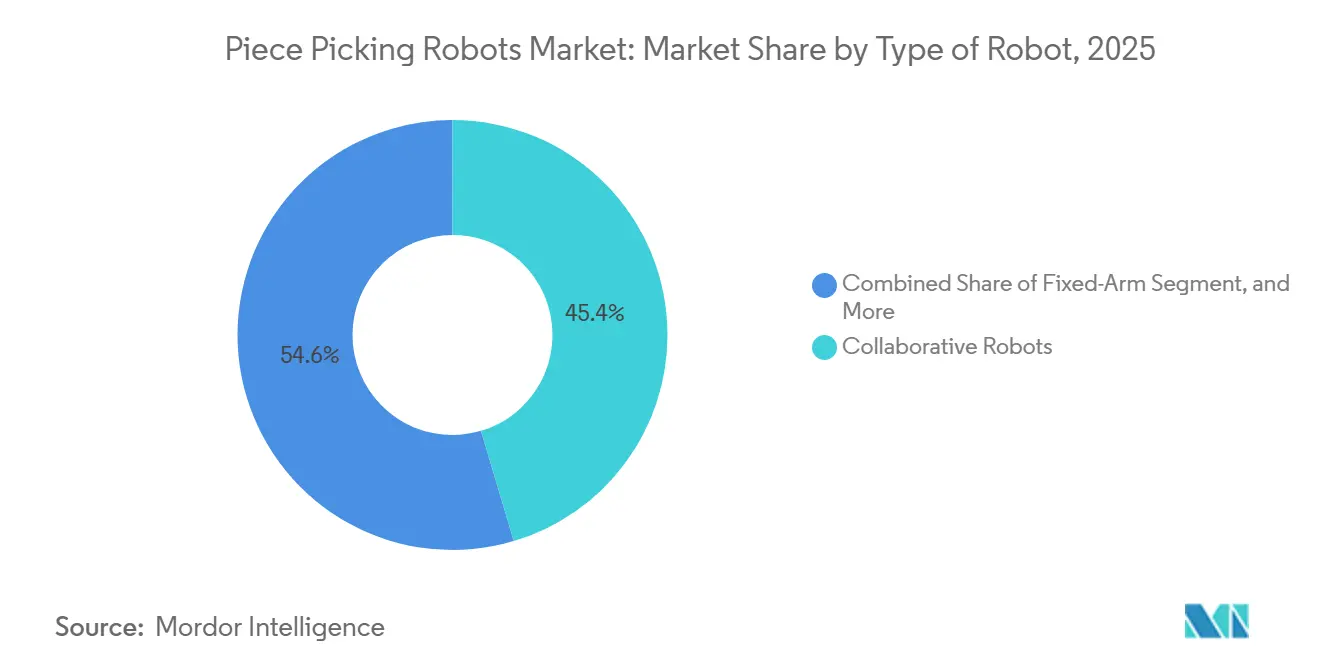
- Por tipo de robô, os sistemas colaborativos detinham 45,40% da participação de mercado de robôs de separação de peças em 2025, enquanto os AMRs móveis devem crescer a um CAGR de 52,2% até 2031.
- Por componente, o hardware representou 57,10% da receita de 2025; o software é o de crescimento mais rápido, com um CAGR de 53,3% até 2031.
- Por setor do usuário final, o comércio eletrônico e o varejo comandaram 53,20% das implantações em 2025; mercearia e FMCG estão se expandindo a um CAGR de 55,4% até 2031.
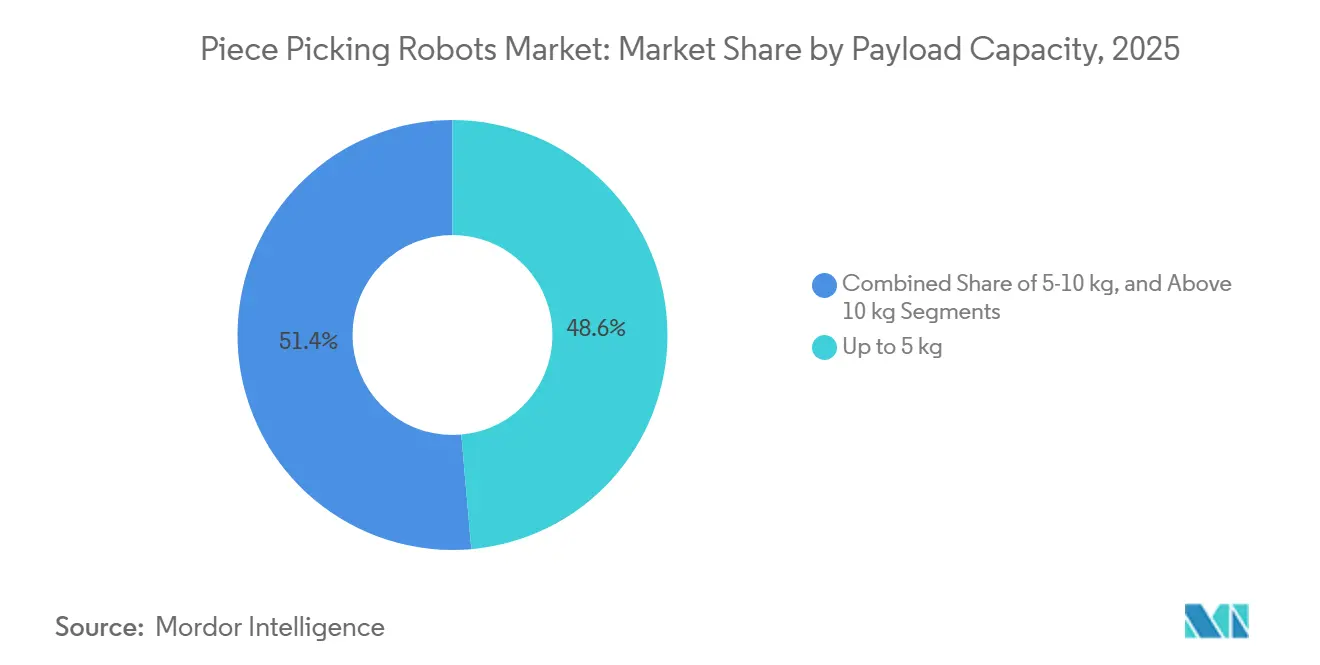
- Por carga útil, a classe de até 5 kg representou 48,60% do tamanho do mercado de robôs de separação de peças em 2025 e deve crescer a um CAGR de 52,9% até 2031.
- Por modelo de implantação, o RaaS já representa 60,30% das instalações de 2025 e está crescendo 52,6% ao ano.
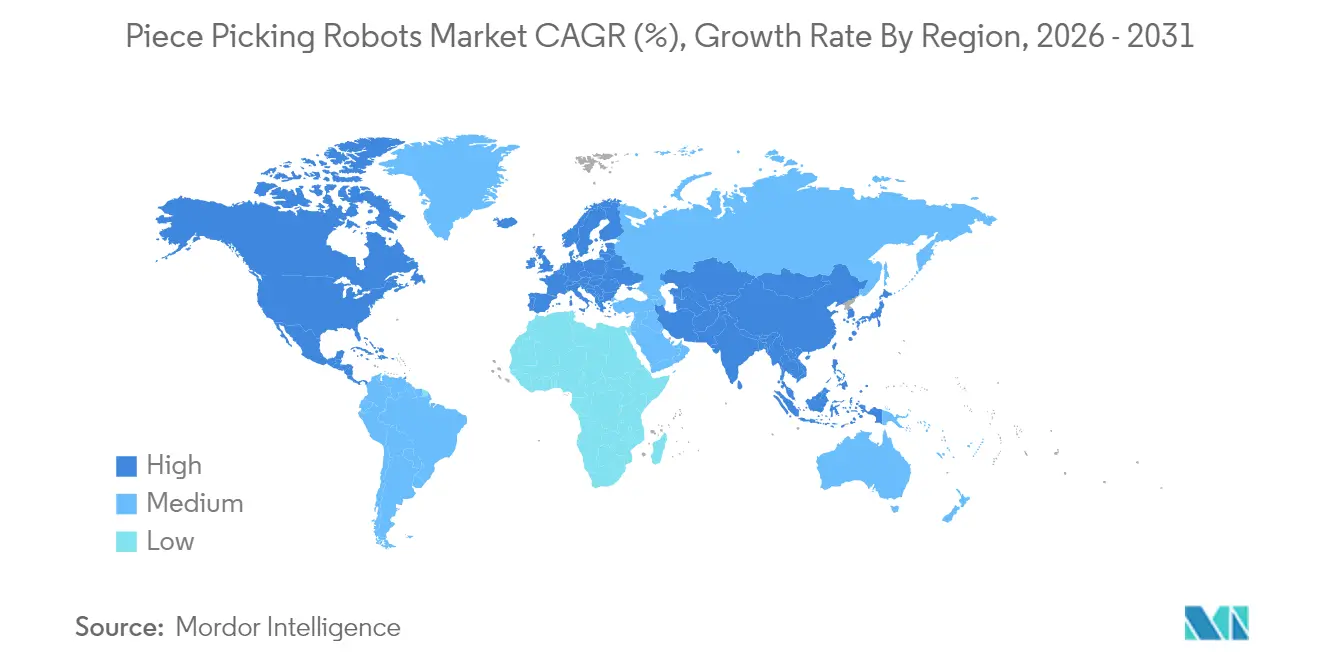
- Por geografia, a América do Norte capturou 36,70% da participação de receita em 2025; a Ásia-Pacífico avança a um CAGR de 54,9% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos volumes de pedidos de comércio eletrônico e proliferação de SKUs | +12.5% | Global, concentrado na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de mão de obra e inflação salarial em centros logísticos maduros | +15.2% | América do Norte e UE, com expansão para centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanços em IA de visão que permitem precisão de separação ≥ 95% | +8.7% | Global, adoção antecipada na América do Norte e no Norte da Europa | Médio prazo (2-4 anos) |
| Redução de custos em braços cobóticos (< USD 15.000) ampliando a adoção por PMEs | +6.8% | Global, com impacto na Ásia-Pacífico e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos volumes de pedidos de comércio eletrônico e proliferação de SKUs
As contagens de SKUs estão crescendo 40% a cada ano nos grandes centros de atendimento de pedidos, enquanto os tamanhos dos pedidos se fragmentam em parcelas menores. Os robôs de separação de peças dependem de algoritmos de aprendizado de máquina que agora lidam com milhões de itens únicos e atingem 1.200 separações por hora. As instalações de micro-atendimento e as garantias de entrega no mesmo dia intensificam a exigência por sistemas que identificam novos objetos em 0,3 segundos, impulsionando o mercado de robôs de separação de peças em direção a software rico em IA.
Escassez de mão de obra e inflação salarial em centros logísticos maduros
Mais de 55% dos operadores de armazéns citam a escassez de mão de obra como o principal gatilho para a automação. [1] O crescimento salarial na logística supera consistentemente a inflação geral, fortalecendo o argumento de investimento em robótica mesmo nos preços atuais. O Japão ilustra bem esse ponto, com programas governamentais que posicionam a robótica como infraestrutura essencial em meio a uma força de trabalho que envelhece rapidamente. Os robôs também reduzem a rotatividade ao eliminar tarefas repetitivas de levantamento e possibilitar uma colaboração mais segura entre humanos e robôs.
Avanços em IA de visão que permitem precisão de separação ≥ 95%
A percepção por aprendizado profundo agora se aproxima da precisão humana no reconhecimento de objetos, enquanto os sensores táteis adicionam inteligência de força de preensão. O robô Vulcan da Amazon reduziu as taxas de danos e aumentou o rendimento, destacando como a IA de borda permite a tomada de decisões em tempo real em velocidades de reação humana.
Redução de custos em braços cobóticos (< USD 15.000) ampliando a adoção por PMEs
Os braços colaborativos de nível básico agora custam abaixo de USD 15.000, uma queda acentuada em relação aos preços de 2020, que ultrapassavam USD 50.000. [2] Os modelos de RaaS reduzem ainda mais os obstáculos ao fluxo de caixa ao distribuir os custos entre os volumes de separação, permitindo que operações menores acessem capacidades de ponta sem capex inicial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações persistentes de garra para SKUs deformáveis | -4.2% | Global, desafiador em mercearia e FMCG | Médio prazo (2-4 anos) |
| Penalidades de KPI por alta taxa de falha na primeira separação em mercearia | -2.8% | Redes de mercearia da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limitações persistentes de garra para SKUs deformáveis
Os robôs ainda têm dificuldade com produtos macios e embalagens flexíveis. As taxas de sucesso caem para 75–80% em itens deformáveis, em comparação com 95% em peças rígidas, restringindo a adoção em mercearia e FMCG onde a destreza é mais importante.
Penalidades de KPI por alta taxa de falha na primeira separação em mercearia
O atendimento de mercearia tolera taxas de erro abaixo de 1%. As separações incorretas por robôs levam a substituições e custos de desperdício que podem superar o valor de um pedido, de modo que os operadores permanecem cautelosos até que as métricas de precisão melhorem para produtos perecíveis variáveis e estoques refrigerados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô:
AMRs Móveis Desbloqueiam Fluxos de Trabalho FlexíveisOs robôs autônomos móveis crescem a um CAGR de 52,2% e sustentam a agilidade de próxima geração, enquanto os braços colaborativos retiveram 45,40% da receita de 2025. Essa combinação mostra o mercado de robôs de separação de peças migrando de estações fixas para frotas que navegam por corredores dinâmicos de armazém sem infraestrutura pesada.
As plataformas móveis adaptam o roteamento com base no congestionamento em tempo real e eliminam gargalos de transporte, aumentando o tempo de atividade do sistema durante os períodos de pico. O Autopicker da Brightpick levanta itens diretamente de contêineres e os coloca em pedidos de saída, reduzindo os ciclos de deslocamento e diminuindo os tempos de expedição. As unidades de braço fixo permanecem vitais em farmacêuticos e eletrônicos, onde a precisão em nível de mícron supera a flexibilidade de layout, mas o crescimento é mais lento do que o do segmento móvel.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente:
O Software Emerge como o Principal DiferenciadorO hardware representou 57,10% dos gastos de 2025, mas o software cresce 53,3% ao ano e rapidamente se torna o motor de lucro. As pilhas orientadas por inteligência artificial refinam a lógica de planejamento de preensão em tempo real, reduzindo a latência do ciclo de separação e ampliando a cobertura de SKUs. O CarouselAI da AutoStore otimiza a seleção de sequências sem ajuste humano, demonstrando como o software supera a inovação mecânica na criação de valor.
As receitas de serviços escalam junto com o software, à medida que os integradores mantêm frotas por meio de diagnósticos em nuvem e manutenção preditiva. Com mais de um petabyte de dados de execução, a RightHand Robotics atualiza continuamente os algoritmos, ilustrando que os ciclos virtuosos de dados fidelizam os clientes por meio de ganhos de precisão compostos.
Por Setor do Usuário Final:
Crescimento da Mercearia Redefine os Perfis de DemandaO comércio eletrônico e o varejo omnicanal ainda entregam 53,20% das implantações, mas mercearia e FMCG mostram um CAGR de 55,4% à medida que os supermercados visam estações de separação dentro das lojas e lojas escuras dedicadas. O eOperator da AutoStore demonstra 800 linhas por hora mantendo precisão em nível farmacêutico, comprovando que os robôs podem lidar com estoques em temperatura controlada.
As instalações farmacêuticas prezam pela rastreabilidade total, incorporando leituras de código de barras em cada ciclo robótico. Os provedores de logística terceirizados estendem os robôs por carteiras de clientes, valorizando a flexibilidade para trocar SKUs diariamente sem reengenharia de garras ou pipelines de visão. Peças automotivas, vestuário e suprimentos industriais B2B permanecem casos de uso emergentes onde altas contagens de mix e fatores de forma variáveis se alinham com a IA em maturação.
Por Capacidade de Carga:
Até 5 kg Torna-se a NormaA faixa de até 5 kg detinha 48,60% da receita de 2025 e avança a um CAGR de 52,9%, englobando bens de consumo leves que dominam as separações no comércio eletrônico. Essa faixa otimiza as relações velocidade-peso, atingindo 1.200 separações por hora com consumo mínimo de energia.
Os sistemas de médio porte de 5-10 kg atendem a mercearia a granel, ferramentas elétricas e material de escritório, enquanto os robôs acima de 10 kg permanecem em linhas de peças pesadas e eletrodomésticos de nicho, onde as demandas de produtividade diferem. A concentração na faixa leve de alto volume cria efeitos de curva de aprendizado que mantêm os custos em trajetória descendente e aceleram o tamanho geral do mercado de robôs de separação de peças.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Implantação:
O RaaS Remodela a Alocação de CapitalO RaaS comanda 60,30% das unidades instaladas e cresce 52,6% ao ano, convertendo capex em opex previsível e transferindo o risco de obsolescência para os fornecedores. O segmento global de RaaS tem previsão de crescer de USD 1,33 bilhão em 2023 para USD 4,79 bilhões até 2031. O preço por separação alinha os desembolsos de caixa com a receita, uma estrutura particularmente atraente para armazéns pequenos e médios que enfrentam volumes de pedidos voláteis.
As grandes empresas ainda assinam contratos de compra direta quando os volumes e as capacidades de engenharia interna justificam a propriedade de ativos. Mesmo assim, os varejistas de alto nível adotam modelos híbridos, alugando unidades extras para picos de final de ano e depois reduzindo as frotas para níveis estáveis sem capital ocioso.
Análise Geográfica
Mercado de Robôs de Separação de Peças na América do Norte
A América do Norte capturou 36,70% do faturamento de 2025 ao combinar e-commerce maduro, infraestrutura logística imobiliária avançada e orçamentos sustentados de automação. As empresas industriais dos EUA agora destinam de 25% a 30% do investimento de capital à automação, em comparação com 15% a 20% antes da pandemia, reforçando a demanda por soluções de separação de peças. Incentivos fiscais ampliam ainda mais os retornos, e os pioneiros como a Staples relatam ganhos mensuráveis de produtividade com células de separação inteligente.
Mercado de Robôs de Separação de Peças na Ásia-Pacífico
A Ásia-Pacífico está se expandindo a um CAGR de 54,9% e pode superar a América do Norte antes de 2030. Iniciativas apoiadas pelo governo no Japão promovem a robótica como parte da política nacional de produtividade, enquanto os gastos com automação logística na China superaram CNY 1,167 trilhão (160,5 bilhões de USD) em 2023. O investimento estrangeiro direto de 230 bilhões de USD em 2023 impulsiona novos centros de distribuição que adotam diretamente arquiteturas de automação avançada.
Mercado de Robôs de Separação de Peças na EMEA e América do Sul
A Europa apresenta expansão constante impulsionada pela densidade de 415 robôs por 10.000 trabalhadores na Alemanha e por um ecossistema de capital de risco que captou EUR 2 bilhões (2,2 bilhões de USD) para robótica em 2023. A captação de EUR 41,5 milhões (44,7 milhões de USD) pela Nomagic para ampliar a separação por inteligência artificial evidencia o contínuo apetite por soluções disruptivas especializadas. A América do Sul e o Oriente Médio e África ainda estão em estágio inicial, mas o crescente investimento em logística e a adoção do e-commerce sinalizam uma futura inflexão à medida que as soluções comprovadas reduzam custo e complexidade.
Panorama regulatório
Os robôs de picking unitário se inserem em regimes de segurança de máquinas e em normas voluntárias de segurança robótica. Na Europa, a base está se tornando mais rigorosa por meio do Regulamento (UE) 2023/1230 (Regulamento de Máquinas da UE), que se aplica a partir de 20 de janeiro de 2027 e abrange explicitamente máquinas móveis autônomas, funções de IA relacionadas à segurança e considerações de cibersegurança. O regulamento eleva as expectativas de conformidade para máquinas de alto risco, incluindo avaliação de conformidade por terceiros quando há comportamento autoevolutivo por meio de aprendizado de máquina utilizado em funções de segurança. Como resultado, aumentam os requisitos de conformidade e documentação para células de picking habilitadas por IA e frotas de picking baseadas em AMR.
Na América do Norte, a conformidade em segurança se apoia em normas de consenso e em orientações de fiscalização no ambiente de trabalho. A norma ANSI/A3 R15.06-2025 atualiza a segurança de sistemas robóticos industriais e esclarece a avaliação de risco para aplicações colaborativas, que cada vez mais são enquadradas como aplicações colaborativas, e não apenas como atributos exclusivos de cobots. O Canadá se alinha por meio da CSA Z434-2026, incluindo abordagens atualizadas para proteção, avaliação de risco e cibersegurança. Em todas as regiões, integradores e usuários finais em armazéns e centros de fulfillment enfrentam expectativas mais altas de gestão de mudanças, já que atualizações de software que introduzem novos riscos podem desencadear obrigações de reavaliação sob as estruturas modernas de conformidade de máquinas.
Análise da cadeia de valor
A cadeia de valor começa no elo upstream com componentes de acionamento e movimento (servomotores, redutores, drives), sensoriamento e computação (visão 3D, câmeras, GPUs de borda, scanners de segurança) e ferramentas de extremidade de braço (garras a vácuo e de dedos) que definem a cobertura de SKUs, especialmente para itens deformáveis de mercearia e bens de consumo de giro rápido (FMCG). No elo intermediário, fabricantes de robôs (OEMs) e provedores de soluções empacotam braços fixos, robôs colaborativos e plataformas móveis em células ou frotas de picking. Fornecedores de software de IA fornecem percepção, planejamento de preensão e tratamento de exceções, o que cada vez mais diferencia as ofertas conforme os custos de hardware caem. Integradores de sistemas e provedores de soluções de armazém então combinam o picking com sistemas goods-to-person (ASRS/shuttles/armazenamento em cubos), esteiras e conectividade com WMS/WES, além da validação de segurança. Esta é uma etapa fundamental, já que o desempenho do picking em produção depende da apresentação de caixas específica do site, do mix de SKUs e das restrições de throughput.
No elo downstream, os compradores incluem centros de fulfillment de e-commerce e varejo, logística 3PL/parcel, micro-fulfillment de mercearia e verticais regulamentadas, como o setor farmacêutico, que exigem rastreabilidade. Os modelos comerciais vão além do capex e incluem Robots-as-a-Service, deslocando a captura de valor para software, serviços e suporte ao ciclo de vida, incluindo monitoramento remoto, manutenção e peças de reposição. A atividade de campo também reflete como as implementações funcionam como um sistema combinado: a Brightpick ampliou o uso do Autopicker em uma operação no Tennessee para uma base de 50 robôs a fim de aumentar as taxas de picking, enquanto implementações da Geek+ e movimentos de produto como o RoboShuttle V5 continuam a combinar armazenamento baseado em shuttles com estações de picking por braço robótico. Grandes redes também podem moldar os roteiros dos fornecedores por meio do aprendizado em volume e de dados operacionais, reforçando o papel dos dados da base instalada na melhoria do sucesso de picking por IA e na expansão da cobertura de SKUs.
Cenário Competitivo
Inovação e Integração Impulsionam o Sucesso Futuro
A intensidade competitiva é moderada. Nenhum fornecedor único ultrapassa uma participação global de dois dígitos, mas fossos técnicos se formam em torno de algoritmos de IA, garras específicas por domínio e experiência em integração. RightHand Robotics e Covariant aplicam grandes conjuntos de dados operacionais para refinar cérebros entregues na nuvem, enquanto AutoStore, Geek+ e OTTO Motors agrupam ASRS, AMRs e braços de separação de peças em plataformas completas.
Os investimentos estratégicos marcam o caminho para a escala. A participação da Rockwell Automation em março de 2025 na RightHand Robotics visa integrar a separação de melhor categoria ao ecossistema de controles da Rockwell, expandindo os mercados endereçáveis e acelerando o tempo de integração. Os inovadores de médio porte se concentram em espaços em branco de nicho. A Nexera Robotics captou USD 4,5 milhões para aprimorar garras complacentes para itens irregulares de mercearia, atacando um ponto de dor que os incumbentes ainda não dominaram.
A integração vertical está se acelerando. Gigantes de serviços logísticos como a DHL comprometem dezenas de milhões em armazéns automatizados de ciências da vida equipados com frotas da Geek+, consolidando know-how proprietário que fortalece a retenção de clientes. Simultaneamente, as empresas com foco em software fazem parceria com fabricantes de hardware OEM para garantir cobertura de garantia e manutenção de ponta a ponta, uma tática que tranquiliza clientes avessos ao risco e comprime os ciclos de seleção de fornecedores.
Líderes do Setor de Robôs de Separação de Peças
-
RightHand Robotics
-
Berkshire Grey
-
Covariant
-
Plus One Robotics
-
Ocado Group (Soluções em Robótica)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs de Separação de Peças Empresas cobertas neste relatório
- RightHand Robotics Inc.
- Berkshire Grey Inc.
- Covariant
- Plus One Robotics Inc.
- Universal Robots A/S (Teradyne Inc.)
- Locus Robotics Corp.
- Ocado Group plc
- KNAPP AG
- Dematic Group (KION AG)
- Swisslog Holding AG
- GreyOrange Pte Ltd
- Mujin Inc.
- XYZ Robotics Inc.
- Nomagic Inc.
- Osaro Inc.
- Nimble Robotics Inc.
- Lyro Robotics Pty Ltd
- Robomotive BV
- Hand Plus Robotics Pte Ltd
- SSI SCHAEFER Group
- Daifuku Co. Ltd.
Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde os operadores conseguem eliminar deslocamentos manuais e picks repetitivos, ao mesmo tempo em que continuam gerenciando a variabilidade de SKUs, particularmente em sites de fulfillment já existentes que buscam retrofits em vez de reconstruções completas. Nesse contexto de mercado, o RaaS já representa 60,30% das instalações de 2025, o que cria espaço para fornecedores que agrupam robôs, atualizações de software e manutenção em contratos de pagamento por pick ou de assinatura alinhados à demanda de temporada de pico. Implementações corporativas e implantações de plataforma mostram a direção do movimento: a Zalando anunciou a implantação de até 50 robôs Nomagic com IA em sua rede europeia de fulfillment para picking em nível de item e manuseio de shoebox (março de 2026), e a Maersk implantou um centro de fulfillment robótico goods-to-person em Singapura usando sistemas Hai Robotics e AMRs (abril de 2026). Ambos os exemplos apontam para a demanda por soluções ponta a ponta que integram armazenamento, mobilidade e picking.
O picking definido por software também amplia o conjunto de SKUs endereçável ao reduzir a dependência de treinamento por item e ao melhorar o tratamento de exceções, o que é especialmente relevante em mercearia e FMCG, onde itens deformáveis e KPIs rígidos de first-pick têm restringido a automação. Os ciclos contínuos de progresso tecnológico e aprendizado operacional criam espaço para fornecedores que conseguem demonstrar integração rápida de novos itens, oferecer validação robusta de segurança para aplicações colaborativas e coordenar a orquestração com WES/WMS em frotas heterogêneas. Com a Europa avançando para um ambiente de conformidade duplo para segurança de máquinas e obrigações de IA, fornecedores capazes de transformar em produto artefatos de conformidade, incluindo avaliação de risco, registro, cibersegurança e governança de atualizações, têm um diferencial prático para implantações multinacionais, particularmente à medida que o picking unitário móvel baseado em AMR se expande além de pilotos para frotas de maior porte.
Desenvolvimentos industriais recentes em Mercado de Robôs de Separação de Peças
- Fevereiro de 2026: a Berkshire Grey lançou o Scoop, um descarregador robótico de trailers, para automatizar o descarregamento em ambientes de doca de alta variabilidade. Ao abordar um dos fluxos de trabalho de entrada mais intensivos em mão de obra e mais sensíveis à segurança, o lançamento amplia o alcance da automação além das estações de picking e apoia a automação do fluxo de materiais ponta a ponta para grandes operadores de parcel e armazéns.
- Novembro de 2025: a RightHand Robotics lançou o RightPick One, um sistema de picking unitário mais compacto e de menor custo. Esse movimento de produto tem como alvo a adoção em sites com espaço limitado e oferece um ponto de partida mais simples para operações que desejam células padronizadas antes de escalar para frotas maiores ou maior complexidade de SKUs.
- Outubro de 2024: a Berkshire Grey lançou o V3 Put Wall para consolidação automatizada de pedidos. Isso apoia fluxos de trabalho de triagem e embalagem de maior throughput e complementa o picking robótico ao reduzir os toques manuais downstream na etapa final de consolidação.
Mercado de Robôs de Separação de Peças Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por robôs projetados para identificar, apreender e posicionar itens individuais em operações de armazém e distribuição, tipicamente utilizando orientação por visão e preensão no extremo do braço. Dimensionamos o mercado no momento em que um sistema é vendido ou um contrato de serviço é iniciado.
Exclusões de escopo: Excluímos deste mercado os robôs de paletização em nível de caixas, os robôs de colheita agrícola e os sistemas de micro separação e posicionamento em escala laboratorial.
Visão Geral da Segmentação
-
Por Tipo de Robô
- Colaborativo
- Braço Fixo
- AMR Móvel de Separação de Peças
- Outros
-
Por Componente
- Hardware
- Software
- Serviços
-
Por Setor do Usuário Final
- Centros de Atendimento de Comércio Eletrônico / Varejo
- Farmacêutico e Saúde
- Mercearia e FMCG
- Logística 3PL / de Encomendas
- Outros
-
Por Capacidade de Carga
- Até 5 kg
- 5-10 kg
- Acima de 10 kg
-
Por Modelo de Implantação
- Compra de Capital (CapEx)
- Robótica como Serviço (RaaS)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia
- China
- Japão
- Coreia do Sul
- Índia
- Singapura
- Restante da Ásia
-
Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer o enquadramento do mercado antes de iniciarmos a modelagem dos números. Baseamo-nos em fontes públicas e sem acesso restrito, como publicações da Federação Internacional de Robótica, séries de comércio e manufatura do Censo dos EUA, estatísticas industriais do Eurostat, tabelas de importação e exportação do UN Comtrade para códigos HS relacionados à robótica, e resultados de busca de patentes do Escritório de Patentes e Marcas dos EUA para temas de visão e preensão.
Além disso, analisamos registros de empresas, apresentações para investidores, catálogos de produtos e cobertura especializada em automação logística para compreender as configurações típicas de sistemas e como a precificação é estruturada. Quando necessário, também utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para verificar os sinais de demanda. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar o que está sendo efetivamente adquirido para separação de peças e o que é contabilizado como uma linha de automação separada. Conversamos com integradores de robôs, equipes de automação de armazéns, fornecedores de componentes (visão, garras, controladores) e usuários finais em operações de varejo, atendimento de comércio eletrônico e 3PL para validar o ritmo de adoção, as estruturas típicas de negociação (venda de capital versus serviço) e os níveis práticos de utilização entre regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 50% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Players menores: 14% | Gerentes: 58% | Américas: 20% |
Dimensionamento e Previsão do Mercado
Nosso modelo principal utiliza uma visão de pool de demanda, em que o crescimento do volume de processamento de armazéns e a penetração da automação são traduzidos em capacidade de separação implantável e, em seguida, convertidos em receitas anuais com base em preços médios ponderados de sistemas. Para manter a consistência, os totais são corroborados com aproximações seletivas de baixo para cima, como amostragem de receita de integradores, adições à base instalada inferidas a partir de anúncios públicos e uma verificação utilizando o preço médio de venda amostrado multiplicado pelas remessas unitárias estimadas.
Os insumos relevantes neste mercado incluem o crescimento de pedidos no comércio eletrônico e a complexidade de SKUs, a disponibilidade de mão de obra e a pressão salarial em armazéns, a participação de instalações que operam fluxos de trabalho de mercadorias para pessoa ou habilitados por AMR, a média de separações por hora alcançada pelos robôs em produção e as taxas típicas de adesão a atualizações de visão e garras. Onde surgem lacunas nas verificações de baixo para cima (por exemplo, receitas de empresas privadas ou precificação agrupada), preenchemo-las com intervalos acordados durante as entrevistas e, em seguida, os refinamos utilizando as realidades de implantação em nível regional. Para as previsões, utilizamos análise de cenários apoiada por uma camada de suavização exponencial nos principais impulsionadores de demanda e, em seguida, alinhamos a curva final com o que operadores e integradores esperam em termos de cronograma de implantação e atrasos de aceleração.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como tendências de remessas de robôs industriais, comentários sobre CapEx em armazéns e indicadores de adoção de automação, e então revisados para identificar discrepâncias evidentes por geografia e comportamento de uso final. Se um segmento apresentar um salto ou queda incomum, as premissas são reabertas e os especialistas são novamente consultados para confirmar se o movimento foi impulsionado por precificação, cronograma de contratos ou um projeto pontual. Antes da aprovação final, outro analista revisa a lógica, os insumos e os cálculos para que quaisquer pontos frágeis sejam identificados precocemente.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram as expectativas de demanda ou precificação. Antes da entrega, realizamos uma nova revisão das principais premissas para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do Mercado de Robôs de Separação de Peças da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para robôs de separação de peças podem parecer muito distintos, mesmo quando descrevem casos de uso semelhantes em armazéns. As diferenças geralmente decorrem do que cada publicador contabiliza como uma venda de robô de separação de peças, qual momento de reconhecimento de receita é utilizado e com que rapidez se assume que a adoção se expande pelas instalações.
Os paletizadores em nível de caixas são uma das maiores fontes de confusão, e esse equipamento está fora do escopo da Mordor Intelligence para este mercado, o que pode elevar alguns totais externos mesmo que a economia unitária pareça realista. Outras diferenças decorrem de se as estimativas contabilizam apenas o hardware do robô versus a inclusão de visão, garras, software e integração como parte do valor do sistema, e se a precificação é modelada como uma venda única versus o início de um contrato de serviço, o que desloca a receita entre os anos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,70 bilhões de USD (2025) | |
| Consultoria Global A | 1,15 bilhões de USD (2025) | Frequentemente restrita a remessas de hardware de braço robótico e a uma definição mais estreita de separação de peças, com inclusão limitada de visão, garras e valor de integração que os compradores tipicamente pagam como parte das células implantadas. |
| Associação Setorial B | 2,35 bilhões de USD (2025) | Pode ampliar o escopo para automaço de armazéns adjacente, como manuseio de caixas e paletização, e pode aplicar preços médios de venda agressivos sem separar implantações de sistemas completos de atualizações parciais. |
A tabela mostra que a dispersão é explicada principalmente pelo escopo e pelo momento de captura de receita, e não por uma discordância sobre a rapidez com que os robôs estão sendo adotados. Ao manter a unidade de análise vinculada a sistemas de separação em nível de peças implantados e verificando as premissas de precificação e adoção com operadores reais, chegamos a um valor de mercado rastreável a insumos claros e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de robôs de separação de peças e as perspectivas de crescimento?
O mercado registrou uma receita de USD 2,58 bilhões em 2026 e está a caminho de atingir USD 20,78 bilhões até 2031, registrando um CAGR de 51,78%.
Qual segmento lidera a participação do mercado de robôs de separação de peças atualmente?
Os robôs colaborativos detinham 45,40% de participação de receita em 2025, beneficiando-se da colaboração segura entre humanos e robôs em fluxos de trabalho mistos.
Por que a Ásia-Pacífico está crescendo mais rapidamente do que outras regiões?
Envelhecimento da força de trabalho, aumento de salários e alta penetração do comércio eletrônico impulsionam a Ásia-Pacífico a um CAGR de 54,9%, o mais alto entre todas as regiões.
Como a Robótica como Serviço está mudando as estratégias de aquisição?
O RaaS converte a automação de capex em opex, já respondendo por 60,30% das implantações de 2025 e permitindo que as empresas ampliem frotas durante os picos de demanda sem comprar hardware diretamente.
Qual obstáculo técnico mais restringe a automação de mercearia?
As garras atuais ainda têm dificuldades com itens deformáveis, mantendo as taxas de sucesso em torno de 75-80% e limitando a adoção onde os varejistas exigem precisão de quase 100% na primeira separação.