
Tamanho e Participação do Mercado de Robôs Pessoais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 39.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 77.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs Pessoais por Mordor Intelligence
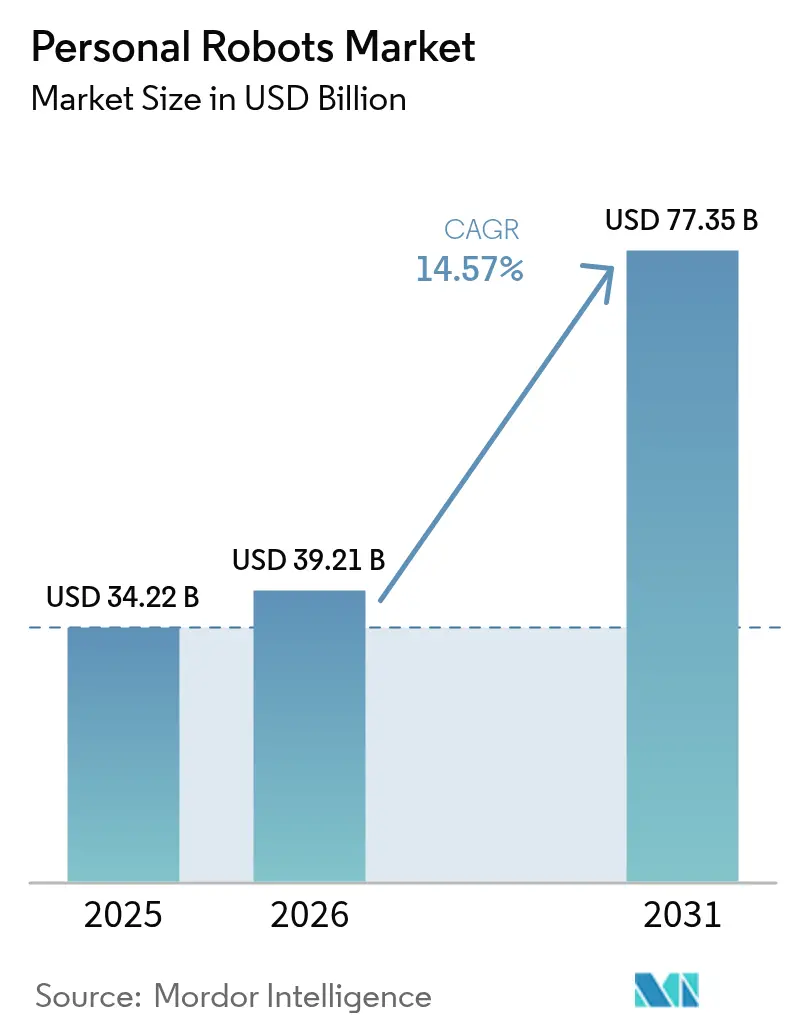
O tamanho do mercado de robôs pessoais foi avaliado em USD 34,22 bilhões em 2025 e estima-se que cresça de USD 39,21 bilhões em 2026 para atingir USD 77,35 bilhões até 2031, a um CAGR de 14,57% durante o período de previsão (2026-2031). O crescimento é impulsionado por três forças convergentes: IA acessível em dispositivo, sociedades envelhecidas que necessitam de assistência para cuidados e software de navegação que permite que os robôs se movam com segurança em residências repletas de objetos. Os aspiradores de pó continuam sendo o principal motor de receita, demonstrando que os consumidores confiam em dispositivos autônomos e estão dispostos a deixá-los circularem livremente. Os fabricantes asiáticos dominam o fornecimento de componentes, conferindo à região vantagens de custo que aceleram a adoção global. Enquanto isso, softwares baseados em nuvem e complementos de assinatura começaram a remodelar os modelos de receita, convertendo vendas únicas de hardware em fluxos de renda recorrente.
Principais Conclusões do Relatório
- Por aplicação, o trabalho doméstico ainda representou 57,35% da participação do mercado de robôs pessoais em 2025, mas a assistência a idosos e pessoas com deficiência tem previsão de registrar o CAGR mais rápido, de 23,2%, até 2031.
- Por mobilidade, os designs móveis com rodas detinham 66,20% da participação de receita em 2025; os sistemas bípedes humanoides estão preparados para o crescimento mais rápido, com CAGR de 28,4% até 2031.
- Por componente, o hardware representou 81,30% do tamanho do mercado de robôs pessoais em 2025, enquanto os serviços e assinaturas estão se expandindo a um CAGR de 21,6%.
- Por interface de controle, as unidades controladas por aplicativo lideraram com 43,40% de participação em 2025, mas os robôs totalmente autônomos estão acelerando a um CAGR de 26,9%.
- Por geografia, a Ásia-Pacífico garantiu 34,60% da participação de receita em 2025; o Oriente Médio é a região de crescimento mais rápido, com CAGR de 19,1% até 2031.
- Ecovacs, Roborock e iRobot juntas capturaram quase um terço das remessas de 2024, embora a receita da iRobot no 4º trimestre de 2024 tenha caído 45%, sinalizando uma intensificação da pressão de preços.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Boom na adoção de aspiradores robóticos domésticos | 3.2% | Global, com maior penetração na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Maior disponibilidade de processadores de IA de baixo custo | 2.8% | Fabricação central na APAC, com expansão para mercados globais | Médio prazo (2-4 anos) |
| Integração com ecossistemas de casa inteligente | 2.1% | América do Norte e UE liderando, expandindo para centros urbanos da APAC | Médio prazo (2-4 anos) |
| Iniciativas de envelhecimento no lar nos países da OCDE | 3.5% | Países da OCDE, com ganhos iniciais no Japão, Alemanha e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Programas piloto hospitalares para entrega em quartos | 1.4% | Sistemas de saúde da América do Norte e da UE | Médio prazo (2-4 anos) |
| Plataformas de código aberto baseadas em ROS reduzindo barreiras de entrada | 1.8% | Global, com concentração em polos tecnológicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom na Adoção de Aspiradores Robóticos Domésticos
Os aspiradores robóticos normalizaram a própria ideia de permitir que um dispositivo autônomo circule em espaços privados, reduzindo as barreiras psicológicas e técnicas para auxiliares mais complexos. Os fornecedores chineses escalaram a produção e reduziram os preços, empurrando a iRobot para uma queda de receita de 45% no 4º trimestre de 2024, enquanto a Ecovacs registrou RMB 16,54 bilhões em vendas[1]Dyson, "Aspirador robótico Dyson 360 Vis Nav," dyson.com e a Roborock, RMB 11,95 bilhões no mesmo ano. Os players premium mantiveram as margens ao destacar o desempenho; o modelo 360 Vis Nav da Dyson é comercializado com sucção seis vezes superior à dos concorrentes a um preço de USD 799,99, comprovando que nichos de alta especificação podem coexistir com a adoção em massa.
Maior Disponibilidade de Processadores de IA de Baixo Custo
Chips especializados da Qualcomm e da NVIDIA estão reduzindo pela metade os custos dos componentes principais, diminuindo o custo de materiais de um humanoide de USD 35.000 em 2025 para até USD 13.000 até 2030-35.[2]Instituto Bank of America, "Transformação: Robôs Humanoides 101," institute.bankofamerica.com A nova economia permite que startups como a Figure AI antecipem projetos-piloto domésticos em dois anos, enquanto a UBTech da China prepara a produção em massa de unidades Walker S2 para o final de 2025.
Integração com Ecossistemas de Casa Inteligente
Os robôs agora funcionam como nós móveis em uma residência com múltiplos dispositivos. O marco de um milhão de robôs da Amazon e a participação de USD 180 milhões da Samsung Electronics na Rainbow Robotics demonstram que as grandes empresas de tecnologia estão correndo para integrar os robôs aos frameworks de IoT existentes. O K20 Plus Pro da SwitchBot pode se converter de aspirador em purificador de ar ou carrinho de entrega usando complementos modulares,[3]SwitchBot, "Robô Modular K20 Plus Pro," switch-bot.com evidenciando uma mudança das especificações de hardware para o desempenho integrado do ecossistema.
Iniciativas de Envelhecimento no Lar nos Países da OCDE
Os governos enfrentam uma redução no número de cuidadores e contas médicas crescentes. O METI e o AMED do Japão financiam implantações-piloto, enquanto pesquisas indicam que as quedas hospitalares por si só custam USD 50 bilhões por ano — uma despesa que a robótica preventiva pode reduzir de forma significativa. Estudos de campo em casas de repouso australianas confirmam que os funcionários aceitam os robôs uma vez que os treinamentos e as mudanças no fluxo de trabalho estejam implementados.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Preocupações com privacidade de dados relacionadas ao mapeamento doméstico | -2.3% | Ambientes regulatórios da UE e da América do Norte | Curto prazo (≤ 2 anos) |
| Alto custo de substituição de baterias e sensores | -1.8% | Global, com maior impacto em mercados sensíveis a preços | Médio prazo (2-4 anos) |
| Fragmentação dos padrões de segurança globais | -1.5% | Global, com variações de conformidade regional | Longo prazo (≥ 4 anos) |
| Precisão limitada de SLAM em apartamentos asiáticos repletos de objetos | -0.9% | Centros urbanos da APAC, particularmente mercados de habitação densa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados Relacionadas ao Mapeamento Doméstico
Regimes rigorosos como o GDPR exigem consentimento explícito para os mapas e dados comportamentais coletados pelos robôs. Uma pesquisa da YouGov de janeiro de 2025 revelou que a privacidade foi classificada como a principal barreira para 48% dos americanos que consideram adquirir um robô doméstico, logo à frente das preocupações com confiabilidade, em 49%. As empresas agora investem pesadamente em processamento no dispositivo, localização de dados e compartilhamento controlado pelo usuário para satisfazer os reguladores.
Alto Custo de Substituição de Baterias e Sensores
Os itens consumíveis podem equivaler a 20-40% do custo de vida útil de uma unidade. As baterias de íon de lítio custam entre USD 200 e USD 800, e os sensores LiDAR, entre USD 1.000 e USD 3.000, forçando os proprietários a realizarem reformas custosas na meia-vida do produto. A manutenção anual normalmente acrescenta 5-12% do preço de compra, levando os fornecedores a adotar designs modulares e manutenção preditiva para suavizar o impacto do preço — mas essas medidas elevam o gasto inicial em P&D.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
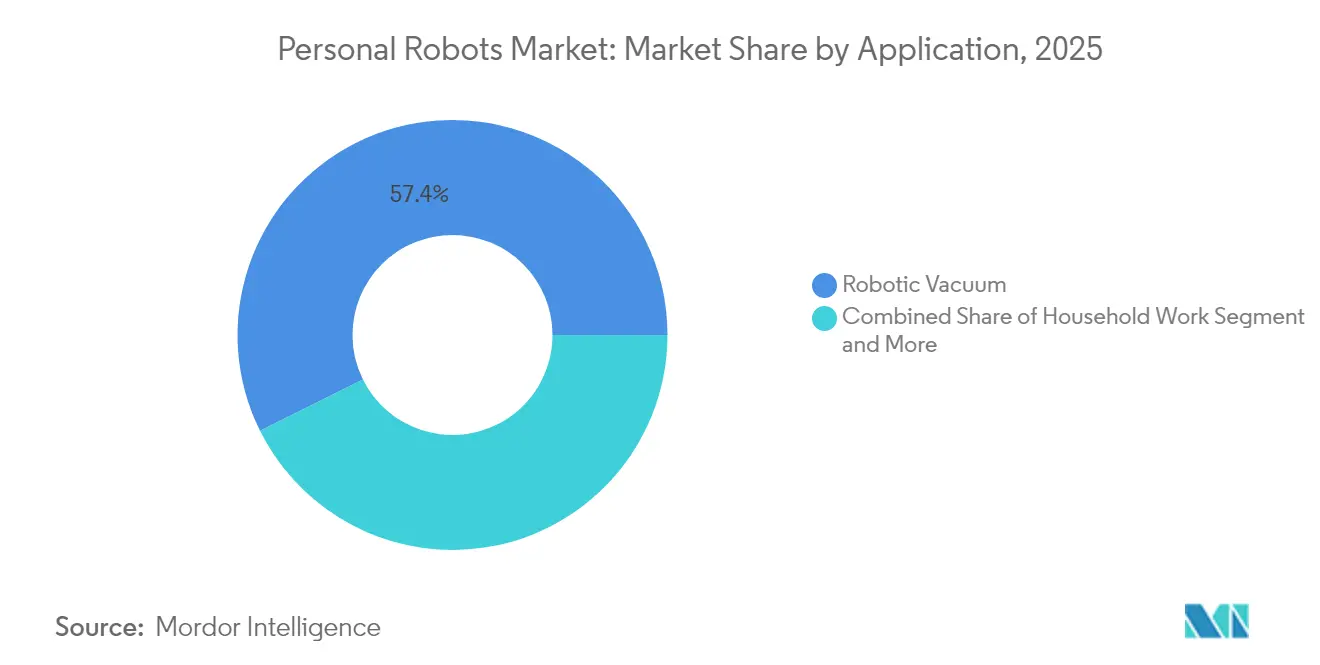
A Dominância da Limpeza Cede Espaço à Inovação em CuidadosOs robôs de trabalho doméstico geraram a maior fatia de 57,35% no mercado de robôs pessoais em 2025. Os aspiradores robóticos oferecem claras economias de tempo e resultados previsíveis, sustentando a confiança do usuário e uma alta intenção de recompra. Robôs de entretenimento como o Romi da Mixi, premiado na CES, ampliaram a visibilidade da categoria. Enquanto isso, a assistência a idosos e pessoas com deficiência está crescendo mais rapidamente, a um CAGR de 23,2%, à medida que os hospitais testam a entrega em quartos e as famílias buscam suporte confiável para higiene, medicação e alertas de queda.
A mudança de receita ilustra uma categoria em maturação que passa da conveniência para a necessidade. À medida que as tarefas unitárias se diversificam, o software de assinatura para mapeamento, atualizações de IA e diagnósticos expande ainda mais o tamanho do mercado de robôs pessoais para os provedores de serviços.


Por Mobilidade:
Sistemas com Rodas Fazem a Ponte para um Futuro BípedeEm 2025, os designs móveis com rodas capturaram 66,20% do valor total graças ao consumo eficiente de energia e às peças acessíveis. Os modelos estacionários continuam sendo um nicho, focados em segurança ou telepresença local.
As formas humanoides bípedes são a grande história de crescimento, avançando a um CAGR de 28,4% até 2031. A avaliação de USD 2,6 bilhões da Figure AI e a rodada semente de USD 105 milhões da Genesis AI destacam a crença dos investidores de que as máquinas bípedes navegarão em espaços construídos para humanos com modificações mínimas, elevando em última instância a participação do mercado de robôs pessoais para os sistemas bípedes à medida que o controle de equilíbrio e o raciocínio de IA amadurecem.
Por Componente:
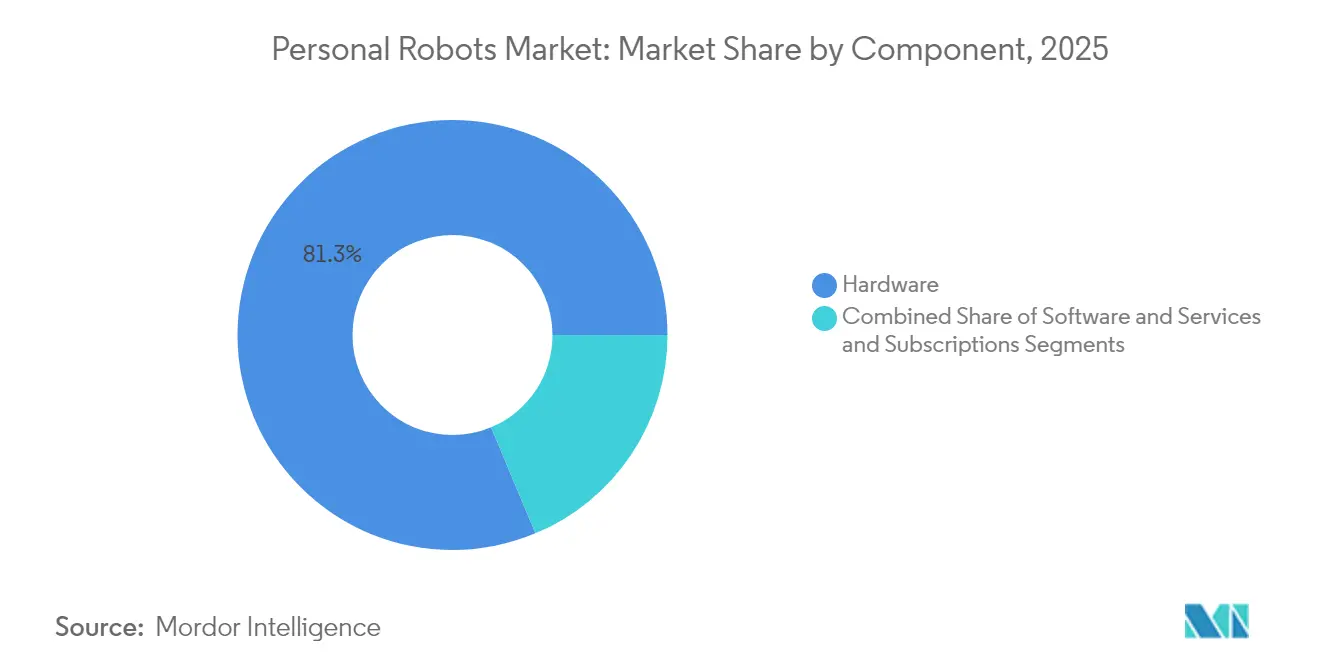
A Base de Hardware Viabiliza a Inovação em SoftwareO hardware ainda representou 81,30% dos gastos de 2025, refletindo a intensidade de capital de motores, sensores e estruturas. A queda nos preços dos sensores e os chips de IA expandiram os casos de uso endereçáveis, mas os requisitos de segurança, design e táteis mantêm os custos de materiais elevados.
Serviços e assinaturas — mapeamento, firmware, IA em nuvem, diagnósticos remotos — estão crescendo a um CAGR de 21,6%. Os pacotes recorrentes prolongam a vida útil do produto, criam marcas mais fidelizadas e expandem incrementalmente o tamanho do mercado de robôs pessoais sem grandes novos investimentos em hardware.
Por Interface de Controle:
A Autonomia Avança Apesar da Dominância dos AplicativosO controle centrado em aplicativos liderou com 43,40% em 2025, aproveitando os padrões familiares de experiência do usuário em smartphones. As interfaces de voz cresceram rapidamente quando a Alexa e o Google Assistant habilitaram a integração de habilidades plug-and-play.
A plena autonomia agora registra o CAGR mais rápido, de 26,9%. A percepção multimodal e os grandes modelos de linguagem permitem que os robôs interpretem solicitações informais, um pré-requisito para o cuidado de idosos, onde os usuários podem carecer de fluência técnica. A aliança da Toyota com a Boston Dynamics da Hyundai para aplicar IA generativa mostra que os fabricantes estão convergindo para a operação sem intervenção manual.
Análise Geográfica
Mercado de Robôs Pessoais da APAC
A Ásia-Pacífico deteve 34,60% da receita de 2025, impulsionada pela escala de componentes da China e pelos projetos-piloto de cuidados com idosos do Japão. O mercado de robôs humanoides da China atingiu 2,9 bilhões de USD em 2024 e está projetado para ultrapassar 46 bilhões de USD até 2031, com um CAGR de 48,6%, eclipsando as taxas de crescimento globais. Subsídios governamentais, cadeias de suprimentos maduras e o conforto cultural com a robótica sustentam a liderança. A infraestrutura 5G da Coreia do Sul apoia aplicações com uso intensivo de visão computacional, enquanto a classe média urbana da Índia apresenta potencial de volume de longo prazo assim que os preços caírem.
Mercado de Robôs Pessoais da América do Norte
A América do Norte permanece influente em pesquisa de inteligência artificial, financiamento de capital de risco e segmentos premium. Os Estados Unidos registraram 0,56 bilhão de USD em vendas de robôs humanoides em 2024, e a região detém 47,5% da receita global de humanoides atualmente. Os níveis de interesse são saudáveis — 38% dos americanos gostam da ideia de um robô doméstico —, mas 32% ainda limitam seu orçamento a menos de 500 USD, evidenciando desafios de elasticidade que os fornecedores devem enfrentar por meio de pacotes de funcionalidades ou planos de financiamento.
Mercado de Robôs Pessoais do Oriente Médio
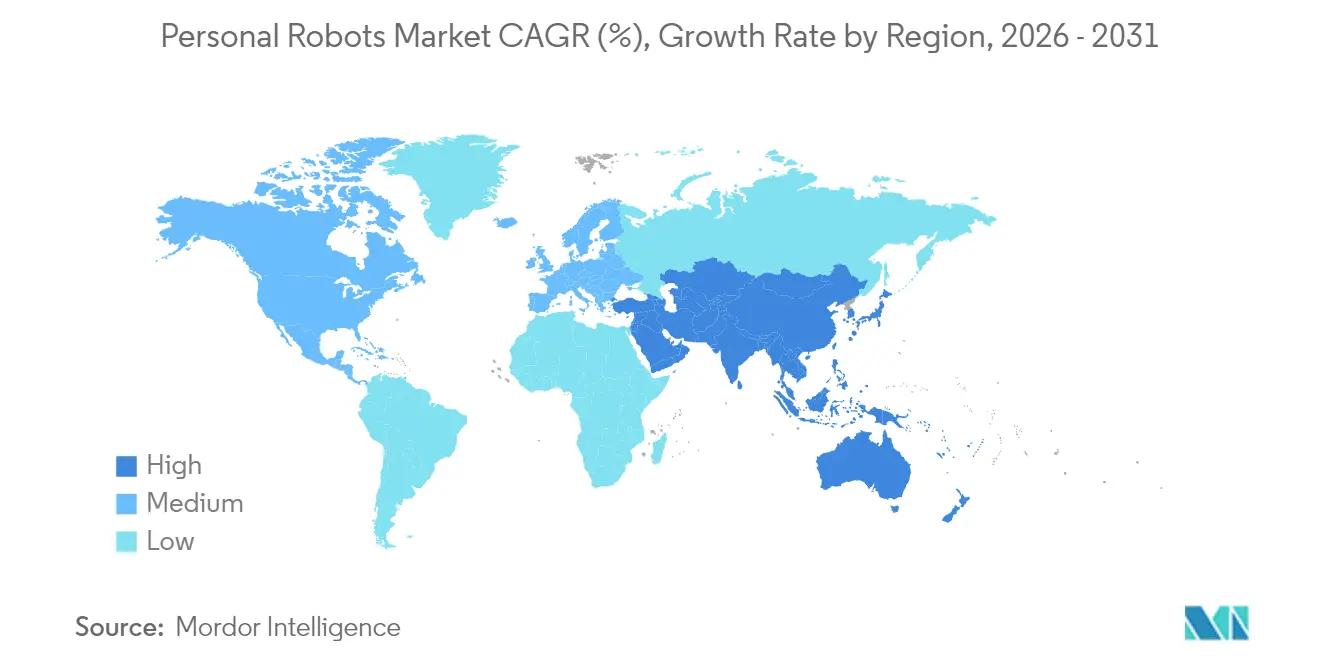
O Oriente Médio é a região de crescimento mais rápido, com um CAGR de 19,1% até 2031. Programas de diversificação financiados pelo petróleo, expansão do varejo para 386,9 bilhões de USD até 2028 e populações jovens e orientadas à tecnologia sustentam a demanda. Os Emirados Árabes Unidos e a Arábia Saudita criaram zonas de teste para robótica, enquanto o ecossistema de startups de Israel fornece talentos em inteligência artificial. Os gastos de 20 bilhões de USD da Turquia em robótica doméstica em 2024 confirmam o apetite nas economias fora do Golfo, reforçando o papel da região como um alvo inicial para ofertas premium e ricas em serviços.

Panorama regulatório
Os robôs pessoais enfrentam uma dupla carga de conformidade que combina normas de segurança de produtos com a governança emergente de IA, com destaque especial na UE e nos Estados Unidos. Na Europa, o Regulamento das Máquinas (UE) 2023/1230 torna-se obrigatório a partir de 20 de janeiro de 2027, e aborda explicitamente as funções de segurança habilitadas por IA e a segurança cibernética para máquinas colocadas no mercado. Isso afeta a forma como os fornecedores projetam o controle relacionado à segurança, os caminhos de atualização de software e a segurança desde a concepção para robôs domésticos conectados.
A padronização também está se intensificando em torno do desempenho de uso doméstico e da interação homem-robô. A norma EN IEC 62849:2026 (publicada em 16 de janeiro de 2026) adiciona métodos de avaliação de desempenho para robôs de uso doméstico e similar, apoiando uma comparação mais consistente e requisitos de aquisição. Nos Estados Unidos, a Consumer Product Safety Commission (CPSC) aumentou a atenção sobre riscos ao consumidor relacionados à robótica, incluindo uma recomendação da equipe técnica em abril de 2025 ao comitê ASTM F15.22 para desenvolver requisitos de segurança para brinquedos robóticos, apontando para expectativas mais elevadas em relação a robôs com capacidades de interação física em ambientes de consumo.
Análise da cadeia de valor
A cadeia de valor dos robôs pessoais vai de fornecedores de componentes (sensores, motores, atuadores, baterias e chips de computação/IA) até a integração de subsistemas (pilhas de navegação, eletrônica de controle e software de segurança), seguida pela montagem por fabricantes OEM e canais de distribuição, como comércio eletrônico, varejo de eletrônicos e venda direta ao consumidor. A receita pós-venda está cada vez mais ligada a serviços e assinaturas, incluindo atualizações de mapeamento, diagnósticos e desbloqueio de funcionalidades. A Ásia-Pacífico permanece central para o custo e a disponibilidade, pois uma grande parte dos principais componentes é produzida e integrada na região, reforçando a observação do relatório de que os fabricantes asiáticos dominam o fornecimento de componentes e influenciam os preços globais.
À medida que os robôs se expandem de aparelhos de limpeza de tarefa única para plataformas móveis e humanoides mais capazes, a escalabilidade depende de estrangulamentos em componentes especializados e dos parceiros de fabricação capazes de eliminá-los. As atividades upstream estão saturadas de fornecedores de componentes e tecnologia, enquanto os fabricantes OEM de produtos finais são em menor número. Elementos mecânicos críticos, como redutores de precisão e caixas de engrenagens, frequentemente funcionam como nós limitantes para robôs com maior grau de liberdade (DOF). Para passar de prototipagem para produção em maior volume, o fornecimento tende cada vez mais a se deslocar para bases de fornecimento multirregionais e certificadas pela ISO, e para fabricantes contratados capazes de lidar com montagem eletromecânica e sistemas de qualidade, enquanto a diferenciação dos OEMs se concentra em software, autonomia e integrações de ecossistema que podem ser monetizadas como serviços recorrentes.
Cenário Competitivo
A estrutura do mercado é moderadamente fragmentada: os cinco principais fornecedores controlam pouco menos de 50% das remessas. A acentuada queda de receita de 45% da iRobot no 4º trimestre de 2024 revelou quão rapidamente a participação pode mudar quando rivais de menor custo igualam os conjuntos de funcionalidades. A Ecovacs e a Roborock alavancaram cadeias de fornecimento em escala de RMB para aumentar as vendas de 2024 para RMB 16,54 bilhões e RMB 11,95 bilhões, respectivamente. A Samsung Electronics garantiu uma posição de USD 180 milhões na Rainbow Robotics, um indicador de que as gigantes de eletrônicos de consumo preferem a aquisição ao P&D do zero.
A estratégia se divide em três vertentes. Primeira, desempenho premium, ilustrado pelo 360 Vis Nav da Dyson, que utiliza sucção seis vezes superior à dos concorrentes. Segunda, integração de ecossistema, exemplificada pelo Astro da Amazon, integrado à segurança Ring e à voz Alexa. Terceira, liderança em custo, dominada por empresas chinesas que iteram em ritmo acelerado.
Espaços em branco emergentes são visíveis em logística e saúde. A GXO Logistics firmou um contrato de vários anos com a Agility Robotics para bípedes de armazém, o primeiro lançamento comercial significativo. O software é a nova fronteira: a avaliação da Figure AI está ancorada em seu modelo de IA Helix, não em atuadores, enquanto a Apptronik se associa ao Google DeepMind para integrar o raciocínio do Gemini em seus robôs Apollo.
Líderes do Setor de Robôs Pessoais
Sony Corporation
Honda Motor Company, Ltd.
Ecovacs Robotics Inc.
iRobot Corporation
Samsung Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs Pessoais
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Samsung Electronics Co., Ltd.
- Dyson Technology Limited
- Honda Motor Co., Ltd.
- Sony Group Corporation
- Amazon.com, Inc. (Astro)
- Neato Robotics Inc. (Vorwerk)
- UBTECH Robotics Corp.
- Temi USA Inc.
- Segway Inc. (Ninebot)
- FandP Robotics AG
- Gecko Systems International Corp.

Oportunidades de mercado e perspectivas futuras
As camadas recorrentes de software, serviços e assinaturas criam um espaço claro de oportunidade para fornecedores que historicamente dependiam de vendas únicas de hardware, particularmente no trabalho doméstico, onde os aspiradores robóticos já servem como um ponto de entrada confiável. Os dados do relatório indicam que os serviços e assinaturas crescem mais rapidamente do que o hardware dentro da categoria. Ao mesmo tempo, as preocupações dos consumidores em relação à privacidade e ao mapeamento residencial apoiam uma segunda oportunidade: vender robôs que reduzem a dependência da nuvem por meio de IA no dispositivo, opções de localização de dados e compartilhamento controlado pelo usuário, mantendo ainda navegação premium e integração com casas inteligentes.
Uma segunda oportunidade é expandir-se além de dispositivos puramente utilitários para a companhia e a interação centrada no ser humano, apoiada por movimentos visíveis de produtos de players estabelecidos. A ECOVACS lançou o LilMilo em maio de 2026 como um robô de companhia com IA emocional, mostrando que as principais marcas de robôs domésticos estão testando categorias além da limpeza. Paralelamente, normas formais de avaliação e segurança para robôs domésticos, como a EN IEC 62849:2026, oferecem um caminho mais claro para os fornecedores comercializarem desempenho e segurança diferenciados, o que pode melhorar o acesso à distribuição em mercados maduros, onde a conformidade e a confiança moldam as decisões de compra.
Recent Industry Developments in Mercado de Robôs Pessoais
- Julho de 2026: a iRobot apresentou o Roomba Electro Plus junto com uma nova geração de robôs Roomba, expandindo sua linha de cuidados com pisos e conjunto de funcionalidades. Essa renovação visa a pressão competitiva de rivais de menor custo, atualizando a plataforma e oferecendo aos consumidores caminhos de upgrade mais claros dentro da marca.
- Janeiro de 2026: a norma EN IEC 62849:2026 foi publicada, estabelecendo métodos atualizados de avaliação de desempenho para robôs usados em ambientes domésticos. Ela apoia uma comparação mais consistente e critérios de aquisição em mercados maduros.
- Novembro de 2024: a Honda anunciou a comercialização de seu cortador de grama robótico autônomo sob a marca Honda ProZision. A comercialização de robótica doméstica para uso externo adiciona um caminho adjacente para a adoção de robôs pessoais e pressiona os fornecedores a estender as capacidades de navegação e segurança além dos ambientes internos.


Mercado de Robôs Pessoais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de robôs pessoais abrange robôs comprados ou utilizados principalmente por indivíduos para tarefas cotidianas, aprendizagem, entretenimento, assistência à mobilidade e ajuda doméstica básica. O valor do mercado é medido como receitas provenientes de hardware, software integrado e componentes de robôs relacionados vendidos para casos de uso pessoal.
Exclusões de escopo: excluímos robôs industriais usados em fábricas e robôs construídos estritamente para instalações comerciais e fluxos de trabalho institucionais.
Visão geral da segmentação
- Por Aplicação
- Trabalho Doméstico
- Entretenimento e Companheiro Social
- Assistência a Idosos e Pessoas com Deficiência
- Segurança e Vigilância Doméstica
- Educação e Pesquisa
- Por Mobilidade
- Estacionário
- Móvel com Rodas
- Humanoide Bípede
- Por Componente
- Hardware
- Software
- Serviços e Assinaturas
- Por Interface de Controle
- Controlado por Aplicativo
- Controlado por Voz
- Controlado por Gesto / Visão
- Totalmente Autônomo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do panorama de demanda e do contexto tecnológico, pois os robôs pessoais abrangem múltiplos formatos e faixas de preço. Consultamos principalmente fontes públicas, como divulgações da International Federation of Robotics (IFR), séries comerciais do U.S. Bureau of Labor Statistics e do U.S. Census, indicadores comerciais e domiciliares do Eurostat, dados demográficos e domiciliares da OCDE, e publicações de patentes dos principais escritórios de patentes.
Para converter esse contexto em dados de entrada do modelo, também analisamos materiais públicos, como relatórios anuais de empresas, apresentações a investidores, manuais de produtos e avisos regulatórios relacionados à segurança de sistemas sem fio e baterias, além de coberturas jornalísticas confiáveis sobre lançamentos e marcos de envio. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, buscas de patentes e rastreamento de importação e exportação em nível de envio para verificar volumes e preços. Essas fontes são ilustrativas, e usamos referências adicionais para verificações cruzadas, esclarecimentos e validação.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar sob pressão o que as descobertas documentais implicam no comportamento real de compra e na movimentação de canais, especialmente para aspiradores robóticos, robôs de companhia e dispositivos assistivos. Conversamos com uma combinação de líderes do lado dos OEMs, fornecedores de componentes, distribuidores e varejistas, e parceiros de serviços para confirmar escalas de preços, mudanças de mix e barreiras à adoção entre regiões. Triangulamos as entradas entre APAC, EMEA e Américas, para que uma única geografia não conduzisse acidentalmente o modelo global.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 20% | APAC: 46% |
| Nível médio: 40% | Líderes funcionais/de unidade: 34% | EMEA: 34% |
| Players menores: 21% | Gerentes: 46% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a penetração domiciliar e os ciclos de substituição são mapeados em relação a uma base endereçável de dispositivos, sendo depois convertidos em demanda anual de unidades antes de derivar o valor. Para manter esse processo fundamentado, os totais foram corroborados com verificações bottom-up seletivas, como amostragem das faixas de preço dos principais produtos, verificações de canais sobre a intensidade promocional e consolidações parciais de fornecedores para componentes-chave.
As principais entradas do modelo incluem a base instalada e o momento de substituição para robôs de limpeza, tendências de preço médio de venda (ASP) por principais categorias de robôs, a participação de modelos conectados e controlados por aplicativo, a evolução do custo de baterias e sensores que influencia os pontos de preço de entrada, e indicadores domiciliares e de envelhecimento populacional em nível regional que afetam a demanda assistiva. A previsão baseia-se em análise de cenários apoiada por opiniões de especialistas, em que a adoção acelera ou se modera com base na acessibilidade, em upgrades de funcionalidades (navegação e IA no dispositivo) e no ritmo de novos lançamentos. Quando os dados de unidades eram escassos para categorias menores, preenchemos as lacunas vinculando a demanda a curvas de adoção de eletrônicos de consumo comparáveis, e depois revalidamos o preço e o mix implícitos com o feedback das entrevistas.
Validação de Dados e Ciclo de Atualização
A validação é conduzida por meio de múltiplas verificações, de modo que os números finais não dependam de uma única suposição. Comparamos os resultados com sinais independentes, como fluxos comerciais, divulgações de receita de empresas e a relação esperada entre unidades, ASP e níveis de adoção regional, investigando as variações antes da aprovação final.
Se uma anomalia for encontrada, revisitamos as entradas, e especialistas relevantes são recontatados para confirmar se ela reflete uma mudança real de mercado ou um artefato de modelagem. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças abruptas de preços, grandes recolhimentos de produtos ou choques de demanda. Antes da entrega, uma revisão final por analistas é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Robôs Pessoais da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para robôs pessoais costumam variar porque o limite do produto não é consistente, e algumas fontes misturam o uso pessoal com receitas mais amplas de robótica de serviço. As diferenças também surgem da rapidez assumida na queda de preços, do ano usado como referência e de se as previsões são construídas a partir de sinais de adoção de unidades ou de conjuntos de gastos mais amplos.
A tabela de referência mostra um valor de 2026 mais elevado do que os números de 2024 de outras fontes, e no modelo da Mordor Intelligence o escopo está centrado em atividades pessoais, como trabalho doméstico, educação e entretenimento, com robôs de limpeza usados como principal motor de receita. Isso evita misturar casos de uso comercial mais amplos ou listas de dispositivos mais restritas na definição de robôs pessoais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 39,21 bilhões de USD (2026) | |
| Periódico Comercial A | 11,16 bilhões de USD (2024) | Utiliza um ano-base anterior e um enquadramento por tipo e usuário final que pode subestimar categorias de escalonamento rápido quando o mix muda rapidamente, e a progressão de preços ano a ano não está claramente vinculada aos ciclos de substituição. |
| Consultoria Global A | 8,75 bilhões de USD (2024) | São apresentados rótulos de categoria mais amplos, mas a inclusão de classes de robôs adjacentes e a divisão entre uso residencial e comercial não é totalmente transparente, o que pode alterar o que é contabilizado como robôs pessoais e mudar o total. |
Em conjunto, a dispersão é explicada principalmente pela seleção do ano e pelo que é contabilizado como robô pessoal versus uma categoria adjacente de robô de serviço. Ao vincular o modelo ao comportamento de adoção e substituição, e depois verificar o ASP e o mix implícitos com feedback real dos canais, o dimensionamento permanece rastreável a variáveis claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de robôs pessoais?
É avaliado em USD 39,21 bilhões em 2026 e projetado para atingir USD 77,35 bilhões até 2031.
Qual aplicação domina os gastos atualmente?
Os robôs de trabalho doméstico, principalmente os aspiradores robóticos, representaram 57,35% da receita de 2025.
Qual tipo de mobilidade está crescendo mais rapidamente?
Os robôs humanoides bípedes lideram o crescimento com um CAGR de 28,4% até 2031, à medida que o controle de equilíbrio e o raciocínio de IA amadurecem.
Por que a Ásia-Pacífico está à frente na adoção?
A região combina escala de fabricação, apoio governamental e aceitação cultural, conferindo-lhe uma liderança de receita de 34,60% em 2025.
O que restringe uma adoção mais rápida na América do Norte e na Europa?
As preocupações dos consumidores com privacidade relacionadas ao mapeamento doméstico e ao tratamento de dados impõem custos regulatórios e de design que retardam o lançamento.
Como os fornecedores estão mudando seus modelos de receita?
As empresas agora empacotam mapeamento em nuvem, atualizações de IA e manutenção preditiva como assinaturas, impulsionando fluxos de renda recorrente ao lado das vendas de hardware.
Página atualizada pela última vez em:



