
Tamanho e Participação do Mercado de Farmacovigilância
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farmacovigilância por Mordor Intelligence
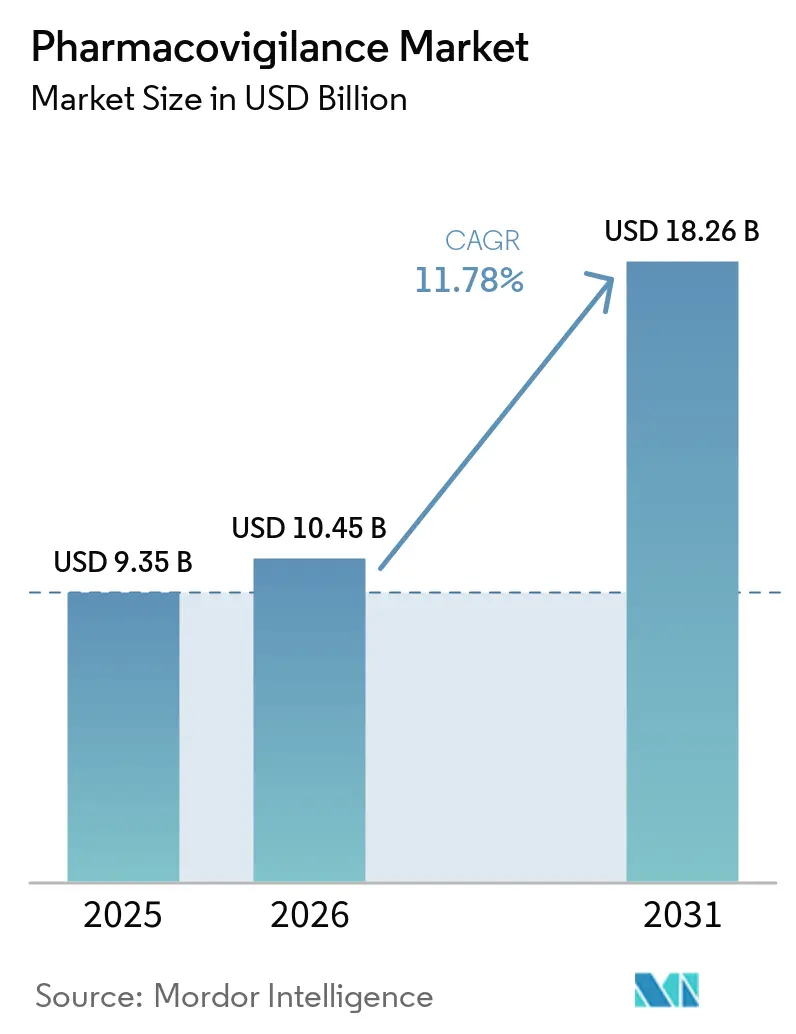
O tamanho do mercado de farmacovigilância foi avaliado em USD 9,35 bilhões em 2025 e estima-se que cresça de USD 10,45 bilhões em 2026 para atingir USD 18,26 bilhões até 2031, a um CAGR de 11,78% durante o período de previsão (2026-2031). A expansão dos pipelines de medicamentos, regras mais rígidas de vigilância pós-comercialização e a rápida adoção de inteligência artificial (IA) nos fluxos de trabalho de monitoramento de segurança sustentam esse impulso.[1]As empresas farmacêuticas estão redirecionando recursos para a gestão proativa de segurança à medida que biológicos, terapias gênicas e outras modalidades complexas entram em uso comercial. As organizações de pesquisa contratada (CROs) equipadas com plataformas de IA baseadas em nuvem oferecem conformidade com custo-eficiência, acelerando a mudança para terceirização. As obrigações de vigilância pós-comercialização ampliam os volumes de dados, tornando a mineração de registros eletrônicos de saúde (RES) o método de notificação de crescimento mais rápido. A América do Norte mantém a liderança devido à ciência regulatória madura, mas as iniciativas de harmonização na Ásia-Pacífico (APAC) impulsionam o crescimento de dois dígitos dessa região.[2]
Principais Conclusões do Relatório
- Por prestador de serviços, a terceirização contratual liderou com 54,88% de participação na receita em 2025; o segmento está se expandindo a um CAGR de 13,48% até 2031.
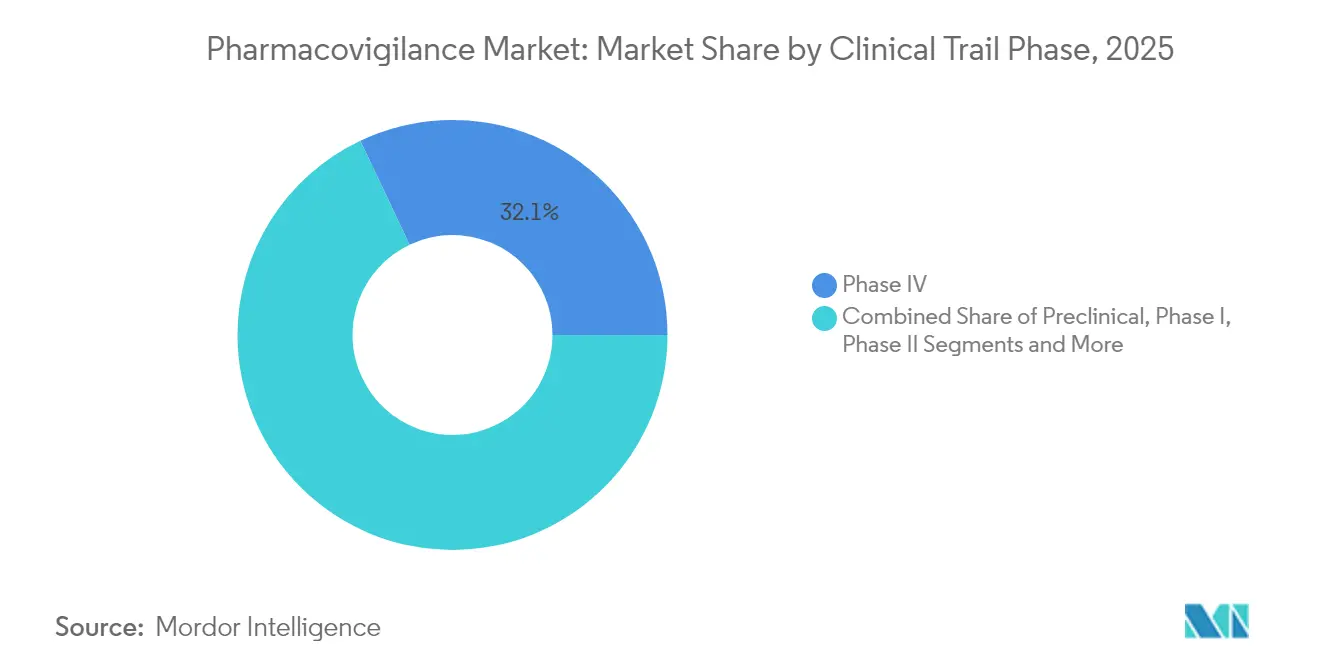
- Por fase de ensaio clínico, os estudos de pós-comercialização da Fase IV detinham 32,05% da participação do mercado de farmacovigilância em 2025, enquanto as atividades pré-clínicas registram o maior CAGR de 12,88% até 2031.
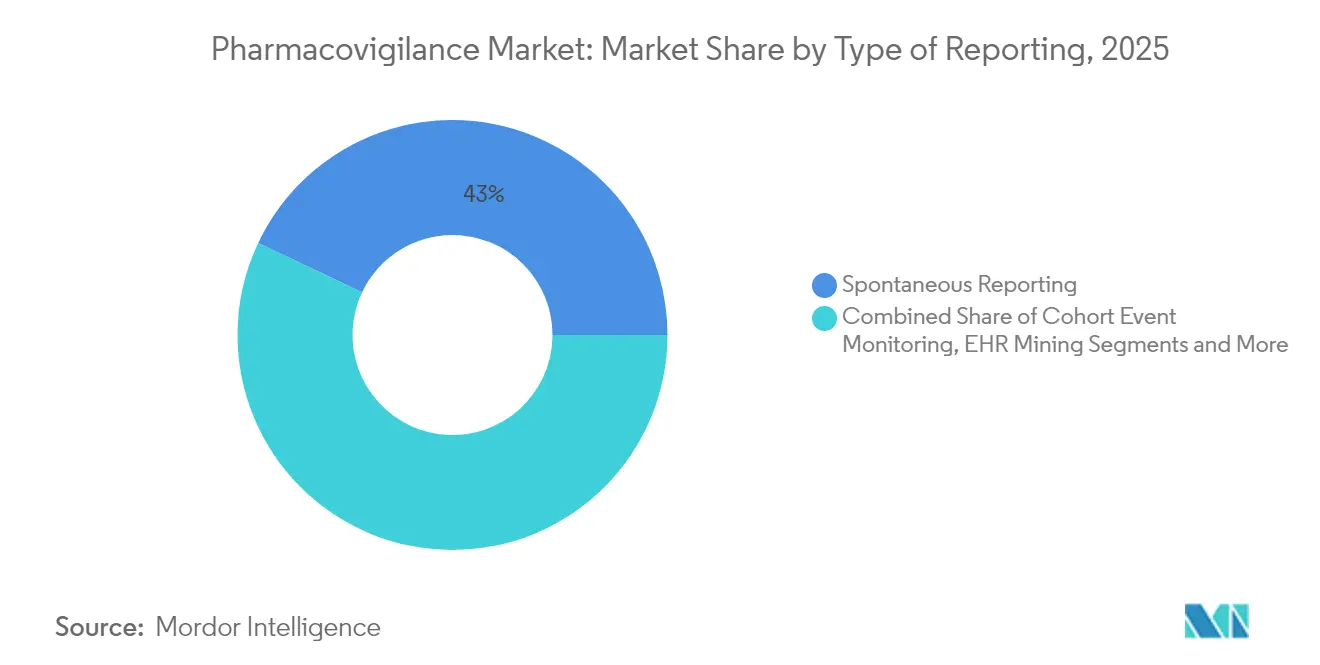
- Por tipo de notificação, a notificação espontânea comandava 42,96% da participação do tamanho do mercado de farmacovigilância em 2025; a mineração de RES está projetada para crescer a um CAGR de 14,12% entre 2026-2031.
- Por usuário final, as empresas farmacêuticas responderam por 58,91% da participação do tamanho do mercado de farmacovigilância em 2025 e os hospitais estão avançando a um CAGR de 14,18% até 2031.
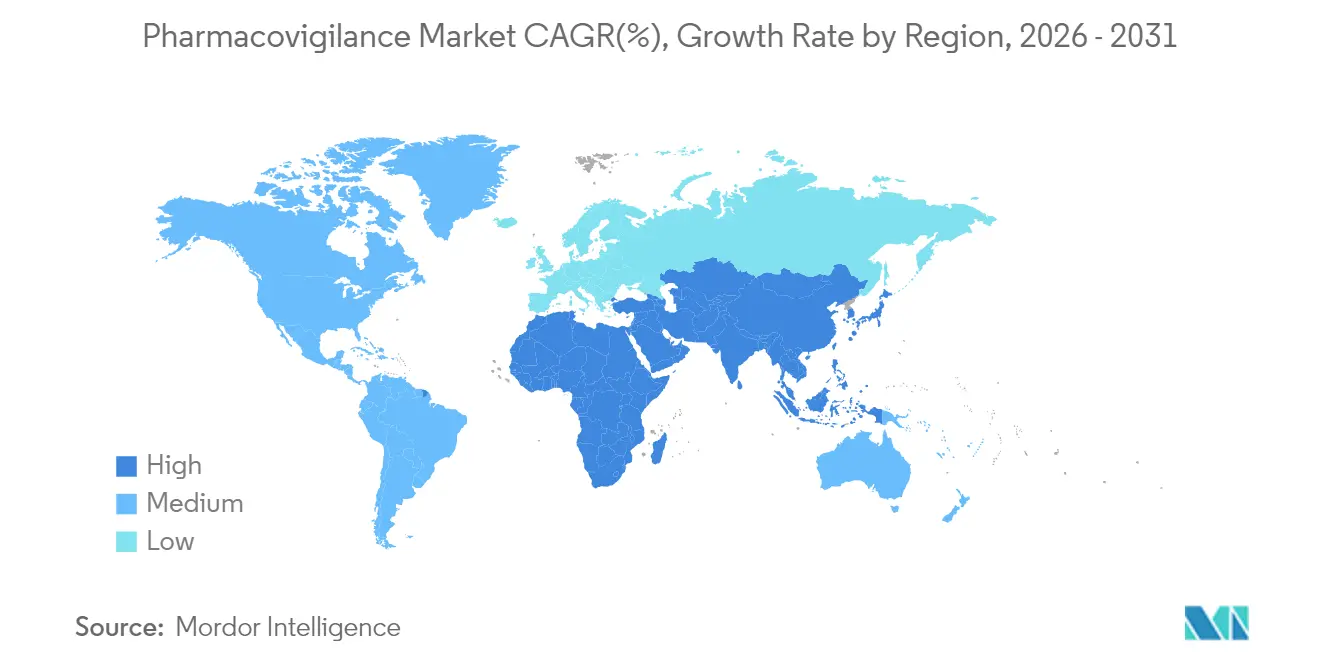
- Por geografia, a América do Norte detinha 43,62% da participação do mercado de farmacovigilância em 2025, enquanto a APAC registra o CAGR mais rápido de 13,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do consumo de medicamentos e pipeline de desenvolvimento | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Crescente incidência de reações adversas a medicamentos (RAMs) | +1.8% | Global, populações em envelhecimento | Médio prazo (2-4 anos) |
| Terceirização de serviços de FV para fornecedores CRO/BPO | +2.3% | América do Norte e UE, crescendo na APAC | Curto prazo (≤ 2 anos) |
| Detecção de sinais habilitada por IA e análise preditiva | +1.9% | América do Norte e UE como núcleo, expansão para APAC | Médio prazo (2-4 anos) |
| Expansão de plataformas de evidências do mundo real (EMR) | +1.7% | EUA e UE lideram, expansão global | Longo prazo (≥ 4 anos) |
| Mandatos regulatórios rigorosos para segurança proativa pós-comercialização | +2.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Consumo de Medicamentos e Pipeline de Desenvolvimento
A Administração de Alimentos e Medicamentos aprovou 50 novas entidades moleculares em 2024, ressaltando como as aprovações inovadoras ampliam os deveres de segurança pós-comercialização para cada patrocinador.[3] As terapias gênicas, os tratamentos com CAR-T e os produtos combinados apresentam perfis de risco únicos que exigem monitoramento vigilante ao longo do ciclo de vida do produto. As aprovações condicionais elevam ainda mais as expectativas de evidências do mundo real (EMR), redirecionando orçamentos para infraestruturas de vigilância contínua. Essas dinâmicas mantêm as equipes de farmacovigilância em um ciclo de expansão de longo prazo que sustenta o crescimento da carga de trabalho além do desenvolvimento clínico.
Crescente Incidência de Reações Adversas a Medicamentos (RAMs)
O Comitê de Avaliação de Riscos em Farmacovigilância (PRAC) da Agência Europeia de Medicamentos (EMA) enfatizou recentemente o monitoramento vitalício para receptores de CAR-T após observar possíveis malignidades secundárias.[4] A polifarmácia em populações idosas multiplica as interações medicamentosas, elevando os volumes de casos de RAM. O lançamento de vacinas na era pandêmica validou a importância de redes de detecção de sinais em larga escala, capazes de processar milhões de relatórios de segurança em semanas.
Terceirização de Serviços de FV para Fornecedores CRO/BPO
Os patrocinadores estão transferindo cada vez mais as operações completas de farmacovigilância para CROs que mantêm centros globais de conformidade e mecanismos de IA desenvolvidos especificamente para essa finalidade. Esses fornecedores escalam de forma contínua entre jurisdições, permitindo que empresas de biotecnologia de médio porte cumpram regras complexas sem sustentar altos custos fixos. Os modelos de arbitragem de mão de obra na Índia e na Europa Oriental também são atrativos, mas a diferenciação agora reside na ingestão automatizada e na detecção preditiva de sinais, e não apenas na redução de custos.
Detecção de Sinais Habilitada por IA e Análise Preditiva
A IQVIA tem como meta uma redução de 50% nos gastos com processamento rotineiro de casos ao integrar copilotos de modelo de linguagem ampla (MLA) nos fluxos de trabalho diários. Enquanto isso, a Oracle incorporou recursos avançados de aprendizado de máquina em sua plataforma de segurança para triagem de alertas de literatura e automação da redação de narrativas. Os reguladores responderam com orientações preliminares que estabelecem expectativas de validação para o uso de IA na gestão de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de segurança cibernética e privacidade de dados | -1.4% | Global, elevado na UE e nos EUA | Curto prazo (≤ 2 anos) |
| Falta de harmonização regulatória global e padrões de dados | -1.2% | Global, mercados emergentes mais afetados | Longo prazo (≥ 4 anos) |
| Escassez de talentos especializados em FV e alta rotatividade | -1.6% | América do Norte e UE em situação crítica | Médio prazo (2-4 anos) |
| Complexidade das terapias combinadas e de ATMP | -1.1% | América do Norte e UE, em expansão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Segurança Cibernética e Privacidade de Dados
A implantação em nuvem de dados sensíveis de pacientes expõe os sistemas de segurança a ransomware e intrusões de atores estatais. Violações recentes na área de saúde forçaram vários patrocinadores a suspender integrações de RES enquanto auditorias garantiam que nenhuma manipulação de sinal de segurança havia ocorrido. O Regulamento Geral de Proteção de Dados (RGPD) e leis similares exigem estratégias de minimização e localização de dados que às vezes conflitam com as ambições de análise global.
Escassez de Talentos Especializados em FV e Alta Rotatividade de Pessoal
Pesquisas do setor projetam uma escassez de 35% de profissionais qualificados em farmacovigilância até 2030, à medida que habilidades em IA, conhecimento regulatório e especialização terapêutica convergem em um único perfil. As organizações respondem com programas de aprendizagem e academias internas, mas os tempos de capacitação podem ultrapassar dois anos, criando gargalos de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fase de Ensaio Clínico:
A Vigilância Pós-Comercialização Impulsiona o CrescimentoOs estudos da Fase IV detinham 32,05% da participação do mercado de farmacovigilância em 2025, refletindo a demanda dos reguladores por monitoramento vitalício de terapias inovadoras. O tamanho do mercado de farmacovigilância associado às avaliações de segurança pré-clínica está projetado para se expandir a um CAGR de 12,88% graças à análise de fases iniciais baseada em risco. Os desenhos de ensaios adaptativos encurtam as Fases II e III, mas aumentam a importância da detecção de sinais de alta fidelidade quando os produtos atingem populações amplas. As diretrizes atualizadas da ICH E6(R3) obrigam os patrocinadores a incorporar métricas de qualidade por design em todas as fases, garantindo a captura rastreável de dados de segurança desde a primeira dosagem em humanos.
O mercado de farmacovigilância responde integrando ensaios descentralizados com amostragem direta ao paciente e sensores vestíveis. Os modelos de IA simulam efeitos fora do alvo antes da primeira dosagem no paciente, dando às empresas uma vantagem inicial no planejamento de gestão de riscos. À medida que as aprovações condicionais aumentam, os orçamentos dos Estudos de Segurança Pós-Autorização (ESPA) superam os gastos tradicionais da Fase III, consolidando a dominância da Fase IV nas perspectivas de longo prazo.

Por Prestador de Serviços:
A Terceirização Acelera por Meio da Integração TecnológicaA farmacovigilância terceirizada contratual controlou 54,88% da receita total em 2025 e tem previsão de crescimento de 13,48% até 2031, mantendo a maior fatia do mercado de farmacovigilância. As unidades internas retêm a tomada de decisões críticas, mas dependem cada vez mais de modelos híbridos nos quais as plataformas de OPC processam tarefas rotineiras. Alianças estratégicas, como o acordo plurianual de inteligência artificial da Parexel com a Palantir, exemplificam como as OPCs aprimoradas por tecnologia cultivam vantagem competitiva.
O setor de farmacovigilância valoriza agora data lakes escaláveis, processamento de linguagem natural (PLN) para literatura científica e automação robótica de processos na triagem. Como resultado, até mesmo grandes empresas farmacêuticas migram cargas de trabalho para centros externos na Índia, na Irlanda e na Europa Oriental, consolidando listas fragmentadas de fornecedores em acordos-quadro de serviços que garantem roteiros de investimento em inteligência artificial.
Por Tipo de Notificação:
A Mineração de RES Emerge como Disruptora TecnológicaA notificação espontânea permaneceu como a espinha dorsal com 42,96% em 2025, mas o tamanho do mercado de farmacovigilância vinculado à mineração de RES deve registrar o CAGR mais rápido de 14,12%. A orientação final da Administração de Alimentos e Medicamentos sobre EMR abre caminho para a extração automatizada de dados clínicos estruturados e não estruturados para complementar as submissões tradicionais de casos.
Os algoritmos de IA analisam notas médicas, resultados laboratoriais e repositórios de imagens para revelar tendências de segurança ocultas semanas antes dos relatórios espontâneos. Projetos como o ARTEMIS da Sanofi processam mais de 700.000 casos anualmente com mecanismos de PLN, liberando especialistas humanos para análise de causa raiz. Os obstáculos de padronização persistem, particularmente em torno da proveniência dos dados, mas a trajetória em direção à ingestão automatizada de EMR é clara.
Por Usuário Final:
A Integração Hospitalar Transforma o Monitoramento de SegurançaAs empresas farmacêuticas detinham 58,91% dos gastos de 2025, mas os sistemas hospitalares registram o maior CAGR de 14,18% à medida que os ensaios descentralizados e pragmáticos colocam as responsabilidades de segurança mais próximas do ponto de atendimento. O tamanho do mercado de farmacovigilância associado às redes de entrega integrada aumenta à medida que os hospitais implantam plataformas de EMR que alimentam dados de segurança em tempo quase real para os patrocinadores.
O pacto de cinco anos da BARDA com a Allucent ilustra como o financiamento governamental acelera a participação hospitalar em ensaios de contramedidas. No entanto, as lacunas de interoperabilidade e os regulamentos de privacidade ainda retardam o intercâmbio de dados transfronteiriços, prolongando o período de transição.
Análise Geográfica
Mercado de Farmacovigilância da América do Norte
A América do Norte capturou 43,62% do mercado de farmacovigilância em 2025, devido à alta intensidade de P&D, à avançada penetração de prontuários eletrônicos de saúde e às claras expectativas regulatórias. Os projetos-piloto de IA ganham rápida aceitação à medida que a FDA publica estruturas de validação por etapas, posicionando a região como referência global para a farmacovigilância digital.
Mercado de Farmacovigilância da Europa
A Europa segue com legislação madura que sustenta a rede EudraVigilance e novos documentos de reflexão sobre IA que incentivam a inovação ao mesmo tempo em que exigem transparência algorítmica. O foco em Medicamentos de Terapia Avançada traz necessidades especializadas de monitoramento, sustentando os investimentos até 2030. O tamanho do mercado de farmacovigilância para os PASS baseados na UE cresce paralelamente às aprovações de medicamentos órfãos.
Mercado de Farmacovigilância da APAC, MEA e América do Sul
A Ásia-Pacífico está projetada para registrar um CAGR de 13,12%, o mais rápido do mundo, à medida que as reformas regulatórias da China e o ampliado cenário de ensaios clínicos da Índia convergem. As nações da ASEAN alinham os padrões de rotulagem e de submissão eletrônica, simplificando as campanhas de segurança em múltiplos países. Os investimentos na fabricação doméstica de biotecnologia estimulam a demanda por centros localizados de processamento de casos. O Oriente Médio e África e a América do Sul adicionam crescimento incremental onde a infraestrutura de farmacovigilância se expande com os volumes de importação farmacêutica e os emergentes polos de fabricação.
Panorama regulatório
Os requisitos de farmacovigilância continuam a se intensificar em torno da gestão estruturada de dados de segurança pós-aprovação, dos formatos eletrônicos de notificação e da governança de gestão de sinais nas principais agências. Nos Estados Unidos, a FDA reforçou as expectativas de notificação de segurança pós-comercialização por meio de ações em 2026, incluindo uma atualização do Federal Register de abril de 2026 que exige o envio eletrônico de relatórios individuais de casos de segurança (ICSRs) pós-comercialização utilizando os padrões de dados ICH E2B(R3) a partir de 1º de outubro de 2026. Essa mudança antecipa a validação de sistemas, o mapeamento de dados e a preparação de gateways para patrocinadores e prestadores de serviços.
Internacionalmente, a adoção das diretrizes ICH está reformulando os procedimentos operacionais para o processamento global de casos e a detecção de sinais. A diretriz ICH E2D(R1) sobre gestão de dados de segurança pós-aprovação entrou em vigor na União Europeia em 18 de março de 2026, e a prática de farmacovigilância da UE continua ancorada nos módulos de Boas Práticas de Farmacovigilância (GVP) da EMA e na notificação via EudraVigilance. O Regulamento de Execução (UE) 2025/1466 da Comissão (em vigor desde agosto de 2025) alterou as expectativas sobre como os titulares de autorização de introdução no mercado monitoram o EudraVigilance e gerenciam sinais, impulsionando atualizações nos procedimentos operacionais padrão internos e na governança, à medida que os fluxos de trabalho avançam além das abordagens da fase-piloto anterior.
Análise da cadeia de valor
A cadeia de valor da farmacovigilância começa com a geração e captura de dados de segurança em programas pré-clínicos e clínicos, relatórios espontâneos pós-comercialização, monitoramento de literatura científica e fontes crescentes de dados do mundo real, como a mineração de prontuários eletrônicos (EHR). Os dados são então padronizados e validados por meio de fluxos de trabalho de entrada, triagem de casos, revisão médica, codificação, elaboração de narrativas e detecção de sinais, antes de serem organizados em entregas regulatórias (ICSRs, relatórios periódicos e entregáveis de gestão de risco) para envio a autoridades como a FDA e a EMA, além de apoiar decisões internas de benefício-risco.
A execução ocorre por meio de patrocinadores (empresas farmacêuticas e de biotecnologia), hospitais e centros de estudos clínicos, além de prestadores de serviços especializados em CRO/BPO e tecnologia, como IQVIA, ICON, Parexel, Cognizant, Accenture, Capgemini e Wipro. Um obstáculo recorrente é a interoperabilidade e a gestão de mudanças de conformidade à medida que as regras evoluem, incluindo a mudança na UE sob o Regulamento de Execução (UE) 2025/1466 e o movimento dos EUA em direção ao ICH E2B(R3) para envios de ICSR pós-comercialização. A diferenciação está se concentrando em operações baseadas em plataformas, nas quais a automação e a IA apoiam o processamento de casos em maior volume e o monitoramento de literatura, mantendo a rastreabilidade pronta para auditoria.
Cenário Competitivo
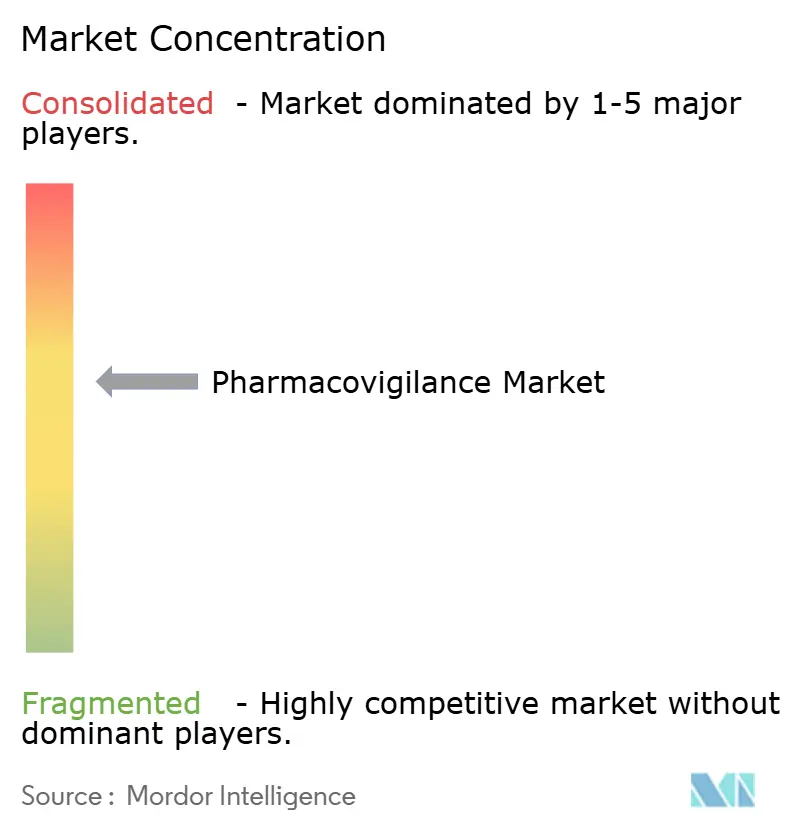
O mercado de farmacovigilância apresenta fragmentação moderada. IQVIA, ICON e Parexel mantêm presença global considerável, mas fornecedores com foco em software, como ArisGlobal e Oracle, estão reduzindo a diferença por meio de ofertas centradas em IA. A ArisGlobal atualizou seu conjunto LifeSphere com triagem baseada em MLA e registrou uma onda recorde de novos clientes em 2024.
Os acordos estratégicos definem a narrativa competitiva. A aquisição da PRA Health Sciences pela ICON consolidou duas CROs de serviço completo sob uma única plataforma de IA, aumentando a escala tanto em estudos pós-comercialização quanto em estudos do mundo real. A colaboração da Sanofi com a OpenAI e a Formation Bio sinaliza o interesse das grandes farmacêuticas em integrar verticalmente o desenvolvimento de software de IA.
Nichos de espaço em branco persistem na vigilância avançada de terapias celulares e gênicas, segurança de medicamentos pediátricos e soluções de PLN para documentos-fonte em japonês e mandarim. Novos entrantes que oferecem nuvens de segurança plug-and-play ou modelos de troca de dados baseados em tokens poderiam capturar participação de mercado de incumbentes lentos para modernizar plataformas legadas.
Líderes do Setor de Farmacovigilância
-
Cognizant
-
Capgemini
-
Accenture
-
Wipro Limited
-
IBM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Farmacovigilância Empresas cobertas neste relatório
- Accenture
- Aris Global
- BioClinica (NOW Clario)
- Capgemini
- Cognizant
- IBM
- ICON
- IQVIA
- ITClinical
- LabCorp
- Linical Accelovance
- Parexel International
- UBC (United BioSource)
- TAKE Solutions (Navitas Life Sciences)
- Wipro
- Oracle Health Sciences
- Ennov
- Extedo
- Clarivate (Drug Safety Triager)
- SGS Life Sciences
Oportunidades de mercado e perspectivas futuras
As atualizações de sistemas orientadas por conformidade e as mudanças nos modelos operacionais estão criando espaço de curto prazo para a modernização das operações de segurança, particularmente onde as organizações precisam alinhar processos internos a padrões em evolução, como o ICH E2D(R1) (em vigor na UE a partir de março de 2026), e construir fluxos de trabalho de envio eletrônico de ICSR pós-comercialização para os requisitos do ICH E2B(R3) nos Estados Unidos a partir de 1º de outubro de 2026. Essas mudanças favorecem fornecedores e parceiros de serviços capazes de entregar modelos de dados validados, fluxos de trabalho configuráveis e automação controlada em todas as etapas de entrada, processamento e relatório, sem sacrificar a rastreabilidade pronta para inspeção.
A entrega de segurança do paciente nativa em IA está avançando dos projetos-piloto para implantações em escala, ampliando as oportunidades tanto em modelos de terceirização quanto híbridos internos. Em abril de 2026, a Parexel adquiriu a Vitrana para integrar uma plataforma de farmacovigilância de ponta a ponta habilitada por IA aos seus serviços de segurança do paciente. Em junho de 2026, a ArisGlobal anunciou que duas organizações farmacêuticas globais selecionaram o NavaX AI para automatizar o processamento de dados estruturados e não estruturados de segurança e clínicos, indicando um impulso contínuo de aquisição de plataformas de IA unificadas. Novos caminhos de distribuição também ampliam o acesso para patrocinadores menores e operadores de mercados emergentes, ilustrado pela disponibilidade, em junho de 2026, do Graph Safety Suite da Graph AI no Google Cloud Marketplace, o que reduz o atrito na adoção de ferramentas de farmacovigilância em ambientes de nuvem, onde os requisitos de governança de dados e validação podem ser padronizados.
Desenvolvimentos industriais recentes em Mercado de Farmacovigilância
- Junho de 2026: A ArisGlobal anunciou que duas organizações farmacêuticas globais selecionaram seu NavaX AI para automatizar o processamento de dados estruturados e não estruturados de segurança e clínicos. As seleções apontam para uma demanda crescente dos compradores por fluxos de trabalho de farmacovigilância nativos em IA capazes de lidar com maiores volumes de casos, mantendo controles de conformidade em todas as etapas de entrada, processamento e análise.
- Abril de 2026: A Parexel adquiriu a Vitrana para integrar uma plataforma de farmacovigilância de ponta a ponta habilitada por IA aos seus serviços de segurança do paciente. A aquisição fortalece a capacidade da Parexel de combinar tecnologia com operações terceirizadas, aumentando a pressão competitiva sobre os modelos de entrega de segurança liderados por CROs e baseados em plataformas.
- Maio de 2024: Sanofi, Formation Bio e OpenAI apresentaram uma parceria em IA voltada para reduzir os prazos de desenvolvimento de medicamentos e de segurança. A colaboração sinalizou a intenção das grandes farmacêuticas de industrializar a IA em fluxos de trabalho relacionados à segurança, reforçando uma mudança mais amplo em direção à detecção de sinais e ao processamento de casos apoiados por automação.
Mercado de Farmacovigilância Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como o valor dos serviços de farmacovigilância utilizados para monitorar, avaliar e prevenir reações adversas a medicamentos ao longo do ciclo de vida do produto, desde o desenvolvimento até a pós-comercialização. Abrange o esforço de serviço relacionado ao tratamento de casos de segurança, atividades de sinalização e atividades de gestão de risco.
Exclusões de escopo: A receita proveniente de licenças de software de segurança de medicamentos (plataformas e ferramentas independentes) é excluída quando não está integrada à prestação de serviços de farmacovigilância.
Visão Geral da Segmentação
- Por Fase de Ensaio Clínico
- Pré-clínica
- Fase I
- Fase II
- Fase III
- Fase IV
- Por Prestador de Serviços
- Interno
- Terceirização Contratual
- Por Tipo de Notificação
- Notificação Espontânea
- Notificação Intensificada de RAM
- Notificação Espontânea Direcionada
- Monitoramento de Eventos em Coorte
- Mineração de RES
- Por Usuário Final
- Hospitais
- Empresas Farmacêuticas
- CROs e Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com sinais públicos de segurança e regulatórios que indicam o volume de atividade de farmacovigilância em curso e como ela está evoluindo ano a ano. Consultamos fontes como os painéis e páginas de orientação do FDA FAERS, materiais de farmacovigilância e EudraVigilance da EMA, publicações do Centro de Monitoramento de Uppsala da OMS e diretrizes da ICH que moldam as expectativas de notificação. Para compreender a criação de demanda, também analisamos registros de ensaios clínicos, como o ClinicalTrials.gov e o Registro de Ensaios Clínicos da UE, e utilizamos periódicos revisados por pares de segurança e farmacoepidemiologia para contextualizar fluxos de trabalho e volumes.
Do lado da oferta, relatórios anuais de empresas, registros na SEC e apresentações para investidores são analisados para mapear portfólios de serviços, presença de entrega e exposição de receita a trabalhos de segurança de medicamentos. Comunicados à imprensa e sites de associações são utilizados para confirmar contratos, parcerias e expansões de entrega que podem alterar a participação entre os prestadores. Assinaturas pagas selecionadas para dados financeiros e inteligência empresarial, pesquisa de patentes e acompanhamento de licitações são utilizadas para cruzar o que é divulgado publicamente e reduzir lacunas no mapeamento de prestadores. Essas fontes documentais não são exaustivas, e também nos baseamos em outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais relativas ao escopo dos serviços de farmacovigilância, à progressão típica de preços e à proporção de trabalho mantida internamente versus terceirizada. Conversamos com uma combinação de líderes de segurança do lado do patrocinador, prestadores de serviços e especialistas de apoio nas regiões APAC, EMEA e Américas, de modo que as premissas reflitam diferenças na carga de notificação, nas expectativas regulatórias e nos modelos de entrega por geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Executivos de alto nível (CXOs): 13% | APAC: 41% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 18% | Gestores: 48% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual o conjunto de demanda é reconstruído a partir da carga de trabalho de farmacovigilância e da intensidade de conformidade ao longo do ciclo de vida do medicamento, sendo então convertido em valor de serviço com base em faixas típicas de esforço e precificação. Para este mercado, o modelo acompanha sinais que impulsionam diretamente a atividade de farmacovigilância, como volumes de casos de eventos adversos, a composição entre notificações clínicas e pós-comercialização, o tamanho dos pipelines ativos de desenvolvimento de medicamentos e o nível de escrutínio regulatório vinculado aos prazos de notificação de segurança. Como a entrega terceirizada é comum, também consideramos a penetração de terceirização observada por tipo de patrocinador e geografia, seguida de ajustes para fatores de complexidade, como a participação de biológicos e a atividade de ensaios multinacionais.
Os resultados são então corroborados com aproximações seletivas de baixo para cima, incluindo uma consolidação de receitas de prestadores amostrados vinculadas a serviços de farmacovigilância, verificações de canal sobre precificação média por caso ou por FTE, e verificações pontuais sobre anúncios de expansão de capacidade. Quando os relatórios das empresas não separam claramente a farmacovigilância, as lacunas são tratadas por meio de índices de composição de serviços validados por entrevistas e comparados com descrições públicas do escopo de entrega.
Para as previsões, é utilizada análise de cenários, apoiada por visões consensuais dos respondentes primários sobre a velocidade com que os volumes de notificação, o foco de inspeção regulatória e o processamento assistido por automação irão evoluir. O caminho prospectivo é delineado por variáveis como novas aprovações de produtos, início de ensaios clínicos, expectativas de vigilância pós-comercialização e pressão de custos que podem alterar o equilíbrio entre atividades internas e terceirizadas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que o número final permaneça vinculado a sinais reais do mercado. Comparamos os resultados do modelo com indicadores independentes, como tendências de atividade em bases de dados de segurança, mudanças no pipeline e movimentos de terceirização divulgados, e as variações são investigadas antes da aprovação final. Se uma premissa gera um salto incomum, o dado de entrada é verificado novamente em relação às evidências documentais, e os especialistas são consultados novamente quando a discrepância não pode ser explicada de forma clara.
As revisões são realizadas em etapas, começando com verificações de lógica no nível do analista e avançando para uma revisão separada de cálculos, limites de escopo e divisões regionais. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou grandes deslocamentos em contratos de serviços. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada alinhada às evidências mais recentes disponíveis.
Tamanho do Mercado de Farmacovigilância da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para farmacovigilância frequentemente não coincidem porque cada publicador delimita os serviços de forma diferente e também divergem quanto ao ano utilizado como referência. As diferenças também surgem quando o modelo se apoia mais nas expectativas do pipeline do que na carga de trabalho observada, ou quando os pressupostos de câmbio e inflação são aplicados de forma inconsistente.
Os principais fatores de divergência neste mercado geralmente são: se as receitas de software são contabilizadas dentro da farmacovigilância, quanto da farmacovigilância interna é valorizada em comparação com apenas as taxas terceirizadas, e como os volumes de casos e os preços são projetados para o futuro. A intensidade da notificação de eventos adversos e a transição do trabalho clínico para o pós-comercialização também alteram a ponderação das atividades, de modo que as estimativas podem divergir se esses fatores não forem validados e atualizados regularmente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,35 bilhões de USD (2025) | |
| Empresa de Análise Setorial A | 8,34 bilhões de USD (2024) | Utiliza um ano de referência anterior e não separa claramente o valor da farmacovigilância interna das taxas de serviços terceirizados, o que pode comprimir o tamanho do mercado no ano corrente quando as cargas de trabalho estão em crescimento. |
| Editora Global de Pesquisa B | 8,20 bilhões de USD (2024) | Inclui o software de farmacovigilância como um segmento explícito ao lado dos serviços, de modo que o escopo pode variar dependendo de como a receita de licença de plataforma e o trabalho de implementação são contabilizados nos totais de farmacovigilância. |
Os sinais de volume de casos de eventos adversos e as verificações de carga de trabalho de segurança ao longo do ciclo de vida são as evidências que vinculam a estimativa da Mordor Intelligence ao conjunto de demanda de serviços de farmacovigilância, o que também impede que receitas exclusivamente de software sejam incorporadas ao total. Ao alinhar os números por ano e escopo, a diferença remanescente provém principalmente de como cada publicador valoriza o trabalho interno e de quão agressivamente o crescimento de preços e carga de trabalho é projetado para o futuro.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de farmacovigilância?
O mercado de farmacovigilância está avaliado em USD 10,45 bilhões em 2026.
Com que rapidez o mercado de farmacovigilância crescerá até 2031?
Está projetado para se expandir a um CAGR de 11,78%, atingindo USD 18,26 bilhões até 2031.
Qual modelo de serviço detém a maior participação no mercado de farmacovigilância?
A terceirização contratual lidera com 54,88% da receita de 2025.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A harmonização regulatória na China, Índia e nações da ASEAN, além de grandes investimentos em fabricação, impulsionam o CAGR de 13,12% da APAC.