
Tamanho e Quota do Mercado de Software de Fabricação Farmacêutica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.55 % |
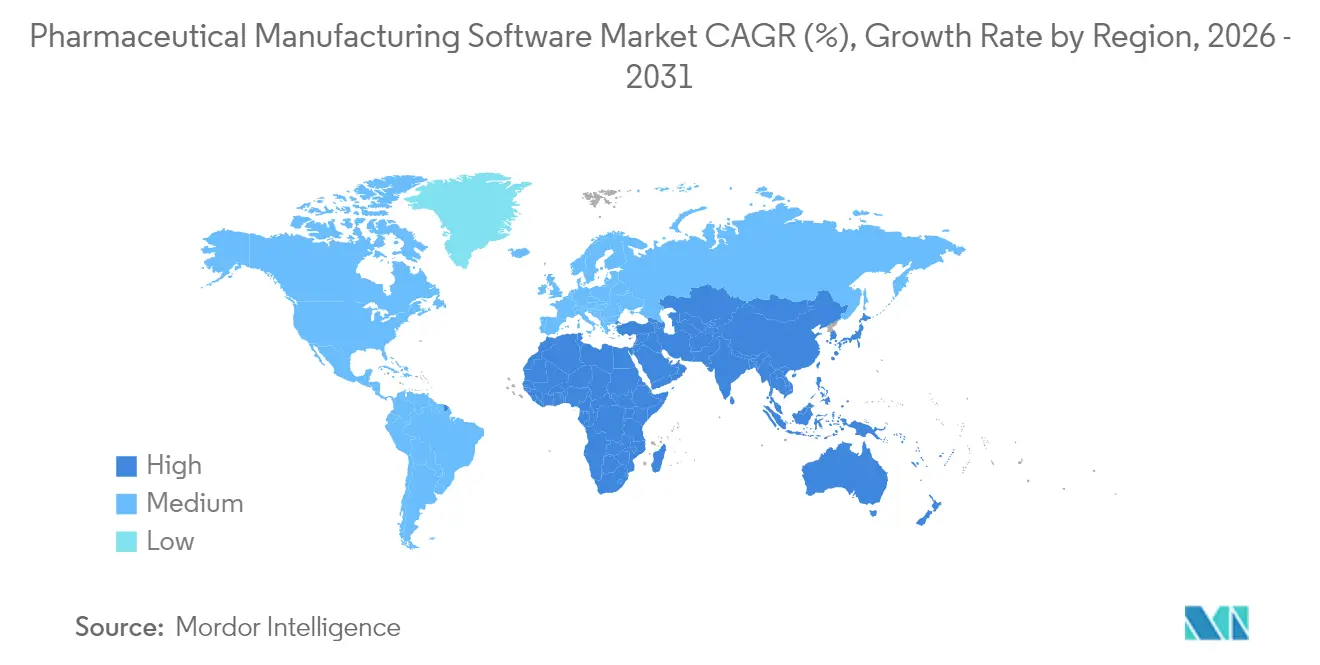
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
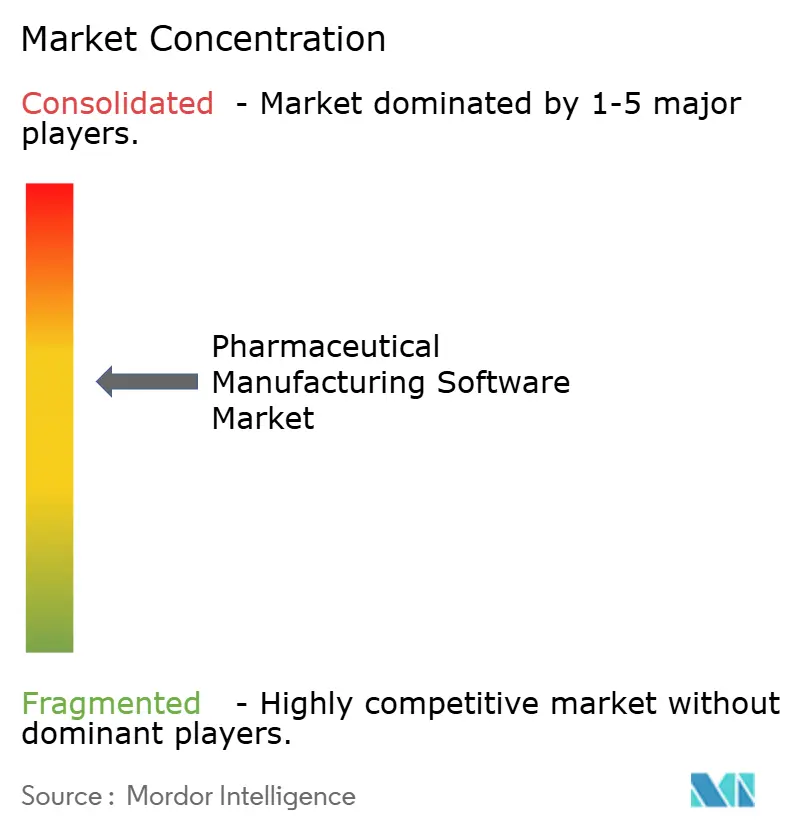
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Fabricação Farmacêutica por Mordor Intelligence
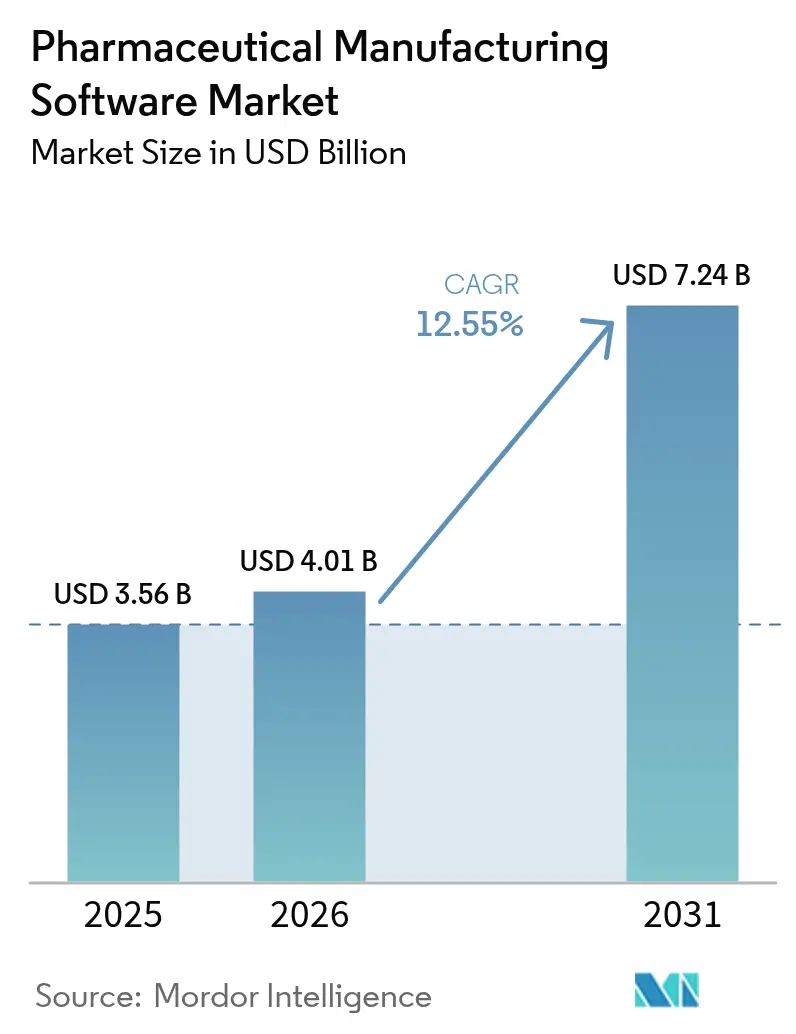
O tamanho do mercado de software de fabricação farmacêutica em 2026 é estimado em USD 4,01 mil milhões, crescendo a partir do valor de 2025 de USD 3,56 mil milhões, com projeções para 2031 a mostrar USD 7,24 mil milhões, crescendo a um CAGR de 12,55% entre 2026 e 2031.
O aumento das exigências regulatórias, as pressões de custos e a convergência da inteligência artificial com os sistemas de execução de fabrico sustentam a procura contínua de plataformas digitais criadas especificamente para este fim. Os participantes do setor afastam-se de soluções legadas fragmentadas em direção a suites unificadas que proporcionam visibilidade em tempo real, gestão automatizada de desvios e controlos de qualidade preditivos. A implantação em nuvem cresce rapidamente à medida que os fabricantes equilibram as necessidades de soberania de dados com a escalabilidade exigida para operações em múltiplos locais. O impulso do segmento é mais forte entre as pequenas e médias empresas (PMEs) que agora acedem a capacidades de nível empresarial através de modelos de subscrição, enquanto as organizações de desenvolvimento e fabrico por contrato (CDMOs) aceleram a adoção de software para suportar processos especializados e transferíveis. A América do Norte mantém a liderança em volume graças à digitalização precoce impulsionada pela FDA, mas a Ásia-Pacífico regista o crescimento mais rápido à medida que as expansões de capacidade regionais coincidem com programas nacionais de fábricas digitais.
Principais Conclusões do Relatório
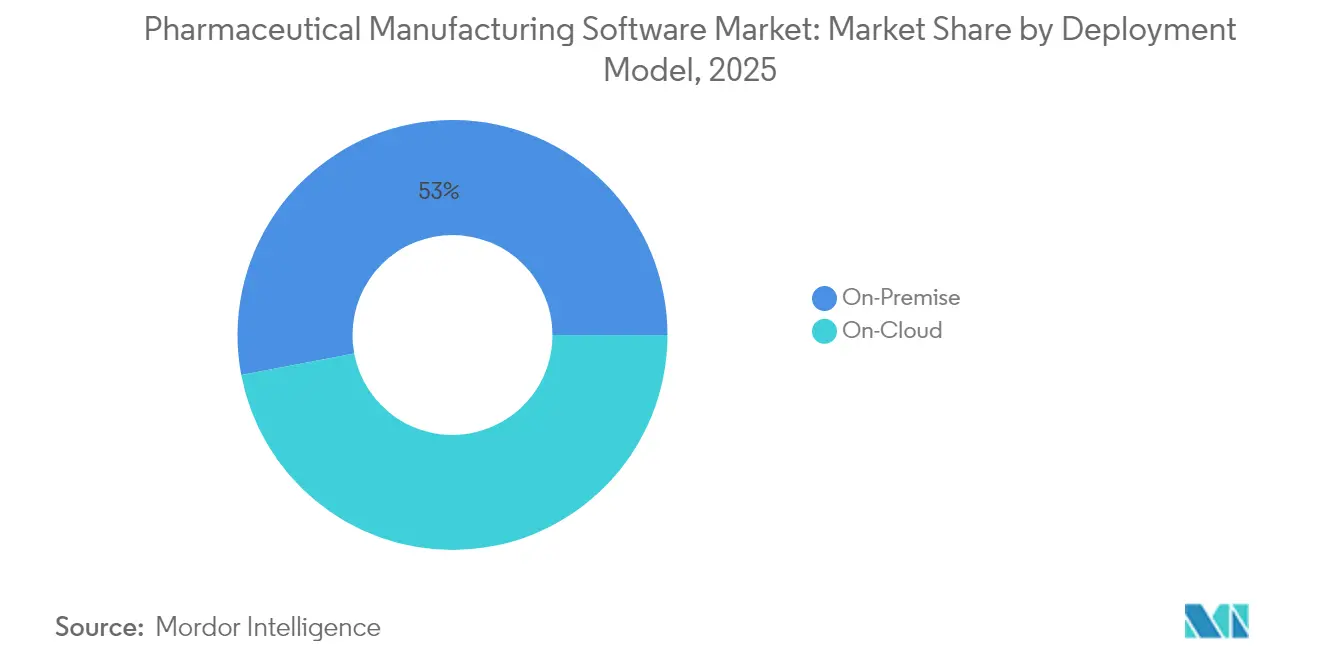
- Por modelo de implantação, as soluções locais lideraram com 52,98% da quota do mercado de software de fabricação farmacêutica em 2025, ao passo que as implantações em nuvem estão projectadas para crescer a um CAGR de 13,28% até 2031.
- Por porte empresarial, as grandes empresas detinham 60,90% da quota do mercado de software de fabricação farmacêutica em 2025, enquanto se espera que as PMEs registem o CAGR mais elevado de 14,29% até 2031.
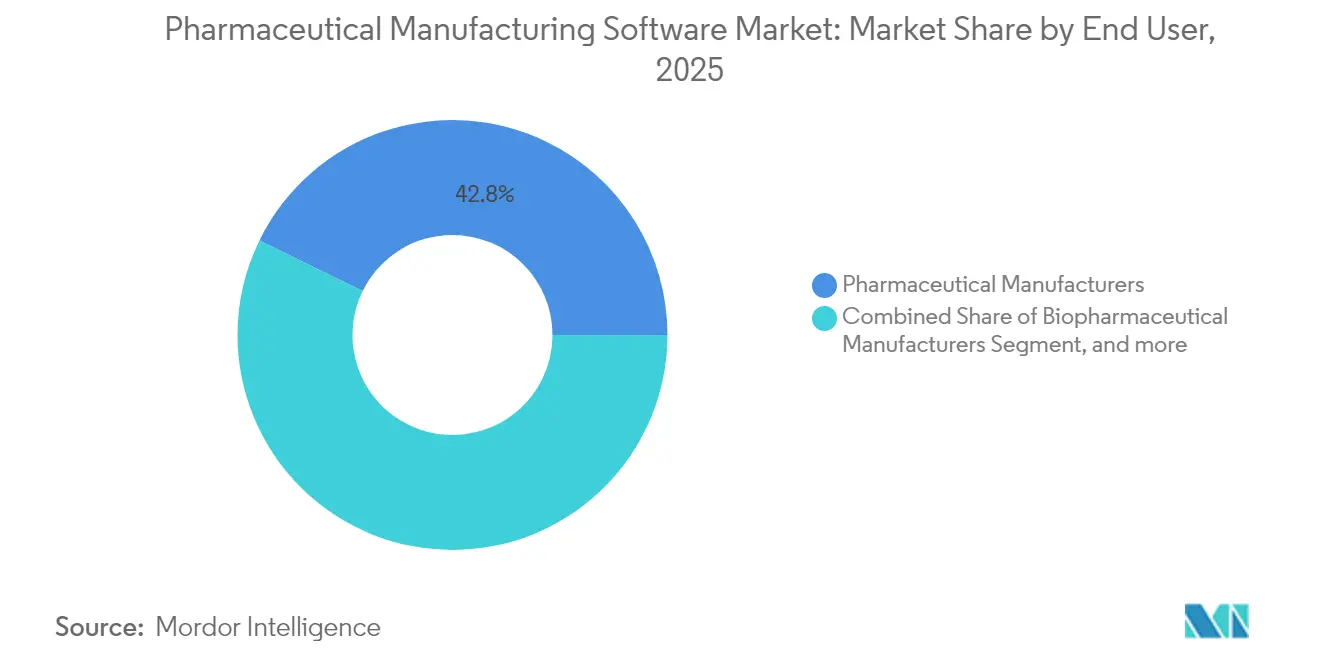
- Por utilizador final, os fabricantes farmacêuticos detinham 42,75% da quota do mercado de software de fabricação farmacêutica em 2025, enquanto as CDMOs representam o segmento de crescimento mais rápido com um CAGR de 14,88% até 2031.
- Por geografia, a América do Norte detinha 40,35% da quota de receitas do mercado de software de fabricação farmacêutica em 2025; a Ásia-Pacífico lidera a expansão futura com um CAGR de 15,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo do Impacto |
|---|---|---|---|
| Adoção Crescente de Automação | +2.8% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Produção de Medicamentos | +2.1% | Global, particularmente acentuado nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Requisitos de Conformidade Regulatória | +3.2% | Global, liderado pelas jurisdições da FDA e da EMA | Curto prazo (≤ 2 anos) |
| Avanços nas Soluções Baseadas em Nuvem | +1.9% | América do Norte e APAC como núcleo, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| Procura Crescente por Tomada de Decisão Baseada em Dados | +1.7% | Global, com concentração em centros de inovação | Médio prazo (2 a 4 anos) |
| Expansão das Cadeias de Abastecimento Farmacêuticas | +1.4% | APAC como núcleo, com expansão para MEA e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Automação
Os fabricantes investem em robótica e em sistemas de execução de fabrico (MES) integrados para compensar a escassez de mão-de-obra e promover uma qualidade consistente. As ferramentas de manutenção preditiva ligadas ao MES reduzem o tempo de inatividade não planeado em até 25% em instalações validadas. O fabrico contínuo, que substitui as produções em lote estáticas por fluxos dinâmicos, exige um software que recalcule receitas em tempo real e reconcilie dados de sensores em fluxo contínuo com registos eletrónicos de lote. As empresas japonesas realizaram pilotos de suites de terapia celular totalmente automatizadas que ligam a robótica ao MES para reduzir os ciclos de tempo, mantendo a conformidade. A automação também suporta gémeos digitais ricos em dados para otimização de processos, permitindo uma maior velocidade de escalonamento quando as terapias avançam da fase clínica para a produção comercial.
Aumento dos Custos de Produção de Medicamentos
Os biológicos de alto valor, as formulações complexas e os preços voláteis das matérias-primas intensificam as pressões de custos. As plataformas de análise avançada simulam múltiplos cenários de produção, ajudando a identificar as taxas de produção e os rendimentos de ingredientes ideais. As instalações que utilizam tais modelos reportaram reduções de 15 a 20% nos desperdícios de materiais após seis meses em operação.[1]NVIDIA Corporation, "Supercomputador Gefion Acelera a IA Farmacêutica," nvidia.com Os módulos de gestão energética integrados no MES monitorizam os serviços em tempo real, reduzindo o consumo sem comprometer as normas de Boas Práticas de Fabrico (BPF). Estas poupanças compensam o aumento dos custos de ingredientes especializados e ajudam as instalações a cumprir os compromissos corporativos de sustentabilidade.
Requisitos de Conformidade Regulatória
A orientação da FDA sobre integridade de dados exige registos eletrónicos auditáveis e assinaturas eletrónicas seguras, impulsionando a adoção generalizada de software validado que incorpora os controlos da Parte 11 do 21 CFR.[2]Administração de Alimentos e Medicamentos dos EUA, "Integridade de Dados e Conformidade com o CGMP de Medicamentos," fda.gov A Agência Europeia de Medicamentos (EMA) enfatiza os princípios de qualidade por design, impulsionando a procura de plataformas que possam demonstrar a compreensão do processo ao longo do ciclo de vida de um produto.[3]Agência Europeia de Medicamentos, "Revisão do Anexo 1 das BPF," ema.europa.eu Os mandatos de serialização em mais de 50 jurisdições exigem módulos de rastreabilidade integrados no MES para que os números de série percorram as fases de embalagem, armazenagem e distribuição sem interrupções. As camadas de inteligência artificial sinalizam agora os desvios em tempo quase real, reduzindo os atrasos na libertação de lotes e minimizando o risco de cartas de advertência.
Avanços nas Soluções Baseadas em Nuvem
As nuvens privadas virtuais específicas para a indústria farmacêutica, certificadas de acordo com as normas de BPF, atenuaram as preocupações de segurança anteriores. As arquiteturas híbridas mantêm os dados-mestre regulados localmente, enquanto utilizam a análise em nuvem para análise multivariada de processos. Fornecedores como a Körber migraram o seu MES PAS-X para o Microsoft Azure para proporcionar elasticidade durante o escalonamento, reduzindo a implantação de meses para semanas em instalações de raiz. As PMEs preferem os preços de subscrição que convertem os desembolsos de capital em despesas operacionais previsíveis e lhes conferem acesso a atualizações funcionais frequentes.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo do Impacto |
|---|---|---|---|
| Elevados Custos de Implementação | -1.8% | Global, particularmente acentuado para as PMEs | Curto prazo (≤ 2 anos) |
| Integração Complexa com Sistemas Legados | -2.1% | Global, concentrado nos mercados estabelecidos | Médio prazo (2 a 4 anos) |
| Preocupações com a Segurança e Privacidade de Dados | -1.4% | Global, com enfoque acrescido na UE e América do Norte | Médio prazo (2 a 4 anos) |
| Falta de Normalização | -1.2% | Global, mais pronunciada nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Implementação
As despesas de validação podem exceder os custos iniciais de licenciamento em até 300%, pois cada alteração de código exige documentação que satisfaça os auditores de BPF. As empresas de menor dimensão recorrem frequentemente à subcontratação de implementação e validação a integradores especializados, o que aumenta os orçamentos totais dos projetos. Embora os retornos a longo prazo frequentemente excedam 25% através de ganhos de produtividade e de um menor número de constatações de conformidade, as restrições de fluxo de caixa a curto prazo ainda desincentivam alguns compradores de primeira vez. Os incentivos fiscais governamentais para investimentos em fábricas digitais começaram a reduzir esta barreira em determinados mercados.
Integração Complexa com Sistemas Legados
Muitas instalações ainda utilizam ferramentas de controlo de supervisão e aquisição de dados (SCADA) desenvolvidas à medida há décadas, sem interfaces de programação de aplicações (API) normalizadas. A harmonização destes sistemas com os MES modernos requer middleware personalizado e tarefas meticulosas de migração de dados para evitar a perda de registos históricos de lotes. A manutenção do estado de validação durante as implementações por fases acrescenta ciclos adicionais de testes e documentação. As empresas optam frequentemente por implementações modulares, mas os silos de dados intermédios podem persistir até que a migração completa seja finalizada, reduzindo temporariamente a visibilidade em tempo real nas redes de múltiplos locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação:
A Nuvem Ganha Impulso Apesar da Dominância LocalAs plataformas locais retiveram uma quota de 52,98% do mercado de software de fabricação farmacêutica em 2025, pois os grandes fabricantes preferem o controlo direto da infraestrutura validada. No entanto, prevê-se que as soluções em nuvem cresçam a um CAGR de 13,28%, refletindo as melhorias nas certificações de cibersegurança e a aceitação por parte dos reguladores de ambientes de nuvem privada virtual. Os modelos híbridos dominam os novos projetos, permitindo que os registos-mestre de lotes permaneçam localmente enquanto as análises são executadas na nuvem para requisitos de computação em pico.
A adoção da nuvem beneficia também as PMEs que carecem de recursos dedicados de centro de dados. Os preços de subscrição reduzem as despesas de capital, e os modelos de validação incorporados encurtam os prazos de qualificação. As empresas globais adotam arquiteturas multi-inquilino para harmonizar processos em todas as linhas de produtos, impulsionando a procura de estruturas de interfaces de programação de aplicações (API) abertas que integrem o MES com sistemas de planeamento de recursos empresariais (ERP) e sistemas de gestão de informação laboratorial. Os fornecedores incorporam agora pipelines de operações de aprendizagem automática para refinar continuamente os modelos de qualidade preditiva, reforçando a proposta de valor do MES em nuvem.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Porte Empresarial:
As PMEs Impulsionam o Crescimento Apesar da Dominância das Grandes EmpresasAs grandes empresas detinham 60,90% da quota do mercado de software de fabricação farmacêutica em 2025, aproveitando as equipas de TI globais para implementar suites uniformes em dezenas de locais. Estas empresas priorizam fios digitais ponta a ponta que ligam o desenvolvimento em fase inicial à produção comercial. No entanto, espera-se que as PMEs avancem a um CAGR de 14,29%, à medida que o aprovisionamento em nuvem e as arquiteturas modulares reduzem as barreiras de entrada.
Para as PMEs, os fluxos de trabalho de BPF pré-configurados minimizam o esforço de validação, enquanto os painéis de controlo baseados em funções simplificam a adoção por parte dos utilizadores. Os ciclos de implementação podem concluir-se em menos de nove meses, em comparação com implementações plurianuais em grandes ambientes multinacionais. Os investidores reconhecem a oportunidade; a QbDVision obteve USD 13 milhões em 2025 para acelerar a implantação da sua plataforma Digital CMC para fabricantes de biofármacos de mercado médio finsmes.com. À medida que as PMEs escalam a produção de terapias de nicho, necessitam frequentemente de tamanhos de lote flexíveis, que o MES em nuvem suporta através de computação elástica e conectores standard para equipamentos de utilização única.
Por Utilizador Final:
As CDMOs Lideram o Crescimento à Medida que a Subcontratação se AceleraAs empresas farmacêuticas tradicionais retiveram 42,75% da quota de receitas em 2025, mas prevê-se que as CDMOs se expandam a um CAGR de 14,88%, tornando-as o grupo de utilizadores finais de crescimento mais rápido no mercado de software de fabricação farmacêutica. A subcontratação aumenta à medida que os inovadores se concentram na descoberta, confiando a produção a parceiros especializados em processamento contínuo, enchimento-acabamento assético ou biológicos avançados.
As CDMOs competem com base na diferenciação tecnológica, investindo em MES aprimorado por IA para oferecer aos promotores painéis de controlo preditivos de capacidade de processo e rotinas de transferência tecnológica aceleradas. Estes sistemas agilizam a integração de múltiplos produtos de clientes, salvaguardando os parâmetros de processo confidenciais em cofres de dados seguros. As CDMOs focadas em biológicos implementam módulos de otimização de culturas celulares que analisam em tempo real a viabilidade, o título e os perfis de metabolitos. Combinadas com o registo eletrónico de lotes, tais capacidades encurtam os ciclos de libertação de lotes e reduzem o custo dos produtos, reforçando a importância estratégica das CDMOs na aceleração de pipelines em fase avançada.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Software para Fabricação Farmacêutica da América do Norte
A América do Norte deteve 40,35% da receita do mercado de software para fabricação farmacêutica em 2025. A rigorosa aplicação das diretrizes de integridade de dados pela FDA impulsiona a adoção universal de registros eletrônicos de lotes e módulos de gerenciamento de desvios prontos para auditoria. A recente expansão das aplicações de saúde habilitadas por inteligência artificial da Oracle no Canadá exemplifica o apetite regional por infraestruturas em nuvem, com a empresa prevendo um aumento de 70% nas vendas relacionadas para 2025. As instalações dos Estados Unidos utilizam implementações de MES em escala empresarial para sincronizar a produção entre plantas de biológicos e de moléculas pequenas, melhorando a utilização da capacidade e reduzindo os tempos de liberação de lotes.
Mercado de Software para Fabricação Farmacêutica da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, registrando um CAGR de 15,18% até 2031. China e Índia modernizam suas plantas para atender aos padrões globais de BPF, com reguladores locais alinhando suas estruturas de integridade de dados para facilitar o licenciamento de exportação. Os fabricantes japoneses lideram os pilotos de automação regional; a Chugai Pharmaceutical relata reduções no tempo de ciclo após a implementação de um programa integrado de fábrica digital, enquanto a Astellas formou uma joint venture com a Yaskawa Electric para criar uma plataforma de fabricação de terapia celular baseada em robótica. Subsídios governamentais voltados para a adoção da Indústria 4.0 e o investimento estrangeiro direto em instalações de biológicos greenfield impulsionam ainda mais a demanda regional por software.
Mercado de Software para Fabricação Farmacêutica da Europa
A Europa mantém um ritmo constante à medida que as diretrizes da EMA promovem a qualidade por design e a sustentabilidade. Os clusters alemães atraem novo capital de empresas multinacionais que buscam ecossistemas de produção avançados, e o mercado regional favorece plataformas que rastreiam as emissões de carbono em tempo real. As complexidades da cadeia de suprimentos decorrentes do Brexit impulsionam a adoção de soluções de visibilidade para gerenciar a documentaço de lotes entre canais. As implantações nativas em nuvem ganham força à medida que as preocupações com a soberania de dados diminuem dentro dos limites dos centros de dados sediados na Europa.
Mercado de Software para Fabricação Farmacêutica do Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul permanecem em estágio incipiente, mas exibem uma adoção crescente à medida que os produtores domésticos buscam certificações internacionais de qualidade. Os incentivos da Estratégia Industrial Nacional da Arábia Saudita e o roteiro de saúde digital do Brasil encorajam o investimento em MES validados; no entanto, restrições de capital e mão de obra qualificada limitada moderam a adoção no curto prazo. Os fornecedores que oferecem soluções modulares e baseadas em assinatura estão bem posicionados para capturar os primeiros adotantes nesses mercados emergentes.

Panorama regulatório
A regulamentação continua sendo um importante catalisador de adoção para plataformas de manufatura validadas que suportam registros eletrônicos auditáveis, assinaturas eletrônicas seguras e controles de integridade de dados alinhados às expectativas de cGMP. Em fevereiro de 2026, a FDA dos EUA emitiu sua orientação final sobre Garantia de Software por Computador (CSA) para software de Sistemas de Gestão de Produção e Qualidade, reforçando uma abordagem baseada em risco para atividades de garantia em software usado em operações regulamentadas. Isso afeta a forma como os fabricantes documentam e validam mudanças em fluxos de trabalho de MES, eBR e adjacentes a QMS.
Na Europa, as prioridades do corpo de inspetores da EMA estão se tornando mais específicas em relação a sistemas computadorizados e ao uso de IA em GMP, o que aumenta a carga de conformidade para fornecedores que incorporam análises avançadas na execução do chão de fábrica. Em janeiro de 2026, o Grupo de Trabalho de Inspetores de GMP/GDP da EMA publicou um documento conceitual para revisar o Anexo 15 (Qualificação e Validação), e o grupo em seguida divulgou o plano de trabalho de GMP para 2026-2028, que prioriza atualizações do Anexo 11 (Sistemas Computadorizados) e o desenvolvimento de um novo Anexo 22 focado em Inteligência Artificial, apoiado por um workshop multissetorial em maio de 2026. O trabalho paralelo de harmonização sob o ICH, incluindo o ICH Q13 sobre manufatura contínua e um documento de reflexão do ICH de março de 2026 sobre manufatura avançada, também eleva as expectativas em torno de governança robusta de dados, supervisão de modelos e estratégias rastreáveis de controle de processo para software que suporta produção contínua e híbrida.
Panorama Competitivo
O mercado de software de fabricação farmacêutica apresenta uma consolidação moderada, à medida que os gigantes do software empresarial adquirem capacidades especializadas e os fornecedores de nicho inovam em torno de arquiteturas nativas em nuvem. A Siemens concluiu a aquisição da Dotmatics por USD 5,1 mil milhões em abril de 2025, integrando informática de descoberta baseada em IA com a execução de fabrico para oferecer um continuum de dados contínuo desde a conceção da molécula até ao produto acabado. A Oracle e a SAP incorporam assistentes de IA generativa nos seus módulos de fluxo de trabalho de BPF, orientando os operadores através do tratamento complexo de exceções, mantendo as assinaturas eletrónicas.
Os pilares tradicionais do MES, como a Körber e a Honeywell, modernizam as suas linhas de produtos com camadas de configuração de código reduzido e opções de implantação em contentores. O PAS-X da Körber na nuvem proporciona escalabilidade a pedido para redes de CDMO de múltiplos locais, enquanto a Honeywell integra motores de gémeos digitais para previsões de capacidade de processo. A concorrência tecnológica centra-se cada vez mais na sofisticação das análises, nas certificações de cibersegurança e na profundidade do conteúdo regulatório pronto a usar.
Os desafiantes especializados concentram-se na velocidade e flexibilidade. A QbDVision posiciona a sua plataforma Digital CMC como uma solução plug-and-play para PMEs que necessitam de modelos de validação dimensionados adequadamente, enquanto a Aizon tem como alvo a conversão de registos eletrónicos de lotes (eBR) com utilitários de conversão de papel para digital habilitados por IA. Os fornecedores diferenciam-se igualmente através de ecossistemas de interfaces de programação de aplicações que simplificam as ligações com sistemas de laboratório, qualidade e cadeia de abastecimento. As análises de sustentabilidade e as integrações com a Internet das Coisas surgem como oportunidades em espaço branco, impulsionando parcerias estratégicas entre fornecedores de MES e fabricantes de sensores para fornecer painéis de controlo de intensidade energética e rastreabilidade do impacto ambiental.
Líderes da Indústria de Software de Fabricação Farmacêutica
BatchMaster Software
Vormittag Associates, Inc.
Oracle
Sage Group plc
MasterControl
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software para Fabricação Farmacêutica
- Oracle
- SAP
- Siemens Healthineers
- ABB Ltd
- Körber Pharma
- Rockwell Automation
- Honeywell International
- Emerson Electric
- Infor
- Dassault Systèmes
- AspenTech
- MasterControl
- BatchMaster Software
- Sage Group plc
- Deskera
- Intellect
- Fishbowl
- Datacor Chempax
- Aquilon Software
- Logic ERP Solutions
- Vormittag Associates

Oportunidades de mercado e perspectivas futuras
A demanda por software está se expandindo além da execução central de MES em direção a fluxos digitais validados e de ponta a ponta, capazes de comprovar controle em operações distribuídas, manufatura contínua e tomada de decisão assistida por IA. A proposta de regra da FDA de julho de 2026 para modernizar o registro de manufatura de medicamentos, incluindo um caminho simplificado para manufatura distribuída usando um modelo hub-and-spoke, cria espaço para plataformas que gerenciam redes de plantas, governança de receitas e dados mestres, registros eletrônicos de lote e fluxos de liberação por exceção, preservando trilhas de auditoria consistentes entre os nós. Nos Estados Unidos, expectativas mais elevadas de visibilidade para cadeias de suprimentos a montante, incluindo disposições que fortalecem os requisitos de registro para estabelecimentos estrangeiros envolvidos na fabricação ou processamento de medicamentos importados para o país, reforçam a necessidade de genealogia integrada, rastreabilidade de fornecedores e materiais, e controles de documentação entre plantas.
A governança de IA é cada vez mais um critério de compra à medida que os reguladores formalizam expectativas e a atenção de fiscalização aumenta. O plano de trabalho de GMP da EMA para 2026-2028 e os trabalhos em direção a um novo Anexo 22 sobre Inteligência Artificial, além do escrutínio da FDA sobre o uso de IA na manufatura em 2026, apontam para oportunidades para fornecedores que empacotam gestão validada do ciclo de vida de IA (integridade de dados, versionamento, artefatos de explicabilidade, supervisão humana e controle de mudanças) dentro de fluxos de trabalho de MES e qualidade. Os fabricantes também estão investindo em gêmeos digitais e ferramentas de qualidade preditiva para apoiar o scale-up e a detecção de desvios, ilustrado pela atividade da Eli Lilly em 2026 em torno do uso de tecnologia de gêmeo digital e IA para simular scale-up e prever resultados de lotes, o que eleva o padrão para uma integração mais estreita entre dados de execução, modelos de processo e processos de revisão em conformidade no software de manufatura.
Recent Industry Developments in Mercado de Software para Fabricação Farmacêutica
- Fevereiro de 2026: a Oracle anunciou novas capacidades no Oracle Fusion Cloud Supply Chain and Manufacturing para apoiar a manufatura de processos, conectando fórmulas e receitas com gestão de materiais e execução de lotes. A atualização fortalece a orquestração baseada em nuvem para ambientes de lote regulamentados, onde o controle rígido de receitas, estoque e dados de execução do chão de fábrica sustenta operações em conformidade.
- Fevereiro de 2026: a BatchMaster Software anunciou a disponibilidade geral do BME Web ERP 9.0 com capacidades orientadas para IA para fabricantes de processos. O lançamento destaca o investimento contínuo em produtos de ERP baseados na web e fluxos de trabalho de manufatura que podem ser configurados para indústrias regulamentadas, apoiando uma modernização mais ampla em relação a implantações legadas on-premise.
- Dezembro de 2024: a Oracle lançou atualizações do Oracle Life Sciences Empirica para simplificar a gestão de sinais de segurança e a conformidade na nuvem. Embora centrada em farmacovigilância, a atualização apoia a mudança mais ampla em direção a plataformas validadas em nuvem nas ciências da vida, reforçando os requisitos de governança de dados e rastreabilidade em ecossistemas conectados de manufatura e qualidade.


Mercado de Software para Fabricação Farmacêutica Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange software usado diretamente em plantas de produção farmacêutica licenciadas para executar e documentar operações de manufatura, incluindo execução no chão de fábrica, registros eletrônicos de lote, genealogia de lotes, documentação de qualidade, controle de estoque e fluxos de trabalho integrados de MRP ou ERP em toda a planta.
Exclusões de escopo: não contabilizamos suítes de informática de descoberta, LIMS independentes usados apenas para fluxos de trabalho de laboratório, ou ferramentas gerais de produtividade de escritório.
Visão geral da segmentação
- Por Modelo de Implantação
- Em Nuvem
- Local
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Utilizador Final
- Fabricantes Farmacêuticos
- Fabricantes Biofarmacêuticos
- Organizações de Desenvolvimento e Fabrico por Contrato (CDMOs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a camada inicial de dados e estabelecer diretrizes práticas em torno da demanda, regulamentação e cronograma de adoção. Revisamos referências públicas regulatórias e de conformidade que impulsionam as necessidades de software nas plantas, além de sinais de manufatura e comércio que apontam para adições de capacidade e expansões de plantas.
As fontes utilizadas incluem materiais públicos e oficiais, como orientações e bases de dados da FDA, publicações da EMA, estatísticas de saúde da OCDE, indicadores macroeconômicos do Banco Mundial e estatísticas comerciais da OMC. Também consultamos periódicos revisados por pares que abordam sistemas de qualidade de manufatura farmacêutica. No lado comercial, usamos relatórios anuais de empresas, apresentações a investidores e notícias confiáveis do setor para entender o posicionamento de produtos, padrões de implantação e como os gastos se dividem entre plantas, linhas e trabalho de validação. Quando necessário, assinaturas pagas de bases de dados foram usadas apenas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de dados de patentes para verificar cronogramas e direção de produtos. Essas fontes documentais não são exaustivas, e também consultamos outros documentos e conjuntos de dados públicos durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para confirmar o que é realmente adquirido no nível da planta, como os contratos são estruturados e quais categorias de software adjacentes não devem ser misturadas ao mercado principal. Conversamos com uma combinação equilibrada de fornecedores de software, parceiros de implementação e usuários farmacêuticos e de CDMO nas principais regiões, e então usamos os dados para alinhar as premissas de adoção com os ciclos reais de compra e os requisitos de validação.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | Executivos de alto escalão (CXOs): 18% | Ásia-Pacífico: 43% |
| Nível médio: 47% | Líderes funcionais/de unidade: 28% | Europa, Oriente Médio e África: 33% |
| Participantes menores: 20% | Gerentes: 54% | Américas: 24% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down e bottom-up. O modelo principal parte da presença global de manufatura farmacêutica e das necessidades de digitalização, sendo então reconstruído por meio de camadas de adoção e gastos. Na prática, contagens de plantas, sinais de expansão da produção e a intensidade de digitalização impulsionada pela conformidade foram usados para estimar quanto software é implantado em plantas de manufatura e com que rapidez ocorrem substituições e atualizações.
Para manter o modelo fundamentado, priorizamos entradas repetíveis, como a proporção de plantas que migram para registros eletrônicos de lote, a taxa de adições de novas linhas e atualizações brownfield, a divisão entre implantações on-premise e em nuvem segura, padrões típicos de renovação plurianual, e o esforço de implementação e validação incorporado aos contratos de software. Os preços foram tratados por meio de faixas de ASP combinadas, ajustadas pelo tamanho da planta e pelo número de linhas. Quando a divulgação direta estava ausente, preenchemos as lacunas usando faixas substitutas de ambientes de manufatura regulamentados semelhantes. A previsão usou análise de cenários com um caso central, com trajetórias variáveis definidas usando o consenso de entrevistas em torno de prazos de conformidade, prontidão para validação em nuvem e ciclos de capex farmacêutico. Em seguida, testamos a resistência da trajetória central em relação a ambientes orçamentários mais lentos e ciclos de transformação digital mais rápidos.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo anúncios públicos de expansões de plantas, mudanças nos requisitos regulamentados de documentação digital e a exposição de receita de software implícita em registros públicos. Quando uma região ou modo de implantação produzia um valor atípico, as premissas eram revisadas, e, quando necessário, uma chamada de acompanhamento era usada para confirmar o que havia mudado no comportamento de compra.
Antes da aprovação final, o modelo passa por uma revisão de analista em várias etapas, na qual cálculos, lógica de conversão e fatores de crescimento são reverificados quanto à consistência interna entre anos e regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias importantes, grandes fusões e aquisições, ou mudanças abruptas na adoção de validação em nuvem. Pouco antes da entrega, realizamos uma passagem final de atualização para que a visão reflita as informações mais recentes disponíveis.
Comparação do tamanho do mercado de software de manufatura farmacêutica da Mordor Intelligence com outras estimativas publicadas
É comum observar valores de mercado diferentes para software de manufatura farmacêutica porque as publicadoras nem sempre contabilizam o mesmo limite de software, e as escolhas de cronograma podem alterar os resultados de um ano para outro. As diferenças também podem surgir da forma como os fornecedores agrupam serviços de implementação e validação em contratos de software, e se o estudo trata a receita de assinatura de forma diferente das licenças perpétuas.
Os maiores geradores de discrepância aqui tendem a ser se ferramentas adjacentes exclusivas de laboratório estão incluídas, se gastos de ERP exclusivamente corporativos são misturados ao software de execução de planta, e como a transição para a nuvem é modelada. Algumas estimativas também aplicam uma única tendência global de ASP, mesmo que plantas regulamentadas frequentemente apresentem mudanças abruptas após grandes projetos de conformidade. É por isso que nossas premissas foram repetidamente verificadas por meio de entrevistas e sinais públicos antes de finalizar os totais, uma escolha de escopo e atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,01 bilhões de USD (2026) | |
| Relatório do Setor A | 3,30 bilhões de USD (2024) | Usa um ano-base anterior e parece misturar software de manufatura de plantas com um conjunto mais amplo de software operacional farmacêutico, o que pode diluir o escopo focado exclusivamente na manufatura e deslocar o valor para um ano diferente. |
| Publicação Comercial B | 3,40 bilhões de USD (2024) | Cita um valor pontual único baseado em rastreamento histórico e definições amplas de categoria, o que provavelmente subestima o valor de contratos ligados à validação e não separa claramente sistemas de laboratório independentes dos fluxos de trabalho de execução em planta. |
No geral, a dispersão é explicada pelo alinhamento de ano e pelo que é considerado software de manufatura versus ferramentas adjacentes de laboratório e corporativas. Ao manter o escopo vinculado aos fluxos de trabalho de plantas de produção licenciadas e, em seguida, verificar as premissas por meio de entrevistas e sinais externos, o número resultante permanece rastreável a fatores de demanda claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de software de fabricação farmacêutica?
O mercado está avaliado em USD 4,01 mil milhões em 2026 e prevê-se que atinja USD 7,24 mil milhões até 2031.
Qual o modelo de implantação que está a crescer mais rapidamente?
As soluções baseadas em nuvem estão a expandir-se a um CAGR de 13,28%, superando as instalações locais à medida que as certificações de segurança amadurecem.
Por que razão as CDMOs estão a adotar software mais rapidamente do que os inovadores farmacêuticos?
As CDMOs investem em MES avançado para diferenciar os seus serviços, agilizar a transferência tecnológica e suportar operações com múltiplos clientes, resultando num CAGR de 14,88%.
Como é que os regulamentos influenciam a adoção de software?
As orientações da FDA e da EMA sobre integridade de dados exigem registos eletrónicos auditáveis, impulsionando a implementação acelerada de plataformas digitais validadas em todas as regiões.
Que desafios limitam a adoção de software entre as PMEs?
Os elevados custos de validação e a integração com sistemas legados continuam a ser as principais barreiras, embora as ofertas em nuvem modulares estejam a reduzir as barreiras de entrada.
Que região contribuirá mais para o crescimento futuro do mercado?
A Ásia-Pacífico lidera o crescimento com um CAGR projetado de 15,18%, apoiado pela expansão de capacidade na China, Índia e Japão e pelos incentivos governamentais para fábricas digitais.
Página atualizada pela última vez em:



