
Tamanho e Participação do Mercado de Software de Gestão de Relacionamento com o Cliente Farmacêutico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Growth Rate | 10.32 % |
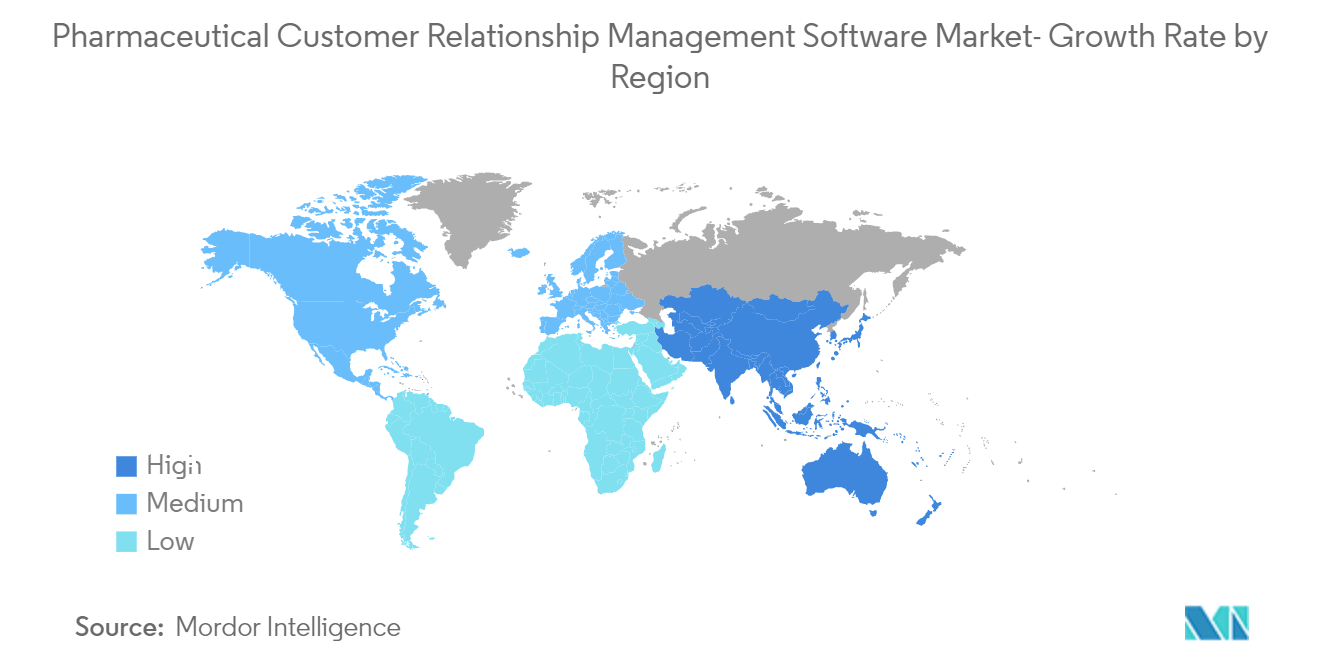
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
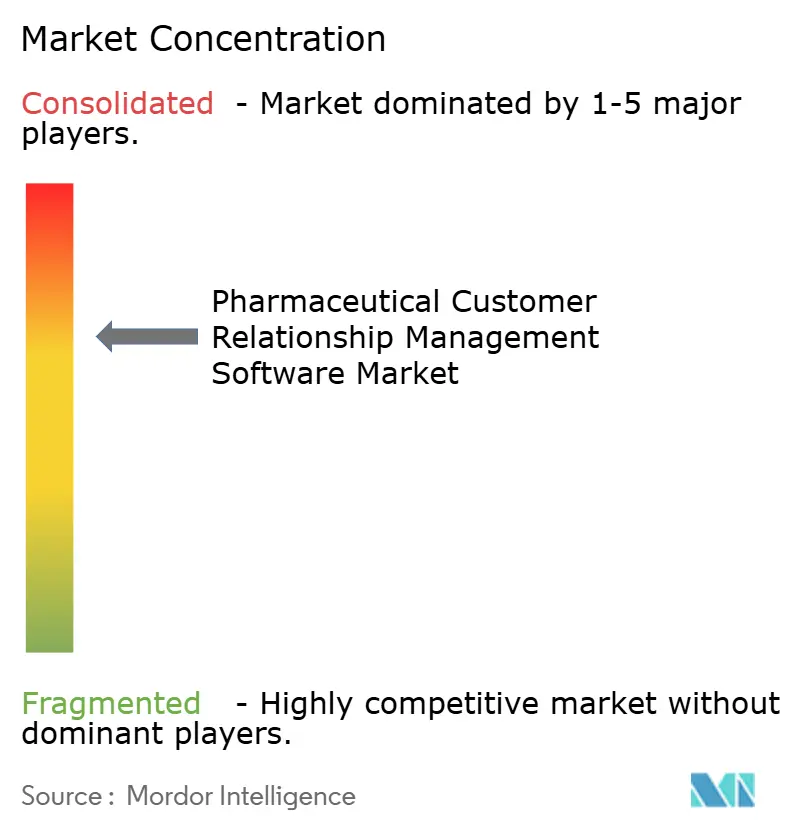
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de Relacionamento com o Cliente Farmacêutico por Mordor Intelligence
Espera-se que o tamanho do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico registre um CAGR de 10,32% durante o período de previsão.
O surgimento da pandemia de COVID-19 prejudicou a economia mundial e o sistema de saúde. Há necessidade de otimizar o processo de saúde durante o período da COVID-19. Um software de CRM otimiza os testes rápidos no ponto de atendimento e os testes de Reação em Cadeia da Polimerase (PCR) para laboratórios, empregadores privados, agências governamentais e centros de testagem da COVID-19, além de oferecer um sistema que agiliza a administração, distribuição e notificação de vacinas, indicando os benefícios do software de CRM durante o período da COVID-19. Por exemplo, em setembro de 2021, a Salesforce lançou o Health Cloud 2.0, uma tecnologia projetada para capacitar empresas e governos a oferecer melhor saúde e segurança para seus funcionários, clientes e comunidades. Ele permite protocolos de segurança robustos e escaláveis contra a COVID-19 para participantes presenciais, incluindo o gerenciamento de comprovantes de vacinação, integração com fornecedores de testes e entrega de comunicações personalizadas automatizadas ao longo do processo, para ajudar a garantir um ambiente mais seguro para participantes, equipe e a comunidade. Assim, a COVID-19 impulsionou a demanda por software de CRM, impactando significativamente o crescimento do mercado.
Os fatores que impulsionam o crescimento do mercado estudado são o aumento do número de pacientes associado à crescente carga de doenças crônicas e agudas, o aumento das atividades de engajamento com clientes e o crescimento do setor farmacêutico. Além disso, espera-se que os lançamentos de software de CRM e as iniciativas estratégicas dos principais participantes do mercado contribuam para um crescimento significativo do mercado.
A crescente carga de doenças crônicas, como câncer, HIV e doenças cardíacas, está aumentando a demanda por software de CRM, que ajuda a preparar as organizações de saúde para agir em relação a um determinado serviço ou procedimento. Por exemplo, de acordo com um estudo publicado pela British Heart Foundation em julho de 2020, havia aproximadamente 7,5 milhões de pessoas com doenças cardíacas no Reino Unido e quase 170.000 mortes por ano, uma média de 460 óbitos por dia ou uma morte a cada três minutos no Reino Unido devido a doenças cardiovasculares (DCVs). Devido à alta carga de doenças crônicas, as empresas farmacêuticas precisam desenvolver medicamentos direcionados com base no conjunto de dados gerado pelo software de CRM. Portanto, espera-se que os benefícios do software de CRM para o setor farmacêutico impulsionem o mercado estudado globalmente.
De acordo com o artigo 'Validity Launches 2022 State of CRM Data Health Report, Finds Data Confidence Does Not Match Reality', publicado em fevereiro de 2022, foi realizada uma pesquisa com mais de 1.200 usuários e partes interessadas de CRM nos Estados Unidos, Reino Unido e Austrália. Eles relataram que 57% esperam que suas empresas aumentem os orçamentos de gestão de dados em 2022, enquanto 56% daqueles que atualmente não possuem funcionário(s) em tempo integral dedicado(s) à qualidade dos dados de CRM têm planos ativos de contratar nos próximos 6 meses. Essa tendência indica que haverá uma demanda crescente por software de CRM, à medida que as organizações percebem os benefícios do conjunto de dados gerado pelo software de CRM, esperando assim que o mercado seja altamente impulsionado durante o período de estudo.
Além disso, as iniciativas estratégicas dos principais participantes do mercado que aprimoram a implementação de software de CRM para o setor farmacêutico também impulsionarão o crescimento do mercado estudado. Por exemplo, em fevereiro de 2022, a Customer Times realizou recentemente projetos com três organizações globais de saúde ao consumidor na Europa Ocidental para expandir seus segmentos de negócios existentes de medicamentos de venda livre e prescritos e facilitar a expansão para novos mercados em rápido crescimento. Para o fluxo de trabalho otimizado desses projetos, a Customertimes implementará soluções de CRM para engajamento multicanal com farmácias e profissionais de saúde, aumentando assim a demanda por software de CRM e impulsionando o mercado.
Portanto, em virtude dos fatores mencionados acima, espera-se que o mercado estudado cresça significativamente durante o período de estudo. No entanto, a conscientização limitada sobre o software de CRM entre os profissionais de saúde e o alto preço associado a esse software devem dificultar o crescimento do mercado durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico
Espera-se que o Segmento de Nuvem Represente a Maior Participação de Mercado Durante o Período de Previsão
As soluções baseadas em nuvem são abordagens comparativamente mais recentes e são utilizadas principalmente por organizações que não possuem infraestrutura interna para suportá-las. O custo de instalação desse software é inferior ao dos sistemas locais. Além disso, esse software elimina a necessidade de manutenção interna, o que provavelmente será o principal fator que impulsiona sua crescente demanda.
Os sistemas baseados em nuvem são ideais para estudos clínicos complexos e multissítios, pois todas as informações (protocolos de estudo, dados de pacientes, resultados etc.) são armazenadas em um local central e mantidas por um provedor de serviços terceirizado. O modelo de entrega baseado em nuvem torna o software extremamente flexível em termos de escalabilidade (utilização de armazenamento por demanda). Ele simplifica e consolida os recursos de armazenamento para reduzir custos e aprimorar o fluxo de trabalho, eliminando os silos departamentais de informações clínicas.
Espera-se que o lançamento de novos softwares de CRM para o setor farmacêutico impulsione o crescimento do mercado estudado durante o período de previsão. Por exemplo, em abril de 2022, a Cured lançou a próxima evolução de sua plataforma de marketing digital e gestão de relacionamento com o cliente (CRM) desenvolvida para a área de saúde, permitindo ainda mais que a empresa cumpra sua missão de trazer o cuidado de forma completa. Esse software inclui um conjunto robusto de recursos de painel e análise dentro do aplicativo, fornecendo fácil acesso a métricas e desempenho em todas as curações. Assim, o lançamento de novos softwares com vantagens adicionais de implementação aumentará sua demanda, impulsionando o mercado.
Além disso, em fevereiro de 2022, a Salesforce, fornecedora de software de CRM, expandiu o Safety Cloud para ajudar as pessoas a se reunirem com segurança. O Safety Cloud ajuda empresas e comunidades a gerenciar melhor os protocolos de testagem, saúde e acesso para criar experiências presenciais mais seguras em eventos e no local de trabalho. O Safety Cloud suporta integrações com opções de testagem em casa, em farmácias e no local, incluindo CVS Health, eMed, Cue Health, Ixlayer e Senneca DX. Essas opções de testagem suportadas podem ser conectadas diretamente ao Safety Cloud, tornando a experiência de testagem mais fácil. Assim, essa expansão das ofertas existentes amplia as capacidades do produto e a presença geográfica, o que impulsiona o crescimento do mercado estudado.
Assim, devido aos fatores mencionados acima, espera-se que o segmento estudado contribua para o crescimento significativo do mercado.
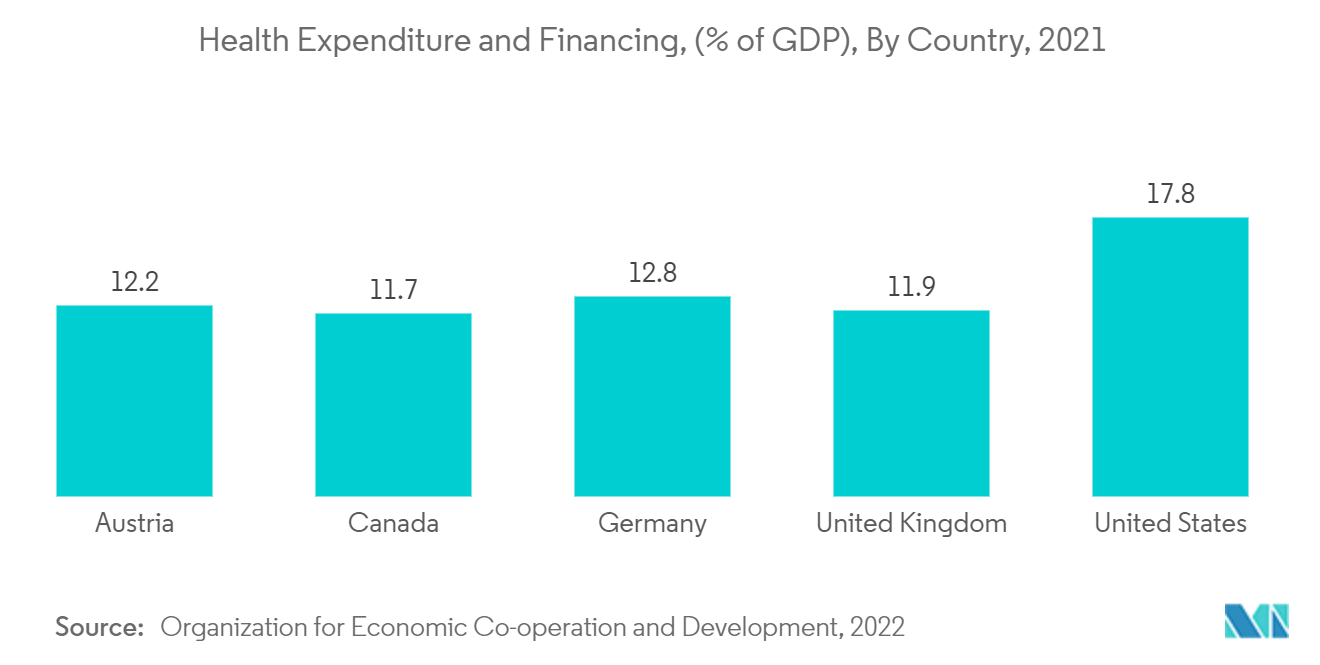
Espera-se que a América do Norte Detenha uma Participação Significativa no Mercado e que Mantenha essa Posição no Período de Previsão
Os principais fatores que impulsionam o crescimento do mercado de software de gestão de relacionamento com o cliente farmacêutico na América do Norte são o aumento do número de pacientes, a crescente demanda por engajamento com clientes e o crescimento do setor farmacêutico. Além disso, o aumento dos lançamentos de software de CRM, o crescimento da carga de doenças crônicas e outras iniciativas estratégicas, como fusões, aquisições e parcerias, também devem impulsionar o crescimento do mercado.
Espera-se que os Estados Unidos, dentro da América do Norte, detenham uma participação significativa do mercado estudado durante o período de estudo. Por exemplo, de acordo com o artigo dos Centros de Controle e Prevenção de Doenças (CDC) intitulado 'Heart Disease Facts', atualizado em setembro de 2020, as doenças cardíacas são uma das principais causas de morte nos Estados Unidos. A mesma fonte também relata que cerca de 805.000 americanos sofrem um ataque cardíaco a cada ano. Devido à alta carga de doenças cardíacas, há uma demanda crescente por atividades de engajamento com clientes para identificar os sintomas de condições fatais e orientar os pacientes adequadamente. Portanto, espera-se que a demanda por software de gestão de relacionamento com o cliente no setor farmacêutico impulsione o crescimento do mercado.
Além disso, o aumento dos gastos em pesquisa e desenvolvimento no setor farmacêutico nos Estados Unidos também capacitará a implantação de software de CRM nas organizações de saúde, impulsionando assim o mercado. Por exemplo, de acordo com a Ficha Informativa de Financiamento e Desempenho de Pesquisa e Desenvolvimento dos EUA de 2020, os gastos em P&D nos Estados Unidos em 2018 foram estimados em USD 580 bilhões, dos quais USD 96,5 bilhões foram investidos em pesquisa básica, USD 115,0 bilhões em pesquisa aplicada e USD 368,5 bilhões foram empregados no setor de desenvolvimento. Espera-se que os gastos em P&D aumentem durante o período de estudo, levando a mais aprovações de terapias direcionadas, que exigirão uma grande quantidade de dados de pacientes gerados pelo software de CRM, aumentando assim a demanda por software de CRM e impulsionando o mercado.
Além disso, iniciativas estratégicas como parcerias, fusões e aquisições por parte dos participantes do mercado que aprimoram o uso de CRM no setor farmacêutico também impulsionarão o crescimento do mercado estudado. Por exemplo, em março de 2022, o SDG Group e a Snowflake firmaram parceria para lançar o Healthcare and Life Sciences Data Cloud, com o objetivo de proporcionar melhor atendimento ao paciente e melhores resultados de negócios. Como parte do portfólio de Saúde e Ciências da Vida, as empresas incluem a solução SDG Eagle Pharma, que combina dados de desempenho, atividade e participação de mercado de fontes como Veeva CRM e IQVIA para melhor compreender o desempenho de produtos e profissionais de saúde. Esse fator indica que o software de CRM está expandindo seu uso no país, impulsionando o crescimento do mercado durante o período de previsão.
Portanto, devido aos fatores mencionados acima, espera-se que o mercado estudado gere um crescimento lucrativo na América do Norte.
Panorama Competitivo
O mercado estudado é fragmentado e moderadamente competitivo. Os principais participantes do mercado adotam prontamente estratégias como parcerias, fusões e aquisições, impulsionando o crescimento do mercado estudado. Os principais participantes do mercado são Kapture, Medsimo Technologies, Actis Sales Technologies, Synergistix Inc., SoftDent e outros.
Líderes do Setor de Software de Gestão de Relacionamento com o Cliente Farmacêutico
Kapture
Medsimo Technologies
Actis Sales Technologies
Synergistix Inc.
SoftDent
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As equipes comerciais estão consolidando fluxos de trabalho de campo, vendas internas e engajamento omnichannel em plataformas de CRM menos numerosas e específicas para o setor farmacêutico. Isso cria uma clara oportunidade para fornecedores capazes de substituir soluções pontuais fragmentadas por uma camada operacional unificada entre equipes de marca e regiões geográficas. Decisões corporativas recentes em 2026 apontam para essa consolidação, incluindo o compromisso global da Teva com o Veeva Vault CRM e a seleção pela Viatris do Salesforce Agentforce Life Sciences como plataforma global de engajamento com clientes abrangendo mais de 165 países, o que também evidencia a necessidade de modelos de dados padronizados e governança entre países.
A execução em CRM está migrando de análises complementares para fluxos de trabalho incorporados e agênticos, como a preparação para interações com profissionais de saúde (HCPs) e a automação da elaboração de conteúdo e notas. Essa mudança eleva os requisitos dos compradores em relação à auditabilidade, permissões e conteúdo controlado em ambientes regulados. A migração de plataformas também se destaca como uma oportunidade de curto prazo, à medida que as empresas se planejam em torno da data de término do suporte, em 31 de dezembro de 2029, para o legado Veeva CRM na Salesforce, enquanto a Veeva relatou mais de 125 clientes ativos no Vault CRM em março de 2026. Diante desses ciclos de compra, capacidades de conformidade validadas, incluindo alinhamento com os requisitos da 21 CFR Part 11, e a integração em pilhas de dados mais amplas de saúde e ciências da vida, incluindo plataformas de dados em nuvem usadas para análises comerciais, permanecem os principais diferenciais sobre os quais os fornecedores podem construir.
Desenvolvimentos recentes do setor
- Junho de 2026: a Close-Up International relatou que a AGEPHA Pharma implantou sua plataforma de CRM baseada em IA em toda a força de vendas da empresa nos EUA para apoiar insights em tempo real sobre HCPs e engajamento omnichannel. A implantação sinaliza uma mudança da automação básica da força de vendas para a execução assistida por IA nos fluxos de trabalho de CRM farmacêutico, elevando as expectativas quanto a capacidades de análises incorporadas e produtividade de campo.
- Maio de 2026: a Teva Pharmaceuticals se comprometeu com a adoção global do Veeva Vault CRM, expandindo a presença do Vault CRM entre grandes empresas farmacêuticas multinacionais. A decisão reforça o ciclo de migração em direção a plataformas de CRM de próxima geração e específicas para ciências da vida, e aumenta a pressão competitiva em torno da profundidade dos recursos de CRM regulados e da prontidão para implantações globais.
- Janeiro de 2026: a PharmaForceIQ adquiriu a Aktana para combinar orquestração adjacente ao CRM com a execução do engajamento comercial em uma única oferta. A transação destaca a consolidação em torno de capacidades de omnicanalidade e tomada de decisão que operam acima dos sistemas de CRM, aumentando a importância de arquiteturas interoperáveis e ecossistemas de parceiros.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange softwares usados por empresas farmacêuticas para planejar, executar e acompanhar relacionamentos e interações com clientes e partes interessadas do setor de saúde, principalmente nos fluxos de trabalho de vendas, marketing e engajamento médico. A receita é contabilizada a partir de licenciamento de software ou assinaturas vinculadas a implantações de CRM farmacêutico.
Exclusões de escopo: excluímos a receita de CRM corporativo genérico que não seja configurada e vendida para uso farmacêutico, e também excluímos projetos mais amplos de consultoria pura que não sejam vendidos como software de CRM.
Visão geral da segmentação
- Por Tipo de Produto
- Local
- Nuvem
- Por Porte
- Grandes Empresas
- Médias e Pequenas Empresas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e construir um conjunto inicial de premissas que pudessem ser testadas posteriormente por meio de entrevistas. Contamos com fontes públicas como a FDA dos EUA para contexto regulatório, os Centros de Serviços Medicare e Medicaid dos EUA para sinais de gastos com saúde, estatísticas de saúde da OCDE para comparabilidade entre países, indicadores macroeconômicos do Banco Mundial para normalização por país e indicadores da ITU para tendências de conectividade que apoiam a adoção da nuvem.
Para traduzir esses sinais em um modelo de mercado utilizável, também analisamos relatórios anuais de empresas e transcrições de teleconferências de resultados, documentação de produtos e imprensa setorial confiável focada em operações comerciais farmacêuticas e engajamento digital. Quando disponíveis, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, além de bases de dados de patentes para entender para onde estão avançando os recursos de CRM, por exemplo, privacidade, consentimento e automação de fluxos de trabalho da força de campo. A lista de fontes documentais é ilustrativa, e outras referências públicas e pagas foram usadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar qual parcela do gasto em CRM é verdadeiramente específica do setor farmacêutico, e como os padrões de preços e implantação diferem por porte de empresa e geografia. Entrevistamos e pesquisamos uma combinação de fornecedores de software, implementadores de sistemas e usuários de operações comerciais e médicas farmacêuticas, e cobrimos sinais de demanda na Ásia-Pacífico, EMEA e Américas, de modo que as diferenças regionais de adoção pudessem ser normalizadas. Quando uma premissa documental parecia frágil, por exemplo o ritmo de migração para a nuvem ou a duração típica dos contratos, revisamos essa premissa por meio de contatos de acompanhamento e ajustamos os dados de entrada do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível médio: 53% | Líderes funcionais/de unidade: 25% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 55% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento principal foi construído utilizando uma abordagem top-down, na qual o gasto comercial em TI farmacêutica e a combinação de softwares foram reconstruídos por região, sendo em seguida filtrados até a parcela normalmente alocada a plataformas de CRM usadas por equipes de campo e digitais. Depois disso, foram adicionadas verificações seletivas bottom-up usando indícios de receita de fornecedores amostrados, verificações de canal com implementadores e uma simples aproximação de preço médio de venda (ASP) multiplicado por usuários ativos para um conjunto limitado de casos de uso, o que nos ajudou a ajustar os totais onde a intensidade do gasto parecia inconsistente.
Os principais dados de entrada do modelo incluíram a divisão entre implantações em nuvem e locais (on-premise), faixas médias de preços de assinatura por porte de empresa, número estimado de usuários comerciais e médicos vinculados a licenças de CRM, padrões de taxas de renovação e duração de contrato, e o ritmo de engajamento digital com profissionais de saúde que desloca o uso de CRM para além da atividade puramente presencial. Para as previsões, utilizamos análise de cenários com uma base de suavização exponencial sobre indicadores históricos de adoção, e a trajetória de crescimento foi então verificada em comparação com as opiniões de especialistas sobre necessidades de fluxo de trabalho orientadas por conformidade, restrições de privacidade de dados e trabalho de integração que pode desacelerar as implantações. Quando as evidências bottom-up estavam incompletas para países menores, preenchemos as lacunas usando métodos de proporção regional baseados na presença do mercado farmacêutico e na densidade corporativa, seguidos de uma revisão final de razoabilidade.
Validação de dados e ciclo de atualização
A validação foi realizada em camadas, de modo que o número final não dependa de uma única fonte de dados. Comparamos os resultados do modelo com sinais independentes, como a direção dos gastos comerciais farmacêuticos regionais, os padrões de penetração da nuvem e a receita implícita por usuário, para identificar valores que se desviassem de faixas realistas. Quando surgiam grandes variações, as premissas eram revisadas e, se necessário, uma segunda rodada de verificações com especialistas era acionada antes da aprovação interna final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as perspectivas, como grandes mudanças regulatórias, alterações de preços ou transições notáveis de plataformas do modelo local (on-premise) para a nuvem. Antes da entrega, o analista realiza uma nova revisão para confirmar que os dados mais recentes estão refletidos e que a previsão ainda corresponde aos sinais de mercado mais atuais.
Tamanho do mercado de software de gestão de relacionamento com o cliente (CRM) farmacêutico da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para software de CRM farmacêutico frequentemente não coincidem porque cada publicador define de forma diferente o que conta como CRM específico do setor farmacêutico, e também variam na forma como tratam serviços, composição de porte de empresas e ponderação regional. As diferenças também aparecem quando uma estimativa se baseia em listas de fornecedores e outra se baseia em pools de gastos, o que pode alterar as premissas implícitas de preço e de usuários.
Alguns números agrupam farmacêutico e biotecnologia em conjunto e podem também incorporar módulos de tecnologia comercial adjacentes na mesma categoria, o que pode elevar o total. A Mordor Intelligence contabiliza apenas a receita de software de CRM farmacêutico que é vendido e implantado para fluxos de trabalho comerciais e de engajamento médico farmacêutico, e exclui o CRM corporativo mais amplo que não é posicionado para casos de uso farmacêutico, além de excluir gastos exclusivamente de consultoria não relacionados a software.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2024) | |
| Editora Setorial A | 4,33 bilhões de USD (2024) | Utiliza um escopo combinado de farmacêutico e biotecnologia e reporta uma pilha de software mais ampla que pode incluir camadas de tecnologia comercial adjacentes, o que expande o conjunto de receita contabilizada além do CRM exclusivamente farmacêutico. |
| Editora Setorial B | 2,07 bilhões de USD (2024) | Baseia-se fortemente em uma lista definida de fornecedores e categorias de recursos, e a composição de fornecedores pode enviesar-se para produtos de CRM menores, o que tende a subestimar as implantações farmacêuticas corporativas e as implantações globais. |
A dispersão apresentada na tabela é explicada principalmente por diferenças de escopo e regras de contagem, e não por simples diferenças aritméticas. Ao manter o conjunto de gastos vinculado ao uso específico de CRM farmacêutico e depois verificá-lo em relação a preços, número de usuários e composição de implantação, a estimativa permanece rastreável a variáveis claras que podem ser revisadas conforme o mercado evolui.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico?
Projeta-se que o Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico registre um CAGR de 10,32% durante o período de previsão (2026-2031)
Quem são os principais participantes do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico?
Kapture, Medsimo Technologies, Actis Sales Technologies, Synergistix Inc. e SoftDent são as principais empresas que operam no Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico.
Qual é a região de crescimento mais rápido no Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região detém a maior participação no Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico.
Quais anos este Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico abrange?
O relatório abrange o tamanho histórico do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Global de Software de Gestão de Relacionamento com o Cliente Farmacêutico para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



