
Tamanho e Participação do Mercado Farmacêutico do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 88.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 89.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 96.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 1.57 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Farmacêutico do Japão por Mordor Intelligence
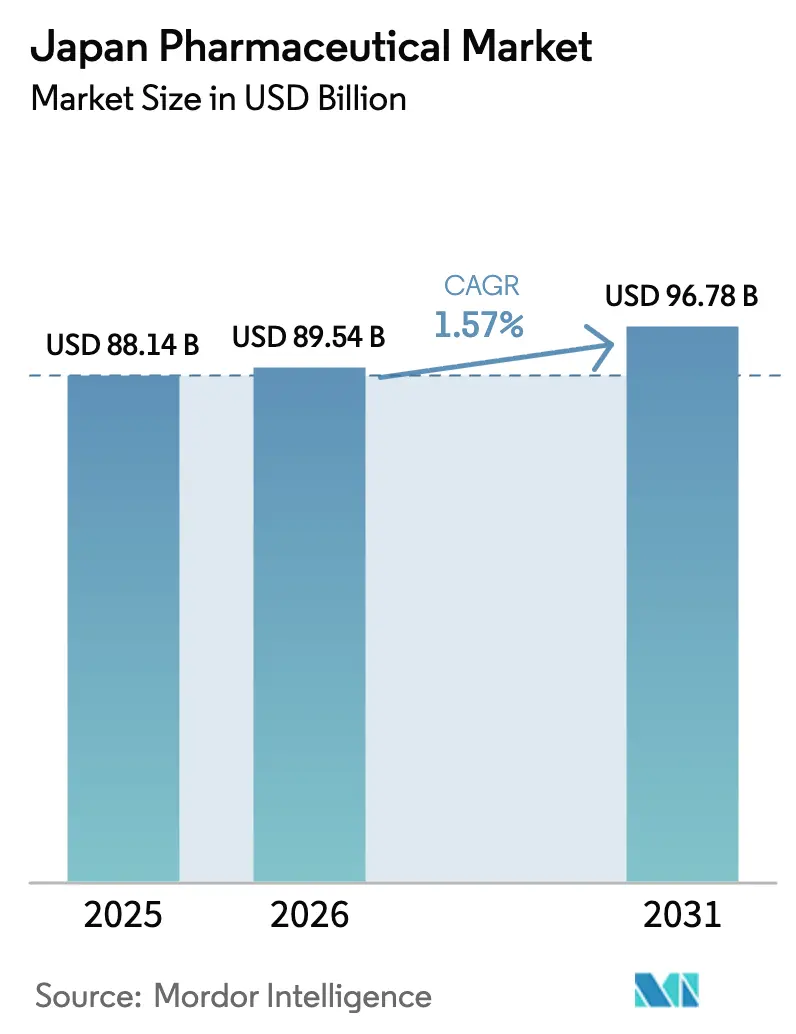
O tamanho do Mercado Farmacêutico do Japão está projetado em USD 88,14 bilhões em 2025, USD 89,54 bilhões em 2026, e deve atingir USD 96,78 bilhões até 2031, crescendo a um CAGR de 1,57% de 2026 a 2031.
Reformas contínuas nos preços de medicamentos, vias regulatórias aceleradas para terapias inovadoras e uma demografia de envelhecimento acelerado moldam coletivamente um mercado em transição, com produtos especializados e categorias de autocuidado movendo-se em direções opostas. O impulso da oncologia, a reposição robusta do pipeline após grandes vencimentos de patentes e os incentivos que recompensam lançamentos globais simultâneos sustentam segmentos com preços premium, enquanto cortes de preços bienais e substituição agressiva por genéricos comprimem as terapias comoditizadas. A adoção da saúde digital está ganhando velocidade à medida que o cumprimento de prescrições habilitado por telemedicina e os terapêuticos de software reembolsados aprofundam o engajamento do paciente e apoiam o crescimento do volume. Inovadores estrangeiros aproveitam o programa SAKIGAKE para abordar o Japão como um mercado de lançamento de primeira onda, adicionando intensidade competitiva. Ao mesmo tempo, a dependência persistente de importações de ingredientes farmacêuticos ativos (IFA) e as exigências de evidências do mundo real para reembolso criam volatilidade que as empresas devem navegar.
Principais Conclusões do Relatório
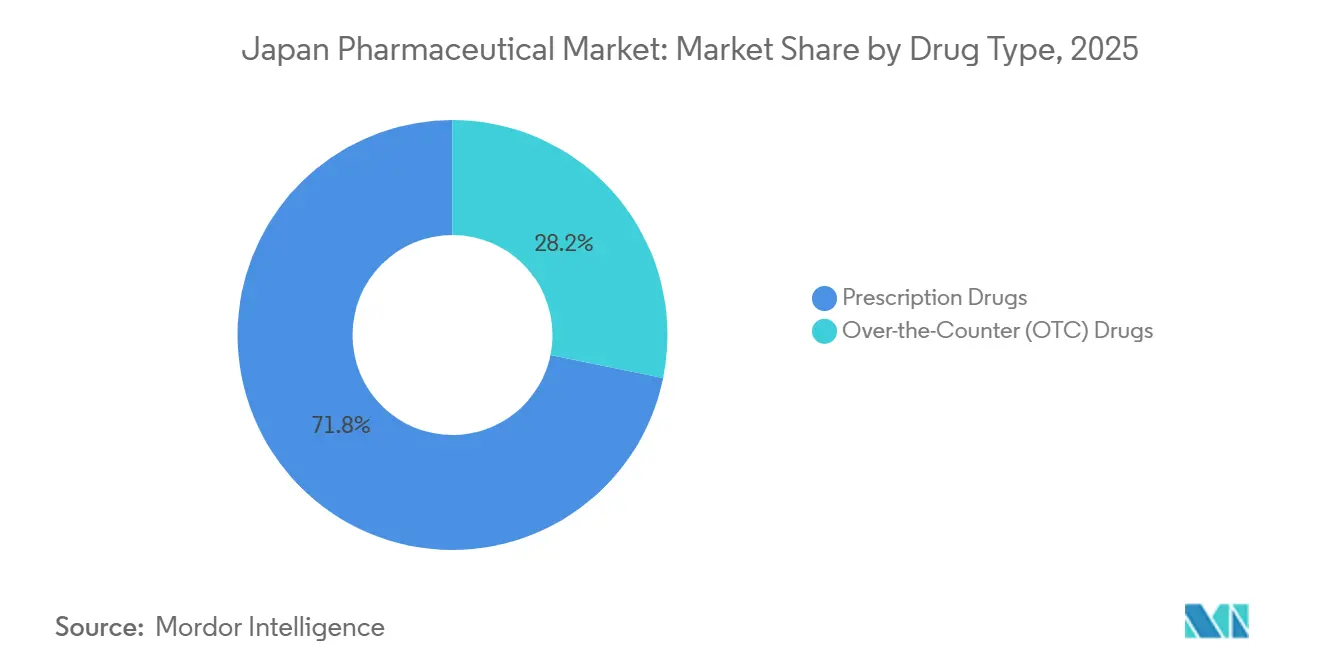
- Por tipo de medicamento, os medicamentos com prescrição lideraram com 71,78% de participação na receita em 2025, enquanto os produtos sem prescrição têm previsão de expansão a um CAGR de 3,93% até 2031, o mais rápido dentro da segmentação.
- Por área terapêutica, a oncologia comandou 18,73% da participação do mercado farmacêutico do Japão em 2025 e deve registrar um CAGR de 4,19% até 2031.
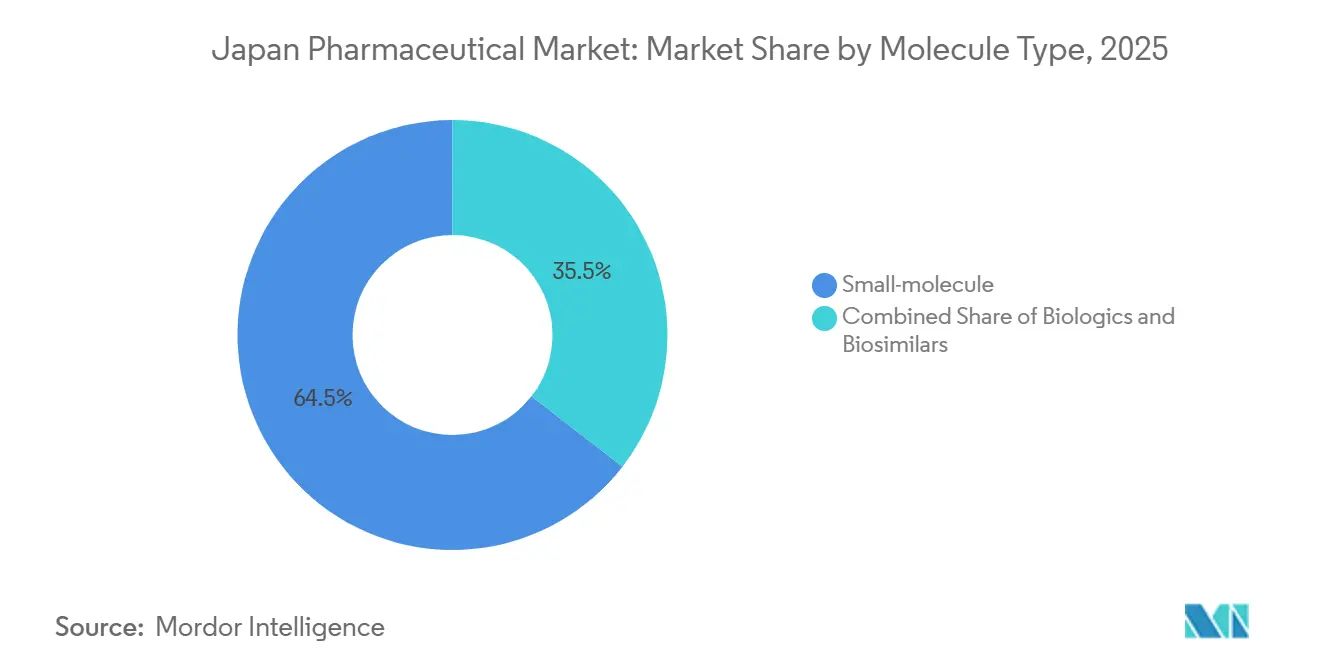
- Por molécula, os agentes de pequena molécula representaram 64,48% do tamanho do mercado farmacêutico japonês em 2025, enquanto os biológicos têm projeção de crescimento a um CAGR de 4,97% entre 2026 e 2031.
- Por formulação, os produtos orais capturaram 55,26% de participação na receita em 2025; os injetáveis representam o segmento de alto crescimento com previsão de CAGR de 3,74% até 2031.
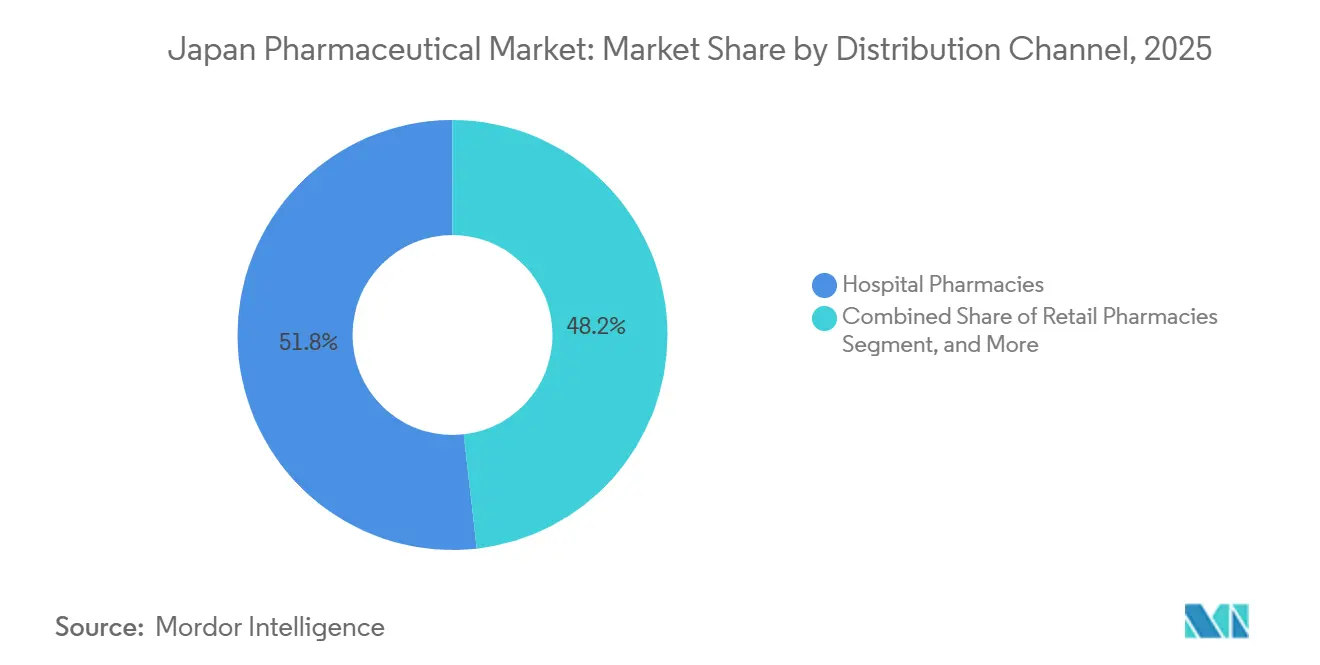
- Por distribuição, as farmácias hospitalares retiveram uma participação de 51,84% em 2025; os canais online e de pedidos por correspondência devem avançar a um CAGR de 4,51%, superando todas as outras rotas.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Farmacêutico do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reposição do Vencimento de Patentes por meio de Medicamentos Especializados | +0.4% | Nacional, concentrado nas áreas metropolitanas de Tóquio e Osaka | Médio prazo (2-4 anos) |
| Vias Regulatórias Aceleradas para Terapias Inovadoras | +0.3% | Nacional, com repercussão em locais de ensaios clínicos estrangeiros reconhecidos pela PMDA | Curto prazo (≤ 2 anos) |
| Crescente Carga de Oncologia e Doenças Raras | +0.3% | Nacional, maior incidência em prefeituras com envelhecimento populacional (Akita, Shimane) | Longo prazo (≥ 4 anos) |
| Envelhecimento da População Impulsionando Terapias Crônicas | +0.2% | Nacional, agudo em prefeituras rurais com população idosa >35% | Longo prazo (≥ 4 anos) |
| Incentivos do MHLW para Integração de Diagnósticos Complementares | +0.2% | Nacional, adoção precoce em hospitais universitários e centros oncológicos | Médio prazo (2-4 anos) |
| Soluções de Adesão Habilitadas por Saúde Digital Impulsionando Prescrições | +0.1% | Nacional, programas piloto em Tóquio, Osaka, Fukuoka | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reposição do Vencimento de Patentes por meio de Medicamentos Especializados
As experiências com blockbusters levaram as empresas a se voltarem para ativos de maior valor e menor volume que mantêm o poder de precificação. Os biossimilares do Humira capturaram 22% das prescrições de adalimumabe nos 18 meses seguintes ao seu lançamento em 2024, levando os originadores a redirecionar seus esforços de pesquisa e desenvolvimento para conjugados anticorpo-fármaco e enzimas para doenças raras. O complexo de biológicos de USD 2,1 bilhões da Takeda em construção em Fujisawa ilustra a realocação de capital para terapias de nicho que podem obter um prêmio de 10% sob o incentivo expandido de Prêmio por Promoção de Comercialização.[1]Takeda Pharmaceutical Company, "Investimento na Instalação de Biológicos de Fujisawa," Takeda.com Biotecnologias menores fazem parceria com distribuidores domésticos para co-registrar produtos de lançamento rápido, comprimindo assim o atraso tradicional nos lançamentos no Japão. À medida que as margens dos medicamentos legados diminuem, os pipelines especializados tornam-se a proteção preferida contra a erosão de preços.
Vias Regulatórias Aceleradas para Terapias Inovadoras
A designação SAKIGAKE reduziu o tempo médio de revisão de aprovação para nove meses em 2024, em comparação com quatorze meses no processo convencional.[2]Agência de Produtos Farmacêuticos e Dispositivos Médicos, "Designação SAKIGAKE e Estrutura de Aprovação Condicional," PMDA.go.jp As aprovações condicionais concedidas a biológicos oncológicos, como o Polivy da Chugai, permitiram a captura de receita enquanto os ensaios confirmatórios continuavam, uma alavanca competitiva raramente disponível na Europa. Multinacionais com pacotes de dados globais, incluindo o Enhertu da AstraZeneca, capturaram participações de mercado de dois dígitos dentro de um ano após o lançamento. As obrigações de evidências do mundo real introduzidas em 2025 aumentam os custos de conformidade, mas as empresas com infraestrutura robusta de farmacovigilância consideram o requisito gerenciável.
Crescente Carga de Oncologia e Doenças Raras
O Japão registrou 1,02 milhão de novos casos de câncer em 2024, e a proporção de cidadãos com 65 anos ou mais aumentou para 28,9% em 2025. A expectativa de vida estendida eleva a prevalência de malignidades e distúrbios genéticos que demandam medicamentos direcionados de alto custo. As designações de doenças raras subiram para 87 em 2024, à medida que regras de exclusividade ampliadas atraíram desenvolvedores globais para registrar em Tóquio simultaneamente com os mercados ocidentais. O burosumabe da Kyowa Kirin obteve reembolso em 90 dias após a aprovação, validando a disposição dos pagadores em financiar terapias ultra-órfãs quando as evidências são convincentes.
Envelhecimento da População Impulsionando Terapias Crônicas
Condições crônicas afetam mais de 70% dos idosos do Japão, e o número médio de prescrições diárias por idoso é de 6,2, criando desafios de adesão. Parcerias, como a aliança de 2024 da Daiichi Sankyo com a NTT Data, implantam ferramentas de lembrete com inteligência artificial em 500 farmácias comunitárias, reduzindo hospitalizações relacionadas a erros de medicação. Os terapêuticos digitais para diabetes e hipertensão tornaram-se reembolsáveis sob a revisão de 2025 do seguro de cuidados de longa duração, integrando software nas vias de tratamento padrão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Revisões Nacionais de Preços de Medicamentos e Cortes Bienais | -0.3% | Nacional, agudo para fabricantes de genéricos de alto volume | Curto prazo (≤ 2 anos) |
| Pressão de Substituição por Genéricos | -0.2% | Nacional, concentrado nos canais de atenção primária e farmácias de varejo | Médio prazo (2-4 anos) |
| Longos Prazos de Aprovação para Medicamentos Regenerativos Após Revisão | -0.1% | Nacional, afetando hospitais universitários e centros especializados | Longo prazo (≥ 4 anos) |
| Vulnerabilidades da Cadeia de Suprimentos para IFAs Críticos | -0.1% | Nacional, com dependências da China e da Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Revisões Nacionais de Preços de Medicamentos e Cortes Bienais
A revisão de abril de 2024 reduziu o reembolso de 53% dos medicamentos listados, com uma diminuição média de 4,8% para medicamentos de marca e 7,2% para medicamentos genéricos.[3]Ministério da Saúde, Trabalho e Bem-Estar, "Sistema de Precificação de Medicamentos e Revisões Bienais," MHLW.go.jp Os cortes fora do ciclo introduzidos em 2025 visaram terapias de alto volume onde os preços de transação ficaram abaixo do preço de tabela em pelo menos 2%. O lucro operacional da Sawai caiu 9,3% no exercício fiscal de 2024, à medida que os preços de atorvastatina e anlodipino declinaram. À medida que a precificação baseada em valor se expande, os produtos que carecem de evidências convincentes do mundo real provavelmente enfrentarão erosão mais profunda, acelerando a consolidação.
Pressão de Substituição por Genéricos
Os genéricos forneceram 80% do volume de prescrições, mas apenas 38% do valor em 2024. As metas governamentais preveem 85% de penetração de volume até 2026, mas os recalls de qualidade de IFAs importados moderam a adoção em categorias de cuidados críticos. Os biossimilares conquistaram apenas 18% do mercado de adalimumabe até o final de 2024, devido à cautela dos médicos e à falta de status de intercambialidade. Para superar a inércia, a Nichi-Iko precificou seu biossimilar de rituximabe 30% abaixo do biológico de referência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento: Medicamentos sem Prescrição Ganham Espaço em Meio à Dominância dos Medicamentos com Prescrição
Os medicamentos com prescrição representaram 71,78% da receita de 2025, mas o segmento de medicamentos sem prescrição deve avançar a um CAGR de 3,93%, mais que o dobro do CAGR do mercado farmacêutico do Japão. A mudança do loxoprofeno para o status de medicamento sem prescrição em 2024 exemplifica os esforços de política para migrar o manejo rotineiro da dor das clínicas para as prateleiras do varejo. As tendências de automedicação entre os idosos elevaram os volumes de analgésicos e remédios gastrointestinais ao longo de 2025, enquanto as plataformas de comércio eletrônico capturaram participação incremental.
A pressão sobre as margens persiste para as prescrições de marca porque as revisões bienais reduzem a lucratividade. Ainda assim, os injetáveis especializados para artrite reumatoide e esclerose múltipla permanecem isolados, sustentando a liderança de participação do mercado farmacêutico do Japão nas linhas de prescrição. As divisões de saúde ao consumidor investem em campanhas digitais lideradas por influenciadores para expandir os suplementos sem prescrição, refletindo estratégias divergentes dentro dos mesmos grupos corporativos.


Por Área Terapêutica: Oncologia Lidera o Pipeline de Inovação
A oncologia representou 18,73% da receita por área terapêutica em 2025 e deve registrar um CAGR de 4,19% até 2031, sublinhando seu status como motor de crescimento do mercado farmacêutico japonês. As vendas domésticas do Enhertu de JPY 87 bilhões no exercício fiscal de 2024 demonstram a velocidade com que produtos inovadores penetram no mercado uma vez que o reembolso é assegurado.
Por outro lado, os medicamentos cardiovasculares avançam a apenas 0,8% de CAGR, pois os genéricos dominam as estatinas e os inibidores da ECA. As terapias para diabetes experimentam crescimento de volume, mas enfrentam escrutínio quanto à relação custo-efetividade. Os pipelines do sistema nervoso central sofrem com alta attrição nos ensaios de demência, enquanto os biológicos respiratórios mostram impulso moderado devido à crescente prevalência de asma urbana. A oncologia, portanto, captura investimento e prioridade de lançamento em portfólios multinacionais e domésticos.
Por Tipo de Molécula: Biológicos Ascendem enquanto Pequenas Moléculas Atingem Platô
As pequenas moléculas mantiveram uma participação de 64,48% do mercado farmacêutico japonês em 2025. No entanto, os biológicos têm previsão de expansão a um CAGR de 4,97% até 2031, triplicando o ritmo geral do mercado. As vendas do Hemlibra de JPY 62 bilhões em 2024 destacam o valor premium dos biológicos.
Os biossimilares, embora incipientes, moderam a inflação de preços dos biológicos; no entanto, a falta de decisões de intercambialidade dificulta a substituição. Novos investimentos, como a instalação de JPY 100 bilhões da Fujifilm em Chiba, indicam confiança na demanda sustentada por biológicos. As pequenas moléculas enfrentam comoditização fora da oncologia, acelerando as mudanças de portfólio em direção a injetáveis complexos e conjugados híbridos.
Por Formulação: Injetáveis Ganham Espaço com a Inovação em Dispositivos
Os agentes orais detinham uma participação de 55,26% em 2025, mas os injetáveis crescerão a um CAGR de 3,74% até 2031, impulsionados por auto-injetores para uso domiciliar. As injeções psicotrópicas de longa ação, exemplificadas pelo Abilify Maintena, melhoraram a adesão e reduziram as hospitalizações por recaída em 2025, incentivando uma implantação mais ampla nos portfólios de endocrinologia e imunologia.
Parcerias com dispositivos, como o injetor reutilizável da Ypsomed–Sumitomo para agonistas do GLP-1, estendem a proteção do ciclo de vida e aumentam a conveniência do paciente. As formulações tópicas e outras de nicho permanecem estáveis, mas contribuem com crescimento de valor limitado.
Por Canal de Distribuição: Farmácias Online Perturbam os Modelos Tradicionais
As farmácias hospitalares dispensaram 51,84% do mercado farmacêutico do Japão em 2025, refletindo seu controle sobre as terapias de oncologia e infusão, mas os canais online e de pedidos por correspondência devem registrar um CAGR de 4,51%, quase o triplo da média do mercado. A autorização regulatória para o cumprimento de prescrições por telemedicina em 2024 permitiu que a Amazon Pharmacy Japan e a Rakuten assegurassem uma participação combinada de 8% do mercado de prescrições de varejo até o final de 2025.
As redes físicas respondem adicionando serviços clínicos, mas os volumes por loja caíram para os principais varejistas, como a Ain Pharmacies. Os pontos de venda hospitalares permanecem indispensáveis para biológicos complexos, mas algumas infusões devem migrar para centros ambulatoriais para reduzir os custos de internação.
Panorama regulatório
A regulamentação farmacêutica do Japão é liderada pelo Ministério da Saúde, Trabalho e Bem-Estar (MHLW) e pela Agência de Produtos Farmacêuticos e Dispositivos Médicos (PMDA), com a precificação e o reembolso administrados por meio do sistema de Seguro Nacional de Saúde (NHI). A revisão de preços de medicamentos de abril de 2024 reduziu o reembolso para 53% dos medicamentos listados, com uma queda média de 4,8% para medicamentos de marca e 7,2% para medicamentos genéricos, o que continua a elevar o padrão exigido para pacotes de evidências diferenciados e uma gestão mais rigorosa do ciclo de vida.
Um marco importante da política é a emenda à Lei de Produtos Farmacêuticos e Dispositivos Médicos (PMD), promulgada em maio de 2025, com disposições principais entrando em vigor em maio de 2026 para abordar escassez no fornecimento de medicamentos, perda/atraso de medicamentos e garantia da qualidade farmacêutica. Em 2026, a PMDA emitiu avisos operacionais e orientações sobre formulários de solicitação em apoio ao sistema revisado, incluindo regras atualizadas para aprovações condicionais e documentação de autorização de comercialização, mantendo a meta de 12 meses para análises ordinárias (da solicitação à aprovação) como referência.
Análise da cadeia de valor
A cadeia de valor farmacêutica do Japão abrange o fornecimento de IFAs e excipientes, a fabricação de formas farmacêuticas finais, os detentores de autorização de comercialização, a distribuição por atacado e a dispensação por meio de hospitais e farmácias comunitárias ou de varejo, com canais online e de venda por correspondência em expansão, junto com o atendimento de prescrições por telessaúde. Uma restrição estrutural persistente é a forte dependência de IFAs críticos importados, enquanto a distribuição a jusante está concentrada em grandes distribuidores, incluindo Medipal, Suzuken, Toho Pharmaceutical e Vital-Net. Esses distribuidores estão cada vez mais se diferenciando por meio de controles de cadeia fria, sistemas de gerenciamento de armazéns e capacidades de manuseio de medicamentos especializados.
A estabilidade do fornecimento agora é tratada como um requisito operacional formal. A emenda de 2025 à Lei PMD fortalece a governança do fornecimento (incluindo funções designadas de supervisão do fornecimento e obrigações de notificação em relação a suspensões de envio) e concede ao MHLW autoridade para solicitar cooperação entre fabricantes, distribuidores e instituições médicas durante escassezes. Nesse sentido, iniciativas de capacidade e resiliência estão surgindo na fabricação e na logística, incluindo a Nipro concluindo um novo prédio de injetáveis em frasco em sua fábrica de Omi, em Shiga (com capacidade de mudança emergencial para vacinas), e colaborações entre originadores e genéricos, como a parceria entre Otsuka Pharmaceutical e Towa Pharmaceutical para estabelecer um arranjo de produção de reserva para produtos selecionados de longa listagem.
Cenário Competitivo
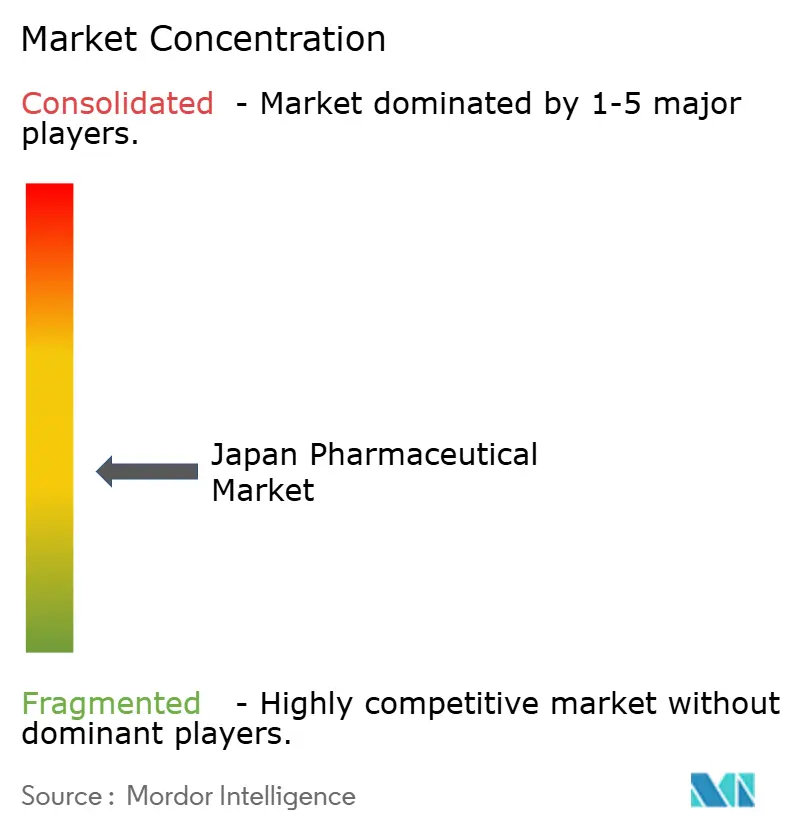
As cinco principais empresas domésticas, Takeda, Astellas, Daiichi Sankyo, Chugai e Otsuka, capturaram maior receita em 2025, indicando concentração moderada. As multinacionais utilizam o programa SAKIGAKE para lançar biológicos direcionados à frente de seus pares domésticos, intensificando assim a rivalidade. Takeda, Astellas e Daiichi Sankyo, juntas, ainda mantêm uma presença formidável; no entanto, a erosão por vencimento de patentes e os controles de preços de genéricos restringem a expansão das margens.
Os produtores de genéricos permanecem fragmentados; os dez principais detinham uma participação de volume de 54% em 2025, mas a queda dos preços unitários induziu conversas de fusão entre Sawai e Nichi-Iko para alcançar escala de aquisição. O investimento em tecnologia agora diferencia os líderes: a descoberta de conjugados anticorpo-fármaco assistida por inteligência artificial da Daiichi Sankyo reduziu os prazos pré-clínicos em 18 meses, enquanto a plataforma de patologia digital aprovada pela PMDA da Chugai reduziu drasticamente os custos de triagem. A PeptiDream monetizou seu mecanismo de descoberta de peptídeos por meio de 14 acordos de parceria no valor de USD 340 milhões apenas em 2025, ilustrando a captura de valor sem um produto comercializado.
As oportunidades de espaço em branco residem nos terapêuticos digitais com prescrição, onde o software de cessação do tabagismo pioneiro da CureApp enfrenta concorrência limitada, e nos medicamentos regenerativos, onde as exigências rigorosas de pós-comercialização afastam os desafiantes menores, mas criam barreiras para os incumbentes capitalizados.
Líderes do Setor Farmacêutico do Japão
Chugai Pharmaceutical Co., Ltd.
Astellas Pharma Inc.
Takeda Pharmaceutical Co. Ltd.
Otsuka Pharmaceutical Co., Ltd
Daiichi Sankyo Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Investimentos e ações políticas focados na resiliência do fornecimento e em modalidades avançadas criam espaço em branco na fabricação de alto valor, na capacidade de injetáveis e nos serviços de bio/CDMO no Japão. Em 2026, as ações das empresas indicam demanda concreta por capacidade de produção local e regional: a Eli Lilly anunciou uma expansão de 20 bilhões de JPY em sua fábrica Seishin, em Kobe, para aumentar a produção de medicamentos para diabetes e obesidade, e a AGC Biologics anunciou um local em Yokohama de 350 milhões de USD para expandir os serviços de CDMO, abrangendo terapia celular, capacidades de mamíferos e mRNA. Juntas, essas iniciativas se conectam a preocupações contínuas sobre interrupções no fornecimento e dependência de importações, e reforçam a demanda por parceiros que apoiem o enchimento-acabamento estéril, a logística de cadeia fria e serviços de transferência de tecnologia.
No lado da demanda, os segmentos premium são cada vez mais moldados por caminhos mais rápidos e expectativas de evidências, e não apenas pelo volume. A implementação da Lei PMD em maio de 2026 e as atualizações operacionais da PMDA em torno de aprovações condicionais e requisitos de solicitação elevam o valor das evidências do mundo real de nível regulatório, dos sistemas de farmacovigilância e da integração de diagnósticos complementares para produtos de oncologia e doenças raras. A modernização da distribuição também continua a ser uma oportunidade de curto prazo, já que o atendimento de prescrições por telessaúde já apoia o crescimento dos canais online e de venda por correspondência, incentivando fabricantes e distribuidores a construir modelos de suporte ao paciente e de atendimento especializado digitalmente integrados para biológicos complexos e injetáveis administrados em domicílio.
Desenvolvimentos recentes do setor
- Junho de 2026: A Otsuka Pharmaceutical relatou resultados positivos de Fase 3b para centanafadina em adultos com TDAH comórbido com ansiedade. O resultado apoia o posicionamento do pipeline de SNC da Otsuka no Japão e sustenta o investimento contínuo em fase avançada em terapias especializadas diferenciadas, onde a evidência clínica pode ajudar a defender o valor sob dinâmicas de precificação mais rigorosas.
- Agosto de 2025: A Daiichi Sankyo e a AstraZeneca obtiveram a aprovação da PMDA para o Enhertu no câncer de mama HER2-baixo. A expansão da indicação ampliou a população tratável e reforçou os conjugados anticorpo-fármaco como peça central da inovação em oncologia e da demanda no canal hospitalar no Japão.
- Agosto de 2024: A Japan Tobacco e a Torii Pharmaceutical anunciaram que o VTAMA Cream 1% (tapinarofe) foi listado no sistema NHI para dermatite atópica e psoríase em placas, sob um acordo de licenciamento com a Dermavant Sciences. A listagem no NHI possibilitou acesso reembolsado a uma opção tópica sem esteroides e destacou o espaço contínuo para produtos dermatológicos diferenciados, mesmo em meio às revisões rotineiras de preços.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor dos medicamentos humanos vendidos no Japão, incluindo medicamentos de prescrição e de venda livre, medido a preços de fábrica e convertido para USD usando taxas de câmbio médias anuais.
Exclusões de escopo: Medicamentos veterinários, dispositivos médicos, IFAs a granel enviados para exportação e suplementos tradicionais Kampo não são contabilizados.
Visão geral da segmentação
- Por Tipo de Medicamento
- Medicamentos com Prescrição
- Medicamentos sem Prescrição (OTC)
- Por Área Terapêutica
- Oncologia
- Cardiovascular
- Antidiabético
- Sistema Nervoso Central
- Doenças Infecciosas
- Respiratório
- Outros
- Por Tipo de Molécula
- Pequena molécula
- Biológicos
- Biossimilares
- Por Formulação
- Oral
- Injetável
- Tópico
- Outras Formulações
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online e de Pedidos por Correspondência
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para construir a base de dados principal, começamos mapeando os sinais de demanda e oferta de medicamentos no Japão que podem ser verificados ano após ano. Fontes públicas, como publicações do Ministério da Saúde, Trabalho e Bem-Estar do Japão, atualizações da Agência de Produtos Farmacêuticos e Dispositivos Médicos, estatísticas de saúde da OCDE, indicadores do Banco Mundial e séries macroeconômicas do FMI, ajudam a fundamentar as premissas de população, utilização e moeda.
Em seguida, incorporamos relatórios anuais de empresas, apresentações para investidores, notas de teleconferências de resultados e cobertura confiável da imprensa do setor para entender mudanças no mix de produtos, revisões de preços e eventos relacionados a patentes. Para verificações cruzadas de registros, aprovações de medicamentos e intensidade de patenteamento, assinaturas pagas seletivas são usadas para dados financeiros de empresas e bancos de dados de patentes, o que ajuda a manter o modelo consistente quando as divulgações variam. As fontes documentais citadas são ilustrativas, e muitas referências públicas adicionais são usadas para esclarecer pontos de dados e validar premissas.
Entrevistas Primárias e Pesquisas
Os insumos primários vêm de conversas estruturadas e pesquisas curtas com fabricantes, distribuidores, partes interessadas em compras hospitalares e clínicas, e participantes do canal farmacêutico, para que a lógica de precificação e volume reflita como os medicamentos são realmente vendidos no Japão. Como este é um mercado de um único país, o foco permanece em coortes de clientes e famílias de produtos, em vez de divisões regionais, e acompanhamentos são feitos quando os sinais documentais e o feedback das entrevistas não se alinham.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 40% |
| Players menores: 15% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma abordagem top-down que reconstrói as vendas de medicamentos no Japão usando a lógica de valor de preço de fábrica, alinhando-a então a sinais do lado da demanda que podem ser observados ao longo dos anos. Os principais insumos incluem o mix entre prescrição e venda livre, os principais ciclos de revisão de preços de reembolso, aprovações de novos medicamentos e o momento de lançamento, a movimentação da participação de genéricos e a inclinação do mix terapêutico em direção a categorias de alto valor, como oncologia e imunologia.
Uma vez formado o total, corroboramos com aproximações seletivas bottom-up, como verificações de preço médio por volume em nível de SKU amostrado, verificações de canais de distribuidores e consolidações parciais a partir de receitas divulgadas por empresas, que são então ajustadas para lacunas de cobertura. Quando os relatórios das empresas não são claros, as receitas são normalizadas para a exposição exclusiva ao Japão e para preços de fábrica, para que os totais não se desviem.
Para a previsão, utiliza-se análise de cenários, apoiada por visões de especialistas sobre como os cortes de preços, a demanda impulsionada pelo envelhecimento populacional e o ritmo de inovação provavelmente se desenrolarão. As premissas são mantidas transparentes, de modo que pequenas mudanças nas taxas de câmbio, na pressão de preços de reembolso ou no ritmo de lançamentos possam ser testadas sem reconstruir todo o modelo.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo tendências de gastos públicos com saúde, pipelines de aprovação e a direção das vendas reportadas por participantes listados. Grandes discrepâncias são sinalizadas, rastreadas até o fator causador (preço, volume, mix ou moeda) e depois revisadas novamente antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças de política que alteram a precificação de reembolso ou grandes lançamentos de produtos que reformulam o mix. Antes da entrega, fazemos uma revisão final para confirmar que os lançamentos públicos mais recentes e o feedback de especialistas estão refletidos no modelo.
Tamanho do Mercado Farmacêutico do Japão da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o setor farmacêutico do Japão frequentemente não coincidem, pois o escopo contabilizado e a base de precificação podem ser diferentes, e às vezes o momento cambial é tratado de forma mais simplificada. Também varia se o número reflete o valor no nível do fabricante ou o nível de preço reembolsado, o que pode alterar o total final.
Os maiores fatores de discrepância no Japão geralmente decorrem de as estimativas usarem preços de fábrica versus preços de tabela de reembolso, e se incluem categorias adjacentes, como suplementos Kampo ou dispositivos médicos. As diferenças também surgem quando uma fonte usa um valor da lista de medicamentos do ano fiscal, ou quando as taxas de câmbio são tomadas em um único ponto no tempo em vez de uma média anual, o que pode movimentar uma cifra em USD mesmo que as vendas em yenes estejam estáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 88,14 bilhões de USD (2025) | |
| Instituição do Setor A | 76,60 bilhões de USD (2024) | Frequentemente apresentado em yenes e discutido em um nível de visão geral do setor, depois convertido para USD com clareza limitada sobre a base de precificação e se o número é a demanda do ano calendário ou uma janela de relato combinada. |
| Boletim de Dados de Mercado B | 79,10 bilhões de USD (2024) | Acompanha o valor dos medicamentos de prescrição com base no preço de reembolso para um período fiscal, o que pode divergir da avaliação a preço de fábrica em nível de fabricante e criar diferenças de tempo em relação às visões de ano calendário. |
A tabela mostra uma dispersão perceptível que decorre principalmente das escolhas de base de precificação e janela temporal, e no modelo da Mordor Intelligence o número está vinculado a medicamentos humanos de prescrição e venda livre a preços de fábrica, com conversão para USD baseada na taxa de câmbio média anual. Com essas etapas claramente declaradas, os usuários podem rastrear o total até fatores repetíveis e, então, ajustar as premissas quando seu planejamento interno usar uma convenção de precificação ou período diferente.


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado farmacêutico do Japão em 2031?
A previsão é de que atinja USD 96,78 bilhões até 2031 com um CAGR de 1,57%.
Qual segmento terapêutico está se expandindo mais rapidamente?
A oncologia lidera, apoiada por um CAGR de 4,19% e uso crescente de conjugados anticorpo-fármaco.
Qual é a participação dos biológicos e com que rapidez estão crescendo?
O segmento de biológicos tem projeção de crescimento a um CAGR de 4,97% até 2031.
Como as farmácias online estão mudando a distribuição de medicamentos?
As mudanças regulatórias em 2024 habilitaram o cumprimento de prescrições por telemedicina, permitindo que os canais online cresçam a um CAGR de 4,51% até 2031.
Por que os medicamentos especializados são priorizados pelas empresas domésticas?
Os vencimentos de patentes e os cortes de preços bienais corroem as margens dos medicamentos de mercado de massa, empurrando as empresas em direção a ativos de alto valor que obtêm prêmios de lançamento.
Qual é o principal risco da cadeia de suprimentos enfrentado pelos fabricantes?
Mais de 80% dos IFAs críticos são importados, expondo as empresas a perturbações geopolíticas e problemas de controle de qualidade.
Página atualizada pela última vez em:


