
Tamanho e Participação do Mercado de Pré-formas PET
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
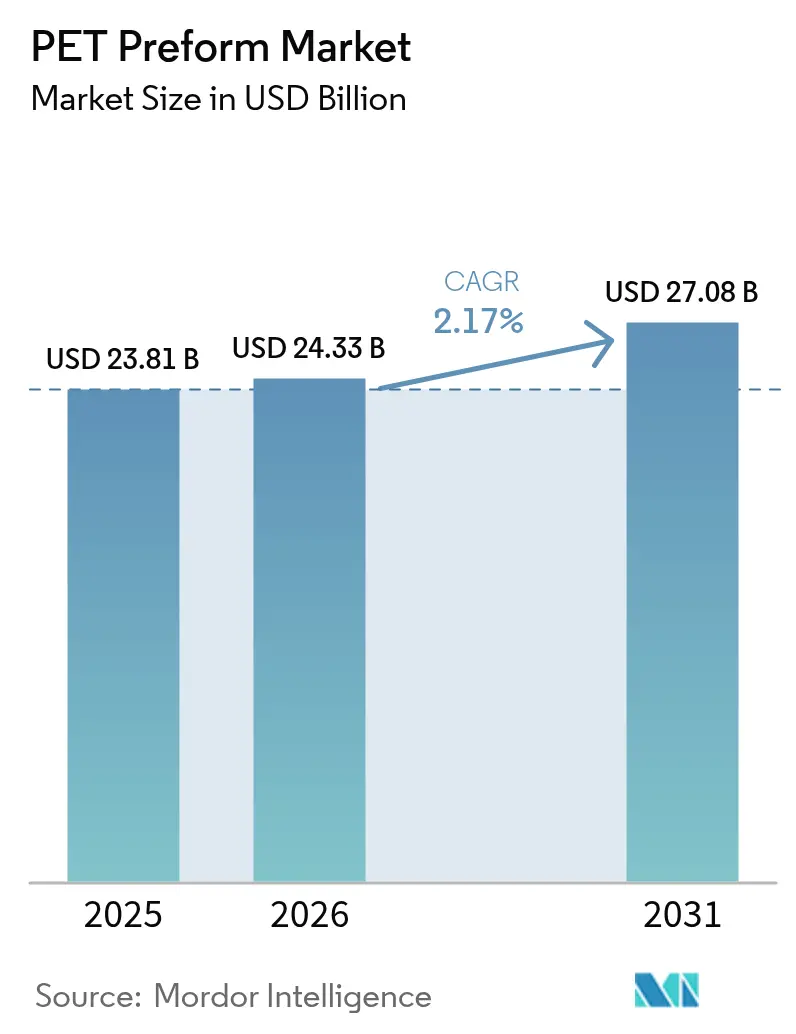
| Tamanho do Mercado (2026) | 24.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
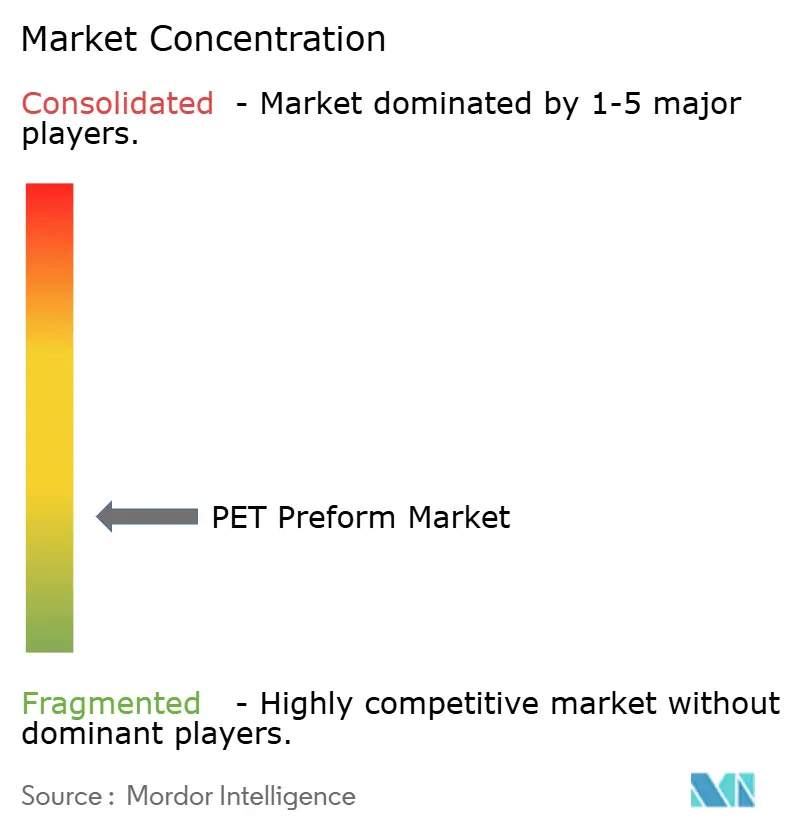
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pré-formas PET por Mordor Intelligence
O tamanho do Mercado de Pré-formas PET está projetado em USD 23,81 bilhões em 2025, USD 24,33 bilhões em 2026, e deve atingir USD 27,08 bilhões até 2031, crescendo a um CAGR de 2,17% de 2026 a 2031. A rentabilidade dos conversores agora depende do cumprimento das obrigações de conteúdo reciclado, da gestão dos custos voláteis de PTA e MEG, e da implantação de designs ultraleves que ampliam a economia tradicional de moldagem por sopro. A regra da tampa fixada da UE, que entrou em vigor em julho de 2024, desencadeou uma onda de redesenhos de acabamentos de gargalo, gerando um aumento temporário na demanda por ferramental à medida que as marcas substituíam as pré-formas tradicionais. A vantagem de custo do PET virgem mantém-no como a resina dominante atualmente, porém os volumes de rPET estão se acelerando porque o Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR) exige 30% de conteúdo reciclado em garrafas de bebidas de uso único até 2030 e 65% até 2040, obrigando os conversores a integrar capacidade de reciclagem ou garantir contratos de longo prazo de flocos. A Ásia-Pacífico lidera a demanda global impulsionada pelo crescimento de dois dígitos da água engarrafada na Índia e pela expansão de infraestrutura no Sudeste Asiático, enquanto a Europa pivota do volume para a captura de valor por meio de prêmios de conteúdo reciclado e sistemas de garrafas reutilizáveis. A intensidade competitiva está migrando da escala para a integração da reciclagem; ALPLA, Plastipak, Indorama Ventures e RESILUX estão investindo em ativos próprios de rPET para proteger as margens contra escassez de matéria-prima e crescentes passivos de taxas sobre plásticos.
Principais Conclusões do Relatório
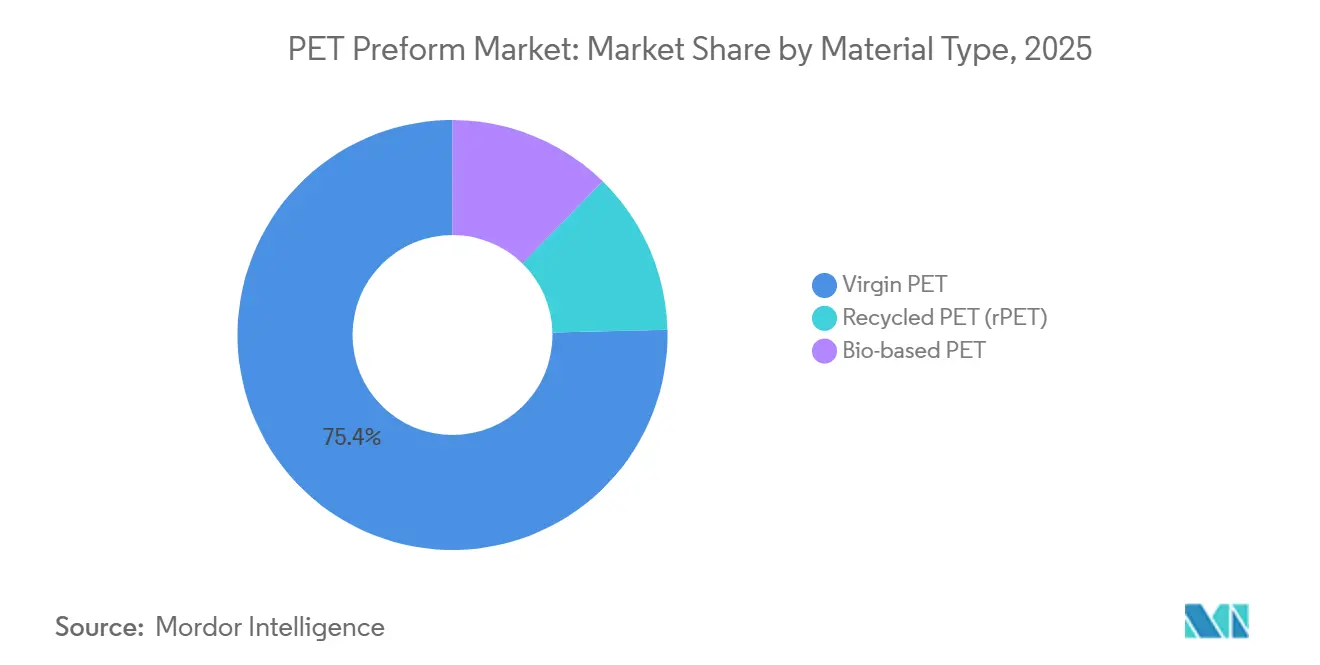
- Por tipo de material, o PET virgem detinha 75,38% da participação do mercado de pré-formas PET em 2025, enquanto o PET reciclado (rPET) está projetado para expandir a um CAGR de 3,18% até 2031.
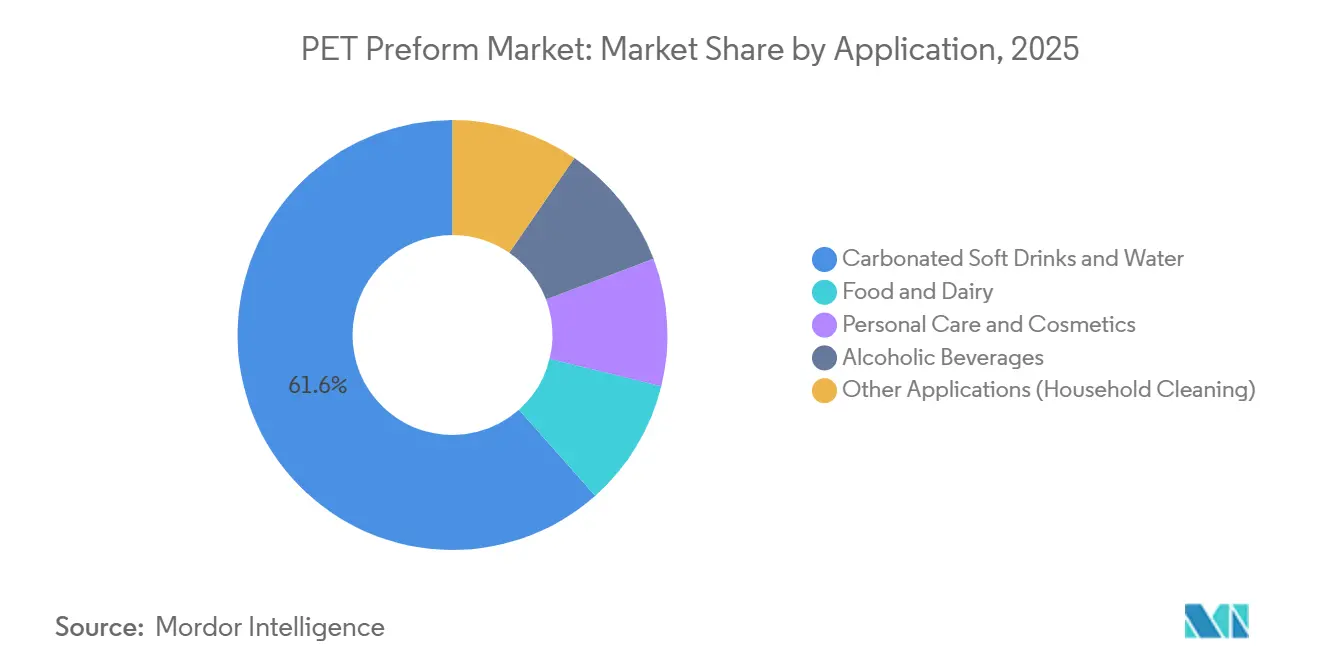
- Por aplicação, refrigerantes carbonatados e água representavam 61,55% do tamanho do mercado de pré-formas PET em 2025, enquanto alimentos e laticínios avança a um CAGR de 2,44% até 2031.
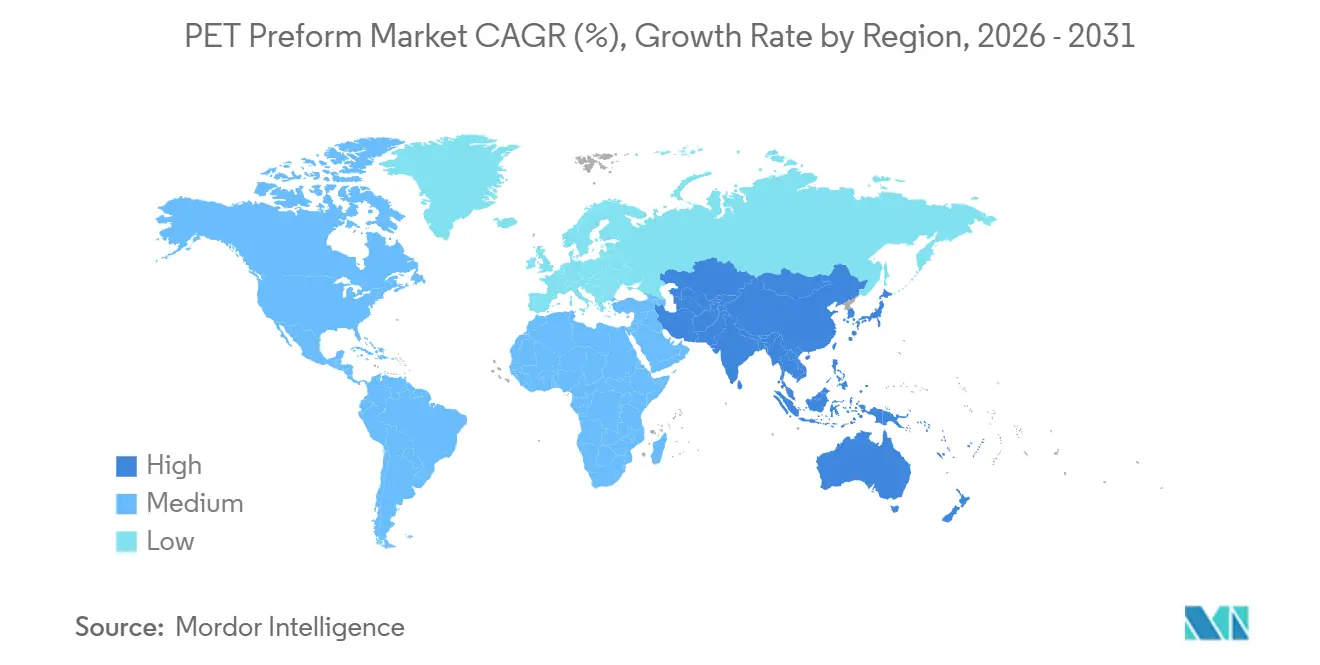
- Por geografia, a Ásia-Pacífico respondeu por 46,20% do valor de 2025 e está prevista para registrar o maior CAGR regional de 2,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda do setor de bebidas | +0.6% | Global, com maiores ganhos na Ásia-Pacífico (Índia, Indonésia, Vietnã) e Oriente Médio | Médio prazo (2-4 anos) |
| Aumento no consumo de água engarrafada em economias emergentes | +0.5% | Ásia-Pacífico (Índia, Sudeste Asiático), Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Egito) | Curto prazo (≤ 2 anos) |
| Pressão pela sustentabilidade para conteúdo reciclado (rPET) | +0.4% | Europa (obrigações do PPWR da UE), América do Norte (compromissos voluntários), expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Diretiva obrigatória da UE sobre tampas fixadas impulsionando volumes de redesenho de pré-formas | +0.3% | Europa (UE27 + Reino Unido considerando alinhamento) | Curto prazo (≤ 2 anos) |
| Advento de resinas PET de baixa viscosidade permitindo pré-formas ultraleves | +0.2% | América do Norte, Europa, mercados avançados da Ásia-Pacífico (Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda do Setor de Bebidas
Os proprietários de marcas de bebidas continuam a consolidar portfólios de SKU em torno do PET porque os consumidores preferem embalagens reselávéis e resistentes a impactos, e os varejistas valorizam formatos que reduzem os custos da cadeia de frio. A Índia registrou crescimento de 13-15% na água engarrafada em 2024, e a Coca-Cola Andina está investindo mais de USD 500 milhões até 2026 para expandir a capacidade de PET no Brasil e no Chile, evidenciando como os proprietários de marcas integram verticalmente a conversão de pré-formas para garantir o fornecimento. A migração de bebidas alcoólicas de nicho e chás premium para o PET adiciona volume incremental, embora os programas de PET reutilizável na Alemanha demonstrem que os esquemas circulares podem moderar a demanda de uso único ao mesmo tempo em que elevam os padrões de durabilidade para pré-formas recarregáveis.
Aumento no Consumo de Água Engarrafada em Economias Emergentes
O consumo per capita de água engarrafada na China atingiu 39 litros em 2024, em comparação com 118 litros na Europa Ocidental, sinalizando amplo espaço para o crescimento do mercado de pré-formas PET à medida que o aumento da renda se encontra com uma infraestrutura de água da torneira abaixo do ideal. A Indonésia e o Vietnã exibem expansão de dois dígitos à medida que envasadores multinacionais localizam a produção de pré-formas para reduzir custos logísticos, enquanto as nações do CCG veem a água engarrafada como essencial devido aos climas áridos, sustentando um crescimento regional de 4,5% até 2032. A menor maturidade regulatória no Camboja e no Laos mantém o crescimento desigual e destaca os desafios de risco de pagamento e logística para os conversores que visam mercados de fronteira.
Pressão pela Sustentabilidade para Conteúdo Reciclado
O limite vinculante de 30% de reciclado do PPWR até 2030 está reformulando as estratégias de aquisição: a ALPLA investiu EUR 500 milhões em plantas de reciclagem e o site Clean Tech da Plastipak, de USD 184 milhões em Michigan, agora fornece garrafas 100% rPET para a Coca-Cola. A escassez de fardos de grau alimentício sustenta prêmios de preço de 20-30% para rPET sobre a resina virgem, e os circuitos mecânicos aprovados pela EFSA dominam o fornecimento porque os projetos de despolimerização química exigem desembolsos de capital superiores a USD 200 milhões e passam por ciclos de aprovação de 18 a 36 meses. Consequentemente, os conversores estão adaptando linhas de ISBM para processar misturas de rPET de baixo IV enquanto atendem aos limites de cor e acetaldeído.
Diretiva Obrigatória da UE sobre Tampas Fixadas Impulsionando Volumes de Redesenho de Pré-formas
A partir de julho de 2024, todas as garrafas de bebidas da UE com menos de 3 litros exigem tampas fixadas, impulsionando um ciclo único de redesenho de pré-formas: 15-20% dos moldes europeus foram modificados ou substituídos em 2024-2025[1]Comissão Europeia, "Diretiva sobre Plásticos de Uso Único," europeancommission.europa.eu . A dobradiça adiciona complexidade geométrica, de modo que os conversores com ferramental interno capturaram margens de pedidos urgentes, enquanto os players dependentes de terceiros enfrentaram atrasos. Se a Califórnia adotar um projeto de lei semelhante atualmente em análise legislativa, uma segunda onda de redesenho poderá começar em 2027-2028, estendendo a demanda por ferramental para a América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços voláteis de PTA e MEG perturbando as margens dos conversores | -0.4% | Global, com impacto agudo nos produtores baseados em nafta da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Legislação sobre taxas de plástico e tarifas de RPE reduzindo os pools de lucro | -0.3% | Europa (Reino Unido, Itália, Espanha), implantações emergentes de RPE na ASEAN (Vietnã, Filipinas) | Médio prazo (2-4 anos) |
| Concorrência na cadeia de suprimentos por flocos de rPET de grau alimentício | -0.2% | Europa, América do Norte, expansão para a Ásia-Pacífico à medida que as obrigações são implementadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de PTA e MEG Perturbando as Margens dos Conversores
O PTA caiu de USD 800-900/t no início de 2024 para USD 600-700/t no final do ano, enquanto o MEG recuou para USD 500-600/t, causando prejuízos de estoque para os conversores presos em cláusulas de repasse de custos de 60 dias. Os craqueadores de nafta do Sudeste Asiático operaram com margens negativas, provocando paralisações em complexos no Vietnã e na Malásia e restringindo o fornecimento regional de PET. Grandes players integrados como a Indorama Ventures mitigaram o risco adquirindo ativos de poliéster a montante, mas os conversores independentes absorvem a volatilidade a menos que diversifiquem o fornecimento de resina.
Legislação sobre Taxas de Plástico e Tarifas de RPE Reduzindo os Pools de Lucro
A taxa britânica sobre embalagens plásticas está em GBP 228,82/t a partir de abril de 2026 para embalagens com menos de 30% de conteúdo reciclado, e a Itália e a Espanha impõem taxas de EUR 0,45/kg sobre plásticos de uso único[2]Governo do Reino Unido, "Alíquotas do Imposto sobre Embalagens Plásticas 2026," gov.uk . As tarifas de RPE da UE variam de EUR 400-600/t com fatores de modulação que penalizam designs de difícil reciclagem, reduzindo as vantagens de custo da resina virgem em 15-25%. O Vietnã e as Filipinas já exigem RPE, enquanto a Indonésia, a Tailândia e a Malásia elaboram regras semelhantes, deixando os conversores a lidar com regimes de conformidade não harmonizados que elevam a sobrecarga administrativa e incentivam programas de PET reutilizável de calibre mais pesado em mercados de sistemas de depósito e devolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Dominância do PET Virgem Diminui à Medida que o rPET Ganha Impulso RegulatórioO PET virgem detinha 75,38% do valor de 2025, porém o rPET está projetado para crescer a um CAGR de 3,18% até 2031 à medida que as obrigações do PPWR levam os proprietários de marcas a garantir conteúdo reciclado. O tamanho do mercado de pré-formas PET para resina virgem em refrigerantes carbonatados permanece resiliente porque as classes de IV de 0,80-0,84 dL/g entregam a retenção de CO₂ necessária para uma vida útil de 12 meses, enquanto o IV mais baixo do rPET limita seu uso acima de 50% de inclusão sem mistura.
Os conversores com reciclagem própria desfrutam de segurança de matéria-prima, enquanto os independentes pagam prêmios de 20-30% por flocos de terceiros, expondo-os ao risco de alocação durante apertos de fornecimento. A longa fila de aprovação da EFSA reforça as barreiras de entrada, e o PET de base biológica fica para trás devido a prêmios de custo de 30-50% que apenas marcas de cosméticos de nicho absorvem, deixando o rPET impulsionado por políticas e as misturas virgens ultraleves como os alavancadores decisivos de crescimento.


Por Aplicação:
Refrigerantes Carbonatados Ancoram o Volume Enquanto Alimentos e Laticínios Lideram o CrescimentoRefrigerantes carbonatados e água engarrafada representaram 61,55% da demanda de 2025, ancorando a tonelagem absoluta apesar do crescimento abaixo da média à medida que os consumidores migram para chás e alternativas com baixo teor de açúcar embaladas em latas ou caixinhas. Alimentos e laticínios, em contraste, está projetado para expandir a um CAGR de 2,44% à medida que a tecnologia asséptica permite que leite e bebidas de iogurte em temperatura ambiente deixem para trás o vidro e as caixinhas, e o tamanho do mercado de pré-formas PET para esse nicho se beneficia de margens unitárias mais altas vinculadas a camadas de barreira e robustez para envase a quente.
As garrafas de cuidados pessoais adicionam flexibilidade de design e receita. A adoção em bebidas alcoólicas avança onde as pré-formas com barreira aprimorada atendem aos padrões de ingresso de oxigênio, porém obstáculos culturais e regulatórios mantêm a adoção modesta. As garrafas de PET reutilizáveis em mercados de sistemas de depósito e devolução introduzem pré-formas mais pesadas classificadas para 25 ciclos, compensando ligeiramente os declínios de uso único e obrigando os conversores a gerenciar estoques duplos de ferramental.
Análise Geográfica
Mercado de Pré-formas de PET da APAC e do Oriente Médio
A Ásia-Pacífico capturou 46,20% do valor de 2025, e o mercado de pré-formas de PET tem previsão de registrar um CAGR de 2,78% até 2031, à medida que a crescente demanda por água engarrafada na Índia, na Indonésia e no Vietnã se cruza com importações de resina em larga escala provenientes de fornecedores do Oriente Médio. O consumo per capita da China se aproxima da saturação urbana, mas as cidades de segundo nível ainda oferecem potencial de crescimento, e a Índia está se consolidando como um polo de reciclagem à medida que a Revalyu Resources eleva a capacidade de Nashik para mais de 35 milhões de garrafas por dia até 2026.
Mercado de Pré-formas de PET na Europa
A Europa cresce abaixo da média porque os sistemas de depósito e devolução reduzem os volumes de unidades de uso único, mesmo que as regras sobre tampas fixas e teor de material reciclado aumentem a complexidade. O investimento de 500 milhões de euros da ALPLA em novas plantas de reciclagem e a participação de 70% da RESILUX na Greentech ilustram como os conversores continentais trocam volume por valor ao incorporar prêmios de rPET. A taxa de coleta de 90% pelo sistema de depósito e devolução exigida pelo PPWR até 2029 poderá reduzir a demanda por resina virgem por litro em dois dígitos, ampliando a mudança estratégica em direção a pré-formas mais pesadas e reutilizáveis.
Mercado de Pré-formas de PET nas Américas
Na América do Norte, com crescimento vinculado às exigências de bebidas funcionais e comércio eletrônico, o site Clean Tech da Plastipak fornece garrafas em circuito fechado para a Coca-Cola. O potencial projeto de lei sobre tampas fixas da Califórnia pode desencadear uma nova onda de redesenho em 2027-2028. O México está emergindo como base de nearshoring no âmbito do USMCA, auxiliado pelo investimento da UFlex em linha de PET com conteúdo pós-consumo, enquanto Brasil e Colômbia implantam mais de 650 milhões de USD em capacidade de PET virgem e reciclado para atender ao crescente consumo regional de bebidas.

Análise da cadeia de valor
A cadeia de valor de preformas de PET começa a montante com matérias-primas e produtos intermediários petroquímicos (nafta/paraxileno) que são convertidos em ácido tereftálico purificado (PTA) e monoetilenoglicol (MEG), depois polimerizados em resina de PET de grau para garrafas. A resina de PET e o flake ou pellet de rPET de grau alimentar são fornecidos a transformadores que moldam por injeção as preformas, muitas vezes junto com tampas, antes que marcas e engarrafadores concluam a moldagem por sopro-estiramento, o enchimento e a distribuição. A volatilidade de preços do PTA e do MEG, juntamente com interrupções em torno de rotas marítimas essenciais, tem aumentado o valor de produtores de resina e transformadores integrados, especialmente onde as cláusulas de repasse ficam atrás dos movimentos do mercado à vista.
No midstream, a cadeia está cada vez mais dividida entre PET virgem e rotas recicladas, com a disponibilidade e a rastreabilidade de rPET de grau alimentar atuando como fatores determinantes para limites de conteúdo reciclado e impostos sobre plástico. Os transformadores estão respondendo por meio da integração de reciclagem e de um fornecimento mais localizado, incluindo a ALPLA, que está adicionando capacidade de reciclagem em Ballito, África do Sul (35.000 t/ano) para apoiar o fornecimento de rPET para preformas na região. Rio abaixo, fornecedores de equipamentos e ferramentaria (moldes, canais quentes, sistemas ISBM) se beneficiam de picos episódicos de demanda ligados a mudanças nas regras de embalagem, como o redesenho do acabamento do gargalo impulsionado por tampas presas, enquanto distribuidores e engarrafadores favorecem formatos mais leves e padronizados para reduzir custos de transporte e conformidade.
Cenário Competitivo
A baixa concentração define o mercado de pré-formas PET: os cinco maiores conversores não excedem 40% da receita combinada, porém dominam o acesso ao rPET de grau alimentício. A ALPLA reciclou 340.000 t em 2024 e tem como meta 380.000 t em 2025, combinando integração retroativa com expertise em redução de peso para conquistar contratos de alta especificação. A instalação de USD 184 milhões da Plastipak em Michigan entrega garrafas 100% rPET, garantindo o fornecimento para a Coca-Cola e demonstrando parcerias de sustentabilidade alinhadas à marca.
A Indorama Ventures alavancou sua posição global em resina PET adquirindo ativos de PTA e MEG a montante, reduzindo a exposição a preços spot voláteis e conferindo-lhe agilidade de precificação que os conversores independentes não possuem. A RESILUX expandiu para a reciclagem nos Bálcãs, enquanto a Retal Industries busca a padronização de acabamentos de gargalo para simplificar a produção pós-tampas fixadas. Disruptores emergentes como a Revalyu Resources planejam plantas de reciclagem química de 240 t/dia nos Estados Unidos até 2027, prometendo resina equivalente à virgem a partir de matéria-prima contaminada, embora a paridade de custo com os circuitos mecânicos permaneça difícil de alcançar.
A tecnologia desempenha um papel crescente: as unidades de injeção com servo-motor da Husky e as plataformas de manutenção preditiva habilitadas por IA reduzem os tempos de ciclo em 5-10%, permitindo que os conversores recuperem capital por meio de economias de energia e redução de refugo. Os organismos de normalização também moldam a concorrência; os protocolos de laboratório de PET da APR de 2024 e os critérios de rótulos removíveis da ISO 7683:2024 recompensam os conversores que alinham os designs às diretrizes de reciclagem, concedendo-lhes tarifas de RPE mais baixas e acesso mais fácil ao mercado.
Líderes do Setor de Pré-formas PET
Alpla
Indorama Ventures Public Company Limited
Plastipak Holdings Inc.
RESILUX NV
Retal Industries LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pré-formas de PET
- ALPLA
- CAIBA
- Chemco
- Doloop
- Duy Tan Plastic Company
- Esterform Ltd
- Indorama Ventures Public Company Limited
- KÖKSAN PET VE PLASTİK AMBALAJ SANAYİ VE TİCARET AŞ
- NOVAPET SA
- Pet Star
- Petainer Ltd
- PGD PLASTIQUES
- Plastipak Holdings Inc.
- Polisan Hellas
- RESILUX NV
- Retal Industries LTD.
- Schwarz Produktion Stiftung & Co. KG
- SGT
- TPAC
- Valgroup Italia Srl
- Varioform PET
- Wiegand-Glas Holding GmbH

Oportunidades de mercado e perspectivas futuras
A demanda impulsionada pela conformidade por conteúdo reciclado verificado está criando espaço em branco para transformadores capazes de fornecer rPET rastreável e apoiar a documentação de conteúdo reciclado em vários mercados. Um catalisador concreto é a Decisão de Execução (UE) 2026/1425 da Comissão Europeia (junho de 2026), que estabelece metodologias para calcular, verificar e reportar o conteúdo de plástico quimicamente reciclado em garrafas de PET de uso único, no âmbito da Diretiva de Plásticos de Uso Único. A decisão esclarece como as abordagens de balanço de massa podem ser usadas para relatórios de conformidade, melhorando o caminho para que o PET quimicamente reciclado contabilizado por balanço de massa seja considerado onde for aceito, e aumentando o prêmio sobre controles de cadeia de custódia, sistemas de balanço de massa auditados e capacidades de processamento de preformas capazes de lidar com uma variabilidade mais ampla de matéria-prima reciclada, atendendo simultaneamente aos requisitos de desempenho da garrafa e de contato com alimentos.
A integração vertical e as adições de capacidade localizada também permanecem oportunidades acionáveis em mercados desenvolvidos e emergentes, onde engarrafadores estão aproximando os insumos de embalagem das linhas de envase para reduzir o risco logístico e melhorar a capacidade de resposta. Em 2026, por exemplo, a CG Roxane expandiu sua unidade em Benton, Tennessee, para incorporar internamente a fabricação de preformas de PET e tampas de HDPE, e a Nigerian Bottling Company inaugurou três novas linhas de envase em Asejire e Challawa, aumentando os requisitos de tração para o fornecimento de preformas de alta velocidade e consistência. Transformadores e fornecedores de equipamentos também têm espaço de curto prazo em melhorias de produtividade, incluindo sistemas de alta cavitação com acionamento servo e controles inteligentes que reduzem os tempos de ciclo em cerca de 5-10%, e em formatos especializados, como grandes recipientes de água, apoiados pelo fornecimento de preformas e tampas para o projeto de barril descartável de 15 litros de água da Nestlé Indonésia.
Recent Industry Developments in Mercado de Pré-formas de PET
- Junho de 2026: A Comissão Europeia adotou a Decisão de Execução (UE) 2026/1425 para definir metodologias de cálculo, verificação e relato do conteúdo de plástico quimicamente reciclado em garrafas de PET de uso único. A decisão esclarece como as abordagens de balanço de massa podem ser usadas para relatórios de conformidade no âmbito da Diretiva de Plásticos de Uso Único. Isso fortalece a demanda por insumos reciclados rastreáveis e leva os transformadores a alinhar o fornecimento de preformas com a contabilidade auditável de conteúdo reciclado.
- Novembro de 2025: A Plastipak Packaging Inc. anunciou uma expansão de 53,8 milhões de USD e 200.000 pés quadrados de sua unidade de fabricação em Pineville, Louisiana, adicionando cinco novas linhas de produção, com conclusão prevista para o quarto trimestre de 2026. A área adicional apoia maior capacidade de conversão e melhora a confiabilidade regional do fornecimento de componentes de embalagem de PET. A medida também sinaliza um investimento contínuo em escala de fabricação doméstica para atender grandes clientes de bebidas e embalagens de consumo.
- Novembro de 2024: A ALPLA inaugurou uma fábrica de reciclagem de PET de 60 milhões de EUR em Ballito, África do Sul, com capacidade anual de 35.000 toneladas. A instalação aumenta a disponibilidade local de rPET adequado para aplicações de embalagem e encurta as cadeias de fornecimento para transformadores que atendem a África Austral. Também apoia programas mais amplos de conteúdo reciclado ao reduzir a dependência de matéria-prima reciclada importada.


Mercado de Pré-formas de PET Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange preformas de PET que são moldadas por injeção e depois usadas para moldar por sopro garrafas e recipientes de PET em usos de bebidas, alimentos e outros bens embalados, medido em termos de receita.
Exclusões de escopo: este escopo não inclui garrafas acabadas, tampas e fechos, máquinas de moldagem por sopro, ou resina de PET reciclada vendida como matéria-prima.
Visão geral da segmentação
- Por Tipo de Material
- PET Virgem
- PET Reciclado (rPET)
- PET de Base Biológica
- Por Aplicação
- Refrigerantes Carbonatados e Água
- Alimentos e Laticínios
- Cuidados Pessoais e Cosméticos
- Bebidas Alcoólicas
- Outras Aplicações (Limpeza Doméstica)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Vietnã
- Tailândia
- Malásia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear a cadeia de valor e estabelecer limites realistas em torno de onde o valor é criado, desde a conversão de resina em preformas até os embarques para usuários finais, como engarrafadores de bebidas e embaladores de alimentos. Analisamos estatísticas públicas de embalagens e plásticos e fluxos comerciais para entender onde a produção está concentrada e como as preformas se movem entre fronteiras quando a capacidade local é restrita.
Os tipos de fontes usados incluíram referências públicas e oficiais, como as estatísticas de comércio do UN Comtrade, o USITC DataWeb para tendências alfandegárias, o Eurostat para indicadores industriais e comerciais, a US Energy Information Administration para sinais de custo ligados a matérias-primas, e periódicos de polímeros e embalagens revisados por pares para tendências de materiais e de redução de peso. Também usamos relatórios anuais de empresas, apresentações a investidores e imprensa respeitável para validar adições de capacidade, a direção de utilização de plantas e compromissos de sustentabilidade que influenciam o uso de rPET. Assinaturas pagas selecionadas de bases de dados foram usadas apenas para dados financeiros estruturados de empresas e para buscas de patentes relacionadas a designs de acabamento de gargalo e leves. As fontes listadas aqui são ilustrativas, e documentos públicos adicionais também foram usados para coletar dados, validar entradas e esclarecer premissas.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas curtas com transformadores de preformas, distribuidores de resina, compradores de embalagens e engarrafadores que alteram regularmente o peso das garrafas ou os acabamentos de gargalo. Usamos essas discussões para testar os fatores de demanda, o movimento típico de ASP e o momento das mudanças no conteúdo reciclado, e depois para confirmar que os volumes modelados correspondiam ao que estava sendo observado nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | Ásia-Pacífico: 45% |
| Nível médio: 56% | Líderes funcionais/de unidade: 24% | EMEA: 32% |
| Empresas menores: 17% | Gerentes: 60% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda regional a partir da produção de bebidas embaladas e de recipientes de alimentos essenciais, que é então convertida em consumo implícito de preformas usando gramas típicas por preforma e premissas de perda de conversão. Uma vez definido esse conjunto de demanda, ele é traduzido em valor usando faixas de ASP no nível de aplicação que refletem o comportamento de repasse de resina e a direção de redução de peso.
Para manter os totais realistas, realizamos verificações seletivas bottom-up, incluindo consolidações de capacidade de transformadores em países prioritários, volumes de embarque amostrados discutidos em entrevistas e verificações pontuais de ASP em relação ao volume para famílias padrão de acabamento de gargalo. As entradas que mais importaram no modelo incluíram o crescimento do envase de bebidas, mudanças do vidro e do metal para o PET em usos selecionados, tendências de peso médio das preformas, metas de conteúdo de rPET que podem elevar os custos de insumos, e o movimento de preços vinculado ao PTA e ao MEG que altera os preços de venda. Onde faltavam dados no nível da empresa, preenchemos as lacunas usando faixas regionais de utilização de capacidade e balanços comerciais, para que os volumes não excedessem o fornecimento viável.
Para a previsão, recorremos à análise de cenários apoiada por relações multivariadas simples entre a produção de bebidas embaladas, a direção do preço da resina e o ritmo de redução de peso, ajustando depois com base no que os respondentes esperavam para a disponibilidade de conteúdo reciclado e a fraqueza ou força da demanda por região.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações que buscam incompatibilidades entre valor, volume e sinais de mercado conhecidos, incluindo oscilações que não podem ser explicadas por variações de preço da resina ou de peso da garrafa. Também comparamos os resultados com indicadores independentes, como a direção dos dados comerciais, adições de capacidade divulgadas e mudanças na produção de principais usos finais, e depois reverificamos anomalias antes da aprovação final.
Os relatórios são atualizados em um ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes inícios de capacidade, mudanças de política que afetam o conteúdo reciclado, ou movimentos acentuados de preço da resina. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada, com base nas informações mais recentes disponíveis.
Comparação do dimensionamento do mercado de preformas de PET da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para preformas de PET podem variar mesmo quando o tema parece idêntico, porque as empresas nem sempre contabilizam o mesmo limite de produto, temporizam os preços da mesma forma, ou aplicam a mesma lógica de conversão da demanda de embalagens para volumes de preformas.
Os principais fatores de discrepância neste mercado geralmente vêm de se a estimativa inclui itens adjacentes, como garrafas acabadas, se os prêmios de preço relacionados ao rPET são aplicados de forma ampla ou apenas onde a adoção é comprovada, e se o ano usa preços médios ou preços em um ponto no tempo em um ciclo volátil de resina. Ao acompanhar as mudanças de ASP vinculadas à resina e as variações de gramas por preforma relacionadas à redução de peso a cada trimestre, a Mordor Intelligence mantém o modelo de valor vinculado à etapa real de conversão de preformas, em vez do gasto mais amplo com embalagens de garrafas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 24,33 bilhões de USD (2026) | |
| Periódico do setor A | 17,50 bilhões de USD (2024) | Esta estimativa está ancorada a um ano-base anterior e pode subestimar o valor se a inflação do ASP das preformas e os efeitos de custo do conteúdo reciclado após 2024 não forem levados em conta de forma consistente. |
| Base de dados do setor B | 24,54 bilhões de USD (2025) | O escopo e o ano são próximos, mas a diferença pode vir do uso de diferentes combinações de aplicação e premissas de peso médio, que alteram os volumes implícitos quando a redução de peso das garrafas está mudando. |
A comparação mostra que as escolhas de tempo e escopo explicam a maior parte da diferença, especialmente em torno da seleção do ano-base e de como os preços são atualizados em uma categoria impulsionada pela resina. Quando o conjunto de demanda, o peso por preforma e a lógica de preços são declarados claramente e verificados em relação a sinais comerciais e de capacidade, o valor de mercado resultante é mais fácil de replicar e de usar para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado da demanda global de pré-formas PET até 2031?
A demanda global está prevista para atingir USD 27,08 bilhões em 2031 a um CAGR de 2,17% a partir de 2026.
Qual região está prevista para registrar o crescimento de volume mais rápido para pré-formas PET entre 2026-2031?
A Ásia-Pacífico está projetada para expandir a um CAGR de 2,78%, liderada pelo consumo de água engarrafada na Índia, Indonésia e Vietnã.
Como o mandato de conteúdo reciclado da UE afetará o fornecimento de pré-formas PET após 2026?
Os conversores devem garantir rPET de grau alimentício para atingir o limite de 30% de reciclado até 2030, impulsionando a integração vertical e contratos de longo prazo de flocos.
Qual é o principal obstáculo de processamento ao migrar para pré-formas ultraleves abaixo de 6 g?
As resinas de baixa viscosidade estreitam as janelas de moldagem por injeção, portanto as linhas precisam de controle de temperatura aprimorado e maior capacidade de ciclo rápido.
Página atualizada pela última vez em:


