
Tamanho e Participação do Mercado de Corantes para Papel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
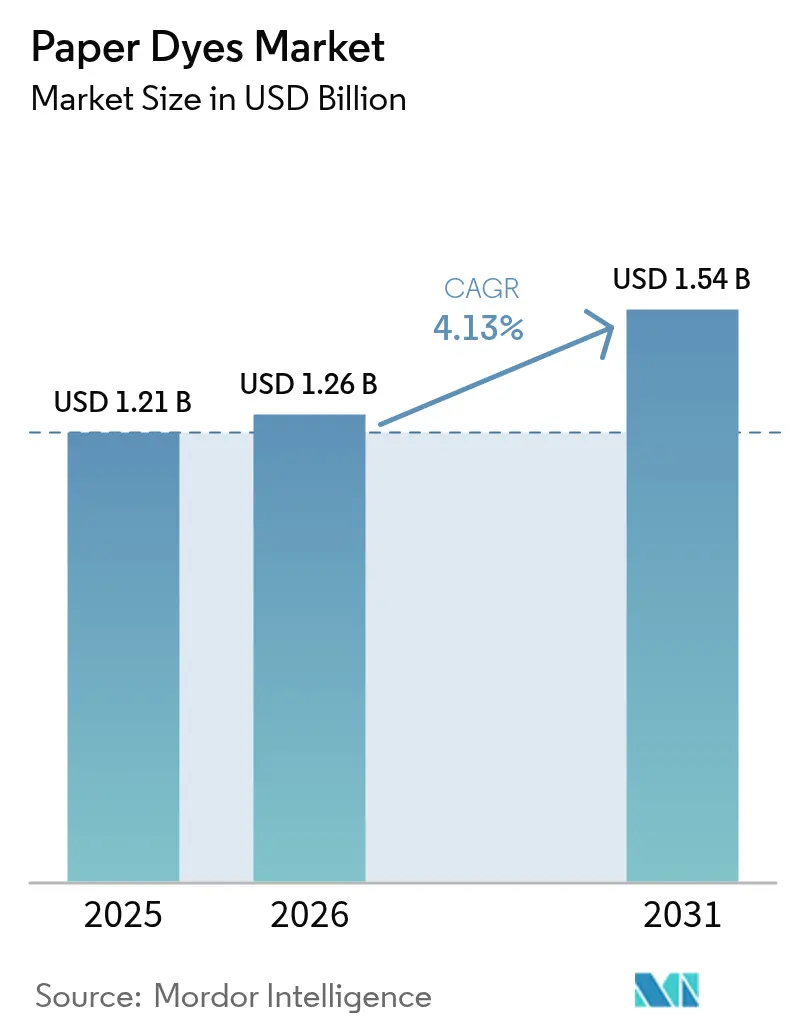
| Tamanho do Mercado (2026) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
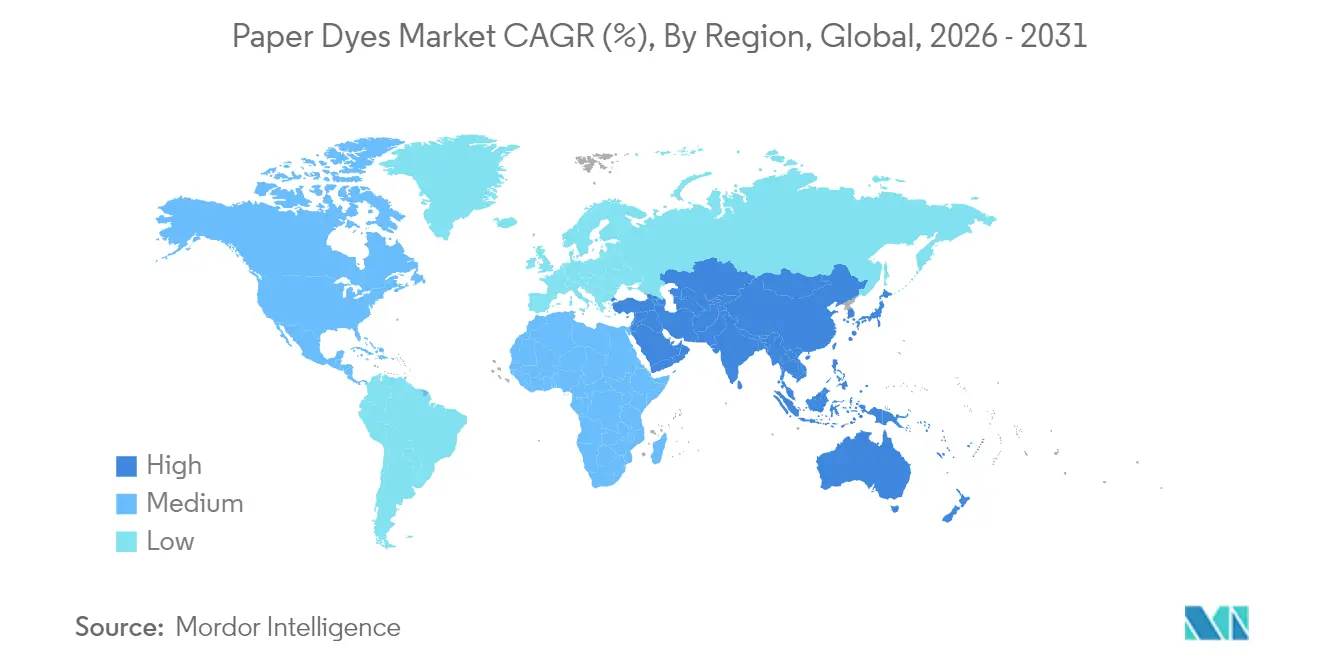
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
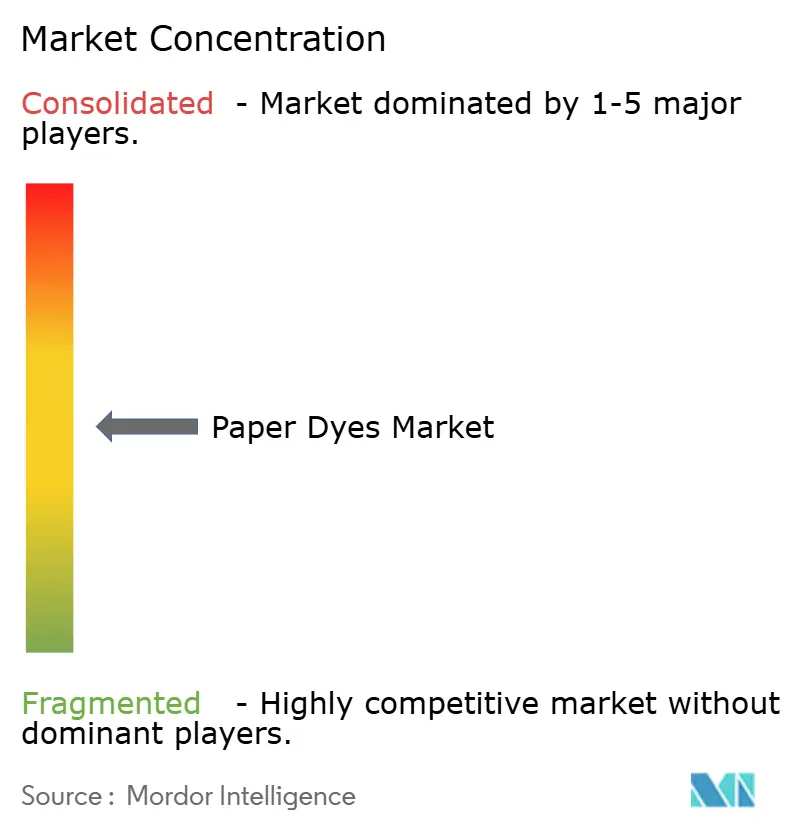
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes para Papel por Mordor Intelligence
O tamanho do Mercado de Corantes para Papel foi avaliado em USD 1,21 bilhão em 2025 e estima-se que cresça de USD 1,26 bilhão em 2026 para atingir USD 1,54 bilhão até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031). Essa trajetória estável reflete a resiliência do mercado frente à substituição por documentos digitais, sustentada pela migração estrutural de embalagens plásticas para embalagens à base de papel e pela crescente demanda por gráficos vívidos e consistentes com a identidade de marca em remessas de comércio eletrônico. Formulações líquidas que se integram perfeitamente às modernas linhas de jato de tinta estão ajudando os conversores a reduzir o tempo de inatividade, enquanto as expansões de capacidade pelos principais fabricantes de corantes mantêm o fornecimento de matérias-primas equilibrado. Os ventos regulatórios favoráveis que restringem os plásticos de uso único e a preferência dos proprietários de marcas por substratos renováveis sustentam uma perspectiva expansionista, mesmo com a contração dos volumes de papel gráfico. Os investimentos em químicas compatíveis com lignina e em nano-encapsulamento diferenciam ainda mais os fornecedores, posicionando-os para capturar pedidos premium em aplicações de contato com alimentos e digitais de alta velocidade.
Principais Conclusões do Relatório
- Por forma, os produtos líquidos lideraram com 51,38% da participação no mercado de corantes para papel em 2025 e estão avançando a um CAGR de 6,31% até 2031.
- Por tipo, os corantes diretos capturaram 51,38% de participação na receita em 2025, enquanto os corantes reativos estão projetados para registrar o CAGR mais rápido de 5,78% até 2031.
- Por origem, os graus sintéticos controlaram 69,64% da participação no tamanho do mercado de corantes para papel em 2025; as alternativas orgânicas estão se expandindo a um CAGR de 6,96%.
- Por aplicação, a embalagem respondeu por 44,62% da receita de 2025 e está crescendo a um CAGR de 6,62% até 2031.
- Por região, a Ásia-Pacífico dominou com 44,25% da receita de 2025, superando todas as regiões a um CAGR de 5,56%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração do plástico para embalagens à base de papel | +1.2% | Global, com maior impacto na América do Norte e na UE | Médio prazo (2-4 anos) |
| Boom impulsionado pelo comércio eletrônico na demanda por ondulados e envelopes | +0.9% | Global, liderado pela APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Expansões de capacidade pelos principais fabricantes de corantes | +0.6% | Núcleo na APAC, com transbordamento para a América do Norte | Médio prazo (2-4 anos) |
| Avanços em corantes à base de bio-lignina compatíveis | +0.4% | UE e América do Norte, expandindo-se para a APAC | Longo prazo (≥ 4 anos) |
| Corantes nano-encapsulados que viabilizam a impressão digital a jato de tinta em papel | +0.3% | Global, adoção impulsionada pela tecnologia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração do Plástico para Embalagens à Base de Papel
As marcas varejistas continuam a substituir substratos derivados do petróleo por formatos recicláveis à base de fibra para cumprir as proibições de plásticos de uso único e atender à preferência dos consumidores por papel. Nestlé, Unilever e outras multinacionais eliminam agora até 97% do plástico de determinadas SKUs, acelerando os pedidos de corantes de alto desempenho que permanecem estáveis ao longo de múltiplos ciclos de reciclagem[1]Two Sides North America, "Por que Embalagens de Papel Bem Projetadas Estão Substituindo o Plástico," twosidesna.org. A segurança regulatória criada pela Diretiva de Plásticos de Uso Único da União Europeia apoia o investimento de capital em conversores que exigem corantes seguros para contato com alimentos e com migração controlada. A disposição dos consumidores em pagar prêmios por embalagens sustentáveis manteve-se estável, permitindo que os produtores de corantes defendam os preços de formulações inovadoras e resistentes à cor que toleram a descoloração alcalina e o branqueamento oxidativo em sistemas de fibra recuperada.
Boom Impulsionado pelo Comércio Eletrônico na Demanda por Ondulados e Envelopes
Mais de 80% dos pedidos on-line são enviados em formatos ondulados, e os volumes de encomendas continuam a crescer — particularmente na Ásia-Pacífico e na América do Norte —, criando uma demanda concentrada por gráficos vívidos que elevam a experiência de unboxing. Os centros de distribuição exigem linhas de jato de tinta de giro rápido que funcionam com corantes líquidos projetados para cabeças de impressão de baixa manutenção, permitindo a personalização no mesmo dia em escala. Os contratos de locação de instalações para plantas de embalagem subiram 45% acima da média de 20 anos em 2024, um sinal claro de expansão estrutural de capacidade que sustentará o mercado de corantes para papel ao longo do horizonte de previsão.
Expansões de Capacidade pelos Principais Fabricantes de Corantes
A atualização de USD 750.000 da Archroma na Carolina do Sul tem como alvo clientes de embalagens de papel com prazos de entrega mais rápidos e suporte técnico localizado. A BASF comissionou um complexo de hexametilenodiamina de 260.000 toneladas métricas na França, que fornece intermediários para corantes especiais. A Solenis inaugurou uma planta de polivinilaminaa de USD 193 milhões na Virgínia, viabilizando o fornecimento cativo de resinas de resistência úmida essenciais que se sinergizam com corantes para graus de etiqueta e cartão[2]Water Tech Online, "Solenis Inaugura Local de Produção de USD 193 Milhões na Virgínia," watertechonline.com. Esses investimentos ancoram as cadeias de suprimentos regionais, encurtam os tempos de trânsito e abrem capacidade para inovações de maior margem à base de bio.
Avanços em Corantes à Base de Bio-Lignina Compatíveis
Consórcios europeus estão escalando corantes derivados de lignina que correspondem à intensidade de tonalidade dos análogos sintéticos, ao mesmo tempo em que reduzem as pegadas de CO2 do berço ao portão. Pesquisadores da Universidade de Borås aprimoraram as vias de modificação da lignina, desbloqueando pigmentos estáveis em pH adequados para linhas de fabricação de papel alcalino. O projeto HORIZON-JU-CBE-2024-IA-05 do Horizonte Europa coproduz aromáticos de lignina, sinalizando confiança institucional na viabilidade comercial[3]Celignis, "HORIZON-JU-CBE-2024-IA-05: Coprodução Seletiva e Sustentável de Aromáticos Derivados de Lignina," celignis.com. Ensaios laboratoriais demonstram que as nanopartículas de lignina adsorvem e liberam corantes 14 vezes mais eficientemente do que a lignina não tratada, um avanço que poderia simplificar o tratamento de efluentes ao mesmo tempo em que valoriza os resíduos de biomassa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de escritório sem papel e documentos digitais | -0.8% | Global, mais forte nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Aminas tóxicas e custos crescentes de conformidade com o REACH | -0.5% | UE como principal mercado, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Volatilidade na disponibilidade e nos preços da polpa de madeira | -0.3% | Global, aguda na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Escritório Sem Papel e Documentos Digitais
A demanda por papel gráfico contraiu-se acentuadamente após usuários corporativos e educacionais acelerarem os fluxos de trabalho digitais. A Confederação das Indústrias Europeias de Papel registrou uma queda de 13% na produção de papel e cartão em 2023, com os graus gráficos sozinhos caindo 28%. Os protocolos de trabalho remoto que reduziram os volumes de impressão em 50-70% permanecem em vigor, enquanto as plataformas de assinatura eletrônica reduzem a necessidade de cópias impressas. Embora os corantes para embalagens compensem algumas perdas, a contração do papel gráfico limita o crescimento geral do volume, particularmente nas regiões maduras.
Aminas Tóxicas e Custos Crescentes de Conformidade com o REACH
A revisão do REACH de 2025 impõe critérios de uso essencial para químicas de alto risco, incluindo restrições mais amplas a PFAS e requisitos de dados aprimorados para disruptores endócrinos. Os gastos anuais de conformidade apenas com os limites de hidrocarbonetos aromáticos policíclicos se aproximam de EUR 3,4 milhões, onerando desproporcionalmente os pequenos produtores de corantes. A validade de registro de dez anos e os novos mandatos de registro de polímeros obrigam as empresas a escalar ou sair, acelerando a consolidação e canalizando o P&D para moléculas intrinsecamente mais seguras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
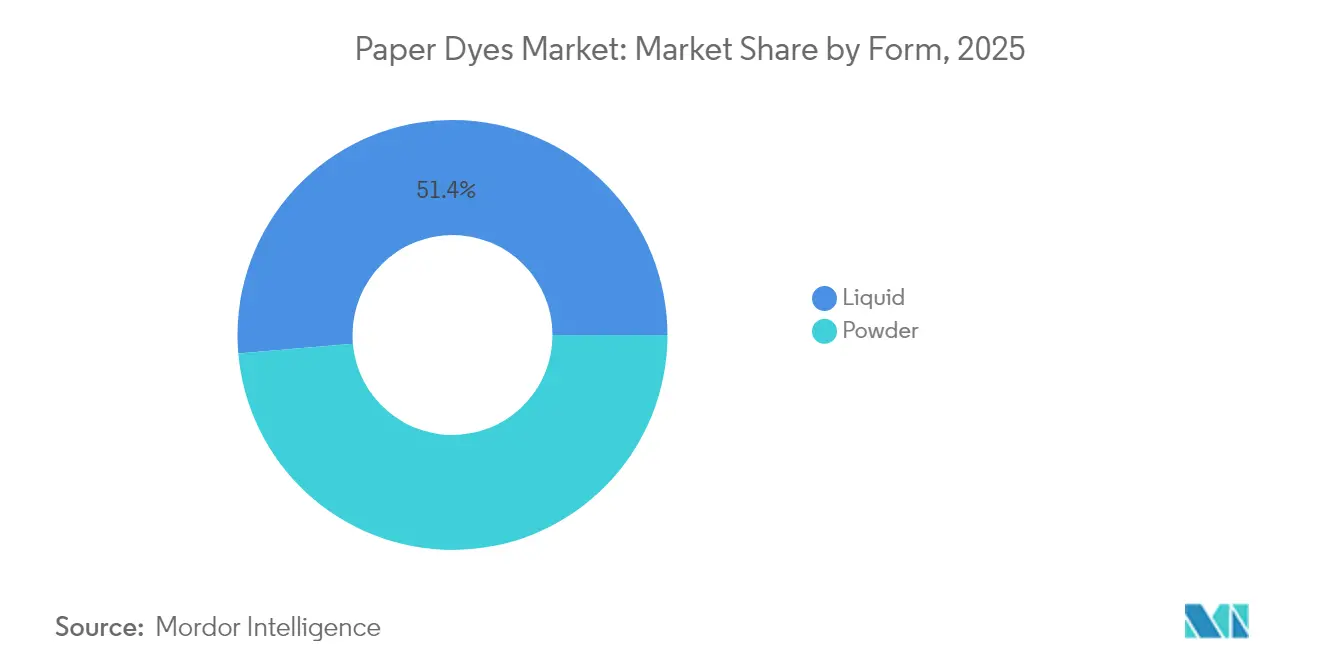
A Dominância do Líquido Impulsiona a Inovação DigitalAs ofertas líquidas detinham 51,38% da receita de 2025 e estão projetadas para se expandir a um CAGR de 6,31%, reforçando seu papel fundamental nas linhas de jato de tinta de alta velocidade que impulsionam as embalagens de comércio eletrônico versionadas. Os graus em pó, embora mais fáceis de transportar a granel, precisam lidar com as regras de exposição à poeira e com tempos de dispersão mais lentos. Os sistemas líquidos nano-encapsulados agora permitem ciclos de trabalho das cabeças de impressão superiores a 1.000 horas, minimizando as paralisações para manutenção e melhorando o OEE para os conversores. A viscosidade estável em variações de temperatura suporta a dosagem automatizada, alinhando-se com as metas de produção just-in-time.
Os avanços contínuos em mini-emulsão e encapsulamento microfluídico aumentam a vida útil, preservando a intensidade da tonalidade por mais de 12 meses quando armazenados a 25 °C, em comparação com seis meses para as formulações padrão. Como resultado, os conversores observam uma redução nas baixas contábeis por estoques vencidos. Os fornecedores de pó respondem com tecnologias de compactação e supressão de poeira, mas ainda ficam atrás dos concorrentes líquidos em plantas habilitadas digitalmente.


Por Tipo:
Os Corantes Diretos Lideram Apesar da Inovação ReativaOs corantes diretos, favorecidos por processos de exaustão com boa relação custo-benefício, comandaram 28,02% das vendas de 2025, mantendo a dominância nas fábricas de papelão liner de alto volume. No entanto, o segmento reativo está avançando a um CAGR de 5,78% com base na solidez superior à lavagem, um atributo valorizado pelos usuários premium de caixas dobráveis que exigem que os gráficos sobrevivam à reciclagem. De acordo com ensaios específicos por fibra, os graus de especialidade ricos em fibra de algodão registram absorção de corante de 41,45% com reativos versus 35,68% para outras químicas.
Os fornecedores reduzem as temperaturas típicas do banho reativo de 90 °C para 60 °C sem sacrificar a fixação, reduzindo as cargas de energia e ampliando a adoção em fábricas limitadas por metas de descarbonização. Os corantes diretos permanecem um item básico porque se fixam prontamente em pH neutro, mas sua participação de mercado está sendo gradualmente cedida a químicas de maior valor que se alinham com os mandatos de economia circular.
Por Origem:
A Dominância Sintética Enfrenta o Desafio OrgânicoAs moléculas sintéticas ainda geraram 69,64% da receita de 2025, um testemunho de sua ampla gama cromática e perfil de custo competitivo. Os intermediários derivados do petróleo se beneficiam de cadeias de suprimentos globais e integradas que estabilizam os preços. No entanto, os participantes orgânicos crescem 6,96% ao ano à medida que os compromissos de redução de carbono se propagam pelos setores de FMCG e varejo. Extratos de pinha ricos em taninos agora produzem tons estáveis de bege e marrom adequados para tecidos e revestimentos kraft, oferecendo créditos de carbono biogênico aos conversores.
As rotas híbridas em estágio inicial que combinam frações de lignina com âncoras sintéticas fornecem a intensidade de cor dos corantes azo, ao mesmo tempo em que reduzem a intensidade de matéria-prima fóssil em 30%, alinhando-se com as metas de redução do escopo 3 dos principais compradores de embalagens. À medida que a oferta escala, a paridade de custos é esperada dentro da década, reduzindo o diferencial de prêmio que atualmente limita a penetração.
Por Aplicação:
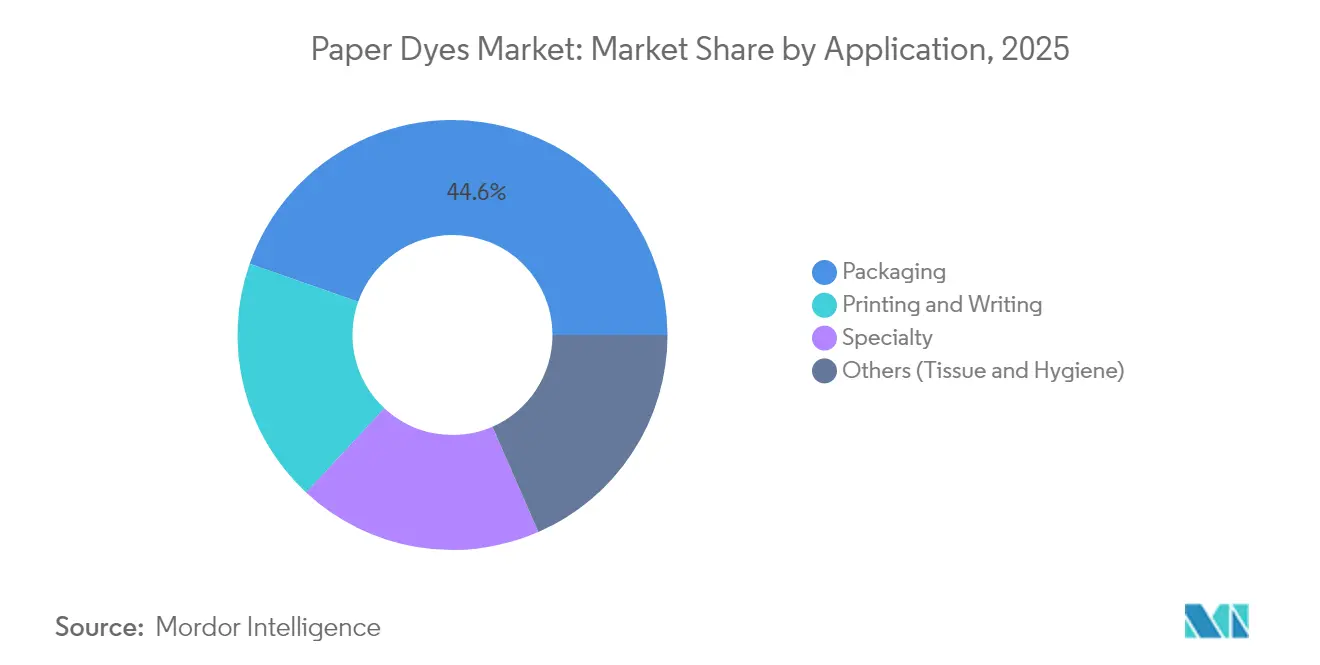
O Segmento de Embalagem Impulsiona a Dupla LiderançaA embalagem capturou 44,62% da receita de 2025 e está projetada para registrar o CAGR mais rápido de 6,62%, sublinhando seu papel central na absorção da produção de fábricas que se reconvertem para longe dos papéis gráficos em declínio. Os proprietários de marcas exigem displays prontos para prateleira e envelopes ondulados com imagens fotorrealistas, uma especificação que favorece os sistemas líquidos de alta gama. Os volumes de papel gráfico permanecem significativos, mas continuam sua tendência secular de queda, enquanto nichos de especialidade, como etiquetas indicadoras de umidade, garantem valores unitários mais altos, mas tonelagem limitada.
Os papéis de tecido e higiene no segmento "outros" ganham com a expansão demográfica no Sudeste Asiático e na África, mas o CAGR permanece modesto em relação ao boom das embalagens de comércio eletrônico. Os corantes funcionais que conferem benefícios antimicrobianos ou de controle de odor estão ganhando força no segmento de tecido, criando demanda incremental e impulsionada pela inovação dentro deste segmento.
Análise Geográfica
Mercado de Corantes para Papel na APAC
A Ásia-Pacífico manteve a liderança com 44,25% da receita de 2025 e prevê-se que cresça a um CAGR de 5,56% até 2031, refletindo seu status como núcleo global de manufatura e mercado consumidor em rápida expansão. Os campeões químicos da China — Hengli, Wanhua e seus pares — canalizam incentivos governamentais para projetos de química fina que elevam a autossuficiência regional. O Vietnã, que abriga 7.500 empresas têxteis empregando 4,3 milhões de trabalhadores, impulsiona o consumo regional de papéis ondulados e especiais, traduzindo-se em maior uso local de corantes.
Mercado de Corantes para Papel na América do Norte
A América do Norte ocupa o segundo lugar em valor, impulsionada pelo crescimento do atendimento ao comércio eletrônico e pelos compromissos agressivos de redução de plásticos por parte de multinacionais de alimentos e bebidas. A unidade da Archroma na Carolina do Sul e o complexo da Solenis na Virgínia garantem fornecimento localizado, enquanto a clareza regulatória sobre PFAS leva os conversores a adotar sistemas conformes à base de água. Embora a contração do papel gráfico modere o volume total em tonelagem, os pedidos de alta qualidade que favorecem corantes com otimização ambiental sustentam uma realização de preços acima da inflação.
Mercado de Corantes para Papel na Europa
A Europa enfrenta rigorosas alterações ao REACH e volatilidade nos preços da celulose — a Kraft de Conífera Branqueada do Norte atingiu EUR 1.380/t em abril de 2024 —, pressionando as margens operacionais. No entanto, a liderança do bloco em regulamentação de economia circular e no financiamento de P&D para corantes derivados de lignina posiciona os fornecedores locais na vanguarda de ofertas de alto valor e otimizadas ecologicamente. Os conversores investem em tratamento de água em circuito fechado para cumprir as licenças de descarga, aumentando a demanda por corantes de baixo teor de sal e alta exaustão, alinhados com as ambições de descarga zero de líquidos.

Panorama regulatório
Os requisitos regulatórios para tintas de papel estão se tornando mais rigorosos em relação à segurança química, migração em contato com alimentos e controles de descarga, o que está influenciando a seleção de produtos em várias regiões. Na Europa, o REACH (CE n.º 1907/2006) sustenta o registro e a gestão de SVHC, e a revisão do REACH de 2025 citada no relatório aumenta o escrutínio de dados e de uso essencial para químicas de maior risco, elevando os custos de conformidade para produtores menores de tintas. Uma nova medida da UE em 2026 adiciona outra camada de conformidade para formulações de papel usadas em produtos de consumo com contato prolongado com a pele, ao restringir agentes fluorescentes de branqueamento à base de estilbeno, levando os fornecedores à reformulação e requalificação de pacotes corantes conformes para grades destinados à UE.
Além dos requisitos legais, as fábricas de papel e seus fornecedores de produtos químicos dependem cada vez mais de ferramentas de conformidade padronizadas e prontas para auditoria, para gerenciar substâncias restritas e declarações a jusante. O European Pulp and Paper Chemicals Group (EPCG) apoia a transparência da cadeia de suprimentos por meio de seu Questionário Harmonizado e do PIDSL, que se somam às fichas de dados de segurança nos fluxos de compra e qualificação. Na América do Norte, as aplicações de papel em contato com alimentos referenciam as estruturas da FDA dos EUA (incluindo as disposições do 21 CFR sobre papel em contato com alimentos), enquanto orientações ambientais como as Diretrizes de EHS do Banco Mundial para Fábricas de Celulose e Papel reforçam a preferência por tintas e corantes à base de água, além de controles de efluentes e exposição ocupacional.
Análise da cadeia de valor
A cadeia de valor das tintas de papel começa com matérias-primas e intermediários petroquímicos e de base biológica upstream, que alimentam as principais químicas de corantes (incluindo sistemas diretos, reativos, ácidos e básicos). Seguem-se fabricantes especializados de corantes que formulam produtos em pó e, cada vez mais, líquidos para aplicações de wet-end e superfície. A qualificação e o desenvolvimento de tonalidades geralmente são apoiados por laboratórios de aplicação e testes em escala piloto, sendo então direcionados por vendas diretas e distribuidores químicos a fábricas de papel e papelão, conversores e operações de impressão. Organismos do setor como ETAD e EPCG influenciam o comportamento dos fornecedores por meio de práticas de segurança e transparência, com as ferramentas do EPCG (Questionário Harmonizado e PIDSL) cada vez mais incorporadas ao intercâmbio de documentação de compras e conformidade.
A jusante, as fábricas integram corantes com auxiliares de retenção, resinas de resistência a úmido e aditivos funcionais para atingir metas de desempenho em papéis de embalagem, especialidades, tissue e demais grades gráficos. Grande parte do valor é criado nas etapas de formulação e aplicação na fábrica, onde a consistência entre lotes e o acerto de tonalidade são críticos, e onde o gerenciamento digital de cor e a dosagem automatizada reduzem a variabilidade em linhas de alta velocidade. Os pontos de estrangulamento tendem a se concentrar na triagem de substâncias restritas, na completude da documentação para mercados de exportação e na robustez do processo em condições de reciclagem e destintamento. Essas restrições aumentam a importância do serviço técnico, de formulações validadas e de redes de distribuição confiáveis para reabastecimento rápido.
Cenário Competitivo
O mercado de corantes para papel permanece moderadamente fragmentado. A Archroma fortaleceu sua posição ao adquirir a Huntsman Textile Effects, ganhando sinergias tecnológicas e uma base de clientes mais ampla nos circuitos têxtil e de papel. Os participantes europeus consolidaram-se para contrariar a pressão de volume dos fornecedores asiáticos, enquanto especialistas de médio porte conquistam nichos em formulações para grau alimentício e impressão de segurança.
A tecnologia é um diferenciador fundamental: as empresas que comercializam sistemas nano-encapsulados e à base de lignina conquistam contratos com proprietários de marcas que buscam credenciais circulares. Os investimentos em laboratórios regionais de serviço técnico ajudam a aprofundar os relacionamentos com as fábricas, reduzindo a rotatividade e permitindo o codesenvolvimento de tonalidades personalizadas. As startups aproveitam plataformas de química computacional para encurtar os ciclos de desenvolvimento e modelar a estabilidade da tonalidade em condições de reciclagem alcalina, dando-lhes margem para competir apesar da escala limitada.
Líderes do Setor de Corantes para Papel
Archroma
BASF
Kemira Oyj
Atul Ltd.
DyStar Singapore Pte Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Corantes para Papel
- Archroma
- Ashok Alco-chem
- Atul Ltd.
- BASF
- Celanese Corporation
- ChromaScape
- DyStar Singapore Pte Ltd
- Kemira Oyj
- Kiri Industries Limited
- Lonza
- Merck KGaA
- Milliken
- Nitin Dye Chem Pvt. Ltd
- Setas Kimya
- Standard Colors, Inc.
- Steiner-Axyntis
- Sudarshan Chemical Industries Limited.
- Synthesia, a.s.
- Thermax Limited
- Vipul Organics Ltd.
- Zhejiang Longsheng

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está na intersecção entre o crescimento da conversão de embalagens e requisitos de conformidade mais rígidos, onde fábricas e conversores precisam de corantes seguros para migração, de baixa impureza, que mantenham a fixação ao longo de ciclos de fibra reciclada. A pressão regulatória e as auditorias de clientes estão impulsionando a demanda por declarações químicas rastreáveis e padronizadas, beneficiando fornecedores capazes de dar suporte a documentação no estilo EPCG, vias de contato com alimentos e protocolos de qualificação de fábrica, aliados a um forte serviço técnico. O contexto do relatório também indica a crescente adoção de sistemas líquidos para jato de tinta de alta velocidade e personalização, o que cria espaço para pacotes de corantes projetados para viscosidade estável, baixa manutenção e compatibilidade com cabeças de impressão modernas.
A atividade de investimento em infraestrutura química adjacente de celulose e papel apoia o fornecimento localizado e uma resposta técnica mais rápida em polos centrais de papel, o que pode melhorar a disponibilidade de químicas compatíveis e permitir ofertas em pacote para fábricas. Em abril de 2026, a Solenis iniciou as obras de uma instalação de produção de 60.000 toneladas por ano em Beihai, Guangxi, China, focada em produtos químicos funcionais e de processo usados em operações de celulose e papel, reforçando cadeias de suprimento regionais estreitamente ligadas ao desempenho de coloração em embalagens e cartão. Paralelamente, o contexto do relatório sobre abordagens de base biológica e com menor teor de sal para coloração celulósica, incluindo pesquisas publicadas em 2025 sobre rotas de tingimento sem sal, alinha-se às restrições de efluentes e aos requisitos de sustentabilidade de marca, sem depender de sistemas tradicionais de corantes com alto teor de sal.
Recent Industry Developments in Mercado de Corantes para Papel
- Junho de 2026: a Vipul Organics anunciou uma parceria de distribuição exclusiva com o Omya Group para fornecer dispersões e pós de pigmentos SunTone e SunCoat em vários mercados europeus (excluindo Suíça e Polônia). O movimento fortalece sua rota de comercialização e cobertura de serviço local na Europa, apoiando uma penetração mais rápida em programas de coloração de papel de embalagem e especialidades, onde os conversores exigem cada vez mais qualidade de dispersão consistente.
- Janeiro de 2026: a Archroma instalou três revestidoras piloto VCML da RK Print Coat Instruments em seus Centros de Inovação em Mumbai (Índia), Prat (Espanha) e Charlotte (Carolina do Norte). A capacidade adicional em escala piloto acelera o desenvolvimento e a qualificação de materiais sustentáveis para aplicações de papel e embalagem, estreitando os ciclos de colaboração com fábricas e proprietários de marcas que precisam de comprovação rápida de desempenho.
- Outubro de 2024: a Archroma anunciou um plano de expansão de 20 milhões de EUR em sua unidade de El Prat de Llobregat, para adicionar 32.000 toneladas de capacidade anual ao longo de três anos. A atualização de capacidade e logística apoia melhores prazos de entrega e confiabilidade de fornecimento para clientes de papel e embalagem, além de fornecer uma plataforma para escalar linhas de produtos corantes conformes mais novas e orientadas à sustentabilidade.


Mercado de Corantes para Papel Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange tintas usadas para colorir papel e papelão durante a fabricação, incluindo adição no wet-end e colagem de superfície, medido como receita de produtos corantes fornecidos a produtores de papel.
Exclusões de escopo: pigmentos, agentes de branqueamento óptico e corantes vendidos principalmente para substratos não relacionados a papel são excluídos deste dimensionamento.
Visão geral da segmentação
- Por Forma
- Pó
- Líquido
- Por Tipo
- Ácido
- Básico
- Direto
- Por Origem
- Orgânico
- Sintético
- Por Aplicação
- Impressão e Escrita
- Embalagem
- Especialidade
- Outros (Tecido e Higiene)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção do contexto de demanda de papel e papelão, traduzindo-o em seguida em um conjunto realista de consumo de corantes. Fontes públicas como o banco de dados UN Comtrade, o Banco Mundial, dados da Comissão de Comércio Internacional dos EUA e o Eurostat foram consultadas para acompanhar os fluxos comerciais e sinais de produção, ligando-os depois às mudanças macroeconômicas que afetam a produção de papel.
Para manter as premissas fundamentadas, também revisamos referências técnicas e organismos de normalização, além de pesquisas públicas, como recursos da TAPPI, artigos revisados por pares sobre coloração e retenção de papel, e atualizações regulatórias que influenciam a seleção de corantes e as normas de descarga. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis ajudaram a validar mudanças de capacidade e foco de produto. Utilizamos uma assinatura paga que cobre dados financeiros de empresas e uma base de dados de patentes de forma seletiva para verificar a direção dos fornecedores. Essas fontes são ilustrativas e não exaustivas, já que muitos outros documentos e conjuntos de dados públicos também foram usados para esclarecimento e validação.
Entrevistas e pesquisas primárias
Conversas primárias foram usadas para testar como a demanda por corantes varia com os mixes de grades de papel, requisitos de tonalidade e taxas de operação das fábricas, e então alinhar a lógica de precificação com o comportamento real dos contratos. Conversamos com partes interessadas entre fornecedores de corantes, distribuidores e fabricantes de papel na Ásia-Pacífico, Europa/Oriente Médio/África e Américas, o que ajudou a preencher lacunas onde os dados públicos não separam claramente corantes de aditivos adjacentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 17% | Ásia-Pacífico: 44% |
| Nível médio: 46% | Líderes funcionais/de unidade: 41% | Europa, Oriente Médio e África: 33% |
| Empresas menores: 17% | Gerentes: 42% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma abordagem top-down, na qual a produção e o comércio de papel e papelão são reconstruídos por região, sendo depois convertidos em um conjunto de demanda de corantes usando faixas de dosagem típicas e a participação de grades tingidos. Uma vez definida essa espinha dorsal, corroboramos os totais com verificações bottom-up seletivas, como divisões de receita de fornecedores, feedback de canais e preço médio de venda amostrado por formulação, multiplicado pela tonelagem estimada.
As principais entradas usadas no modelo incluem volumes de produção de papel e papelão, mudanças no mix entre embalagem e impressão/escrita, movimentos de importação e exportação de produtos de papel e de corantes, taxas de operação das fábricas e fatores de intensidade de corante ligados à profundidade da tonalidade e aos requisitos de grade. Como os preços podem variar com tendências de matéria-prima e reajustes contratuais, a precificação foi tratada como uma entrada variável, e não como um aumento fixo, e as conversões de moeda foram alinhadas à mesma janela temporal do ano-base.
Para a previsão, foi aplicada uma análise de cenários sobre os modelos de tendência, permitindo refletir diferentes trajetórias para a demanda de papel, o crescimento de embalagens e os custos de conformidade ambiental que afetam a substituição de produtos. Onde o feedback primário mostrou visibilidade limitada, as lacunas foram tratadas com faixas conservadoras, depois refinadas por meio de verificações de acompanhamento, até que as premissas permanecessem consistentes entre regiões e grades.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias etapas, nas quais os resultados são comparados com sinais independentes, como mudanças na produção de papel, direção do comércio e comentários de fornecedores sobre a demanda. Quando uma região apresenta um aumento ou queda inesperado, verificamos novamente as conversões de unidades, o momento da precificação e o mix subjacente de grades de papel antes da aprovação.
Antes da aprovação final, o modelo e as premissas são revisados por outro analista, e variações incomuns desencadeiam um novo contato com entrevistados selecionados para confirmação. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças regulatórias ou movimentos abruptos de matéria-prima. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de tintas de papel da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados podem variar mesmo quando o tema parece idêntico, porque a definição do que está incluído, o nível de preço usado e o período usado para moeda e inflação não estão sempre alinhados. A tabela ajuda a mostrar como essas escolhas práticas criam uma dispersão visível nos números declarados.
A tabela aponta para uma divisão fundamental entre estudos que se restringem a corantes usados na fabricação de papel e papelão, versus aqueles que podem incorporar corantes adjacentes ou usar um ano-base diferente, projetando-o em seguida para frente. No modelo da Mordor Intelligence, pigmentos e agentes de branqueamento óptico são excluídos, e o valor é acompanhado a preços de transferência do fabricante final, o que pode afastar o total de estimativas que usam cestas de corantes mais amplas ou bases de precificação diferentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,26 bilhão de USD (2026) | |
| Editora de Setor A | 1,27 bilhão de USD (2025) | Usa um ano-base diferente e pode aplicar uma ponte de CAGR direta, sem reancorar totalmente à produção de papel e à participação de grades tingidos por região, o que pode deslocar o ponto de partida e o momento de precificação. |
| Editora Global B | 1,20 bilhão de USD (2025) | O valor inicial mais baixo é consistente com uma curva de crescimento mais lenta e uma janela de previsão mais longa, e pode refletir premissas mais conservadoras de adoção e precificação em várias aplicações de papel, especialmente quando as mudanças no mix de grades não são atualizadas com frequência. |
Em conjunto, as diferenças são explicadas principalmente por limites de escopo, alinhamento do ano-base e pela forma como os fatores de precificação e demanda são atualizados. Nossa abordagem mantém o total rastreável a sinais de produção de papel, participação de grades tingidos e etapas realistas de precificação, de modo que o número possa ser reproduzido e questionado com base em dados claros, em vez de ajustes ocultos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Corantes para Papel?
O mercado de corantes para papel está em USD 1,26 bilhão em 2026 e está projetado para atingir USD 1,54 bilhão até 2031.
Qual segmento lidera o mercado de corantes para papel por aplicação?
A embalagem domina com 44,62% de participação na receita em 2025 e está se expandindo a um CAGR de 6,62% até 2031.
Por que os corantes líquidos estão ganhando força na fabricação de papel?
As formulações líquidas oferecem manuseio sem poeira, compatibilidade com impressoras digitais de alta velocidade e viscosidade estável, permitindo que os conversores reduzam o tempo de inatividade e o desperdício.
Qual região apresenta o crescimento mais rápido no mercado de corantes para papel?
A Ásia-Pacífico lidera com um CAGR de 5,56%, impulsionada por sua base de fabricação, crescentes volumes de comércio eletrônico e políticas governamentais de apoio.
Página atualizada pela última vez em:



