
Tamanho e Participação do Mercado de Corantes Têxteis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
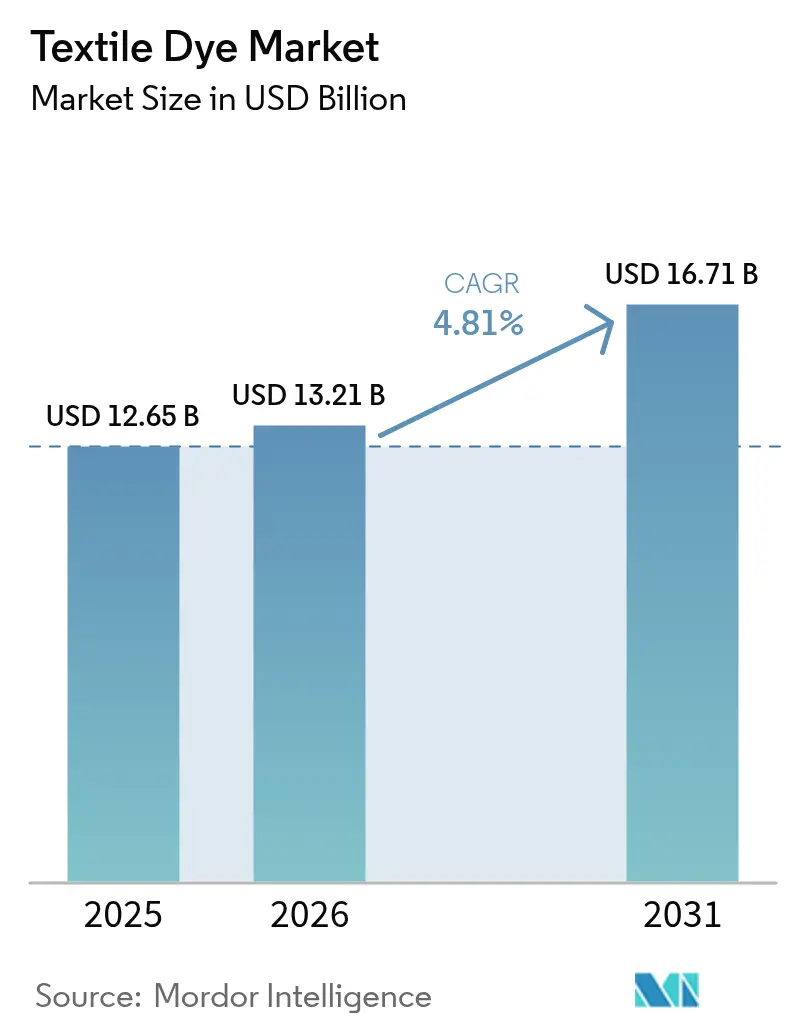
| Tamanho do Mercado (2026) | 13.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.81 % |
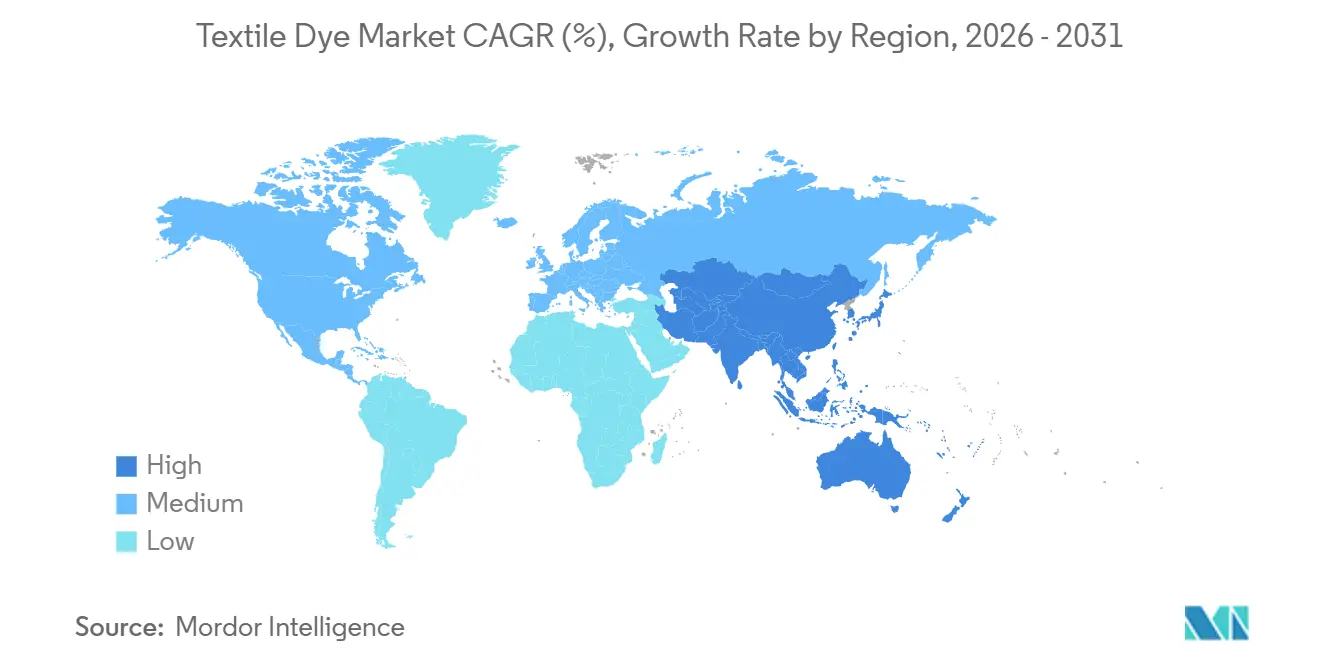
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
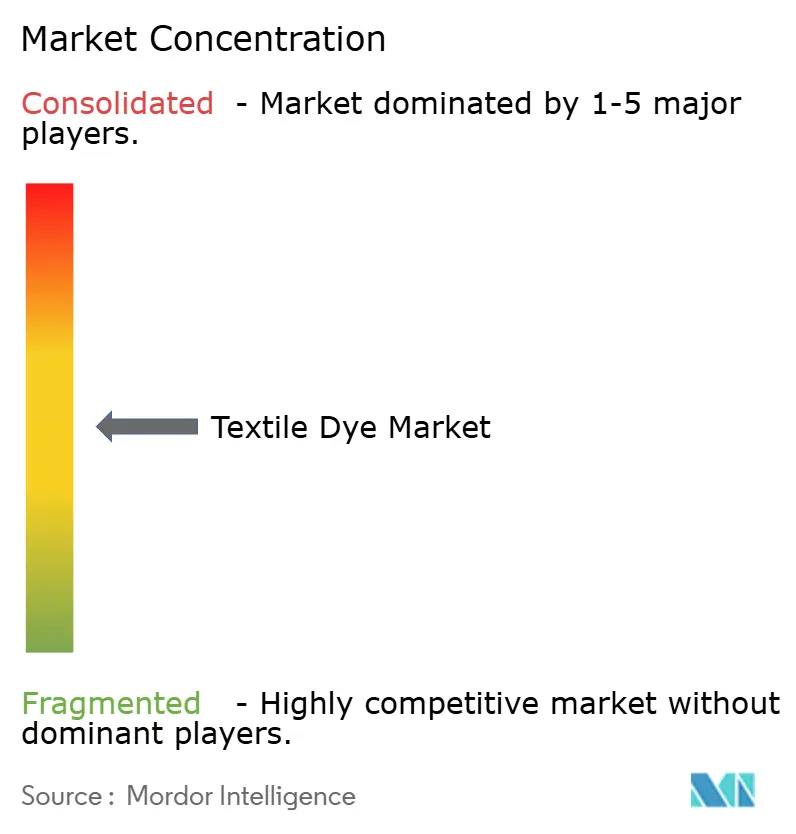
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes Têxteis por Mordor Intelligence
O tamanho do Mercado de Corantes Têxteis está projetado em USD 12,65 bilhões em 2025, USD 13,21 bilhões em 2026, e deverá atingir USD 16,71 bilhões até 2031, crescendo a uma CAGR de 4,81% de 2026 a 2031. A demanda robusta por peças de moda rápida ricas em poliéster, mandatos de sustentabilidade mais rigorosos na América do Norte e na União Europeia, e a rápida adoção da impressão digital têxtil sustentam coletivamente uma trajetória de crescimento acima da tendência para o mercado de corantes têxteis. As químicas dispersivas fortalecem sua posição porque o tingimento de poliéster requer menos água de processo e ciclos mais curtos do que o algodão, enquanto as marcas escolhem cada vez mais sintéticos para cumprir as metas de redução de água previstas na legislação AB 405 da Califórnia. A Ásia-Pacífico permanece o epicentro das adições de capacidade, à medida que Vietnã e Índia atraem investimento estrangeiro direto para instalações de tingimento e acabamento, compensando a gradual relocalização da produção da China continental. As aplicações de têxteis técnicos, desde tecidos médicos antimicrobianos até interiores automotivos retardantes de chama, ampliam a oportunidade endereçável além do vestuário e sustentam a estabilidade de longo prazo, apesar das oscilações cíclicas da moda. A volatilidade contínua nos insumos de anilina e benzeno, no entanto, exige integração retroativa ou contratos de fornecimento de longo prazo para defender as margens no mercado de corantes têxteis.
Principais Conclusões do Relatório
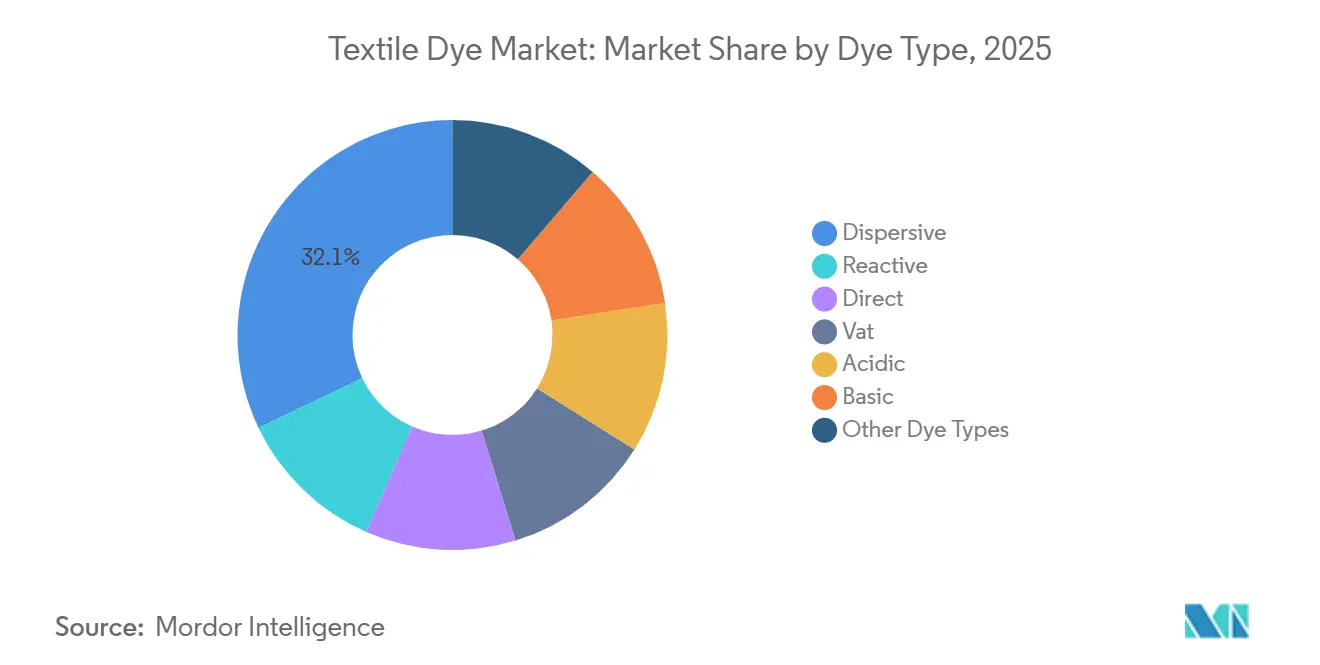
- Por tipo de corante, os graus dispersivos lideraram com 32,11% de participação na receita em 2025 e estão se expandindo a uma CAGR de 5,61% até 2031.
- Por fibra, o poliéster capturou 50,14% da participação de mercado de corantes têxteis em 2025 e está se expandindo a uma CAGR de 5,37% até 2031.
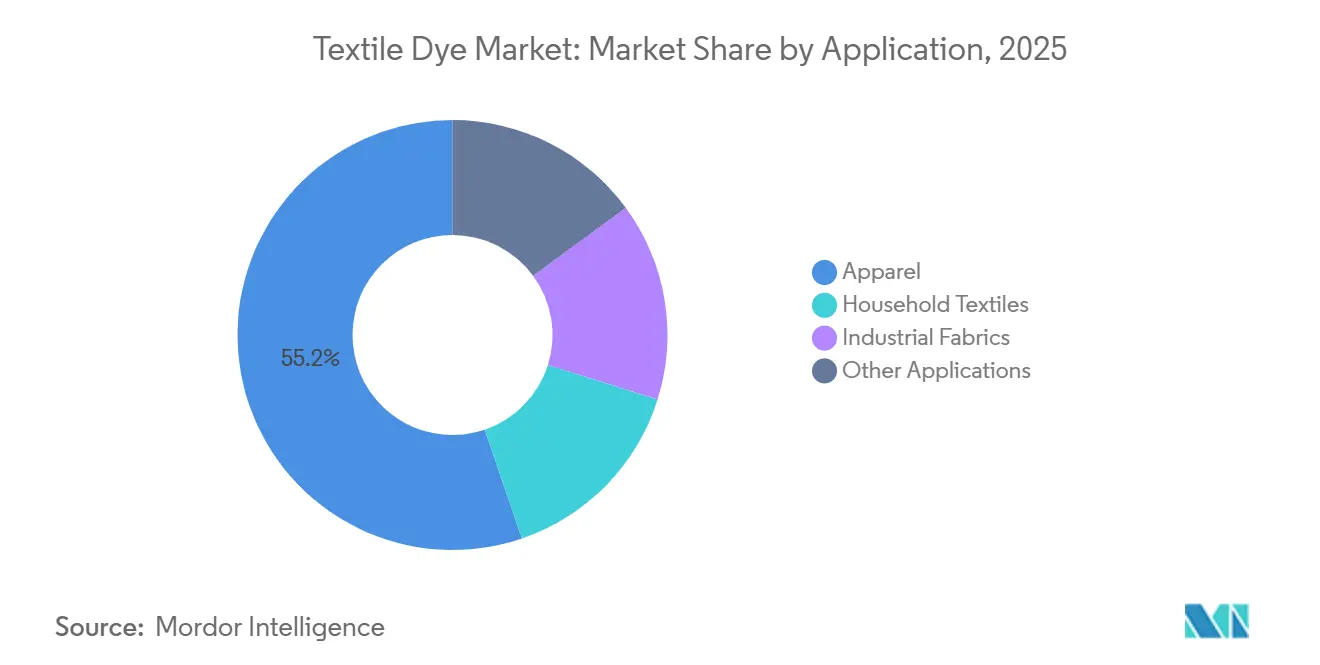
- Por aplicação, o vestuário comandou 55,23% da participação no tamanho do mercado de corantes têxteis em 2025 e está projetado para crescer a uma CAGR de 5,20% até 2031.
- Por geografia, a Ásia-Pacífico deteve uma participação de 49,85% em 2025 e está prevista para registrar a CAGR mais rápida de 5,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Vertiginoso da Produção de Moda Rápida em Economias Emergentes | +1.2% | Núcleo da APAC (Bangladesh, Vietnã, Índia), expansão para o Norte da África | Médio prazo (2-4 anos) |
| Expansão da Impressão Digital Têxtil sob Demanda | +0.9% | Global, com adoção antecipada na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Crescimento no Uso de Têxteis Técnicos e de Proteção | +0.7% | América do Norte, UE, polos industriais da APAC | Longo prazo (≥ 4 anos) |
| Mandatos de Sustentabilidade de Marcas Varejistas (Corantes de Base Biológica) | +0.6% | América do Norte e UE, adoção seletiva na APAC | Médio prazo (2-4 anos) |
| Aumento de Pedidos de Vestuário em Pequenos Lotes Impulsionado pelo Comércio Eletrônico | +0.8% | Global, concentrado em áreas metropolitanas urbanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Vertiginoso da Produção de Moda Rápida em Economias Emergentes
Bangladesh exportou USD 47,4 bilhões em roupas confeccionadas em 2025, um aumento de 12% em relação a 2024, e os tecidos com mistura de poliéster representaram 68% dessas remessas[1]Organização Mundial do Comércio, "Comércio Mundial de Vestuário 2025," wto.org. O Vietnã atraiu USD 3,2 bilhões em investimento estrangeiro direto têxtil durante 2025, principalmente em plantas de tingimento e acabamento que atendem às estratégias de nearshoring de varejistas ocidentais. O programa de Incentivo Vinculado à Produção da Índia comprometeu USD 1,44 bilhão até 2029 para modernizar a capacidade de têxteis técnicos, estimulando a instalação de unidades de tratamento de efluentes que cumprem os protocolos de Descarga Zero de Substâncias Químicas Perigosas (ZDHC). O tingimento de poliéster consome 30-40 litros de água por quilograma de tecido em comparação com 80-100 litros para o algodão, reduzindo os custos de energia em cerca de 20% e reforçando o crescimento de longo prazo do mercado de corantes têxteis. Prazos de entrega mais curtos, de 45 dias para 21 dias, são agora padrão para as cadeias globais de moda rápida, tornando as vantagens de ciclo rápido das químicas dispersivas indispensáveis.
Expansão da Impressão Digital Têxtil sob Demanda
A capacidade global de impressão digital têxtil aumentou 28% em 2025, impulsionada por 1.847 remessas de impressoras industriais da Kornit Digital, alta de 28% em relação ao ano anterior[2]Kornit Digital, "Apresentação para Investidores do Exercício Fiscal 2025," kornit.com. A impressão sob demanda reduz o desperdício de estoque em 35-40% porque as marcas podem testar micro-coleções sem se comprometer com mínimos de 5.000 unidades. Os corantes reativos permanecem dominantes nas formulações de jato de tinta para algodão devido à sua ligação covalente, que proporciona solidez à lavagem Grau 4 ISO 105-C06 sem processamento adicional. As soluções à base de pigmento estão ganhando espaço no poliéster, mas ainda enfrentam limitações de gama de cores que restringem sua penetração em linhas de moda impulsionadas por tons vibrantes. À medida que os tamanhos de gotícula das impressoras diminuem para 10 picolitros, os fornecedores de corantes devem reformular os produtos para controle de viscosidade, velocidade de secagem e desempenho antiobstrução de bicos.
Crescimento no Uso de Têxteis Técnicos e de Proteção
Os têxteis de proteção geraram USD 13,5 bilhões em receita em 2024 e estão previstos para crescer a 7,25% até 2029 com a crescente demanda da área da saúde e automotiva. Os corantes de cuba ocupam 62% das aplicações retardantes de chama porque sua estrutura de pigmento insolúvel suporta lavagem industrial a 90 °C sem perda de cor. Os fabricantes de equipamentos originais automotivos especificaram a conformidade com o Padrão OEKO-TEX 100 para 89% dos tecidos de interior em 2025, pressionando as tinturarias a eliminar compostos azo cancerígenos. Os corantes ácidos detêm uma participação em filtração de nylon e geotêxteis, onde a solidez à luz Grau 7 ISO 105-B02 é obrigatória para exposição ao ar livre de 10 a 15 anos. Os altos custos de qualificação e os longos ciclos de testes mantêm as margens resilientes nesta parcela do mercado de corantes têxteis.
Mandatos de Sustentabilidade de Marcas Varejistas (Corantes de Base Biológica)
A regra de responsabilidade estendida do produtor AB 405 da Califórnia obriga as marcas de vestuário a projetar para reciclabilidade a partir de janeiro de 2026, destacando a química dos corantes como um determinante da reutilização das fibras. O Regulamento de Ecodesign da União Europeia tornará obrigatórios os passaportes digitais de produtos até 2027, intensificando ainda mais as exigências de rastreabilidade. A BASF introduziu seu grau Índigo Cuba 40% de base biológica em 2025, visando moinhos de denim que atendem à Levi's e à VF Corporation. A linha EarthColors da Archroma, derivada de resíduos da indústria alimentícia, conquistou a adoção de 14 marcas, mas carrega um prêmio de custo de 15-20% que modera a penetração no mercado de massa. Os processos enzimáticos agora alcançam aproximadamente 80% de rendimento em comparação com 92-95% para as rotas petroquímicas, sublinhando o obstáculo de custo para escalar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Normas Globais de Descarga de Efluentes | -0.9% | APAC (China, Índia, Bangladesh), UE | Médio prazo (2-4 anos) |
| Volatilidade nos Intermediários de Corantes Derivados do Petróleo | -0.7% | Global, aguda em regiões sem integração petroquímica | Curto prazo (≤ 2 anos) |
| Ameaça Competitiva do Algodão Naturalmente Colorido | -0.3% | Segmentos certificados orgânicos da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Normas Globais de Descarga de Efluentes
A revisão das águas residuais da China em janeiro de 2025 reduziu a demanda química de oxigênio permitida para 50 mg/L, forçando 127 tinturarias no Delta do Rio Yangtze a suspender as operações aguardando atualizações. A Lista de Substâncias de Fabricação Restritas da ZDHC adicionou 18 corantes azo em 2024, provocando auditorias em 11 países. A instalação de sistemas de água em circuito fechado custa USD 2,8-5,1 milhões por planta, um ônus que eliminou aproximadamente um quarto das instalações menores em 2025 e impulsionou a consolidação regional. O Departamento de Meio Ambiente de Bangladesh emitiu 89 avisos de fechamento em 2025, perturbando 15-18% da capacidade de mistura de poliéster utilizada por marcas ocidentais. As normas mais rígidas afetam desproporcionalmente os corantes reativos e diretos com maior demanda bioquímica de oxigênio, direcionando o consumo para formulações dispersivas alinhadas com o crescimento do poliéster.
Volatilidade nos Intermediários de Corantes Derivados do Petróleo
Os preços da anilina oscilaram entre USD 1.420 e USD 1.890 por tonelada métrica em 2025 devido às oscilações do petróleo bruto e às paralisações de plantas chinesas. O benzeno atingiu USD 920 por tonelada métrica no segundo trimestre de 2025 durante a manutenção de refinarias na Coreia do Sul e na Índia. A compressão de margem atingiu 180-240 pontos base para produtores sem integração retroativa, enquanto a anilina cativa da Zhejiang Longsheng protegeu a lucratividade. Três projetos de corantes indianos adiaram o comissionamento para 2027 em meio à incerteza de insumos, reduzindo a liquidez do mercado spot e amplificando a volatilidade. Empresas menores que não conseguem se proteger contra picos de preços trimestrais de 25-30% enfrentam risco existencial, acelerando a consolidação do setor e reforçando o poder de barganha dos fornecedores verticalmente integrados no mercado de corantes têxteis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Corante:
As Químicas Dispersivas Ampliam sua LiderançaOs corantes dispersivos garantiram 32,11% da receita de 2025, enquanto a previsão de CAGR de 5,61% do segmento até 2031 supera o mercado geral de corantes têxteis. A participação do poliéster no uso global de fibras sustenta essa trajetória porque as formulações dispersivas se ligam efetivamente sem agentes redutores auxiliares, reduzindo o tempo de processo em até 25%. Os corantes reativos ficarão atrás com crescimento abaixo de 4% à medida que o escrutínio ambiental do algodão se intensifica. Os corantes diretos, valorizados pela coloração econômica de têxteis celulósicos para o lar, contribuem com 12-14%, mas enfrentam substituição em regiões que endurecem as regras de efluentes.
A linha dispersiva compatível com CO₂ supercrítico da Huntsman, comercializada em sete moinhos do Leste Asiático durante 2025, elimina completamente a água, alinhando-se com as pressões regulatórias e reforçando o preço premium. Os corantes de cuba retêm uma fatia lucrativa por meio de aplicações duráveis para uso ao ar livre e roupas de trabalho, enquanto os corantes ácidos mantêm uma posição em nylon e lã. Os corantes básicos e as químicas de nicho completam o restante, com crescimento limitado pelo declínio no uso de fibra acrílica. Coletivamente, essas mudanças manterão a participação de mercado de corantes têxteis dos corantes dispersivos em trajetória ascendente até 2031.


Por Tipo de Fibra:
A Dominância do Poliéster Reformula os Padrões de CompraO poliéster absorveu 50,14% dos volumes de corantes de 2025 e está previsto para se expandir a 5,37% até 2031, à medida que a demanda por athleisure cresce 9,2% ao ano e a adoção de PET reciclado se acelera. A fatia do algodão se contrairá gradualmente porque tingir 1 quilograma de algodão consome mais do que o dobro da água necessária para o poliéster, uma disparidade destacada por formuladores de políticas na Califórnia exposta à seca. O nylon mantém sua participação à medida que as aplicações de roupas esportivas de desempenho e meias crescem na Ásia emergente, proporcionando margens premium devido aos requisitos especializados de corantes ácidos.
A lã permanece uma fibra de nicho de luxo e técnica para uso ao ar livre, sustentando a demanda por corantes ácidos que priorizam a solidez da cor em detrimento do custo. O declínio do acrílico espelha a ascensão do fleece de poliéster em roupas de inverno, limitando o crescimento dos corantes básicos. A viscose e as fibras de basto ecológicas, embora aclamadas pela biodegradabilidade, juntas respondem por uma participação muito pequena no uso de corantes porque os volumes de produção e os obstáculos técnicos de tingimento moderam a adoção. O tamanho do mercado de corantes têxteis alocado ao poliéster está, portanto, destinado a se ampliar, reforçando o investimento em químicas reativas orientadas para poliéster dispersivo e reciclado.
Por Aplicação:
O Relógio das Microtendências do Vestuário Continua a AvançarO vestuário contribuiu com 55,23% do valor de mercado de 2025 e está previsto para registrar uma CAGR de 5,20% até 2031, à medida que marcas de venda direta ao consumidor introduzem 15-20 micro-coleções a cada ano. Marcas como a Zara lançaram 12.000 novos designs em 2025, um salto de 50% em relação a 2020, impulsionando a expansão da paleta de cores e um maior gasto com corantes por peça. Os têxteis para o lar são impulsionados pelos ganhos de renda em mercados emergentes; as exportações de têxteis para o lar da Índia cresceram 14% em relação ao ano anterior, atingindo USD 4,7 bilhões em 2025. Os tecidos industriais mantêm valor onde os ciclos de qualificação de até três anos ancoram contratos de fornecimento de longo prazo e estabilizam as receitas.
Outros usos, couro, papel e madeira, estão sendo pressionados por substitutos sintéticos em calçados e interiores automotivos. As necessidades de gerenciamento de umidade do athleisure impulsionam formulações dispersivas com ajustes hidrofóbicos que resistem ao sangramento por transpiração, enquanto o crescimento da moda modesta em economias de maioria muçulmana aumenta a demanda por tons escuros de alta concentração. Essas tendências simultâneas sustentam uma mistura química diversificada, garantindo uma base ampla para o mercado de corantes têxteis até 2031.
Análise Geográfica
Mercado de Corantes Têxteis da APAC
A Ásia-Pacífico comandou 49,85% do valor global em 2025 e está no caminho para um CAGR de 5,75% até 2031. Bangladesh registrou um crescimento de 12% nas exportações de vestuário, atingindo 47,4 bilhões de USD, os influxos de IED de 3,2 bilhões de USD do Vietnã em 2025 foram direcionados a instalações de tingimento, e o orçamento de incentivos de 1,44 bilhão de USD da Índia acelerou a adoção de tratamento de efluentes. A China permanece como o maior país individualmente, mas cedeu 180 pontos-base de participação em 2025, à medida que as marcas se diversificam em busca de resiliência geopolítica. O Japão e a Coreia do Sul, com a rigorosa adoção do OEKO-TEX, atendem à demanda por corantes especiais em têxteis automotivos e eletrônicos. A Indonésia e a Tailândia se beneficiam da arbitragem salarial, mas dependem fortemente de intermediários importados, expondo-as à volatilidade de matérias-primas.
Mercado de Corantes Têxteis da América do Norte
A participação de mercado da América do Norte é impulsionada pela aproximação da produção ao México, cujo IED têxtil em 2025 totalizou 890 milhões de USD. A AB 405 da Califórnia coloca a reciclabilidade no fim da vida útil em primeiro plano, estimulando investimentos em corantes de base biológica e de fácil descoloração, adequados para cadeias de reciclagem de fibra a fibra. O setor canadense de atividades ao ar livre em clima frio continua a especificar corantes de cuba e ácidos com solidez de cor extrema, enquanto os Estados Unidos permanecem dependentes de importações para mais de 75% de suas necessidades de corantes.
Mercado de Corantes Têxteis da EMEA e da América do Sul
A Europa é limitada pela proibição REACH de 2024 sobre 34 corantes azo e pelos passaportes Ecodesign pendentes para 2027. Alemanha, Itália e França compõem mais da metade da demanda regional, aproveitando o posicionamento premium para repassar os aumentos de custos impulsionados pela sustentabilidade. O Reino Unido enfrenta tarifas de importação de 4,5% pós-Brexit, e o setor russo, impactado por sanções, luta com a escassez de intermediários especiais. A América do Sul, liderada pelo Brasil, é impulsionada por uma base doméstica de vestuário de 214 milhões de consumidores, enquanto o Oriente Médio e a África, ancorados pelo marco de exportação de 3,1 bilhões de USD do Egito e pelos investimentos da Visão 2030 da Arábia Saudita.

Análise da cadeia de valor
A cadeia de valor dos corantes têxteis começa a montante com matérias-primas petroquímicas (notadamente benzeno e anilina) e outros intermediários de corantes, passando depois pela síntese de corantes e pigmentos, formulação (líquida, em pó e, cada vez mais, dispersões para uso em jato de tinta) e embalagem. No estágio intermediário, os corantes são consumidos por fábricas têxteis e tinturarias durante etapas de processamento úmido, como preparação, tingimento, estamparia, lavagem e acabamento, em diversas fibras (poliéster, algodão, náilon e misturas). A jusante, tecidos e roupas acabadas fluem por marcas, varejistas e redes logísticas, com organizações e programas de testes e certificação de terceiros (por exemplo, triagem química e auditorias alinhadas ao ZDHC) influenciando listas de químicos aprovados e decisões de compra.
As restrições operacionais e a captura de valor dependem cada vez mais de conformidade e tecnologia de processo nos nós de processamento úmido. Na União Europeia, as conclusões de MTD (BAT) para têxteis, sob a Decisão de Execução da Comissão (UE) 2022/2508 (para capacidades de tratamento relevantes), reforçam a necessidade de investimentos em tratamento de efluentes e eficiência de recursos. Nos Estados Unidos, as diretrizes de efluentes do 40 CFR Parte 410 regem as descargas de poluentes de fábricas têxteis. Esse ambiente favorece fornecedores de soluções integradas que combinam corantes com auxiliares, know-how de aplicação e suporte de dados; empresas como Archroma e DyStar posicionam seus portfólios em torno de desempenho aliado à conformidade, enquanto fábricas que enfrentam custos mais altos de tratamento de efluentes e auditoria migram para processos de ciclo mais curto e menor consumo de água, além de uma colaboração mais estreita com fornecedores para reduzir retrabalho, variação de tonalidade e risco de estoque de produtos químicos.
Cenário Competitivo
O mercado de corantes têxteis apresenta fragmentação moderada. Especialistas regionais como Kiri Industries, Atul Ltd e Colourtex garantem uma participação de 18-22% por meio de profunda integração retroativa em intermediários que amortecem as oscilações de anilina e benzeno. As oportunidades de espaço em branco giram em torno de corantes que mantêm o rendimento de cor no poliéster reciclado, onde uma perda de 12-15% atualmente dificulta a adoção, e em torno de formulações para impressão digital que alcançam alta solidez à lavagem sem pós-cozimento intensivo em energia.
Líderes do Setor de Corantes Têxteis
Archroma
Huntsman International LLC
BASF
Kiri Industries Ltd
Zhejiang Longsheng Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Corantes Têxteis
- AkikDye
- Archroma
- Atul Ltd
- BASF
- Clariant
- Colourtex Industries Private Limited
- Huntsman International LLC
- Jiangsu World Chemical Co., Ltd
- KeyColour
- Kiri Industries Ltd
- Zhejiang Longsheng Group
- Mahickra Chemicals Limited
- NICCA CHEMICAL CO.,LTD.
- Sun Chemical
- TAIYO HOLDINGS CO., LTD.
- Vipul Organics Ltd

Oportunidades de mercado e perspectivas futuras
A circularidade e a transparência química estão criando espaços de oportunidade de curto prazo para fornecedores de corantes e auxiliares capazes de documentar a química, reduzir o uso de recursos e melhorar o desempenho em matérias-primas recicladas. Programas de política e conformidade já mencionados no contexto de mercado, incluindo a AB 405 da Califórnia (em vigor a partir de janeiro de 2026 para design de reciclabilidade) e o avanço da UE em direção aos Passaportes Digitais de Produto até 2027, elevam o valor de sistemas de corantes rastreáveis e formulações de baixo impacto que apoiam a reciclagem de fibra para fibra e atendem aos requisitos de substâncias restritas das marcas. Evidências de comercialização são visíveis em ações de 2026 que ligam química a têxteis circulares, incluindo o lançamento pela Archroma e ORTA Anadolu de uma coleção jeans tingida com FiberColors derivados de resíduos de lã pré-consumo, o que sugere que fábricas e marcas estão dispostas a testar rotas alternativas de matéria-prima no tingimento.
A intensificação de processos e a viabilização da impressão digital continuam sendo zonas práticas de oportunidade, pois têm como alvo a maior alavanca controlável de custo e conformidade da cadeia: o processamento úmido. Em julho de 2026, a RUDOLF Chemicals lançou o RUCOGEN PVN para melhorar a pós-lavagem do tingimento reativo, reduzindo ao mesmo tempo o consumo de energia e água, alinhando-se às pressões crescentes de efluentes e custos descritas para as tinturarias. Separadamente, a atividade da BASF em torno da poliamida reciclada (loopamid) com a Lindex em 2026 reforça a mudança em direção a fibras recicladas, o que aumenta a demanda por sistemas de corantes que mantenham rendimento de cor e solidez em substratos reciclados, alinhando-se com o espaço em branco já identificado no panorama competitivo para poliéster reciclado e outros sintéticos reciclados.
Recent Industry Developments in Mercado de Corantes Têxteis
- Julho de 2026: a RUDOLF Chemicals lançou o RUCOGEN PVN, posicionado para melhorar a pós-lavagem do tingimento reativo, reduzindo ao mesmo tempo o consumo de energia e água. O lançamento tem como alvo uma das etapas mais intensivas em recursos da coloração celulósica, ajudando as tinturarias a responder ao escrutínio crescente de efluentes e à pressão de custos operacionais. Também reforça a diferenciação de fornecedores em torno de produtos químicos de processo que suportam qualidade de tonalidade consistente com menores cargas de lavagem e utilidades.
- Maio de 2026: a BASF firmou parceria com a Lindex para introduzir poliamida reciclada (loopamid) no setor de lingerie, como parte das metas de sourcing de materiais da Lindex para 2026. A adoção mais ampla de sintéticos reciclados eleva os requisitos técnicos para que sistemas de corantes ofereçam tonalidades uniformes e resistentes à lavagem em fios e tecidos reciclados. Isso sustenta a demanda por portfólios de corantes e auxiliares projetados para matérias-primas recicladas e insumos químicos rastreáveis.
- Abril de 2024: a Archroma investiu 750.000 USD para expandir sua unidade na Carolina do Sul, adicionando empregos e aumentando a capacidade regional. A medida sustenta um atendimento e fornecimento mais próximos para clientes norte-americanos que gerenciam necessidades de conformidade e ciclos de produção mais curtos. Também reforça a capacidade de resposta local para soluções especiais de corantes e produtos químicos alinhadas aos requisitos de sustentabilidade e qualidade das marcas.


Mercado de Corantes Têxteis Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos corantes usados para colorir têxteis durante o processamento de fibras, fios, tecidos e vestuário, contabilizado no nível de vendas do fabricante e expresso em USD nos principais países produtores e consumidores.
Exclusões de escopo: exclui pigmentos têxteis e tintas de impressão vendidos principalmente para estamparia com pigmentos, e não para tingimento.
Visão geral da segmentação
- Por Tipo de Corante
- Reativo
- Dispersivo
- Direto
- Cuba
- Ácido
- Básico
- Outros Tipos de Corantes
- Por Tipo de Fibra
- Algodão
- Poliéster
- Nylon
- Lã
- Acrílico
- Viscose
- Outros Tipos de Fibra
- Por Aplicação
- Vestuário
- Têxteis para o Lar
- Tecidos Industriais
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando o conjunto de demanda usando dados públicos têxteis e químicos, de forma que o modelo esteja vinculado à atividade real de produção e aos fluxos comerciais. Referências úteis incluíram fontes como o UN Comtrade para comércio de corantes e intermediários, séries macroeconômicas do Banco Mundial e do FMI para contexto cambial e inflacionário, institutos estatísticos nacionais para índices de produção têxtil, e agências ambientais para diretrizes de tratamento de efluentes e conformidade química.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa para compreender adições de capacidade, comentários sobre utilização de plantas e mudanças na demanda regional. Leituras em bases de dados de patentes também foram usadas para acompanhar onde novas químicas de corantes e formulações de baixo impacto estão sendo depositadas, o que ajudou a testar a narrativa de inovação frente ao que realmente avança em desenvolvimento. Essas fontes documentais são meramente ilustrativas, e muitas outras fontes públicas e por assinatura também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Para preencher lacunas deixadas por dados públicos, conversamos com produtores de corantes, distribuidores, processadores têxteis e compradores a jusante que acompanham os padrões de consumo de corantes por tipo de tecido e rota de acabamento. Contribuições de funções em sourcing e em nível de fábrica foram usadas para validar movimentos de preço, substituição entre classes de corantes e o efeito prático do aperto das normas de descarga nos principais polos têxteis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 22% | APAC: 52% |
| Nível médio: 49% | Líderes funcionais/de unidade: 22% | EMEA: 30% |
| Empresas menores: 22% | Gerentes: 56% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento central foi construído usando uma abordagem top-down, na qual indicadores de produção e comércio têxtil são convertidos em demanda de corantes, sendo então precificados com base em faixas de preço de venda regionais observadas. Para garantir credibilidade, os totais foram verificados cruzadamente por meio de aproximações seletivas bottom-up, como divisões amostrais de receita de fornecedores por geografia e verificações de canal sobre o preço típico por quilograma para classes comuns de corantes.
Alguns insumos tiveram maior peso: tendências de produção de tecidos e vestuário em países liderados pela Ásia, mudanças no mix de fibras (especialmente poliéster versus algodão), intensidade de uso de corantes reativos e dispersos por rota de processo, normas médias de concentração de banho de tingimento usadas pelos processadores, e a transferência dos custos de matéria-prima para os preços de venda. Onde a visibilidade direta de volume estava ausente, usamos faixas conservadoras e depois as refinamos usando referências guiadas por entrevistas sobre utilização e frequência de compra.
Para a previsão, foi utilizada uma análise de cenários em torno de três alavancas que os respondentes conseguiram explicar com confiança: demanda de exportação têxtil, mudanças de formulação impulsionadas por regulamentação, e progressão de preços esperada vinculada aos custos de produtos químicos a montante. A previsão final foi então reconciliada para garantir que as trajetórias de crescimento regional se alinhem com as adições de capacidade e a velocidade realista de adoção de sistemas de corantes com maior conformidade.
Validação de Dados e Ciclo de Atualização
Verificações foram realizadas em várias etapas para que o modelo não se distancie dos sinais reais de mercado. Comparamos a demanda implícita de corantes com indicadores independentes, como valores de exportação têxtil, comentários sobre taxas de operação de processadores e a direção do comércio de intermediários de corantes, investigando então quaisquer grandes discrepâncias antes da aprovação final.
Uma segunda revisão por analista foi usada para reverificar premissas, unidades e conversões cambiais, seguida de novo contato com respondentes selecionados quando um número parecia inconsistente com a atividade da planta ou as faixas de preço. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando eventos importantes alteram materialmente os insumos, como oscilações acentuadas nos preços de matérias-primas ou nova aplicação de normas de descarga. Antes da entrega, uma passagem final atualizada é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Corantes Têxteis da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para corantes têxteis frequentemente não coincidem porque os produtos contabilizados, a base de precificação e o período de referência não são os mesmos entre as fontes. As diferenças também surgem quando alguns estudos se baseiam em recortes limitados de dados comerciais públicos, ou quando aplicam uma única curva de preço global, mesmo que a precificação de corantes varie por região e nível de conformidade.
Pigmentos têxteis e tintas de impressão explicam parte da diferença, pois esse conjunto adjacente é mantido fora do escopo da Mordor Intelligence, o que altera o total quando outras estimativas combinam o valor de tingimento e de impressão. As lacunas também vêm de como as mudanças de preço impulsionadas por matérias-primas são projetadas para frente, se as previsões assumem adoção rápida de corantes de baixo impacto, e como o momento da conversão cambial é tratado para uma demanda fortemente concentrada na Ásia.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,65 bilhões de USD (2025) | |
| Editora de Setor A | 11,90 bilhões de USD (2025) | Esta estimativa parece mais conservadora na ponderação da demanda asiática e pode aplicar um conjunto mais restrito de classes de corantes e aplicações, o que pode subestimar o uso vinculado a programas de tingimento voltados para poliéster. |
| Editora Global B | 13,13 bilhões de USD (2025) | Este valor pode ser mais alto quando se assume uma progressão de preços mais forte e atualizações mais rápidas impulsionadas pela sustentabilidade em todas as regiões, mesmo quando os sinais de crescimento de volume da produção e exportações têxteis permanecem moderados. |
No geral, a diferença é mais bem explicada pelo alinhamento de escopo e pela forma como os preços são transferidos ano a ano no modelo, e não por uma única premissa de demanda. Ao ancorar os insumos em atividade têxtil observável e depois refiná-los com verificações por entrevista, mantemos o resultado rastreável a variáveis claras que podem ser retestadas conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de corantes têxteis até 2031?
Está projetado para atingir USD 16,71 bilhões em 2031, crescendo a uma CAGR de 4,81% a partir de 2026.
Qual tipo de corante está se expandindo mais rapidamente?
Os corantes dispersivos estão previstos para crescer a uma CAGR de 5,61% até 2031, impulsionados pela crescente participação do poliéster no vestuário.
Por que a Ásia-Pacífico é tão dominante no consumo de corantes?
A região abriga quase metade do valor global porque Bangladesh, Vietnã, Índia e China ancoram a fabricação mundial de vestuário e atraem adições contínuas de capacidade.
O que está impulsionando o interesse em corantes têxteis de base biológica?
A AB 405 da Califórnia e os futuros passaportes digitais de produtos da UE incentivam as marcas a migrar para químicas de base biológica que simplificam a reciclagem e atendem às metas de rastreabilidade.
Como as oscilações nos preços dos insumos estão afetando os produtores de corantes?
As flutuações na anilina e no benzeno reduziram as margens em até 240 pontos base em 2025, empurrando os produtores não integrados em direção a contratos de longo prazo ou integração retroativa.
Página atualizada pela última vez em:



