
Tamanho e Participação do Mercado de Integração de Sala de Operações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
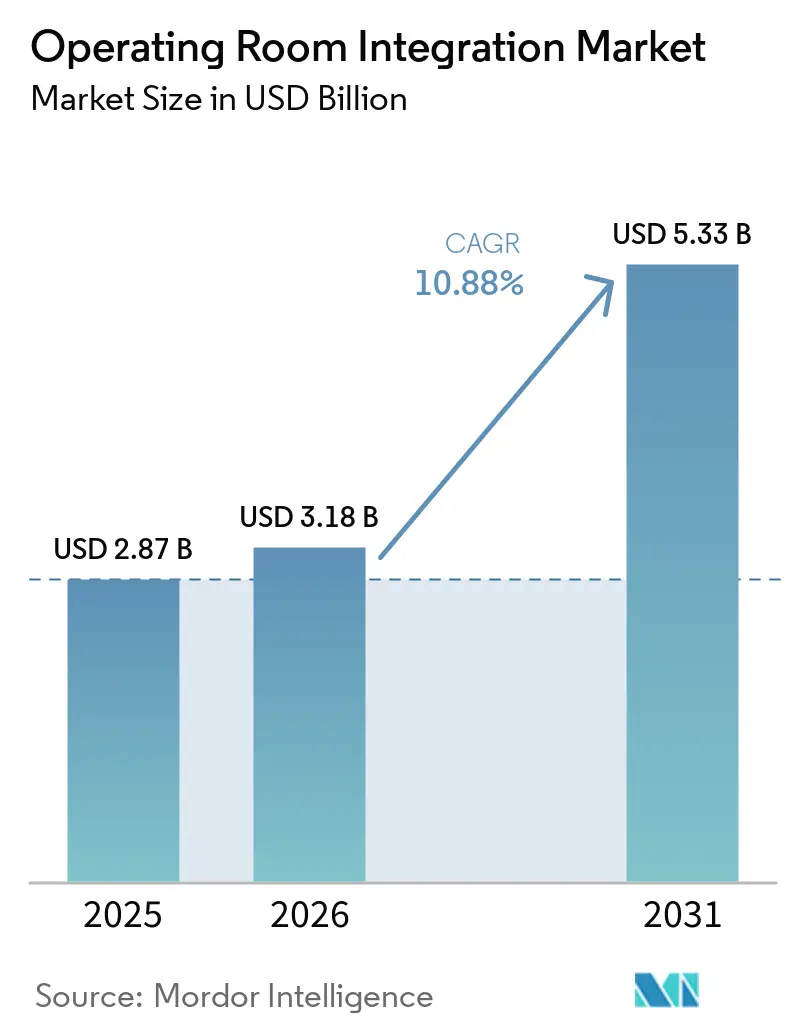
| Tamanho do Mercado (2026) | 3.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.88 % |
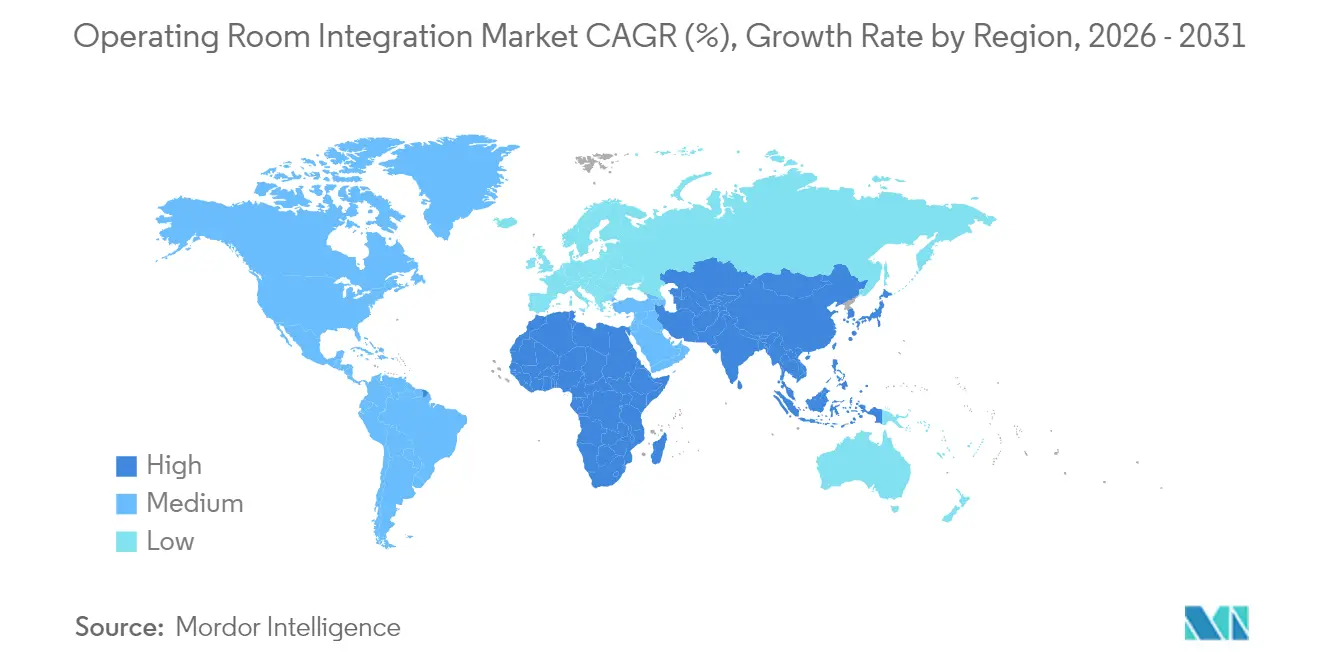
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
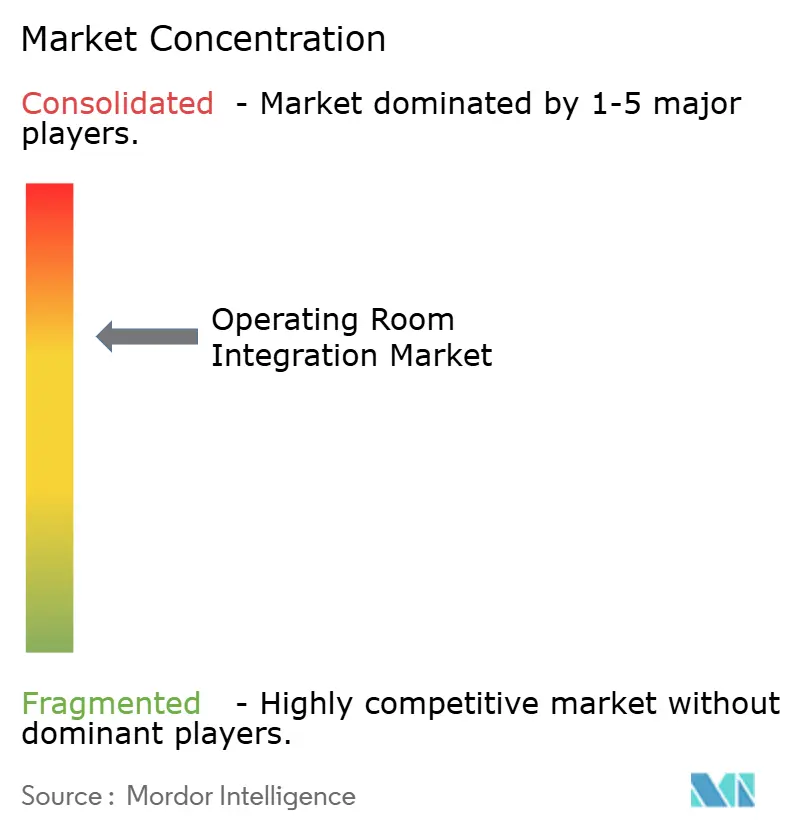
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Integração de Sala de Operações por Mordor Intelligence
O tamanho do mercado de integração de sala de operações deve crescer de USD 2,87 bilhões em 2025 para USD 3,18 bilhões em 2026 e está previsto para atingir USD 5,33 bilhões até 2031 a um CAGR de 10,88% no período de 2026-2031. O crescimento reflete a transição dos hospitais de aquisições isoladas de equipamentos para suítes cirúrgicas totalmente conectadas que orquestram imagens, vídeo, robótica e análise de dados em tempo real.[1]Associação Americana de Hospitais, "Enfrentando o Atraso Cirúrgico," aha.org Planos de recuperação acelerados para procedimentos eletivos, adoção crescente de cirurgia minimamente invasiva e o impulso para eliminar atrasos evitáveis no percurso perioperatório sustentam a trajetória de expansão. As plataformas de software agora superam o hardware como principal gerador de valor, enquanto as salas de operações híbridas ganham preferência por acomodar terapias complexas em um único ambiente. Simultaneamente, os programas de modernização da Ásia-Pacífico posicionam a região como a de crescimento mais rápido, mesmo que a América do Norte mantenha a maior base instalada. Em meio a essa dinâmica, os fornecedores deixam de vender equipamentos isolados para oferecer parcerias digitais orientadas a resultados que combinam software, serviços e inteligência artificial.
Principais Conclusões do Relatório
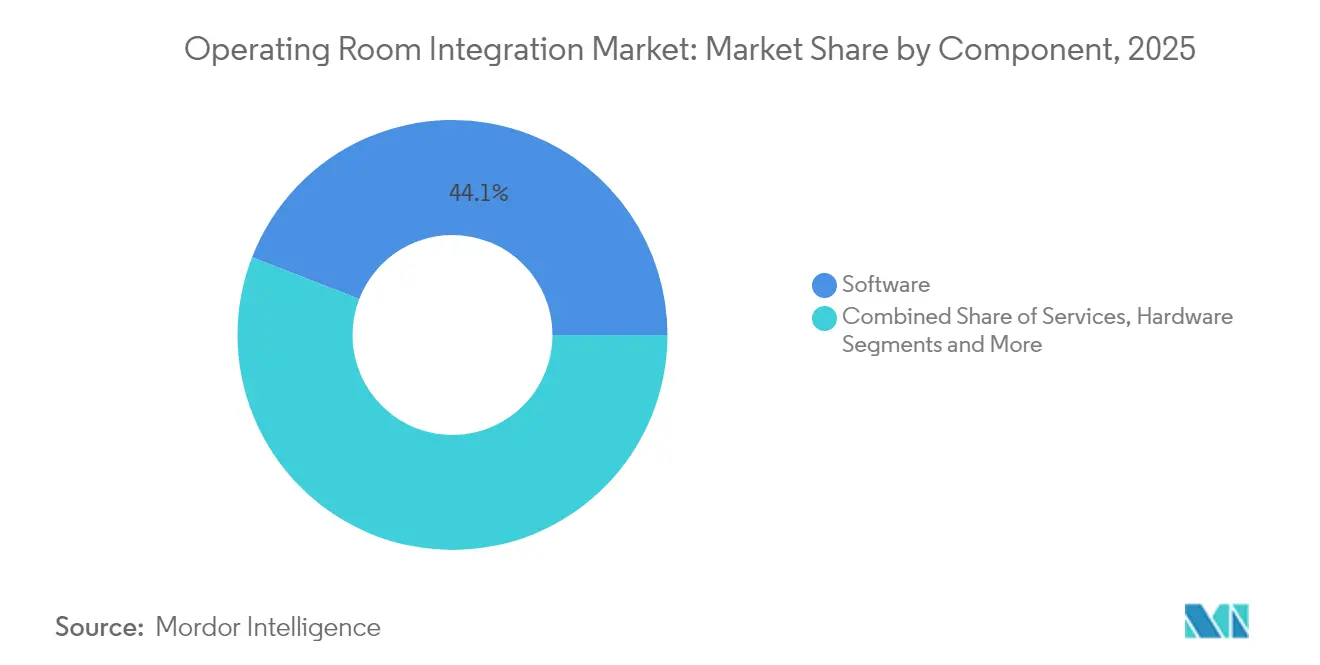
- Por componente, as soluções de software lideraram com uma participação de receita de 44,12% em 2025; os serviços devem registrar o maior CAGR de 14,57% até 2031.
- Por aplicação, a cirurgia geral representou 36,25% da participação do mercado de integração de sala de operações em 2025, enquanto a neurocirurgia deve avançar a um CAGR de 13,22% até 2031.
- Por usuário final, os hospitais de grande porte detinham 57,92% do tamanho do mercado de integração de sala de operações em 2025; os centros cirúrgicos ambulatoriais (CCAs) se expandirão mais rapidamente a um CAGR de 13,98%.
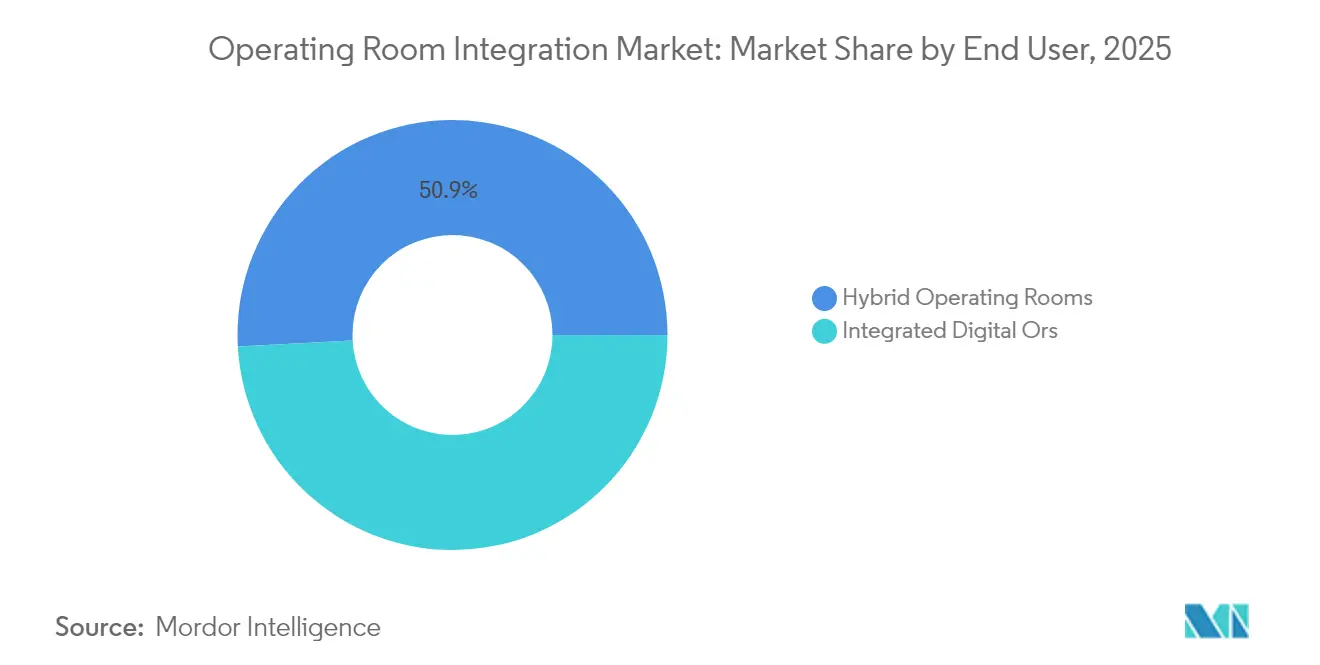
- Por tipo de sala de operações, as salas híbridas responderam por 50,86% da receita de 2025 e estão prontas para crescer a um CAGR de 15,02%.
- Por geografia, a América do Norte manteve 39,12% de participação de mercado em 2025; a Ásia-Pacífico deve registrar um CAGR de 13,94% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no número de procedimentos cirúrgicos | +2.8% | Global (notavelmente América do Norte e Ásia-Pacífico) | Médio prazo (2-4 anos) |
| Adoção de cirurgia minimamente invasiva e guiada por imagem | +2.1% | América do Norte e Europa; em expansão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Investimentos hospitalares em salas de operações digitais habilitadas para IoT | +1.9% | Global; liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Programas de redução do atraso pós-pandemia | +1.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Roteamento de vídeo 4K/8K baseado em IP para colaboração | +1.4% | Adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Demanda orientada por ESG por salas de operações energeticamente eficientes | +1.0% | Europa e América do Norte; emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Número de Procedimentos Cirúrgicos
Hospitais em todo o mundo estão com agendas cirúrgicas mais cheias à medida que o envelhecimento da população e as condições crônicas impulsionam a demanda por procedimentos. O software integrado de fluxo de trabalho ajuda as equipes a realizar a rotatividade das salas mais rapidamente, alocar instrumentos com eficiência e reduzir os tempos de anestesia. O retorno é mais evidente em casos assistidos por robótica, onde plataformas como o da Vinci Xi alcançam precisão acima de 90%, reduzindo significativamente as revisões dispendiosas e liberando capacidade para pacientes adicionais.[2]Luthfi Gatam et al., "Posicionamento Robótico de Parafuso Pedicular para Cirurgia Minimamente Invasiva da Coluna Toracolombar," Frontiers in Surgery, frontiersin.org Esses ganhos de produtividade tornam as implementações do mercado de integração de sala de operações financeiramente atraentes, especialmente para sistemas que enfrentam pressões de pessoal e reembolso.
Adoção Rápida de Cirurgias Minimamente Invasivas e Guiadas por Imagem
As técnicas laparoscópicas e endovasculares exigem visualização simultânea de vídeo de alta resolução, fluoroscopia e dados de navegação. As sobreposições de realidade aumentada melhoraram a precisão em campos microcirúrgicos e na neurocirurgia, simplificando manobras complexas com instrumentos.[3]James Zhang et al., "O Impacto da Realidade Estendida na Cirurgia: Uma Revisão de Escopo," Springer, springer.com Os hospitais, portanto, priorizam o roteamento de vídeo interoperável, o processamento de imagens de baixa latência e as interfaces de toque estéreis, todos os quais impulsionam o mercado de integração de sala de operações.
Investimentos Hospitalares em Plataformas de Salas de Operações Digitais Habilitadas para IoT
Três quartos dos executivos classificam a digitalização das salas de operações como "crítica", mas muitos ainda a subfinanciam. Os sistemas agora monitoram o uso de dispositivos e variáveis ambientais, gerando análises que identificam ativos ociosos ou gargalos anormais no fluxo de trabalho. Os gastos com segurança cibernética aumentaram para até 10% dos orçamentos de TI, à medida que ataques de ransomware destacam os riscos para salas de operações conectadas. O impulso para proteger dados enquanto se obtêm insights preditivos fortalece a demanda por arquiteturas integradas e baseadas em padrões.
Programas de Redução do Atraso Pós-Pandemia
As redes de saúde da América do Norte e da Europa ampliaram os horários das salas de operações, criaram listas de salas de alta intensidade e redirecionaram casos de menor risco para centros cirúrgicos ambulatoriais. Os mecanismos de agendamento por aprendizado por reforço superaram os métodos manuais de alocação de blocos na eliminação eficiente dos atrasos.[4]Sam M. Wiseman e Jason M. Sutherland, "Melhorando a Qualidade do Atendimento aos Canadenses que Aguardam Cirurgia Eletiva," Canadian Journal of Surgery, canjsurg.ca Essas experiências consolidaram o papel dos painéis centralizados de agendamento e dos carrinhos digitais de casos, impulsionando ainda mais o mercado de integração de sala de operações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e manutenção do ciclo de vida | -1.8% | Global; sentido de forma mais aguda por hospitais menores | Médio prazo (2-4 anos) |
| Longos ciclos de aquisição e congelamentos orçamentários | -1.2% | Europa e Canadá; alguns sistemas públicos dos EUA | Curto prazo (≤ 2 anos) |
| Escassez de pessoal de TI biomédica | -0.9% | Global; grave em áreas rurais | Longo prazo (≥ 4 anos) |
| Riscos de segurança cibernética e privacidade de dados | -0.7% | Global; regulamentação varia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Manutenção do Ciclo de Vida da Integração de Sala de Operações
Além do hardware inicial, os hospitais devem financiar licenças de software, gerenciamento de patches e retreinamento de pessoal, muitas vezes superando os gastos iniciais ao longo de uma década. Campi menores com volume cirúrgico limitado têm dificuldade em atingir os limites de retorno sobre o investimento, desacelerando a penetração em ambientes comunitários.
Longos Ciclos de Aquisição e Congelamentos Orçamentários em Hospitais Públicos
A conformidade com planos de capital plurianuais e leis de licitação competitiva pode atrasar as instalações em 18 a 24 meses além do escopo inicial. As instalações europeias enfrentam escrutínio adicional sobre interoperabilidade e sustentabilidade, prolongando as avaliações de propostas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Lidera uma Revolução AnalíticaO software respondeu por 44,12% da receita de 2025, sublinhando a migração de cabeamentos e roteadores para orquestração de dados, orientação de fluxo de trabalho e alertas preditivos baseados em inteligência artificial. Os contratos de serviço devem crescer a um CAGR de 14,57% à medida que os clientes reconhecem que cada atualização introduz tarefas de gestão de mudanças e segurança cibernética mais bem gerenciadas por especialistas. Em contraste, o hardware comoditizado, como suportes de teto e braços de monitor, apresenta crescimento sólido, porém mais lento. O tamanho do mercado de integração de sala de operações para serviços deve se expandir de USD 1,28 bilhão em 2025 para USD 2,9 bilhões até 2031, espelhando a transição do setor para receita recorrente. As plataformas habilitadas por inteligência artificial, incluindo a colaboração da KARL STORZ com a Artisight, revelam como a análise em tempo real reduz os tempos de rotatividade e eleva a satisfação da equipe.
O middleware desenvolvido especificamente integra imagens de múltiplos fornecedores, registros de anestesia e laudos de patologia em uma linha do tempo unificada que os cirurgiões podem consultar intraoperatoriamente. Os hospitais citam o gerenciamento automatizado de cartões de preferência e a manutenção preditiva de dispositivos como os dois principais benefícios do software. Essas capacidades reforçam a visão de que o mercado de integração de sala de operações recompensará os fornecedores que oferecerem APIs abertas, controles granulares de segurança cibernética e painéis intuitivos, em vez de roteadores de exibição isolados.


Por Aplicação:
A Complexidade da Neurocirurgia Impulsiona a DemandaA cirurgia geral representou 36,25% da participação de receita em 2025 devido ao grande volume de casos, mas a neurocirurgia crescerá mais rapidamente a um CAGR de 13,22% à medida que a navegação sem moldura, os suportes robóticos e a tomografia computadorizada intraoperatória se tornam rotineiros. O tamanho do mercado de integração de sala de operações associado à neurocirurgia deve quase dobrar até 2031. Os sistemas de orientação integrados já elevaram a precisão do posicionamento de parafusos pediculares a 99% em salas híbridas, reduzindo drasticamente as operações de revisão e a exposição à radiação.
Cardiovascular, ortopedia e urologia mantêm participações saudáveis, mas seu crescimento depende da migração de procedimentos para laboratórios ambulatoriais e baseados em cateter. A insistência da neurocirurgia em imagens de latência zero, energia redundante e controle de vibração a torna o indicador para as especificações de suítes de próxima geração. Os hospitais que se alinham precocemente a essa trajetória protegem seu investimento para o futuro e consolidam os fluxos de encaminhamento, apoiando um crescimento mais amplo no mercado de integração de sala de operações.
Por Usuário Final:
Os Centros Cirúrgicos Ambulatoriais Aceleram a Integração AmbulatorialOs grandes hospitais terciários detinham 57,92% da receita em 2025, mas os centros cirúrgicos ambulatoriais representam o CAGR mais rápido de 13,98% à medida que os formuladores de políticas levantam as restrições de internação para artroplastia articular e outros procedimentos de alto valor. A participação do mercado de integração de sala de operações para centros cirúrgicos ambulatoriais deve crescer de forma constante à medida que os volumes ambulatoriais se aproximam de 44 milhões de casos até 2034.
Os centros cirúrgicos ambulatoriais exigem consoles compactos gerenciados na nuvem que minimizem o espaço físico e simplifiquem o controle de infecções. Os fornecedores que agrupam roteamento de vídeo, registro de anestesia e proctoring remoto em pacotes de assinatura ganham tração ao reduzir o capital inicial. Para hospitais de pequeno porte, os contratos de serviços gerenciados que terceirizam a manutenção de TI tornam-se o ponto de entrada para integração avançada, ampliando o alcance do mercado de integração de sala de operações.
Por Tipo de Sala de Operações:
As Salas Híbridas Lideram a InovaçãoOs centros cirúrgicos híbridos combinaram radiologia intervencionista, tomografia computadorizada ou angiografia com ferramentas de cirurgia aberta para capturar 50,86% da receita em 2025 e registrar o CAGR mais elevado, de 15,02%. O tamanho do mercado de integração de sala de operações para salas de operações híbridas beneficia-se da capacidade dessas instalações de suportar trombectomia para acidente vascular cerebral, reparo aórtico endovascular e fusão espinhal complexa em uma única sessão. Unidades em geografias desafiadoras, como o Tibete, relatam reduções significativas nas taxas de complicações após a instalação de suítes híbridas equipadas com posicionamento assistido por robô e fluoroscopia em tempo real.
Embora as salas de operações digitais integradas clássicas sejam suficientes para cirurgias gerais de alto volume, hospitais com visão de futuro enxergam as configurações híbridas como uma proteção essencial contra mudanças no mix de casos. O ticket mais elevado também atrai fornecedores interessados em agrupar software, imagem e robótica, concentrando ainda mais a oportunidade no mercado de integração de sala de operações.
Análise Geográfica
Mercado de Integração de Sala de Operações da América do Norte
A América do Norte reteve 39,12% da receita de 2025 com base em redes hospitalares consolidadas, clareza no reembolso e adoção antecipada de mandatos de saúde digital. Os sistemas utilizam ferramentas de agendamento preditivo para recuperar os volumes eletivos que caíram durante a pandemia. O tamanho do mercado de integração de sala de operações apenas nos Estados Unidos superou 1,1 bilhão de USD em 2025. O modelo de financiamento público do Canadá acrescenta impulso por meio de fundos nacionais de redução de atrasos que destinam capital para teatros integrados.
Mercado de Integração de Sala de Operações da Europa
A Europa permanece um cluster maduro, porém inovador. As diretivas de sustentabilidade impulsionam a substituição da iluminação halógena legada por conjuntos de LED e exigem avaliações de ciclo de vida para cada grande projeto de capital. Programas de alto perfil, como a Lei do Futuro Hospitalar da Alemanha, distribuem subsídios para atualizações de interoperabilidade, sustentando uma adoção constante. Ao mesmo tempo, leis de contratação rigorosas prolongam os ciclos de decisão, moderando a taxa de crescimento do mercado de integração de sala de operações em relação à América do Norte.
Mercado de Integração de Sala de Operações da Ásia-Pacífico
A Ásia-Pacífico representa a região de maior destaque, com uma previsão de CAGR de 13,94%. Os hospitais públicos da China ampliam enfermarias inteligentes habilitadas por inteligência artificial e adotam teatros híbridos para lidar com o crescente volume de casos vasculares e oncológicos. O Japão avança com projetos de referência, como o Hospital Sapporo Kashiwabakai, onde a Siemens Healthineers projetou uma "Smart-OR" totalmente digital e centrada no paciente, que reduz os tempos de transferência de emergência. A Índia e o Sudeste Asiático enfatizam suítes modulares e otimizadas em custo, adequadas a orçamentos restritos, mas com alto crescimento de procedimentos, ampliando o mercado de integração de sala de operações.
Mercado de Integração de Sala de Operações da América Latina e MEA
A América Latina e o Oriente Médio & África registram uma adoção modesta, dificultada pela volatilidade cambial e pelas lacunas de infraestrutura. Não obstante, grupos privados selecionados investem estrategicamente para atrair turismo médico e reter os melhores talentos cirúrgicos, lançando as bases para uma expansão futura.

Panorama regulatório
As soluções de integração de sala de cirurgia que incluem controle de dispositivos, roteamento de imagem/vídeo e software incorporado são normalmente tratadas sob a supervisão de dispositivos médicos, com produtos nos EUA frequentemente classificados sob 21 CFR Part 878, dependendo do uso e função pretendidos, o que pode acionar requisitos da FDA Classe II e caminhos de notificação pré-comercialização 510(k). Na União Europeia, o Regulamento de Dispositivos Médicos (EU MDR 2017/745) eleva as expectativas para a validação de software de dispositivos médicos e gestão da qualidade, incluindo processos de ciclo de vida alinhados com a IEC 62304, o que afeta a forma como os fornecedores documentam a cibersegurança, as atualizações de software e as alegações de interoperabilidade para plataformas integradas de sala de cirurgia.
Duas atualizações de 2026 aumentam as expectativas de conformidade para ambientes de sala de cirurgia integrados e com alta carga de software. Em julho de 2026, a IEC publicou atualizações da série IEC 60601-1:2026 para segurança e desempenho essencial de equipamentos elétricos médicos, reforçando as necessidades de teste e documentação em sistemas elétricos integrados de sala de cirurgia. Separadamente, em 2026, as disposições do Anexo XVI do EU MDR avançaram ainda mais na aplicação para certos produtos sem finalidade médica pretendida que podem ser usados em ambientes cirúrgicos, aumentando o escrutínio sobre o software incorporado e as funções de controle usadas em equipamentos como luzes cirúrgicas, câmeras e mesas digitais, quando as funções de software influenciam o uso clínico ou a segurança, levando os fabricantes a controles de certificação e pós-comercialização mais formais.
Análise da cadeia de valor
A cadeia de valor de integração de sala de cirurgia começa com fornecedores de componentes upstream e viabilizadores de plataforma, incluindo displays de grau médico, câmeras, iluminação, braços suspensos e infraestrutura de rede, além de blocos de construção de cibersegurança e computação em nuvem ou de borda. No estágio intermediário, fabricantes de equipamentos originais e fornecedores de software, incluindo Stryker, KARL STORZ, STERIS, Getinge e provedores de EHR como a Oracle Health, montam suítes de integração que combinam gestão de vídeo, controle de dispositivos, orquestração de fluxo de trabalho e captura de dados, mapeando então essas funções para conectividade baseada em padrões e requisitos de TI hospitalar. No estágio downstream, parceiros de canal e integradores de sistemas entregam design, instalação, validação e treinamento, seguidos por serviços recorrentes de atualizações de software, fortalecimento de cibersegurança e suporte de disponibilidade em ambientes multifornecedor.
A captura de valor está cada vez mais concentrada em software, serviços de implementação e otimização contínua, em vez de vendas únicas de hardware, refletindo a mudança dos hospitais da aquisição isolada de dispositivos para suítes conectadas. Movimentos recentes do ecossistema ilustram essa direção. Em junho de 2026, a Oracle Health firmou parceria com a Theator para incorporar inteligência cirúrgica baseada em IA nos fluxos de trabalho da Oracle Health, vinculando vídeo e análises de sala de cirurgia a processos de documentação e EHR. Em maio de 2026, a Johnson and Johnson firmou parceria com o Departamento de Saúde de Abu Dhabi para criar uma rede cirúrgica inteligente usando seu ecossistema Polyphonic em vários grupos de provedores. Os gargalos permanecem em torno da interoperabilidade entre sistemas de agendamento, processamento estéril e inventário de implantes, além de restrições locais, como espaço da sala de cirurgia, prontidão de rede e disponibilidade de equipe de TI biomédica para manter ambientes seguros e de baixa latência.
Cenário Competitivo
O setor de integração de sala de operações é moderadamente fragmentado. Fabricantes de dispositivos tradicionais como Stryker, KARL STORZ e STERIS estão migrando para portfólios centrados em plataformas que combinam orquestração de software, serviços gerenciados e segurança cibernética. A Stryker agrupa sua oferta iSuite com controle ativado por voz, análise de vídeo cirúrgico aprimorada por inteligência artificial e robótica para reforçar a fidelidade das contas. A aliança da KARL STORZ com a NVIDIA e a Artisight exemplifica a transição do hardware proprietário para ecossistemas de inteligência artificial nativos da nuvem.
Especialistas emergentes em software enfatizam a conectividade independente de fornecedor, oferecendo modelos de assinatura leves que atraem centros cirúrgicos ambulatoriais e hospitais de médio porte. A Olympus fez parceria com a Proximie para oferecer colaboração de vídeo segura e em tempo real, estendendo sua presença além dos endoscópios para abranger mentoria virtual e gestão de ativos digitais. O planejado IPO da Brainlab na Bolsa de Valores de Frankfurt visa financiar a expansão de sua plataforma de cirurgia digital em aplicações ortopédicas e cardiovasculares, sinalizando a confiança dos investidores em fluxos de receita com forte componente de serviços.
As parcerias predominam à medida que as empresas reconhecem que nenhum fornecedor único pode fornecer imagens, navegação, robótica, segurança cibernética e análise em escala. A abordagem de ecossistema resultante estimula acordos de licenciamento cruzado e de marca branca, apertando progressivamente os padrões de interoperabilidade e acelerando a consolidação no mercado de integração de sala de operações.
Líderes do Setor de Integração de Sala de Operações
Stryker Corporation
Olympus Corporation
KARL STORZ SE & Co. KG
STERIS plc
Getinge AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Integração de Sala de Operações
- Stryker
- Karl Storz
- STERIS
- Olympus
- Getinge
- Brain Lab
- Canon
- Merivaara
- Skytron
- Doricon Medical Systems
- Barco NV
- Sony Medical Solutions
- EIZO Corp.
- Baxter
- Richard Wolf
- Koninklijke Philips
- Siemens Healthineers
- Conmed
- B. Braun
- Zimmer Biomet

Oportunidades de mercado e perspectivas futuras
Um espaço em branco é a operacionalização da IA e da inteligência ambiental como camadas centrais da integração de sala de cirurgia, em vez de pilotos isolados, particularmente quando as plataformas conectam vídeo, telemetria de dispositivos e documentação ao EHR. Essa mudança é apoiada por evidências como a parceria da Oracle Health com a Theator em junho de 2026 para trazer inteligência cirúrgica e automação baseadas em IA aos fluxos de trabalho dos clientes da Oracle Health, e a expansão da plataforma de IA ambiental da Ambient em julho de 2026, relatada como ativa em 450 salas de procedimentos na América do Norte e Europa. Fornecedores que empacotam governança, controles de cibersegurança e gestão de mudança de fluxo de trabalho junto com IA podem atender à demanda tanto em grandes hospitais quanto em ambientes de ASC de rápido crescimento, onde restrições de pessoal e variabilidade no tempo de rotatividade permanecem como pontos problemáticos.
Outra oportunidade é a interoperabilidade baseada em padrões e as redes cirúrgicas multissite que conectam vários hospitais e salas de procedimentos sob modelos operacionais compartilhados. Em maio de 2026, o Departamento de Saúde de Abu Dhabi e a Johnson and Johnson estabeleceram uma rede cirúrgica inteligente em todo o emirado usando o ecossistema digital Polyphonic, ligando provedores como o Cleveland Clinic Abu Dhabi e a NMC Healthcare, refletindo a preferência dos compradores por conectividade escalável e independente de fornecedor, além de análises centralizadas. No lado técnico, o ISO/IEEE 11073-10700:2024 (Service-oriented Device Connectivity, SDC) e o perfil IHE SDPi fornecem estruturas concretas para conectividade plug-and-play entre dispositivos e TI, criando espaço para fornecedores de integração que possam certificar interoperabilidade, reduzir trabalho de interface personalizada e simplificar a validação para salas híbridas e salas de cirurgia digitalmente integradas.
Recent Industry Developments in Mercado de Integração de Sala de Operações
- Junho de 2026: Oracle Health e Theator anunciaram uma colaboração para estender a IA à sala de cirurgia, integrando inteligência cirúrgica e análises de vídeo com os fluxos de trabalho da Oracle Health usando a Oracle Cloud Infrastructure. O esforço vincula conteúdo intraoperatório à documentação e aos processos de EHR, fortalecendo o papel das plataformas de EHR como centros de integração e serviços orientados por análises na sala de cirurgia.
- Julho de 2025: A Brainlab AG protocolou um IPO na Bolsa de Valores de Frankfurt para financiar a expansão de sua presença em plataformas de cirurgia digital e integração de sala de cirurgia. O registro destacou o interesse dos investidores em fluxos de trabalho cirúrgicos liderados por software e serviços, e apoia o momentum competitivo entre fornecedores de plataformas voltados à integração multiespecialidade.
- Abril de 2024: A LEM Surgical obteve autorização 510(k) da FDA para seu Sistema Cirúrgico Robótico Dynamis, expandindo as opções robóticas regulamentadas para procedimentos em tecido duro. A autorização apoia a integração mais ampla da robótica em suítes cirúrgicas conectadas, aumentando a demanda por controle de dispositivos interoperável, visualização e coordenação de fluxo de trabalho.


Mercado de Integração de Sala de Operações Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado de integração de sala de operações é definido como a receita obtida com soluções que conectam dispositivos de sala de operações, vídeo, áudio, imagem e ferramentas de fluxo de trabalho em um ambiente cirúrgico gerenciado centralmente, utilizado durante os procedimentos.
Exclusões de escopo: Aquisições de equipamentos de sala de operações independentes e sistemas gerais de tecnologia da informação hospitalar são excluídos quando não são vendidos ou implantados como parte de uma solução integrada de sala de operações.
Visão Geral da Segmentação
- Por Componente
- Software
- Serviços
- Hardware (gerenciamento audiovisual, monitores cirúrgicos, suportes de sala de operações, iluminação)
- Por Aplicação
- Cirurgia Geral
- Cirurgia Ortopédica
- Cirurgia Cardiovascular
- Neurocirurgia
- Urologia e Ginecologia
- Por Usuário Final
- Hospitais de Grande Porte (≥500 leitos)
- Hospitais de Pequeno e Médio Porte (<500 leitos)
- Centros Cirúrgicos Ambulatoriais (CCAs)
- Por Tipo de Sala de Operações
- Salas de Operações Híbridas
- Salas de Operações Digitais Integradas (não híbridas)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer o limite prático do mercado e a construir o primeiro conjunto de premissas sobre volumes de procedimentos, capacidade hospitalar e adoção de tecnologia em salas cirúrgicas. Consultamos estatísticas públicas de sistemas de saúde e publicações sobre utilização hospitalar, como conjuntos de dados do CDC e do CMS, estatísticas de saúde da OCDE e indicadores de gastos em saúde da OMS. Quando precisávamos de contexto sobre filas cirúrgicas e planos de capacidade, fontes como atualizações da AHA e periódicos clínicos e de tecnologia da informação em saúde selecionados e revisados por pares foram utilizados para alinhar os sinais do lado da demanda.
No lado da oferta, analisamos registros de empresas, relatórios anuais, apresentações para investidores e comunicados à imprensa para mapear o posicionamento de produtos e os modelos de venda típicos (venda de capital, software e serviços). Bases de dados de patentes foram utilizadas de forma pontual para rastrear as tendências das funções de integração, o que orientou as perguntas utilizadas nas entrevistas primárias. Também utilizamos assinaturas pagas de dados financeiros e notícias de empresas para ampliar a cobertura de fornecedores privados ou menos transparentes e para validar os cronogramas de grandes contratos e lançamentos de produtos. Estas são fontes meramente ilustrativas, e utilizamos referências adicionais para coleta, validação e esclarecimento de dados durante o estudo.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram utilizadas para testar as taxas de adoção, os tamanhos típicos de projetos e a progressão de preços para integração de sala de operações em diferentes níveis hospitalares e ambientes de cirurgia ambulatorial. Conversamos com uma combinação de líderes do lado dos fabricantes de equipamentos originais, integradores de sistemas, distribuidores, engenharia clínica e gestores de sala de operações, de modo que as lacunas da pesquisa documental pudessem ser preenchidas com padrões reais de aquisição e implantação. Por ser um título global, o feedback foi equilibrado entre APAC, EMEA e as Américas para evitar o ajuste excessivo do modelo a um único ciclo de reembolso ou orçamento de capital.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 13% | APAC: 41% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Participantes menores: 14% | Gestores: 53% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado começou com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir dos volumes de procedimentos em hospitais e centros de cirurgia ambulatorial, a parcela de cirurgias realizadas em salas de operações equipadas e a penetração de configurações de sala de operações digitais integradas ou híbridas nas regiões. Para manter o modelo fundamentado, corroboramos os resultados utilizando aproximações seletivas de baixo para cima, como preços de projetos amostrados para plataformas de integração, software e serviços, seguidos de verificações de canal sobre padrões típicos de implantação em múltiplas salas.
Os principais insumos utilizados no modelo incluíram o crescimento de cirurgias eletivas e complexas, a construção de salas de operações híbridas vinculadas a procedimentos de imagem e cardiovasculares, os ciclos de investimento de capital hospitalar, a mudança no mix entre hardware, software e serviços, e o cronograma de substituição ou atualização dos sistemas de audiovisual e visualização instalados. Onde os sinais diretos de volume estavam ausentes — por exemplo, visibilidade limitada sobre a cadência de atualização de hospitais menores —, utilizamos faixas de adoção conservadoras e as ajustamos com base no feedback recorrente de entrevistas com funções de engenharia clínica e aquisição. A previsão baseou-se principalmente em análise de cenários, de modo que as mudanças de curto prazo no orçamento de capital, a normalização do acúmulo de procedimentos e os ciclos de atualização tecnológica pudessem ser refletidos sem forçar uma única linha de crescimento suave.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de triangulação entre sinais de demanda independentes e indicadores de oferta, seguida de verificações cruzadas que sinalizam saltos incomuns em preços médios de venda, adoção ou distribuições regionais. Quando um valor atípico aparecia, reabrimos as premissas, verificamos novamente os documentos de suporte e iniciamos acompanhamentos com especialistas para confirmar o que havia mudado no campo. Antes da aprovação final, o modelo e os resultados foram revisados em múltiplas rodadas de análise para que a lógica das unidades, as conversões de moeda e a consistência das séries temporais estivessem alinhadas.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes programas de modernização hospitalar, mudanças de política que afetam os gastos de capital ou lançamentos importantes de plataformas que alteram os preços típicos. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais recente vinculada às mesmas etapas reproduzíveis.
Tamanho do Mercado de Integração de Sala de Operações da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para integração de sala de operações podem diferir porque cada publicador faz suas próprias escolhas sobre o que contabilizar como receita de integração e como tratar projetos hospitalares plurianuais. O momento também afeta o número reportado, uma vez que o ano de conversão de moeda, os atrasos em aquisições e o reconhecimento de assinaturas de software podem deslocar os resultados mesmo quando a demanda subjacente permanece semelhante.
Algumas estimativas ampliam o escopo para incluir equipamentos de sala de operações mais abrangentes ou tecnologia da informação cirúrgica geral que está próxima da sala de operações, mas não é vendida como uma suíte integrada. Na Mordor Intelligence, as receitas são contabilizadas somente quando hardware, software ou serviços são entregues como parte de um programa de integração de sala de operações (incluindo os tipos de sala de operações híbrida e digital integrada), e as vendas de dispositivos independentes não são adicionadas ao total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,18 bilhões de USD (2026) | |
| Consultoria Global A | 3,60 bilhões de USD (2026) | Utiliza um pacote mais amplo que pode incorporar hardware de sala de operações adjacente e infraestrutura digital cirúrgica mais abrangente, e frequentemente aplica taxas de adesão mais elevadas por sala de operações sem verificações consistentes em relação aos padrões de implantação no nível da suíte. |
| Associação Setorial B | 2,70 bilhões de USD (2025) | Representa uma visão conservadora ancorada em projetos reportados e visibilidade dos membros, o que pode subestimar licitações menores e renovações de serviços, e pode não normalizar o momento de conversão de moeda de forma consistente entre as regiões. |
A comparação mostra que a dispersão decorre principalmente de escolhas de escopo e reconhecimento de receita, e não de uma discordância sobre o fato de que a integração está crescendo. Ao vincular o total à demanda relacionada a procedimentos, à adoção por tipo de sala de operações e a faixas de preços de projetos realistas que são verificadas novamente em entrevistas, a estimativa permanece rastreável e reproduzível para decisões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de integração de sala de operações?
O tamanho do mercado de integração de sala de operações atingiu USD 3,18 bilhões em 2026.
Com que rapidez o mercado de integração de sala de operações deve crescer?
Está previsto para registrar um CAGR de 10,88%, chegando a USD 5,33 bilhões até 2031.
Qual segmento de componente está se expandindo mais rapidamente?
Os serviços devem crescer a um CAGR de 14,57% porque os hospitais buscam otimização contínua e suporte para suítes integradas.
Por que as salas de operações híbridas estão ganhando impulso?
As salas híbridas combinam capacidades cirúrgicas e intervencionistas, capturando 50,86% da receita em 2025 e crescendo mais rapidamente a um CAGR de 15,02% devido à sua versatilidade em procedimentos complexos.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico está preparada para um CAGR de 13,94% à medida que os governos investem na modernização da saúde e os volumes de procedimentos aumentam.
Página atualizada pela última vez em:



