
Tamanho e Participação do Mercado de Sementes de Hortaliças da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
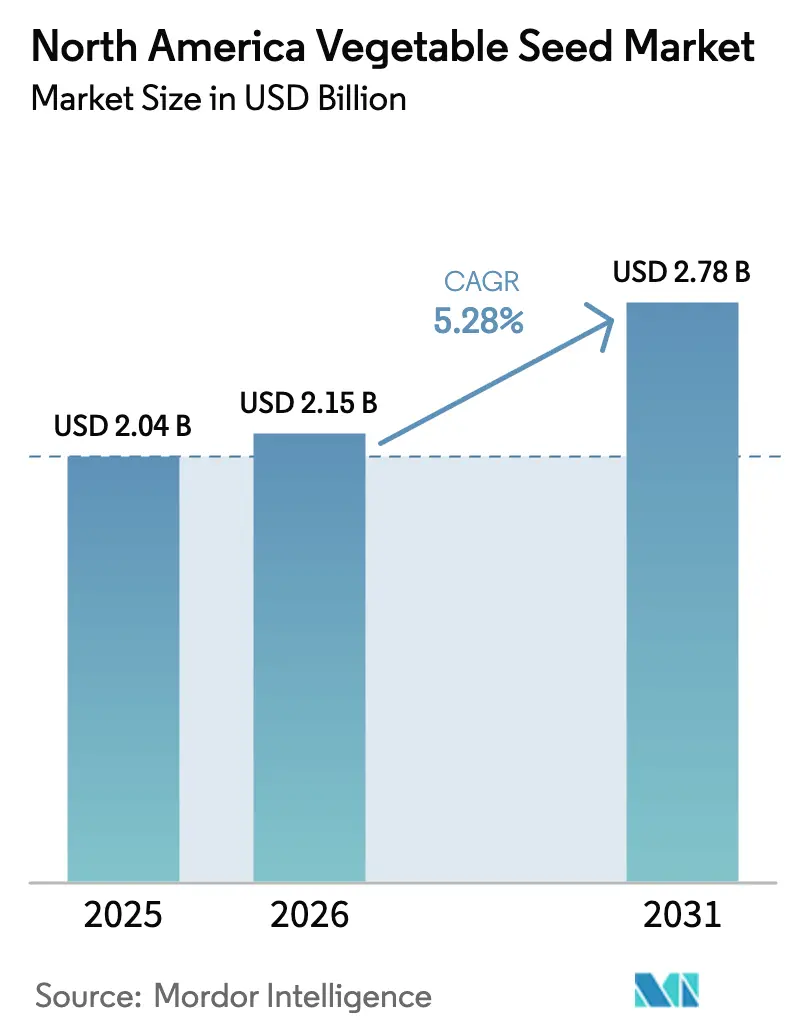
| Tamanho do mercado no ano base (2025) | 2.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.28 % |
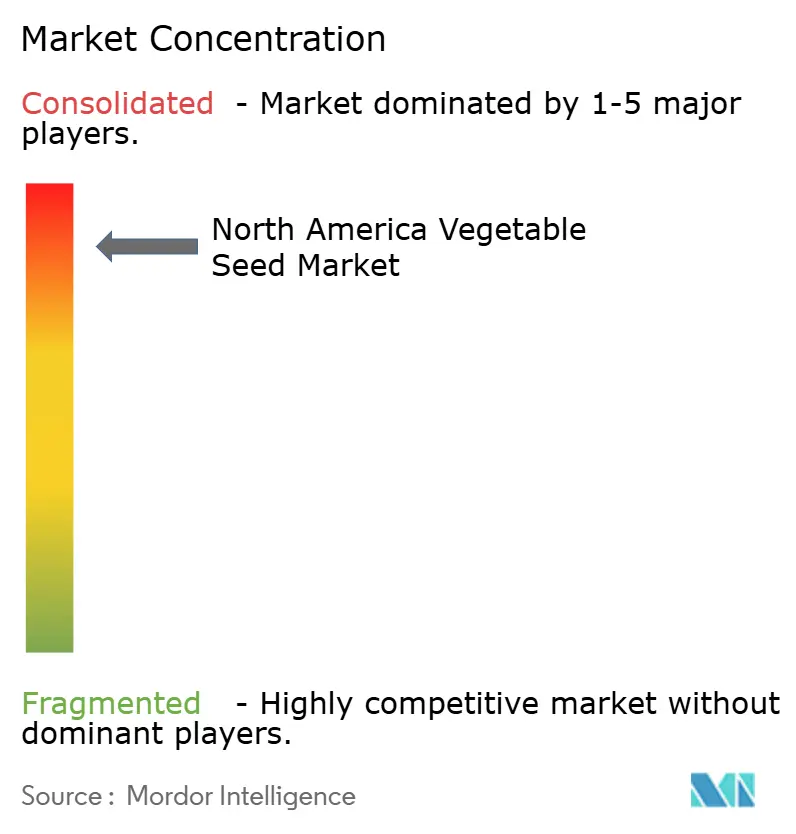
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sementes de Hortaliças da América do Norte por Mordor Intelligence
O tamanho do mercado de sementes de hortaliças da América do Norte foi avaliado em USD 2,04 bilhões em 2025 e estima-se que cresça de USD 2,15 bilhões em 2026 para atingir USD 2,78 bilhões até 2031, a um CAGR de 5,28% durante o período de previsão (2026-2031). A adoção de genética híbrida permanece como o maior impulsionador de crescimento, à medida que a pressão de doenças se intensifica e os esquemas de crédito de carbono recompensam maiores produtividades. A demanda também está crescendo por linhas de sementes desenvolvidas para a agricultura em ambiente controlado, um nicho que está escalando mais rapidamente do que a área cultivada em campo aberto, à medida que os produtores se protegem contra a volatilidade climática. As regras simplificadas de edição genética dos Estados Unidos estão reduzindo pela metade os prazos de lançamento comercial, permitindo que características de resistência a doenças com preços premium cheguem à propriedade rural mais rapidamente. A rivalidade competitiva está se intensificando porque os cinco principais fornecedores concentram quase sete décimos da receita, mas ainda há espaço para crescimento em genética orgânica de polinização aberta e cultivares anãs adequadas para fazendas verticais. Embalagens falsificadas que circulam pelo mercado cinza do México moderam o potencial de crescimento no curto prazo, mas também estimulam investimentos em tecnologia de autenticação de sementes.
Principais Conclusões do Relatório
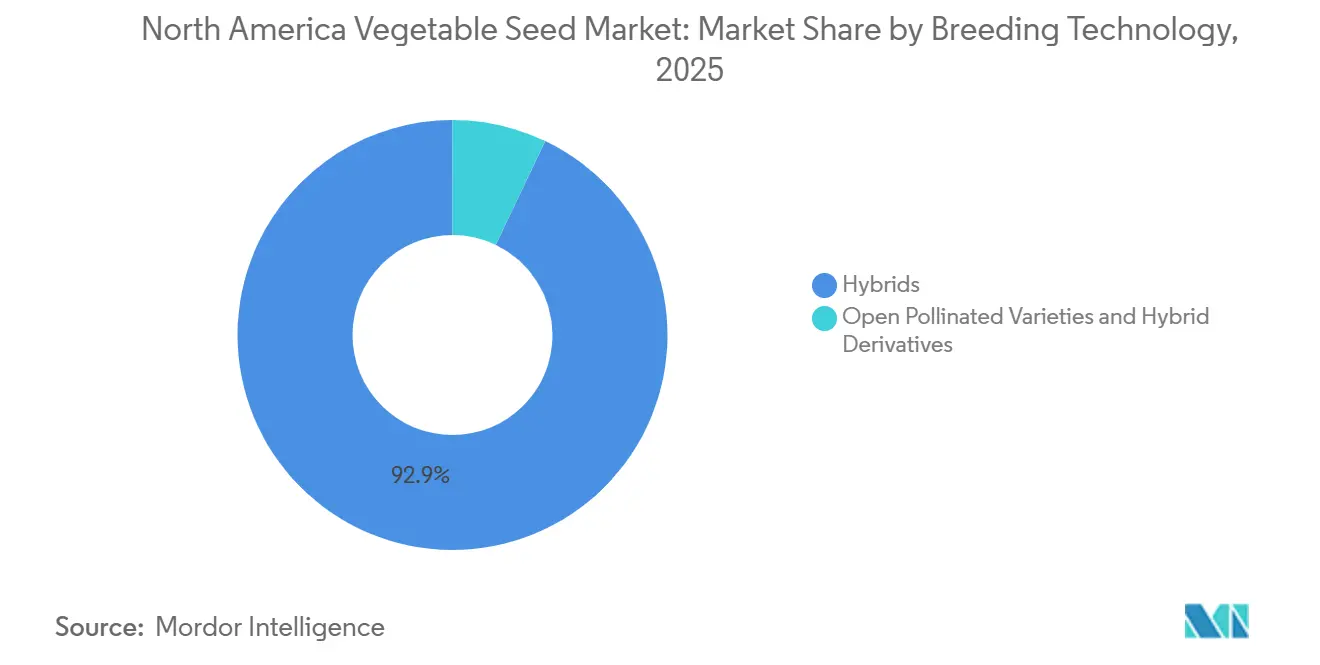
- Por tecnologia de melhoramento, os híbridos dominaram com 92,9% da participação do mercado de sementes de hortaliças da América do Norte em 2025, enquanto as variedades de polinização aberta e derivados de híbridos devem registrar o crescimento mais forte, avançando a um CAGR de 5,3% até 2031.
- Por mecanismo de cultivo, o campo aberto foi o maior segmento, representando 95,7% do tamanho do mercado de sementes de hortaliças da América do Norte em 2025. O cultivo protegido é o segmento de crescimento mais rápido, com expansão prevista a um CAGR de 7,6% até 2031.
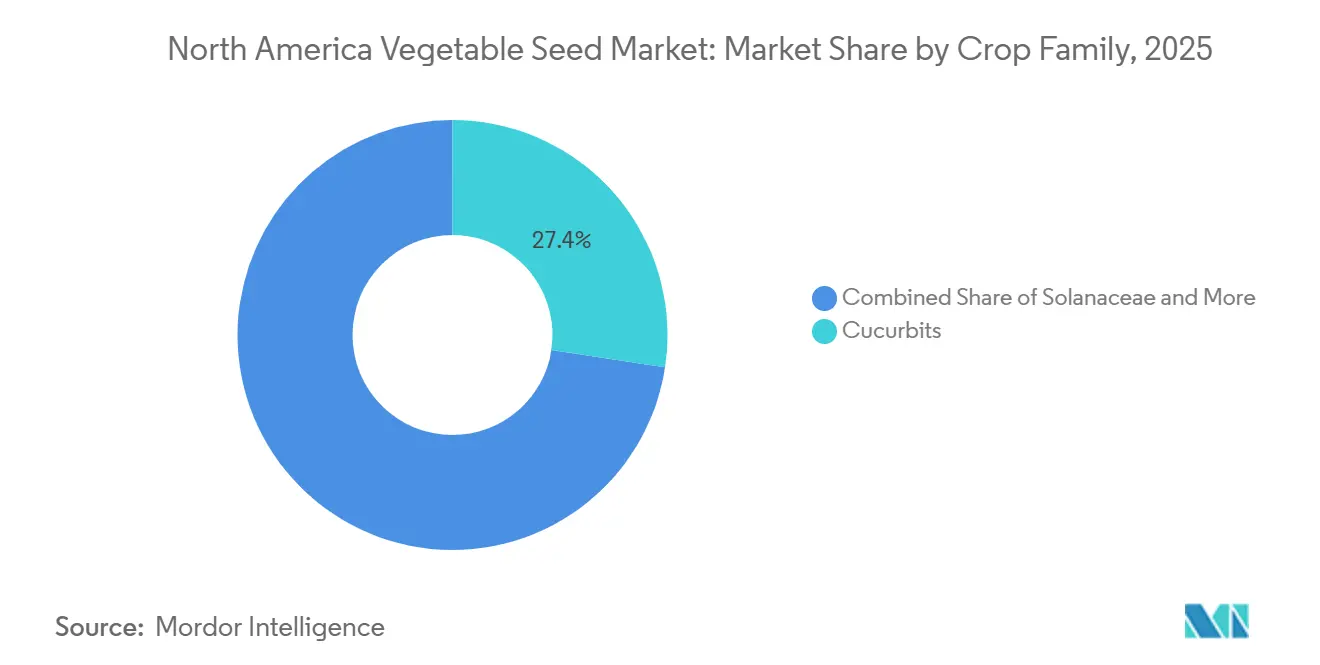
- Por família de culturas, as cucurbitáceas representaram a maior parcela do mercado, com 27,4% em 2025, enquanto as solanáceas devem superar as demais famílias, registrando um CAGR de 7,0% ao longo do período de previsão até 2031.
- Por geografia, os Estados Unidos mantiveram a posição dominante com uma participação de mercado de 69,1% em 2025, enquanto o México deve emergir como o país de crescimento mais rápido, registrando um CAGR de 5,7% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de variedades híbridas | +1.3% | Estados Unidos e Canadá, com expansão para clusters de estufas no norte do México | Médio prazo (2-4 anos) |
| Expansão da agricultura em ambiente controlado | +1.1% | Estados Unidos (Califórnia, Arizona, Texas); Canadá (Ontário, Colúmbia Britânica) | Longo prazo (≥ 4 anos) |
| Crescimento do comércio eletrônico direto ao produtor | +0.9% | América do Norte, mais forte no Meio-Oeste dos EUA e nas províncias das pradarias canadenses | Curto prazo (≤ 2 anos) |
| Aprovações de sementes editadas por CRISPR acelerando lançamentos de características | +1.0% | Estados Unidos; Canadá seguindo a harmonização regulatória | Médio prazo (2-4 anos) |
| Demanda de fazendas verticais por cultivares anãs | +0.7% | Centros urbanos dos EUA (Nova York, São Francisco, Chicago); emergindo em Toronto | Longo prazo (≥ 4 anos) |
| Prêmios de crédito de carbono para cultivares de alta produtividade | +0.4% | Estados Unidos (Califórnia, Iowa); Canadá (Alberta, Saskatchewan) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Variedades Híbridas
A adoção de sementes de hortaliças híbridas é um importante impulsionador de crescimento na América do Norte. As sementes híbridas proporcionam maiores produtividades, qualidade de colheita mais uniforme, melhor resistência a doenças e maior tolerância ao estresse do que as variedades de polinização aberta. Nos Estados Unidos e no Canadá, os produtores comerciais favorecem cada vez mais os híbridos por sua capacidade de aumentar a produtividade por hectare e garantir qualidade consistente, o que é essencial para grandes redes varejistas e mercados de exportação. O uso de sementes híbridas em culturas de hortaliças importantes, como tomates, pimentões, alface e cucurbitáceas, alcançou alta penetração em muitos segmentos comerciais nos Estados Unidos. Além disso, os híbridos estão sendo desenvolvidos com características como resiliência climática, tolerância ao calor, resistência à seca e resistência a patógenos emergentes.
Expansão da Agricultura em Ambiente Controlado
A área protegida cresceu, liderada por estufas de tomate e pepino no México e no Canadá. A agricultura em ambiente controlado, que inclui estufas e fazendas verticais, está se expandindo rapidamente nos Estados Unidos e no Canadá. Este método agrícola requer variedades de sementes especializadas desenvolvidas para iluminação interna, sistemas hidropônicos e plantio de alta densidade, criando um segmento premium dentro do mercado de sementes de hortaliças. Em 2024, a Statistics Canada reportou 974 operações comerciais de hortaliças em estufa no Canadá, produzindo 866.484 toneladas métricas de hortaliças, um aumento de 5% em relação a 2023[1]. As sementes para agricultura em ambiente controlado devem ter desempenho eficaz sob espectros de luz artificial e sistemas de nutrição controlada, aumentando a complexidade de pesquisa e desenvolvimento e elevando o valor das sementes.
Crescimento dos Canais de Comércio Eletrônico Direto ao Produtor
As vendas online de sementes para produtores comerciais de hortaliças aumentaram significativamente, com plataformas como Johnny's Selected Seeds e High Mowing Organic Seeds ganhando participação de mercado das redes tradicionais de distribuidores. O aumento no valor médio dos pedidos online de sementes por meio de distribuidores incentivou o teste de genéticas de nicho. Além disso, a FedEx Freight reduziu os tempos de trânsito no Meio-Oeste para entregas de sementes com controle de temperatura para três dias, minimizando as perdas de germinação. Em resposta, os maiores melhoristas lançaram seus próprios portais online, contornando os atacadistas para manter as margens de lucro. A digitalização da distribuição de insumos agrícolas está remodelando o mercado de sementes de hortaliças. As plataformas de comércio eletrônico direto ao produtor permitem que as empresas de sementes se envolvam diretamente com produtores de pequena e média escala, reduzindo a dependência de distribuidores tradicionais. Essa mudança melhora a disponibilidade de produtos, a transparência de preços e o acesso a variedades de sementes de nicho.
Prêmios de Crédito de Carbono para Cultivares de Alta Produtividade
Os incentivos à sustentabilidade estão influenciando cada vez mais a produção de hortaliças. As variedades híbridas de alta produtividade aumentam a eficiência no uso da terra e reduzem a intensidade de carbono por unidade. Certos programas de crédito de carbono recompensam a melhoria da produtividade e a redução do uso de insumos. De acordo com o Departamento de Agricultura dos Estados Unidos (USDA), as iniciativas de agricultura inteligente para o clima estão expandindo os incentivos para a adoção de métodos de produção sustentáveis. Em janeiro de 2025, o USDA publicou um relatório de progresso destacando os resultados das parcerias para commodities inteligentes para o clima, que incluiu uma iniciativa de financiamento. O governo alocou mais de USD 3 bilhões para 140 projetos-piloto, alguns dos quais oferecem pagamentos de incentivo a agricultores e pecuaristas pela implementação de práticas inteligentes para o clima, impulsionando assim o crescimento do mercado[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza regulatória para características biotecnológicas | −1.0% | Estados Unidos e Canadá com atrito comercial afetando o México | Médio prazo (2-4 anos) |
| Volatilidade da pressão de pragas impulsionada pelo clima | −0.8% | Sudeste e Sudoeste dos Estados Unidos; Sinaloa e Sonora no México | Curto prazo (≤ 2 anos) |
| Consolidação de distribuidores pressionando pequenos melhoristas | −0.6% | Meio-Oeste dos Estados Unidos e Grandes Planícies; províncias das pradarias canadenses | Longo prazo (≥ 4 anos) |
| Comércio de sementes falsificadas no mercado cinza do México | −0.5% | Sinaloa, Jalisco, Michoacán no México, com expansão para o sul do Texas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza Regulatória para Características Biotecnológicas
Embora os Estados Unidos tenham regulamentações claras para edição genética, as inconsistências regulatórias em toda a América do Norte continuam a representar desafios significativos. O México implementou políticas biotecnológicas mais rígidas que impactam as importações e aprovações, levando a perturbações comerciais. Por exemplo, a comercialização de variedades de hortaliças resistentes a doenças destinadas ao mercado mexicano foi adiada. Isso resultou em maiores custos de conformidade para as empresas e maior incerteza nos embarques. Tais atrasos podem gerar milhões em custos de retenção e reconhecimento de receita diferido. Os melhoristas menores gastam uma parcela desproporcional de seus orçamentos navegando por leis de rotulagem estaduais divergentes, desviando recursos de P&D. Em 2022, a orientação preliminar da Health Canada prometeu harmonização, mas os prazos permanecem incertos. Até que os protocolos bilaterais se alinhem, os investidores aplicam maiores descontos de risco aos pipelines biotecnológicos[3].
Volatilidade da Pressão de Pragas Impulsionada pelo Clima
As mudanças climáticas estão intensificando a imprevisibilidade de pragas e doenças em toda a América do Norte. O aumento das temperaturas está expandindo os habitats das pragas, enquanto eventos climáticos extremos aumentam o risco de surtos de doenças. De acordo com avaliações climáticas do Departamento de Agricultura dos Estados Unidos, as culturas especiais são particularmente suscetíveis a mudanças na dinâmica de pragas. Em resposta, os produtores adotaram híbridos de tomate e alface tolerantes à seca. No entanto, essas variedades frequentemente envolvem compensações em sabor ou vida útil pós-colheita, limitando sua adequação para mercados varejistas premium. Além disso, a mudança nos padrões de migração de pragas exige que os produtores alterem frequentemente as variedades de sementes para lidar com problemas de resistência em evolução, levando ao aumento de riscos e custos. A imprevisibilidade dos padrões de pragas também encurta os ciclos de vida dos produtos de híbridos resistentes, elevando as despesas de melhoramento e reduzindo a lucratividade de longo prazo para as empresas de sementes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento:
Híbridos Dominam Apesar do Ressurgimento das Variedades de Polinização AbertaOs híbridos foram o maior segmento, detendo 92,9% da participação do mercado de sementes de hortaliças da América do Norte em 2025, impulsionados por suas maiores produtividades e características de resistência a doenças, que justificam preços premium para produtores comerciais. As vantagens da heterose em hortaliças resultam em maiores produtividades, que justificam preços premium para fazendas comerciais. Nos Estados Unidos, os híbridos transgênicos com tolerância a herbicidas combinada e resistência a insetos comandam preços premium, contribuindo para o crescimento do valor do segmento. Os híbridos não transgênicos permanecem essenciais para mercados orgânicos e sensíveis à exportação, embora fiquem atrás dos híbridos comerciais em desempenho de produtividade. No México, as preferências regulatórias por características não geneticamente modificadas direcionam os esforços de pesquisa e desenvolvimento para híbridos convencionais, fortalecendo a posição das empresas de sementes com robustos programas de retrocruzamento.
As variedades de polinização aberta e derivados de híbridos são o segmento de crescimento mais rápido, com projeção de avanço a um CAGR de 5,3% até 2031, superando a taxa de crescimento geral do mercado. Esse crescimento é impulsionado pela demanda de produtores orgânicos e agricultores que praticam a guarda de sementes, que preferem genéticas não proprietárias. Embora as variedades de polinização aberta permaneçam relevantes para práticas de guarda de sementes e certificações orgânicas específicas, as economias de escala favorecem fortemente os híbridos, particularmente na produção de tomate e pimentão orientada para exportação. A diferença de produtividade entre híbridos e variedades de polinização aberta está diminuindo em certas categorias de culturas. Os pequenos agricultores continuam a preferir variedades de polinização aberta e híbridos devido ao seu potencial de guarda de sementes e menores custos iniciais, especialmente em culturas como cebola, onde as sementes híbridas têm preço quatro vezes maior do que as variedades de polinização aberta e híbridos.

Por Mecanismo de Cultivo:
Cultivo Protegido AceleraO campo aberto foi o maior segmento, representando 95,7% do tamanho do mercado de sementes de hortaliças da América do Norte em 2025. A tendência de intensificação do campo aberto é impulsionada por pressões econômicas que favorecem sistemas de produção escaláveis em detrimento dos maiores custos associados ao cultivo protegido. Essa tendência é ainda apoiada pelos avanços nas tecnologias de agricultura de precisão, que agora permitem a otimização em campo que anteriormente era limitada a ambientes controlados.
O cultivo protegido é o segmento de crescimento mais rápido, com expansão prevista a um CAGR de 7,6% até 2031. A adoção da agricultura de precisão e o desenvolvimento de variedades adaptadas ao clima são os principais impulsionadores dessa mudança. A aparente contradição entre o crescimento do cultivo protegido e do campo aberto decorre de diferenças nas metodologias de mensuração. O cultivo protegido abrange a agricultura em ambiente controlado para culturas de alto valor, como hortaliças e sementes especiais, enquanto o crescimento do campo aberto reflete a expansão da área de culturas em fileiras tradicionais e o aumento do uso de sementes por hectare. Além disso, com as tarifas de energia e água se estabilizando sob as novas políticas estaduais, os produtores em cultivo protegido antecipam períodos de retorno do investimento inferiores a cinco anos, impulsionando a demanda por linhas de sementes determinadas especializadas.
Por Família de Culturas:
Solanáceas Lideram, Cucurbitáceas Crescem RapidamenteAs cucurbitáceas foram o maior segmento, representando 27,4% da participação do mercado de sementes de hortaliças da América do Norte em 2025. As cucurbitáceas se beneficiam da aceleração do cultivo de pepino em estufas, enquanto raízes e bulbos mantêm área de rotação consistente. As hortaliças não classificadas, como alface e espinafre, dependem dos avanços na agricultura vertical para impulsionar um novo crescimento. Raízes e bulbos, incluindo cebolas, alho e batatas, apresentam dinâmicas de mercado únicas. Os preços das sementes de cebola aumentaram significativamente devido às colheitas ruins no Vale Willamette do Oregon, um importante fornecedor de sementes híbridas de cebola para a América do Norte.
As solanáceas são o segmento de crescimento mais rápido, com previsão de registrar um CAGR de 7,0% até 2031. Pimenta e berinjela, segmentos menores dentro da família das solanáceas, estão experimentando crescimento impulsionado pela crescente popularidade das tendências de culinária étnica. As brássicas, incluindo repolho, couve-flor e brócolis, detinham uma participação de mercado significativa em 2025, com crescimento limitado pelo declínio do consumo per capita nos Estados Unidos.
Análise Geográfica
Mercado de Sementes de Vegetais dos Estados Unidos
Os Estados Unidos foram o maior país, detendo 69,1% do mercado de sementes de vegetais da América do Norte em 2025, apoiados pela expansão dos campos de vegetais e linhas de processamento da Califórnia, que ancoram o mercado de sementes de vegetais da América do Norte. A Califórnia desempenha um papel significativo no mercado, impulsionada pelos altos gastos com sementes por hectare para vegetais e culturas de pomar, que contribuem para a forte economia agrícola do estado. Nos Estados Unidos, as sementes de vegetais representam uma participação de mercado menor, mas estão experimentando taxas de crescimento de dois dígitos devido à crescente demanda dos consumidores por produtos frescos e de origem local. A crescente popularidade das proteínas de origem vegetal está impulsionando a demanda por leguminosas, levando os melhoristas a aprimorar as características de qualidade alimentar.
Mercado de Sementes de Vegetais do México
O México é o país de crescimento mais rápido, com projeção de expansão a um CAGR de 5,7% até 2031. Os vegetais no México estão experimentando um crescimento acelerado, impulsionado principalmente por pimentões e tomates cultivados em estufas para atender à demanda fora de temporada da América do Norte. Os compradores de exportação priorizam a uniformidade e os níveis de Brix, levando os fornecedores de sementes a se concentrarem nas características de qualidade pós-colheita. Ensaios para revestimentos biológicos de sementes que aumentam o vigor das mudas estão em andamento no centro de Ramos Arizpe da UPL, refletindo o aumento do investimento em P&D no segmento de vegetais. A demanda está concentrada em híbridos de alta densidade e resistentes a doenças, projetados para ciclos de colheita contínua para abastecer os supermercados dos Estados Unidos.
Mercado de Sementes de Vegetais do Canadá e da América do Norte em Geral
O Canadá detinha uma participação de mercado significativa em 2025, com Ontário e Colúmbia Britânica liderando na produção de vegetais em estufas. A Colúmbia Britânica aumentou a área cultivada com sementes orgânicas em 19%, alinhando-se às regulamentações do Departamento de Agricultura dos Estados Unidos que exigem sementes orgânicas certificadas quando disponíveis comercialmente. O restante da América do Norte, incluindo os territórios do Caribe e da América Central, contribuiu menos para o valor de mercado em 2025, mas registrou crescimento em nichos de produção de sementes de vegetais tropicais para exportação para mercados étnicos nos Estados Unidos.
Cenário Competitivo
O mercado de sementes de hortaliças da América do Norte é altamente concentrado, com players estabelecidos aproveitando os avanços tecnológicos e parcerias estratégicas para manter suas posições competitivas. Empresas líderes como Syngenta Group, Bayer AG, Rijk Zwaan Zaadteelt en Zaadhandel BV, Groupe Limagrain e BASF SE estão integrando capacidades de edição genômica por meio de colaborações com empresas especializadas em biotecnologia. Essas parcerias permitem o desenvolvimento mais rápido de características desejáveis, garantindo ao mesmo tempo o controle sobre os canais de distribuição comercial.
Oportunidades estão surgindo em áreas como cultivares para fazendas verticais e variedades elegíveis para crédito de carbono, com a adoção de tecnologia servindo como um diferenciador-chave entre os líderes de mercado. O cenário competitivo reflete um equilíbrio entre as vantagens de escala em melhoramento e distribuição e as capacidades especializadas necessárias para segmentos de mercado de nicho. Empresas como High Mowing Organic Seeds e Johnny's Selected Seeds atendem a mercados orgânicos e especiais, que são menos suscetíveis à comoditização.
O escrutínio regulatório está se intensificando, como evidenciado pelo memorando do Departamento de Agricultura dos Estados Unidos e do Departamento de Justiça, que sinaliza uma supervisão antitruste mais rigorosa e pode limitar futuras megafusões. A aplicação da propriedade intelectual permanece crítica, com os esforços de combate à falsificação no México e os portfólios de patentes de edição genética nos Estados Unidos moldando os limites competitivos. Oportunidades de crescimento existem no desenvolvimento de características resilientes ao clima, kits de ferramentas para cultivo protegido e melhorias organolépticas que se alinham com as demandas do mercado varejista premium.
Líderes do Setor de Sementes de Hortaliças da América do Norte
-
BASF SE
-
Bayer AG
-
Groupe Limagrain
-
Rijk Zwaan Zaadteelt en Zaadhandel BV
-
Syngenta Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sementes de Vegetais da América do Norte Empresas cobertas neste relatório
- Syngenta Group
- Bayer AG
- East-West Seed Group
- Bejo Zaden BV
- Groupe Limagrain
- Takii and Co.,Ltd.
- Enza Zaden BV
- BASF SE
- Rijk Zwaan Zaadteelt en Zaadhandel BV
- High Mowing Organic Seeds
- Nong Woo Bio
- Sakata Seeds Corporation
- Johnny's Selected Seeds LLC
- Seedway (GROWMARK Inc.)
- VoloAgri Group
Desenvolvimentos industriais recentes em Mercado de Sementes de Vegetais da América do Norte
- Setembro de 2025: O USDA e o Departamento de Justiça assinaram um Memorando de Entendimento para aumentar a concorrência nos mercados de insumos agrícolas, incluindo sementes, sinalizando maior escrutínio regulatório da consolidação do setor e potencialmente criando oportunidades para participantes menores do mercado.
- Março de 2025: A Universidade Estadual do Novo México lançou a variedade de pimenta serrano NuMex Enchantment com 61.000 Unidades de Calor Scoville e maior resistência à queimadura solar, contribuindo para os esforços de melhoramento público que apoiam a adaptação regional e a diversidade genética.
- Março de 2024: Syngenta e Emerald Seed assinaram um acordo de licenciamento exclusivo cobrindo genética de cebola para a América do Norte.
Escopo do Relatório do Mercado de Sementes de Hortaliças da América do Norte
Uma semente de hortaliça é uma pequena unidade contendo um embrião, uma reserva de alimento e um tegumento protetor, permitindo que se desenvolva em uma nova planta em condições adequadas.
O Relatório do Mercado de Sementes de Hortaliças da América do Norte fornece uma avaliação detalhada do mercado em tecnologias de melhoramento, como híbridos e variedades de polinização aberta e derivados de híbridos. Ele também avalia o mercado por mecanismo de cultivo, abrangendo sistemas de campo aberto e cultivo protegido, e por família de culturas, incluindo brássicas, cucurbitáceas, raízes e bulbos, solanáceas e hortaliças não classificadas. Geograficamente, a análise abrange Canadá, México, Estados Unidos e o Restante da América do Norte. As estimativas e previsões de mercado são apresentadas em termos de valor em USD e volume em toneladas métricas.
Visão geral da segmentação
| Híbridos |
| Variedades de Polinização Aberta e Derivados de Híbridos |
| Campo Aberto |
| Cultivo Protegido |
| Brássicas | Repolho |
| Couve-flor e Brócolis | |
| Outras Brássicas | |
| Cucurbitáceas | Pepino e Cornichão |
| Abóbora e Abobrinha | |
| Outras Cucurbitáceas | |
| Raízes e Bulbos | Alho |
| Cebola | |
| Batata | |
| Outras Raízes e Bulbos | |
| Solanáceas | Pimenta |
| Berinjela | |
| Tomate | |
| Outras Solanáceas | |
| Hortaliças Não Classificadas | Aspargo |
| Alface | |
| Cenoura | |
| Quiabo | |
| Ervilhas | |
| Espinafre | |
| Outras Hortaliças Não Classificadas |
| Canadá |
| México |
| Estados Unidos |
| Restante da América do Norte |
| Por Tecnologia de Melhoramento | Híbridos | |
| Variedades de Polinização Aberta e Derivados de Híbridos | ||
| Por Mecanismo de Cultivo | Campo Aberto | |
| Cultivo Protegido | ||
| Por Família de Culturas | Brássicas | Repolho |
| Couve-flor e Brócolis | ||
| Outras Brássicas | ||
| Cucurbitáceas | Pepino e Cornichão | |
| Abóbora e Abobrinha | ||
| Outras Cucurbitáceas | ||
| Raízes e Bulbos | Alho | |
| Cebola | ||
| Batata | ||
| Outras Raízes e Bulbos | ||
| Solanáceas | Pimenta | |
| Berinjela | ||
| Tomate | ||
| Outras Solanáceas | ||
| Hortaliças Não Classificadas | Aspargo | |
| Alface | ||
| Cenoura | ||
| Quiabo | ||
| Ervilhas | ||
| Espinafre | ||
| Outras Hortaliças Não Classificadas | ||
| Por Geografia | Canadá | |
| México | ||
| Estados Unidos | ||
| Restante da América do Norte | ||
Definição de mercado
- Sementes Comerciais - Para fins deste estudo, apenas sementes comerciais foram incluídas no escopo. As sementes guardadas na fazenda, que não são comercialmente rotuladas, estão excluídas do escopo, mesmo que uma pequena porcentagem das sementes guardadas na fazenda seja trocada comercialmente entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas, que podem ser vendidas comercialmente no mercado.
- Área de Cultivo - Ao calcular a área sob diferentes culturas, a Área Bruta Cultivada foi considerada. Também conhecida como Área Colhida, de acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), isso inclui a área total cultivada sob uma determinada cultura ao longo das estações.
- Taxa de Substituição de Sementes - A Taxa de Substituição de Sementes é a porcentagem da área semeada em relação à área total da cultura plantada na estação usando sementes certificadas/de qualidade, excluindo as sementes guardadas na fazenda.
- Cultivo Protegido - O relatório define cultivo protegido como o processo de cultivo de plantas em um ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto usando cobertura plástica está excluído desta definição e está incluído no campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileiras | Geralmente são as culturas de campo que incluem as diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjelas e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e abobrinha, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenouras, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Inclui culturas como quiabo, aspargo, alface, ervilhas, espinafre e outras. |
| Semente Híbrida | É a primeira geração da semente produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter certas características de entrada e/ou saída desejáveis. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados de Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se cruzam apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas em outras solanáceas incluem pimentões e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas em outras brássicas incluem rabanetes, nabos, couves-de-bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas em outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas em outras cucurbitáceas incluem abóboras (cabaça, melão-de-são-caetano, bucha, cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas em outros grãos e cereais incluem cevada, trigo-sarraceno, semente de alpiste, triticale, aveia, miletos e centeio. |
| Outras Culturas de Fibra | As culturas consideradas em outras fibras incluem cânhamo, juta, fibras de agave, linho, quenafe, rami, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas em outras oleaginosas incluem amendoim, semente de cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e linhaça. |
| Outras Culturas Forrageiras | As culturas consideradas em outros forrageiros incluem capim-napier, capim-aveia, trevo-branco, azevém e timóteo. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, favas e feijão-de-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambara são as culturas consideradas em leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas em outras hortaliças não classificadas incluem alcachofras, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




