
Análise do Mercado de Sementes por Mordor Intelligence
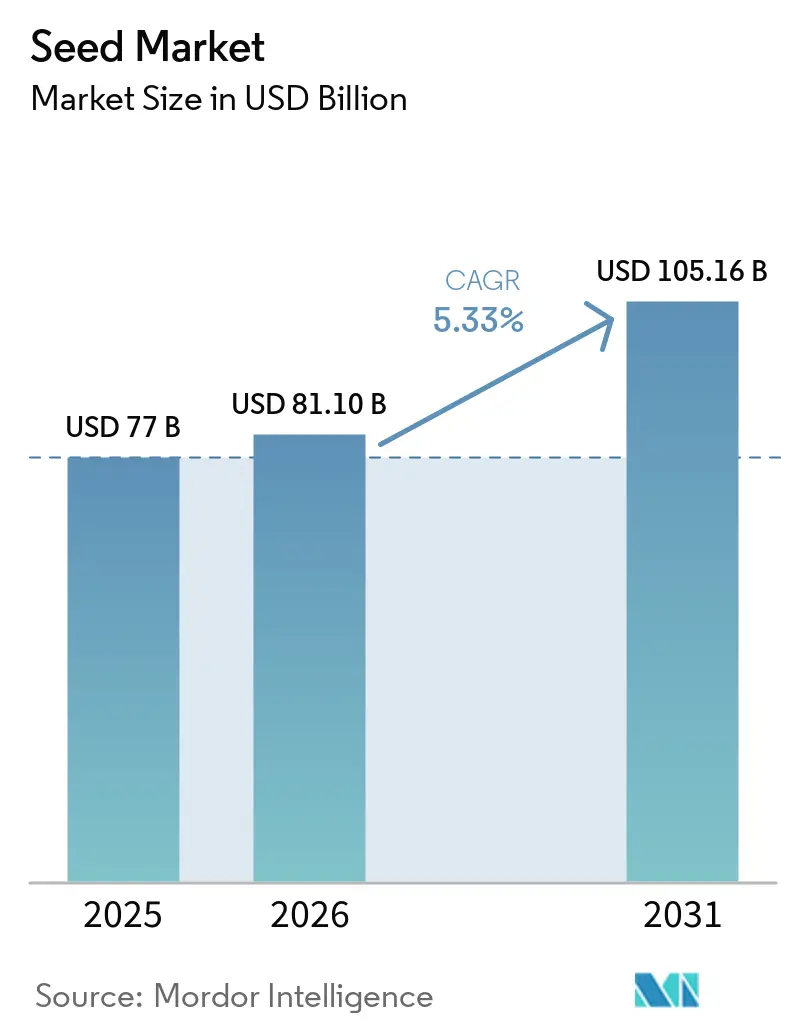
O tamanho do mercado de sementes foi avaliado em 81,1 bilhões de USD em 2026 e estima-se que cresça de 85,42 bilhões de USD em 2027 para atingir 109,4 bilhões de USD até 2032, a um CAGR de 5,08% durante o período de previsão (2027-2032). O volume do mercado de sementes foi avaliado em 43,88 milhões de toneladas métricas em 2026 e estima-se que cresça de 44,8 milhões de toneladas métricas em 2027 para atingir 49,71 milhões de toneladas métricas até 2032, a um CAGR de 2,1% durante o período de previsão (2027-2032).
A assistência a sementes certificadas na Índia apoia a demanda por variedades melhoradas de culturas de campo. A capacidade de multiplicação e os tratamentos protetores ajudam os fornecedores a atender a essa demanda. Os preços elevados em distritos pesquisados da Somália e os atrasos em biossegurança em Bangladesh restringem o acesso a sementes melhoradas. A perturbação no transporte marítimo pelo Estreito de Ormuz, decorrente das operações militares dos EUA e de Israel contra o Irã a partir de fevereiro de 2026, acrescenta risco à entrega internacional. A acessibilidade, a autorização e a entrega antes do plantio governam, portanto, se o investimento dos fornecedores se converte em vendas de sementes.
Principais Conclusões do Relatório
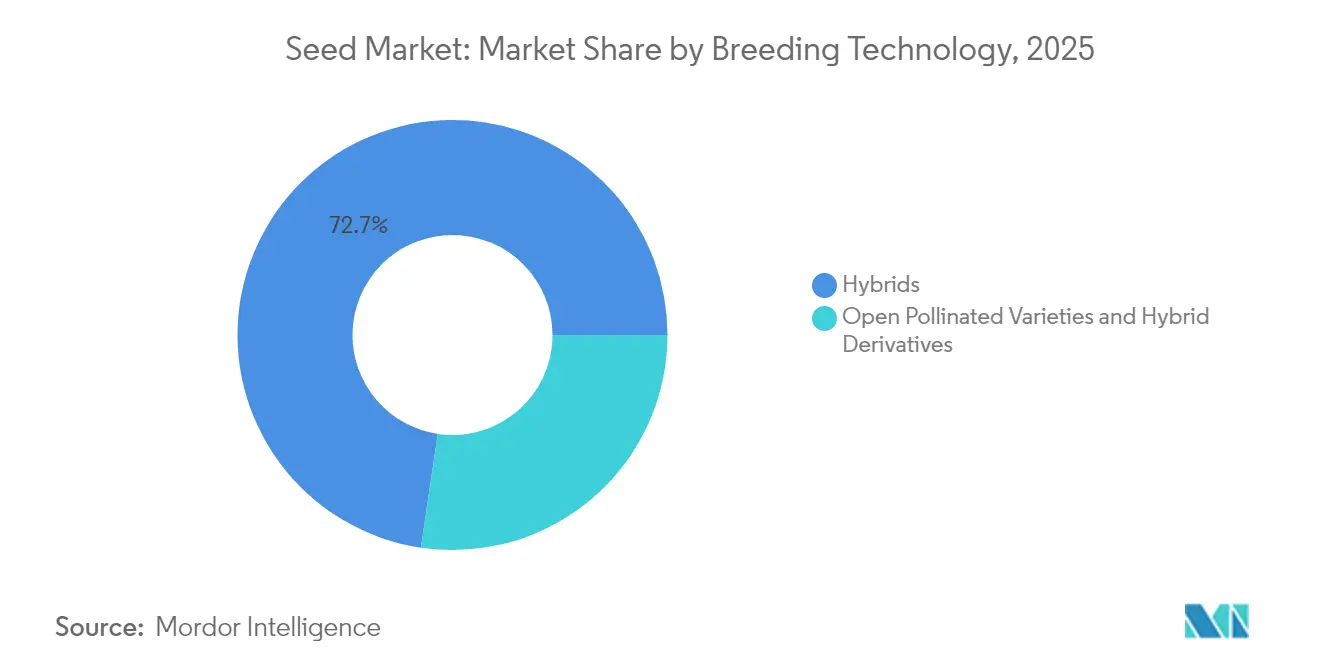
- Por tecnologia de melhoramento, os híbridos detinham uma participação de 72,77% no mercado de sementes em 2026 e têm previsão de crescer mais rapidamente a um CAGR de 5,25% durante 2027-2032.
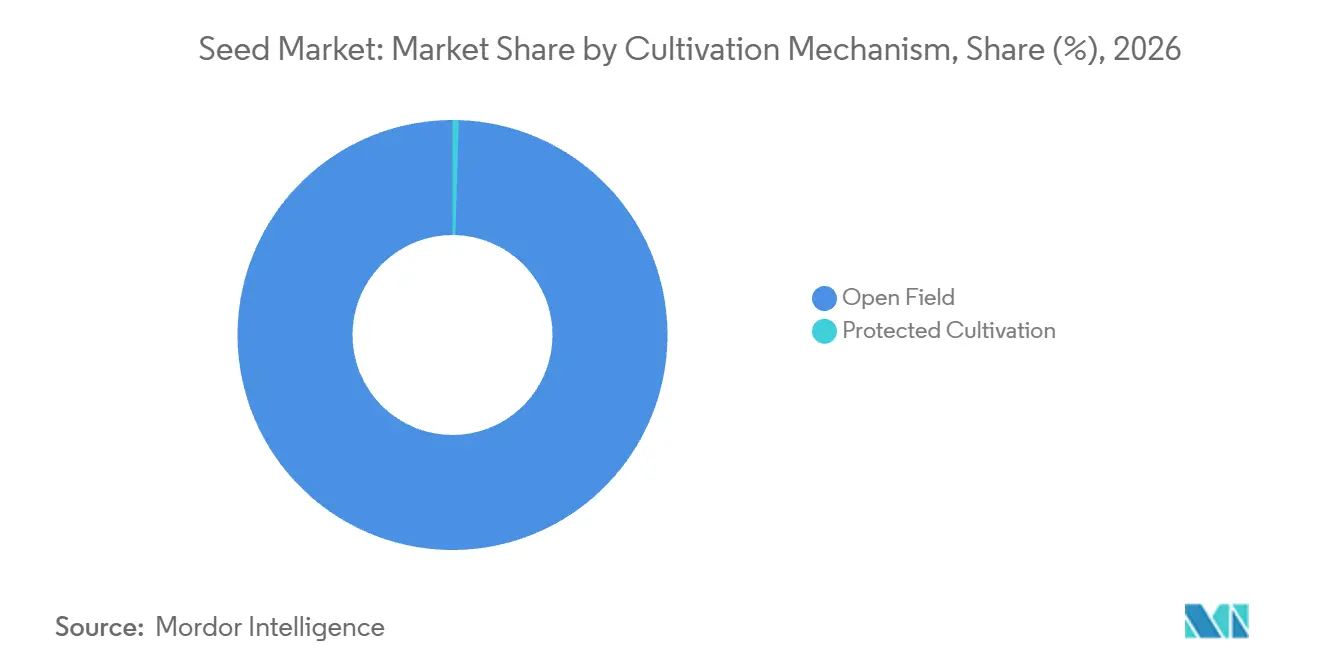
- Os mecanismos de cultivo são liderados pelo campo aberto, que detinha uma participação de 99,54% no tamanho do mercado de sementes em 2026, enquanto o cultivo protegido tem previsão de crescer mais rapidamente a um CAGR de 6,95% durante 2027-2032.
- Entre os tipos de cultura, as culturas em fileiras responderam por 87,89% do mercado em 2026, com as hortaliças com previsão de crescer mais rapidamente a um CAGR de 5,3% durante 2027-2032.
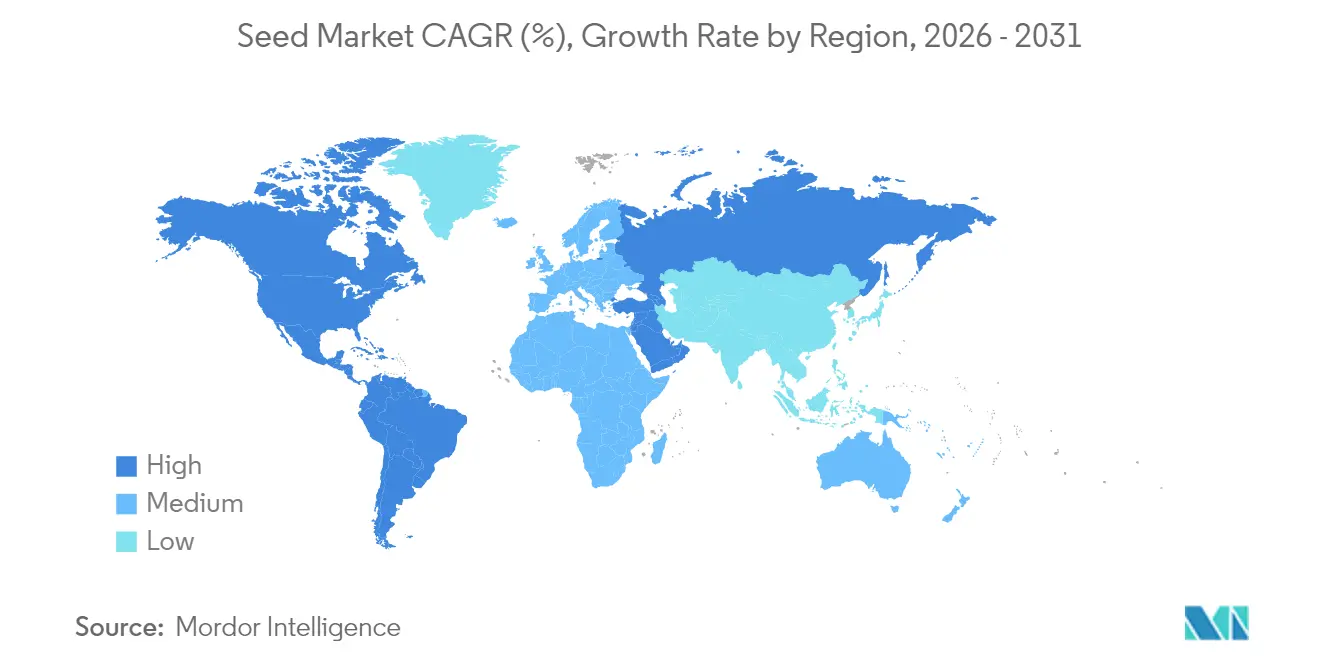
- Entre as geografias, a América do Norte liderou com 35,18% do mercado em 2026 e tem previsão de crescer mais rapidamente a um CAGR de 6,05% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Variedades de Sementes Híbridas e GM para Aumentar os Rendimentos das Culturas | +2% | Zâmbia e Estados Unidos | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Soluções de Revestimento e Tratamento de Sementes | +1.5% | Áreas de cultivo de cereais dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Programas Governamentais para Impulsionar as Taxas de Substituição de Sementes Certificadas | +1.3% | Regiões agrícolas elegíveis na Índia | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Culturas de Alto Valor Impulsionada pelo Crescimento Populacional e Mudanças na Dieta | +1.2% | Regiões de cultivo em estufas do Reino Unido | Médio prazo (2-4 anos) |
| Fenotipagem Digital Habilitada por IA Reduzindo os Ciclos de Melhoramento | +0.6% | Regiões de melhoramento de milho na Índia | Médio prazo (2-4 anos) |
| Características de Sementes Resilientes ao Clima Atraindo Capital de Impacto | +0.4% | África Oriental e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Variedades de Sementes Híbridas e GM para Aumentar os Rendimentos das Culturas
Os agricultores que buscam maiores rendimentos precisam tanto de variedades eficazes quanto de sementes suficientes para plantá-las. Em março de 2025, a Bayer inaugurou uma instalação de sementes de milho em Kabwe, Zâmbia, para sementes híbridas convencionais. A Bayer informou que a instalação e os investimentos relacionados triplicaram sua capacidade existente no país para a produção de sementes de milho de alta qualidade em 2025. Separadamente, o Serviço de Pesquisa Econômica do USDA afirmou que as culturas geneticamente modificadas aumentaram os rendimentos das culturas dos EUA em muitos casos, estabelecendo uma justificativa de desempenho qualificada para essas variedades. A capacidade triplicada de sementes de milho na Zâmbia e os ganhos de rendimento documentados nos EUA provenientes de culturas modificadas tornam as sementes melhoradas mais fáceis de fornecer e mais fáceis de justificar. A capacidade de fornecimento determina, portanto, quantos produtores podem agir com base nessa demanda.
Avanços Tecnológicos em Soluções de Revestimento e Tratamento de Sementes
Os avanços no tratamento de sementes podem fortalecer a demanda por sementes adquiridas, protegendo a cultura durante seu estágio vulnerável de estabelecimento. Em 2025, a Agência de Proteção Ambiental dos EUA registrou o tratamento de sementes Victrato da Syngenta para soja e algodão, visando nematoides parasitas de plantas e doenças com uma única molécula.[1] A agência também registrou a mistura pronta de fungicida e inseticida para tratamento de sementes CruiserMaxx Vibrance Elite aprimorada da Syngenta para cereais. Essas aprovações ampliam as opções de proteção que os fornecedores de sementes podem combinar com diferentes portfólios de culturas. Para os produtores, proteger o estabelecimento torna a decisão sobre sementes parcialmente uma decisão sobre o gerenciamento de perdas precoces da cultura. Combinar genética e proteção adequada pode oferecer aos fornecedores outra forma de justificar o valor de um pacote de sementes adquirido.
Programas Governamentais para Impulsionar as Taxas de Substituição de Sementes Certificadas
A assistência a sementes certificadas conecta o apoio público à renovação de variedades, oferecendo aos fornecedores uma rota para atender agricultores que substituem sementes salvas. As diretrizes da Missão Nacional de Segurança Alimentar e Nutrição (NFSNM) da Índia tornaram disponível a assistência à distribuição de sementes certificadas para o exercício fiscal 2025-26, a fim de aumentar as taxas de substituição de sementes. A assistência era de 50% ou o valor estabelecido pela Divisão de Sementes do Departamento de Agricultura e Bem-Estar dos Agricultores da Índia, o que fosse menor. A elegibilidade pela rota principal abrangia variedades ou híbridos notificados de cereais, cereais grosseiros, leguminosas, fibras e forragens com no máximo 10 anos. Os Estados e Territórios da União podiam assistir variedades mais antigas notificadas de arroz, trigo, leguminosas, cereais grosseiros e nutri-cereais dentro de 20% da alocação de distribuição de sementes, desde que não existisse substituto adequado e as variedades tivessem características especiais e produtividade de referência. Seus Planos de Ação Anuais tinham que enfatizar essas características distintivas, de modo que a exceção preservasse o acesso limitado a materiais mais antigos enquanto direcionava a maior parte da demanda apoiada para variedades mais novas.
Demanda Crescente por Culturas de Alto Valor Impulsionada pelo Crescimento Populacional e Mudanças na Dieta
O investimento em operações de cultivo de hortaliças de alto valor cria uma rota para a demanda por sementes de plantio por meio de espaço cultivado adicional. A Blackdown Growers concluiu uma expansão de estufa no Reino Unido em março de 2025, adicionando 3 acres de espaço de produção para folhas baby e ervas aromáticas. O produtor descreveu a expansão como um aumento de sua capacidade para a produção britânica durante todo o ano dessas culturas. O uso durante todo o ano do espaço concluído oferece aos fornecedores de sementes de culturas de folhas uma base de plantio que pode ser semeada repetidamente, estendendo a oportunidade além de uma única cultura sazonal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Biossegurança e Prazos de Aprovação de Vários Anos | -0.8% | Áreas de cultivo de arroz em Bangladesh | Longo prazo (≥ 4 anos) |
| Preços Crescentes de Sementes Limitando o Acesso para Pequenos Agricultores | -0.6% | Distritos agrícolas selecionados na Somália | Curto prazo (≤ 2 anos) |
| Movimentos de Conservação de Sementes Liderados por Agricultores em Mercados Emergentes | -0.3% | Regiões de cultivo de hortaliças de Gana | Médio prazo (2-4 anos) |
| Políticas Incertas de Sementes com Repetições Palindrômicas Curtas Agrupadas e Regularmente Interespaçadas (CRISPR) na União Europeia e na China | -0.2% | União Europeia e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Biossegurança e Prazos de Aprovação de Vários Anos
Uma revisão de biossegurança prolongada pode separar o trabalho de melhoramento concluído da permissão para cultivar comercialmente uma variedade de sementes. Até novembro de 2025, os comitês de biossegurança de Bangladesh haviam revisado o dossiê de cultivo comercial do Arroz Dourado GR2E BRRI dhan 29 por mais de 7 anos sem aprovação. O dossiê havia sido submetido em novembro de 2017 para avaliação de cultivo comercial, segurança ambiental e segurança alimentar. Para um desenvolvedor, esse intervalo torna o caminho de aprovação um gargalo comercial separado após o trabalho técnico que suporta a submissão. Os fornecedores de sementes regulamentadas enfrentam uma exposição de prazo que a capacidade de multiplicação não pode resolver, porque o cultivo comercial depende da decisão de autorização.
Preços Crescentes de Sementes Limitando o Acesso para Pequenos Agricultores
Os preços elevados das sementes podem impedir que os pequenos agricultores transformem o interesse em material de plantio melhorado em um pedido comercial de sementes. No estudo do mercado de sementes da Somália de 2025, 31% dos agricultores pesquisados em distritos selecionados citaram os preços elevados das sementes como um desafio de acesso. Dentro da cobertura do estudo, os preços das sementes no mercado formal eram 2 a 3 vezes mais altos do que os preços do mercado informal, devido à produção regulamentada e à garantia de qualidade. O prêmio, portanto, coloca o custo dessas salvaguardas formais diretamente na escolha do agricultor entre os canais de sementes. Quando um agricultor não consegue financiar esse prêmio, demonstrar um desempenho agronômico mais forte não desbloqueia por si só a venda de sementes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento:
Receita de Híbridos e Suporte ao Acesso a Exportações Impulsionam a ExpansãoOs híbridos responderam por uma participação de 72,77% no tamanho do mercado de sementes em 2026 e são o maior e mais rápido segmento em crescimento, com um CAGR previsto de 5,25% durante 2027-2032. A receita de sementes de arroz híbrido da Kaveri Seed Company Limited na Índia aumentou 18,3% no exercício fiscal 2025-26. Com os volumes de arroz híbrido crescendo apenas 0,3%, quase todo o ganho de receita refletiu uma receita mais alta por unidade vendida, em vez de volume adicional.
O registro no mercado de exportação oferece aos melhoradores de híbridos uma rota de crescimento que depende do acesso regulatório, bem como do desempenho agronômico. No exercício fiscal 2025-26, a Kaveri Seed Company Limited descreveu os registros de arroz híbrido nas Filipinas como um importante impulsionador de crescimento. A empresa esperava que registros adicionais fortalecessem as oportunidades de exportação futuras. Para um fornecedor de sementes de arroz, obter registro em um destino pode ampliar o alcance comercial de um portfólio de híbridos definido. A oportunidade inclui, portanto, traduzir uma variedade em uma oferta comercializável em cada jurisdição de exportação, com ganhos adicionais condicionados à obtenção dos registros adicionais.



Por Mecanismo de Cultivo:
Escala de Culturas de Campo Encontra Expansão de Área ProtegidaO campo aberto representou uma participação de 99,54% no mercado de sementes em 2026, tornando-o o maior segmento. A Syngenta Group informou que suas vendas de Sementes de Culturas de Campo de 2025 no Brasil aumentaram 17% em relação ao ano anterior, com o desempenho no Hemisfério Sul impulsionando seu negócio de culturas de campo. O mesmo relatório mostrou que as vendas de culturas de campo da Syngenta na América do Norte caíram 12% devido à reestruturação, de modo que o crescimento de suas culturas de campo em 2025 dependeu da demanda do Hemisfério Sul, em vez de um ganho de base ampla.
O cultivo protegido é o segmento de crescimento mais rápido, com um CAGR projetado de 6,95% durante 2027-2032. Em 2025, a área de hortaliças protegidas no Reino Unido aumentou 4,7% para 866 hectares, enquanto a produção diminuiu 0,3% para 258.000 toneladas métricas. Essas hortaliças incluem culturas cultivadas em estufas ou túneis de polietileno. Adicionar área de cultivo sem um aumento correspondente na produção torna a produtividade desse espaço relevante para os retornos comerciais dos produtores. Os melhoradores que atendem operadores de estufas e túneis podem, portanto, posicionar o desempenho das variedades ao lado da expansão da capacidade de cultivo ao abordar a demanda potencial por sementes.

Por Tipo de Cultura:
Receita de Culturas em Fileiras Ancora Oportunidades de Crescimento de HortaliçasAs culturas em fileiras detinham 87,89% do mercado em 2026 e eram o maior segmento. A Bayer AG reportou 7,15 bilhões de EUR (8,08 bilhões de USD) em vendas de Sementes e Características de Milho em 2025, alta de 13,2% em base ajustada por moeda e portfólio.[2] A Bayer atribuiu o crescimento em todas as regiões ao forte desempenho dos produtos, ao aumento da área plantada e à resolução de um acordo de licenciamento na América do Norte. A combinação vincula a captura de valor das culturas em fileiras ao desempenho agronômico e aos resultados de licenciamento, com a área plantada explicando apenas parte do crescimento reportado pela Bayer.
As hortaliças são o segmento de crescimento mais rápido, com um CAGR previsto de 5,3% durante 2027-2032. As vendas de Sementes de Hortaliças da Bayer AG aumentaram 7,5% em base ajustada por moeda e portfólio em 2025, impulsionadas por preços e volumes mais altos em quase todas as regiões. A receita de sementes de hortaliças da Kaveri Seed Company Limited na Índia também aumentou 8,4% no exercício fiscal 2025-26 em comparação com o exercício fiscal 2024-25.
Análise Geográfica
Mercado de Sementes da América do Norte
A América do Norte detinha uma participação de 35,18% no mercado de sementes em 2026 e é a maior e mais rápida geografia em crescimento, com um CAGR previsto de 6,05% durante 2027-2032. Os produtores dos EUA plantaram variedades biotecnológicas em 92% dos acres de milho em 2026, abaixo de 2025. As variedades resistentes a herbicidas também cobriam 95% da área de soja dos EUA em 2026, abaixo do ano anterior. Até 10 de novembro de 2025, a Vegetables by Bayer havia comercializado 5 variedades de tomate por meio da De Ruiter no Canadá e nos Estados Unidos, incluindo 3 variedades de tomate em cacho e 2 variedades de tomate carne resistentes ao Vírus do Fruto Rugoso Marrom do Tomateiro. Sua proteção declarada contra doenças sem comprometimento da qualidade oferece aos fornecedores uma rota para vendas diferenciadas de sementes de hortaliças ao lado do negócio estabelecido de culturas em fileiras, onde a maior penetração biotecnológica limitou a margem de crescimento.
A base de produção da Europa inclui 1.987.503 hectares aprovados para a produção de sementes de culturas de campo da UE em 2025, excluindo hortaliças. A França liderou essa área, com os cereais de palha espanhóis e as gramíneas forrageiras dinamarquesas ilustrando especializações de culturas que ajudam os fornecedores a adequar os requisitos de multiplicação às capacidades estabelecidas. Na Ásia-Pacífico, os canais de sementes da China em 2025/26 ligavam distribuidores provinciais ou regionais a atacadistas de condado e varejistas locais, tornando as lojas de insumos agrícolas o principal ponto de contato dos agricultores. Os modelos de comércio eletrônico e de venda direta ao agricultor da China estavam emergindo ao lado dessa rede, de modo que o acesso aos compradores rurais envolve tanto novas rotas quanto os relacionamentos locais que sustentam o canal de revendedores.
A capacidade de multiplicação da América do Sul é ilustrada pelo Brasil, onde 3,6 milhões de hectares em 18 estados foram registrados como campos de produção de sementes de soja na safra 2024/25.[3] Essa presença distribuída torna a coordenação entre os locais de produção uma tarefa comercial distinta para as empresas que atendem à demanda de plantio de soja. No Oriente Médio e África, um estudo de Gana de 2026 constatou que 51% dos agricultores de hortaliças amostrados utilizavam revendedores de insumos agrícolas. As sementes salvas pelo próprio agricultor e os mercados locais também eram fontes importantes, particularmente nas regiões de Bono, Leste, Norte e Oeste de Gana. A rede de multiplicação registrada do Brasil e os canais de abastecimento mistos de Gana exigem diferentes capacidades dos fornecedores, com a coordenação da produção moldando o primeiro e o acesso por meio de pontos de venda locais moldando o segundo.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas são comparadas sob a perspectiva de fornecedores comerciais de sementes de plantio agrícola e de hortaliças, incluindo importadores. Rotulagem, licenciamento comercial, entrada de variedades e documentação de importação moldam o trabalho necessário para tornar as sementes comercialmente comercializáveis. No Reino Unido, as empresas de sementes cobertas na Inglaterra e no País de Gales exigem uma licença da Agência de Saúde Animal e Vegetal (APHA) e a certificação das principais variedades cobertas antes da comercialização. Os portões de entrada variam desde a rotulagem interestadual dos EUA até o registro de operadores de sementes e mudas e de cultivares importadas no Brasil, sujeito a isenções, e a aprovação de culturas principais ou o registro catalogado de não principais na China antes da promoção, de modo que os fornecedores enfrentam obrigações diferentes por destino.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Serviço de Comercialização Agrícola do USDA | Agência de Saúde Animal e Vegetal para Inglaterra e País de Gales | Autoridades nacionais e locais de assuntos agrícolas e rurais | Ministério da Agricultura e Pecuária | Ministério do Meio Ambiente, Água e Agricultura |
| Principais instrumentos ou direção | Lei Federal de Sementes e regras de rotulagem interestadual da 7 CFR parte 201 | Licenciamento de empresas de sementes cobertas na Inglaterra/País de Gales e certificação de variedades principais cobertas | Lei de Sementes e medidas revisadas de registro de culturas não principais em vigor a partir de setembro de 2025 | Lei 10.711/2003 e Decreto 10.586/2020 | Requisitos de documentação para permissão de importação de sementes |
| Efeito comercial | Rótulos de qualidade interestaduais, incluindo tratamento químico quando presente | Licença para operações de sementes cobertas e certificação antes da comercialização das principais variedades cobertas | Aprovação de culturas principais e registro catalogado de não principais; relatórios de DNA para culturas de registro com padrões de teste | Registro da maioria dos operadores de sementes e mudas e cultivares importadas, sujeito a isenções legais | Razões do pedido, registro comercial, fatura, especificações e quantidade, análise, origem e certificados de saúde agrícola |
| Atratividade atual da política | Alta | Média | Baixa | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem classificações Alta e Sem alteração por sua rota de rotulagem interestadual definida, enquanto as classificações Média e Sem alteração do Brasil refletem os requisitos contínuos de registro de operadores de sementes e mudas e de importação de cultivares comerciais. A Inglaterra e o País de Gales recebem classificações Média e Sem alteração pelas obrigações estabelecidas de licenciamento da APHA e certificação de variedades principais cobertas, enquanto a orientação da APHA atualizada em 9 de setembro de 2026 descreveu outras alterações regulatórias e legislação necessárias para que sementes de precisão melhorada e material de reprodução vegetal entrem na listagem de variedades e na comercialização na Inglaterra. Os julgamentos Baixo e Endurecimento da China refletem os portões de entrada de variedades e a revisão de 1º de setembro de 2025 que adiciona relatórios condicionais de impressão digital de DNA e procedimentos de registro. As avaliações Média e Sem alteração da Arábia Saudita refletem o trabalho contínuo de documentação de importação de sementes que vincula registros comerciais a certificados de análise, origem e saúde agrícola.
Etapas da Cadeia de Valor
A comparação acompanha o desenvolvimento de variedades, a multiplicação, o processamento e a distribuição para mostrar como os produtores integrados de sementes conectam capacidades técnicas com vendas comerciais. O Grupo KWS abrange desde o desenvolvimento até a consultoria ao agricultor, enquanto a Sakata Seed India gerencia a produção, o processamento, o armazenamento e a distribuição dentro de suas operações de sementes na Índia. No segmento de milho da KWS, que inclui sementes de milho e girassol, a maior parte das vendas líquidas ocorre de janeiro a junho, em torno do plantio de primavera no Hemisfério Norte. Em seu relatório do exercício fiscal 2025/26, a KWS afirmou que os relatos de perturbações contínuas no transporte marítimo pelo Estreito de Ormuz, decorrentes das operações militares dos EUA e de Israel contra o Irã iniciadas em 28 de fevereiro de 2026, ilustravam riscos para os fluxos internacionais de mercadorias.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de variedades | Melhoradores integrados de sementes, como o Grupo KWS | Valor da variedade incorporado nas vendas comerciais de sementes | O desenvolvimento deve preceder o lançamento comercial | Manter pipelines sobrepostos de desenvolvimento de variedades |
| Multiplicação de sementes | Produtores integrados de sementes, como o Grupo KWS e a Sakata Seed India | Vendas de sementes de plantio multiplicadas | Proteção da pureza genética ao longo das etapas de produção | Aplicar verificações separadas à produção de sementes parentais e híbridas |
| Processamento e embalagem | Processadores integrados de sementes, como o Grupo KWS e a Sakata Seed India | Vendas de sementes acabadas | Dependência de local central onde o processamento é concentrado | Qualificar capacidade de processamento de backup para lotes sazonais |
| Distribuição aos produtores | Comercializadores e distribuidores de sementes, como o Grupo KWS e a Sakata Seed India | Vendas comerciais de sementes para clientes de plantio | Picos de vendas na temporada de plantio e exposição ao frete marítimo na KWS | Estocar estoques sazonais e monitorar a exposição da cadeia de suprimentos |
| Fonte: Mordor Intelligence | ||||
A KWS reportou alto risco logístico, incluindo gargalos de capacidade de frete marítimo e aumentos de preços, no exercício fiscal 2025/26. Sua organização central de compras monitora os mercados e os impactos na cadeia de suprimentos, iniciando medidas de controle de risco conforme necessário. Para o negócio sazonal de milho e girassol da KWS, a prioridade comercial é a resiliência na entrega que protege a janela de plantio na qual o trabalho anterior de melhoramento e processamento gera receita de sementes.
Cenário Competitivo
Concentração do Mercado
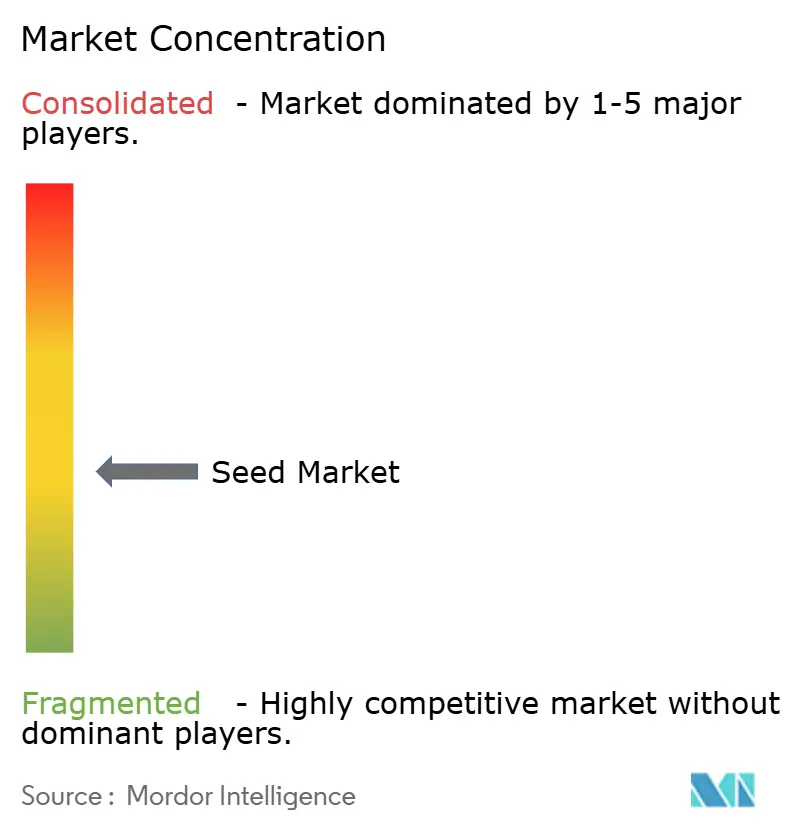
A concorrência é moderadamente concentrada em torno de empresas multinacionais de sementes e características e melhoradores de culturas, com o negócio de Ciências Agrícolas da Bayer AG entre os fornecedores integrados. A Vylor, Inc. representa o negócio de sementes e genética separado da Corteva, Inc., enquanto a BASF SE reportou um declínio de 4,4% nas vendas de Sementes e Características em seu segmento de Soluções Agrícolas em 2025. O negócio de sementes da Syngenta Group registrou 4,8 bilhões de USD em vendas em 2025, alta de 2% em base de taxa de câmbio constante. A Groupe Limagrain Holding seleciona, produz e comercializa sementes de culturas de campo e hortaliças de alto valor, adicionando um modelo de melhoramento que abrange a agricultura de grande escala e compradores hortícolas especializados.
O segmento histórico de Sementes da Corteva gerou 9,9 bilhões de USD em vendas líquidas em 2025, alta de 4% em relação a 2024. O aumento combinou preços 3% mais altos e volume 2% maior, parcialmente compensados por um efeito cambial desfavorável de 1%. Em 1º de outubro de 2026, a Corteva concluiu a separação de seu negócio avançado de sementes e genética e continuou como uma empresa de proteção de culturas. Esse resultado de sementes de 2025 é a base histórica do negócio de sementes e genética agora operando como Vylor, enquanto a Corteva compete como uma empresa de proteção de culturas.
No Brasil, a Syngenta reportou ganhos de participação de mercado em milho de verão e safrinha em 2025, juntamente com o lançamento de 2 híbridos de milho e 6 variedades de soja. Em 24 de setembro de 2025, o USDA APHIS removeu o milho MON 95379 protegido contra insetos da Bayer U.S.-Crop Science da regulamentação sob a 7 CFR parte 340. Esses movimentos distinguem a concorrência de portfólio do acesso regulatório, porque adicionar variedades não remove por si só uma barreira legal específica de característica. Na União Europeia, o Regulamento (UE) 2026/1388 entrou em vigor em 16 de julho de 2026, mas suas novas regras sobre técnicas genômicas se aplicam a partir de 17 de julho de 2028. As regras de OGM existentes regem as plantas obtidas por meio de mutagênese dirigida e cisgenese no período intermediário, deixando os desenvolvedores dessas plantas expostos à barreira de conformidade legada.
Líderes da Indústria de Sementes
-
Bayer AG
-
Corteva, Inc.
-
BASF SE
-
Syngenta Group
-
Groupe Limagrain Holding
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sementes Empresas cobertas neste relatório
- Bayer AG
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain Holding
- KWS SAAT SE & Co. KGaA
- Sakata Seed Corporation
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Takii & Co., Ltd.
- Enza Zaden Beheer B.V.
- DLF Seeds A/S
- UPL Limited
- East-West Seed International B.V.
- Yuan Long Ping High-Tech Agriculture Co., Ltd.
- Bejo Zaden B.V.
Desenvolvimentos industriais recentes em Mercado de Sementes
- Out 2026: A Corteva, Inc. concluiu a separação de seu negócio avançado de sementes e genética, identificado como Vylor, Inc., em 1º de outubro, deixando a Corteva focada na proteção de culturas.
- Jul 2026: A KWS Seeds inaugurou 2 novas estufas em sua estação de pesquisa em Kimberly, Idaho, nos Estados Unidos, para apoiar a produção de mudas de beterraba açucareira, a inovação em melhoramento e a pesquisa de doenças de plantas.
- Jul 2026: O Regulamento (UE) 2026/1388 sobre plantas obtidas por certas novas técnicas genômicas entrou em vigor na União Europeia em 16 de julho de 2026, com suas regras aplicando-se a partir de 17 de julho de 2028.
Escopo e Metodologia
Visão geral da segmentação
Por Tecnologia de Melhoramento
| Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Tolerantes a Herbicidas | |
| Híbridos Resistentes a Insetos | ||
| Outras Características | ||
| Variedades de Polinização Aberta e Derivados de Híbridos | ||
Por Mecanismo de Cultivo
| Campo Aberto |
| Cultivo Protegido |
Por Tipo de Cultura
| Culturas em Fileira | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | ||
| Culturas Forrageiras | Alfafa | |
| Milho Forrageiro | ||
| Sorgo Forrageiro | ||
| Outras Culturas Forrageiras | ||
| Grãos e Cereais | Milho | |
| Arroz | ||
| Sorgo | ||
| Trigo | ||
| Outros Grãos e Cereais | ||
| Oleaginosas | Canola, Colza e Mostarda | |
| Soja | ||
| Girassol | ||
| Outras Oleaginosas | ||
| Leguminosas | ||
| Hortaliças | Brássicas | Repolho |
| Couve-flor e Brócolis | ||
| Outras Brássicas | ||
| Cucurbitáceas | Pepino e Cornichão | |
| Abóbora e Abobrinha | ||
| Outras Cucurbitáceas | ||
| Raízes e Bulbos | Alho | |
| Cebola | ||
| Batata | ||
| Outras Raízes e Bulbos | ||
| Solanáceas | Pimenta | |
| Berinjela | ||
| Tomate | ||
| Outras Solanáceas | ||
| Hortaliças Não Classificadas | Aspargo | |
| Alface | ||
| Cenoura | ||
| Quiabo | ||
| Ervilha | ||
| Espinafre | ||
| Outras Hortaliças Não Classificadas | ||
Por Geografia
| América do Norte | Canadá |
| México | |
| Estados Unidos | |
| Restante da América do Norte | |
| Europa | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Polônia | |
| Romênia | |
| Rússia | |
| Espanha | |
| Turquia | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | Austrália |
| Bangladesh | |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Mianmar | |
| Paquistão | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Oriente Médio e África | Irã |
| Arábia Saudita | |
| Egito | |
| Etiópia | |
| Gana | |
| Quênia | |
| Nigéria | |
| África do Sul | |
| Tanzânia | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Melhoramento | Híbridos | Híbridos Não Transgênicos | |
| Híbridos Transgênicos | Híbridos Tolerantes a Herbicidas | ||
| Híbridos Resistentes a Insetos | |||
| Outras Características | |||
| Variedades de Polinização Aberta e Derivados de Híbridos | |||
| Por Mecanismo de Cultivo | Campo Aberto | ||
| Cultivo Protegido | |||
| Por Tipo de Cultura | Culturas em Fileira | Culturas de Fibra | Algodão |
| Outras Culturas de Fibra | |||
| Culturas Forrageiras | Alfafa | ||
| Milho Forrageiro | |||
| Sorgo Forrageiro | |||
| Outras Culturas Forrageiras | |||
| Grãos e Cereais | Milho | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Outros Grãos e Cereais | |||
| Oleaginosas | Canola, Colza e Mostarda | ||
| Soja | |||
| Girassol | |||
| Outras Oleaginosas | |||
| Leguminosas | |||
| Hortaliças | Brássicas | Repolho | |
| Couve-flor e Brócolis | |||
| Outras Brássicas | |||
| Cucurbitáceas | Pepino e Cornichão | ||
| Abóbora e Abobrinha | |||
| Outras Cucurbitáceas | |||
| Raízes e Bulbos | Alho | ||
| Cebola | |||
| Batata | |||
| Outras Raízes e Bulbos | |||
| Solanáceas | Pimenta | ||
| Berinjela | |||
| Tomate | |||
| Outras Solanáceas | |||
| Hortaliças Não Classificadas | Aspargo | ||
| Alface | |||
| Cenoura | |||
| Quiabo | |||
| Ervilha | |||
| Espinafre | |||
| Outras Hortaliças Não Classificadas | |||
| Por Geografia | América do Norte | Canadá | |
| México | |||
| Estados Unidos | |||
| Restante da América do Norte | |||
| Europa | França | ||
| Alemanha | |||
| Itália | |||
| Países Baixos | |||
| Polônia | |||
| Romênia | |||
| Rússia | |||
| Espanha | |||
| Turquia | |||
| Ucrânia | |||
| Reino Unido | |||
| Restante da Europa | |||
| Ásia-Pacífico | Austrália | ||
| Bangladesh | |||
| China | |||
| Índia | |||
| Indonésia | |||
| Japão | |||
| Mianmar | |||
| Paquistão | |||
| Filipinas | |||
| Tailândia | |||
| Vietnã | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Argentina | ||
| Brasil | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Irã | ||
| Arábia Saudita | |||
| Egito | |||
| Etiópia | |||
| Gana | |||
| Quênia | |||
| Nigéria | |||
| África do Sul | |||
| Tanzânia | |||
| Restante do Oriente Médio e África | |||
Definição de mercado
- Semente Comercial - Para fins deste estudo, apenas as sementes comerciais foram incluídas no escopo. As Sementes Guardadas na Fazenda, que não são comercialmente rotuladas, estão excluídas do escopo, embora uma pequena percentagem de sementes guardadas na fazenda seja trocada comercialmente entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas, que podem ser vendidas comercialmente no mercado.
- Área de Cultivo - Ao calcular a área sob diferentes culturas, considerou-se a Área Bruta Cultivada. Também conhecida como Área Colhida, segundo a Organização das Nações Unidas para Alimentação e Agricultura (FAO), inclui a área total cultivada sob uma determinada cultura entre estações.
- Taxa de Substituição de Sementes - A Taxa de Substituição de Sementes é o percentual de área semeada do total da área de cultura plantada na safra com o uso de sementes certificadas/de qualidade, excluindo as sementes guardadas na fazenda.
- Cultivo Protegido - O relatório define o cultivo protegido como o processo de cultivo de plantas em um ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto usando cobertura plástica está excluído desta definição e está incluído no campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileira | São geralmente as culturas de campo que incluem diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjela e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e abobrinha, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenoura, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Essas incluem culturas como quiabo, aspargo, alface, ervilha, espinafre e outras. |
| Semente Híbrida | É a primeira geração da semente produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter certas características de entrada e/ou saída desejáveis. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados de Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se polinizam cruzadamente apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas sob outras solanáceas incluem pimentão e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas sob outras brássicas incluem rabanete, nabo, couve de Bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas sob outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas sob outras cucurbitáceas incluem cabaças (cabaça de garrafa, melão amargo, crista de galo, cabaça cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas sob outros grãos e cereais incluem cevada, trigo-mourisco, semente de alpiste, triticale, aveia, milhos miúdos e centeio. |
| Outras Culturas de Fibra | As culturas consideradas sob outras fibras incluem cânhamo, juta, fibras de agave, linho, quenaf, ráfia, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas sob outras oleaginosas incluem amendoim, cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e sementes de linhaca. |
| Outras Culturas Forrageiras | As culturas consideradas sob outros forrageiros incluem capim-napier, capim-aveia, trevo branco, azevém e fléole. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, feijão-fava e feijão-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambarã são as culturas consideradas sob leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas sob outras hortaliças não classificadas incluem alcachofra, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e análises de especialistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




