
Dimensão e Quota do Mercado de Gestão de Instalações da Irlanda
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
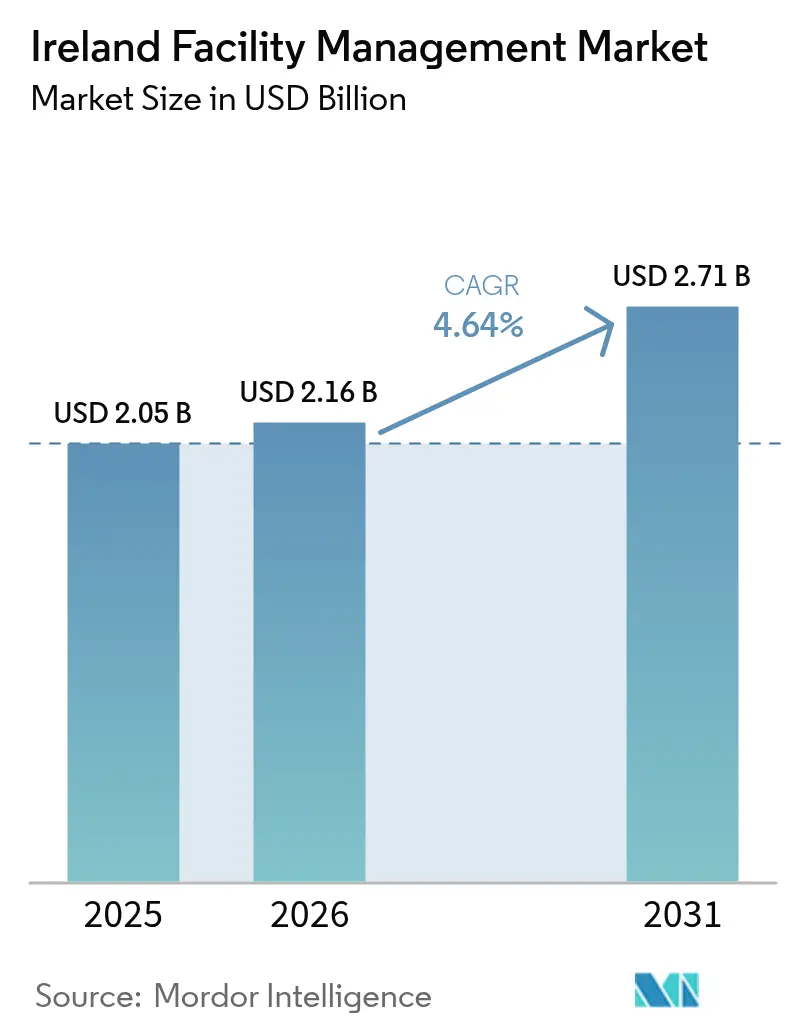
| Tamanho do mercado no ano base (2025) | 2.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.64 % |
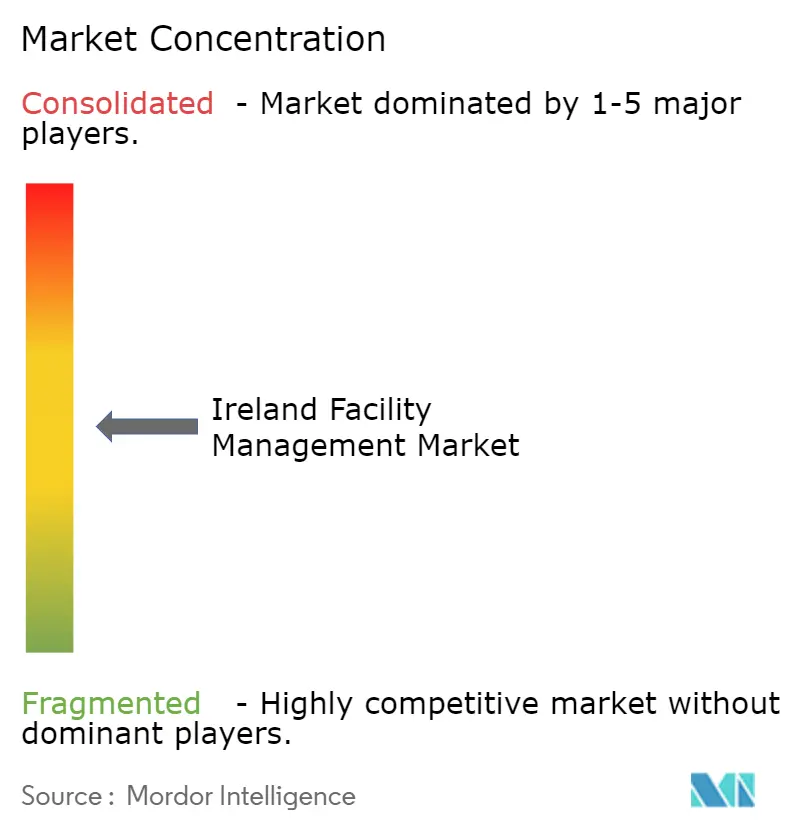
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Irlanda por Mordor Intelligence
Espera-se que a dimensão do mercado de gestão de instalações da Irlanda aumente de USD 2,05 mil milhões em 2025 para USD 2,16 mil milhões em 2026 e atinja USD 2,71 mil milhões até 2031, crescendo a uma CAGR de 4,64% entre 2026 e 2031. Impulsionado pelo papel do país como hub europeu de centros de dados, a transição para contratos integrados está a deslocar os acordos fragmentados de serviço único, à medida que os clientes exigem transparência de custos e métricas baseadas em resultados. Os prazos regulatórios acelerados para edifícios de energia quase nula estão a expandir os fluxos de receita recorrente associados aos sistemas de gestão de edifícios. A crescente pressão salarial, a persistente escassez de mão de obra e as limitações dos edifícios legados comprimem as margens dos prestadores, enquanto a consolidação entre os operadores de médio porte está a remodelar a dinâmica competitiva. Os clientes estão cada vez mais a privilegiar parcerias de partilha de risco que agrupam serviços técnicos e de suporte sob fornecedores únicos capazes de investir em plataformas de IoT e capacidades de manutenção preditiva.
Principais Conclusões do Relatório
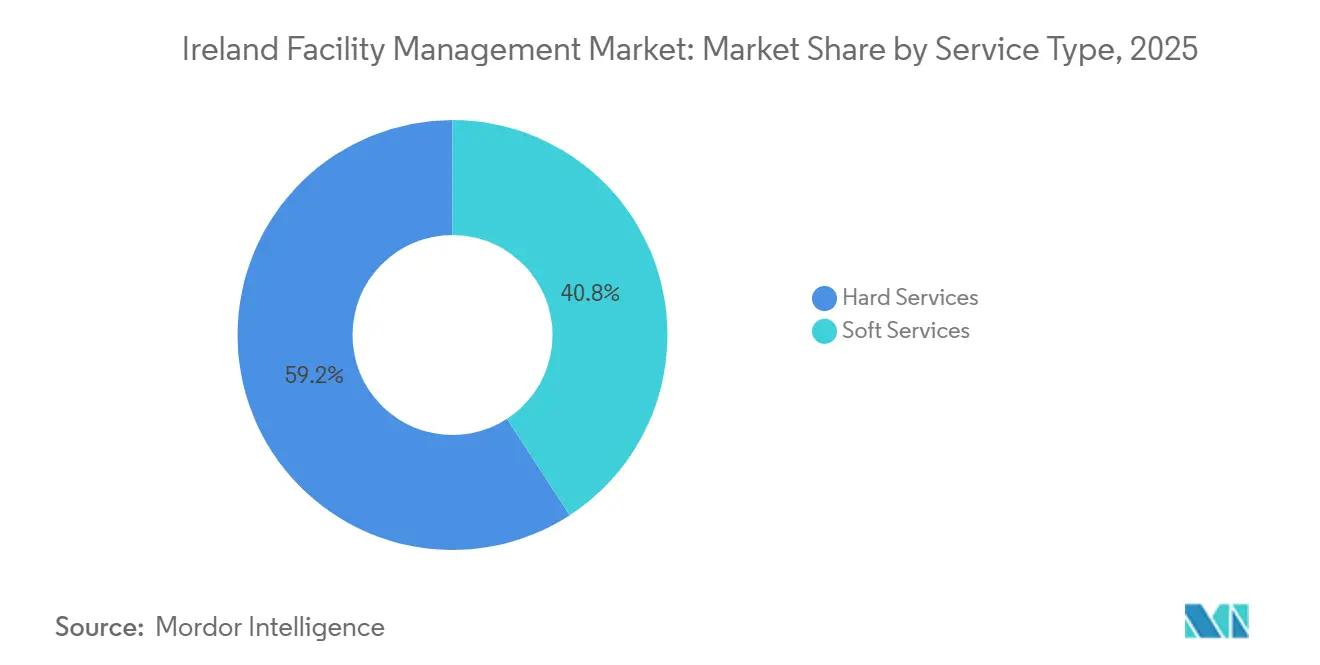
- Por tipo de serviço, os serviços técnicos lideraram com 59,19% da quota do mercado de gestão de instalações da Irlanda em 2025, enquanto os serviços de suporte deverão expandir-se a uma CAGR de 4,86% até 2031.
- Por modo de oferta, a terceirização representou 67,68% da dimensão do mercado de gestão de instalações da Irlanda em 2025, e o segmento deverá crescer a uma CAGR de 4,73% até 2031.
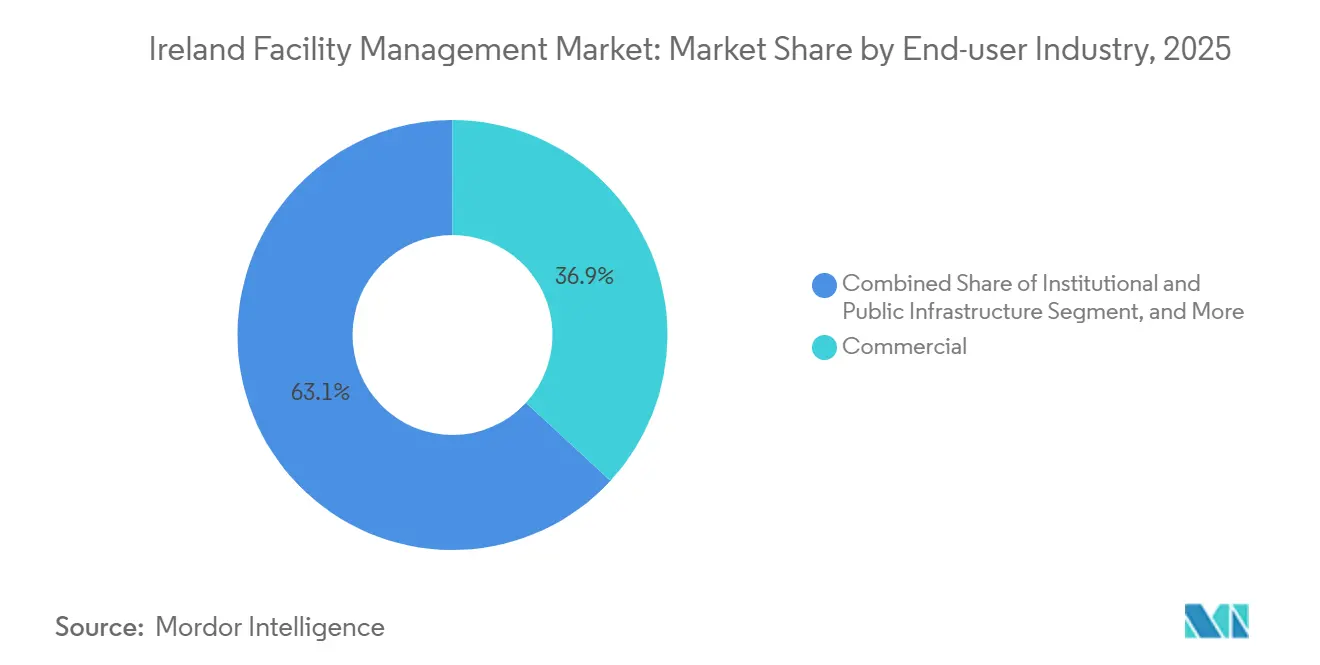
- Por setor de utilizador final, o imobiliário comercial deteve 36,86% da quota do mercado de gestão de instalações da Irlanda em 2025, enquanto o segmento institucional e de infraestrutura pública avança a uma CAGR de 4,91% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Irlanda
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Urbanização e Crescimento Populacional nas Principais Metrópoles | +0.8% | Nacional, Concentrado em Dublin, Cork, Galway, Limerick | Médio Prazo (2 a 4 Anos) |
| Impulsionadores Regulatórios Específicos para Normas Laborais e de Segurança | +0.7% | Nacional, Fiscalização Reforçada na Saúde e Infraestrutura Pública | Longo Prazo (≥ 4 Anos) |
| Gestão de Instalações Integrada Liderada pela Tecnologia (IoT, BMS, Manutenção Preditiva Baseada em IA) | +1.1% | Nacional, Adoção Antecipada em Centros de Dados e Escritórios de Categoria A | Médio Prazo (2 a 4 Anos) |
| Procura de Soluções de Gestão de Instalações em Conformidade com ESG | +0.9% | Nacional, Mais Forte no Imobiliário Comercial e nos Setores Institucionais | Longo Prazo (≥ 4 Anos) |
| Adoção de Computação de Borda na Monitorização de Ativos Impulsionada por Centros de Dados | +0.5% | Corredores de Dublin, Kildare e Meath | Curto Prazo (≤ 2 Anos) |
| Parcerias Público-Privadas em Instalações de Habitação Social | +0.6% | Nacional, Projetos-Piloto em Dublin, Cork, Galway | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Gestão de Instalações Integrada Liderada pela Tecnologia (IoT, BMS, Manutenção Preditiva Baseada em IA)
Sensores de IoT incorporados em equipamentos de AVAC, elevadores e conjuntos de iluminação transmitem dados operacionais para painéis de controlo na nuvem, permitindo que as equipas de gestão de instalações substituam reparações reativas por manutenção preditiva que reduz o tempo de inatividade em até 30%.[1]Siemens Ireland, "Soluções de Automação de Edifícios," siemens.com Os operadores de centros de dados, que consumiram 21% da eletricidade nacional em 2023, foram os primeiros a implementar algoritmos de IA que otimizam as cargas de chillers e evitam pontos de sobreaquecimento. Os senhorios de Categoria A nas docas de Dublin integram agora sensores de ocupação e qualidade do ar para justificar prémios de arrendamento 15% acima do stock não certificado. A modernização de estruturas georgianas ou vitorianas legadas custa entre EUR 50 e 80 por m² (USD 55 a 88) porque a cablagem tem de ser ocultada sem alterar o tecido patrimonial. A expansão continua limitada pelo reduzido conjunto nacional de cerca de 1.200 técnicos com literacia em BMS, intensificando a concorrência pelo talento analítico.
Urbanização e Crescimento Populacional nas Principais Metrópoles
A população da Irlanda atingiu 5,28 milhões em abril de 2024 e está a crescer 2,2% ao ano, com a migração líquida a concentrar-se em Dublin, Cork e Galway. A taxa de desocupação de escritórios em Dublin caiu para 11,8% no terceiro trimestre de 2024, levando os senhorios a renovar edifícios mais antigos e a obter certificações WELL que agrupam AVAC, limpeza e segurança em contratos integrados. O programa Habitação para Todos tem como meta 33.000 habitações sociais por ano, criando um pipeline de concessões de manutenção de longa duração. Os salários dos trabalhadores qualificados subiram 12% em termos homólogos até meados de 2025, atrasando a conclusão de projetos e diferindo o reconhecimento de receitas de gestão de instalações.[2]Construction Industry Federation, "Índice de Salários da Construção 2025," cif.ie O crescimento urbano concentrado também obriga os operadores regionais a aumentar as ofertas salariais, erodindo a sua vantagem de custo.
Impulsionadores Regulatórios Específicos para Normas Laborais e de Segurança
A Diretiva sobre o Desempenho Energético dos Edifícios obriga todos os novos edifícios irlandeses a atingir um desempenho energético quase nulo até 2030, pelo que os proprietários estão a instalar plataformas avançadas de BMS que convertem os contratos de AVAC de serviços pontuais em acordos geridos plurianuais.[3]Sustainable Energy Authority of Ireland, "Classificação Energética de Edifícios," seai.ie O aumento do imposto sobre o carbono de EUR 48,50 (USD 57,6) em 2024 para EUR 100 (USD 119) até 2030 sustenta a procura de especialistas em gestão de instalações para auditoria energética. A responsabilidade mais rigorosa ao abrigo da Lei de Segurança e Saúde no Trabalho, em vigor desde janeiro de 2025, está a encorajar os senhorios comerciais a consolidar fornecedores e a centralizar a comunicação de incidentes. As inspeções trimestrais ao sistema de incêndio são agora obrigatórias em edifícios com mais de 18 m, gerando receitas recorrentes para prestadores de serviços técnicos certificados. Estes mandatos sobrepostos colocam as empresas mais pequenas em desvantagem por não disporem de departamentos de conformidade.
Procura de Soluções de Gestão de Instalações em Conformidade com ESG
Ao abrigo da Diretiva de Relatório de Sustentabilidade Empresarial, 68% dos inquilinos multinacionais exigem que os fornecedores de gestão de instalações divulguem as emissões de Âmbito 3, impulsionando a procura de produtos de limpeza ecológicos e frotas de serviço elétricas. O Plano de Ação Climática reserva verbas para a modernização de 45.000 edifícios comerciais e 500.000 habitações, criando uma oportunidade de retrofit avaliada em EUR 8 mil milhões (USD 8,8 mil milhões).[4]Government of Ireland, "Plano Habitação para Todos," gov.ie Os bancos reforçam o impulso; o AIB oferece descontos de 25 pontos base nas taxas de juro a proprietários que contratem prestadores de gestão de instalações certificados pela ISO 14001. São alcançáveis prémios de preço de 8 a 12% em contratos orientados para ESG, mas as lacunas de verificação devidas à ausência de registos de terceiros arriscam ceticismo por parte dos clientes.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada e Inflação Salarial | -0.9% | Nacional, Aguda em Dublin, Cork, Galway | Curto Prazo (≤ 2 Anos) |
| Stock de Edifícios Legados Fragmentado a Aumentar a Complexidade de Integração | -0.6% | Distritos Históricos de Dublin, Cork, Limerick | Médio Prazo (2 a 4 Anos) |
| Atrasos na Cadeia de Abastecimento Induzidos pelo Brexit | -0.3% | Nacional, Mais Visível nas Importações de Componentes MEP | Curto Prazo (≤ 2 Anos) |
| Compressão de Margens em Contratos de Preço Fixo | -0.2% | Nacional, Concentrada nos Serviços de Suporte | Curto Prazo (≤ 2 Anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada e Inflação Salarial
O desemprego nacional situou-se em 4,2% em dezembro de 2025, e a emigração líquida de trabalhadores qualificados está a reduzir o conjunto de técnicos de AVAC, eletricistas e inspetores de segurança. Os salários médios no setor de gestão de instalações subiram 5,8% em termos homólogos no terceiro trimestre de 2025, face a 3,2% na economia em geral, comprimindo os prestadores vinculados a contratos de preço fixo anteriores a 2024 que assumiam uma inflação salarial mais lenta. Alguns operadores absorveram quedas de margem de 200 a 300 pontos base e abandonaram contas não rentáveis. Limiares salariais de entrada mais elevados para autorizações de trabalho de cidadãos não pertencentes à UE dificultam ainda mais o recrutamento de pessoal de limpeza e restauração. A redução dos fluxos de técnicos formados no Reino Unido após o Brexit prolonga os prazos de mobilização.
Stock de Edifícios Legados Fragmentado a Aumentar a Complexidade de Integração
Dublin conta com mais de 8.600 estruturas protegidas cujo estatuto patrimonial restringe as modernizações invasivas. A atualização destas propriedades para a classificação de Desempenho Energético de Edifícios B2 custa entre EUR 200 e 350 por m² (USD 220 a 385), aproximadamente o dobro dos edifícios posteriores a 2000, porque os instaladores devem preservar o tecido original sob supervisão de conservação. As ruas medievais estreitas de Cork e Limerick limitam o acesso de gruas, triplicando os custos de mão de obra quando os chillers de cobertura precisam de substituição. A ausência de dados BIM para ativos anteriores a 1990 obriga ao mapeamento manual de ativos, que pode consumir nove meses antes de as plataformas de manutenção preditiva poderem sequer ser implementadas. As empresas de gestão de instalações mais pequenas, sem capital de trabalho para mobilizações prolongadas, evitam frequentemente as carteiras patrimoniais, reforçando o impulso de consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Ancoram a Receita, os Serviços de Suporte Aceleram
Os serviços técnicos representaram 59,19% da quota do mercado de gestão de instalações da Irlanda em 2025, refletindo despesas sustentadas em manutenção MEP, otimização de AVAC e conformidade com a segurança contra incêndios, particularmente num stock de escritórios onde 60% é anterior a 2005. À medida que os senhorios instalam sensores em caldeiras, chillers e painéis elétricos, os contratos estão a transitar para modelos baseados em condições que remuneram o tempo de inatividade evitado em vez das horas de trabalho. As inspeções trimestrais ao sistema de incêndio exigidas ao abrigo do Documento de Orientação Técnica B revisto consolidam receitas previsíveis para empresas com técnicos certificados. As modernizações de eficiência energética associadas ao mandato de energia quase nula são agrupadas com garantias de manutenção plurianuais, aprofundando a quota de carteira para os integradores capazes de financiar modernizações e operar plataformas de IoT.
Os serviços de suporte apresentam uma base menor, mas deverão superar os serviços técnicos a uma CAGR de 4,86% até 2031, à medida que hospitais e senhorios consolidam limpeza, restauração e segurança sob fornecedores únicos. As docas de Dublin registaram um aumento de 22% nos contratos de segurança durante 2025, à medida que os empregadores reabrem escritórios e aplicam protocolos de controlo de acesso. A limpeza baseada em resultados, que vincula o pagamento a pontuações de auditorias de higiene, é agora padrão na área da saúde, apoiada por testes ATP em tempo real e rastreamento por UV-C. Os operadores de restauração compensam a inflação de 4,1% nos custos alimentares migrando para cozinhas de produção central que reduzem o trabalho por refeição em até 25%. Os padrões de trabalho híbrido impulsionam a procura de serviços de concierge no local e de experiência do colaborador, posicionando os prestadores de serviços de suporte premium para venda cruzada de ferramentas digitais de gestão de visitantes.


Por Tipo de Oferta: A Terceirização Domina à Medida que os Clientes Procuram Transferência de Risco
A prestação terceirizada representou 67,68% da dimensão do mercado de gestão de instalações da Irlanda em 2025, expandindo-se à medida que as organizações convertem mão de obra interna fixa em contratos de taxa variável que transferem o risco operacional para especialistas. A dimensão do mercado de gestão de instalações da Irlanda para a gestão integrada de instalações está a crescer mais rapidamente, como demonstrado pelo contrato de EUR 27,1 milhões (USD 29,8 milhões) da EirGrid que integra serviços técnicos e de suporte numa única responsabilidade de ciclo de vida. A gestão de instalações agrupada atrai os senhorios de média capitalização que pretendem alavancagem de compras mantendo visibilidade sobre os fluxos de trabalho individuais.
A terceirização de serviço único persiste onde é necessária uma especialização altamente específica, como a gestão térmica de centros de dados ou salas limpas em conformidade com BPF. A gestão de instalações interna, com 32,32% em 2025, continua a ser comum em hospitais e universidades que valorizam o conhecimento institucional, mas os tetos de despesa que limitam o crescimento do setor público a 5% ao ano estão a empurrar as agências para modelos de abastecimento híbrido. A fusão de abril de 2024 entre Neylons e Apleona, criando uma plataforma nacional de 2.700 pessoas, ilustra como a escala está a tornar-se obrigatória para competir por concessões de gestão integrada de instalações em múltiplos locais.
Por Setor de Utilizador Final: O Segmento Institucional Supera o Crescimento Comercial
O imobiliário comercial reteve 36,86% da quota do mercado de gestão de instalações da Irlanda em 2025, à medida que as multinacionais de tecnologia e finanças expandiram a sua presença em Dublin, Cork e Galway. Os inquilinos insistem em certificações WELL e neutralidade carbónica, pressionando os senhorios a incorporar âmbitos de gestão de instalações integrada que conjugam AVAC, limpeza e relatórios ESG. Não obstante, o segmento institucional e de infraestrutura pública deverá crescer a uma CAGR de 4,91% até 2031, impulsionado pelo Plano Nacional de Desenvolvimento de EUR 165 mil milhões (USD 181,5 mil milhões) que financia hospitais, escolas e centros de transportes.
Os clientes da área da saúde priorizam a limpeza de controlo de infeções, a segregação de resíduos e as auditorias de qualidade do ar; o contrato hospitalar de EUR 10 milhões (USD 10,6 milhões) da ABM em Galway exemplifica a disponibilidade para pagar prémios por prestadores certificados. As concessões DBFM público-privadas asseguram receitas semelhantes a anuidades ao longo de 25 anos, atrativas para investidores que procuram fluxos de caixa estáveis. A procura no setor da hotelaria está a recuperar com a taxa de ocupação hoteleira de Dublin em 82% durante 2025, mas a sazonalidade e a volatilidade do turismo moderam o apelo dos contratos de longo prazo. Os clusters farmacêuticos em Cork e Limerick requerem serviços de sala limpa validados por BPF e de calibração que podem ter preços 40 a 60% acima da gestão de instalações padrão, mas exigem equipas altamente especializadas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O mercado de gestão de instalações da Irlanda está centrado na Grande Área de Dublin, que gerou cerca de 48% da procura nacional em 2025. Com 3,2 milhões de m² de escritórios de Categoria A e B, os senhorios assinam contratos de gestão integrada de instalações plurianuais que agrupam AVAC, limpeza, segurança e otimização energética, apoiados pela queda da taxa de desocupação para 11,8% no terceiro trimestre de 2024. O corredor de centros de dados de Dublin alberga 82 locais ativos que atraem despesas premium de gestão de instalações em arrefecimento, energia de reserva e monitorização 24 horas. No entanto, uma taxa de desemprego local de 4,0% obriga os prestadores a pagar prémios salariais de 12 a 18% acima das médias regionais aos técnicos, comprimindo os acordos de preço fixo mais antigos.
Cork é o segundo polo de crescimento, graças às instalações farmacêuticas operadas pela Pfizer, Johnson and Johnson e Eli Lilly, que exigem validação de AVAC de grau BPF, manutenção de salas limpas e calibração. As modernizações do seu stock comercial de 650.000 m² para classificações EPC B2 impulsionam contratos de isolamento, LED e atualizações de BMS. Galway e Limerick beneficiam das expansões hospitalares e universitárias associadas ao Plano Nacional de Desenvolvimento. O novo Hospital Nacional Pediátrico em Dublin, previsto para 2027, estabelece o modelo para concessões de gestão de instalações de 25 anos em instalações de saúde regionais.
Fora das principais metrópoles, as carteiras de propriedades dispersas e os reduzidos conjuntos de técnicos certificados dificultam as economias de escala. As restrições patrimoniais em cidades rurais exigem frequentemente levantamentos manuais e instalações reversíveis que prolongam as mobilizações. Os contratantes locais mais pequenos retêm quota onde as relações superam o custo, complicando os planos de expansão dos integradores nacionais. O setor de gestão de instalações da Irlanda apresenta assim uma geografia de dois níveis: centros urbanos de escala intensiva dominados por prestadores multinacionais e mercados regionais fragmentados servidos por especialistas de nicho.
Panorama regulatório
A prestação de serviços de gestão de instalações (FM) na Irlanda é moldada pela conformidade de controlo de edifícios ao abrigo dos Building Control Acts de 1990 a 2014, administrados eletronicamente através do Building Control Management System (BCMS). Isto aumenta a necessidade de documentação estruturada de obras, inspeções e registos de entrega em todos os âmbitos de serviços técnicos ("hard services"). A conformidade energética está a tornar-se mais rigorosa no parque não residencial: o Department of Housing, Local Government and Heritage introduziu uma abordagem simplificada de Building Energy Rating (BER) para edifícios não residenciais a partir de 24 de maio de 2026, juntamente com instrumentos estatutários em maio de 2026 que transpõem a Diretiva da UE relativa ao Desempenho Energético dos Edifícios (incluindo uma nova categoria A0 de edifício com emissões zero). As alterações reforçam a procura por prestadores de FM que possam comprovar o desempenho energético através de monitorização e reporte habilitados por BMS.
Os requisitos de conformidade operacional também sustentam o trabalho recorrente de FM. O Safety, Health and Welfare at Work Act de 2005 e a regulamentação associada continuam a impulsionar avaliações de risco formalizadas, controlo de subcontratados e reporte de incidentes, particularmente em carteiras de saúde e infraestrutura pública. No domínio digital, o Department of Enterprise, Tourism and Employment publicou o General Scheme of the Regulation of Artificial Intelligence Bill 2026 em fevereiro de 2026. Isto sinaliza uma orientação de governação que eleva a fasquia para os operadores de FM que implementam otimização e análise baseadas em IA nas operações de edifícios, especialmente para clientes do setor público e ambientes críticos onde trilhas de auditoria e responsabilização são requisitos contratuais.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Irlanda começa com os proprietários de ativos, incluindo senhorios comerciais, entidades públicas, empresas de utilidades, sistemas de saúde e operadores de missão crítica, como centros de dados, que definem os resultados de serviço e as necessidades de conformidade. A partir daí, a cadeia avança através de etapas de consultoria e mobilização, incluindo levantamentos de ativos, planeamento de ciclo de vida e definição do âmbito de CAFM/BMS, antes de a prestação de serviços abranger serviços técnicos (MEP, HVAC, sistemas de incêndio, gestão de energia) e serviços não técnicos (limpeza, catering, segurança). Os subcontratados de tecnologia e especialistas são cada vez mais importantes como inputs a montante, com especialistas em controlos BMS, fornecedores de deteção e conectividade IoT, e empresas de engenharia a apoiar a entrega de edifícios inteligentes. Isto aumenta a importância dos protocolos de edifícios interoperáveis e da recolha de dados como pré-requisitos para SLAs baseados em resultados e contratos de gestão integrada de instalações (IFM) multissite.
A digitalização também está a mudar a forma como o trabalho é especificado e verificado. O mandato do Governo irlandês para a Modelação de Informação da Construção (BIM) em projetos públicos acima de 100 milhões de EUR a partir de 1 de janeiro de 2024, coordenado através da iniciativa Build Digital estabelecida pelo Construction Sector Group, está a promover requisitos de informação mais padronizados que se propagam desde o design e construção até à entrega operacional. Na prática, a maturidade na fase operacional está atrasada em relação à adoção de BIM na fase de design, deixando uma lacuna na entrega que os prestadores de FM têm de colmatar através de etiquetagem de ativos, gémeos digitais e integração de CAFM, particularmente em edifícios legados onde os dados estão incompletos. Os estrangulamentos permanecem concentrados na mão de obra qualificada, incluindo técnicos com conhecimentos de BMS e supervisores capazes em matéria de conformidade, e em parques legados fragmentados que exigem mobilização mais longa e mais mapeamento manual de ativos antes que os fluxos de trabalho de manutenção preditiva e otimização possam escalar.
Panorama Competitivo
Os cinco principais prestadores — Noonan Services, Apleona Ireland, Mitie Group, OCS Group e Sodexo — detinham cerca de 42% do mercado de gestão de instalações da Irlanda em 2025, indicando uma fragmentação moderada. A Noonan, com 15.000 colaboradores e uma faturação de GBP 350 milhões (USD 395 milhões), mantém-se como líder nos serviços de suporte graças aos seus laços de longa data com o setor público. A Apleona ascendeu ao primeiro lugar após a aquisição da Neylons em abril de 2024, criando uma plataforma de 2.700 colaboradores com receitas próximas de EUR 180 milhões (USD 198 milhões) que pode suportar investimentos em análise de dados.
As multinacionais como a Mitie e a Sodexo aproveitam as compras globais para reduzir os preços nos serviços de base, mas têm dificuldades na manutenção de edifícios patrimoniais, onde o conhecimento regulatório local é valorizado. Os contratos baseados em resultados, exemplificados pela cláusula de disponibilidade de ativos de 98% da EirGrid, favorecem os operadores com capacidades de manutenção preditiva e balanços robustos. Os primeiros adotantes de tecnologia implementam sensores de IoT, deteção de falhas por IA e aplicações de gestão de força de trabalho móvel para reduzir os tempos de resposta, mas a escassez de técnicos com competências analíticas obriga muitos a estabelecer parcerias com empresas de software ou a realizar aquisições direcionadas.
Os especialistas regionais criam nichos em arrefecimento de centros de dados, salas limpas farmacêuticas e modernizações de grau de conservação, segmentos protegidos por barreiras de certificação que isolam as margens da comoditização. É provável que a consolidação se acelere à medida que a escala se torna um pré-requisito para concursos nacionais que agrupam âmbitos técnicos e de suporte em múltiplos locais. A inflação salarial e a complexidade de conformidade continuam a pressionar os operadores mais pequenos, acentuando a divisão entre integradores de serviço completo e especialistas locais.
Líderes do Setor de Gestão de Instalações da Irlanda
CBRE Group Inc
Sodexo Group
Kier Group PLC
Sensori Facilities Management
Cushman & Wakefield PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A implementação regulatória em torno do desempenho energético dos edifícios cria espaço em branco para prestadores que possam agrupar conformidade, instrumentação e otimização contínua em serviços geridos. Os instrumentos estatutários de maio de 2026 que transpõem a Diretiva da UE relativa ao Desempenho Energético dos Edifícios, juntamente com a introdução pelo Department of Housing, Local Government and Heritage de uma escala BER simplificada para edifícios não residenciais a partir de 24 de maio de 2026, reforça o caso de negócio para atualizações de BMS, submedição e reporte energético baseado em evidências. Isto desloca mais procura para FM técnico habilitado por tecnologia e contratos integrados que possam documentar resultados e não apenas atividades. Os prestadores com capacidades em comissionamento, comissionamento contínuo e análise energética ao nível da carteira podem conquistar trabalho ligado a requisitos de edifícios quase zero e zero emissões, incluindo a prontidão para responder a sinais energéticos externos sempre que viável.
A contratação pública e em ambientes regulados também está a consolidar o âmbito e a padronizar os requisitos digitais, o que expande as oportunidades para operadores em escala e integradores especializados. Grandes compradores estão a utilizar acordos-quadro plurianuais e adjudicações por múltiplos lotes para serviços integrados de local de trabalho e instalações, com CAFM e reporte estruturado a surgir como requisitos incorporados em vez de extras opcionais. O mercado também mostra procura por parceiros que consigam colmatar a lacuna digital operacional destacada pelo Build Digital, traduzindo dados de BIM e de entrega em registos de ativos manuteníveis, planos preventivos e fluxos de trabalho móveis para técnicos. O relatório FM Technology Investment Report 2026 da Bidvest Noonan (março de 2026) indica uma intenção generalizada de aumentar o investimento em tecnologia de FM entre os decisores no Reino Unido e na Irlanda, apoiando um percurso comercial a curto prazo para fornecedores capazes de entregar pilhas de sensor-a-plataforma-a-análise e operacionalizá-las em condições de restrição de mão de obra.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A Electricity Supply Board (ESB) adjudicou um contrato de gestão integrada de instalações abrangendo o Lote 1, Lote 2 e Lote 3, utilizando uma estrutura multilote para cobrir requisitos diversos de local e serviço. A adjudicação apoia a migração contínua dos compradores de aquisição fragmentada de serviço único para modelos consolidados de IFM. Também eleva a fasquia de execução em termos de governação, reporte e prestação consistente em ativos geograficamente dispersos.
- Novembro de 2025: O Department of Health da Irlanda adjudicou à OCS One Complete Solution Limited um contrato de 5 anos, no valor de 4,5 milhões de EUR, para serviços de gestão de edifícios e instalações para o Miesian Plaza em Dublin. A obtenção de um contrato público plurianual para um local demonstra como os ambientes orientados pela conformidade estão a favorecer prestadores com processos padronizados e registos de serviço auditáveis. O contrato também reforça o papel dos operadores de escala estabelecida na disputa por âmbitos de FM adjudicados pelo governo.
- Julho de 2024: A EirGrid plc publicou o concurso ENQEIR890 para estabelecer um acordo-quadro de fornecedor único para serviços abrangentes de gestão de local de trabalho e instalações, incluindo sistemas CAFM e manutenção de edifícios. Ao especificar a gestão habilitada por tecnologia como parte do âmbito, o concurso tornou o CAFM e a recolha estruturada de dados requisitos centrais em vez de melhorias opcionais. A abordagem de acordo-quadro sinalizou uma mudança mais ampla na contratação pública em direção a contratos de FM de longa duração e orientados para resultados nos parques de infraestrutura crítica da Irlanda.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e âmbito do mercado
Para este relatório, o mercado de gestão de instalações da Irlanda é definido como a receita anual gerada pela gestão e prestação de serviços técnicos e não técnicos para edifícios e locais em toda a Irlanda, quer os serviços sejam autoexecutados pelos proprietários, quer sejam subcontratados a prestadores externos.
Exclusões de âmbito: excluímos trabalhos pontuais de construção e grandes projetos de renovação que não sejam contratados e faturados como um serviço contínuo de gestão de instalações.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços de Gestão de Instalações Técnicas
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Gestão de Instalações de Suporte
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial
- Hotelaria
- Institucional e Infraestrutura Pública
- Saúde
- Industrial e de Processos
- Outros Setores de Utilizadores Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e construir pontos de partida claros para os sinais de procura e oferta. Recorremos a fontes públicas como o Central Statistics Office Ireland para contexto laboral e setorial, a Sustainable Energy Authority of Ireland para indicadores de edifícios e eficiência energética, e o Office of Public Works para sinais de parque público e contratação. Indicações regulatórias e normativas também foram revistas através de fontes como materiais da Comissão Europeia sobre requisitos de desempenho energético dos edifícios e publicações da Health and Safety Authority para a procura de serviços orientada pela conformidade.
Para traduzir estes sinais em dados de modelo utilizáveis, revimos também relatórios anuais de empresas, demonstrações financeiras auditadas, apresentações a investidores e imprensa empresarial irlandesa credível que reporta sobre externalização, salários e atividade de contratos de serviço. Em alguns casos, foram utilizadas bases de dados pagas para dados financeiros e inteligência de empresas, além de notícias e dados financeiros para verificar temporalmente a adjudicação de contratos e alterações na abrangência de serviços. As fontes documentais aqui mencionadas são ilustrativas e não exaustivas, e muitos outros documentos e referências públicas foram utilizados para recolha de dados, validação e esclarecimento durante o estudo.
Entrevistas e Inquéritos Primários
Nossas entrevistas e pesquisas na Irlanda abrangem CXOs, líderes funcionais ou de unidades, e gerentes de prestadores de serviços e compradores de grande, médio e pequeno porte. Usamos suas opiniões para testar taxas de terceirização, valores de contratos combinados, prazos de renovação, pressão trabalhista e demanda de locais comerciais, institucionais, industriais e públicos, revisando em seguida entradas secundárias pouco claras.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 18% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% |
| Intervenientes menores: 25% | Gestores: 50% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento começa com uma construção top-down que reconstrói os gastos com FM na Irlanda a partir da base de edifícios endereçável e da intensidade típica de serviço aplicada nos principais usos finais, convertendo depois essa procura em receita anual utilizando os níveis de preços de contratos vigentes. Para manter os cálculos fundamentados, utilizámos indicadores de mercado como a penetração de externalização por tipo de instalação, a combinação de pessoal entre serviços técnicos e não técnicos, pressupostos de inflação salarial e produtividade, e a proporção de contratos que transitam de serviço único para entrega agrupada ou integrada. Quando os dados públicos não forneciam uma leitura direta, as lacunas foram preenchidas utilizando intervalos baseados em entrevistas e depois testados sob pressão face ao comportamento conhecido de contratação e renovação.
Antes de finalizar os totais, os resultados foram corroborados com aproximações seletivas bottom-up, incluindo divisões de receita de prestadores amostrados, verificações de canal sobre a dimensão de contratos, e verificações de sanidade de preço médio vezes volume para linhas de serviço comuns, como frequência de limpeza e cobertura de manutenção planeada. A previsão foi realizada através de análise de cenários, uma vez que variáveis como crescimento salarial, apetite pela externalização e ciclos orçamentais do setor público nem sempre seguem um padrão suave ano após ano. Os pressupostos foram mantidos simples e visíveis para que um utilizador consiga rastrear cada resultado até um pequeno conjunto de fatores, e ajustámos qualquer passo que gerasse resultados irrealistas de intensidade de serviço ou preços na Irlanda.
Validação de Dados e Ciclo de Atualização
A validação é feita através de verificações repetidas de variância entre sinais independentes, para que o total de mercado não dependa de uma única fonte ou pressuposto. Comparamos a receita modelada com indicações externas, como tendências de emprego em atividades de serviço relevantes, volumes de contratação pública e o ritmo de anúncios de externalização, investigando depois as discrepâncias antes da validação final. Se for encontrada uma incompatibilidade significativa, os analistas voltam a contactar os respondentes apropriados para reverificar a lógica de preços, as taxas de agrupamento ou os pressupostos de combinação de utilizadores finais.
Os relatórios são atualizados num ciclo anual, e são feitas atualizações intercalares quando ocorrem eventos materiais, como uma grande reestruturação de contrato, alterações regulatórias que afetem as operações de edifícios, ou uma oscilação acentuada nos custos laborais. Antes da entrega, concluímos uma passagem final de atualização para que os clientes recebam uma visão que reflita a informação pública mais recente disponível e as mudanças de mercado confirmadas.
Comparação do Tamanho de Mercado de Gestão de Instalações da Irlanda da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a gestão de instalações na Irlanda podem parecer inconsistentes porque cada editora escolhe o seu próprio âmbito de serviço, momento de referência cambial e tratamento da entrega externalizada versus interna. As diferenças também surgem quando as estimativas misturam narrativas setoriais num valor numérico, ou quando se assume que a escalada de preços avança mais depressa do que aquilo a que os contratos estão efetivamente a renovar.
Alguns valores externos descrevem o setor global de gestão de instalações na Irlanda em termos amplos, o que pode incluir atividades de apoio adjacentes e trabalho não recorrente que não é faturado como receita de serviço de FM. Para a Mordor Intelligence, o total limita-se aos serviços de FM técnicos e não técnicos prestados sob acordos internos ou externalizados, mantendo-se o trabalho de projeto de tipo construção pontual fora do valor de mercado, para que os gastos operacionais recorrentes não sejam sobrestimados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,05 mil milhões de USD (2025) | |
| Revista Setorial A | 2,97 mil milhões de USD (2023) | Utiliza um valor ao nível setorial expresso em EUR e associado a uma definição ampla da economia de FM, com clareza limitada quanto à inclusão de trabalho de projeto não recorrente e atividades de apoio adjacentes, sendo depois convertido entre moeda e ano. |
| Diretório Setorial B | 0,26 mil milhões de USD (2026) | Segue um código setorial mais restrito para atividades combinadas de apoio a instalações, que tipicamente captura apenas uma fração dos contratos externalizados e omite vários serviços técnicos e não técnicos de FM prestados fora dessa classificação. |
A dispersão na tabela explica-se principalmente por opções de âmbito e classificação, além do alinhamento de moeda e ano, e não por uma verdadeira discordância quanto à direção da procura. Ao manter a receita contabilizada associada à prestação recorrente de serviços de FM e verificar os resultados face a sinais de pessoal, externalização e preços, mantemos a estimativa rastreável a passos repetíveis e dados de entrada claros.


Principais Questões Respondidas no Relatório
Qual será a dimensão da terceirização de instalações na Irlanda até 2031?
Os contratos terceirizados deverão atingir USD 2,71 mil milhões até 2031, expandindo-se a uma CAGR de 4,64% à medida que as organizações convertem custos internos fixos em acordos de taxa variável.
Qual é a categoria de serviço que está a crescer mais rapidamente?
Os serviços de suporte, como limpeza, restauração e segurança, deverão crescer a uma CAGR de 4,86% até 2031, impulsionados pela crescente procura de contratos agrupados e baseados em resultados.
Por que razão os edifícios institucionais estão a impulsionar o crescimento futuro?
O investimento público ao abrigo do Plano Nacional de Desenvolvimento de EUR 165 mil milhões financia hospitais, escolas e centros de transportes que incorporam concessões de gestão de instalações de longa duração, impulsionando a procura institucional a uma CAGR de 4,91%.
Que papel desempenha a tecnologia na diferenciação competitiva?
Os prestadores que implementam sensores de IoT e manutenção preditiva baseada em IA reduzem o tempo de inatividade dos equipamentos em até 30%, satisfazem cláusulas baseadas em resultados e ganham contratos premium.
Como estão as escassez de mão de obra a afetar os prestadores?
A inflação salarial de 5,8% e a reduzida disponibilidade de técnicos comprimem as margens nos contratos de preço fixo, obrigando as empresas mais pequenas a abandonar contas não rentáveis ou a procurar parceiros de aquisição.
Quais as regiões fora de Dublin com potencial de crescimento?
O corredor farmacêutico de Cork e as expansões hospitalares planeadas em Galway e Limerick estão a gerar procura de serviços de instalações de grau BPF e clínico, apesar de uma base global mais reduzida.
Página atualizada pela última vez em:



