
Tamanho e Participação do Mercado de Nano-Óxidos Metálicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
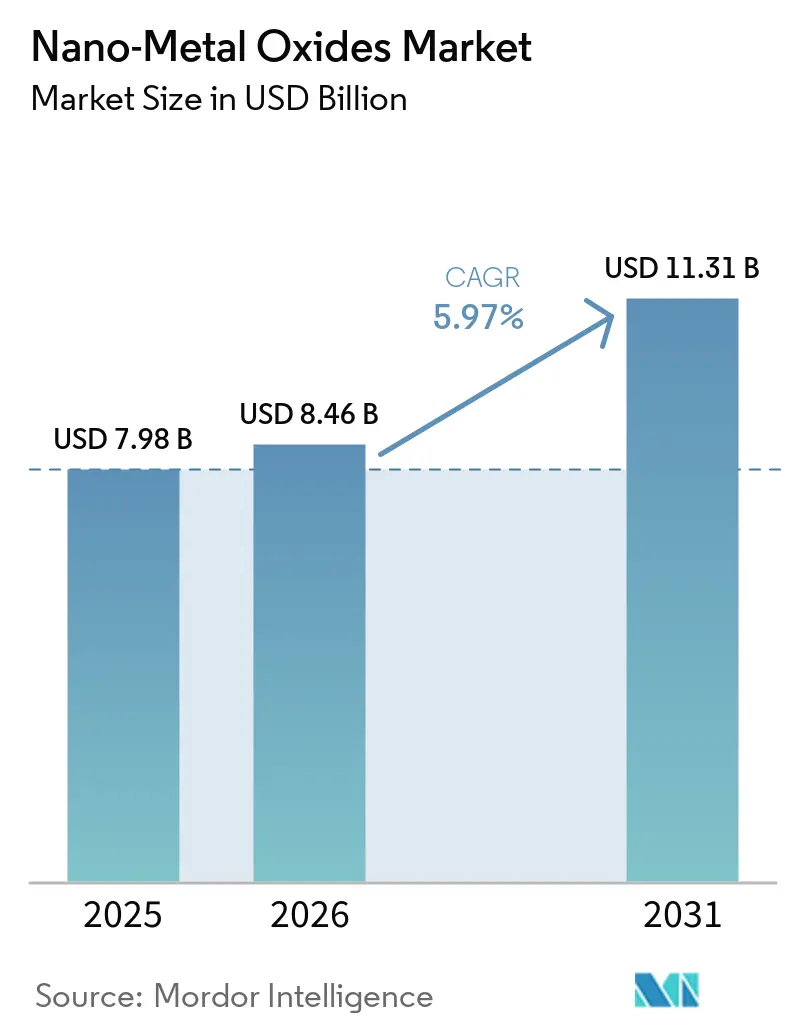
| Tamanho do Mercado (2026) | 8.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
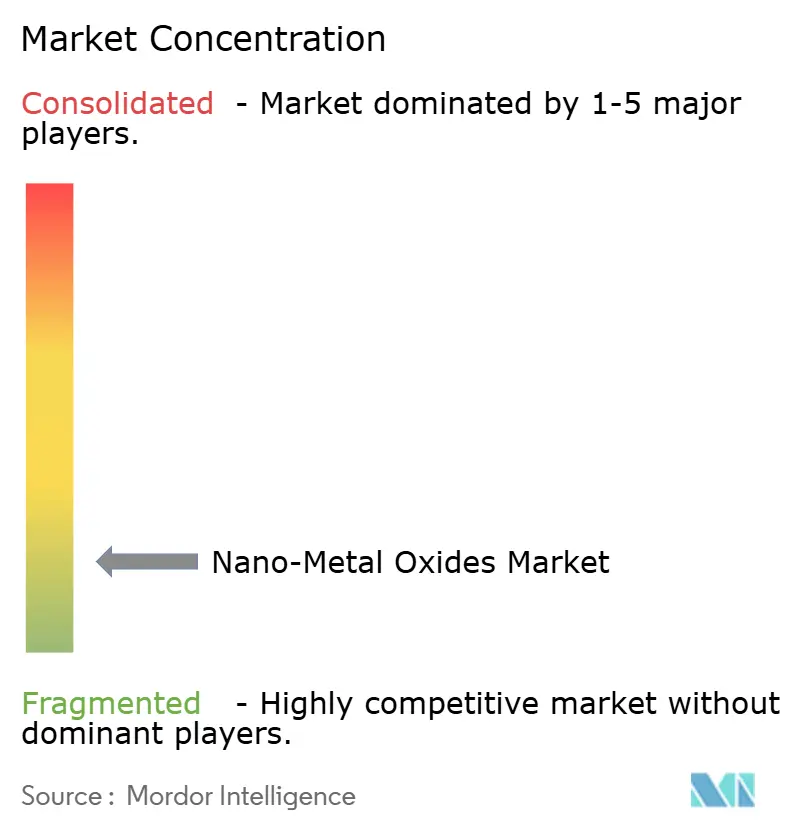
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nano-Óxidos Metálicos por Mordor Intelligence
O tamanho do Mercado de Nano-Óxidos Metálicos em 2026 é estimado em USD 8,46 bilhões, crescendo a partir do valor de 2025 de USD 7,98 bilhões, com projeções para 2031 indicando USD 11,31 bilhões, crescendo a um CAGR de 5,97% no período 2026-2031. Os setores estão intensificando o uso desses materiais para aprimorar eletrodos de armazenamento de energia, desenvolver superfícies autolimpantes e elevar o desempenho de superligas aeroespaciais. A demanda também se acelera à medida que os formuladores substituem biocidas orgânicos por agentes antimicrobianos à base de nano-óxidos, enquanto a biossíntese verde reduz o consumo de energia em 30% e diminui os custos de produção em 40% em relação às rotas convencionais. A concorrência está se fragmentando à medida que grandes grupos químicos globais integram verticalmente o fornecimento de precursores e especialistas menores conquistam nichos por meio do design de partículas específico para cada aplicação. A escala de manufatura da Ásia-Pacífico, combinada com gastos sustentados em pesquisa pública, assegura a liderança da região na adoção em fase piloto e na produção em alto volume.
Principais Conclusões do Relatório
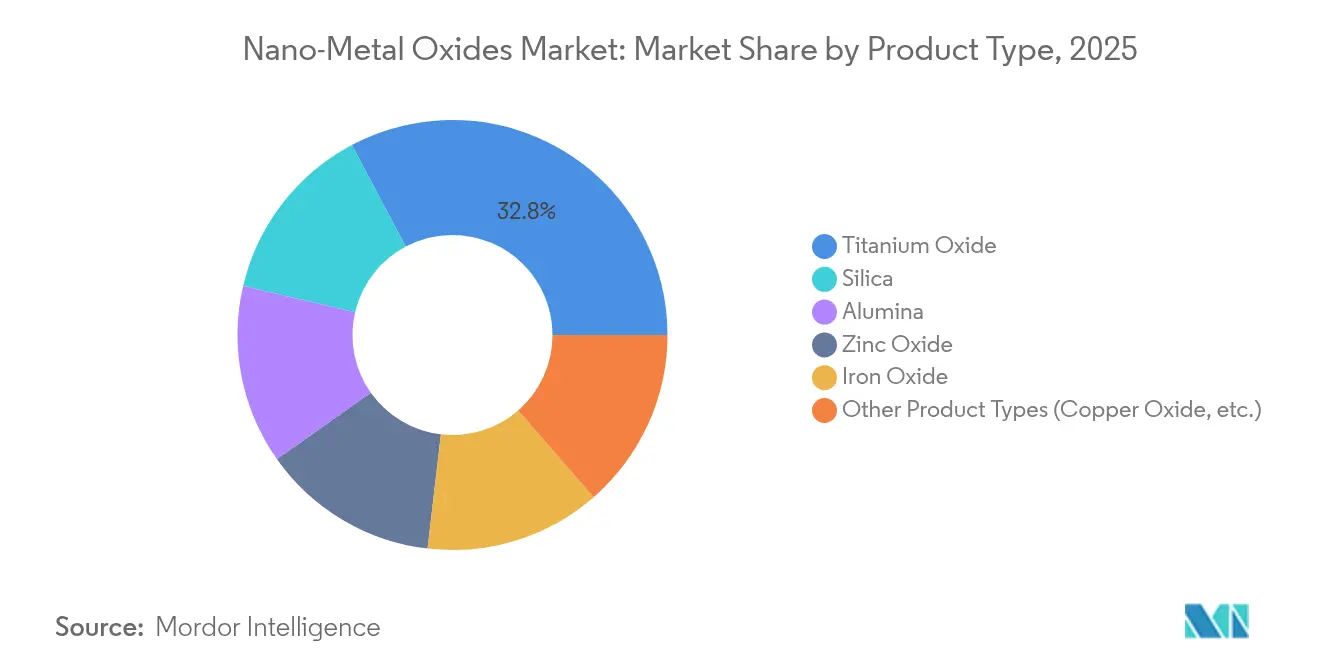
- Por tipo de produto, o óxido de titânio liderou com 32,75% de participação no mercado de nano-óxidos metálicos em 2025; o óxido de cério está posicionado para o crescimento mais rápido, com CAGR de 7,86% até 2031.
- Por tamanho de partícula, a faixa de 20-80 nm capturou 45,90% de participação em 2025, sendo que a mesma faixa também está projetada para crescer mais rapidamente, com CAGR de 7,76%.
- Por método de síntese, o sol-gel reteve 40,72% de participação em 2025; espera-se que a biossíntese verde cresça a um CAGR de 8,14%.
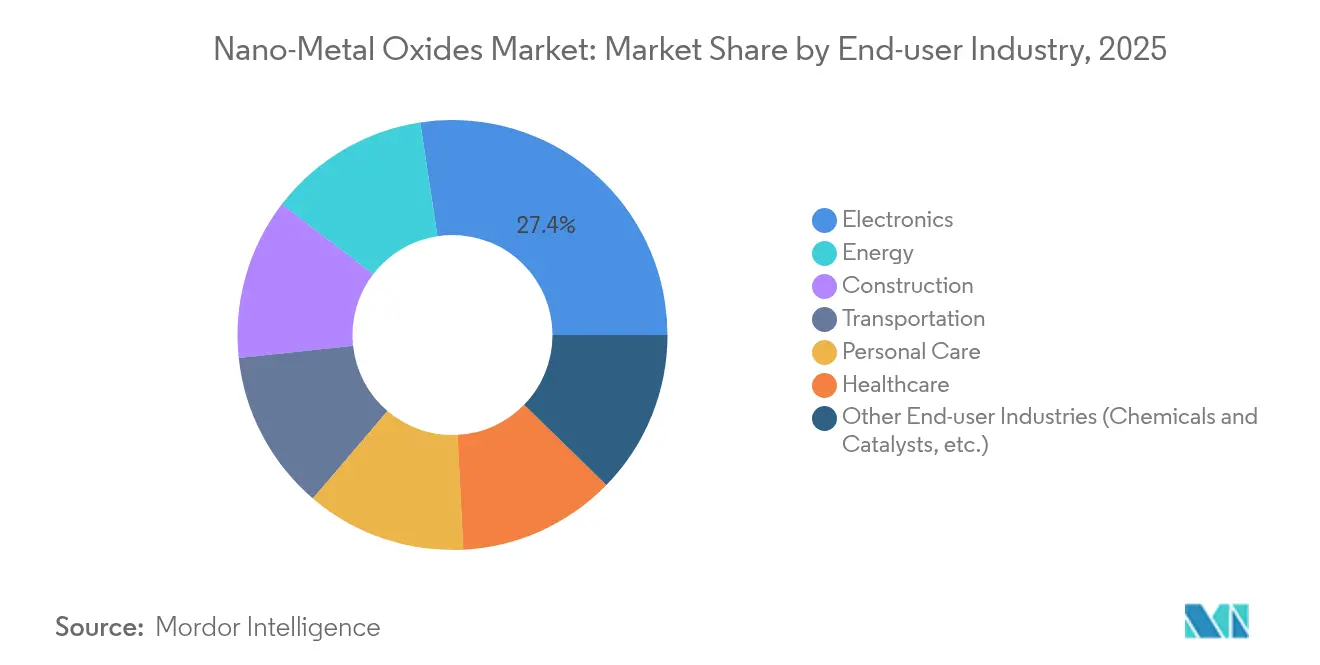
- Por usuário final, eletrônica e optoeletrônica responderam por 27,40% da receita em 2025, enquanto o setor de energia está previsto para registrar o maior CAGR de 8,05% até 2031.
- Por geografia, a Ásia-Pacífico deteve 45,55% de participação em 2025, e a região está definida para expandir a um CAGR de 7,88% no mesmo horizonte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de nanomateriais em superligas aeroespaciais | +1.2% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda antimicrobiana em formulações de cuidados pessoais | +1.5% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aprimoramentos em eletrodos de armazenamento de energia | +1.8% | Global, liderado pelos polos de manufatura da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da demanda do setor de tintas e revestimentos | +1.0% | Global, com foco em regiões com intensa atividade de construção | Longo prazo (≥ 4 anos) |
| Avanço tecnológico no processo de impressão 3D | +0.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Nanomateriais em Superligas Aeroespaciais
Programas aeroespaciais estão incorporando ligas reforçadas por dispersão de óxidos que oferecem propriedades mecânicas estáveis de até 500 °C, uma melhoria de 40% em relação aos sistemas de alumínio convencionais. Ligas de níquel de alta entropia reforçadas com precipitados nanométricos L1₂ mantêm a resistência à tração constante de -196 °C a 600 °C, eliminando os obstáculos de sensibilidade à temperatura para veículos hipersônicos. Seções de fuselagem composta nas plataformas Boeing 787 e Airbus A350 já demonstram economia de peso de 20%, preservando a integridade estrutural por meio de cargas de nano-óxidos. Além dos ganhos estruturais, as nanopartículas incorporadas oferecem blindagem eletromagnética que protege a aviônica de interferências externas. Esses benefícios combinados aceleram os ciclos de qualificação e impulsionam contratos de aquisição entre fornecedores de primeiro nível.
Demanda Antimicrobiana em Formulações de Cuidados Pessoais
A preferência dos consumidores por cosméticos sem conservantes está aumentando o interesse em nanopartículas de óxido de zinco que alcançam 90% de redução do crescimento bacteriano sem citotoxicidade[1]. Partículas multifuncionais de dióxido de titânio oferecem proteção UV simultânea e eliminação de patógenos por fotoativação, reduzindo a carga de aditivos por formulação. O óxido de cobre oferece atividade antifúngica premium e apoia lançamentos de produtos de cuidados com a pele de luxo voltados para dermatófitos resistentes. A rápida transição para ativos à base de metais encurta as listas de ingredientes e sustenta alegações de rótulo limpo, especialmente na Ásia-Pacífico, onde a aprovação regulatória é ágil. Fornecedores que ampliam dispersões de grau cosmético obtêm vantagem de pioneirismo à medida que as marcas reformulam seus portfólios globais de SKU.
Aprimoramentos em Eletrodos de Armazenamento de Energia
Nanosferas de óxido de silício projetadas com canais mesoporosos alcançam densidade de energia 17 vezes superior à do silício em massa, acomodando a expansão induzida pela litiação. Óxidos estabilizados por entropia que abrigam cinco ou mais espécies metálicas oferecem condução iônica rápida e resiliência estrutural, permitindo ciclos de vida mais longos em células de estado sólido. Baterias emergentes de ferro-ar integram catalisadores de nano-óxidos para promover a redox reversível Fe/FeO, desbloqueando armazenamento de energia em rede de forma econômica com materiais abundantes. Esses avanços ampliam as margens de segurança e reduzem a dependência de cobalto escasso, posicionando os óxidos no núcleo das químicas de baterias de próxima geração.
Crescimento da Demanda do Setor de Tintas e Revestimentos
Pigmentos de óxido de zinco e cobre suportam 500 °C e apresentam resistência superior à corrosão por névoa salina, estendendo os intervalos de manutenção de ativos industriais. Revestimentos fotocatalíticos de dióxido de titânio alcançam cristalinidade aprimorada após tratamento térmico a 800 °C, avançando os sistemas de fachadas autolimpantes. Nanopigmentos refletores de infravermelho próximo reduzem as temperaturas superficiais em fachadas escuras em 50%, mitigando os efeitos de ilha de calor urbana e apoiando os códigos de construção sustentável. A adoção se intensifica em economias com intensa atividade de construção, onde materiais energeticamente inteligentes comandam margens premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implicações ambientais do uso de pó metálico | -0.8% | Global, com regulamentações mais rígidas na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade de preços dos metais precursores | -1.2% | Global, com maior impacto na manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos custos de produção | -1.0% | Global, com maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Implicações Ambientais do Uso de Pó Metálico
Avaliações de ciclo de vida revelam que nano-óxidos sintetizados tanto quimicamente quanto por biossíntese podem induzir estresse oxidativo e danos ao DNA em espécies aquáticas, provocando escrutínio regulatório. A Autoridade Europeia para a Segurança dos Alimentos e a FDA agora impõem limites de exposição mais rígidos para produtos de consumo, elevando os custos de conformidade para produtores menores. Protocolos de reciclagem e sistemas de tratamento de efluentes em circuito fechado estão se tornando pré-requisitos para licenças, adicionando despesas de capital a projetos greenfield. Os entrantes no mercado devem, portanto, equilibrar a inovação com uma gestão ambiental rigorosa para obter acesso ao mercado.
Volatilidade de Preços dos Metais Precursores
Os insumos de titânio, zinco e terras raras sofrem oscilações episódicas de preços vinculadas à mineração concentrada na China, que controla as principais etapas de separação[2]. Os produtores mitigam o risco diversificando o fornecimento, expandindo a reciclagem e co-investindo no processamento de minério upstream, mas a volatilidade de curto ciclo ainda comprime as margens. A biossíntese verde reduz as contas de energia, mas permanece limitada em escala, deixando os produtores em massa dependentes das rotas convencionais no curto prazo. Cláusulas de repasse de custos aliviam a tensão para clientes de alto nível, embora os compradores no mercado spot suportem custos de insumos inflacionados durante interrupções no fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Óxido de Titânio Lidera por Meio de Aplicações VersáteisO óxido de titânio deteve 32,75% da participação de mercado de nano-óxidos metálicos em 2025, pois sua resistência fotocatalítica e estabilidade dielétrica garantiram uso desde fachadas autolimpantes até transistores de alta constante dielétrica. A expansão do segmento continua à medida que rotas verdes empregam extratos vegetais para produzir partículas biocompatíveis com band gaps semelhantes, porém com menor pegada de carbono. O xido de alumínio e o óxido de cério devem registrar forte demanda, com o óxido de cério posicionado para superar seus pares a um CAGR de 7,86%, à medida que os estados duplos Ce³⁺/Ce⁴⁺ impulsionam as lamas de CMP vitais para o planejamento de semicondutores. A sílica e o óxido de zinco permanecem confiáveis para filmes de barreira e cremes dermatológicos, enquanto as nanoestrututras de óxido de ferro penetram nos sistemas de remediação com 89% de eficiência na degradação de corantes.
O momentum do mercado beneficia os fornecedores que alinham a engenharia de partículas com a certificação de uso final. Os fabricantes de dióxido de titânio capitalizam a ampla aceitação regulatória em contato com alimentos e cosméticos, enquanto os fornecedores de céria se concentram na pureza em escala de wafer. As empresas integradas aproveitam redes de precursores compartilhados para reduzir custos logísticos, reforçando vantagens competitivas neste segmento do mercado de nano-óxidos metálicos.


Por Tamanho de Partícula:
20-80 nm Domina a Otimização da ManufaturaA faixa de 20-80 nm representou 45,90% em 2025 e está prevista para liderar com um CAGR de 7,76%. O intervalo equilibra a reatividade quântica de superfície e a estabilidade do processo, oferecendo fácil dispersão em tintas e polímeros, evitando a aglomeração típica abaixo de 20 nm. Partículas abaixo de 20 nm oferecem taxas catalíticas superiores, mas levantam questões de filtração e segurança contra poeira que elevam os custos de manuseio. Tamanhos acima de 80 nm atendem a funções ópticas ou de resistência à abrasão de nicho, mas cedem volumes de mercado de massa à faixa intermediária. Avanços em reatores sol-gel e hidrotermais agora mantêm tolerâncias de ±5 nm, dando aos formuladores confiança na consistência de lote a lote.
Os adotantes valorizam esse ponto ideal para bandas de energia ajustáveis em fotocatalisadores e reologia previsível em tintas. A contínua otimização de reatores, aliada à espectroscopia em linha, promete aumentar o rendimento, consolidando a janela de 20-80 nm como o segmento de trabalho do mercado de nano-óxidos metálicos.
Por Método de Síntese:
Sol-Gel Mantém a Liderança Apesar do Crescimento dos Métodos VerdesAs rotas sol-gel entregaram 40,72% de participação em 2025, pois as reações em baixa temperatura geram estequiometria uniforme em escala industrial. Melhorias como misturadores microfluídicos aprimoram a transferência de calor e massa, reduzindo os tempos de residência e melhorando o rendimento. A biossíntese verde, embora represente apenas um décimo da capacidade atual, está definida para o CAGR mais rápido de 8,14%, à medida que fermentadores que utilizam fungos ou extratos vegetais reduzem o consumo de energia e os fluxos de resíduos. A pirólise por spray de chama e a deposição química de vapor (CVD) atendem às necessidades de alta pureza em conversores catalíticos e revestimentos ópticos, mas incorrem em custos de capital mais elevados.
A seleção do processo, portanto, depende das metas de pureza, do rendimento e das expectativas regulatórias. Produtores que integram rotas sol-gel e biossíntese mitigam riscos enquanto atendem às metas de sustentabilidade, reforçando sua posição no mercado de nano-óxidos metálicos.
Por Setor do Usuário Final:
Domínio da Eletrônica em Meio à Aceleração do Setor de EnergiaEletrônica e optoeletrônica retiveram 27,40% da receita em 2025, impulsionadas por transistores de filme fino à base de óxidos que alcançam mobilidade de efeito de campo de 15 cm²/V·s e razões liga/desliga acima de 10⁸. Os fabricantes de displays adotam semicondutores de óxido para telas flexíveis, impulsionando compromissos de volume. Enquanto isso, o setor de energia está posicionado para crescer a um CAGR de 8,05%, à medida que óxidos estabilizados por entropia aumentam a vida útil e a segurança das baterias em células de estado sólido. As aplicações de construção se beneficiam de revestimentos autolimpantes e refletores de infravermelho próximo que reduzem as cargas de resfriamento, e a área de saúde expande a adoção de filmes antimicrobianos.
A diversificação do usuário final protege os fornecedores de choques em um único setor e eleva a demanda cumulativa. Empresas que combinam laboratórios de aplicação com programas de codesenvolvimento com clientes convertem ganhos de especificação em acordos de fornecimento de longo prazo no mercado de nano-óxidos metálicos.
Análise Geográfica
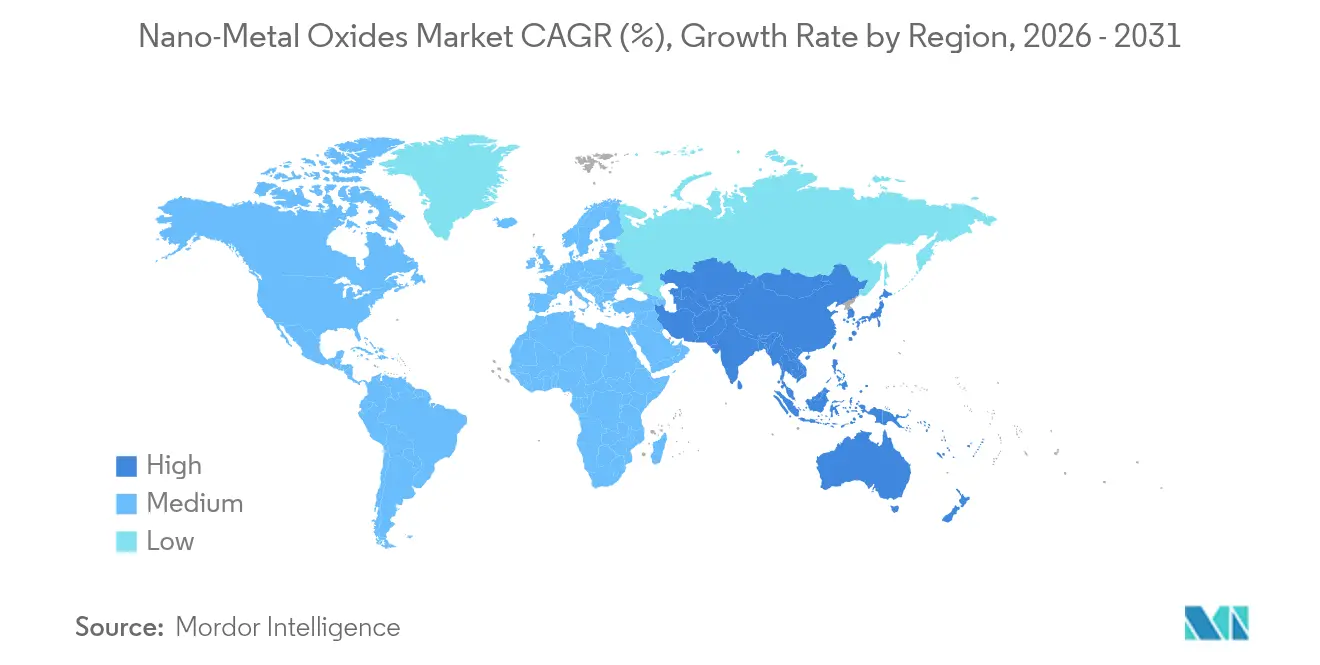
Mercado de Nano-Óxidos Metálicos da APAC
A Ásia-Pacífico capturou 45,55% de participação em 2025 e está projetada para registrar um CAGR de 7,88%, ancorada pela participação de 67,8% da China nos materiais de ânodo de silício globais e pelos 21,5% do Japão nas patentes de materiais avançados. A integração vertical comprime custos e acelera as transições de piloto para produção em massa. O financiamento governamental superior a 30 bilhões de USD desde 2001 financia consórcios universidade–indústria que elevam a prontidão tecnológica e as competências da força de trabalho.
Mercado de Nano-Óxidos Metálicos da América do Norte
A América do Norte ocupa o segundo lugar, apoiada por cadeias de suprimentos aeroespaciais que exigem ligas reforçadas com óxidos e semicondutores avançados. Produtores como American Elements e Evonik investiram em plantas de sílica coloidal de altíssima pureza para atender às fábricas de chips.
Mercado de Nano-Óxidos Metálicos da Europa, América do Sul e Oriente Médio
A Europa enfatiza o ecodesign. As rigorosas diretivas REACH motivam a adoção antecipada da biossíntese verde, e as reformas de construção absorvem revestimentos refletivos de NIR para atender aos mandatos de eficiência energética. Regiões emergentes como a América do Sul e o Oriente Médio utilizam fachadas de nano-óxidos para infraestruturas resilientes ao clima, elevando gradualmente seu consumo à medida que as regulamentações locais amadurecem.

Análise da cadeia de valor
A cadeia de valor dos óxidos metálicos em nanoescala começa a montante com a mineração e o refino de metais e terras raras, seguidos pela conversão em matérias-primas químicas de alta pureza (organometálicos, cloretos, alcóxidos e outros precursores especiais) que moldam a pureza a jusante e a reprodutibilidade entre lotes. Esses insumos seguem para a síntese de nanopartículas (sol-gel, rotas pirogênicas derivadas de chama, hidro/solvotérmica, produção de óxidos relacionada a CVD/ALD e biosíntese ou síntese verde), passando depois por etapas de pós-processamento como classificação por tamanho de partícula, funcionalização de superfície, dispersão e estabilização, e controle de contaminação para material de grau eletrônico. No estágio intermediário, formuladores e compostores incorporam nano-óxidos em revestimentos, tintas, catalisadores, materiais de baterias e compósitos poliméricos, antes da distribuição aos usuários finais em eletrônica e optoeletrônica, armazenamento de energia, revestimentos para construção, cuidados pessoais e saúde.
Os gargalos operacionais costumam se concentrar na disponibilidade de precursores e na volatilidade de preços, particularmente para insumos ligados a titânio, zinco e terras raras. Também incluem o custo e a complexidade do manuseio, embalagem e transporte seguros de nanopós reativos. Os requisitos de conformidade e a qualificação de clientes moldam ainda mais a cadeia, com estruturas como REACH e K-REACH impulsionando a rastreabilidade, o controle de exposição e a gestão de águas residuais, especialmente para aplicações voltadas ao consumidor. Esforços de colaboração e padronização do setor, inclusive por meio da Nanotechnology Industries Association (NIA), apoiam práticas harmonizadas de EHS, enquanto os produtores cada vez mais combinam a coordenação a montante com suporte de aplicação a jusante para garantir especificações em programas de semicondutores, revestimentos e energia.
Cenário Competitivo
O mercado de nano-óxidos metálicos é altamente fragmentado, com dezenas de grandes grupos químicos competindo ao lado de empresas especializadas em nanotecnologia. Reatores de capital intensivo e os padrões de pureza dos clientes de eletrônica criam altas barreiras de entrada, mas nenhum produtor isolado supera 10% de participação na receita, mantendo a rivalidade intensa. As principais empresas buscam integração vertical para garantir o fornecimento de precursores; a fusão das unidades de sílica e silano da Evonik em Smart Effects em janeiro de 2025 exemplifica essa tendência.
Os concorrentes se diferenciam por meio do controle da morfologia das partículas, oferecendo óxido de zinco em forma de bastão para transparência em protetores solares ou esferas ocas de titânio para cristais fotônicos. A sustentabilidade é agora uma alavanca de posicionamento de marca. Empresas que divulgam cortes de 30% no consumo de energia por meio de rotas biológicas vencem solicitações de proposta de gigantes de bens de consumo que visam reduzir as emissões de Escopo 3.
As colaborações estratégicas aumentam. Produtores de semicondutores co-localizam reatores piloto com fornecedores de materiais para solucionar problemas de contaminação em tempo real, garantindo acordos de fornecimento de longo prazo. Empresas menores, incapazes de financiar o capital total de ponta a ponta, se especializam em serviços de funcionalização de superfície ou licenciam propriedade intelectual de síntese verde, posicionando-se como alvos de aquisição assim que a prova de escala for assegurada.
Líderes do Setor de Nano-Óxidos Metálicos
-
American Elements
-
Cabot Corporation
-
Evonik Industries AG
-
Nanophase Technologies Corporation
-
NYACOL Nano Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nano-Óxidos Metálicos Empresas cobertas neste relatório
- Advanced Nano Products Co., Ltd.
- American Elements
- Baikowski SA
- Cabot Corporation
- Cerion Nanomaterials
- Chengyin Technology
- Diamon-Fusion International Inc.
- Evonik Industries AG
- MATEXCEL
- Meliorum Technologies, Inc.
- Merck KGaA
- NaBond Technologies Co., Ltd.
- NanoComposix (Fortis Life Sciences)
- Nano-Oxides Inc.
- Nanophase Technologies Corporation
- Nanoshel LLC
- Nissan Chemical Corporation
- NYACOL Nano Technologies, Inc.
- Reinste Nano Ventures
- SkySpring Nanomaterials Inc.
- US Research Nanomaterials, Inc.

Oportunidades de mercado e perspectivas futuras
As cadeias de suprimentos de eletrônica e energia estão criando espaço em branco para nano-óxidos de maior pureza e precursores relacionados a óxidos, onde o controle de contaminação e a garantia de suprimento regional influenciam as decisões de compra. Ações recentes de capacidade fornecem sinais concretos de onde a demanda está se formando. A Evonik inaugurou sua instalação de produção de alumina pirogênica Alu5 em Yokkaichi, Japão (outubro de 2025) para atender à demanda asiática de baterias e revestimentos, e a JX Advanced Metals concluiu uma expansão na Planta Chigasaki da Toho Titanium (junho de 2025) voltada para materiais de CVD e ALD usados em processos de semicondutores. Juntos, esses movimentos apoiam oportunidades para fornecedores capazes de entregar alumina, sílica, céria e óxidos personalizados de grau eletrônico com distribuições de tamanho de partícula rigorosas, incluindo a faixa de 20-80 nm que já detinha 45,90% de participação em 2025, além de sistemas de dispersão que reduzem o tempo de qualificação em fábricas e junto a clientes de materiais avançados.
No lado do óxido de titânio a granel e especial, adições de capacidade baseadas em cloração na China apontam para uma demanda contínua por TiO2 de maior qualidade e melhorias de desempenho habilitadas por nanotecnologia em revestimentos e usos industriais. Projetos acompanhados pela SunSirs, como a linha de cloração por sal fundido de 60.000 t/ano de TiO2 da Pangang atingindo produção plena (abril de 2025) e a Bengbu Guotai Nano Materials alcançando produção em massa estável em uma linha de cloração de TiO2 de 80.000 t/ano (outubro de 2025), destacam uma competição de custo e qualidade liderada por processos que pode ampliar a adoção quando são especificados revestimentos resistentes ao calor, autolimpantes e refletores de NIR. Ao mesmo tempo, a comercialização de arquiteturas diferenciadas está abrindo espaço para novos entrantes de nicho e parcerias de codesenvolvimento com usuários finais, incluindo a Synthetic-Oxides LLC iniciando vendas comerciais de amostras de óxido férrico nanoporoso (julho de 2026), o que apoia caminhos de produto em catálise e aplicações relacionadas a energia, onde a área de superfície e o desempenho de transferência de massa são fatores-chave de compra.
Desenvolvimentos industriais recentes em Mercado de Nano-Óxidos Metálicos
- Julho de 2026: a Synthetic-Oxides LLC iniciou as vendas comerciais de amostras de óxido férrico nanoporoso (Accel-O-Rust). A disponibilidade comercial amplia os testes de clientes além da avaliação em escala de laboratório e apoia uma qualificação mais rápida de fornecedores em aplicações de catálise e relacionadas a energia que se beneficiam de arquiteturas de óxido de ferro com alta área de superfície.
- Outubro de 2025: a Evonik inaugurou sua instalação de produção de alumina pirogênica Alu5 em Yokkaichi, Japão, para fortalecer o fornecimento a clientes asiáticos, incluindo cadeias de valor de baterias e revestimentos. O local adiciona capacidade regional para óxidos de alumínio de alto desempenho e reduz o risco de logística e prazo de entrega para aplicações sensíveis à pureza.
- Novembro de 2024: a TANIOBIS GmbH iniciou operações na Alemanha para o desenvolvimento e produção de materiais precursores de CVD e ALD. Isso amplia a capacidade europeia para o fornecimento de precursores relevantes para semicondutores e apoia estratégias de fornecimento localizado para processos avançados de deposição de filmes finos.


Mercado de Nano-Óxidos Metálicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada a partir de materiais de óxidos metálicos em escala nanométrica vendidos para uso em aplicações industriais, eletrônicas, energéticas, de revestimento e relacionadas à saúde, onde as partículas são projetadas em nível nanométrico e valorizadas por seu desempenho funcional.
Exclusões de escopo: Excluímos produtos finais acabados e serviços (por exemplo, dispositivos, trabalhos de revestimento ou procedimentos de tratamento) e contabilizamos apenas o valor do material de nano-óxido metálico.
Visão Geral da Segmentação
- Por Tipo de Produto
- Alumina
- Sílica
- Óxido de Titânio
- Óxido de Zinco
- Óxido de Ferro
- Outros Tipos de Produto (Óxido de Cobre, etc.)
- Por Tamanho de Partícula
- Menos de 20 nm
- 20 – 80 nm
- Maior que 80 nm
- Por Método de Síntese
- Sol-gel
- Pirólise por Spray de Chama
- Hidrotermal/Solvotermal
- Deposição Química de Vapor
- Biossíntese Verde
- Por Setor do Usuário Final
- Transporte
- Eletrônica
- Energia
- Construção
- Cuidados Pessoais
- Saúde
- Outros Setores do Usuário Final (Produtos Químicos e Catalisadores, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com pontos de contato científicos e setoriais públicos para compreender o que está sendo produzido, onde está sendo utilizado e o que impulsiona o volume. Consultamos fontes como o USGS para sinais de oferta relacionados a minerais e óxidos metálicos, as ferramentas de dados da Comissão de Comércio Internacional dos Estados Unidos para verificações de direção comercial, as informações do registro da Agência Europeia de Produtos Químicos para contexto de substâncias e o USPTO para atividade de patentes em torno de formulações de óxidos habilitadas por nanotecnologia.
Para conectar o panorama técnico com a realidade comercial, analisamos relatórios anuais, apresentações para investidores e comunicados à imprensa de fornecedores de materiais e fabricantes a jusante, além de sites de associações e notícias setoriais de fontes confiáveis. Em alguns casos, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visualizações de importação-exportação em nível de remessa para apoiar verificações cruzadas de escala e direção de preços. Esses exemplos não são exaustivos, e muitas outras fontes públicas e por assinatura também foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão o conjunto de demanda e garantir que as premissas de preço e adoção correspondessem ao que compradores e vendedores relatam em projetos ativos. Conversamos com uma combinação de produtores de materiais, distribuidores, formuladores e usuários finais na APAC, EMEA e nas Américas, de modo que as diferenças regionais no mix de aplicações e nos ciclos de compra pudessem ser refletidas no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 17% | APAC: 47% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 41% | EMEA: 31% |
| Players menores: 22% | Gerentes: 42% | Américas: 22% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento parte de uma construção de cima para baixo, na qual dados de produção e comércio, juntamente com sinais de adoção em nível de aplicação, são utilizados para reconstruir a demanda endereçável por nano-óxidos metálicos e, em seguida, traduzi-la em valor usando faixas de preço realistas. Em seguida, corroboramos os totais com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de canal e cálculos de volume multiplicado pelo preço médio de venda (ASP) para as principais famílias de óxidos, o que ajuda a ajustar lacunas onde a divulgação é limitada.
Os insumos utilizados no modelo incluem indicadores como intensidade de uso de nanopartículas por aplicação, direção de importação-exportação para categorias de óxidos relevantes, momentum de pesquisa e desenvolvimento e patentes que apoiam novos casos de uso, produção industrial regional para eletrônicos e revestimentos, e dispersão de ASP observada entre graus especiais de alta pureza e graus de maior volume. Para a previsão, a análise de cenários foi aplicada em torno de adições de capacidade, ritmo de substituição e requisitos regulatórios ou de manuseio de segurança, e foi ancorada por visões de especialistas sobre a rapidez com que a adoção avança de testes para aquisição recorrente. Onde a visibilidade de baixo para cima era fraca, utilizamos fatores de participação conservadores e, em seguida, verificamos novamente os volumes implícitos em relação aos sinais de comércio e produção antes de finalizar.
Ciclo de Validação de Dados e Atualização
A validação foi realizada comparando os resultados com sinais independentes, como a direção do movimento comercial, os centros de demanda conhecidos por uso final e as faixas de preço implícitas que os compradores confirmaram durante as entrevistas. As variações foram sinalizadas quando o crescimento ou as variações de ASP se moveram além do que poderia ser explicado por mudanças de capacidade, mix de aplicações ou padrões de demanda em nível regional, e esses casos foram enviados de volta para uma segunda revisão por analista.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes anúncios de capacidade, variações repentinas nos preços de matérias-primas ou novas restrições que afetam determinados usos de óxidos. Antes da entrega, realizamos uma nova verificação para confirmar o momento da conversão de moeda, a direção recente dos preços e quaisquer novas divulgações públicas, de modo que os clientes recebam uma visão atualizada.
Estimativa do Mercado de Nano-Óxidos Metálicos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para nano-óxidos metálicos podem variar mesmo quando parecem cobrir o mesmo tema, porque o limite de escopo e o cronograma de preços nem sempre são tratados da mesma forma. As diferenças geralmente decorrem do que é contabilizado como receita de material versus valor de produto acabado, de como os óxidos de grau nano versus os de grau convencional são separados e de se o número do ano corrente é atualizado para refletir o movimento recente de preços.
Neste estudo, o momento da moeda e a progressão do ASP são atualizados com cotações recentes e verificações vinculadas ao comércio antes da aprovação final, o que mantém o valor de 2026 consistente entre regiões e aplicações — uma etapa que pode deslocar os totais em relação a instantâneos mais antigos utilizados pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,46 bilhões de USD (2026) | |
| Consultoria Global A | 7,32 bilhões de USD (2024) | Utiliza um ano-base diferente e apresenta um valor para o ano corrente de 2024, o que torna as comparações sensíveis à inflação de preços e às mudanças de adoção entre 2024 e 2026. O mix de aplicações parece se inclinar mais para casos de uso biomédico e de cuidados pessoais, o que pode alterar o ASP ponderado e o valor total. |
| Editora Setorial B | 5,42 bilhões de USD (2024) | Define nano-óxidos metálicos usando uma descrição ampla de 1 a 100 nm, mas não mostra claramente como os volumes de óxidos convencionais são excluídos ou como o momento dos preços regionais é normalizado. Um conjunto contabilizado mais restrito ou pontos de preço mais antigos podem comprimir o total de 2024, mesmo que a perspectiva de crescimento de longo prazo seja semelhante. |
A tabela mostra principalmente que a seleção do ano e as regras de atualização de preços impulsionam grande parte da dispersão, com os limites de escopo em torno da qualificação de grau nano adicionando outra camada. Ao vincular o modelo a sinais de demanda observáveis e, em seguida, verificar novamente os preços e volumes implícitos, o tamanho de mercado resultante permanece rastreável a etapas repetíveis em vez de premissas pontuais.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Nano-Óxidos Metálicos?
O tamanho do mercado de nano-óxidos metálicos atingiu USD 8,46 bilhões em 2026.
Qual tipo de produto detém a maior participação?
O óxido de titânio liderou com 32,75% de participação no mercado de nano-óxidos metálicos em 2025.
Qual rota de síntese está crescendo mais rapidamente?
A biossíntese verde está projetada para expandir a um CAGR de 8,14% entre 2026 e 2031.
Por que a Ásia-Pacífico é tão dominante?
A Ásia-Pacífico detém 45,55% da demanda graças a cadeias de suprimentos verticalmente integradas e ao financiamento governamental sustentado para pesquisa em nanotecnologia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
