
Tamanho e Participação do Mercado de Memória NAND Flash
Análise do Mercado de Memória NAND Flash pela Mordor Intelligence
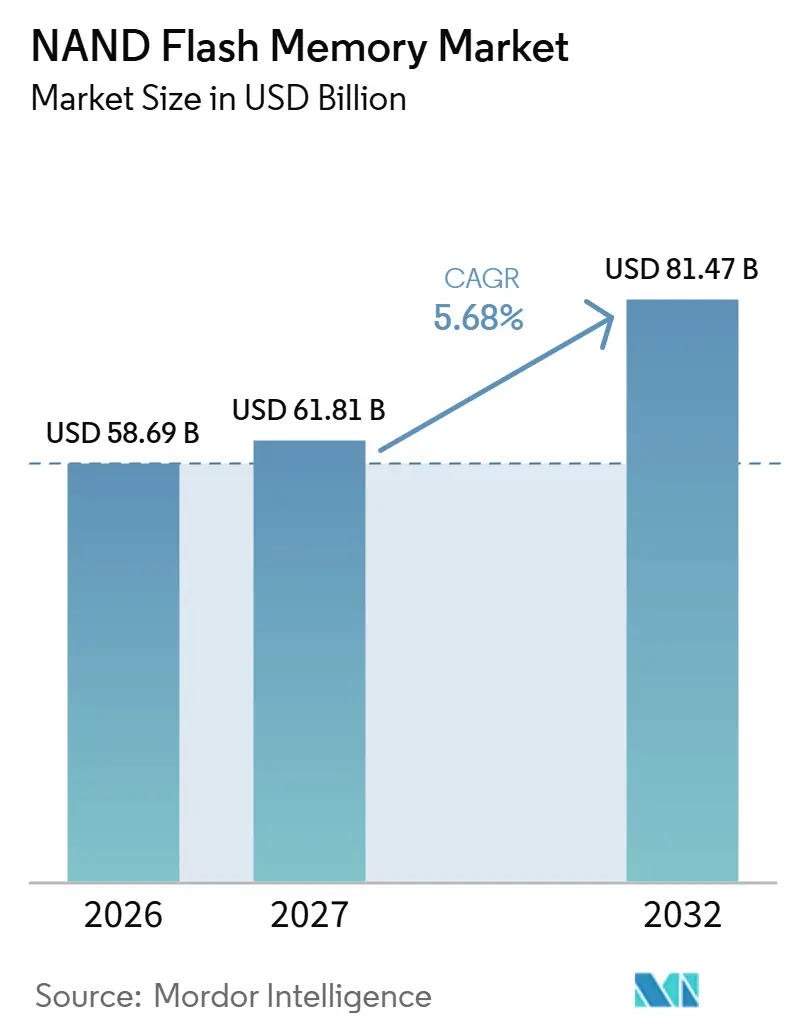
O tamanho do mercado de memória flash NAND tem projeção de expandir de 58,69 bilhões de USD em 2026 e 61,81 bilhões de USD em 2027 para 81,47 bilhões de USD até 2032, registrando um CAGR de 5,68% entre 2027 e 2032.
O treinamento de IA cria demanda por memória flash que suporte a entrega de dados juntamente com a capacidade de armazenamento. Os handsets e os consoles equipados com SSD ampliam a base de compradores, enquanto as configurações QLC de alta capacidade podem consolidar o armazenamento empresarial. Os fornecedores respondem com processos avançados de flash, controladores integrados e investimentos em manufatura no Japão. Os limites de resistência, os custos fixos dos produtores e as restrições de licenciamento de equipamentos limitam a amplitude e a velocidade com que essas tecnologias podem ser implantadas. A vantagem comercial depende, portanto, de adequar a função de armazenamento de cada aplicação a uma produção viável e a compromissos duradouros com os clientes que possam sustentar o próximo ciclo de manufatura.
Principais Conclusões do Relatório
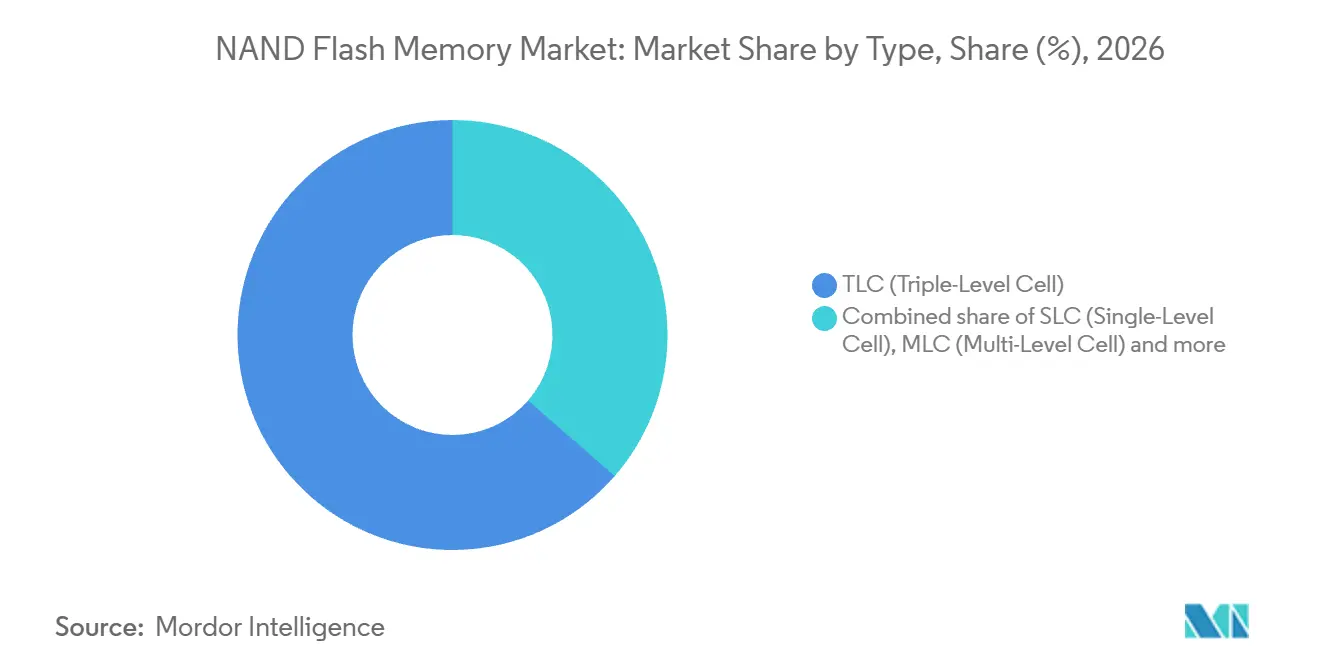
- Por tipo, a TLC liderou com uma participação de 63,61% no mercado de memória flash NAND em 2026, enquanto a QLC tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7% entre 2027 e 2032.
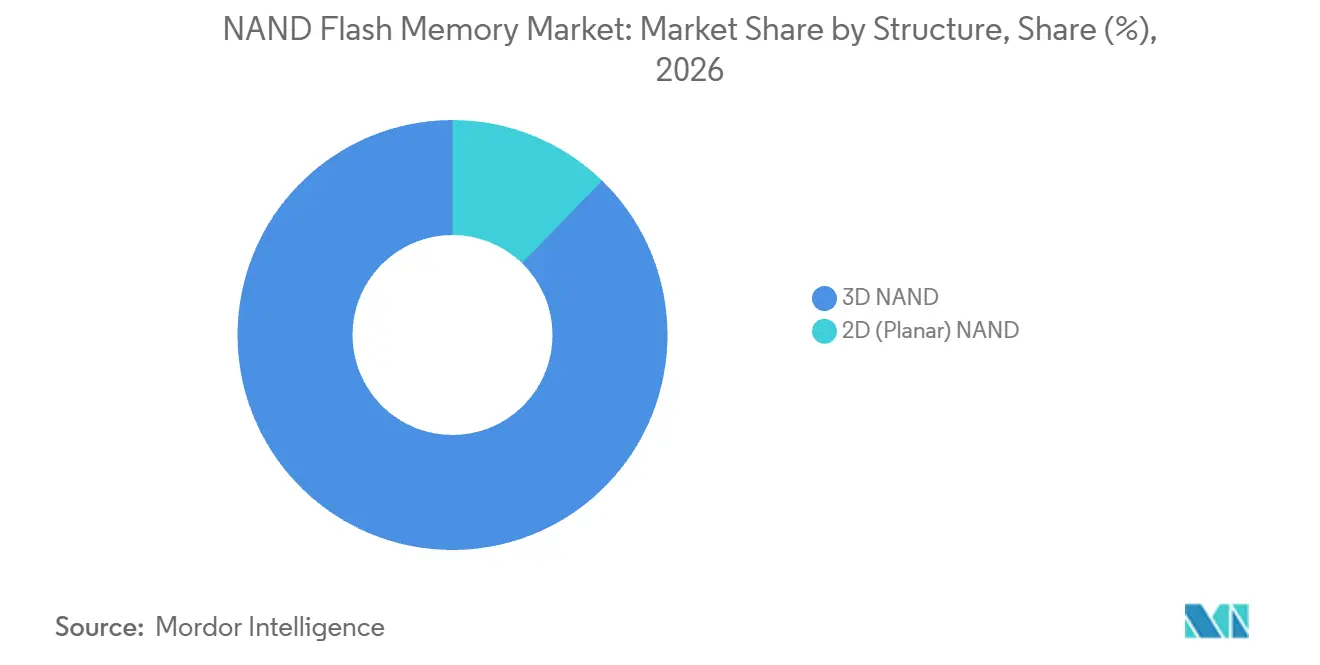
- A distribuição por estrutura foi liderada pela NAND 3D, com uma participação de 87,76% no tamanho do mercado de memória flash NAND em 2026 e o CAGR previsto mais rápido de 6,7% entre 2027 e 2032.
- Na categoria de interface, PCIe / NVMe deteve 56,26% do mercado em 2026 e tem previsão de crescer mais rapidamente, com um CAGR de 7,8% entre 2027 e 2032.
- Os smartphones lideraram as aplicações com 40,54% do mercado em 2026, enquanto os SSDs empresariais e de data center têm previsão de crescer mais rapidamente, com um CAGR de 8% entre 2027 e 2032.
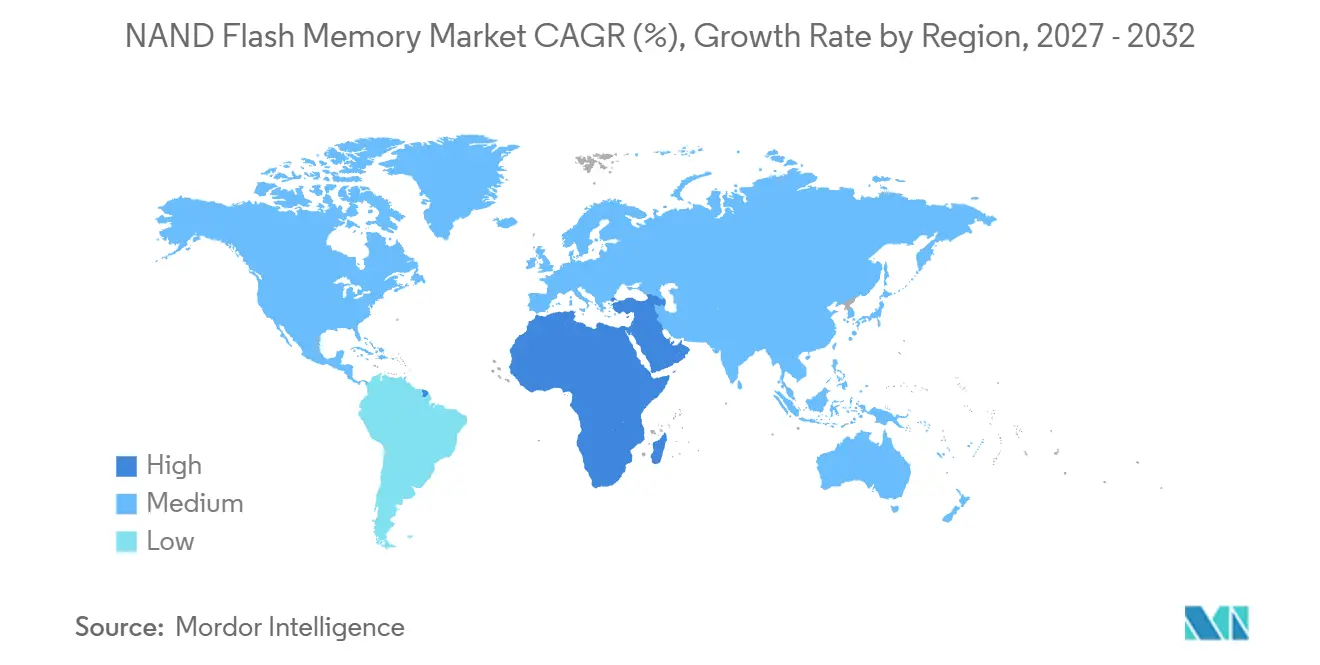
- Em termos geográficos, a Ásia-Pacífico deteve 55,31% do mercado em 2026, enquanto o Oriente Médio e a África têm previsão de crescer mais rapidamente, com um CAGR de 8,6% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda de armazenamento de IA/ML em data centers | +2.6% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Proliferação de 5G e dispositivos de IoT massiva | +1.5% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição de PC/Console de HDD para SSD | +1.3% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Migração empresarial para SSDs QLC de custo eficiente | +1.6% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Programas nacionais de fabricação doméstica de NAND | +0.8% | Kitakami, no Japão | Curto prazo (≤ 2 anos) |
| Desenvolvimento de armazenamento computacional habilitado por CXL | +0.3% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda de armazenamento de IA/ML em data centers
O treinamento de IA torna o comportamento do acesso a dados comercialmente relevante juntamente com a quantidade de armazenamento instalado. A Meta relatou a adoção rápida em produção de um sistema de carregamento de dados para treinamento de IA que utiliza uma malha de armazenamento regional com suporte de flash como seu cache L3. O operador descreve o carregamento simultâneo de dados e checkpoints em centenas de GPUs, pesos de modelos frequentemente acessados e picos de tráfego relacionados a reinicializações. Seu cache de dados distribuído utiliza memória sobressalente nos hosts de GPU, separadamente do nível de flash regional. O nível de flash regional da Meta fica à frente de sua fonte de verdade baseada em HDD e normalmente retém dados por um período configurado para reutilização entre épocas de treinamento. Como o nível de flash regional precede a fonte de verdade em HDD e retém dados para reutilização entre épocas de treinamento, a demanda por flash neste design acompanha as leituras repetidas de treinamento, bem como a capacidade armazenada.
Proliferação de 5G e dispositivos de IoT massiva
Um ecossistema maior de dispositivos conectados amplia a base potencial de clientes para NAND utilizada em smartphones e eletrônicos embarcados. A Ericsson relatou que as assinaturas globais de 5G cresceram 162 milhões no primeiro trimestre de 2026, atingindo 3,1 bilhões. Mais de um bilhão de conexões ativas NB-IoT e LTE-M estavam em uso em todo o mundo no final de 2025, de acordo com dados da GSMA relatados pela Compare the Cloud. Em maio de 2025, a Micron Technology, Inc. afirmou que seu armazenamento UFS 4.0 foi incorporado ao Motorola Razr 60 Ultra, um handset 5G que a Motorola listou no Japão com 512 GB de armazenamento interno. Essa incorporação de design oferece aos fornecedores de NAND uma rota concreta para handsets conectados por meio do conteúdo de armazenamento embarcado, com a demanda por componentes originada do design do dispositivo, e não de cada assinatura adicional.
Transição de PC/Console de HDD para SSD
A substituição de PCs e os consoles baseados em SSD criam rotas separadas para a demanda de armazenamento NAND. A Sony Interactive Entertainment relatou vendas mundiais de hardware do PlayStation 5 de 16 milhões de unidades no exercício fiscal de 2025, de abril de 2025 a março de 2026, incluindo produtos devolvidos e recondicionados. A PlayStation afirma que os consoles PS5 utilizam armazenamento SSD interno de ultra-alta velocidade e suportam expansão com SSD M.2 compatível. No terceiro trimestre de 2025, as transferências de HDD para SSD representaram 10,56% das operações de migração de sistema Windows rastreadas pela EaseUS Software. Os SSDs de expansão compatíveis com PS5 também executam jogos e aplicativos de mídia diretamente, adicionando capacidade utilizável ao console. A substituição do armazenamento HDD por SSDs cria conteúdo de flash em upgrades de PCs, enquanto os designs de consoles suportam NAND por meio de armazenamento integrado e expansão compatível.
Migração empresarial para SSDs QLC de custo eficiente
Os operadores de armazenamento empresarial que substituem capacidade HDD podem obter valor da QLC por meio da densidade em rack. Em maio de 2026, a Micron Technology, Inc. começou a enviar seu SSD de data center 6600 ION de 245 TB, construído com NAND QLC G9 para cargas de trabalho de IA, nuvem, empresariais e de hiperescala.[1] A empresa o descreveu como o SSD comercialmente disponível de maior capacidade do mundo e relatou 82% menos racks do que as implantações de HDD com capacidade de armazenamento bruto equivalente. Para um operador com um envelope de rack fixo, essa comparação torna a consolidação de capacidade uma razão concreta para substituir a capacidade HDD por SSDs QLC. A Micron Technology, Inc. também afirmou que sua QLC G9 estava pelo menos uma geração à frente da QLC concorrente utilizada em SSDs de data center. O provedor de nuvem ITGLOBAL.COM relatou o uso de SSDs QLC NVMe em mais de 30% de seus projetos de nuvem em 2025, acelerando leituras e reduzindo custos de armazenamento, demonstrando a adoção por operadores juntamente com as ofertas dos fornecedores.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de resistência de células de alta densidade | -0.9% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Ciclicidade de preços e carga de despesas de capital | -1% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Gargalos de equipamentos induzidos por controles de exportação | -0.4% | Dalian, na China | Médio prazo (2-4 anos) |
| Escrutínio de sustentabilidade em fábricas de múltiplas camadas | -0.2% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de resistência de células de alta densidade
A alta densidade de armazenamento não pode resolver a incompatibilidade de uma aplicação com a resistência de escrita de sua memória. A Meta afirmou que a resistência de escrita limitada, o alto custo e as capacidades historicamente baixas dos drives haviam desacelerado a adoção de flash QLC em data centers. Para um operador de armazenamento, essa limitação torna o volume de escritas relevante juntamente com a capacidade que um dispositivo oferece. A Meta direcionou a QLC para cargas de trabalho com uso intensivo de leitura, com requisitos de largura de banda de escrita infrequentes e comparativamente baixos. Seus engenheiros afirmaram que o throughput de leitura QLC poderia atingir 4 vezes o throughput de escrita ou mais, exigindo controladores de taxa e escalonadores de E/S cuidadosamente ajustados para evitar que leituras sensíveis à latência fiquem na fila atrás das escritas. Consequentemente, encaixar a QLC nesse nível de armazenamento requer esforço de engenharia de software, além de um perfil de escrita adequado, limitando a substituição baseada apenas na capacidade.
Ciclicidade de preços e carga de despesas de capital
Para os produtores de NAND, a expansão de capacidade deve ser financiada contra preços de venda que podem enfraquecer mais rapidamente do que os custos fixos se ajustam. A Kioxia Corporation alertou que seus preços de venda de memória flash podem cair de forma rápida e significativa quando a oferta do setor supera a demanda ou os estoques dos clientes aumentam. A empresa também afirmou que grandes despesas de capital e pesquisa e desenvolvimento contínuos criam altos custos fixos em seu negócio de memória flash. Essas exposições podem se reforçar mutuamente porque uma queda de receita deixa menos caixa para sustentar uma base de produção intensiva em capital. Preços mais baixos de componentes podem beneficiar os fabricantes de dispositivos enquanto enfraquecem a economia dos produtores necessária para adicionar oferta. Essa assimetria pode atrasar a expansão mesmo onde as necessidades de armazenamento downstream justificam mais capacidade, deixando os fornecedores com uma carga de financiamento ao longo do ciclo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Profundidade de Produção de TLC e Adoção de QLC por ClientesA TLC (célula de três níveis) representou uma participação de 63,61% no tamanho do mercado de memória flash NAND em 2026. A SK hynix Inc. relatou a produção em massa de NAND TLC 4D de 321 camadas e 1 Tb. A SK hynix Inc. creditou esse produto com a abertura da primeira era da indústria de empilhamento acima de 300 camadas. Os fabricantes de produtos de armazenamento que especificam o maior tipo de célula podem, portanto, obter TLC de um processo já em produção em massa além de 300 camadas, vinculando sua posição de mercado estabelecida ao empilhamento avançado.
A QLC (célula de quatro níveis) tem previsão de ser o segmento de crescimento mais rápido por tipo, com um CAGR de 7% entre 2027 e 2032. A SK hynix Inc. começou a fornecer à Dell Technologies em abril de 2026 seu SSD cliente PQC21, utilizando NAND QLC de 321 camadas em capacidades de 1 TB e 2 TB. A SK hynix Inc. descreveu o PQC21 como o primeiro produto com tecnologia QLC de 321 camadas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Estrutura:
O Empilhamento Avançado Ancora a Produção enquanto os Produtos Planares são DescontinuadosA NAND 3D deteve 87,76% do mercado em 2026 e tem previsão de ser o segmento de crescimento mais rápido por estrutura, com um CAGR de 6,7% entre 2027 e 2032. No segundo trimestre de 2026, a SK hynix Inc. afirmou que os produtos NAND de 321 camadas representavam a maior participação em sua própria produção de NAND. A SK hynix Inc. também planejou que os produtos de 321 camadas atingissem aproximadamente 50% de sua capacidade de produção de NAND na Coreia do Sul até o final de 2026. Isso conecta um mix de produção estabelecido a uma transição de capacidade adicional planejada dentro da arquitetura. O ritmo dessa transição determina a rapidez com que a nova geração alcança a base de fornecimento comercial de um produtor.
A NAND 2D (planar) tem previsão de se contrair, tornando a continuidade do produto uma questão distinta para os compradores dessa estrutura. Em 31 de março de 2026, a Kioxia Electronics (China) notificou os clientes sobre a descontinuação planejada de certos produtos NAND 2D de porta flutuante, com os envios finais programados até 31 de dezembro de 2028. O aviso também cobriu produtos BiCS FLASH de terceira geração e estabeleceu um prazo de 30 de setembro de 2026 para as previsões finais de aquisição. Para um fabricante de dispositivos que utiliza um componente afetado, o cronograma de envio planejado cria um horizonte de fornecimento finito para o design. O fim programado dos envios torna a continuidade do componente uma razão para alterar um design afetado, independentemente de seu requisito de capacidade de armazenamento.

Por Interface:
Os Avanços de Produção PCIe Acompanham as Conquistas de Design MóvelPCIe / NVMe deteve 56,26% do mercado em 2026 e tem previsão de ser o segmento de crescimento mais rápido por interface, com um CAGR de 7,8% entre 2027 e 2032. O SSD de data center PCIe Gen6 9650 da Micron Technology, Inc. estava em produção de alto volume em 16 de março de 2026. A Micron Technology, Inc. o descreveu como o primeiro SSD PCIe Gen6 do setor em produção de alto volume, otimizado para cargas de trabalho de IA agêntica na arquitetura NVIDIA BlueField-4 STX. Isso conecta a progressão de interface a uma plataforma de armazenamento para IA definida, oferecendo aos projetistas de sistemas um produto comercial em torno do qual construir.
O UFS fornece uma rota específica para handsets para componentes de armazenamento dentro da categoria UFS / eMMC. A Xiaomi lançou o 17T na Índia em 4 de junho de 2026, com variantes de armazenamento UFS 4.1 de 256 GB e 512 GB, uma designação que a Xiaomi qualificou como atualizada via firmware. Para um fabricante de handsets, essa configuração ilustra um design de armazenamento incorporado ao próprio dispositivo, em vez de um produto de expansão comprado separadamente. O SATA tem previsão de se contrair, de modo que o mix de interfaces apresenta tanto oportunidades de design móvel quanto uma categoria legada em declínio.
Por Aplicação:
Escala de Handsets Encontra a Expansão do Armazenamento EmpresarialOs smartphones representaram uma participação de 40,54% no mercado de memória flash NAND em 2026. A Divisão DX da Samsung Electronics Co., Ltd. produziu 214,3 milhões de unidades de smartphones em 2025, em comparação com 193,5 milhões em 2024. Seus principais locais de produção de smartphones estavam na Coreia do Sul, Vietnã, Índia e Brasil. A Samsung Electronics Co., Ltd. disponibilizou a série Galaxy S25 em Singapura em 14 de fevereiro de 2025, com o Galaxy S25 Ultra oferecido em configurações de memória integrada de 256 GB, 512 GB e 1 TB. A escala de produção de handsets e as configurações de armazenamento tornam os programas de smartphones uma fonte tanto de volume de unidades quanto de requisitos de capacidade diferenciados para os fornecedores de NAND.
Os SSDs empresariais e de data center têm previsão de ser o segmento de aplicação de crescimento mais rápido, com um CAGR de 8% entre 2027 e 2032. A Sandisk Corporation relatou que a receita em seu mercado final mais amplo de Data Center, para o qual fornece SSDs empresariais, cresceu 437% no exercício fiscal de 2026 em relação ao exercício fiscal de 2025, principalmente devido a maiores vendas e preços. Os produtos vendidos nesse mercado final aumentaram quase 120% em base de exabytes no mesmo período. A expansão de volume confere ao mecanismo de crescimento uma base de capacidade, enquanto o aumento maior de receita incorpora também os preços. A Sandisk Corporation também relatou que a receita por gigabyte nesse mercado final mais amplo de Data Center aumentou quase 150% no exercício fiscal de 2026 em relação ao exercício fiscal de 2025.
Análise Geográfica
Mercado de Memória Flash NAND na Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 55,31% no tamanho do mercado de memória flash NAND em 2026. A Kioxia Corporation iniciou a preparação do terreno em agosto de 2026 para a Fab3 em sua Planta de Kitakami, no Japão, para expandir a capacidade de flash 3D BiCS FLASH, com operações previstas para o exercício fiscal de 2029. A Fab3 será construída em terreno ao sul da Fab2 existente, de modo que a adição de capacidade estende um site estabelecido em Kitakami. Em Taiwan, o Instituto de Ciências Biomédicas da Academia Sinica concedeu uma compra de 11 SSDs Micron 6500 ION, cada um com 30.720 GB, em setembro de 2025. A capacidade de flash japonesa planejada e a compra de armazenamento para pesquisa concedida em Taiwan posicionam os fornecedores em diferentes pontos da cadeia, separando o fornecimento futuro de componentes de um canal institucional de drives acabados.
Mercado de Memória Flash NAND no Oriente Médio e África
O Oriente Médio e a África têm previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032. A Microsoft programou a disponibilidade para clientes de sua região de data center Leste da Arábia Saudita para novembro de 2026. A região planejada permitiria que organizações dos setores público e privado da Arábia Saudita hospedem cargas de trabalho e dados elegíveis de nuvem e IA localmente. Como as cargas de trabalho e os dados elegíveis devem ser hospedados dentro do Reino, o armazenamento que os serve deve ser instalado no país, em vez de fornecido a partir de uma região no exterior.
Os principais mercados de data centers da América do Norte registraram 1.456 MW de absorção líquida no primeiro semestre de 2026, de acordo com a CBRE. Na Europa, 71,5% das empresas da UE com pelo menos 10 funcionários ou trabalhadores autônomos nos setores pesquisados utilizaram armazenamento de arquivos em nuvem pago em 2025, enquanto a Diretoria Regional de Proteção Ambiental da Polônia em Rzeszów concluiu uma aquisição cobrindo SSDs, equipamentos de informática e software. Os projetos de data centers brasileiros buscaram 26,2 GW de conexões à rede básica no final de 2025, com solicitações que não representam nem energia contratada nem construção garantida. O Hospital Naval Almirante Adriazola do Chile aceitou um pedido de 15 SSDs SATA de 500 GB cada em maio de 2025. Essas compras do setor público oferecem canais concretos de equipamentos de armazenamento juntamente com o uso de nuvem, enquanto os pedidos potenciais desses projetos brasileiros dependem de conexões e construção.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um fornecedor integrado de NAND que gerencia a produção de memória e as vendas transfronteiriças. As autorizações de exportação, o suporte fiscal condicional e as obrigações de dados de rede dependentes de função podem afetar partes do modelo operacional desse fornecedor. A comparação comercial, portanto, pondera o suporte à produção e à P&D em relação ao trabalho necessário para manter o acesso às exportações e cumprir as obrigações de dados aplicáveis.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China |
|---|---|---|---|---|
| Autoridade principal | Departamento de Indústria e Segurança | Ministério da Ciência, Tecnologia e Inovação para candidaturas; Secretaria de Ciência e Tecnologia para a Transformação Digital para qualificação | Autoridade fiscal responsável e órgão certificador de P&D | Administração do Ciberespaço da China, em coordenação com as autoridades relevantes de telecomunicações e segurança pública |
| Instrumentos ou direção principais | Remoções de VEU do EAR com vigência em 31 de dezembro de 2025; licenças anuais de equipamentos para 2026 | PADIS sob o Decreto 10.615/2021, alterado pelo Decreto 13.065/2026 | Dedução fiscal de P&D; janela de depreciação de ativos elegíveis até 2027; cronograma de imposto corporativo para 2028-2032 | Lei de Cibersegurança; Medidas de Avaliação de Risco de Segurança de Dados de Rede |
| Efeito comercial | Licenciamento para equipamentos cobertos em fábricas chinesas designadas; o Departamento de Indústria e Segurança pretendia licenciar operações, e não expansão ou atualizações | Alívio fiscal especificado para participantes qualificados e usos cobertos, com investimento anual elegível em P&D no Brasil | Suporte fiscal para P&D qualificada e alívio no prazo de depreciação para ativos móveis elegíveis | Obrigações para operadores de rede cobertos; avaliações anuais para processadores de dados importantes |
| Atratividade atual da política | Baixa | Alta | Alta | Média |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Flexibilização | Sem mudança |
| Fonte: Mordor Intelligence | ||||
A classificação Baixa dos Estados Unidos e a direção Sem mudança refletem o licenciamento específico por item após as remoções de VEU em 31 de dezembro de 2025, com licenças cobrindo o ano civil de 2026 e nenhuma licença para 2027 para equipamentos e tecnologia adicionais de fabricação americana emitida até 15 de outubro de 2026, de acordo com a Reuters, enquanto a intenção declarada do Departamento de Indústria e Segurança de licenciar operações em vez de expansões de capacidade ou atualizações de tecnologia sustenta a continuidade de uma rota restrita. A classificação Alta do Brasil reflete o alívio fiscal condicional e o investimento anual elegível em P&D no Brasil de pelo menos 5% da base de receita bruta definida, e o decreto Brasil Semicon com vigência em 16 de julho de 2026 adicionou eixos de política para alívio fiscal, suporte à pesquisa, investimento privado e processos de importação e exportação mais simples, apoiando o Endurecimento dentro da autorização de incentivo até 31 de dezembro de 2029. A classificação Alta da Alemanha e a direção de Flexibilização combinam suporte limitado a P&D qualificada com reduções de imposto corporativo promulgadas de 2028 a 2032. A classificação Média da China e a direção Sem mudança refletem as obrigações da Lei de Cibersegurança para operadores de rede e as avaliações anuais de risco para processadores de dados importantes sob as medidas com vigência em 20 de agosto de 2026, vinculando um fornecedor integrado de NAND na medida em que opera redes ou processa dados importantes na China.
Etapas da Cadeia de Valor
A comparação acompanha a NAND desde os equipamentos de fabricação até a produção de memória e a integração de armazenamento baseada em controlador. Os fornecedores capturam valor em diferentes pontos de transação, desde as vendas de sistemas de gravação até os componentes de memória e os serviços de engenharia de armazenamento. A capacidade de gravação suporta estruturas de memória avançadas, enquanto a integração adiciona uma rota de ganhos separada por meio de engenharia e produtos de armazenamento acabados.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Equipamentos de fabricação | Fornecedores de sistemas de gravação, como Lam Research e Applied Materials | Vendas de equipamentos | Adequar a capacidade de gravação às estruturas NAND em evolução | Qualificar equipamentos em relação ao processo de fabricação alvo |
| Tecnologia e produção de NAND | Produtores de memória flash, como Kioxia Corporation e Micron Technology, Inc. | Vendas de componentes NAND | Adequar a capacidade de produção a diferentes requisitos de aplicação | Manter caminhos de engenharia e produção específicos para cada aplicação |
| Integração de armazenamento baseada em controlador | Fornecedores de controladores e soluções de armazenamento, como Phison Electronics Corp. | Taxas de serviço de design e vendas de soluções de armazenamento | Traduzir a capacidade NAND em diferentes produtos de armazenamento | Reutilizar a propriedade intelectual do controlador com engenharia específica para cada aplicação |
| Fonte: Mordor Intelligence | ||||
Em junho de 2026, a Applied Materials introduziu um sistema de gravação de molibdênio para separação de wordline de NAND 3D e afirmou que seus novos sistemas estavam sendo utilizados pelos principais fabricantes de chips. Isso posiciona o desenvolvimento de equipamentos a montante das capacidades de processo disponíveis para os produtores de memória, tornando a resiliência de produção parcialmente dependente da qualificação bem-sucedida dos equipamentos. A jusante, a combinação de propriedade intelectual de controlador, serviços de design de ASIC e soluções de armazenamento da Phison Electronics Corp. cria um negócio de engenharia em torno de múltiplos formatos de dispositivos. A qualificação de equipamentos, portanto, oferece aos fornecedores de sistemas de gravação uma entrada comercial mais antecipada em uma nova estrutura NAND do que os integradores de armazenamento, cujas ofertas dependem da memória que ela produz.
Cenário Competitivo
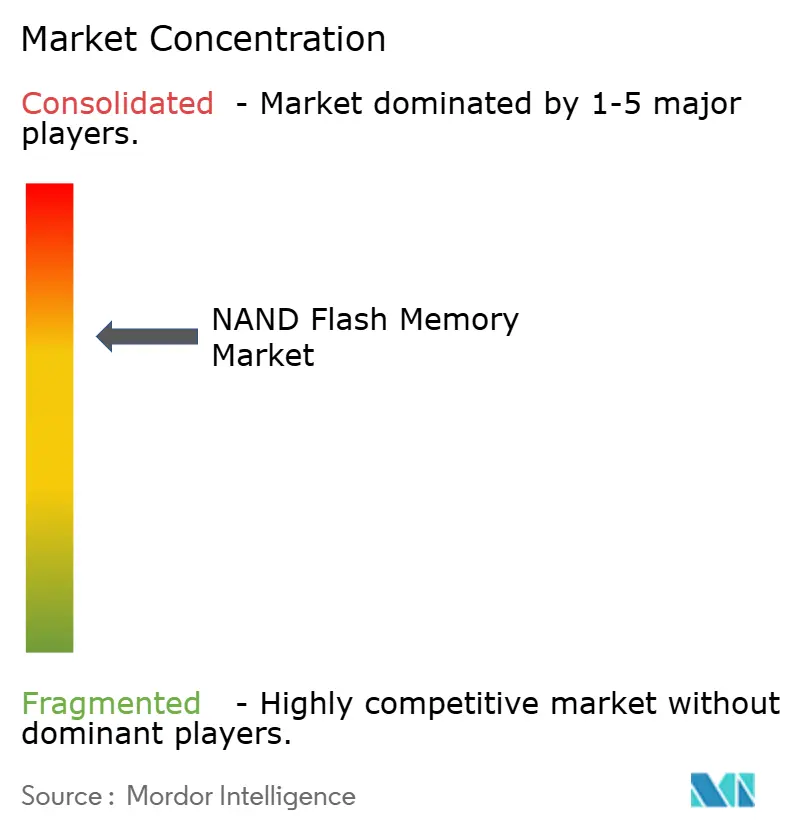
A concorrência está concentrada entre os produtores capazes de conectar a tecnologia NAND a produtos de armazenamento fabricados comercialmente. A Samsung Electronics Co., Ltd. e a SK hynix Inc. combinam o fornecimento de NAND com negócios de SSD. A Kioxia Corporation, a Sandisk Corporation e a Micron Technology, Inc. também competem por meio da produção de flash ou de produtos de armazenamento baseados em NAND. Em julho de 2026, a Samsung Electronics Co., Ltd. iniciou a produção em massa de seu SSD empresarial PM1763 PCIe 6.0, incorporando V-NAND de 9ª geração e um controlador de 4 nanômetros. Combinar o desenvolvimento de memória e controlador em um produto empresarial acabado faz com que a diferenciação dependa do sistema de armazenamento que um comprador pode obter, oferecendo aos produtores com múltiplas capacidades tecnológicas uma rota mais ampla para o valor do cliente.
A manufatura compartilhada cria um mecanismo competitivo diferente de um SSD individualmente diferenciado, porque os parceiros podem avançar a tecnologia de flash por meio da mesma plataforma de produção. Em julho de 2026, a Kioxia Corporation, uma subsidiária da Kioxia Holdings Corporation, e a Sandisk Corporation começaram a produzir sua tecnologia de flash 3D de 10ª geração na Fab2 em Kitakami, Japão.[2] A Kioxia Iwate Corporation opera a planta de Kitakami, de modo que a Kioxia Corporation e a Sandisk Corporation produzem em um único site compartilhado. As opções tecnológicas dos clientes dependem em parte dessa base de produção compartilhada, enquanto os desafiantes devem estabelecer capacidade de manufatura, além de um design de produto, para competir no mesmo estágio da cadeia de fornecimento de flash.
A Sandisk Corporation relatou a assinatura de acordos de Novo Modelo de Negócios com 8 clientes, cobrindo aproximadamente 50% de seus bits no exercício fiscal de 2027 e aproximadamente dois terços no exercício fiscal de 2028. Os acordos utilizam volumes comprometidos, garantias financeiras mínimas e mecanismos de precificação estruturados. Em 16 de outubro de 2026, a SK hynix Inc. afirmou que sua instalação Dalian Mod B, concluída em 2023, estava recebendo instalações de equipamentos sob autorização do governo dos Estados Unidos e que não estava buscando expansão de capacidade naquele local. A Sandisk Corporation apresenta seus acordos como uma forma de reduzir a exposição à volatilidade tradicional do setor, fixando antecipadamente uma grande parcela dos volumes futuros de bits com os clientes. A SK hynix Inc., por sua vez, descreve a instalação autorizada de equipamentos na Dalian Mod B sem buscar expansão, ilustrando como os arranjos futuros de fornecimento envolvem compromissos com clientes e condições regulatórias para equipar um site de NAND na China.
Líderes do Setor de Memória NAND Flash
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Kioxia Corporation
-
Sandisk Corporation
-
Micron Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Memória NAND Flash Empresas cobertas neste relatório
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Corporation
- Sandisk Corporation
- Micron Technology, Inc.
- Nanya Technology Corporation
- Powerchip Technology Corporation
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- Silicon Motion Technology Corp.
- Phison Electronics Corp.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- GigaDevice Semiconductor Inc.
- Solidigm
- PNY Technologies, Inc.
- Team Group Inc.
- Longsys Electronics Co., Ltd.
- SMART Modular Technologies, Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as necessidades de design de dispositivos e infraestrutura de IA em programas em diferentes estágios de comercialização. Em 3 de agosto de 2026, a Sandisk Corporation e a SK hynix Inc. lançaram a primeira especificação técnica OCP para Flash de Alta Largura de Banda (HBF), oferecendo aos projetistas de sistemas de inferência de IA e aceleradores uma estrutura de integração comum.[3] A tarefa comercial é traduzir esses caminhos tecnológicos em designs de armazenamento que os compradores de dispositivos e infraestrutura possam implantar.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Designs UFS 5.0 para dispositivos móveis avançados | O plano da Samsung Electronics Co., Ltd. de junho de 2026 visava a produção em massa no quarto trimestre de 2026 | Fabricantes de smartphones de ponta, headsets de realidade estendida e wearables com IA | Desenvolver designs de armazenamento em torno do caminho de fornecimento UFS planejado | Prontidão para produção em volume e integração ao dispositivo | Samsung Electronics Co., Ltd. e parceiros de design de dispositivos participantes |
| SSDs empresariais específicos para carga de trabalho | A SK hynix Inc. planejou a produção de eSSD no primeiro semestre de 2027 utilizando NAND 4D de 375 camadas | Compradores de armazenamento para data centers de IA | Colaborar na otimização de IOPS, largura de banda e Armazenamento de Mídia Adaptativo | Comercialização de recursos especializados com os clientes | SK hynix Inc. e parceiros de integração de sistemas de armazenamento |
| Memória de computação próxima baseada em NAND para inferência | A especificação HBF de agosto de 2026 fornece uma estrutura técnica comum | Projetistas de sistemas de inferência de IA e aceleradores | Desenvolver a integração HBF onde os requisitos de capacidade de memória e largura de banda o justifiquem | Integração arquitetural, prazo de padronização e economia do sistema | Sandisk Corporation, SK hynix Inc. e projetistas de sistemas participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é a engenharia de armazenamento específica para aplicação antes que as arquiteturas de dispositivos e aceleradores sejam finalizadas. As oportunidades em dispositivos móveis dependem de trazer o fornecimento planejado para a produção, enquanto a integração HBF requer trabalho arquitetural e econômico além de uma especificação lançada. A colaboração antecipada pode posicionar os fornecedores de NAND dentro desses designs, com retornos comerciais vinculados à sua transição para dispositivos fabricados e infraestrutura operacional.
Desenvolvimentos industriais recentes em Mercado de Memória NAND Flash
- Out 2026: A SK hynix Inc. afirmou que a instalação de equipamentos em sua instalação Dalian Mod B estava sob autorização do governo dos Estados Unidos e que não estava buscando expansão de capacidade naquele local.
- Ago 2026: A Kioxia Corporation iniciou a preparação do terreno para a Fab3 em sua Planta de Kitakami, no Japão, para expandir a capacidade de flash 3D BiCS FLASH, com operações previstas para o exercício fiscal de 2029.
- Ago 2026: A SK hynix Inc. aprovou o investimento em sua fábrica NAND M17 planejada em Cheongju, Coreia do Sul, com a sala limpa programada para abertura em dezembro de 2028.
Mercado de Memória NAND Flash Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de memória flash NAND mede a receita anual de vendas no nível do fornecedor proveniente de componentes de memória flash NAND vendidos para uso em produtos de armazenamento digital e computação. As vendas são contabilizadas em todo o mundo e classificadas por tecnologia de memória, estrutura, interface, aplicação e geografia.
Exclusões de escopo: DRAM, flash NOR e outras memórias não NAND, smartphones acabados, PCs, consoles, servidores, SSDs, cartões de memória e drives USB, além de equipamentos de fabricação de NAND e serviços de fabricação vendidos separadamente, estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- SLC (Célula de Nível Único)
- MLC (Célula de Nível Múltiplo)
- TLC (Célula de Nível Triplo)
- QLC (Célula de Nível Quádruplo)
- Por Estrutura
- NAND 2D (Planar)
- NAND 3D
- Por Interface
- SATA
- PCIe / NVMe
- UFS / eMMC
- Por Aplicação
- Smartphones
- Unidades de Estado Sólido (PC e Console)
- SSD Empresarial / de Data Center
- Cartões de Memória e Unidades USB
- Eletrônica Industrial e Automotiva
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e corporativas, como os materiais do Grupo de Trabalho de Interface Flash NAND Aberta, esclarecem as interfaces NAND no nível de componente e as formas como os componentes padronizados são incorporados aos produtos de armazenamento. O Relatório de Sustentabilidade 2025 da Samsung Electronics Co., Ltd. e o relatório anual da SK hynix Inc. fornecem divulgações corporativas sobre operações, produtos e contexto de manufatura de NAND que ajudam a verificar as evidências de fornecimento e aplicação. O Relatório Integrado da Kioxia Holdings Corporation descreve sua base de produtos e tecnologia NAND, adicionando uma perspectiva adicional do produtor às verificações de mudanças de processo e condições de fornecimento.
Registros corporativos, formulários 10-K, materiais para investidores e cobertura de imprensa de reputação podem cruzar as vendas de NAND relatadas, mudanças de capacidade, lançamentos de produtos e desenvolvimentos no mercado final. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas ou pesquisas estruturadas incluiriam fornecedores de NAND, fabricantes de produtos de armazenamento e dispositivos, e distribuidores relevantes, com perguntas sobre vendas de componentes, mix de produtos, preços realizados, capacidade e demanda por aplicação. Os analistas utilizariam essas discussões para testar as interpretações de fontes secundárias, revisar os caminhos de previsão no nível das variáveis, identificar evidências ausentes ou inconsistentes e verificar as premissas de segmento e regionais em relação a indicadores independentes de fornecimento, remessa e mercado final. Onde as evidências permanecerem incompletas, os analistas registrariam a lacuna, buscariam esclarecimentos dos respondentes relevantes quando prático e reconciliariam a estimativa por meio de triangulação de fontes, em vez de tratar um único relato como decisivo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 20% | APAC: 50% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 20% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
A estimativa de valor global começa com a receita de componentes NAND no nível do fornecedor e é classificada por tipo de célula, estrutura, interface, aplicação e geografia. Os analistas rastreariam as remessas de bits NAND e os preços realizados para separar as mudanças de volume dos efeitos de preço e mix de produtos, juntamente com a capacidade e utilização dos produtores, investimento em fábricas e transições de nós, remessas de dispositivos e SSDs, e demanda de armazenamento em data centers como indicadores de crescimento de fornecimento e aplicação. As participações de segmento seriam construídas a partir das evidências relevantes de componentes e mercado final, depois reconciliadas para que as categorias mundiais se alinhem com o total do mercado.
Uma estimativa de cima para baixo da receita mundial dos fornecedores seria o modelo central, com verificações seletivas de baixo para cima a partir das vendas de NAND divulgadas pelos fornecedores e do preço médio de venda amostrado multiplicado pelo volume estimado de NAND onde informações comparáveis estiverem disponíveis. A análise de cenários testaria como os ciclos de preços, as expansões de capacidade e as mudanças em direção a SSDs empresariais ou tipos de células de maior densidade alteram a previsão, e os analistas comparariam esses caminhos no nível das variáveis com as evidências de empresas e canais, pediriam a respondentes primários, como gerentes de fornecedores e fabricantes de dispositivos, que os revisassem, e buscariam esclarecimentos quando as estimativas divergirem. Onde as divulgações dos fornecedores combinam NAND com outra memória ou produtos de armazenamento acabados, os analistas utilizariam apenas evidências de componentes NAND separáveis para verificações de baixo para cima, documentariam lacunas de alocação não resolvidas e reconciliariam essas verificações com o total, em vez de tratar a receita agrupada como vendas de NAND.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam o total do mercado em relação às divulgações dos fornecedores, indicadores de remessa e preços, demanda de dispositivos e armazenamento, e sinais de manufatura regional, depois investigariam variâncias em escopo, prazo, unidades e mix. Uma segunda revisão por analista verificaria a rastreabilidade das fontes, a reconciliação de segmentos, as premissas de previsão e os movimentos incomuns antes da aprovação. Inconsistências materiais provocariam uma revisão direcionada de fontes ou o recontato com respondentes. O modelo seria atualizado anualmente, revisado entre os ciclos anuais quando um evento material de mercado alterar a oferta ou a demanda, e submetido a uma nova revisão de evidências e cálculos antes da entrega.
Tamanho do Mercado de Memória Flash NAND da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de memória flash NAND mede a receita anual de vendas no nível do fornecedor proveniente de componentes de memória flash NAND vendidos para uso em produtos de armazenamento digital e computação.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas rastreariam as remessas de bits NAND e os preços realizados para separar as mudanças de volume dos efeitos de preço e mix de produtos, juntamente com a capacidade e utilização dos produtores, investimento em fábricas e transições de nós, remessas de dispositivos e SSDs, e demanda de armazenamento em data centers como indicadores de crescimento de fornecimento e aplicação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 61,81 bilhões de USD (2027) | |
| Editora Global de Pesquisa A | 75,15 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 21,6% acima do valor de 2027 deste relatório de 61,81 bilhões de USD, 1 ano depois. Inclui SSDs, módulos de flash embarcados, cartões de memória, drives USB e serviços relacionados de manufatura e suporte juntamente com chips NAND, ampliando as ofertas avaliadas. |
| Editora Global de Pesquisa B | 55 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 11,0% abaixo do valor de 2027 deste relatório de 61,81 bilhões de USD, 2 anos depois. Utiliza uma base de receita de 2025 e publica uma série prospectiva crescente, de modo que o ano medido precede o ano de comparação de 2027. |
Os analistas da Mordor Intelligence triangulariam o total do mercado em relação às divulgações dos fornecedores, indicadores de remessa e preços, demanda de dispositivos e armazenamento, e sinais de manufatura regional, depois investigariam variâncias em escopo, prazo, unidades e mix.
Principais Perguntas Respondidas no Relatório
Como o tamanho do mercado de Memória Flash NAND mudará até 2032?
O tamanho tem projeção de aumentar de 61,81 bilhões de USD em 2027 para 81,47 bilhões de USD até 2032, com um CAGR de 5,68% entre 2027 e 2032.
O que está impulsionando a demanda por armazenamento NAND?
O treinamento de IA, os dispositivos conectados e a adoção de SSD são os principais impulsionadores. A Meta relatou o uso em produção de um cache L3 regional com suporte de flash para treinamento de IA.
Qual tipo de célula NAND tem a maior participação?
A TLC representou 63,61% do mercado em 2026, enquanto a QLC tem previsão de crescer mais rapidamente, com um CAGR de 7% entre 2027 e 2032.
Quais empresas lideram o setor de NAND?
Samsung Electronics Co., Ltd., SK hynix Inc., Kioxia Corporation, Sandisk Corporation e Micron Technology, Inc. são os principais concorrentes.
O que restringe as perspectivas para os fornecedores de NAND?
Os limites de resistência restringem a adequação da QLC em cargas de trabalho de escrita. A Meta identificou a resistência limitada como uma razão para a adoção historicamente lenta em data centers.
Quais regiões lideram o setor de NAND?
A Ásia-Pacífico liderou com 55,31% do mercado em 2026. O Oriente Médio e a África têm previsão de crescer mais rapidamente, com um CAGR de 8,6% entre 2027 e 2032.