
Tamanho e Participação do Mercado de MMORPG Gaming
Análise do Mercado de MMORPG Gaming por Mordor Intelligence
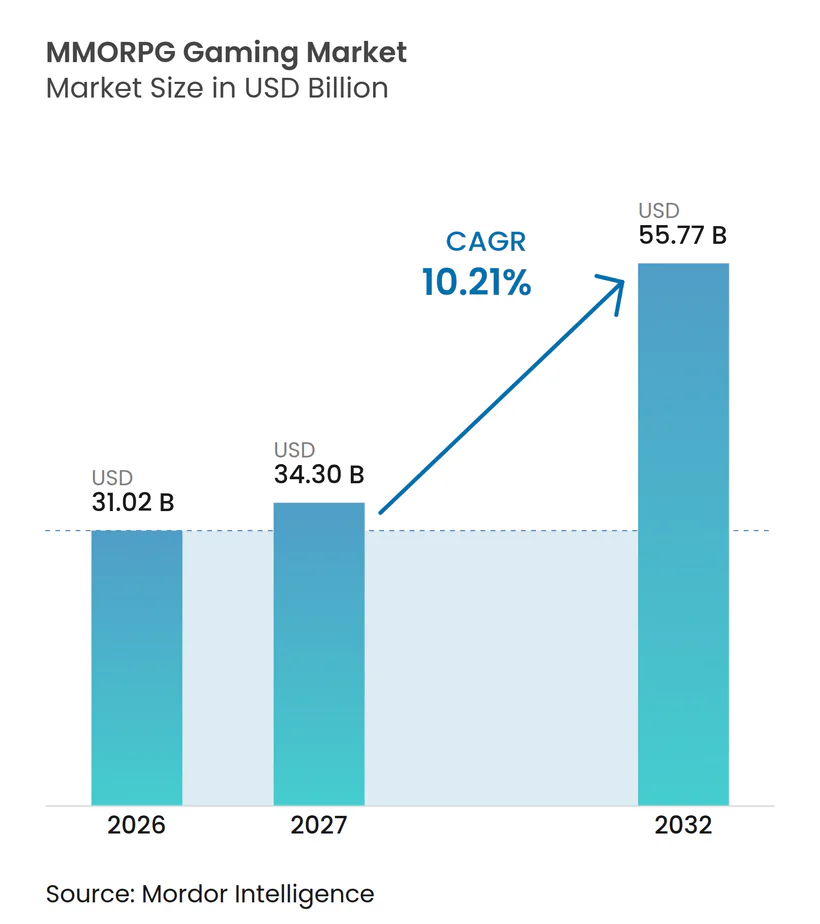
O tamanho do mercado de MMORPG Gaming tem projeção de expansão de 31,02 bilhões de USD em 2026 e 34,3 bilhões de USD em 2027 para 55,77 bilhões de USD até 2032, registrando um CAGR de 10,21% entre 2027 e 2032.
A melhoria do acesso à internet na Indonésia e a disponibilidade de jogos para dispositivos móveis ampliam o público potencial, enquanto os serviços multiplataforma preservam a continuidade entre dispositivos. As editoras renovam franquias conhecidas e oferecem conteúdo sazonal opcional para dar ao público mais razões para participar e pagar. A vantagem comercial vem da extensão da vida útil de um mundo enquanto se oferecem compras distintas dentro dele. Os compromissos de produção de conteúdo e a fraude podem, no entanto, encurtar o período em que as editoras recuperam seu investimento em cada mundo. A expansão depende, portanto, de converter um acesso mais amplo em participação paga repetida, sem permitir que os custos de serviço ou as economias de jogo perturbadas absorvam a receita adicional.
Principais Conclusões do Relatório
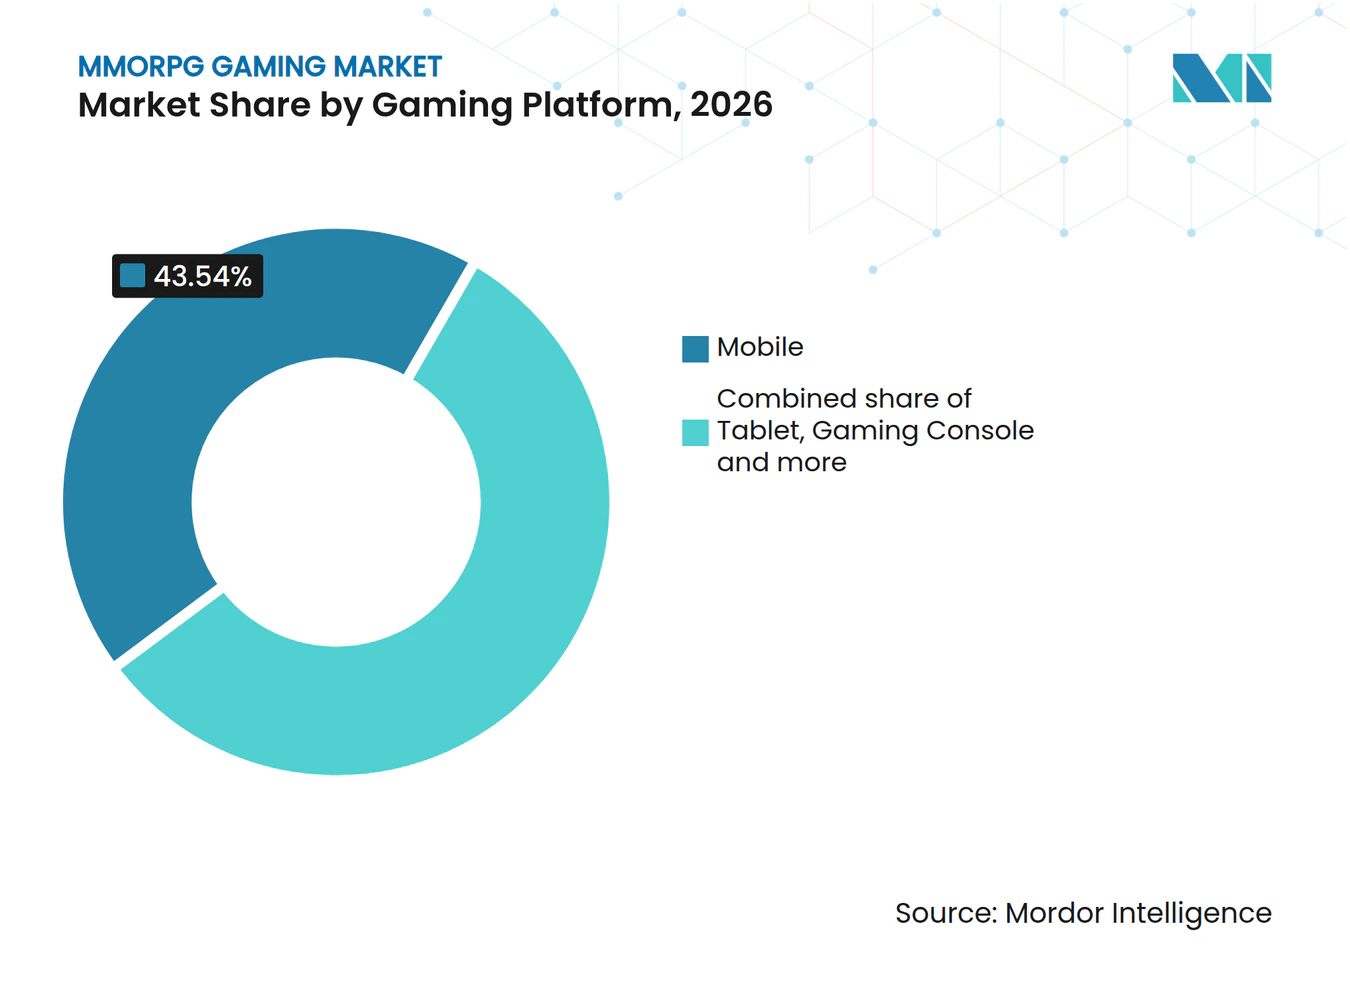
- Por plataforma de jogo, o mobile liderou com uma participação de 43,54% no mercado de MMORPG Gaming em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 10,86% entre 2027 e 2032.
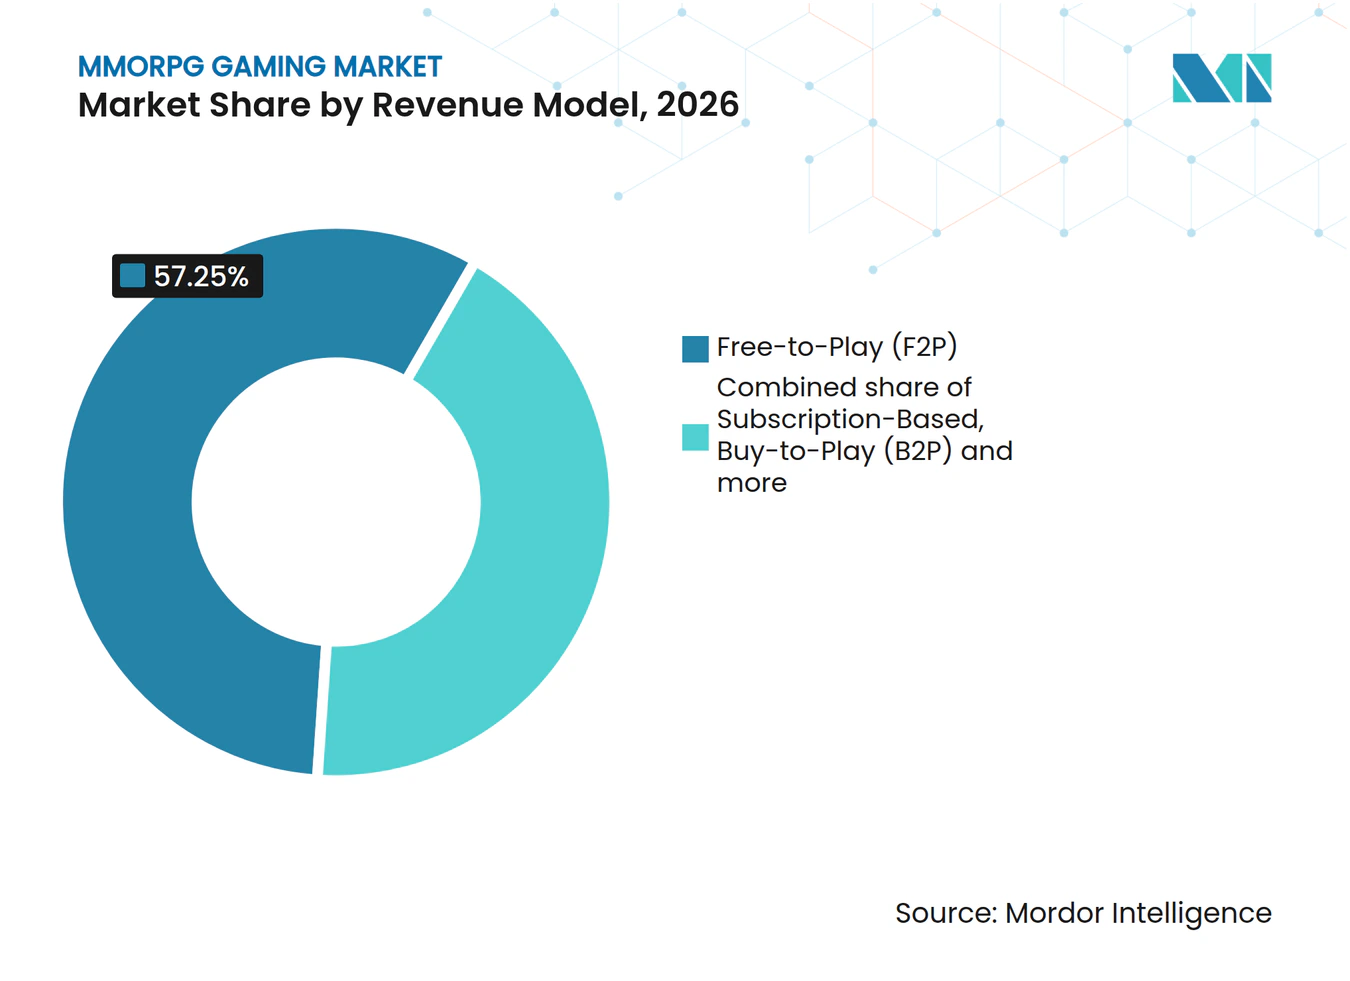
- Dentro dos modelos de receita, os jogos free-to-play (F2P) lideraram com uma participação de 57,25% no tamanho do mercado de MMORPG Gaming em 2026, enquanto o segmento híbrido e passe de temporada tem projeção de crescimento mais rápido, com um CAGR de 11% entre 2027 e 2032.
- Entre os tipos de jogo, os jogos de parque temático / orientados por missões lideraram com uma participação de 41,24% em 2026, e os jogos centrados em PvP têm projeção de crescimento mais rápido, com um CAGR de 10,4% entre 2027 e 2032.
- Por faixa etária, os jogadores com idades entre 18-34 anos detinham a maior participação, de 48,04% em 2026, enquanto os com menos de 18 anos têm previsão de crescimento mais rápido, com um CAGR de 10,8% entre 2027 e 2032.
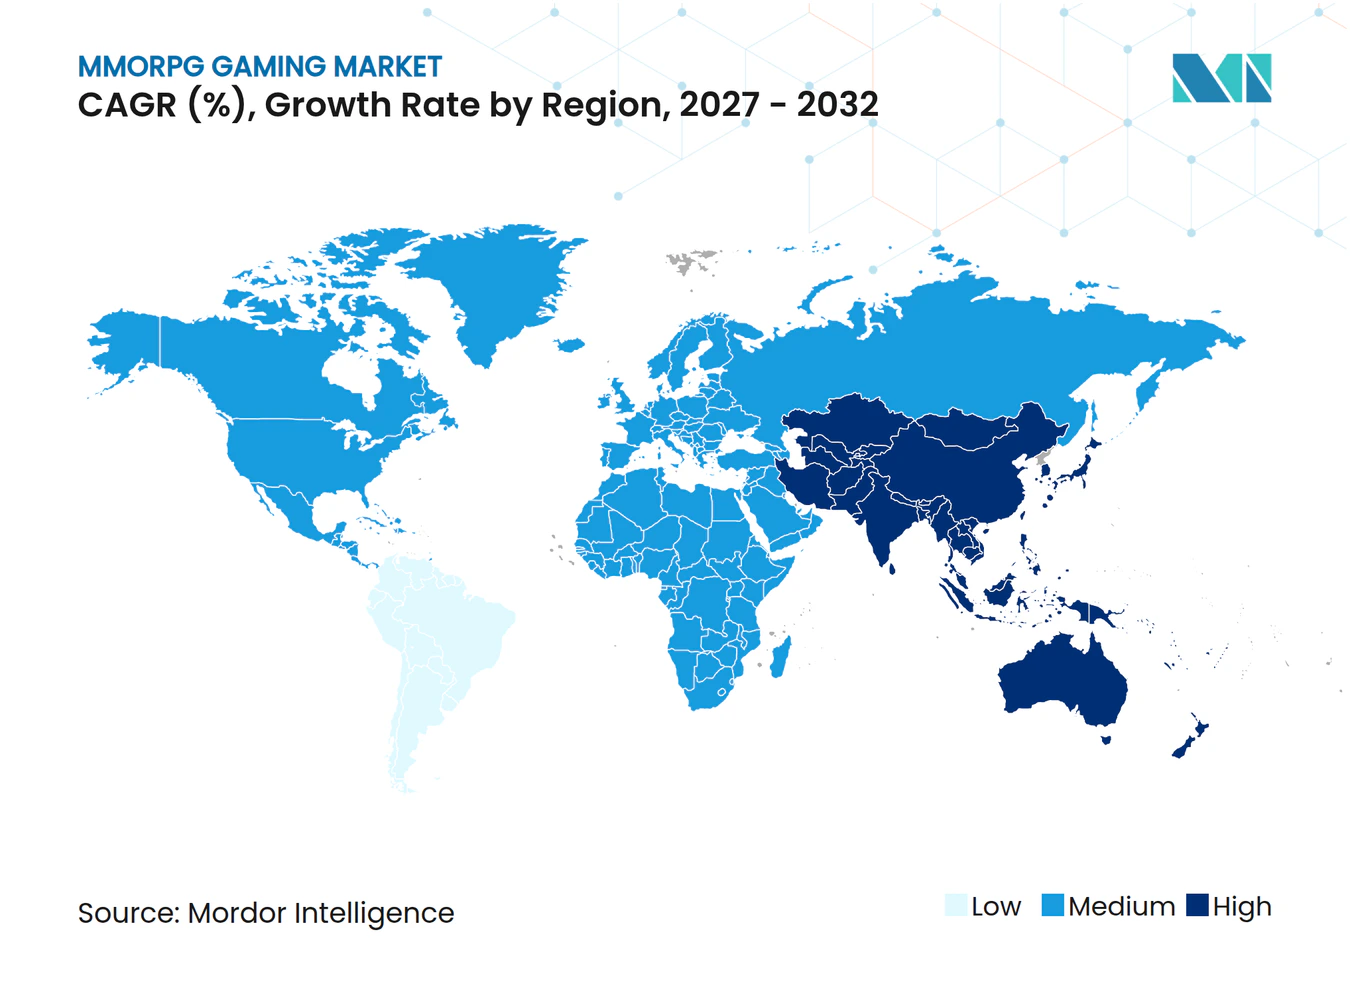
- Entre as geografias, a América do Norte liderou com uma participação de 39,09% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 10,6% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida penetração de smartphones e internet em mercados emergentes | +4.5% | Indonésia, Tailândia, Filipinas, Malásia e Singapura | Médio prazo (2-4 anos) |
| Avanços tecnológicos em jogos em nuvem e 5G | +1.2% | América do Norte, Europa e Brasil | Médio prazo (2-4 anos) |
| Sucesso da monetização in-game e microtransações | +4.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Jogo entre plataformas e conectividade social | +3.1% | América do Norte, Europa, Brasil e Austrália | Curto prazo (≤ 2 anos) |
| Economias virtuais de propriedade dos jogadores baseadas em blockchain | +0.3% | América do Norte e América Latina | Médio prazo (2-4 anos) |
| Programas de desenvolvimento de esports liderados pelo governo | +0.2% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida penetração de smartphones e internet em mercados emergentes
A expansão da internet pode criar demanda por MMORPG quando jogadores recém-conectados têm um serviço de jogo comercial disponível em seu território. A associação de provedores de serviços de internet da Indonésia, APJII, informou que a penetração da internet subiu de 79,5% em 2024 para 81,72% em 2026.[1] A NCV Games lançou Lineage2M para mobile e PC na Indonésia, Tailândia, Filipinas, Malásia e Singapura em 20 de maio de 2025. A NCSOFT Corporation desenvolveu o jogo, e a VNGGames foi seu parceiro regional. Uma população conectada em expansão oferece às editoras um conjunto maior de usuários a atingir, enquanto os lançamentos regionais fornecem mundos reais que esses usuários podem acessar. A cobertura de lançamento territorial importa tanto quanto a penetração agregada da internet, porque um jogador recém-conectado se torna cliente apenas onde uma editora lançou o jogo.
Avanços tecnológicos em jogos em nuvem e 5G
O streaming em nuvem pode ampliar o acesso ao MMORPG quando os requisitos de instalação local restringem os dispositivos que um jogador pode usar. Em março de 2025, a WEMADE Next firmou acordo com a NVIDIA para levar MIR5, um MMORPG de PC em mundo aberto então em desenvolvimento, ao GeForce NOW.[2] A WEMADE Next é uma subsidiária da WEMADE, enquanto a NVIDIA fornece a plataforma de streaming. O acordo também abrangeu marketing conjunto, incluindo publicidade e promoções de recompensas, conectando a cooperação de distribuição com esforços para alcançar jogadores em todo o mundo. Sob esse acordo, o streaming estenderia o acesso potencial a jogadores cujos dispositivos não conseguem instalar o MMORPG para PC, tornando o serviço da NVIDIA a rota de entrada em vez da instalação local.
Sucesso da monetização in-game e microtransações
A monetização dentro do jogo expande a receita do MMORPG ao dar aos operadores mais decisões de conteúdo pago dentro de um único mundo persistente. Para um serviço free-to-play, as alavancas comerciais são a fração de jogadores que pagam, a frequência com que compram e o valor de cada transação. Um público não pagante maior cria clientes potenciais, mas não produz receita contabilizada do jogo até que uma compra ocorra. As editoras podem, portanto, desenvolver ofertas para diferentes níveis de comprometimento, mantendo os jogadores juntos no mesmo mundo do jogo. A oportunidade é mais forte quando o conteúdo pago adicional cria uma razão para comprar novamente sem fazer com que a participação social dependa de todos os jogadores adquirirem o mesmo pacote.
Jogo multiplataforma e conectividade social
Os mundos compartilhados tornam-se mais acessíveis comercialmente quando a troca de dispositivo ou servidor não exige o abandono das conexões sociais estabelecidas. A Sandbox Interactive lançou Albion Online no Xbox Series X|S em 21 de abril de 2026, estendendo o jogo em servidor compartilhado para Xbox, PC e mobile.[3] Os jogadores existentes podiam migrar para o console sem perder o progresso do personagem. Separadamente, o Silkroad Origin Mobile adicionou grupos entre servidores em setembro de 2025, permitindo que jogadores de diferentes servidores se agrupem ao entrar em um mapa entre servidores. Essas mudanças abordam obstáculos distintos, com uma preservando o acesso entre dispositivos e a outra ampliando o conjunto de potenciais companheiros de equipe. As editoras podem, portanto, construir oportunidades de conteúdo pago em torno de relacionamentos contínuos, tornando a continuidade social uma capacidade do produto em vez de exigir que todos os jogadores usem a mesma rota de acesso.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de desenvolvimento e manutenção | -1.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fraude online, invasão de contas e uso de bots | -0.9% | Japão e Taiwan | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório sobre loot boxes e monetização | -0.6% | Coreia do Sul e países da União Europeia | Curto prazo (≤ 2 anos) |
| Reação negativa ao consumo de energia de servidores sempre ativos | -0.2% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de desenvolvimento e manutenção
A produção de conteúdo torna-se uma restrição de demanda quando o custo de reabastecimento de um mundo online supera sua vida útil de jogo. Em 2026, o veterano de MMO Raph Koster descreveu uma zona estática ilustrativa que exigia gastos medidos em milhões de USD e 9 meses de produção. Os jogadores podiam consumir esse conteúdo em 3 meses em seu exemplo, um terço dos 9 meses que levou para construir. Para um estúdio que considera um MMORPG com muito conteúdo, o obstáculo comercial é, portanto, financiar adições repetidas em vez de simplesmente concluir o mundo inicial. Recuperar milhões de dólares ao longo de 3 meses de jogo, contra 9 meses de produção, concentra 3 vezes mais custo em cada mês de consumo.
Fraude online, invasão de contas e uso de bots
A fraude e o uso de bots podem enfraquecer tanto a receita realizada quanto a base de jogadores que sustenta os gastos futuros com conteúdo. Em seu relatório fiscal de 2025, a Gravity relatou usuários adquirindo dinheiro ou itens do jogo por meio de telefones celulares clonados e revendendo a propriedade obtida ilegalmente. A empresa vinculou essa atividade a uma diferença entre as vendas totais e as receitas reais de jogos para mobile. Também relatou programas de execução automática acumulando pontos em jogos online e para mobile, fazendo com que outros jogadores saíssem e encurtando os ciclos de vida dos jogos afetados. Para os operadores de MMORPG, a integridade dos pagamentos e um mundo populoso representam, consequentemente, exposições comerciais distintas. Uma vida útil de serviço mais curta pode reduzir o tempo disponível para recuperar o investimento em conteúdo, mesmo quando as transações registradas sugerem um negócio maior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma de Jogo:
A Distribuição Mobile Amplia o Alcance das FranquiasO mobile foi o maior segmento, com uma participação de 43,54% na receita do mercado em 2026, e é o segmento de crescimento mais rápido, com um CAGR projetado de 10,86% entre 2027 e 2032. A Gravity lançou Ragnarok M: Classic, um MMORPG para mobile e PC, na Coreia em 16 de julho de 2026. O lançamento oferece aos jogadores um ponto de entrada mobile na franquia ao lado do acesso para PC, de modo que o mobile está dentro do alcance inicial da franquia em vez de uma edição para desktop ser a única rota de acesso ao mundo.
O crescimento previsto do mobile segue um período de contração nos gastos recentes. A análise da Naavik sobre dados do Sensor Tower constatou que a receita mundial de MMORPG para mobile caiu 27% ano a ano em janeiro-setembro de 2026, excluindo receita direta ao consumidor, Android na China e publicidade. Converter o acesso em gastos é, portanto, a tarefa comercial para os lançamentos mobile, mesmo quando franquias estabelecidas fornecem o ponto de entrada. O lançamento de Palia para consoles de videogame chegou ao PlayStation 5 e Xbox Series X|S em 13 de maio de 2025, com jogo multiplataforma e progressão multiplataforma conectando PC, Nintendo Switch, PlayStation 5 e Xbox Series X|S. O segmento de consoles de videogame oferece, portanto, uma rota adicional para um mundo compartilhado, preservando a progressão nos dispositivos suportados.



Por Modelo de Receita:
Entrada Gratuita e Ofertas Sazonais Atendem a Diferentes ComprometimentosOs jogos free-to-play (F2P) representaram uma participação de 57,25% no tamanho do mercado de MMORPG Gaming em 2026. A Kakao Games reportou mais de 20 milhões de downloads acumulados para Odin: Valhalla Rising até 29 de maio de 2025, após seus lançamentos na Coreia e internacionalmente. Para o maior segmento, esse alcance em nível de título ilustra quantos contatos iniciais podem se acumular antes que a editora converta a entrada gratuita em participação contínua. O acesso gratuito desloca o recurso comercial escasso do primeiro download para um relacionamento contínuo com o jogo, porque um download por si só não constitui um pagamento contabilizado.
O segmento híbrido e passe de temporada é o segmento de crescimento mais rápido, com um CAGR projetado de 11% entre 2027 e 2032. A ZeniMax Online Studios LLC lançou a Temporada Um de The Elder Scrolls Online em 8 de julho de 2026, com opções gratuitas e premium pagas opcionais do Tamriel Tome. A temporada estava programada até 21 de outubro de 2026, para PC/Mac, Xbox e PlayStation. As opções gratuitas e premium permitem ao operador oferecer uma compra adicional dentro de um ciclo de conteúdo sazonal compartilhado. Isso dá ao passe uma janela comercial definida, tornando o momento de uma oferta premium parte de seu valor, enquanto preserva a natureza opcional do pagamento.

Por Tipo de Jogo:
Alcance Orientado por Missões e Competição Repetida Moldam o EngajamentoO segmento de parque temático / orientado por missões representou uma participação de 41,24% no mercado de MMORPG Gaming em 2026. A Square Enix Ltd. reportou mais de 30 milhões de contas registradas no total para FINAL FANTASY XIV Online em 24 de julho de 2025, ilustrando o alcance acumulado de um título orientado por missões. Para os operadores do maior segmento, esse público cumulativo cria uma distinção comercial entre atrair um novo registro e dar a um registrante anterior outra razão para participar. Um mundo narrativo reconhecível pode apoiar a segunda decisão por meio de conteúdo de história adicional, tornando a participação renovada uma oportunidade ao lado da aquisição de jogadores inteiramente novos.
Os jogos centrados em PvP são o segmento de crescimento mais rápido, com um CAGR projetado de 10,4% entre 2027 e 2032. Os jogadores de THRONE AND LIBERTY registraram mais de 300 milhões de eliminações em PvP durante o primeiro ano após seu lançamento global em 1º de outubro de 2024, fora da Coreia do Sul. A NCSOFT adicionou um campo de batalha em 6 de abril de 2026, onde até 24 jogadores competem por 7 pontos de controle. Isso combina um histórico mensurável de atividade competitiva com investimento adicional em encontros em equipe, oferecendo às editoras uma proposta de engajamento centrada em disputas repetidas. O argumento de receita para jogos centrados em PvP repousa, portanto, no que os jogadores compram em torno de cada disputa, e não na disputa em si.
Por Faixa Etária:
Alcance de Jovens Adultos e Decisões de Compra SeparadasOs jogadores com idades entre 18-34 anos foram o maior segmento, representando uma participação de 48,04% em 2026. Uma pesquisa online com 539 jogadores vietnamitas de MMORPG, coletada de dezembro de 2024 a fevereiro de 2025, constatou que 75,2% dos respondentes tinham entre 18-34 anos. A amostragem por conveniência e por bola de neve alcançou jogadores nas regiões Norte, Central e Sul do Vietnã. Em toda a amostra, 323 respondentes, ou 59,9%, relataram ter comprado anteriormente bens virtuais. Os demais respondentes não haviam comprado bens virtuais, portanto conquistar uma primeira compra é uma tarefa comercial diferente de vender conteúdo adicional a jogadores que já gastam.
Os jogadores com menos de 18 anos formam o segmento de crescimento mais rápido, com um CAGR projetado de 10,8% entre 2027 e 2032. Um serviço para jogadores mais jovens pode separar a progressão e a participação social da autorização de compras de conteúdo opcional. Essa separação abre espaço para um design em que o jogador seleciona a experiência enquanto um pai ou responsável controla um pagamento adicional. Distinções claras entre participação gratuita e adições compradas podem dar ao adulto uma escolha de compra definida, deixando ao jogador uma experiência de jogo coerente. A oportunidade de receita depende, portanto, de uma proposta de compra que possa obter autorização separadamente dos recursos que mantêm o jogador mais jovem engajado.
Análise Geográfica
Mercado de Jogos MMORPG na América do Norte
A América do Norte representou uma participação de 39,09% no tamanho do mercado de MMORPG Gaming em 2026, tornando-se a maior geografia. Os consumidores dos Estados Unidos gastaram 52,4 bilhões de USD em conteúdo de videogames em 2025, estabelecendo uma substancial economia de conteúdo pago ao redor. A Netmarble incluiu a América do Norte em seu lançamento de RAVEN2 em 22 de outubro de 2025, um MMORPG de fantasia sombria disponível tanto para mobile quanto para PC. Com essa base de gastos já estabelecida, um lançamento como RAVEN2 compete pela alocação entre mundos persistentes individuais e adiciona mais uma opção de fantasia sombria para os jogadores regionais.
Mercado de MMORPG Gaming na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 10,6% entre 2027 e 2032. A GRAVITY Interactive, Inc. lançou o MMORPG para mobile Ragnarok M: Classic no Sudeste Asiático em 14 de fevereiro de 2025. O jogo era uma versão renovada de Ragnarok M: Eternal Love, tornando o lançamento um exemplo de atualização de uma franquia existente para um público regional. Essa abordagem oferece às editoras uma forma de desenvolver a demanda por meio de uma proposta de serviço renovada, em vez de depender exclusivamente de propriedade intelectual desconhecida. Como o lançamento foi um serviço mobile, seu alcance no Sudeste Asiático depende do acesso a smartphones, o que vincula a franquia renovada ao público mobile da região.
Na América do Sul, a Gravity lançou Ragnarok Online América Latina, free-to-play, em 28 de maio de 2025, atendendo diretamente quase 20 países latino-americanos em português, espanhol e inglês, com pré-registrantes brasileiros. Sua subsidiária integral em Hong Kong, GRAVITY Game Vision, Ltd., lançou o MMORPG para mobile e PC Ragnarok Origin Classic no Chile, Colômbia e Peru em 23 de julho de 2026. Na Europa, Ragnarok X: Next Generation chegou a Portugal, Espanha e Irlanda em 8 de maio de 2025, e depois à França, Itália e Alemanha por meio do Gravity Game Hub, subsidiária integral da Gravity, em 14 de janeiro de 2026. No Oriente Médio e África, esse lançamento para mobile e PC alcançou o Oriente Médio, Egito e Argélia, com o jogo suportando no total 10 idiomas, incluindo árabe. A distribuição mobile usa Google Play, Apple App Store, Huawei App Gallery e Xiaomi GetApps, enquanto o acesso para PC usa o site oficial e o Steam, tornando a cobertura de lojas outro compromisso operacional.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um operador de MMORPG que atende crianças ou adolescentes. Suas regras afetam diferentes partes do serviço, incluindo permissão de dados pessoais, design de itens pagos, tempos de jogo permitidos e proteção contra conteúdo prejudicial. Dependendo de seu público e modelo de itens pagos, um operador internacional pode precisar de vários designs de acesso e monetização específicos por país.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China |
|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | ANPD para administração relevante do ECA Digital | Autoridades estaduais de mídia alemãs | Administração Nacional de Imprensa e Publicação |
| Principais instrumentos ou direção | Regra COPPA alterada para serviços direcionados a crianças ou operadores com conhecimento real de coleta de informações pessoais de crianças menores de 13 anos | ECA Digital para jogos direcionados a crianças e adolescentes ou com probabilidade de serem acessados por eles, de acordo com a classificação etária | Estrutura de proteção juvenil JMStV para mídia eletrônica | Aviso de registro de nome real e antivício para jogos online da NPPA |
| Efeito comercial | Consentimento parental verificável antes de coletar, usar ou divulgar informações pessoais de crianças cobertas | Loot boxes proibidas para públicos de jogos cobertos | Supervisão de proteção juvenil de ofertas de internet cobertas | Menores limitados a uma hora das 20h às 21h nas sextas-feiras, sábados, domingos e feriados; registro de nome real e login para todos os usuários |
| Atratividade atual da política | Médio | Baixo | Médio | Baixo |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Endurecimento | Sem mudança |
| Fonte: Mordor Intelligence | ||||
Os Estados Unidos apoiam a continuidade após o principal prazo de conformidade do quadro de consentimento alterado em abril de 2026, com requisitos de permissão definidos sustentando sua classificação Médio. O Brasil combina sua proibição de loot boxes para o público coberto com a adaptação programada da ANPD até novembro de 2026 e regulamentos de fiscalização atualizados a partir desse mês, sustentando a atratividade Baixo e o Endurecimento. As janelas restritivas de acesso de menores da China e as verificações de identidade universais sustentam a atratividade Baixo, com continuidade fundamentada no aviso operativo que mantém essas condições de serviço. O JMStV da Alemanha, em vigor desde 1º de dezembro de 2025, sustenta a atratividade Médio, com o Endurecimento refletindo a proposta da UE de setembro de 2026 para proteções de jogos online para menores, pendente de acordo legislativo com aplicação proposta 6 meses após a entrada em vigor.
Etapas da Cadeia de Valor
A cadeia de valor abaixo compara a criação e publicação de jogos, a distribuição digital e a infraestrutura que suporta um mundo ao vivo. A Square Enix desenvolve e publica FINAL FANTASY XIV Online, cujas edições fora do Teste Gratuito exigem uma assinatura paga ativa. Nesse modelo operacional, os pagamentos de acesso à editora coexistem com capacidades separadas de loja e infraestrutura, colocando diferentes mecanismos de receita em torno do mesmo tipo de serviço online.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Criação de jogos e publicação de acesso pago | Desenvolvedores e editoras integrados, como a Square Enix | Assinaturas de acesso pago fora do Teste Gratuito | Prazo de desenvolvimento para receita | Alinhar marcos de conteúdo com a ativação de acesso pago |
| Distribuição em loja digital | Operadores de lojas digitais, como a Valve por meio do Steam | Taxas de integração de novos aplicativos com recuperação condicional baseada em receita | Dependência dos termos de acesso específicos da plataforma | Desenvolver rotas de distribuição alternativas |
| Infraestrutura de mundo ao vivo | Fornecedores de infraestrutura em nuvem, como a Amazon Web Services | Cobranças de serviço em nuvem baseadas em uso | Continuidade do serviço de mundo persistente | Testar a recuperação do serviço e preservar backups do estado do jogo |
| Fonte: Mordor Intelligence | ||||
Para novos aplicativos, a Valve cobra uma taxa Steam Direct de 100 USD, recuperável em um pagamento posterior após pelo menos 1.000 USD em receita bruta ajustada da Steam Store ou compras no aplicativo. Isso cria um pagamento de entrada e um ponto de recuperação condicional, distinto da receita de acesso contínua disponível para uma editora de assinaturas. Quando uma editora usa infraestrutura externa, o acesso interrompido ao mundo pode colocar em risco sua receita de assinaturas, mesmo que o serviço técnico seja fornecido em outro lugar.
Cenário Competitivo
Concentração do Mercado
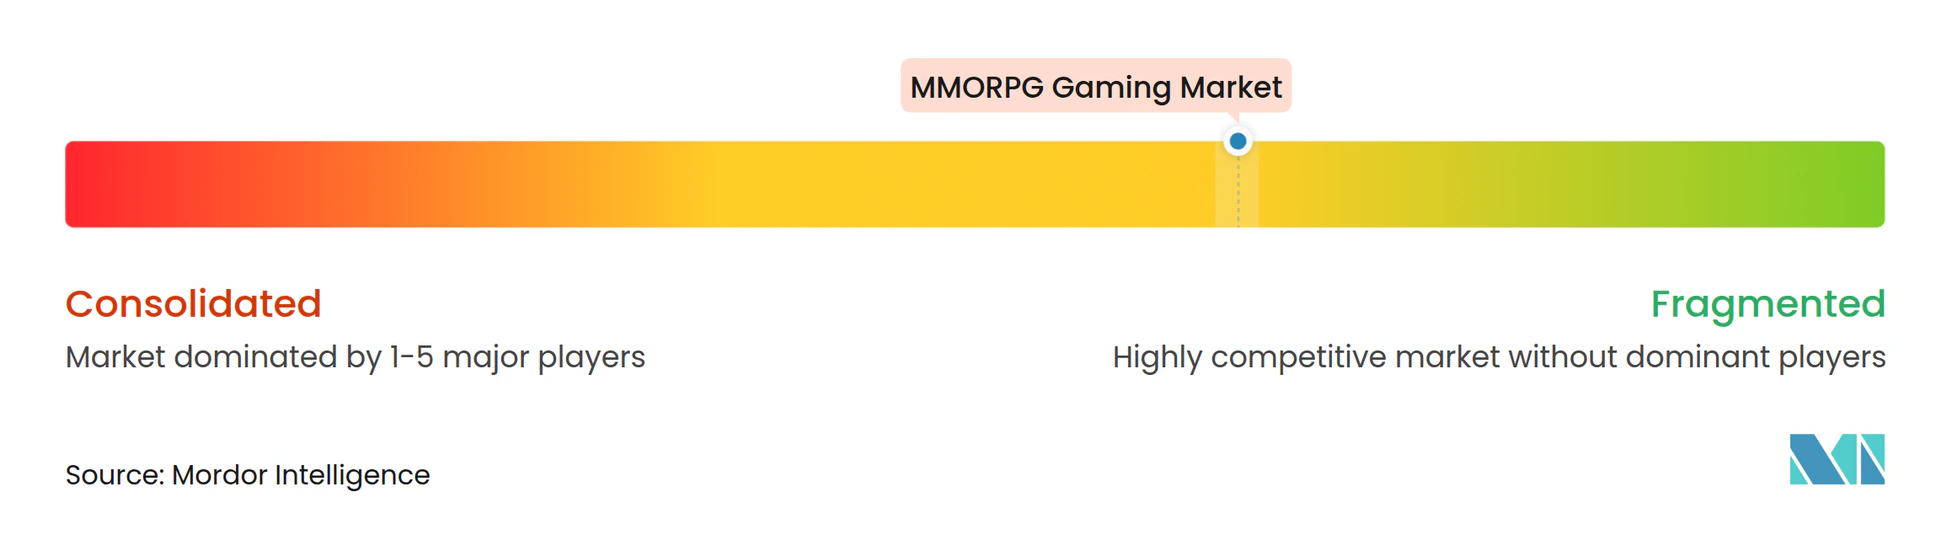
A Activision Blizzard Inc., adquirida pela Microsoft em 13 de outubro de 2023, publica a franquia World of Warcraft. Em fevereiro de 2026, a Microsoft descreveu quase 40 estúdios entre Xbox, Bethesda, Activision Blizzard e King, colocando essa franquia dentro de uma organização editorial mais ampla. A Electronic Arts Inc. e a Ubisoft Entertainment SA também são grandes players, ao lado da Nexon Co., Ltd., editora de MABINOGI MOBILE, e da Tencent Holdings Ltd. A operação de Star Wars: The Old Republic pela Broadsword adiciona um papel de operador separado a essa estrutura de grupo editorial. Um desafiante ao World of Warcraft ou ao Mabinogi enfrenta, portanto, uma proposta de franquia além de uma organização editorial, tornando o apelo do mundo individual distinto da escala por trás dele.
A Blizzard Entertainment lançou a expansão World of Warcraft: Midnight mundialmente em 2 de março de 2026. A Nexon lançou MABINOGI MOBILE, desenvolvido pelo devCAT Studio, para PC e mobile na Coreia do Sul em março de 2025, e seus resultados do quarto trimestre de 2025 descreveram o jogo como fazendo uma contribuição significativa para a franquia Mabinogi. A expansão e o título mais recente da franquia ilustram diferentes formas de vender participação adicional em uma família de jogos estabelecida. O relato da Nexon mostra um titular estendendo uma franquia por meio de um novo ponto de entrada, enquanto a expansão da Blizzard adiciona conteúdo para jogadores já no mundo.
A Broadsword expandiu os Encontros Dinâmicos para planetas adicionais em Star Wars: The Old Republic com a Atualização de Jogo 7.7 na primavera de 2025. O jogo é um dos MMORPGs listados pela Electronic Arts, enquanto a Broadsword opera e expande o mundo existente. A Atualização de Jogo 7.7 mostra um operador estendendo um mundo de longa data com nova atividade em vez de pedir aos jogadores que migrem para um título sucessor. A Lei de Promoção da Indústria de Jogos da Coreia do Sul, em vigor em 23 de outubro de 2025, exige que produtores, distribuidores e fornecedores de produtos de jogos cobertos divulguem tipos de itens probabilísticos e probabilidades de fornecimento para cada jogo, em seu site e na publicidade. Para ofertas cobertas, a concorrência em conteúdo pago deve, portanto, acomodar probabilidades de fornecimento visíveis ao lado do apelo dos itens.
Líderes do Setor de MMORPG Gaming
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Ubisoft Entertainment SA
-
Nexon Co., Ltd.
-
Tencent Holdings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MMORPG Gaming Empresas cobertas neste relatório
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Ubisoft Entertainment SA
- NCSOFT Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Amazon Games LLC
- Nexon Co., Ltd.
- Jagex Ltd.
- Daybreak Game Company LLC
- Fenris Creations UK Ltd.
- Giant Network Group Co., Ltd.
- Gravity Co., Ltd.
- Square Enix Holdings Co., Ltd.
- Pearl Abyss Corp.
- Kakao Games Corp.
- ZeniMax Online Studios LLC
- Smilegate, Inc., Megaport Branch
- Gamigo AG
- Perfect World Co., Ltd.
Principais Oportunidades para Participantes do Mercado
As oportunidades abaixo comparam o novo acesso a plataformas, a reativação liderada por expansões e as propostas de franquias de PC renovadas como rotas para gastos adicionais em MMORPG. Cada rota aborda uma decisão diferente do jogador, desde experimentar uma franquia familiar no console até retornar para outro ciclo de conteúdo. A reativação liderada por expansões pode se basear no conhecimento prévio do jogador sobre a franquia, enquanto uma primeira entrada no console também deve tornar os sistemas do mundo acessíveis em outro dispositivo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Acesso a console para uma franquia de PC estabelecida | Guild Wars 3 anunciado em junho de 2026 para lançamento global em PC, Steam e PlayStation 5, com o primeiro beta programado para o outono de 2027 | Jogadores de MMORPG no PlayStation 5 e seguidores de Guild Wars | Desenvolver integração para console que apresente os sistemas da franquia sem presumir familiaridade com PC | Entregar uma experiência pronta para console além do primeiro beta | Desenvolvedora ArenaNet e editora NCSOFT |
| Conversão de retornantes liderada por expansão | A Square Enix anunciou Evercold, a sexta expansão de FINAL FANTASY XIV Online, para lançamento em janeiro de 2027 | Jogadores atuais e retornantes de FINAL FANTASY XIV | Combinar o acesso à expansão com orientação clara de progressão e conteúdo para retornantes | Converter uma compra de conteúdo em participação paga sustentada | Square Enix |
| Participação renovada em franquia legada no PC | A Kakao Games informou que a XL Games estava desenvolvendo ArcheAge S: Strait of Freedom para um lançamento global direcionado ao segundo trimestre de 2027, centrado no Steam | Jogadores de MMORPG para PC interessados na franquia ArcheAge | Tornar a proposta da franquia renovada específica o suficiente para justificar outro comprometimento | Entregar um jogo diferenciado dentro do cronograma previsto | Editora Kakao Games e desenvolvedora XL Games |
| Fonte: Mordor Intelligence | |||||
A abertura datada mais próxima é uma proposta focada em retornantes construída em torno da próxima expansão de um jogo estabelecido. Essa abordagem pode conectar uma compra de conteúdo definida à participação renovada sem exigir que um jogador adote uma franquia desconhecida. O lançamento programado de Evercold em janeiro de 2027 precede a meta do segundo trimestre de 2027 de ArcheAge S e o beta de outono de 2027 de Guild Wars 3, dando aos jogadores atuais de FINAL FANTASY XIV a janela de expansão definida mais cedo.
Desenvolvimentos industriais recentes em Mercado de MMORPG Gaming
- Out 2026: A NCSOFT lançou o MMORPG para PC AION 2 globalmente por meio do Steam e PURPLE em 5 de outubro.
- Jul 2026: A Gravity lançou Ragnarok M: Classic, um MMORPG para mobile e PC, na Coreia em 16 de julho.
- Jul 2026: A ZeniMax Online Studios LLC lançou a Temporada Um de The Elder Scrolls Online em 8 de julho, com opções gratuitas e premium pagas opcionais do Tamriel Tome até 21 de outubro.
Mercado de MMORPG Gaming Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de MMORPG Gaming mede os gastos anuais dos jogadores em todo o mundo com acesso e conteúdo pago para jogos de interpretação de papéis online para múltiplos jogadores em massa. A receita proveniente de compras de jogos, assinaturas e gastos dentro do jogo é classificada por plataforma de jogo, modelo de receita, tipo de jogo, faixa etária do jogador e região.
Exclusões de escopo: Jogos de interpretação de papéis offline, títulos exclusivamente de RPG para um único jogador, títulos de MMO sem RPG onde a progressão de interpretação de papéis não é um ciclo central, e dispositivos de jogo e acesso à rede ou nuvem vendidos separadamente de um jogo são excluídos.
Visão Geral da Segmentação
- Por Plataforma de Jogo
- Mobile
- Tablet
- Console de Videogame
- PC
- Por Modelo de Receita
- Free-to-Play (F2P)
- Baseado em Assinatura
- Buy-to-Play (B2P)
- Híbrido e Passe de Temporada
- Por Tipo de Jogo
- Sandbox / Mundo Aberto
- Parque Temático / Orientado por Missões
- Centrado em PvP
- Centrado em PvE
- Por Faixa Etária
- Abaixo de 18 Anos
- 18-34 Anos
- 35-49 Anos
- 50+ Anos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- México
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas como os relatórios de Fatos Essenciais da Entertainment Software Association, os comunicados de conectividade da APJII da Indonésia, a análise da OCDE sobre mundos virtuais e divulgações de editoras como o anúncio de MIR5 da WEMADE e da NVIDIA ajudam a estabelecer o alcance dos jogadores, as categorias de gastos com conteúdo, as condições de acesso e as mudanças de plataforma. Essas fontes são usadas para enquadrar os fatores impulsionadores do mercado e fornecer contexto para as premissas de plataforma, faixa etária, monetização e regionais, enquanto o comunicado de gastos de 2025 da ESA ajuda a distinguir as compras de conteúdo de jogos de hardware e acessórios.
Os relatórios anuais e materiais para investidores das empresas podem esclarecer o reconhecimento de compras de jogos, assinaturas e itens virtuais, enquanto a cobertura de imprensa de reputação pode corroborar o momento dos lançamentos e os desenvolvimentos do mercado. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas com líderes comerciais de editoras e desenvolvedoras, especialistas em operações ao vivo e monetização, gerentes de plataforma e distribuição e profissionais regionais do setor podem testar como os gastos relatados dos jogadores se mapeiam para compras específicas de MMORPG. Uma pesquisa consistente pode verificar as participações de plataforma e modelo de receita, o mix regional, os padrões de faixa etária dos jogadores e as premissas usadas para separar o conteúdo do jogo de hardware ou serviços de acesso. Os analistas reconciliam as diferenças com as informações publicadas pelas empresas e os sinais do mercado, documentam lacunas não resolvidas e triangulam as estimativas antes de levar os resultados suportados para o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Pequenos players: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa de cima para baixo com os gastos globais dos jogadores em acesso e conteúdo pago de MMORPG, depois aloca o total entre plataforma, modelo de receita, tipo de jogo, faixa etária e região usando as classificações de transação do limite do mercado. Uma regressão multivariada pode relacionar a receita a públicos pagantes ativos, alcance mobile e de banda larga, intensidade de conteúdo pago e adoção de assinaturas ou passes de temporada, enquanto os registros das empresas e os indicadores públicos de gastos ajudam a definir e verificar cruzadamente os insumos. As participações de segmento são construídas a partir das evidências de cada classificação e reconciliadas para que cada conjunto de categorias some o total do mercado, e as previsões de valor usam as tendências de receita suportadas, com análise de cenários para mudanças incertas em conectividade, monetização e acesso multiplataforma. Verificações ascendentes seletivas podem comparar a receita de títulos ou editoras amostrados com a exposição relatada ao MMORPG e testar as premissas de canal ou regionais em relação às divulgações públicas das empresas. Quando a receita em nível de título ou as divisões regionais não estão disponíveis, os analistas usam medidas divulgadas comparáveis e intervalos documentados, retêm a lacuna para revisão e evitam extrapolar um único título para todo o mercado. Especialistas primários podem revisar a lógica e a direção das previsões em nível de variável, sinalizar insumos implausíveis e identificar mudanças de mercado ausentes para verificação adicional.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações das editoras, as evidências de gastos dos jogadores, os sinais de plataforma e o modelo de mercado, depois verificam se os indicadores independentes suportam a mesma direção. Eles investigam movimentos incomuns, reconciliam diferenças de moeda e período e revisam fórmulas, links de fontes e totais de segmentos por meio de múltiplas passagens de analistas antes da aprovação. Uma variação material inexplicada ou uma premissa operacional alterada aciona a reverificação da fonte e, quando apropriado, o recontato com o respondente. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão pré-entrega.
Estimativa do Mercado de MMORPG Gaming da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de MMORPG Gaming mede os gastos anuais dos jogadores em todo o mundo com acesso e conteúdo pago para jogos de interpretação de papéis online para múltiplos jogadores em massa.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar a receita a públicos pagantes ativos, alcance mobile e de banda larga, intensidade de conteúdo pago e adoção de assinaturas ou passes de temporada, enquanto os registros das empresas e os indicadores públicos de gastos ajudam a definir e verificar cruzadamente os insumos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 34,3 bilhões de USD (2027) | |
| Consultoria Global A | 14,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 58,9% abaixo do valor de 2027 deste relatório de 34,3 bilhões de USD, 2 anos depois. Sua previsão publicada usa um caminho de crescimento mais lento, o que pode contribuir para uma comparação de ano posterior mais baixa. |
| Consultoria Global B | 15 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,3% abaixo do valor de 2027 deste relatório de 34,3 bilhões de USD, 2 anos depois. Sua previsão publicada usa um caminho de crescimento mais lento, o que pode contribuir para uma comparação de ano posterior mais baixa. |
Para a Mordor Intelligence, eles investigam movimentos incomuns, reconciliam diferenças de moeda e período e revisam fórmulas, links de fontes e totais de segmentos por meio de múltiplas passagens de analistas antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado e a taxa de crescimento do mercado de MMORPG Gaming?
O tamanho tem projeção de crescimento de 34,3 bilhões de USD em 2027 para 55,77 bilhões de USD até 2032, com um CAGR de 10,21% entre 2027 e 2032.
O que impulsiona a demanda por jogos de interpretação de papéis online para múltiplos jogadores em massa?
O acesso mais amplo à internet na Indonésia e os serviços multiplataforma, como o Albion Online da Sandbox Interactive, ampliam a base potencial de jogadores.
Qual plataforma de jogo lidera os gastos em MMORPG?
O mobile detinha a maior participação, de 43,54% em 2026.
Quais empresas são os principais concorrentes em MMORPG?
Os principais players incluem Activision Blizzard Inc., Electronic Arts Inc., Ubisoft Entertainment SA, Nexon Co., Ltd. e Tencent Holdings Ltd.
Qual é um grande desafio para os operadores de MMORPG?
A produção de conteúdo pode levar mais tempo do que o período em que os jogadores o consomem. Em uma ilustração de 2026, Raph Koster descreveu 9 meses de produção de zona estática contra 3 meses de consumo pelos jogadores.
Quais regiões lideram os gastos e o crescimento em MMORPG?
A América do Norte detinha uma participação de 39,09% em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 10,6% entre 2027 e 2032.