
Tamanho e Participação do Mercado de Jogos para Dispositivos Móveis
Análise do Mercado de Jogos para Dispositivos Móveis por Mordor Intelligence
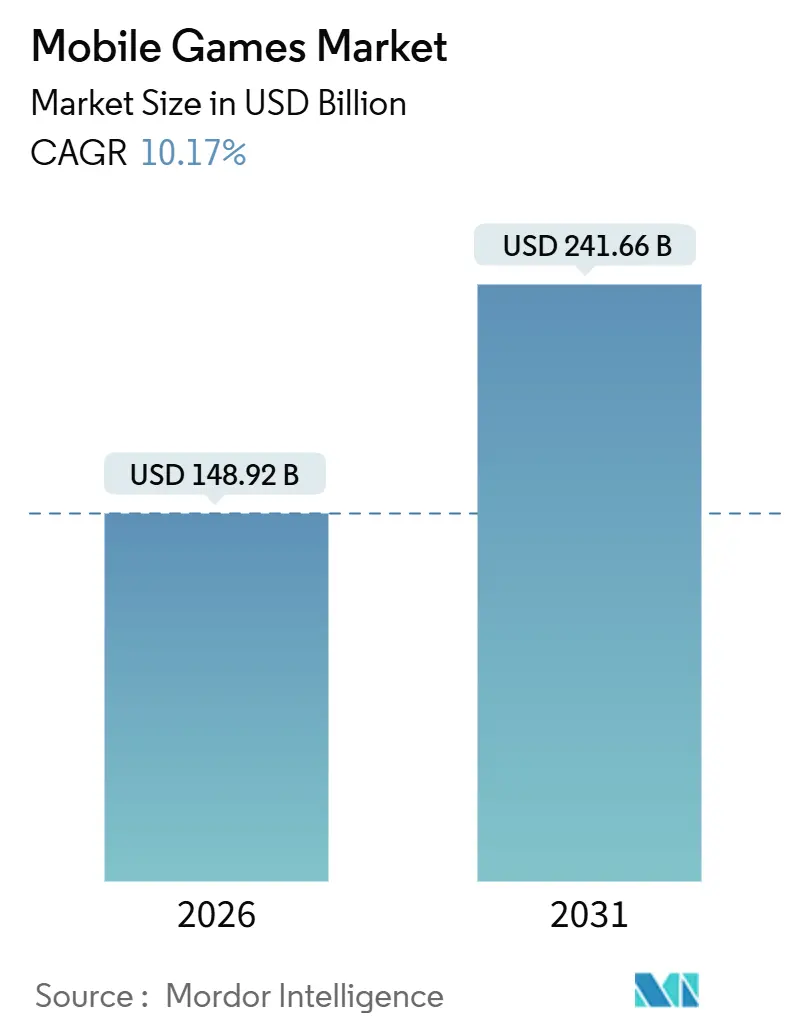
O tamanho do mercado de jogos mobile tem projeção de expansão de 148,9 bilhões de USD em 2026 e 164,1 bilhões de USD em 2027 para 259,2 bilhões de USD até 2032, registrando um CAGR de 9,58% entre 2027 e 2032.
Uma melhor entrega de rede e o acesso de operadoras podem ampliar o alcance dos jogos mobile, mas os publishers precisam de formas de monetizar esse acesso sem depender exclusivamente de compras. A publicidade contextual pode monetizar impressões veiculadas sem personalização, enquanto a progressão paga oferece outra rota de receita para jogadores que retornam. Os altos custos de aquisição de jogos casuais no iOS aumentam a importância comercial de monetizar esses jogadores após a instalação, uma vez que cada instalação paga gera uma despesa a ser recuperada. As restrições do Brasil sobre loot boxes para jogos direcionados a menores ou provavelmente acessados por eles, conforme a classificação etária do jogo, também tornam o design de recompensas uma decisão de monetização. O redesenho de recompensas pode, portanto, adicionar custos de conformidade para publishers afetados que operam no Brasil, elevando a receita necessária para recuperar cada instalação paga sem depender de compras aleatorizadas.
Principais Conclusões do Relatório
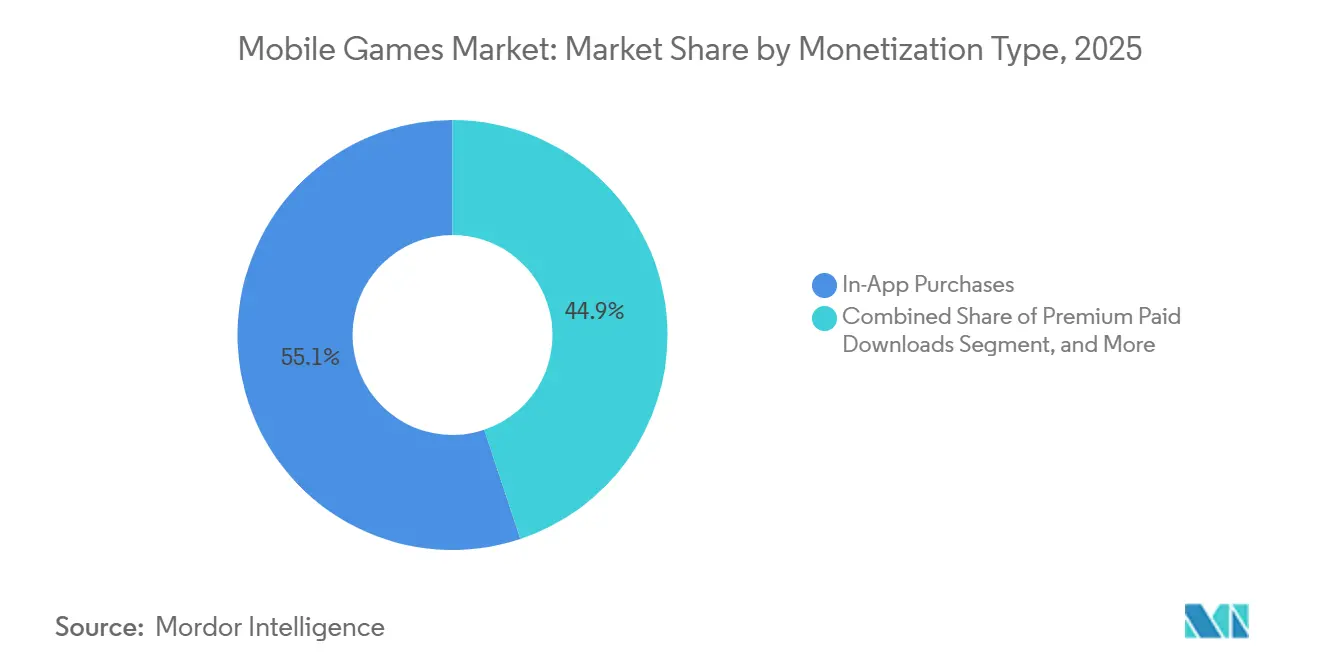
- Por tipo de monetização, as compras no aplicativo detinham 54,7% da participação do mercado de jogos mobile em 2026, enquanto assinaturas e passes de temporada têm previsão de crescimento mais rápido, com CAGR de 17,6% de 2027 a 2032.
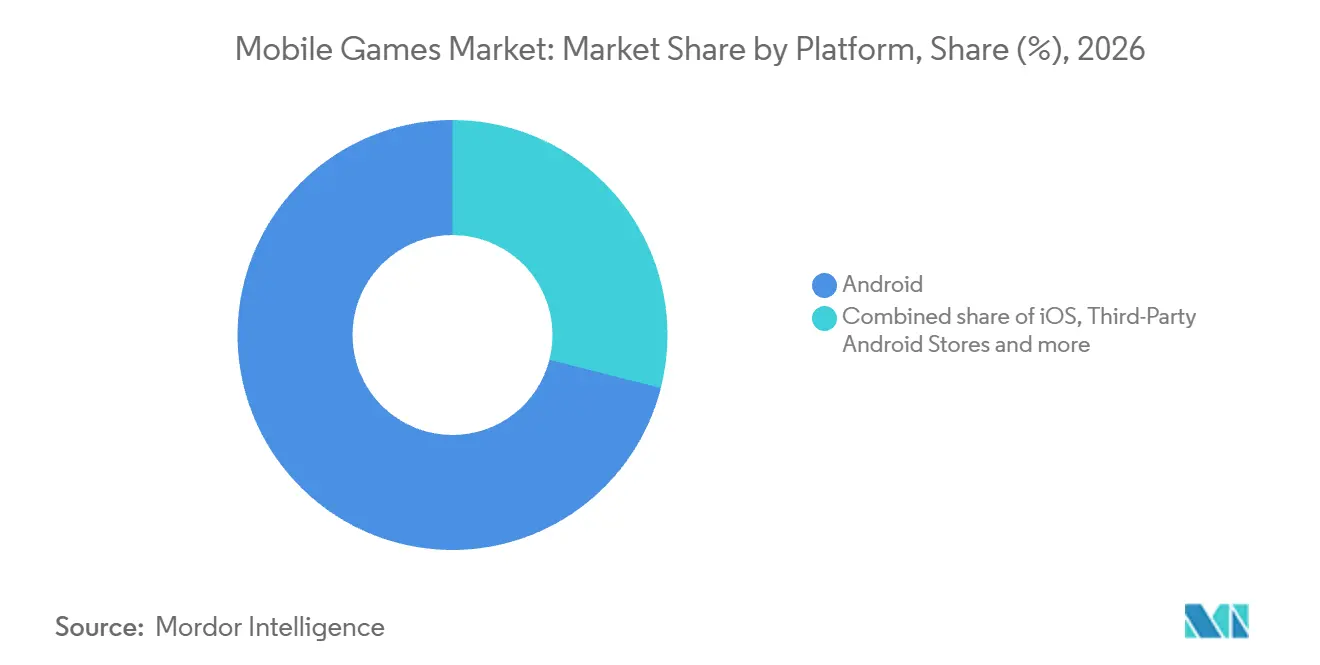
- Por plataformas, o Android representou 71,03% do tamanho do mercado de jogos mobile em 2026, com streaming em nuvem / aplicativo web progressivo com previsão de expansão mais rápida, com CAGR de 38,5% de 2027 a 2032.
- Por tipos de dispositivo, os smartphones lideraram com 83,67% da receita em 2026, enquanto os smartphones dobráveis têm projeção de ser o segmento de crescimento mais rápido, com CAGR de 26% de 2027 a 2032.
- Os gêneros de jogos foram liderados por jogos casuais e hyper-casuais, com 28,67% da receita em 2026, enquanto jogos de estratégia e MOBA têm previsão de crescimento mais rápido, com CAGR de 14,9% de 2027 a 2032.
- Entre os perfis demográficos de jogadores, o segmento da Geração Z abaixo de 25 anos liderou com 44,5% da receita em 2026 e tem previsão de crescimento mais rápido, com CAGR de 11,7% de 2027 a 2032.
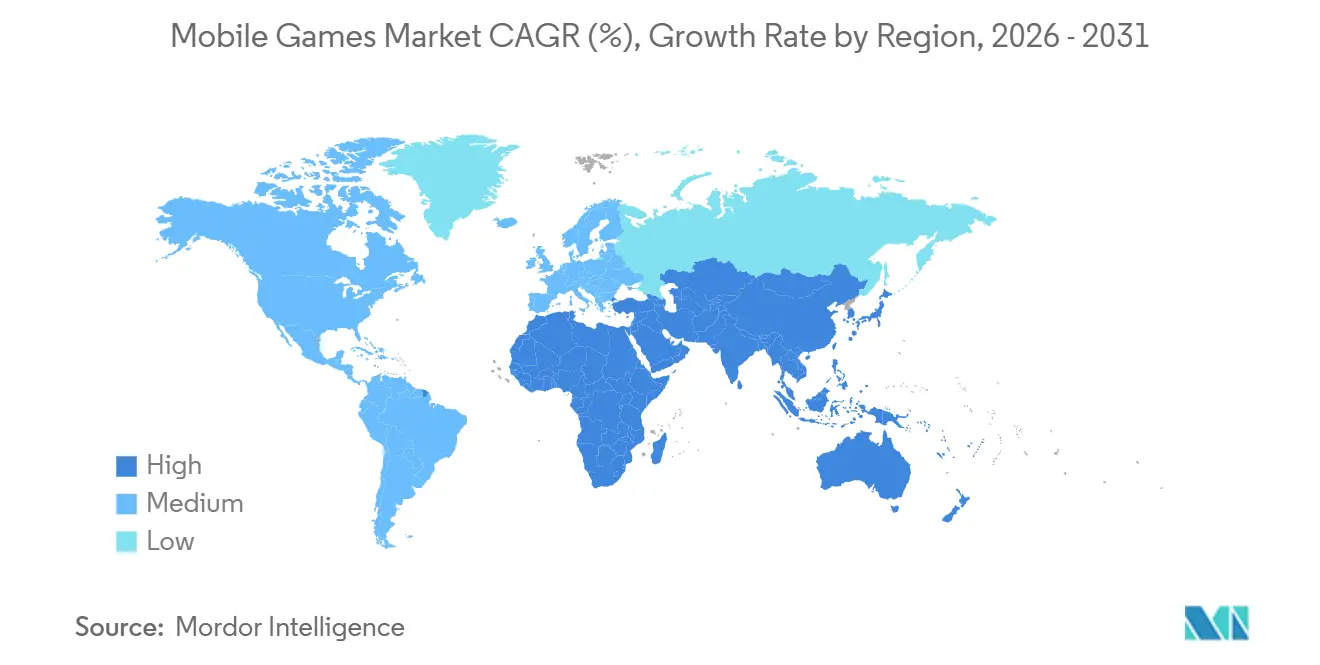
- Geograficamente, a Ásia-Pacífico deteve 49,61% da receita em 2026, enquanto a África deve crescer mais rapidamente, com CAGR de 12% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Jogos Mobile*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantações de 5G Reduzindo a Latência | +3.3% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Receitas de Publicidade Contextual sob o ATT | +2.6% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pacotes de Jogos em Nuvem Liderados por Operadoras de Telecomunicações Estimulando o ARPDAU | +2% | Áustria | Médio prazo (2 a 4 anos) |
| Preferência da Geração Z por Jogabilidade Hiper-Casual | +2.3% | Ásia-Pacífico, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Conteúdo de Operações ao Vivo Gerado por Inteligência Artificial Aumentando a Retenção | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Progressão entre Plataformas Aumentando o LTV | +0.7% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação do 5G Reduzindo a Latência
O jogo mobile responsivo depende da qualidade da conexão, bem como do alcance da rede que o entrega. As conexões 5G globais ultrapassaram 2,7 bilhões ao final de 2025. Na Alemanha, a Deutsche Telekom disponibilizou sua oferta combinando a plataforma de nuvem GeForce NOW da NVIDIA com sua rede 5G+ no início de dezembro de 2025. A oferta utilizou fatiamento de rede para suportar jogos em nuvem com tempos de resposta otimizados em smartphones. Para publishers de títulos mobile interativos, esse design ilustra como o investimento em rede pode melhorar a usabilidade da entrega remota. Os ganhos de demanda são, portanto, mais plausíveis onde entradas com atraso prejudicam a jogabilidade, conferindo à qualidade de resposta importância comercial além da expansão da disponibilidade de conexão.
Receitas de Publicidade Contextual sob o ATT
Jogadores que recusam publicidade personalizada podem representar demanda monetizável quando um anúncio é selecionado a partir do contexto do jogo. O SDK de Anúncios iOS da Unity veicula anúncios contextuais com base no conteúdo ou gênero do aplicativo quando os usuários optam por não receber anúncios personalizados. Como o sinal de correspondência vem do aplicativo, um publisher pode usar o próprio jogo como parte da proposta publicitária. Isso confere ao inventário veiculado sem personalização um papel em uma oferta financiada por publicidade, mesmo onde o direcionamento em nível individual não está disponível. O valor comercial depende então de atrair anunciantes adequados a esse contexto, tornando a adequação entre o gênero do jogo e a demanda publicitária especialmente relevante.
Pacotes de Jogos em Nuvem Liderados por Operadoras Estimulando o ARPDAU
Uma operadora de telefonia móvel pode oferecer acesso a jogos como uma rota paga dentro de um relacionamento existente com o cliente. A Mondia lançou o Games Unlimited Plus com a A1 Telekom Austria na Áustria em janeiro de 2025, oferecendo um catálogo de mais de 2.400 jogos, incluindo títulos Android, em dispositivos móveis e PCs. A Mondia forneceu o serviço, a now.gg o alimentou e a A1 foi a parceira operadora. Os termos da A1 de agosto de 2025 descreveram um complemento pago operado pela Mondia Media Germany GmbH, acessível em determinados smartphones e computadores habilitados para internet com um contrato móvel A1 ativo. Esse arranjo torna o contrato do cliente da operadora um canal para vender acesso a jogos junto com a conectividade. Seu potencial comercial depende de converter o acesso em uso dos jogos do catálogo, conferindo à seleção de conteúdo um papel direto no valor da assinatura.
Preferência da Geração Z por Jogabilidade Hyper-Casual
A preferência da Geração Z dá aos publishers de jogos hyper-casuais uma razão para tornar a primeira interação imediatamente compreensível. Uma experiência construída em torno de uma única ação repetível pode permitir que um novo jogador avalie o jogo antes de se comprometer com um processo de aprendizado mais longo. O mecanismo comercial é a participação repetida, uma vez que uma entrada breve pode criar outra ocasião para retornar sem exigir um sistema de progressão complexo. Para um desenvolvedor, a simplicidade transfere o desafio de design para tornar essa ação repetida recompensadora, deixando espaço para uma oferta paga ou suportada por publicidade. A proposta mais forte une baixo esforço de entrada com uma razão para outra visita curta, de modo que o design acessível contribui para a demanda quando o ciclo de jogo pode sustentar o interesse renovado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Loot Box em Nível Nacional Reduzindo as Compras no Aplicativo | -0.8% | Brasil | Curto prazo (≤ 2 anos) |
| Aumento do CPI de Aquisição de Usuários no iOS | -0.7% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incerteza na Política Tributária das Lojas de Aplicativos | -0.5% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Alto Consumo de Bateria de Dispositivos 5G Limitando a Duração das Sessões | -0.2% | Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Loot Box em Nível Nacional Reduzindo as Compras no Aplicativo
Restrições específicas por faixa etária podem exigir que os publishers redesenhem a monetização em um jogo distribuído em vários países. A Lei nº 15.211/2025 do Brasil proíbe loot boxes em jogos eletrônicos direcionados a crianças e adolescentes ou provavelmente acessíveis a eles conforme a classificação etária do jogo.[1] A proibição entrou em vigor em 17 de março de 2026. Para os publishers afetados, isso restringe os mecanismos de recompensa disponíveis para converter engajamento em compras e cria um requisito de design específico por país. Em 20 de março de 2026, a Supercell anunciou planos para substituir as recompensas finais aleatorizadas do Brawl Pass por recompensas determinísticas no Brasil em sua próxima atualização do Brawl Stars. Mesmo quando uma substituição preserva uma recompensa comprável, adaptar a monetização do jogo afetado adiciona trabalho de design antes que o publisher possa oferecer uma alternativa aceitável.
Aumento do CPI de Aquisição de Usuários no iOS
Uma instalação cara eleva o patamar de receita para um publisher de jogos casuais antes que o jogador adquirido realize qualquer compra. A Liftoff e a Singular reportaram um custo médio por instalação de jogos casuais de 1,41 USD no iOS e 0,14 USD no Android durante o período de fevereiro de 2024 a fevereiro de 2025. Sua categoria de jogos casuais incluía jogos hyper-casuais. Essa diferença entre plataformas torna a expansão de audiência paga mais exigente para títulos que geram pouca receita por instalação. Um publisher deve recuperar a despesa de aquisição por meio de pagamentos de jogadores ou publicidade antes que esse gasto contribua com um excedente. A restrição resultante recai mais diretamente sobre lançamentos iOS de baixo rendimento, para os quais adicionar jogadores pode exigir mais capital sem produzir um retorno adequado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Jogos Mobile
Por Tipo de Monetização:
A Progressão Paga Estende o Relacionamento de ReceitaAs compras no aplicativo representaram 54,7% do tamanho do mercado de jogos mobile em 2026. Os resultados não auditados da Gamehaus mostraram receita de compras no aplicativo de seus jogos mobile publicados de 94,5 milhões de USD para o ano encerrado em 30 de junho de 2026, queda de 11,2% em relação aos 106,3 milhões de USD do exercício fiscal de 2025. Esse declínio mostra que o principal canal de compras não garante crescimento de receita para o portfólio de um publisher individual. Para um desenvolvedor, a prioridade comercial é a relevância do que os jogadores podem comprar dentro do jogo, uma vez que uma base de transações existente não renova por si só a demanda pela próxima oferta.
Assinaturas e passes de temporada são o segmento de crescimento mais rápido, com CAGR projetado de 17,6% de 2027 a 2032. Em fevereiro de 2025, a Supercell introduziu um Pro Pass de 4 meses no Brawl Stars, com trilhas gratuita e paga e um preço de 24,99 USD para a trilha paga, que poderia variar por região do jogador. Um prazo definido permite que o operador empacote a progressão em uma compra que cobre um período determinado, oferecendo ao jogador um compromisso que se estende por vários meses. A trilha gratuita separa a participação na progressão da decisão de comprar as recompensas pagas. A duração do passe, portanto, conecta o preço ao período de tempo durante o qual o jogo deve manter sua proposta de progressão paga atraente para os jogadores.

Por Plataforma:
Alcance Instalado e Acesso em Nuvem Moldam a DistribuiçãoO Android representou 71,03% da participação do mercado de jogos mobile em 2026, tornando-o o maior segmento. O Google reportou mais de 3 bilhões de dispositivos Android ativos em mais de 190 países em 13 de maio de 2025. Para os desenvolvedores, essa plataforma instalada oferece uma base de distribuição potencial em inúmeros mercados nacionais, apoiando o argumento para uma versão Android dentro de uma estratégia de lançamento geograficamente diversificada. O valor desse alcance é realizado quando um título converte a disponibilidade do dispositivo em uma rota prática para o jogo e, em seguida, em compras ou receitas publicitárias.
O segmento de crescimento mais rápido é o streaming em nuvem / aplicativo web progressivo, com CAGR projetado de 38,5% de 2027 a 2032. Em março de 2025, a Samsung reportou que a VIZOR conquistou milhões de novos jogadores para o Klondike Adventures por meio de campanhas em seu beta de jogos em nuvem mobile em menos de um ano após o lançamento em julho de 2024. Um jogo mobile entregue por streaming remoto ou navegador pode tornar a experiência jogável disponível antes que um jogador se comprometa com um aplicativo instalado convencional. A vantagem comercial seria uma rota mais curta do interesse inicial ao jogo, desde que o serviço suporte entrega confiável e um modelo eficaz de pagamento ou publicidade. Isso torna a primeira interação utilizável do jogo um ponto de conversão crítico, vinculando o crescimento nesse canal à execução do serviço, bem como à atratividade do conteúdo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Dispositivo:
Uso Consolidado de Smartphones Encontra a Adoção de DobráveisOs smartphones foram o maior segmento, representando 83,67% da receita em 2026. Na pesquisa de múltipla resposta da Bitkom de 2026 com 663 jogadores alemães com 16 anos ou mais, 87% usavam smartphones para jogar videogames ou jogos de computador. Esse exemplo nacional identifica os telefones como um dispositivo já utilizado para jogos por um público de jogadores estabelecido, apoiando uma estratégia de lançamento voltada para jogadores existentes. Com múltiplas opções de dispositivo permitidas na pesquisa, os publishers podem abordar o smartphone como mais um espaço para a rotina de jogos de um jogador, onde a experiência mobile precisa de sua própria razão para atrair atenção.
Os smartphones dobráveis são o segmento de crescimento mais rápido, com CAGR projetado de 26% de 2027 a 2032. A Samsung reportou em setembro de 2026 que as vendas europeias combinadas do Galaxy Z Fold8 e Fold8 Ultra foram 50% superiores às vendas do Galaxy Z Fold7 desde o lançamento. O uso para jogos também foi evidente na Indonésia, onde um executivo da Samsung reportou em setembro de 2025 que os usuários do Galaxy Z Fold7 jogavam em média 16 minutos, citando PUBG, Mobile Legends e Genshin Impact. A demanda pelo dispositivo e o uso reportado para jogos juntos criam um público potencial para publishers que desenvolvem uma experiência mobile em torno do formato dobrável. A tarefa comercial é tornar esse formato útil durante o jogo, dando ao comprador do dispositivo uma razão para escolher o jogo além da novidade do hardware.
Por Gênero de Jogo:
Escala Casual e Comunidades ao Vivo Moldam a CompetiçãoOs jogos casuais e hyper-casuais foram o maior segmento por gênero de jogo, representando 28,67% da receita de jogos mobile em 2026. A receita doméstica de jogos mobile casuais da China cresceu 10,74% de janeiro a junho de 2026 em comparação com janeiro a junho de 2025. O crescimento nessa categoria nacional mostra uma base comercial para o jogo casual dentro de uma economia de jogos mobile estabelecida. Um publisher de jogos casuais pode vincular uma entrada direta a um modelo de receita adequado ao jogo repetido, mantendo o apelo do conteúdo conectado à capacidade de monetizar uma experiência acessível.
Os jogos de estratégia e MOBA formam o segmento de crescimento mais rápido, com CAGR projetado de 14,9% de 2027 a 2032. Em outubro de 2026, a MOONTON reportou que Mobile Legends: Bang Bang tinha mais de 1,5 bilhão de instalações e 110 milhões de usuários ativos mensais em mais de 80 países.[2] As instalações descrevem o alcance acumulado, enquanto a atividade mensal identifica o público que usa o jogo durante um período específico. A operação ao vivo, portanto, aborda a tarefa comercial após a aquisição inicial, com o apelo contínuo do jogo determinando se os jogadores ativos optam por retornar.
Por Perfil Demográfico do Jogador:
Engajamento e Preferência de Dispositivo Criam Diferentes OportunidadesOs jogadores da Geração Z abaixo de 25 anos foram tanto o maior segmento, com 44,5% da receita em 2026, quanto o segmento de crescimento mais rápido, com CAGR projetado de 11,7% de 2027 a 2032. A Cross Marketing pesquisou jogadores japoneses de jogos para smartphone de 24 a 28 de junho de 2026. Entre 200 respondentes com idades entre 15 e 19 anos que jogavam pelo menos mensalmente, 46% disseram que jogavam por mais tempo do que um ano antes. Isso cria uma oportunidade de engajamento para os publishers atenderem a um público jovem por meio de conteúdo que pode gerar receita com o jogo repetido, com a monetização construída em torno da rotina que os jogadores descrevem.
A Geração X e acima inclui um público mais velho para o qual os dispositivos móveis já ocupam um lugar preferencial nos jogos. A pesquisa da ESA de 2025 abrangeu 24.216 jogadores de videogame ativos semanalmente com 16 anos ou mais em 21 países. Os dispositivos móveis eram favoritos entre 61% dos maiores de 55 anos, em comparação com 50% dos menores de 35 anos. Um lançamento mobile para esse público pode se basear na preferência pelo dispositivo como parte de seu argumento comercial, com o próprio conteúdo do jogo determinando quanto dessa preferência se converte em jogo.
Análise Geográfica
Mercado de Jogos Mobile da Ásia-Pacífico
A Ásia-Pacífico representou 49,61% da participação do mercado de jogos mobile em 2026, tornando-se o maior mercado regional. Na China, os jogos mobile geraram 71,75% da receita do mercado doméstico de jogos no primeiro semestre de 2026, e a receita real de vendas de jogos mobile cresceu 7,9% em comparação com o primeiro semestre de 2025. Os gastos estão, portanto, se expandindo dentro de uma economia de jogos já centrada no mobile, dando aos desenvolvedores uma razão comercial para financiar o formato como produto principal. Os lançamentos mobile merecem sua própria estratégia de conteúdo e monetização dentro de um portfólio regional, com o apelo do título determinando com que eficácia um publisher pode competir por um pool de gastos estabelecido.
Mercado de Jogos Mobile da África
A África é o mercado regional de crescimento mais rápido, com CAGR projetado de 12% de 2027 a 2032. Em setembro de 2025, a Carry1st reportou que os volumes de transações do Pay1st para Call of Duty: Mobile haviam aumentado 6 vezes anualmente desde o lançamento da plataforma cerca de 2 anos antes. O Pay1st oferecia transferências bancárias na Nigéria, M-Pesa no Quênia e dinheiro móvel em Gana. Para publishers que se expandem por esses países, a integração de pagamentos deve acomodar métodos locais distintos para oferecer aos jogadores engajados uma rota utilizável para compras.
Na América do Norte, a pesquisa da ESA de 2025 nos EUA constatou 82% de uso de dispositivos móveis entre jogadores de videogame com 8 anos ou mais que jogavam pelo menos uma hora por semana. Na América do Sul, os smartphones foram a principal plataforma de jogos para 44,1% dos jogadores brasileiros na Pesquisa Game Brasil 2026, enquanto a atualização do Google Play de 2025 identificou pagamentos bancários PSE recentemente adicionados na Colômbia. A Europa tinha mais de 300 milhões de jogadores de jogos mobile em 2025, e a atualização do Google Play de 2025 também identificou o Paysafecard como uma adição recente na Romênia. No Oriente Médio, 62% de 1.098 adultos sauditas proprietários de telefones celulares usavam smartphones para jogos em 2025 e 26% os preferiam, enquanto o Google Play oferece cobrança exclusiva por operadora no Catar em dispositivos e planos elegíveis. Os usuários da plataforma principal no Brasil oferecem aos publishers um público mobile-first, enquanto a diferença entre uso e preferência de smartphones na Arábia Saudita torna conquistar o status de dispositivo preferido um desafio distinto.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um publisher de jogos mobile que desenvolve e distribui títulos que podem ser acessados por menores. Privacidade, apresentação do jogo e design de recompensas criam diferentes exigências de conformidade, de modo que um único lançamento pode exigir decisões jurídicas e de produto separadas. O rascunho da China de setembro de 2026 propôs o modo menores para serviços de jogos online fornecidos a crianças menores de 16 anos, com prazo de comentários até 17 de outubro. O decreto brasileiro de 14 de outubro de 2026 orientou as agências alfandegárias e de comércio a simplificar os procedimentos para importações de ferramentas essenciais de desenvolvimento de jogos dentro de suas responsabilidades e sujeito à legislação aplicável.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | ANPD para o ECA Digital; agências alfandegárias e de comércio federais para ferramentas de desenvolvimento | Autoridade de mídia estadual competente, com a KJM como órgão de supervisão | Administração do Ciberespaço da China | Autoridade Nacional de Mídia | Conselho de Filmes e Publicações |
| Instrumentos ou diretrizes principais | Regra COPPA Alterada, 16 CFR Parte 312 | Decretos 12.880 e 13.138 | JMStV, incluindo §5c(3) rotulagem etária | Regras de proteção de menores em vigor desde 2024; rascunho do modo menores de setembro de 2026 | Decreto Federal por Lei nº 55 de 2023, Artigo 19; sucessão de autoridade em 2026 | Diretrizes de classificação de jogos; Lei de Emenda de Filmes e Publicações nº 11 de 2019 |
| Efeito comercial | Consentimento parental verificável separado antes da divulgação de informações pessoais de crianças a terceiros por operadores cobertos, salvo se a divulgação for parte integrante do serviço | Verificação de idade para bloquear menores de loot boxes, salvo se uma versão sem loot box ou restrição padrão total for oferecida; simplificação mandatada de importação de ferramentas | Rótulos de idade visíveis antes ou no acesso para jogos online próprios dos provedores, salvo se o acesso exclusivo para adultos for garantido | Regras antiaddição para menores e avisos de idade no download, registro e login; serviço de modo menores proposto para usuários menores de 16 anos | Critérios de classificação etária de jogos sob o mandato herdado da autoridade sucessora | Classificações etárias e orientações de conteúdo para jogos, incluindo distribuição online e streaming |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Facilitação | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
As obrigações de consentimento nos Estados Unidos e os requisitos de rótulo de idade na Alemanha criam obrigações contínuas de produto para os publishers cobertos após o término de seus períodos de implementação gradual. O Brasil equilibra as obrigações de verificação com alternativas permitidas, enquanto seu novo mandato de simplificação de importação de ferramentas apoia uma direção de facilitação para o desenvolvimento local de jogos. As obrigações de design de jogos da China e o modo menores proposto apoiam um ambiente operacional mais rígido, uma vez que a adoção do rascunho adicionaria uma condição de design de serviço. A transferência de autoridade nos Emirados Árabes Unidos preserva a competência de classificação etária, enquanto o plano 2026/27 do Conselho de Filmes e Publicações para a África do Sul priorizou a implementação completa da Lei de Filmes e Publicações alterada, juntamente com a continuação do desenvolvimento de capacidade tecnológica.
Etapas da Cadeia de Valor
A cadeia de valor compara como criadores de jogos, lojas e intermediários de publicidade ganham ao longo do caminho de um título jogável a uma sessão monetizada. A Supercell desenvolve e leva seus próprios jogos, incluindo Clash Royale e Brawl Stars, para mercados globais. Seus jogos gratuitos oferecem compras no aplicativo opcionais com dinheiro real que podem aprimorar a jogabilidade. O desenvolvimento deve, portanto, suportar tanto uma experiência gratuita acessível quanto uma proposta paga que os jogadores podem escolher.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e publicação de jogos | Publishers-desenvolvedores como a Supercell | Receita opcional de compras no aplicativo | Sustentar o apelo do conteúdo pago opcional | Renovar a proposta paga preservando o jogo principal acessível |
| Distribuição em loja e faturamento | Operadores de lojas de aplicativos como Google e Apple | Taxas sobre vendas elegíveis de faturamento do Google Play ou faturamento alternativo; comissões da Apple sobre vendas aprovadas do Programa para Pequenas Empresas em regiões cobertas | Conciliar a elegibilidade de transações e os termos de faturamento regionais | Alinhar as implementações de loja e faturamento com os termos aplicáveis |
| Monetização por publicidade | Intermediários de publicidade como a Unity | Receita líquida de transações quando a Unity facilita vendas de anúncios sem controlar o posicionamento | Corresponder os posicionamentos disponíveis à demanda dos anunciantes | Ajustar a disponibilidade de posicionamento e as regras de mediação |
| Fonte: Mordor Intelligence | ||||
A taxa de serviço do Google Play se aplica a vendas elegíveis de aplicativos e produtos no aplicativo por meio de seu sistema de faturamento ou de um sistema de faturamento alternativo sob sua política de Pagamentos. O arquivo FY2025 da Unity distinguiu a receita líquida de vendas de anúncios intermediadas sem controle de posicionamento e a receita bruta onde a Unity controlava o posicionamento como publisher. Uma mudança de faturamento, portanto, não remove por si só a taxa de serviço, e as comparações de publicidade devem distinguir a receita de intermediação retida da receita bruta de vendas.
Cenário Competitivo
Grandes portfólios de franquias criam um nível superior concentrado dentro de um campo mais amplo de publishers de jogos mobile que competem pela atenção e gastos dos jogadores. Os principais participantes incluem Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (adquirida pela Microsoft em 13 de outubro de 2023), Electronic Arts Inc. (adquirida em agosto de 2026 por um consórcio formado por PIF, Silver Lake e Affinity Partners) e Playrix Holdings Ltd. A Electronic Arts anunciou a conclusão da aquisição em 4 de agosto de 2026. A Playrix desenvolve jogos mobile incluindo Gardenscapes, Homescapes, Township e Fishdom. A consolidação pode reunir recursos de desenvolvimento, mas seu valor comercial depende de cada jogo continuar gerando jogo e compras de seu próprio público.
A receita de Jogos Domésticos da China da Tencent cresceu 18% em 2025 em relação a 2024, com Delta Force, Honour of Kings, Peacekeeper Elite e a franquia VALORANT para PC e mobile entre os contribuintes. Sua receita de Jogos Internacionais cresceu 33% em moeda reportada em 2025, refletindo maior receita dos jogos da Supercell e do PUBG MOBILE e uma contribuição incremental de Wuthering Waves. A NetEase reportou receitas líquidas consolidadas de jogos e serviços de valor agregado relacionados de 92,1 bilhões de RMB (13,2 bilhões de USD) para o exercício fiscal de 2025, com as operações de jogos online contribuindo com aproximadamente 97,3% desse segmento. Para os desafiantes, a barreira vai além do lançamento de um título para sustentar o engajamento ao lado de jogos estabelecidos que contribuem para a receita dos incumbentes.
A entrega técnica e o acesso à distribuição criam outra frente competitiva para publishers que buscam um público endereçável mais amplo. Em 8 de dezembro de 2025, a Activision reduziu o Call of Duty: Mobile versão 35.0 para cerca de 1,6 GB no Android e cerca de 3,3 GB no iOS, com otimizações destinadas a melhorar as velocidades de download.[3] As obrigações de distribuição alternativa da Lei de Mercados Digitais da UE tornaram-se aplicáveis aos primeiros guardiões designados em 7 de março de 2024. A revisão da Comissão Europeia de abril de 2026 descreveu a obrigação de permitir aplicativos, lojas e acesso de terceiros fora dos serviços principais da plataforma e reportou que sua investigação sobre a conformidade da Apple permanecia aberta naquele momento. O acesso à loja e um aplicativo menor abordam barreiras diferentes, portanto os desafiantes precisam tanto de uma rota viável para os jogadores quanto de um pacote de jogo prático de obter.
Líderes do Setor de Jogos para Dispositivos Móveis
-
Tencent Holdings Ltd.
-
NetEase Inc.
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Playrix Holdings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
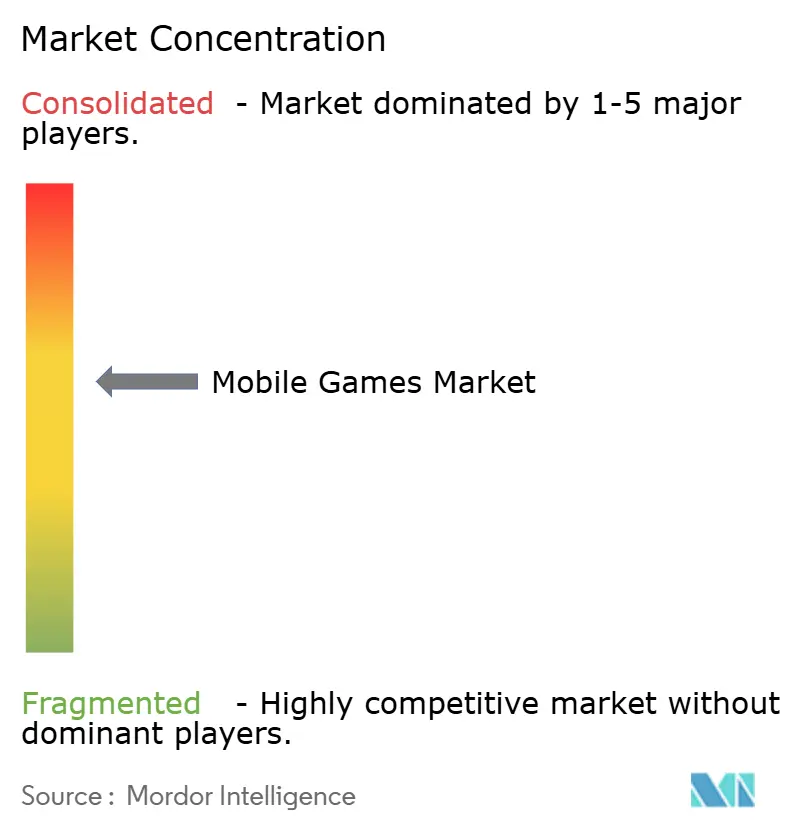
Mercado de Jogos Mobile Empresas cobertas neste relatório
- Tencent Holdings Ltd.
- NetEase Inc.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Playrix Holdings Ltd.
- Lilith Games
- Sea Ltd. (Garena)
- Zynga Inc. (Take-Two)
- Krafton Inc.
- Supercell Oy
- GungHo Online Entertainment Inc.
- miHoYo Co., Ltd.
- Rovio Entertainment Ltd.
- King Digital Entertainment Limited
- Kabam Games Inc.
- Scopely Inc.
- Glu Mobile LLC
- NCSoft Corporation
- DeNA Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
A comparação examina oportunidades de plataforma para alcançar novos jogadores mobile, reativar públicos existentes e buscar termos de distribuição diferenciados. O aplicativo Games da Apple, introduzido em 2025, inclui automaticamente os jogos da App Store em várias superfícies de descoberta e dá destaque proeminente a jogos que usam recursos do Game Center e Eventos no Aplicativo. O Google Play abriu as inscrições para seu programa Level Up reformulado em 1º de setembro de 2026, com verificação de diretrizes exigida para qualificação, e a tabela de preços para jogos aprovados estava programada para entrar em vigor em 30 de setembro de 2026. As escolhas comerciais diferem, com o destaque vinculado aos recursos do jogo e a qualificação no programa vinculada a diretrizes verificadas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Descoberta por meio de recursos do jogo | Destaque no aplicativo Games para recursos do Game Center e Eventos no Aplicativo | Jogadores que descobrem jogos iOS | Desenvolver recursos integrados de jogo e conteúdo de eventos para descoberta | Esforço de engenharia e produção de conteúdo | Publishers de jogos iOS capazes de suportar ambos os recursos |
| Reativação de um catálogo mobile existente | Superfícies de Biblioteca e Continue Jogando no aplicativo Games | Jogadores que retornam a jogos da App Store | Conectar a experiência de retorno a eventos relevantes no jogo | Manter uma experiência atraente em um catálogo mais antigo | Publishers com jogos estabelecidos na App Store |
| Qualificação para os termos do programa Android | Inscrições no Level Up abertas em setembro de 2026 | Publishers de jogos elegíveis do Google Play | Desenvolver uma experiência de jogo qualificada e solicitar os termos do programa | Trabalho de implementação necessário para satisfazer as diretrizes verificadas | Publishers de jogos mobile elegíveis que atendem às diretrizes |
| Fonte: Mordor Intelligence | |||||
Um catálogo estabelecido oferece uma abertura concreta de curto prazo porque o aplicativo Games dá aos jogadores rotas dedicadas de volta a jogos que eles já possuem. Um proprietário de catálogo pode buscar esse público sem tornar o lançamento de um novo jogo o pré-requisito para visibilidade renovada. O argumento de investimento centra-se em tornar a experiência de retorno válida para outra sessão, de modo que o trabalho de distribuição e o conteúdo contínuo do jogo precisam se reforçar mutuamente.
Desenvolvimento Recente do Setor no Mercado de Jogos Mobile
- Out 2026: A Supercell concluiu a aquisição da Metacore em 19 de outubro, assumindo 100% da propriedade do estúdio por trás do jogo mobile Merge Mansion.
- Set 2026: O Google Play abriu as inscrições para seu programa Level Up reformulado em 1º de setembro, com a qualificação do jogo sujeita a verificação em relação a todas as diretrizes do programa. Sua tabela de preços do programa estava programada para entrar em vigor em 30 de setembro para jogos aprovados.
- Ago 2026: A Electronic Arts Inc. anunciou a conclusão de sua aquisição pela PIF, Silver Lake e Affinity Partners em 4 de agosto.
Mercado de Jogos Mobile Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de jogos mobile mede a receita anual de jogos desenvolvidos para smartphones e tablets no mercado global. Inclui pagamentos de jogadores e receitas publicitárias obtidas em lojas de aplicativos mobile, lojas web diretas, aplicativos web progressivos e acesso em nuvem agrupado por operadoras.
Exclusões de escopo: Hardware de jogos, títulos para PC e console, aplicativos de apostas com dinheiro real, direitos de mídia de esports e taxas de uso geral de jogos em nuvem estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Monetização
- Compras no Aplicativo
- Assinaturas e Passes de Temporada
- Publicidade (Vídeo Recompensado, Intersticial, Nativo)
- Downloads Premium Pagos
- Por Plataforma
- Android
- iOS
- Lojas Android de Terceiros
- Streaming em Nuvem / Aplicativo Web Progressivo
- Por Tipo de Dispositivo
- Smartphones
- Smartphones Dobráveis
- Tablets
- Por Gênero de Jogo
- Casual e Hiper-Casual
- Ação / Aventura
- Estratégia e MOBA
- Interpretação de Papéis (RPG)
- Esportes e Corrida
- Cassino e Cartas
- Quebra-Cabeça
- Simulação
- Por Perfil Demográfico do Jogador
- Geração Z (Abaixo de 25 Anos)
- Millennials (25 a 40 Anos)
- Geração X e Acima (Acima de 40 Anos)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como a pesquisa Essential Facts da Entertainment Software Association, os anúncios do ecossistema Android do Google, a documentação do Unity Ads e o ECA Digital do Brasil fornecem evidências sobre o uso de dispositivos pelos jogadores, alcance da plataforma, entrega de anúncios contextuais e regras de monetização específicas por país. Tais fontes ajudam a definir o jogo endereçável e os canais de receita, enquanto os materiais regulatórios públicos esclarecem onde o design do produto ou a monetização podem variar por mercado.
Relatórios anuais e arquivos SEC 10-K de publishers, materiais para investidores e imprensa setorial de reputação podem verificar cruzadamente as receitas reportadas de jogos, atividade publicitária, exposição à plataforma, lançamentos de produtos e precificação. Essas fontes nomeadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Quando as evidências públicas deixam incerteza sobre o reconhecimento de receita, o mix de canais ou a atribuição regional, entrevistas estruturadas testariam essas premissas com publishers de jogos mobile, especialistas em monetização por publicidade e lojas, parceiros de distribuição e operadoras regionais. Os analistas registrariam lacunas não resolvidas por fluxo de receita ou região e triangulariam relatos conflitantes em relação a arquivos públicos, termos de plataforma e indicadores de mercado independentes antes de ajustar as premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 42% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 34% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 46% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo da receita global anual de jogos para smartphones e tablets, depois verifica totais selecionados por meio de gasto médio amostrado multiplicado pelo volume de jogadores, consolidações de receita de publishers e verificações de canal. Os principais insumos incluem a participação em jogos em smartphones e tablets, a proporção de jogadores que pagam, o gasto médio pago por jogador, as impressões de anúncios e o rendimento realizado por jogador ativo, e o mix de receita entre regiões e categorias de jogos. Uma regressão multivariada pode relacionar esses indicadores de demanda e monetização à receita histórica, com análise de cenários para mudanças materiais nas regras de publicidade, termos das lojas de aplicativos ou pacotes de nuvem de operadoras. Especialistas primários como publishers de jogos mobile, especialistas em monetização e operadoras regionais são solicitados a revisar as previsões em nível de variável, e seu feedback é usado para ajustar o mix regional e de segmento antes de ser finalizado. Cada insumo constrói a previsão para sua região relevante e o mix de receita resultante suporta as participações por dispositivo, plataforma, gênero, monetização e perfil demográfico. Quando uma verificação seletiva de baixo para cima não se alinha com a previsão de variável, os analistas comparam os insumos, isolam evidências ausentes e reconciliam a verificação com o total de cima para baixo sem forçar valores não suportados em um segmento.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as divulgações de publishers e plataformas, indicadores públicos de jogadores e dispositivos e sinais de receita independentes, depois investigam outliers em crescimento, mix de segmento ou totais regionais antes da aprovação. Uma segunda revisão verifica datas de fontes, unidades, regras de atribuição e reconciliação entre regiões e fluxos de receita. Os analistas recontactam os respondentes relevantes quando uma contradição material ou insumo ausente poderia alterar uma variável ou alocação de segmento. As evidências são atualizadas anualmente, revisadas entre ciclos após eventos materiais de mercado ou regulatórios e verificadas novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Jogos Mobile da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de jogos mobile mede a receita anual de jogos desenvolvidos para smartphones e tablets no mercado global.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem a participação em jogos em smartphones e tablets, a proporção de jogadores que pagam, o gasto médio pago por jogador, as impressões de anúncios e o rendimento realizado por jogador ativo, e o mix de receita entre regiões e categorias de jogos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 164,1 bilhões de USD (2027) | |
| Publicador de Pesquisa Global A | 103 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 37,2% abaixo do valor de 2027 deste relatório de 164,1 bilhões de USD, 2 anos depois. Seu relatório de perspectivas globais de jogos reporta a plataforma mobile em uma base anterior e indica crescimento contínuo, de modo que o valor inicial precede uma expansão adicional do mercado no ano de comparação posterior. |
| Publicador de Pesquisa Global B | 83,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 48,9% abaixo do valor de 2027 deste relatório de 164,1 bilhões de USD, 2 anos depois. Sua estimativa de jogos para smartphones e tablets começa a partir de uma base anterior e prevê expansão contínua, o que contribui para um valor inicial mais baixo em relação a um ano de mercado posterior. |
Para a Mordor Intelligence, uma segunda revisão verifica datas de fontes, unidades, regras de atribuição e reconciliação entre regiões e fluxos de receita.
Principais Perguntas Respondidas no Relatório
Como o tamanho do mercado de jogos mobile mudará até 2032?
O mercado tem projeção de expansão de 148,9 bilhões de USD em 2026 e 164,1 bilhões de USD em 2027 para 259,2 bilhões de USD até 2032, com CAGR de 9,58% de 2027 a 2032.
O que está impulsionando a demanda por jogos mobile?
A qualidade da rede, a publicidade contextual e o acesso de operadoras sustentam a demanda. Na Áustria, os termos da A1 de agosto de 2025 vincularam a oferta paga Games Unlimited Plus, operada pela Mondia Media Germany GmbH, a um contrato móvel A1 ativo.
Qual modelo de monetização lidera a receita de jogos mobile?
As compras no aplicativo foram o maior segmento, com 54,7% da receita em 2026. Assinaturas e passes de temporada têm previsão de crescimento mais rápido, com CAGR de 17,6% de 2027 a 2032.
Quais empresas são os principais participantes do setor de jogos mobile?
Os principais participantes incluem Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (adquirida pela Microsoft em 13 de outubro de 2023), Electronic Arts Inc. (adquirida em agosto de 2026 por um consórcio formado por PIF, Silver Lake e Affinity Partners) e Playrix Holdings Ltd.
Quais desafios moldam as perspectivas dos jogos mobile?
Em vigor desde 17 de março de 2026, as restrições do Brasil sobre loot boxes em jogos direcionados a menores ou provavelmente acessados por eles conforme a classificação etária do jogo restringem o design de recompensas. Os altos custos de aquisição de jogos casuais no iOS também elevam a receita necessária para recuperar os gastos com marketing.
Quais regiões lideram a receita de jogos mobile e a previsão de crescimento?
A Ásia-Pacífico liderou com 49,61% da receita em 2026, e a África tem previsão de crescimento mais rápido, com CAGR de 12% de 2027 a 2032.