
Tamanho e Participação do Mercado de Gaming
Análise do Mercado de Gaming por Mordor Intelligence
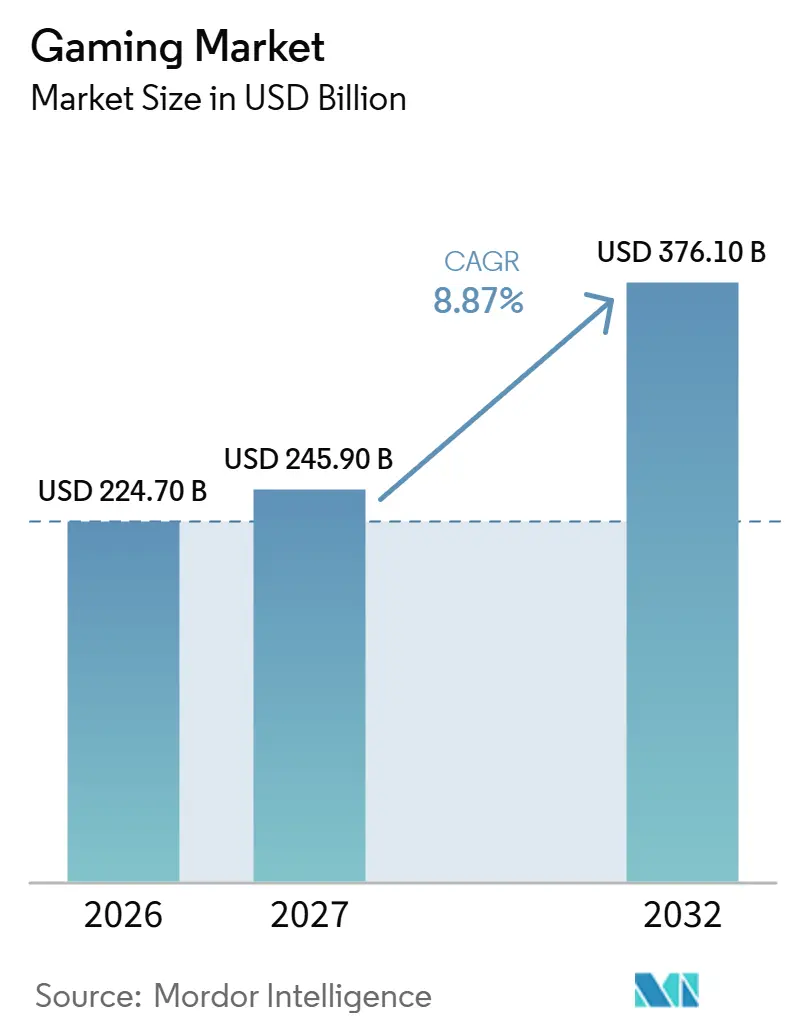
O tamanho do mercado de gaming deve aumentar de 224,7 bilhões de USD em 2026 para 245,9 bilhões de USD em 2027 e atingir 376,1 bilhões de USD até 2032, crescendo a um CAGR de 8,87% no período de 2027-2032.
O crescimento depende da conversão de públicos de gaming já estabelecidos em relacionamentos recorrentes de conteúdo pago, com a renovação de franquias mobile e os serviços ao vivo oferecendo rotas complementares. Na China, a tarefa comercial combina uma grande base de jogadores com restrições ao acesso de menores aos serviços e às aprovações de jogos. Editoras e plataformas podem responder por meio de acesso agrupado a jogos e serviços de streaming que tornam a qualidade da rede parte da oferta de conteúdo. O caso de expansão de uma editora, portanto, depende de adequar cada oferta de conteúdo pago tanto à sua rota de distribuição quanto às regras operacionais locais.
Principais Conclusões do Relatório
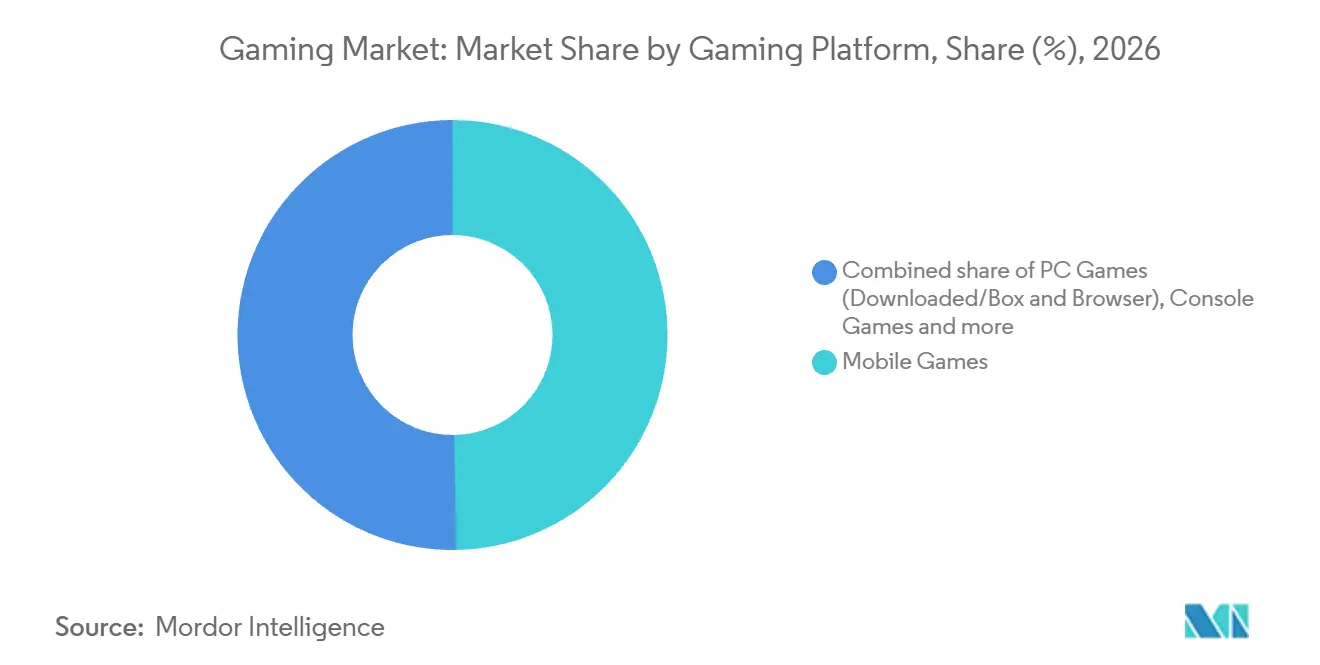
- Por plataforma de gaming, os jogos para dispositivos móveis lideraram com 49,72% de participação no mercado de gaming em 2026, enquanto o cloud gaming tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 25,6% no período de 2027-2032.
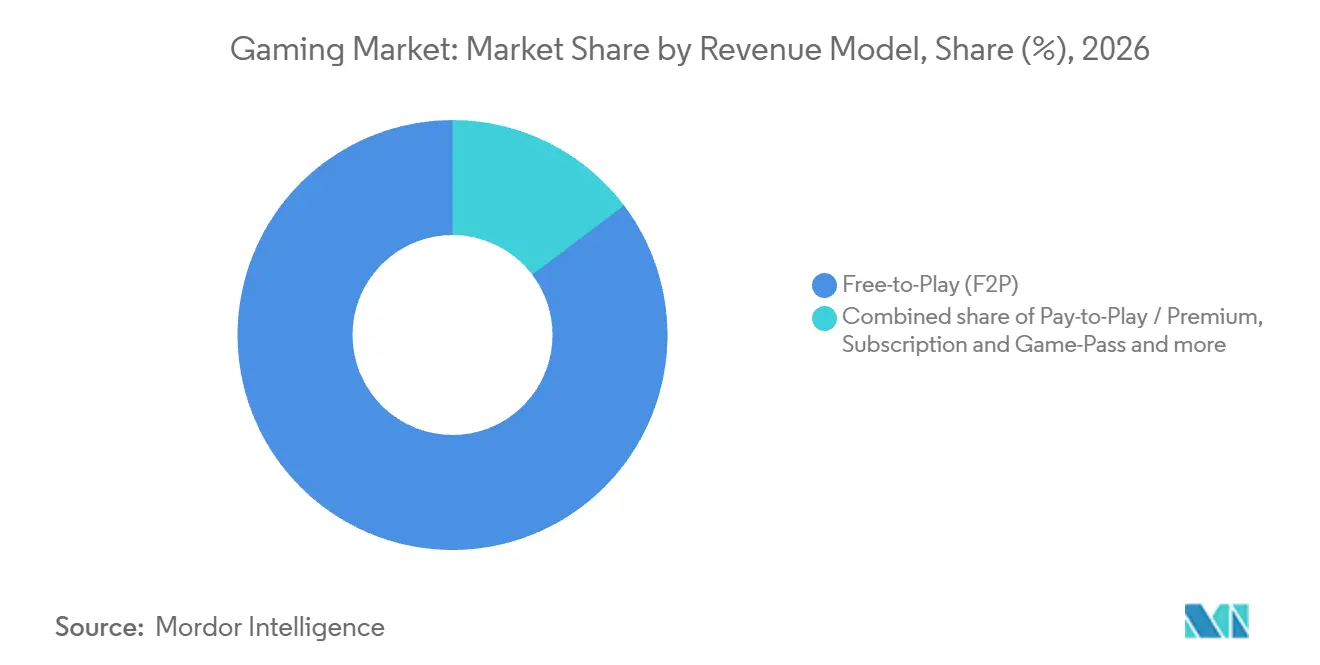
- Entre os modelos de receita, o free-to-play representou 85,3% do tamanho do mercado de gaming em 2026, e as ofertas de assinatura e game pass lideram o crescimento previsto, com um CAGR de 13,3% no período de 2027-2032.
- Entre os gêneros, ação/aventura liderou com 27,38% da receita de mercado em 2026, enquanto os jogos de tiro e battle royale têm previsão de crescimento mais rápido, com um CAGR de 10,4% no período de 2027-2032.
- Dentro das faixas etárias dos jogadores, a faixa de 18-35 anos representou a maior participação de 50,58% da receita de mercado em 2026, enquanto a faixa de 36-50 anos tem previsão de crescimento mais rápido, com um CAGR de 10,5% no período de 2027-2032.
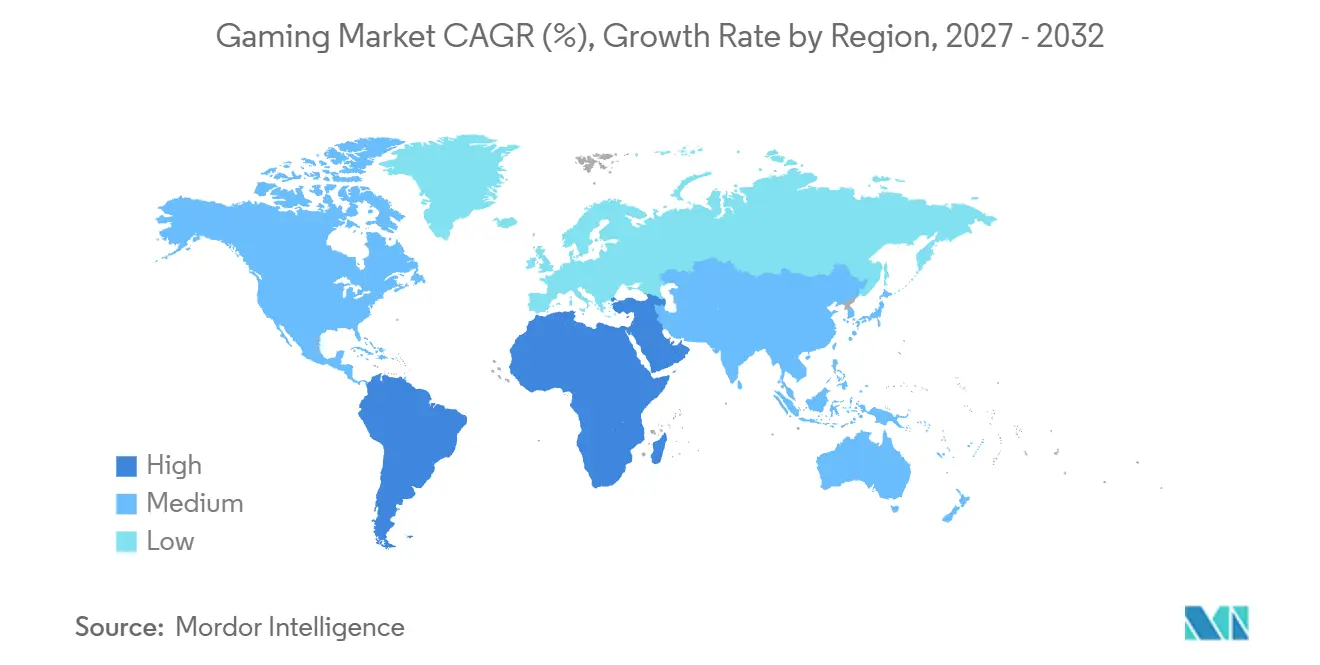
- Geograficamente, a Ásia-Pacífico liderou com 49,51% da receita de mercado em 2026, e o Oriente Médio tem previsão de ser a região de crescimento mais rápido, com um CAGR de 9,9% no período de 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Monetização Mobile-First | +3.8% | Sudeste Asiático, América do Norte, América do Sul e Oceania | Curto prazo (≤ 2 anos) |
| Adoção do Cloud Gaming Habilitado por 5G | +1.1% | Alemanha | Médio prazo (2-4 anos) |
| Expansão Transmídia de IP AAA Impulsionando Receitas de Console e PC | +1.9% | Reino Unido, Alemanha e Brasil | Médio prazo (2-4 anos) |
| Aumento nas Receitas de Serviços ao Vivo e Publicidade In-Game | +3.4% | Estados Unidos, Europa, Ásia, Austrália, Canadá e América Latina | Curto prazo (≤ 2 anos) |
| Fluxos de Trabalho de Conteúdo Gerado por Usuários Impulsionados por IA Generativa | +0.6% | Nova Zelândia | Longo prazo (≥ 4 anos) |
| Agrupamento de Assinaturas no Estilo Game Pass por Operadoras de Telecomunicações em Mercados Emergentes | +0.4% | Indonésia e Filipinas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Monetização Mobile-First
As editoras mobile podem expandir suas receitas renovando franquias estabelecidas em diferentes janelas de lançamento regionais. A Gravity registrou crescimento de 12,2% na receita consolidada de jogos mobile em 2025 em relação a 2024. A empresa atribuiu o aumento principalmente à receita inicial de Ragnarok M: Classic e Ragnarok X: Next Generation. O Ragnarok M: Classic foi lançado no Sudeste Asiático em fevereiro de 2025 e em Taiwan, Hong Kong e Macau em abril de 2025. As receitas do Ragnarok Origin compensaram parcialmente o aumento, mostrando que a contribuição do portfólio variou entre os títulos. Essa combinação expõe o crescimento da Gravity ao calendário de lançamentos, pois os lançamentos mais recentes precisaram superar as receitas mais fracas do Ragnarok Origin.
Adoção do Cloud Gaming Habilitado por 5G
O jogo mobile responsivo torna o tratamento de rede comercialmente relevante para o acesso ao cloud gaming. Em dezembro de 2025, a Deutsche Telekom disponibilizou sua integração com o GeForce NOW da NVIDIA para clientes elegíveis em sua rede 5G+ na Alemanha. Em sessões de 7 de outubro de 2025 a 1º de fevereiro de 2026, a Telekom reportou 20% de menor latência nas sessões do GeForce NOW que receberam tratamento de gaming slice em sua rede. A comparação utilizou outras sessões do GeForce NOW na mesma rede sem o tratamento. A mesma análise reportou 73% menos frames com perda de pacotes nas sessões tratadas. A Telekom associa a redução de perda de pacotes a uma jogabilidade mais fluida sem perda de imagem, de modo que os usuários elegíveis do GeForce NOW recebem uma diferença de entrega mensurável na conexão tratada.
Expansão Transmídia de IP AAA Impulsionando Receitas de Console e PC
A adaptação de uma franquia de jogos oferece um canal adicional de descoberta sem exigir outro lançamento de jogo. A 2ª temporada de Fallout ficou em 1º lugar em mais de 80 países durante seus primeiros 3 meses após a estreia em dezembro de 2025, de acordo com dados da Amazon MGM Studios divulgados pelo TheWrap. A adaptação gerou audiência expressiva no Reino Unido, na Alemanha e no Brasil. Após o lançamento do filme A Minecraft Movie em abril de 2025, as vendas unitárias de Minecraft para console subiram 36%, de acordo com a Sensor Tower. Os proprietários de franquias podem renovar a demanda por jogos de console por meio de adaptações, como demonstra o aumento de 36% nas vendas unitárias de Minecraft para console, enquanto a classificação de Fallout em 1º lugar em mais de 80 países ilustra o alcance de descoberta da televisão.
Aumento nas Receitas de Serviços ao Vivo e Publicidade In-Game
A oportunidade de serviço ao vivo de uma editora depende de manter os jogos lançados comercialmente ativos entre os principais lançamentos de jogos completos. A Take-Two Interactive Software Inc. reportou crescimento de 3% ano a ano na receita líquida de gastos recorrentes dos consumidores em seu primeiro trimestre fiscal encerrado em 30 de junho de 2026. Essas receitas representaram 84% de sua receita líquida GAAP, combinando moeda virtual, conteúdo adicional, compras in-game e publicidade in-game. Para o ano fiscal encerrado em 31 de março de 2026, a receita de gastos recorrentes dos consumidores cresceu 16% e representou 78% da receita líquida GAAP. O ganho de receita de 3% no trimestre posterior e o declínio de 1% nos bookings líquidos de gastos recorrentes dos consumidores seguiram esse crescimento de receita anual mais rápido. Os ganhos de receita anuais e trimestrais sustentam o investimento contínuo em monetização pós-lançamento, enquanto o declínio nos bookings argumenta contra a suposição de que o crescimento da receita reconhecida garante a expansão dos compromissos de vendas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regime Rígido de Aprovação de Jogos e Cota de Tempo de Jogo na China | -1% | China | Longo prazo (≥ 4 anos) |
| Regras de ATT e Privacidade do iOS Inflacionando os Custos de Aquisição de Usuários | -0.7% | Itália | Médio prazo (2-4 anos) |
| Escassez Global de Talentos AAA Gerando Atrasos no Desenvolvimento | -0.4% | União Europeia | Médio prazo (2-4 anos) |
| Aumento dos Custos de Computação em Nuvem Comprimindo as Margens das Editoras F2P | -0.2% | América do Norte, América do Sul, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regime Rígido de Aprovação de Jogos e Cota de Tempo de Jogo na China
Os controles de tempo de jogo da China restringem os horários em que as editoras podem atender jogadores online mais jovens. Com vigência a partir de 1º de setembro de 2021, a Administração Nacional de Imprensa e Publicações permite o atendimento a menores de 18 anos apenas das 20h às 21h nas sextas-feiras, sábados, domingos e feriados nacionais.[1] A restrição abrange empresas e plataformas de jogos online, concentrando o acesso permitido dentro dessas janelas. Separadamente, a NetEase Inc. afirmou em abril de 2026 que falhas ou atrasos nas aprovações, entre outros fatores, poderiam atrasar lançamentos ou cancelar o desenvolvimento de pipeline. As editoras, portanto, enfrentam restrições tanto no acesso a clientes mais jovens quanto no cronograma de novos lançamentos. Projetar em torno das sessões de jogo permitidas não pode eliminar o risco de aprovação separado associado à comercialização.
Regras de ATT e Privacidade do iOS Inflacionando os Custos de Aquisição de Usuários
Para anunciantes de jogos expostos a restrições de consentimento, o acesso a dados de publicidade torna-se parte da economia de aquisição. Em dezembro de 2025, a autoridade reguladora de concorrência da Itália, a Autorità Garante della Concorrenza e del Mercato (AGCM), constatou que a implementação do App Tracking Transparency da Apple impôs duplo consentimento a aplicativos iOS de terceiros. O prompt ATT era insuficiente para satisfazer os requisitos de consentimento da legislação de privacidade, de modo que os desenvolvedores precisavam de um prompt adicional. A AGCM constatou que a implementação restringiu o uso de dados de publicidade e aumentou os custos dos anunciantes na Itália.[2] Para as editoras que utilizam esse canal de publicidade, a combinação pode enfraquecer o caso comercial para a expansão da aquisição de jogadores. A expansão liderada por publicidade deve absorver o ônus de custo relacionado ao consentimento antes que o recrutamento adicional possa se traduzir em ganhos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma de Gaming:
Alcance Mobile e Entrega em Nuvem Moldam o AcessoOs jogos para dispositivos móveis representaram 49,72% do tamanho do mercado de gaming em 2026, tornando-os o maior segmento. A Sensor Tower reportou receita mundial de compras in-app em jogos mobile de 39,8 bilhões de USD no primeiro semestre de 2026, queda de 2% em relação aos 40,6 bilhões de USD do ano anterior. A Tencent reportou operar 7 dos 10 principais jogos mobile domésticos da China por média de usuários ativos diários trimestrais no segundo trimestre de 2025, citando rankings da QuestMobile. Um desafiante que lança na China, portanto, compete com um operador que já detém a maioria dos títulos mobile de maior uso do país. O caso de crescimento de um entrante precisa de ganhos para seus próprios jogos, em vez de uma suposição de que os gastos mundiais com compras in-app se expandirão.
O cloud gaming é o segmento de crescimento mais rápido, com um CAGR previsto de 25,6% no período de 2027-2032. Em novembro de 2025, a Microsoft reportou que as horas de streaming do Xbox Cloud Gaming por assinantes do Game Pass foram 45% maiores do que no mesmo período de 2024.[3] Para o gaming em VR/AR, a pesquisa Steam da Valve de setembro de 2026 reportou headsets de VR entre 1,35% dos usuários do Steam. O Game Pass pode capturar jogo adicional em streaming dentro de um relacionamento de assinatura existente, enquanto a distribuição de VR no Steam depende de alcançar o pequeno público proprietário de headsets.

Por Modelo de Receita:
Acesso Gratuito e Pacotes de Assinatura Dividem a MonetizaçãoO free-to-play (F2P) foi o maior segmento, representando 85,3% da receita total do setor em 2026. Nos 3 meses encerrados em 30 de junho de 2026, a Roblox teve em média 123 milhões de contas registradas ativas diariamente, incluindo aproximadamente 1,6 milhão de usuários pagantes únicos diários médios, em sua plataforma de experiências de gaming, educação e entretenimento. Em 2025, a Roblox afirmou que a maioria das experiências era gratuita, os criadores determinavam o modelo de negócios de cada experiência e a maioria das experiências gratuitas permitia compras de melhorias específicas da experiência. Essa estrutura separa o alcance do público da decisão de compra, dando aos criadores uma oportunidade de monetização dentro de experiências que os usuários podem acessar sem pagamento. Como os criadores definem o modelo de negócios de cada experiência, a monetização na Roblox segue decisões separadas dos criadores, e não um preço único para toda a plataforma.
As ofertas de assinatura e game pass são o segmento de crescimento mais rápido, com um CAGR previsto de 13,3% no período de 2027-2032. A Microsoft reportou quase 5 bilhões de USD em receita anual do Game Pass para o ano fiscal de 2025, encerrado em 30 de junho de 2025, atingindo esse nível pela primeira vez. O Discord anunciou o Nitro Rewards em 11 de maio de 2026, incluindo um benefício de Game Pass Starter Edition sem custo adicional para membros Nitro onde disponível. O agrupamento coloca o acesso a jogos dentro de outra associação, criando uma rota para os jogadores por meio do relacionamento com o cliente de um parceiro. O benefício da Starter Edition torna a parceria com o Nitro uma rota de nível de entrada para o Game Pass ao lado da base de receita anual estabelecida do serviço.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Gênero:
Escala de Franquias Encontra o Crescimento de Receita entre DispositivosAção/aventura representou 27,38% de participação no mercado de gaming em 2026, tornando-o o maior segmento. O relatório anual do ano fiscal de 2026 da Take-Two registrou vendas acumuladas mundiais de mais de 465 milhões de unidades de Grand Theft Auto, uma série de seu selo Rockstar Games. Seu relatório trimestral subsequente para o período encerrado em 30 de junho de 2026 colocou esse total acumulado de vendas mundiais acima de 470 milhões de unidades. A Take-Two afirmou que espera que seu selo Rockstar Games, de propriedade integral, continue a ser líder na categoria de produtos de ação/aventura. Com mais de 470 milhões de unidades vendidas, Grand Theft Auto define a escala de franquia com a qual um desafiante de ação/aventura precisa competir.
Os jogos de tiro e battle royale são o segmento de crescimento mais rápido, com um CAGR previsto de 10,4% no período de 2027-2032. A Krafton Inc. reportou que a receita de sua Franquia IP PUBG, abrangendo atividades em PC e mobile, cresceu 25% no primeiro semestre de 2026 em relação ao ano anterior. Uma editora de jogos de tiro que segue o modelo da PUBG precisa manter a mesma franquia relevante em 2 tipos de dispositivos ao mesmo tempo.
Por Faixa Etária dos Jogadores:
Escala de Jovens Adultos e Crescimento de Adultos Moldam as Escolhas de ConteúdoOs jogadores de 18 a 35 anos formaram o maior segmento, representando 50,58% da receita total do setor em 2026. Na pesquisa da Entertainment Software Association (ESA) realizada em 21 países em 2025, os jogadores de 25 a 34 anos representaram 26% dos jogadores de videogame ativos semanalmente com 16 anos ou mais. A Roblox estimou que as horas de engajamento entre seus usuários americanos de 18 a 34 anos cresceram 37% ano a ano no segundo trimestre de 2026. Essas estimativas de coorte extrapolam dos usuários da Roblox que concluíram verificações de idade para usuários sem verificações de idade. O aumento estimado de 37% da Roblox nas horas para a faixa de 18 a 34 anos se compara com 27% para todos os seus usuários americanos com mais de 18 anos, portanto, nessa plataforma, os jovens adultos adicionaram jogo mais rapidamente do que os usuários adultos como um todo.
Os jogadores de 36 a 50 anos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,5% no período de 2027-2032. Em uma divulgação de setembro de 2026, a RuStore descreveu os usuários de 35 a 45 anos como seu grupo mais ativo, realizando compras com mais frequência e gastando mais por transação. Para as editoras de jogos mobile que vendem por meio da RuStore, esse coorte sobreposto oferece um mecanismo de crescimento de gastos por meio de frequência de compra e valor de transação, além de atrair jogadores adicionais. Ofertas de conteúdo pago que incentivam compras repetidas podem abordar a atividade demonstrada desses compradores adultos de forma mais direta do que uma estratégia exclusivamente de aquisição.
Análise Geográfica
Mercado de Gaming da Ásia-Pacífico
A Ásia-Pacífico representou 49,51% do tamanho do mercado de gaming em 2026, tornando-a o maior mercado regional. A China tinha 684 milhões de usuários de jogos no primeiro semestre de 2026, alta de 0,82% em relação ao ano anterior. O Ministério do Comércio da Indonésia citou mais de 192 milhões de jogadores em dados de 2025 do Agate Whitepaper. A modesta mudança na base de usuários da China coloca maior peso comercial no engajamento e na monetização dentro de um público já extenso. Para uma editora que busca usuários adicionais, a Indonésia oferece um público grande e separado, em vez de uma dependência de expansão mais rápida na base de usuários quase estagnada da China.
Mercado de Gaming do Oriente Médio
O Oriente Médio tem previsão de crescer a um CAGR de 9,9% no período de 2027-2032, tornando-o a região de crescimento mais rápido. O estudo de 2025 do Centro Saudita de Pesquisa de Opinião sobre usuários de telefones celulares sauditas com 18 anos ou mais constatou que aproximadamente 7 em cada 10 jogadores pesquisados realizavam pagamentos mensais de jogos. Em maio de 2026, o Savvy Games Group e a Roblox assinaram um memorando de entendimento para apoiar desenvolvedores sauditas por meio de treinamento, construção de comunidade e suporte técnico. A abertura comercial combina demanda recorrente por conteúdo de jogos com uma rota planejada para criadores sauditas desenvolverem conteúdo para um público com atividade de pagamento demonstrada.
A base de gastos com conteúdo da América do Norte inclui os Estados Unidos, onde os consumidores gastaram 52,4 bilhões de USD em conteúdo de videogame em 2025. Na América do Sul, os jogadores ativos pesquisados no Brasil com 16 anos ou mais jogavam com mais regularidade jogos de ação, puzzle e tiro em 2025, e 82% jogavam com outras pessoas presencialmente pelo menos mensalmente. Em 16 mercados europeus, 82% dos jogadores haviam jogado em dispositivos móveis em 2025, tornando-o o dispositivo mais utilizado nessa amostra. Na África, os jogadores ativos pesquisados na África do Sul com 16 anos ou mais jogavam com mais regularidade jogos de puzzle, ação e esportes em 2025, e 76% jogavam com outras pessoas presencialmente pelo menos mensalmente. Esses padrões favorecem o acesso mobile na amostra europeia e formatos sociais no Brasil e na África do Sul, onde as preferências por ação e puzzle se sobrepõem.
Estrutura Regulatória e Perspectivas
A comparação regulatória abrange jurisdições selecionadas e as condições associadas à publicação e distribuição de conteúdo de jogos. As avaliações avaliam editoras e distribuidoras locais que atendem aos jogadores de cada país, com obrigações aplicadas ao serviço, recurso ou atividade de distribuição específica coberta. Classificação, práticas de dados de crianças e licenciamento criam diferentes etapas comerciais, de modo que uma rota de entrada disponível pode coexistir com obrigações operacionais contínuas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Ministério da Justiça e Segurança Pública; Agência Nacional de Proteção de Dados (ANPD) | Autoridades estaduais de proteção da juventude | Administração Nacional de Imprensa e Publicações | Autoridade Nacional de Mídia | Conselho de Filmes e Publicações |
| Principais instrumentos ou diretrizes | Regra de Proteção da Privacidade Online de Crianças para serviços direcionados a crianças ou operadores com conhecimento real da coleta de dados de crianças | Classificação de jogos; verificações de idade para loot boxes para excluir crianças e adolescentes, a menos que as caixas sejam removidas ou o acesso seja desativado por padrão | Classificação etária para jogos de computador e console acessíveis a menores; controles de danos ao desenvolvimento online | Aprovação de publicação de jogos online domésticos | Serviço de certificado de classificação etária de jogos | Registro de distribuidora e classificação para exibição pública |
| Efeito comercial | Os operadores cobertos notificam os pais e obtêm consentimento verificável antes de coletar, usar ou divulgar dados pessoais de crianças menores de 13 anos | Jogos exclusivamente digitais podem se autoavaliar sob os critérios e regras de exibição brasileiros; jogos físicos precisam de classificação prévia e etiquetas na embalagem | Classificar jogos de computador/console cobertos antes do acesso de menores; impedir que conteúdo prejudicial ao desenvolvimento online seja geralmente percebido por menores | Os requerentes domésticos precisam de editoras elegíveis, documentação de direitos, licença de serviços de telecomunicações e informações do operador, conteúdo compatível e controles de proteção de menores | Os requerentes de distribuição/importação precisam de uma licença de mídia válida para a rota de solicitação de classificação | Registrar-se para distribuição; classificar jogos antes da exibição pública e observar as restrições etárias atribuídas |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem mudança | Sem mudança | Sem mudança | Endurecimento | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | ||||||
A Regra COPPA alterada se aplica à maioria dos operadores cobertos desde a data de conformidade de 22 de abril de 2026, e a política da FTC de 25 de fevereiro de 2026 concede alívio de execução condicional apenas a serviços de público geral e misto que usam informações pessoais protegidas exclusivamente para verificações de idade, sustentando Médio e Sem mudança nos Estados Unidos. As obrigações de classificação da Alemanha sustentam Médio e Sem mudança porque o projeto de reforma de mídia de setembro de 2026 mantém o vínculo entre classificações etárias e dano presumido ao desenvolvimento, enquanto os controles de registro e exibição da África do Sul sustentam a continuidade pendente da aprovação de sua política online revisada. A rota de classificação licenciada dos Emirados Árabes Unidos é administrada pela Autoridade Nacional de Mídia criada sob o Decreto-Lei Federal nº 11 de 2025, e seus termos de serviço ainda exigem que os requerentes de distribuição/importação detenham uma licença de mídia válida, sustentando Médio e Sem mudança, enquanto as condições de aprovação de títulos domésticos da China e a proposta de modo para menores de setembro de 2026 para jogos de rede oferecidos a usuários com menos de 16 anos sustentam Baixo e Endurecimento. A avaliação Médio do Brasil equilibra a autoavaliação digital com as salvaguardas de loot box de 18 de março de 2026, enquanto a consulta ECA Digital da ANPD até 26 de outubro de 2026 diz respeito a procedimentos gerais de execução e sanções, e não a obrigações alteradas de recursos de jogos.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha plataformas de desenvolvimento, lançamento e comércio digital e operação multiplayer, com foco em onde os fornecedores obtêm receita. A Unity fornece acesso à plataforma de desenvolvimento por meio de assinaturas Pro e Enterprise, estabelecendo um relacionamento recorrente com o fornecedor em torno das ferramentas usadas para criar jogos. Distribuição e hospedagem adicionam relacionamentos comerciais separados, de modo que a rota de um jogo para os jogadores pode envolver pagamentos em várias etapas operacionais.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de plataforma de desenvolvimento | Fornecedores de ferramentas de desenvolvimento como a Unity | Taxas de assinatura Pro e Enterprise | Compromissos recorrentes com ferramentas pagas | Adequar o nível de assinatura aos requisitos de desenvolvimento |
| Lançamento e comércio digital | Operadores de lojas como Apple e Valve | Taxa de aplicativo de 100 USD da Valve, recuperável em um pagamento posterior após 1.000 USD em receita bruta ajustada de compras na Steam Store ou in-app | A taxa de integração da Steam é paga antes da recuperação condicional | Escalonar a integração de aplicativos entre lançamentos |
| Operação de jogos multiplayer | Fornecedores de hospedagem de servidores de jogos como a Amazon Web Services | Cobranças de serviço de hospedagem de servidores multiplayer | Os recursos devem corresponder à demanda flutuante dos jogadores | Escalar os recursos de hospedagem com a demanda dos jogadores |
| Fonte: Mordor Intelligence | ||||
Os estúdios que usam ferramentas Unity pagas durante o desenvolvimento e pagam a taxa de aplicativo da Steam comprometem fundos antes das receitas de lançamento, enquanto a hospedagem multiplayer segue a demanda variável dos jogadores. A recuperação condicional da taxa da Steam torna a exposição de caixa na fase de lançamento diferente de uma margem de transação permanente. Para jogos multiplayer hospedados, o escalonamento responsivo à demanda pode alinhar o compromisso de recursos operacionais mais estreitamente com o jogo real.
Cenário Competitivo
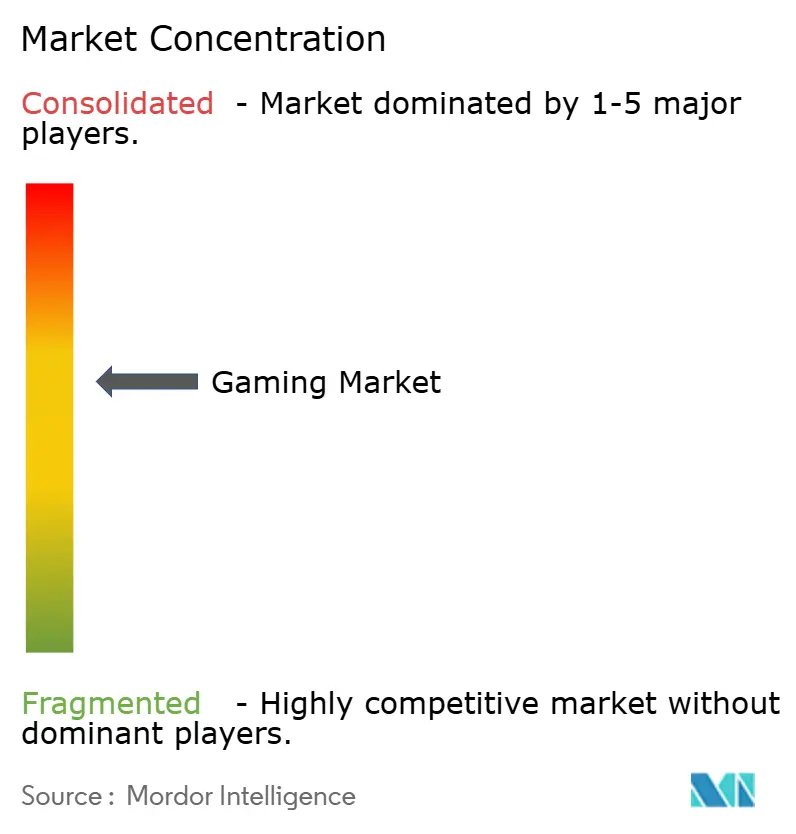
A concorrência é moderadamente concentrada em torno de grandes editoras de jogos e operadores de plataformas, combinando o desenvolvimento de conteúdo com várias rotas para alcançar os jogadores. A Tencent Holdings Ltd. desenvolve e opera jogos, e sua receita de jogos domésticos cresceu 17% ano a ano no segundo trimestre de 2026, com contribuições de Delta Force e VALORANT. A Sony Group Corp. opera a plataforma PlayStation e publica jogos por meio de sua subsidiária integral Sony Interactive Entertainment, e é proprietária da desenvolvedora Bungie, adquirida em 2022. A Microsoft Corp. opera serviços de conteúdo e assinatura Xbox, a Apple Inc. opera a App Store e a NetEase Inc. desenvolve jogos online e serviços relacionados. Essa estrutura faz com que a força competitiva dependa tanto da demanda no nível do jogo quanto do acesso às plataformas por meio das quais o conteúdo e as assinaturas chegam aos compradores.
A concorrência entre plataformas também se concentra em como o conteúdo existente é organizado para os jogadores nos serviços de jogos de uma empresa. A Apple lançou seu aplicativo Apple Games para iOS, iPadOS e macOS na União Europeia em 15 de setembro de 2025, como um hub central para jogos da App Store e do Apple Arcade. Essa abordagem coloca a agregação de bibliotecas existentes ao lado do desenvolvimento de conteúdo adicional como uma forma de diferenciar a experiência da plataforma. Um desafiante distribuído pela App Store ou pelo Apple Arcade enfrenta uma visão combinada de biblioteca controlada pela Apple, de modo que sua rota para os jogadores inclui a apresentação de conteúdo existente pela plataforma.
O Ato de Mercados Digitais da União Europeia exige que os guardiões de lojas de aplicativos designados, incluindo a Apple, permitam a distribuição efetiva por meio de lojas de terceiros ou da web. Os termos da Apple para a UE com vigência a partir de 1º de outubro de 2026 estabelecem uma Comissão de Tecnologia Principal de 5% sobre transações digitais em aplicativos distribuídos fora da App Store. Os termos substituíram a Taxa de Tecnologia Principal, uma taxa por instalação para desenvolvedores que atingem escala extraordinária, e eliminaram as taxas iniciais de aquisição e serviços de loja. A base de transação da comissão faz com que a economia do canal dependa da atividade paga, dando às editoras de maior escala uma alternativa baseada em transação a uma cobrança baseada em instalação. O acesso regulatório e os termos de distribuição comercial, consequentemente, moldam a escolha de rota de um desafiante para conteúdo de jogos pagos para jogadores da UE.
Líderes do Setor de Gaming
-
Tencent Holdings Ltd.
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
-
NetEase Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gaming Empresas cobertas neste relatório
- Tencent Holdings Ltd.
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- NetEase Inc.
- Nintendo Co. Ltd.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Epic Games Inc.
- Sea Ltd. (Garena)
- Roblox Corp.
- Krafton Inc.
- Bandai Namco Holdings Inc.
- Take-Two Interactive Software Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co. Ltd.
- Valve Corp.
- Zynga Inc.
- Embracer Group AB
- Jam City Inc.
- miHoYo Co. Ltd. (HoYoverse)
- Com2uS Corp.
- ZeptoLab UK Ltd.
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades contrasta as vendas de itens lideradas por criadores, o acesso ocasional à nuvem e os jogos entregues por meio de uma associação de entretenimento. O Fortnite permite que desenvolvedores inscritos com 18 anos ou mais vendam itens e ofertas em ilhas publicadas, sujeito a regras de publicação, conteúdo e regionais. Seu pagamento ao desenvolvedor é de 100% do valor em V-Bucks após taxas de plataforma e loja de 9 de janeiro de 2026 a 31 de janeiro de 2027, em comparação com uma taxa ordinária de 50%.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Conteúdo pago dentro de ilhas publicadas | As vendas de itens e ofertas dentro de ilhas do Fortnite estão em operação | Desenvolvedores inscritos no Fortnite e seus jogadores de ilhas | Construir uma proposta clara de conteúdo pago dentro de uma ilha publicada | Converter o jogo em compras de uma oferta suficientemente útil | Epic Games Inc. e desenvolvedores inscritos no Fortnite |
| Acesso ocasional à nuvem para jogos adquiridos | A Xbox anunciou horas de nuvem adquiridas sem Game Pass para novembro de 2026 | Jogadores com jogos adquiridos elegíveis em dispositivos suportados, sujeito à disponibilidade no mercado | Preparar catálogos de jogos adquiridos elegíveis para a rota de acesso por hora anunciada | Converter interesse ocasional em horas de nuvem pagas | Microsoft Corp. e editoras de jogos elegíveis |
| Jogos de assinatura em tela compartilhada | A associação Netflix inclui jogos sem taxa adicional, sem anúncios ou compras in-app, em um beta limitado de 20 países em TVs e computadores suportados | Membros Netflix usando TVs suportadas com o aplicativo Netflix e internet estável | Desenvolver conteúdo adequado para jogo em TV usando um telefone ou tablet para cada jogador | Projetar o jogo em torno do requisito de controle por telefone | Netflix e desenvolvedores de jogos participantes |
| Fonte: Mordor Intelligence | |||||
A abertura imediata mais forte é o conteúdo pago dentro de ilhas publicadas do Fortnite, onde o mecanismo de vendas opera e os termos de pagamento temporários melhoram a participação do criador no valor em V-Bucks. A taxa ordinária importa porque uma ilha publicada pode durar mais do que o período de pagamento mais alto. Os preços e os custos contínuos de conteúdo precisam funcionar com a taxa de pagamento ordinária de 50% se uma ilha deve permanecer comercialmente viável após 31 de janeiro de 2027.
Desenvolvimentos industriais recentes em Mercado de Gaming
- Out 2026: Os termos da Apple para a UE entraram em vigor em 1º de outubro com uma Comissão de Tecnologia Principal de 5% sobre transações digitais em aplicativos distribuídos fora da App Store. Substituiu a Taxa de Tecnologia Principal por instalação para desenvolvedores que atingem escala extraordinária.
- Set 2026: A Sony Interactive Entertainment lançou Marvel's Wolverine mundialmente com exclusividade para PlayStation 5. A Insomniac Games desenvolveu o jogo de ação/aventura em colaboração com a Marvel Games.
- Ago 2026: A Electronic Arts Inc. concluiu sua aquisição pela PIF, Silver Lake e Affinity Partners, transferindo a propriedade da editora de jogos para o consórcio.
Mercado de Gaming Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gaming refere-se aos gastos globais anuais em conteúdo de videogame digital e físico entregue por meio de dispositivos móveis, computadores pessoais, consoles, streaming em nuvem e plataformas de VR/AR. Também contabiliza a receita de direitos de mídia de esports paga aos detentores de IP de jogos.
Exclusões de escopo: Conteúdo de apostas ou jogos de azar, hardware dedicado de gaming, acessórios de gaming e software de gerenciamento de cassinos estão excluídos.
Visão Geral da Segmentação
- Por Plataforma de Gaming
- Jogos para Dispositivos Móveis
- Jogos para PC (Baixado/Em Caixa e Navegador)
- Jogos para Console
- Cloud Gaming
- Gaming em VR/AR
- Por Modelo de Receita
- Free-to-Play (F2P)
- Pay-to-Play / Premium
- Assinatura e Game-Pass
- Por Gênero
- Ação/Aventura
- Shooter e Battle Royale
- Interpretação de Papéis (RPG/MMORPG)
- Esportes e Corridas
- Outros Gêneros
- Por Faixa Etária do Jogador
- Menos de 18 Anos
- 18-35 Anos
- 36-50 Anos
- Acima de 50 Anos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como os Fatos Essenciais da Entertainment Software Association e seu lançamento anual de gastos do consumidor, o Relatório de Conectividade Global da União Internacional de Telecomunicações e o Relatório Mundial de Propriedade Intelectual da Organização Mundial da Propriedade Intelectual podem informar dados demográficos dos jogadores, categorias de gastos com conteúdo, condições de conectividade e economia de IP de jogos. Essas fontes ajudam a definir indicadores úteis e verificar como o mercado global de conteúdo se relaciona com evidências nacionais de jogadores e tecnologia.
Registros de empresas, relatórios anuais, materiais para investidores e comunicados de resultados podem separar a receita de jogos de hardware, publicidade e linhas de serviços digitais mais amplas, enquanto a imprensa setorial de reputação pode esclarecer o cronograma de lançamentos, o acesso à plataforma e as mudanças regulatórias. Quando as divulgações das empresas combinam receitas de jogos e serviços digitais adjacentes, os analistas podem usar notas de segmento e explicações de resultados para separar as linhas relevantes. As fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com editoras e desenvolvedores de jogos, operadores de lojas e assinaturas e provedores de serviços de gaming mobile e em nuvem podem testar como as receitas anuais de conteúdo, o comportamento dos pagadores e as rotas de distribuição são reportados. Os entrevistados em funções executivas, funcionais e operacionais podem esclarecer diferenças no tratamento de transações, verificar estimativas secundárias e drivers de previsão e identificar lacunas para triangulação com fontes públicas e registros.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos pagos globais anuais em conteúdo de jogos e direitos de mídia de esports, depois distribui esse total entre plataforma de gaming, modelo de receita, gênero, faixa etária dos jogadores e geografia usando relatórios de mercado públicos, pesquisas de jogadores, divulgações de empresas e indicadores de demanda regional. Verificações seletivas de baixo para cima podem comparar receitas e contagens de pagadores de títulos ou plataformas amostrados multiplicados pelo gasto médio com o total, evitando a dupla contagem de um pagamento de assinatura e os jogos aos quais ele fornece acesso. Os principais indicadores de previsão incluem a base de jogadores pagantes e o gasto por pagador, a adoção de assinaturas e os gastos recorrentes, a combinação de plataformas e modelos de receita e as condições de conectividade e lançamento que moldam o acesso e o engajamento. A análise de cenários pode levar esses indicadores pelo período de previsão, com caminhos alternativos para monetização mobile, acesso à nuvem, cronograma de lançamentos e restrições de aprovação. Os especialistas podem verificar se os caminhos resultantes no nível de variável se encaixam nas condições reportadas de jogadores e negócios. Quando um país ou segmento carece de evidências diretas, o analista pode usar um proxy regional ou de plataforma adjacente documentado, compará-lo com quaisquer dados de canal ou empresa disponíveis e ampliar o intervalo de cenários até que um sinal independente suporte uma estimativa mais estreita.
Ciclo de Validação e Atualização de Dados
Quando sinais de mercado independentes discordam, os analistas rastreiam a fonte relevante e a definição de transação, reconciliam a diferença e buscam esclarecimentos ou recontactam os entrevistados relevantes quando uma mudança não resolvida poderia alterar uma estimativa material. Os analistas triangulam divulgações de editoras, indicadores nacionais de gastos ou jogadores, evidências de plataformas e verificações seletivas de receitas amostradas, depois revisam diferenças no tratamento de transações, geografia e cronograma. Verificações de anomalias e variâncias sinalizam totais ou movimentos de segmento que não se encaixam em sinais independentes. A revisão prossegue por meio de verificações de fontes e cálculos, reconciliação de segmentos e regiões e revisão de analista sênior antes da aprovação. As estimativas são atualizadas anualmente, reconsideradas entre ciclos após eventos materiais de mercado ou regulatórios e submetidas a uma nova revisão de fontes e cálculos antes da entrega.
Dimensionamento do Mercado Global de Gaming da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de gaming refere-se aos gastos globais anuais em conteúdo de videogame digital e físico entregue por meio de dispositivos móveis, computadores pessoais, consoles, streaming em nuvem e plataformas de VR/AR.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo começa com uma estimativa de cima para baixo dos gastos pagos globais anuais em conteúdo de jogos e direitos de mídia de esports, depois distribui esse total entre plataforma de gaming, modelo de receita, gênero, faixa etária dos jogadores e geografia usando relatórios de mercado públicos, pesquisas de jogadores, divulgações de empresas e indicadores de demanda regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 245,9 bilhões de USD (2027) | |
| Consultoria Global A | 322,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 31,2% acima do valor de 2027 deste relatório de 245,9 bilhões de USD, 2 anos depois. O total definido também contabiliza hardware de console, gaming em arcades e publicidade em jogos. |
| Consultoria Global B | 188,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 23,2% abaixo do valor de 2027 deste relatório de 245,9 bilhões de USD, 2 anos depois. A previsão anterior de gastos do consumidor contabiliza pagadores em PC, console, mobile e nuvem. |
Para a Mordor Intelligence, verificações de anomalias e variâncias sinalizam totais ou movimentos de segmento que não se encaixam em sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gaming e o crescimento projetado?
O tamanho deve aumentar de 245,9 bilhões de USD em 2027 para 376,1 bilhões de USD até 2032, a um CAGR de 8,87% no período de 2027-2032.
O que impulsiona o crescimento no conteúdo pago de videogame?
A renovação de franquias mobile e as compras recorrentes de conteúdo são forças-chave. Os lançamentos de Ragnarok da Gravity e a integração do GeForce NOW da Deutsche Telekom na Alemanha ilustram a expansão de conteúdo e distribuição.
Qual plataforma de gaming tem a maior participação?
Os jogos para dispositivos móveis representaram 49,72% da receita total do mercado em 2026. O cloud gaming tem previsão de crescimento mais rápido, com um CAGR de 25,6% no período de 2027-2032.
Quais empresas são os principais concorrentes em videogames?
Os principais concorrentes incluem Tencent Holdings Ltd., Sony Group Corp., Microsoft Corp., Apple Inc. e NetEase Inc.
Qual é um desafio fundamental para as editoras de jogos online?
A China permite que as empresas de jogos online atendam menores de 18 anos por apenas uma hora, das 20h às 21h nas sextas-feiras, sábados, domingos e feriados nacionais.
Quais regiões lideram a demanda por gaming e o crescimento previsto?
A Ásia-Pacífico representou 49,51% da receita de mercado em 2026. O Oriente Médio tem previsão de crescimento mais rápido, com um CAGR de 9,9% no período de 2027-2032.