
Tamanho e Participação do Mercado de Jogos por Assinatura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
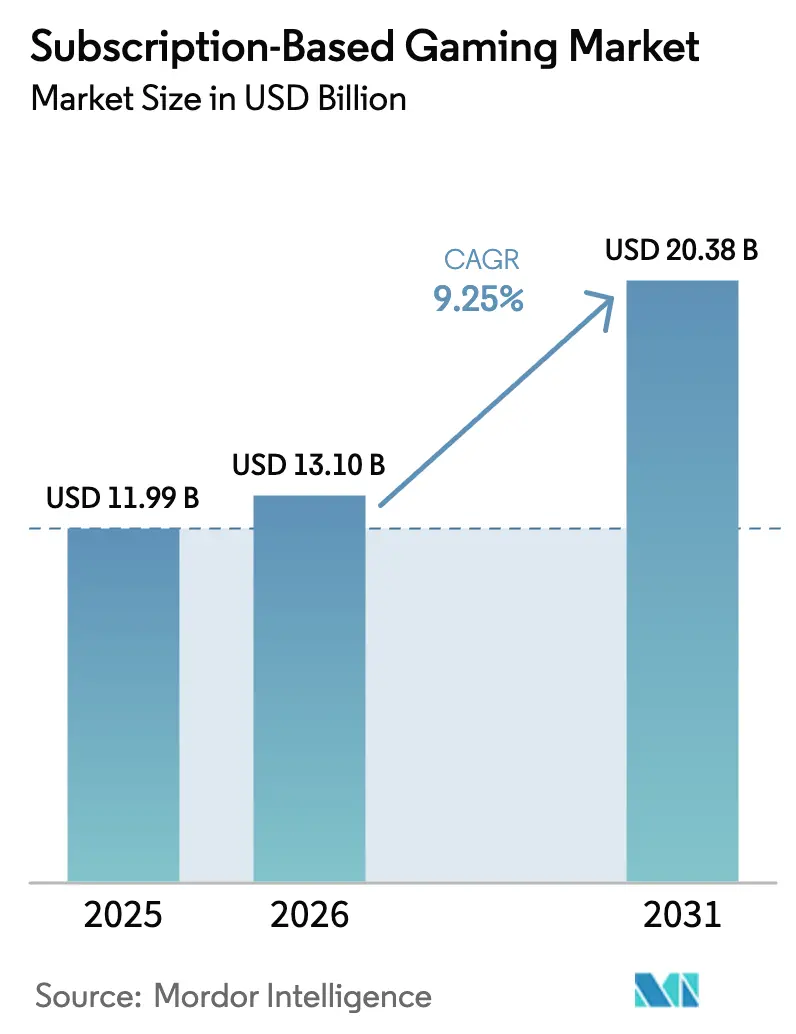
| Tamanho do Mercado (2026) | 13.1 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.25 % |
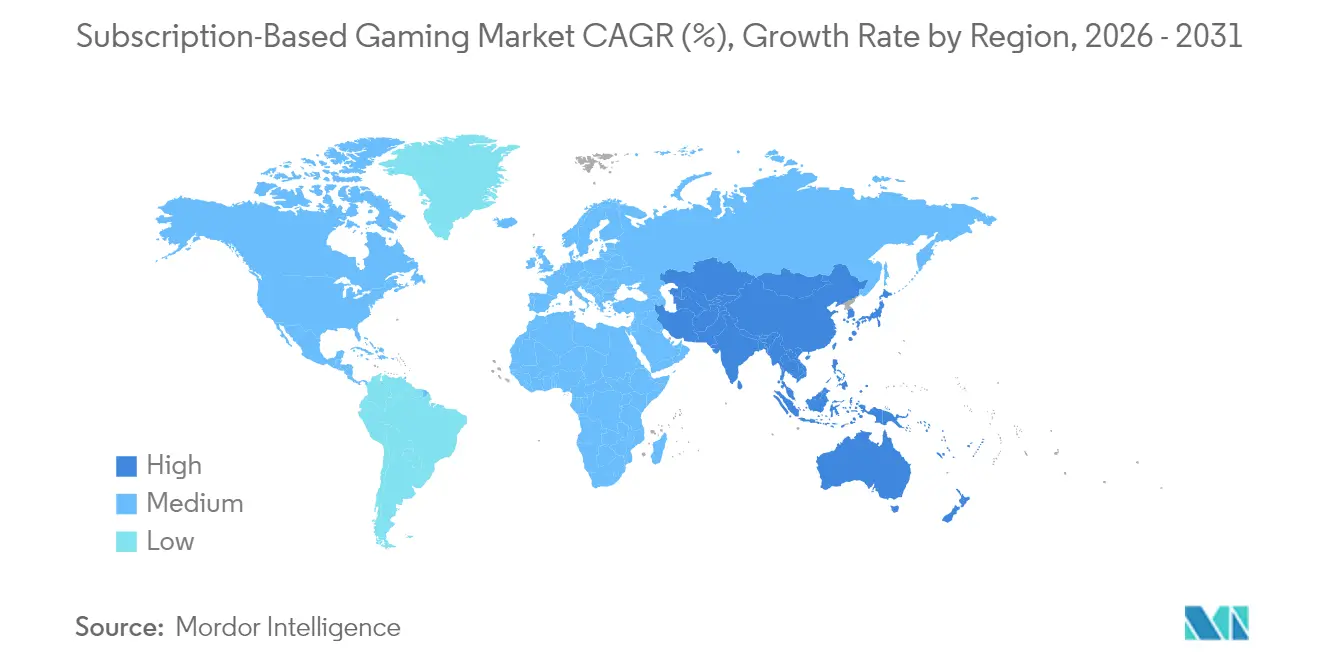
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
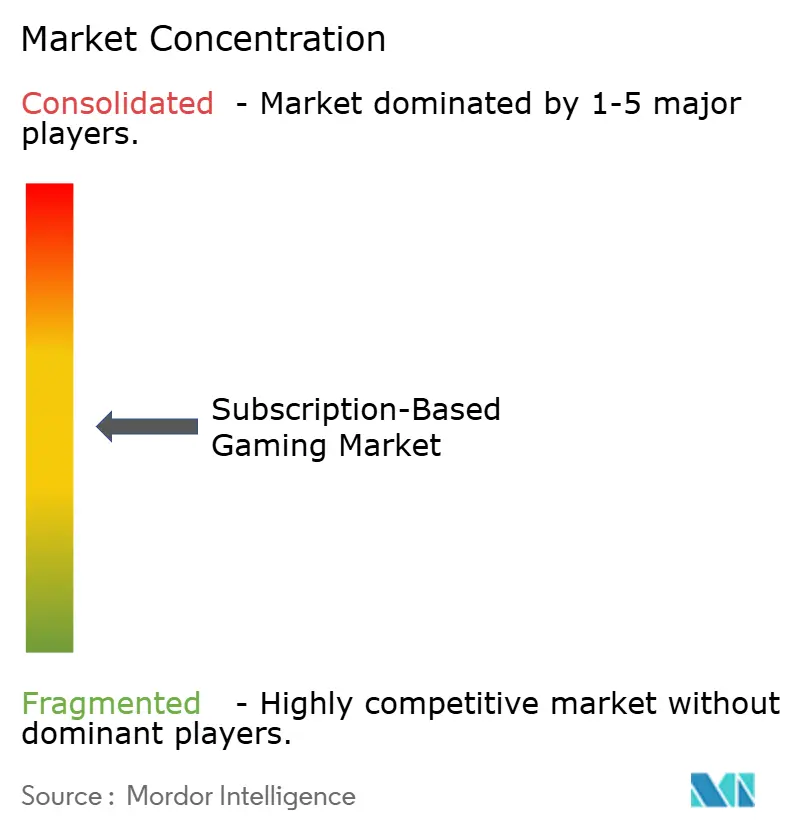
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jogos por Assinatura por Mordor Intelligence
O tamanho do mercado de jogos por assinatura deverá crescer de USD 11,99 bilhões em 2025 para USD 13,1 bilhões em 2026 e está previsto para atingir USD 20,38 bilhões até 2031 a uma CAGR de 9,25% no período de 2026-2031. A curva de crescimento espelha uma mudança mais ampla no entretenimento digital, da posse para o acesso sob demanda, uma evolução impulsionada pela implantação das redes 5G, pela maturação da infraestrutura de computação de borda e por bibliotecas de conteúdo que agora lançam títulos AAA nativos em nuvem no primeiro dia. Os detentores de plataformas estão realocando orçamentos das mecânicas de caixas de recompensas para modelos de receita recorrente em resposta ao endurecimento das regulamentações, o que acelera ainda mais a adoção de planos de assinatura em detrimento de compras únicas. A portabilidade de contas entre plataformas, a melhoria da localização de pagamentos em mercados emergentes e as ofertas combinadas de operadoras de telecomunicações que unem conectividade com passes de jogos continuam a ampliar a base global de assinantes. Como resultado, o mercado de jogos por assinatura está evoluindo de um nicho de adotantes iniciais para um gerador de receita mainstream em consoles, PCs e dispositivos móveis.
Principais Conclusões do Relatório
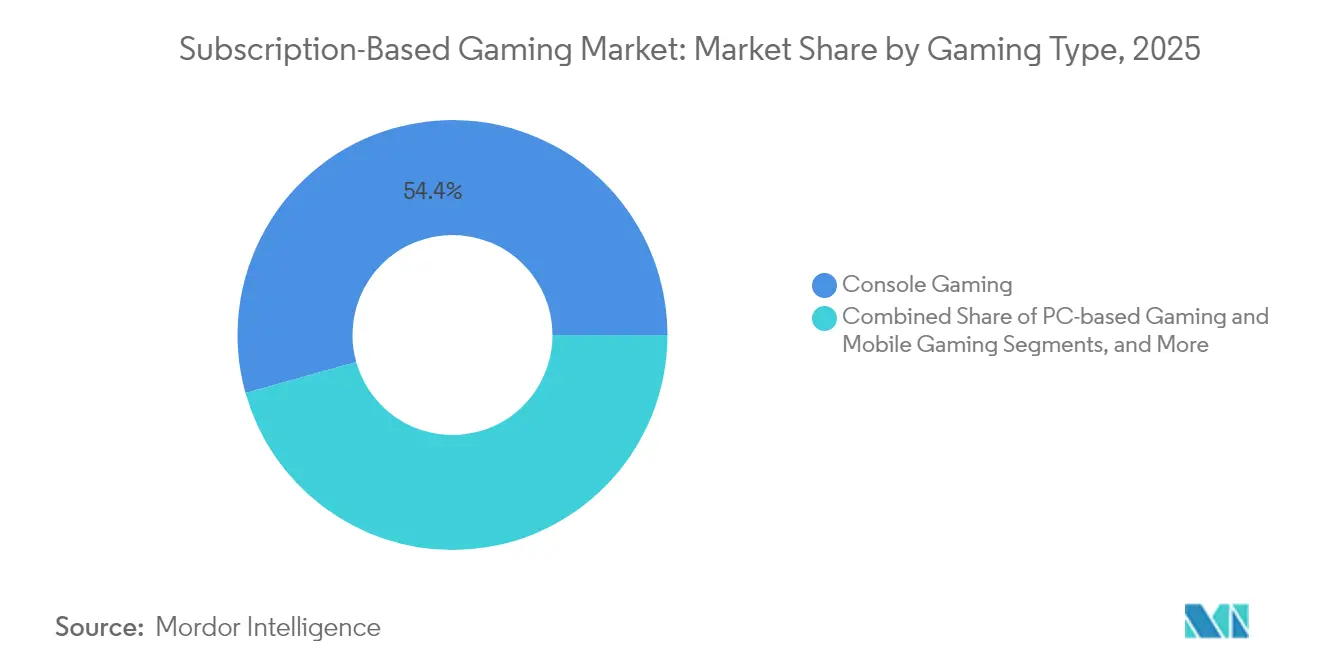
- Por tipo de jogo, os consoles dominaram 54,35% da participação de mercado de jogos por assinatura em 2025, enquanto os dispositivos móveis estão previstos para expandir a uma CAGR de 9,95% até 2031.
- Por tipo de plataforma, os serviços de download para dispositivo detinham 60,32% da participação no tamanho do mercado de jogos por assinatura em 2025; a transmissão em nuvem avança a uma CAGR de 11,05% até 2031.
- Por nível de assinatura, os planos premium representaram 48,55% da receita de 2025, enquanto os planos familiares registram uma CAGR de 10,05% até 2031.
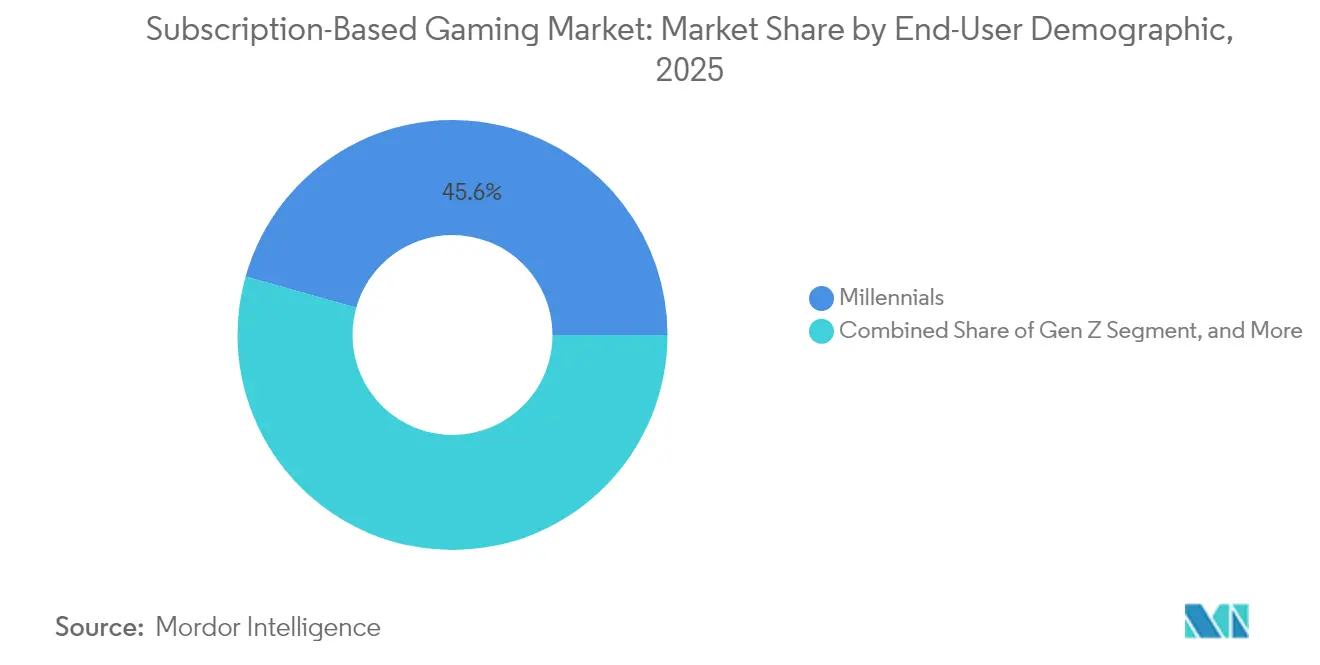
- Por demográfico do usuário final, os millennials capturam 45,62% da participação de mercado de jogos por assinatura em 2025; o uso pela Geração Z está crescendo a uma CAGR de 10,35% até 2031.
- Por geografia, a América do Norte liderou com 72,35% de participação na receita em 2025, mas a Ásia-Pacífico está projetada para registrar a CAGR mais rápida de 10,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lançamentos AAA nativos em nuvem | +1.8% | Global – impulso inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Portabilidade de contas entre plataformas | +1.5% | Global – mais forte nos mercados móveis da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Planos familiares inclusivos por dispositivo | +1.2% | América do Norte e Europa como núcleo – expansão para a LATAM | Médio prazo (2-4 anos) |
| Ofertas combinadas de telecomunicações e jogos | +2.1% | Ásia-Pacífico, MEA e LATAM | Longo prazo (≥ 4 anos) |
| Curadoria personalizada por IA generativa | +1.4% | Global – implantações avançadas em economias desenvolvidas | Médio prazo (2-4 anos) |
| Limitações regulatórias em caixas de recompensas | +1.8% | Europa e jurisdições selecionadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lançamentos AAA Nativos em Nuvem Aceleram a Adoção Paga
Assinar agora garante acesso imediato aos lançamentos de grandes títulos, transformando um serviço antes definido pelo acesso ao catálogo de títulos antigos em um destino de lançamento no primeiro dia. [1]Nasdaq, "GameSquare Completes FaZe Clan Acquisition," nasdaq.com Editoras como a Microsoft canalizam mais de USD 1 bilhão por ano em adições ao Game Pass no primeiro dia, um compromisso que eleva o valor percebido, sustenta preços mais altos e reduz a rotatividade de clientes. Os pipelines nativos em nuvem eliminam o risco do produto em caixa, permitem lançamentos globais simultâneos e suportam atualizações em tempo real que prolongam os ciclos de engajamento. À medida que as lacunas de latência se fecham, a fidelidade corresponde às instalações locais e os jogadores aceitam cada vez mais a transmissão como padrão. O mercado de jogos por assinatura ganha impulso, portanto, com conteúdo que historicamente exigia compras de USD 70 no varejo.
A Portabilidade de Contas entre Plataformas Aumenta o Valor Percebido
A migração contínua de identidade e inventário entre console, PC e dispositivo móvel reduz o custo psicológico de troca de hardware.[2]Microsoft Corp., "Xbox Game Pass," microsoft.com A aquisição da AcceleratXR pela Xsolla sublinha a corrida armamentista em torno das ferramentas de back-end que mantêm o progresso persistente independentemente do dispositivo. Para os consumidores da Ásia-Pacífico, onde a alternância de sessão entre celular e tela doméstica é comum, a portabilidade transforma uma taxa mensal em um ativo de longo prazo. A implementação desse recurso exige camadas de autenticação unificadas e direitos entre lojas, investimentos que poucos concorrentes menores conseguem igualar. O resultado é uma crescente lacuna de desempenho que favorece os serviços escalados no mercado de jogos por assinatura.
Planos Familiares Inclusivos por Dispositivo Ampliam a Base Endereçável
Os planos familiares agrupam 4-6 transmissões simultâneas, bibliotecas compartilhadas e controles parentais com um custo per capita até 60% inferior ao das contas individuais. Os domicílios convencem múltiplos membros a se unirem sob um plano principal, impulsionando maiores penetrações com gastos de aquisição incremental quase nulos. Como os cancelamentos exigem consenso de vários usuários, a retenção melhora visivelmente em comparação com as assinaturas individuais. O modelo também se encaixa com as tendências de jogos entre gerações, tornando o mercado de jogos por assinatura mais resiliente às oscilações sazonais de gastos.
Ofertas Combinadas de Telecomunicações e Jogos em Mercados Emergentes
O faturamento pelo operador contorna as barreiras de cartão de crédito na Indonésia, Índia e Nigéria, desbloqueando centenas de milhões de assinantes potenciais. As operadoras incluem passes de jogos nos planos de dados, garantindo tanto a largura de banda quanto o conteúdo por uma única taxa, enquanto os proprietários de plataformas obtêm distribuição de baixo custo para grupos de usuários pré-pagos. Esses pacotes também integram qualidade de serviço em nível de rede que mitiga a latência dos jogos em nuvem. No longo prazo, as alianças com operadoras de telecomunicações contribuirão com o maior impulso aditivo para a receita do mercado de jogos por assinatura nas economias com prioridade para dispositivos móveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos crescentes de licenciamento de conteúdo | -1.6% | Global – pressão mais aguda em plataformas menores e regionais | Médio prazo (2-4 anos) |
| Políticas de comissão das lojas de aplicativos | -1.1% | Mercados móveis globais – mais forte nos ecossistemas iOS e Android | Curto prazo (≤ 2 anos) |
| Capacidade limitada de banda larga atrasa a transmissão em nuvem | -1.4% | Mercados emergentes com menor penetração de linha fixa e 5G | Longo prazo (≥ 4 anos) |
| Fadiga de assinatura por causa da sobreposição de passes de jogos | -0.8% | América do Norte e Europa onde múltiplos serviços competem | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Crescentes de Licenciamento de Conteúdo Comprimem as Margens
Os financiadores dos lançamentos no primeiro dia agora enfrentam preços de licitação crescentes à medida que múltiplos serviços competem pelas mesmas franquias de destaque. A Microsoft já gasta mais de USD 1 bilhão anualmente em licenciamento do Game Pass, um valor que define o benchmark do setor. Entrantes menores sem orçamentos similares aceitam catálogos mais escassos ou se voltam para conteúdo de nicho, reduzindo seu teto de audiência dentro do mercado de jogos por assinatura. Com o tempo, a diferenciação dependerá de propriedade intelectual proprietária e estúdios internos que possam reduzir os custos de aquisição por título.
As Políticas de Comissão das Lojas de Aplicativos Limitam a Lucratividade dos Passes Móveis
As taxas padrão de 30% no iOS e Android reduzem as margens brutas e forçam preços de varejo mais altos ou investimentos em conteúdo reduzidos. O faturamento direto ao consumidor pela web e a regulamentação específica por região oferecem alívio parcial, mas os cronogramas incertos mantêm a economia das assinaturas móveis volátil. Por ora, os prestadores de serviços combinam incentivos como pontos de fidelidade ou benefícios entre plataformas para compensar o arraste das comissões, mas as lacunas de lucratividade continuam sendo um obstáculo para o mercado de jogos por assinatura em sentido mais amplo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo:
A Força dos Consoles Encontra a Velocidade dos Dispositivos MóveisAs assinaturas de console geraram 54,35% da receita de 2025, sublinhando o catálogo extenso, os gráficos de alta fidelidade e os pipelines de lançamentos exclusivos que atraem os jogadores dedicados. Dentro desse grupo, o tamanho do mercado de jogos por assinatura para consoles subiu para USD 6,52 bilhões em 2025 e está no ritmo de uma CAGR de 7,7% até 2031. O Xbox Game Pass e o PlayStation Plus ampliam as bibliotecas de compatibilidade retroativa que elevam o valor percebido bem além da taxa mensal. Por outro lado, as assinaturas para dispositivos móveis — atualmente uma fatia menor — estão se expandindo a uma CAGR de 9,95% à medida que a penetração de smartphones ultrapassa 90% em vários países do Sudeste Asiático. A transmissão em nuvem preenche as lacunas de hardware, fornecendo títulos com qualidade de console em dispositivos de médio alcance e atraindo demografias mais jovens para ecossistemas pagos.
O avanço dos dispositivos móveis também reflete ciclos de sessão mais curtos, normas de compartilhamento social e hábitos de pagamento incremental moldados pela cultura de jogo gratuito. Os passes de telecomunicações combinados reduzem o atrito, enquanto a portabilidade de identidade mantém o progresso intacto ao longo das atualizações de celular, reduzindo o risco de rotatividade. As assinaturas de PC ocupam um meio-termo, apoiando-se em lojas como a Steam para testar passes curados, embora a concorrência tanto da acessibilidade móvel quanto da exclusividade dos consoles permaneça intensa. A interação entre esses três fatores de forma continua a moldar a trajetória do mercado de jogos por assinatura, incentivando ofertas híbridas que permitem que uma conta circule livremente entre telas.


Por Tipo de Plataforma:
A Supremacia do Download Enfrenta o Desafio da NuvemOs serviços de download para dispositivo ainda detêm 60,32% da receita geral porque a instalação local garante desempenho independentemente da conectividade, um fato valorizado pelos jogadores competitivos sensíveis à latência. Ao mesmo tempo, as plataformas de transmissão em nuvem avançam com uma CAGR de 11,05%, impulsionadas pelo backhaul 5G, pela computação de borda e por codecs que agora entregam gameplay a 60 fps em 1080p em redes de nível intermediário. Esse impulso está orientando os proprietários de conteúdo para estratégias de lançamento duplo, oferecendo opções de download e transmissão dentro de uma única assinatura, cobrindo assim as disparidades de largura de banda.
A arquitetura híbrida tornou-se central para as propostas de valor. Os assinantes fazem o download para reprodução offline, mas mantêm a liberdade de transmitir instantaneamente em dispositivos sem armazenamento. O mercado de jogos por assinatura, portanto, não é mais um campo de batalha de plataformas de "um ou outro", mas um continuum onde a qualidade da infraestrutura, e não a preferência do consumidor, decide o modo de acesso dominante. À medida que a implantação de fibra se amplia e a transição entre dispositivos se aperfeiçoa, a transmissão pura poderia superar os downloads, mas por enquanto a coexistência define o panorama competitivo.
Por Nível de Assinatura:
O Preço Premium Cede Espaço para a Economia FamiliarOs planos premium representam 48,55% da receita total, impulsionados pelo acesso antecipado, cosméticos exclusivos e experiências sem anúncios que justificam uma taxa mensal de USD 16-20 nos mercados desenvolvidos. No entanto, o crescimento mais forte está nos planos orientados para famílias, crescendo a uma CAGR de 10,05% à medida que os domicílios optam por compartilhar uma assinatura entre múltiplos perfis. Esses planos geralmente custam apenas 40-60% do gasto individual combinado, inclinando a matemática de atualização a seu favor. Os detentores de conteúdo respondem adicionando painéis parentais, partições de salvamento baseadas em nuvem e classificações etárias que coexistem sob uma única licença.
Os planos básicos permanecem como porta de entrada em regiões com sensibilidade a preços; no entanto, funis de upsell construídos em torno de passes de batalha sazonais induzem os jogadores a optar por pacotes mais ricos. O mercado de jogos por assinatura acomoda essa abordagem escalonada vinculando benefícios entre planos: pontos ganhos no plano básico podem ser resgatados com desconto ao fazer upgrade para premium, enquanto os planos familiares herdam benefícios premium. Com o tempo, espera-se que a engenharia de planos siga um modelo de "bom-melhor-ótimo" refinado no streaming de vídeo e música.
Por Demográfico do Usuário Final:
Millennials Ancoram, Geração Z AceleraOs millennials representam 45,62% dos assinantes atuais, mantendo lealdade às franquias com as quais cresceram e possuindo renda disponível que suporta taxas mensais. Eles também são a geração com maior probabilidade de adquirir hardware premium, reforçando a dominância do segmento de consoles. A Geração Z, no entanto, demonstra a curva de adoção mais rápida com uma CAGR de 10,35%, impulsionada por modos cooperativos sociais, descoberta liderada por influenciadores e preferência pela conveniência do jogo entre plataformas. A personalização de conteúdo alimentada por IA ressoa com sua demanda por experiências curadas em vez de enormes catálogos de títulos antigos.
A Geração X e os baby boomers formam um segmento menor, porém lucrativo, que busca variedade e conveniência, tornando-os receptivos a pacotes familiares que exigem configuração mínima. Os domicílios multigeracionais ampliam as oportunidades de venda cruzada, com membros mais jovens introduzindo serviços de assinatura e membros mais velhos mantendo a renovação por causa do engajamento compartilhado. As dinâmicas demográficas, portanto, moldam o marketing, a aquisição de conteúdo e os roteiros de recursos à medida que o mercado de jogos por assinatura amadurece.
Por Modelo de Receita:
Estratégias Híbridas Capturam a Participação na CarteiraO acesso por assinatura pura, embora transparente, deixa receita na mesa quando um jogador esgota os títulos obrigatórios. Os modelos híbridos combinam bibliotecas de taxa fixa com passes de temporada opcionais, cosméticos ou pacotes de expansão, alcançando uma receita média por usuário mais alta sem alienar os públicos sensíveis a custos. As editoras colhem fluxos de receita diversificados enquanto dão aos assinantes a opção de gastar mais por prestígio cosmético ou continuar com o conteúdo incluído. O escrutínio regulatório reduz o apelo das caixas de recompensas aleatórias, favorecendo complementos sem elementos de jogo de azar, como passes de batalha de preço fixo.
Na prática, os serviços bloqueiam certas amostras por trás de uma barreira de assinatura e, em seguida, monetizam DLC adicional por meio de taxas únicas. O mercado de jogos por assinatura espelha, assim, os ecossistemas em evolução de filmes e música, onde o acesso básico é o mínimo necessário e os planos premium desbloqueiam benefícios exclusivos. À medida que as franquias multimídia crescem, espere pacotes sinérgicos que fundem jogos com quadrinhos, filmes e produtos físicos, ampliando o horizonte para a monetização híbrida.
Análise Geográfica
Mercado de Jogos por Assinatura da América do Norte
A América do Norte gerou 72,35% da receita de 2025 e continua a ser o principal pilar do mercado de jogos por assinatura, impulsionada pela banda larga universal, alta taxa de posse de consoles e carteiras digitais sem fricção. A sincronização de contas entre plataformas é quase um padrão, reforçando a fidelização ao ecossistema e justificando preços mensais mais elevados. O Canadá apresenta penetração acima da média em planos familiares e se beneficia de taxas de câmbio favoráveis que ampliam o poder de compra. O foco regulatório permanece mais brando em comparação com a Europa, embora investigações sobre comissões de lojas de aplicativos e proteção de menores possam remodelar a economia das tarifas.
Mercado de Jogos por Assinatura da Europa, LATAM, APAC e África
A Ásia-Pacífico registrou o CAGR mais acelerado, de 10,6%, e adicionará o maior número absoluto de assinantes até 2031. A ubiquidade dos smartphones confere vantagem ao segmento móvel, enquanto os pacotes de operadoras de telecomunicações combinados com o faturamento direto pela operadora desbloqueiam segmentos historicamente excluídos do sistema bancário. Indonésia, Índia e Vietnã exemplificam essa trajetória, com o tempo dedicado a jogos no Sudeste Asiático crescendo 53% em 2024. O Japão, embora mais maduro, lidera nas integrações de programas de fidelidade que vinculam sistemas de pontos às renovações de assinaturas. A China permanece um mercado complexo: os gigantes domésticos Tencent e NetEase dominam o setor, mas os limites regulatórios ao tempo de tela e as aprovações de conteúdo estrangeiro moderam o crescimento. A Europa configura um território maduro, porém em transformação regulatória; Bélgica e Países Baixos restringem as loot boxes, incentivando as editoras a migrarem para passes de serviço. A localização em idiomas, preferências de pagamento e classificações de conteúdo eleva os custos operacionais, mas a adaptação bem-sucedida garante posições duradouras em uma região com alta receita média por usuário. A América Latina é um mercado emergente promissor: o volume de downloads no Brasil, aliado à melhoria das infraestruturas de pagamento, sinaliza prontidão para uma adoção mais ampla de assinaturas. A África, com o mercado de jogos atingindo 1,8 bilhões de USD em 2024, apresenta crescimento anual de 12,4%, dos quais 90% são impulsionados pelo segmento móvel, indicando um cenário de campo aberto para ofertas centradas em pacotes.

Panorama regulatório
A regulamentação que afeta os jogos baseados em assinatura tem se concentrado cada vez mais na transparência da monetização, nos termos de assinatura ao consumidor e na proteção infantil, o que está impulsionando uma mudança das caixas de recompensa aleatórias para passes recorrentes e complementos de preço fixo. Na Europa, as restrições às caixas de recompensa em países como Bélgica e Países Baixos continuam a pressionar as editoras a rebalancear seus modelos de receita. No Reino Unido, o Digital Markets, Competition and Consumers Act introduziu uma aplicação mais rigorosa das leis de consumo relacionadas a assinaturas a partir de abril de 2025, com penalidades que podem chegar a 10% do faturamento global em caso de não conformidade.
A atenção regulatória também está se voltando para a curadoria algorítmica e o design de interface, incluindo como essas escolhas podem influenciar a compra e o engajamento. O EU AI Act adiciona requisitos de governança para determinados sistemas de recomendação e moderação (documentação, classificação de risco e controles relacionados). Comentaristas jurídicos apontaram o planejado Digital Fairness Act da Comissão Europeia (com prazo previsto referenciado como Q4 2026) como um possível próximo passo em relação a padrões obscuros e clareza sobre moeda virtual. Fora da Europa, as restrições relacionadas à segurança infantil e à monetização permanecem um fator decisivo em múltiplas jurisdições, moldando a forma como as plataformas de assinatura projetam onboarding, controles parentais e fluxos de compra no aplicativo.
Análise da cadeia de valor
A cadeia de valor dos jogos baseados em assinatura começa com a criação de jogos e a propriedade de direitos (estúdios próprios, editoras terceirizadas e licenciadores), passando então para a agregação e comercialização por parte dos detentores de plataformas que curam bibliotecas e negociam termos de conteúdo. A monetização depende principalmente de taxas de assinatura periódicas reconhecidas durante o período de assinatura (de acordo com as políticas contábeis descritas por grandes proprietários de plataformas em relatórios públicos), complementadas por complementos híbridos, como DLC ou itens cosméticos de preço fixo. A entrega é dividida entre download para dispositivo e pilhas de streaming em nuvem, utilizando serviços de identidade, gerenciamento de direitos, mecanismos de recomendação, anti-cheat e ferramentas de live-ops para apoiar o jogo multiplataforma e a retenção.
A distribuição e os pagamentos influenciam a economia unitária. As lojas de console e as lojas de aplicativos móveis atuam como principais gatekeepers, enquanto os pacotes de operadoras de telecomunicações e a cobrança via operadora ampliam o alcance em mercados com menor penetração de cartões. Parceiros de infraestrutura, incluindo provedores de nuvem, CDNs e computação de borda, afetam os custos e a experiência de streaming. Os ecossistemas de dispositivos e sistemas operacionais também limitam a flexibilidade de preços por meio de políticas de comissão. Operacionalmente, os proprietários de plataformas gerenciam expectativas de conformidade e aquisição em toda a base de fornecedores, inclusive por meio das Nintendo CSR Procurement Guidelines para parceiros de negócios, refletindo requisitos mais amplos relacionados à conformidade legal, segurança e sourcing responsável que cada vez mais acompanham os serviços digitais globais.
Panorama Competitivo
O mercado de jogos por assinatura apresenta concentração moderada, onde os gigantes do ecossistema aproveitam exclusividades e grandes orçamentos para garantir lançamentos no primeiro dia. A Microsoft dedica mais de USD 1 bilhão por ano ao conteúdo do Game Pass, garantindo um ritmo constante de títulos de alto perfil que sustentam o engajamento. A Sony responde com um PlayStation Plus em camadas que sobrepõe transmissão em nuvem, bibliotecas clássicas e complementos com desconto para reter seu público de consoles. A Nintendo permanece seletiva, canalizando um catálogo curado para seu Pacote de Expansão Online e apostando na nostalgia de primeira parte.
Fora do trio de consoles, a Netflix inseriu-se oferecendo 70 títulos móveis como parte de um pacote de entretenimento mais amplo, evidenciando o apagamento das fronteiras entre os segmentos de mídia. A aquisição da AcceleratXR pela Xsolla destaca a importância da infraestrutura que suporta portabilidade entre plataformas e pagamentos sem fricção. Enquanto isso, a fusão da GameSquare com a FaZe Clan demonstra como a influência dos esportes eletrônicos e as redes de criadores podem ampliar os funis de aquisição de assinantes.[3]Xsolla, "Gaming and Payments in Asia," xsolla.com
Aspirantes menores ou ocupam nichos — arcades retrô, seleções exclusivamente independentes — ou saem do campo sob pressão de escala, como ilustrado pelo encerramento da Utomik em 2025. Entrantes apoiados por operadoras de telecomunicações surgem na África e no Sudeste Asiático, utilizando a integração de faturamento e as franquias de dados com taxa zero como vantagens competitivas. No médio prazo, a vantagem competitiva dependerá de propriedade intelectual proprietária, personalização impulsionada por IA e franquias multimídia que se estendem além do gameplay puro. Para os consumidores, a batalha crescente promete catálogos mais ricos e benefícios combinados, reforçando o apelo do mercado de jogos por assinatura.
Líderes do Setor de Jogos por Assinatura
Microsoft Corporation (Xbox Game Pass)
Sony Group Corporation (PlayStation Plus)
Nintendo Co., Ltd. (Nintendo Switch Online)
Apple Inc. (Apple Arcade)
Electronic Arts Inc. (EA Play)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jogos por Assinatura
- Microsoft Corporation (Xbox Game Pass)
- Sony Group Corporation (PlayStation Plus)
- Nintendo Co., Ltd. (Nintendo Switch Online)
- Apple Inc. (Apple Arcade)
- Electronic Arts Inc. (EA Play)
- Google LLC (Google Play Pass)
- NVIDIA Corporation (GeForce NOW)
- Amazon.com, Inc. (Amazon Luna and Prime Gaming)
- Ubisoft Entertainment SA (Ubisoft+)
- Humble Bundle, Inc.
- Tencent Holdings Ltd. (Start Gaming)
- Epic Games, Inc. (Fortnite Crew)
- Valve Corporation (Steam Subscription Beta)
- Utomik BV
- Blacknut SA
- Paradox Interactive AB (Paradox Pass)
- Gameloft SE (Gameloft+)
- Square Enix Holdings Co., Ltd. (Square Enix Pass)
- Netflix, Inc. (Netflix Games)
- Meta Platforms, Inc. (Meta Quest +)
- SEGA Corporation (SEGA Pass)

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em torno da monetização determinística e do design orientado à conformidade, à medida que os reguladores examinam mecânicas de resultado aleatório e práticas de assinatura. Assinaturas, battle passes e compras diretas de itens cosméticos oferecem uma troca de valor mais clara do que as caixas de recompensa e reduzem a exposição a ações de fiscalização ligadas à proteção do consumidor e a questões infantis, em consonância com a observação do relatório de que os limites cada vez mais restritivos às caixas de recompensa estão empurrando os gastos para modelos recorrentes. As ações de produto e preços das principais plataformas também indicam experimentação contínua para defender o valor percebido em escala, incluindo as mudanças da Microsoft na precificação do Xbox Game Pass em abril de 2026, além do investimento contínuo em títulos de lançamento simultâneo e amplitude de biblioteca.
Um segundo espaço em branco está na distribuição e nos pagamentos, particularmente em geografias com foco em dispositivos móveis e sem acesso bancário adequado, onde a cobrança via operadora e os pacotes de telecomunicações reduzem o atrito. O relatório já destaca Indonésia, Índia e Nigéria como mercados onde a cobrança via operadora pode desbloquear grandes bases de usuários pré-pagos e onde a conectividade em pacote combinada com um passe de jogos apoia a adoção. Isso cria espaço para parcerias que combinam pagamentos localizados, entrega sensível à QoS para jogo em nuvem e híbrido, e níveis familiares multiperfil. No lado da oferta, o aumento dos custos de licenciamento de conteúdo reforça o incentivo para construir propriedade intelectual proprietária, garantir direitos de maior duração e melhorar a personalização e a descoberta, para que as plataformas possam monetizar catálogos mais amplos sem aumentar continuamente os gastos com aquisição de conteúdo de terceiros.
Recent Industry Developments in Mercado de Jogos por Assinatura
- Julho de 2026: Sony Group Corporation: catálogo de jogos do PlayStation Plus para julho de 2026 atualizado com Avatar Frontiers of Pandora e Rise of the Ronin. Expansão do catálogo para o PS Plus. Maior engajamento e retenção de assinantes entre plataformas.
- Julho de 2026: Microsoft Corporation: Xbox Game Pass adicionou Winds of Arcana: Ruination e Gears of War: Reloaded. Expansão da biblioteca do Game Pass. Fortalecimento da fidelização à plataforma e potencial crescimento de assinantes.
- Junho de 2026: Microsoft Corporation: onda 2 do Xbox Game Pass de junho de 2026 expande a biblioteca. Expansão semestral da biblioteca do Game Pass. Proposta de valor melhorada para reter e aumentar assinantes.


Mercado de Jogos por Assinatura Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita obtida a partir de planos de assinatura pagos que dão aos usuários acesso recorrente a uma biblioteca de videogames ou a benefícios de acesso a jogos em console, PC e dispositivos móveis, incluindo streaming em nuvem e entrega por download para dispositivo.
Exclusões de escopo: compras únicas de jogos e gastos com itens individuais dentro do jogo são excluídos, a menos que estejam incluídos no preço de um plano de assinatura.
Visão geral da segmentação
- Por Tipo de Jogo
- Jogos de Console
- Jogos para PC
- Jogos para Dispositivos Móveis
- Por Tipo de Plataforma
- Transmissão em Nuvem
- Download para Dispositivo
- Por Nível de Assinatura
- Básico
- Premium
- Família/Grupo
- Por Demográfico do Usuário Final
- Geração Z (10-24 anos)
- Millennials (25-40 anos)
- Geração X e Mais Velhos (41+ anos)
- Por Modelo de Receita
- Assinatura Pura
- Híbrido (Assinatura + Microtransações)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o volume de receita endereçável de jogos por assinatura e fundamentar o modelo em sinais observáveis que podem ser verificados ano a ano. Normalmente, começamos com estatísticas publicadas e notas de mensuração de fontes como a ITU (conectividade de banda larga e móvel), o Banco Mundial (indicadores macroeconômicos e contexto de gastos domésticos), a OCDE (indicadores da economia digital), a UN Comtrade (fluxos de comércio de dispositivos e consoles como proxy de suporte) e comunicados de reguladores onde regras de cobrança de assinatura ou proteção ao consumidor afetam preços e churn.
No lado do setor, analisamos divulgações financeiras de plataformas e editoras, relatórios anuais, apresentações a investidores e transcrições de teleconferências de resultados para entender como a receita de assinatura é reportada e o que está incluído nela. Também utilizamos bases de dados pagas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de dados de patentes para verificar cruzadamente lançamentos de serviços, ciclos de investimento em conteúdo e prazos de expansão regional. As fontes listadas aqui são apenas ilustrativas, e outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Trabalho primário foi realizado para testar a solidez da lógica de receita de assinatura, especialmente onde os relatórios públicos misturam pacotes, promoções ou monetização híbrida. Conversamos com executivos e líderes operacionais em operadoras de serviços de assinatura, editoras, parceiros de pagamento e cobrança, e especialistas em canais, e então usamos pesquisas curtas para confirmar faixas de preço, padrões de churn e adesão a pacotes por região. Como a adoção varia conforme o dispositivo e a conectividade, os dados foram validados nas regiões APAC, EMEA e Américas antes da finalização das premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 39% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 25% | EMEA: 37% |
| Empresas menores: 21% | Gerentes: 55% | Américas: 24% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma lógica combinada top-down e bottom-up, para que os totais permaneçam realistas mesmo quando a divulgação é irregular. Primeiro, um volume de demanda top-down é reconstruído estimando o número de assinantes pagos por região e plataforma, e então aplicando o preço médio mensal e os meses pagos efetivos, ajustados para pacotes, promoções e planos familiares que diluem os preços de tabela informados.
Para manter o modelo alinhado às características do mercado, os dados são orientados por indicadores como disponibilidade de banda larga e 5G, tendências da base de jogadores ativos, escalas de preços de assinatura por nível, adoção de streaming em nuvem e o ritmo dos principais lançamentos de conteúdo que podem aumentar as inscrições e reduzir o churn. Aproximações seletivas bottom-up são então usadas como verificação cruzada, incluindo amostragem de preço de plano x assinantes estimados para serviços-chave, além de verificações de canal sobre a penetração de pacotes por meio de operadoras de telecomunicações e ecossistemas de dispositivos. Onde os detalhes bottom-up estão ausentes para regiões menores, as lacunas são tratadas por meio de curvas de adoção proxy, depois reduzidas para corresponder à conectividade observável e à capacidade de gastos.
Para a previsão, é utilizada análise de cenários com um caso-base ancorado no crescimento esperado de assinantes, na progressão de preços (incluindo a normalização de descontos) e em sinais de investimento em conteúdo. Os caminhos de queda e alta refletem a adoção mais lenta ou mais rápida do streaming em nuvem e mudanças na intensidade dos pacotes. A previsão final é revisada com os respondentes primários para que a curva de crescimento corresponda ao que operadoras e editoras estão orçando para os próximos anos.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre verificações independentes, de modo que nenhuma fonte isolada determine o resultado. Comparamos os resultados do modelo com divulgações de plataformas, tendências de conectividade regional e outros sinais de demanda, e então realizamos verificações de variância para identificar mudanças abruptas que não se alinham com lançamentos conhecidos, alterações de preço ou mudanças nos relatórios.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas, na qual as premissas são desafiadas e recalculadas usando dados alternativos para confirmar a estabilidade. Se surgir uma grande variância, os respondentes são contatados novamente para esclarecer se ela decorre de agrupamento de pacotes, do momento de conversão cambial ou de uma mudança real no comportamento dos assinantes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado global de jogos baseados em assinatura da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para jogos baseados em assinatura podem parecer muito distantes entre si porque as regras de contagem subjacentes não são consistentes entre as fontes, mesmo quando o tema parece semelhante. As diferenças geralmente vêm do que é contabilizado como receita de assinatura, de como o streaming em nuvem é tratado e de se assinaturas dentro do jogo ou de título único são misturadas no mesmo total.
A principal lacuna vem de se as assinaturas dentro do jogo e de jogo único são incluídas no mesmo volume de receita, sendo que a Mordor Intelligence conta apenas planos de assinatura pagos que fornecem benefícios de acesso a catálogos entre dispositivos (incluindo streaming em nuvem e entrega por download para dispositivo) e depois normaliza para descontos e adesão a pacotes que podem comprimir os preços realizados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,10 bilhões de USD (2026) | |
| Periódico Especializado A | 19,00 bilhões de USD (2024) | Utiliza uma definição mais ampla de assinatura de jogos que pode incluir assinaturas dentro do jogo ou de título único, e a base de ano é diferente, o que pode elevar o total aparente quando comparado com um ano-base posterior com preços normalizados. |
| Editora do Setor B | 15,50 bilhões de USD (2025) | Frequentemente reflete uma visão inclusiva de plataforma abrangendo muitos tipos de assinatura e se baseia em projeções de horizonte mais longo, que podem carregar preços de tabela sem ajustar totalmente para pacotes, promoções e planos familiares que reduzem a receita realizada por usuário pago. |
Em conjunto, a diferença é explicada principalmente pelo alinhamento de escopo e ano, seguido por como os preços são convertidos de planos de tabela para receita realizada. Ao manter as regras de contagem vinculadas ao valor do plano pago, a sinais de adoção observados e a premissas repetíveis de preço e churn, a estimativa resultante permanece transparente e mais fácil de auditar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de jogos por assinatura até 2031?
Espera-se que o mercado atinja USD 20,38 bilhões até 2031, expandindo-se a uma CAGR de 9,25%
Qual região está crescendo mais rapidamente no segmento de jogos por assinatura?
A Ásia-Pacífico está no ritmo de uma CAGR de 10,6% até 2031, impulsionada pelo uso com prioridade para dispositivos móveis e pelos pacotes de telecomunicações.
Por que os planos de assinatura familiar estão ganhando popularidade?
Os planos familiares oferecem acesso compartilhado para múltiplos usuários com economia de custo de até 60%, aumentando a penetração nos domicílios e a retenção.
Como as ações regulatórias afetam o crescimento das assinaturas?
As restrições às caixas de recompensas na Europa e em partes da Ásia impulsionam as editoras em direção a receitas recorrentes transparentes, beneficiando a adoção de assinaturas.
Qual modelo de plataforma está crescendo mais rapidamente, download ou transmissão em nuvem?
A transmissão em nuvem está se expandindo a uma CAGR de 11,05% à medida que o 5G e a computação de borda melhoram a latência, embora os downloads ainda dominem a receita atualmente.
Página atualizada pela última vez em:



