
Tamanho e Participação do Mercado de Lubrificantes para Mineração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
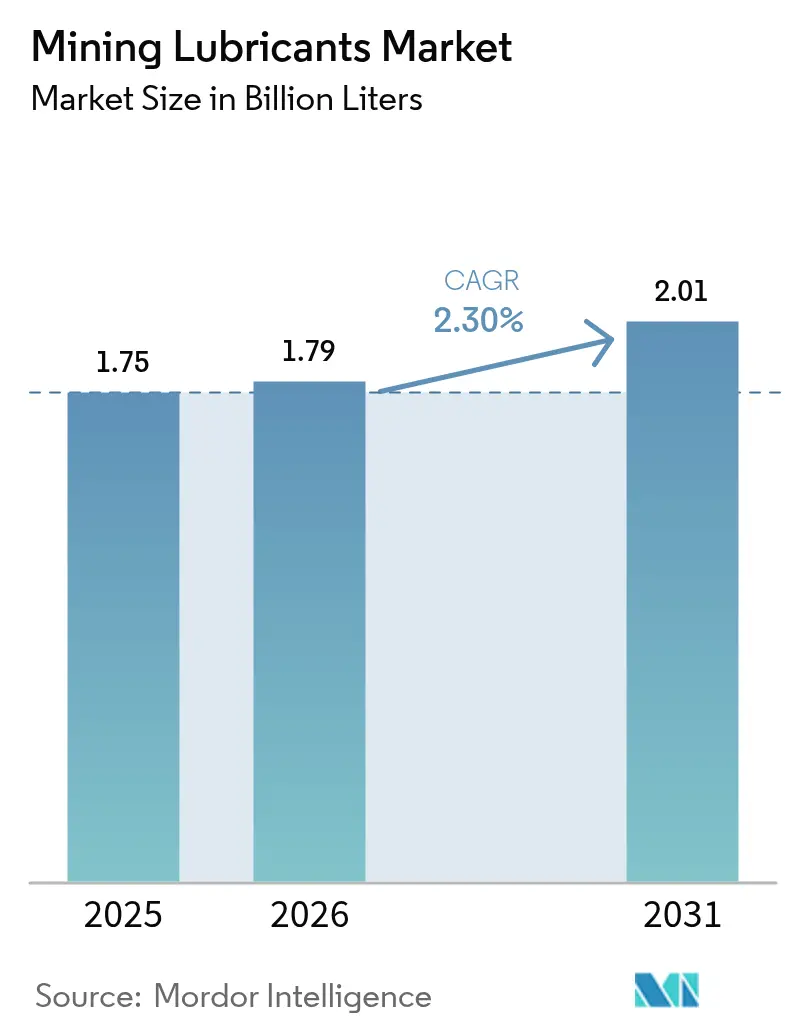
| Volume do Mercado (2026) | 1.79 Bilhões de litros |
| Volume do Mercado (2031) | 2.01 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 2.30 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
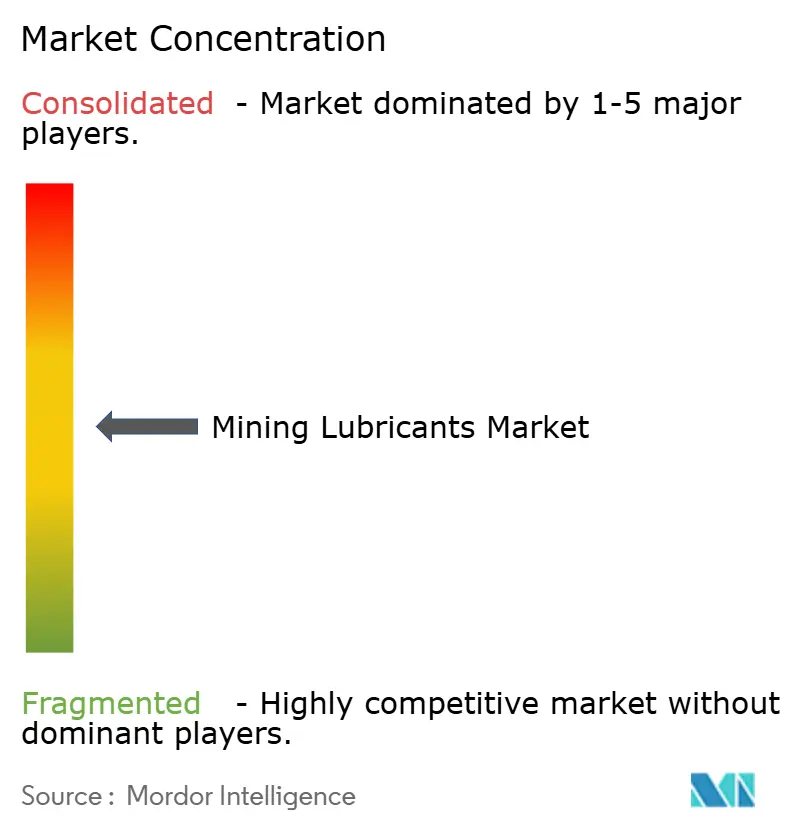
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes para Mineração por Mordor Intelligence
O tamanho do Mercado de Lubrificantes para Mineração foi avaliado em 1,75 bilhão de litros em 2025 e estima-se que cresça de 1,79 bilhão de litros em 2026 para atingir 2,01 bilhões de litros até 2031, a um CAGR de 2,30% durante o período de previsão (2026-2031). Essa trajetória constante reflete o aumento da produção mineral equilibrado pelo uso mais amplo de sistemas de lubrificação centralizada eficientes, intervalos de drenagem mais longos e formulações sintéticas premium que moderam o consumo volumétrico. A demanda está ancorada em frotas de transporte autônomo que exigem lubrificação contínua guiada por sensores, enquanto as regulamentações ambientais em biomas frágeis aceleram a adoção de óleos biodegradáveis. As expansões de minas ricas em carvão na Ásia-Pacífico e na América do Norte sustentam os volumes de base, mas o monitoramento de condições em tempo real, que reduz trocas desnecessárias, modera o crescimento. As estratégias competitivas, portanto, inclinam-se para serviços de valor agregado, suporte de manutenção preditiva e fluidos de maior desempenho em detrimento das vendas puramente por volume.
Principais Conclusões do Relatório
- Por matéria-prima base, o óleo mineral representou 66,58% do tamanho do mercado de lubrificantes para mineração em 2025, enquanto os óleos sintéticos registram o CAGR mais rápido de 3,03% até 2031.
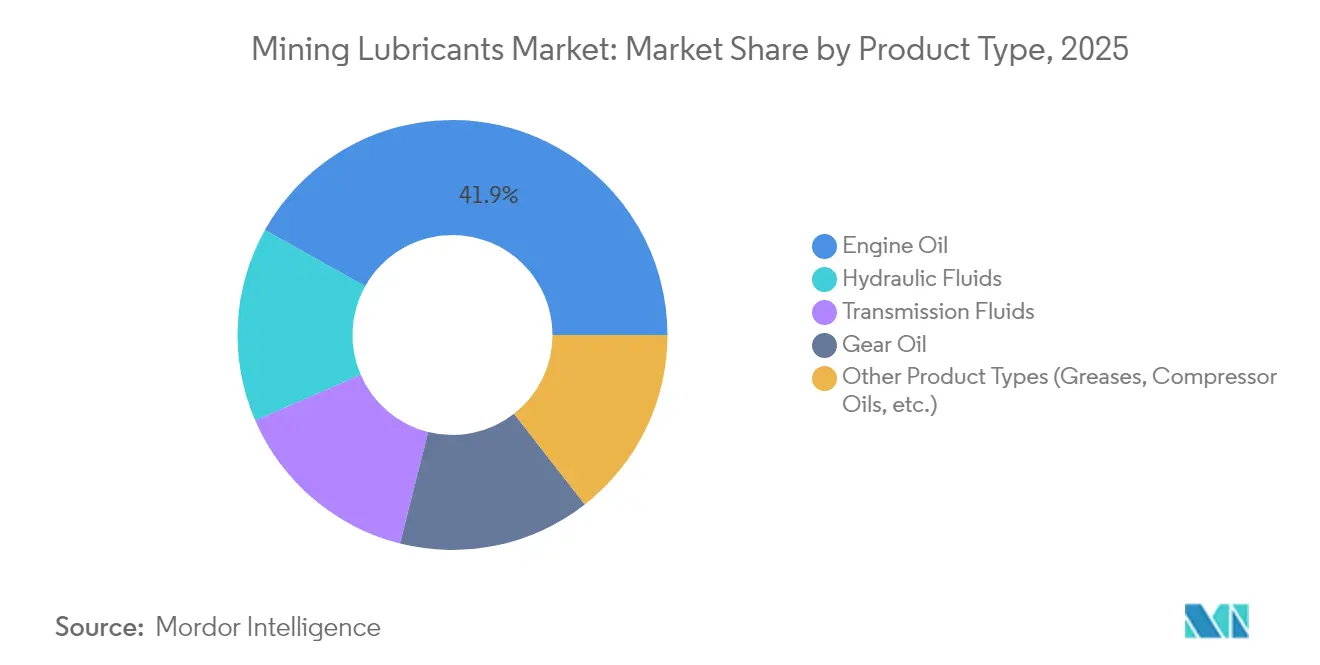
- Por tipo de produto, o óleo de motor liderou com 41,88% de participação de receita em 2025, enquanto os fluidos hidráulicos e de transmissão juntos avançam a um CAGR de 2,91% no mesmo período.
- Por geografia, a Ásia-Pacífico detinha 39,28% da participação do mercado de lubrificantes para mineração em 2025; a região deve registrar o CAGR mais rápido de 3,68% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Expansão de atividades de mineração ricas em carvão | +0.8% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Adições rápidas de capacidade em minas de rocha dura | +0.6% | Global, concentrado na Austrália, Chile | Médio prazo (2-4 anos) |
| Equipamentos modernos de alta potência aumentando a intensidade de lubrificação | +0.5% | Global, liderado por América do Norte, Austrália | Longo prazo (≥ 4 anos) |
| Transporte autônomo exigindo lubrificação centralizada inteligente | +0.4% | América do Norte, Austrália | Longo prazo (≥ 4 anos) |
| Pressão ambiental por lubrificantes biodegradáveis em biomas frágeis | +0.3% | Global, ênfase nas regiões Ártica e de florestas tropicais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Atividades de Mineração Ricas em Carvão
As expansões de minas de carvão prolongam as horas de operação das frotas e aumentam as cargas de lubrificantes, à medida que os produtores na Austrália, China, Índia e Estados Unidos mantêm a produção de carvão térmico estável, apesar da pressão pela descarbonização. A Austrália dobrou o investimento no setor de mineração para elevar a capacidade de minério de ferro e carvão, reforçando a demanda volumétrica por óleos de motor e graxas de alta resistência usados em dragas e caminhões de transporte[1]Banco de Reserva da Austrália, "Declaração sobre Política Monetária — Tendências de Investimento em Mineração," rba.gov.au. A produção de areias betuminosas canadenses subiu para 1,9 milhão b/d no final de 2024, e os projetos de desgargalamento elevaram a capacidade de refinamento para 600.000 b/d, estimulando as necessidades de lubrificantes para condições de temperatura extrema e alta contaminação. Equipamentos maiores em minas de carvão dependem de lubrificantes de alto desempenho com intervalos de serviço mais longos para reduzir paralisações não programadas. No entanto, as incertezas globais sobre a demanda de carvão associadas à descarbonização do setor elétrico podem limitar a longevidade deste impulsionador.
Adições Rápidas de Capacidade em Minas de Rocha Dura
Novas minas a céu aberto de cobre, ouro e terras raras implementam equipamentos automatizados e de alta pressão que operam em maior profundidade subterrânea, intensificando a complexidade dos lubrificantes. Os operadores instalam pás hidráulicas dotadas de sensores e caixas de engrenagens de alta relação que necessitam de óleos sintéticos com superior estabilidade térmica. O roteiro de escavação de emissões zero da Liebherr, com meta de sistemas livres de combustíveis fósseis até 2030, ilustra a transição para trens de tração elétricos e híbridos que ainda dependem de lubrificantes adaptados para transmissões e conjuntos de rolamentos. As plataformas de manutenção preditiva alimentam dados de atrito e temperatura em tempo real para otimizar os intervalos de troca, reduzindo o desperdício enquanto protegem o tempo de atividade. À medida que as expansões de rocha dura proliferam nos cinturões de cobre chilenos e nos campos auríferos do oeste australiano, os lubrificantes especializados que gerenciam cargas elevadas e picos de temperatura alcançam preços premium.
Equipamentos Modernos de Alta Potência Aumentando a Intensidade de Lubrificação
Os caminhões de transporte ultra-classe agora excedem 4.400 hp, exemplificados pelo motor QSK95 da Cummins, ampliando os volumes dos cárteres e as temperaturas de operação. Os motores Série 4000 da MTU proporcionam ganhos de produtividade de 15% e economias de combustível de 12%, mas exigem óleos com maior resistência à oxidação. A maior potência impulsiona a adoção de lubrificantes sintéticos que mantêm a viscosidade e a resistência do filme sob choque térmico. Os fabricantes de equipamentos especificam cada vez mais formulações semissintéticas ou totalmente sintéticas, acelerando a premiumização do mercado de lubrificantes para mineração. A necessidade de manter a combustão em conformidade com as normas de emissões também eleva os requisitos de detergentes e dispersantes nos óleos de motor, reforçando o abismo tecnológico entre os fluidos minerais convencionais e os sintéticos avançados.
Transporte Autônomo Exigindo Lubrificação Centralizada Inteligente
Caminhões e perfuratrizes sem motorista dependem de unidades de lubrificação centralizada e automatizada equipadas com sensores IoT que medem doses precisas durante a operação. Esses sistemas removem os trabalhadores de zonas perigosas, melhoram a consistência e permitem a lubrificação enquanto o equipamento está em funcionamento, reduzindo o tempo de inatividade. As plataformas de análise de dados analisam métricas de vibração, carga e condição do óleo para prever o reabastecimento de lubrificante, prolongando a vida útil dos componentes e alinhando o serviço com os cronogramas de produção. À medida que as minas implementam frotas autônomas no Pilbara australiano e nos cinturões auríferos de Nevada, a demanda se desloca para graxas e óleos de longa duração capazes de funcionar por meses sem inspeções manuais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo bruto inflacionando os custos do óleo base | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de oferta de óleo base do Grupo II decorrente da racionalização de refinarias | -0.3% | Global, aguda na Europa e Ásia | Médio prazo (2-4 anos) |
| Intervalos de drenagem mais longos decorrentes do monitoramento de condições em tempo real | -0.5% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Petróleo Bruto Inflacionando os Custos do Óleo Base
Os produtores de lubrificantes enfrentam pressão sobre as margens quando os preços do petróleo bruto disparam, uma vez que os óleos base do Grupo II acompanham os benchmarks do petróleo. A conversão de um hidrocraqueador alemão pela Shell para 300.000 t/ano de óleos base do Grupo III melhora a resiliência do fornecimento regional e reduz as emissões de carbono em 620.000 t/ano, mas os repasses de custos para os operadores de minas permanecem inevitáveis[2]Shell Global, "Shell Converte Hidrocraqueador Alemão para Produção de Óleo Base," shell.com. Os mineradores compensam a volatilidade adotando manutenção baseada em condições que reduz o uso de óleo, pressionando os fornecedores a equilibrar preços com suporte técnico de valor agregado. Os sintéticos premium compensam parcialmente as oscilações de margem por meio de maior valor por litro.
Intervalos de Drenagem Mais Longos Decorrentes do Monitoramento de Condições em Tempo Real
Viscosímetros em linha, como o SPL571 da Cambridge Applied Systems, medem constantemente a degradação do óleo, permitindo que os operadores estendam as drenagens com segurança e reduzam as aquisições de lubrificantes. As plataformas preditivas que integram análises de vibração e ferrografia ajudam as minas a evitar falhas e a otimizar a vida útil do óleo, com economias que às vezes superam USD 1 milhão por pá escavadeira anualmente. Embora esses ganhos elevem a demanda por formulações de alto desempenho capazes de sobreviver a ciclos mais longos, eles também restringem estruturalmente as vendas volumétricas, compelindo os fornecedores a se concentrarem em contratos de serviço e garantias de desempenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima Base:
Óleos Sintéticos Corroem a Dominância MineralOs óleos minerais mantiveram 66,58% da participação de mercado de lubrificantes para mineração em 2025 devido às vantagens de custo e ao fornecimento estabelecido. As variantes sintéticas, no entanto, aceleram a um CAGR de 3,03% até 2031, à medida que maquinários de alta potência, minas mais profundas e condições ambientais extremas superam as capacidades dos minerais. A fatia sintética do tamanho do mercado de lubrificantes para mineração se beneficia da viscosidade estável, da resistência à oxidação e das drenagens estendidas que reduzem o tempo de inatividade para serviços. O lançamento de produtos sintéticos e semissintéticos de alta resistência da Chevron ressalta o endosso dos fabricantes de equipamentos originais para fluidos de vida útil mais longa que proporcionam ganhos de eficiência de combustível. Os lubrificantes biobase permanecem um nicho, mas crescem onde as licenças ambientais exigem biodegradabilidade rigorosa, particularmente em minas do Ártico, da Amazônia e insulares.
A natureza premium dos sintéticos estreita o diferencial de custo em relação às alternativas minerais à medida que os intervalos de drenagem se prolongam, melhorando a economia do ciclo de vida. Aliado ao transporte autônomo, a superior retenção de filme dos sintéticos reduz as falhas de rolamentos, justificando o preço inicial mais elevado e inclinando as aquisições para contratos baseados em desempenho que recompensam o tempo de atividade.


Por Tipo de Produto:
Óleos de Motor Lideram, Fluidos Especializados AceleramOs óleos de motor capturam 41,88% do tamanho do mercado de lubrificantes para mineração em 2025, pois praticamente todos os caminhões de transporte, carregadeiras e pás operam motores a diesel de alta produção. O aumento da potência e os limites mais rígidos de NOx exigem formulações com propriedades elevadas de detergente, antidesgaste e controle de fuligem. O motor QSK95 de 4.400 hp da Cummins especifica sintéticos de baixo SAPS, ilustrando a demanda dos fabricantes de equipamentos originais por óleos premium que protegem os rolamentos do turbocompressor e controlam o polimento dos cilindros.
Os fluidos hidráulicos e os óleos de transmissão registram o CAGR mais brioso de 2,91% até 2031, à medida que a complexidade dos equipamentos aumenta. Perfuratrizes de tele-controle remoto e caminhões de acionamento elétrico utilizam sistemas hidráulicos e de engrenagens de alta precisão que necessitam de fluidos com melhoradores de viscosidade resistentes ao cisalhamento, tolerância à água e inibidores de corrosão do cobre. As graxas para sistemas centralizados aumentam juntamente com o transporte autônomo, com complexos de sulfonato de cálcio favorecidos pela resistência à lavagem por água. Os óleos biohidráulicos ganham participação em zonas ambientalmente sensíveis, onde as penalidades por derramamento aumentam.
Análise Geográfica
Mercado de Lubrificantes para Mineração na Ásia-Pacífico
A participação de 39,28% da Ásia-Pacífico no mercado de lubrificantes para mineração em 2025 reflete a enorme produção mineral da Austrália, Indonésia e Índia. Os investimentos contínuos mantêm as exportações de minério de ferro e carvão fluindo do Pilbara e de Kalimantan, sustentando a demanda apesar da desaceleração do setor imobiliário chinês. O Banco de Reserva da Austrália registrou uma duplicação dos gastos de capital em mineração, que sustentam os volumes de lubrificantes. A fábrica de graxas da Shell na Tailândia triplicou sua capacidade para 15.000 t/ano, tornando-se a maior do Sudeste Asiático e ancorando o abastecimento regional. A expansão de 20.000 barris/dia de óleo base da ExxonMobil em Singapura fornece graus avançados de hidrocarbonetos altamente refinados e reforça a segurança de matérias-primas. Embora a demanda de importação da China arrefeça, o crescimento urbano da Índia ajuda a compensar, sustentando um CAGR de 3,68% até 2031.
Mercado de Lubrificantes para Mineração na América do Norte
A América do Norte permanece tecnologicamente avançada, com frotas autônomas nas areias betuminosas canadenses e minas de cobre dos Estados Unidos impulsionando a adoção de lubrificação conectada à IoT. A joint venture Shell-Whitmore oferece soluções de confiabilidade completas que abrangem graxas, óleos e equipamentos de distribuição automatizada, aumentando o tempo de operação para os operadores de minas. A produção recorde de 1,9 milhão de barris/dia nas areias betuminosas em 2024 e os aumentos na capacidade de processamento se traduzem em demanda estável de lubrificantes em operações de frio extremo. O escrutínio ambiental incentiva o uso de fluidos biodegradáveis em regiões próximas a cursos d'água, fomentando a adoção de óleos sintéticos e biológicos em nichos específicos.
Mercado de Lubrificantes para Mineração na Europa
A menor presença da mineração na Europa limita os volumes, mas lidera em conformidade ambiental, impulsionando a adoção antecipada de lubrificantes certificados com o Rótulo Ecológico da UE. O projeto de óleo base da Shell na Alemanha atenderá a 40% da demanda doméstica e 9% das necessidades da UE, aliviando a escassez de fornecimento do Grupo III e reduzindo as emissões. As minas escandinavas e ibéricas adotam monitoramento avançado de condições que prolonga os intervalos de troca, evidenciando a transição de litros vendidos para tempo de operação entregue. O foco da região em circularidade e redução de carbono posiciona os sintéticos de alto desempenho e os biolubrificantes para crescimento, apesar da produção minerária geral estagnada.


Panorama regulatório
As formulações e o manuseio de lubrificantes para mineração estão cada vez mais moldados pela regulamentação de produtos químicos e por selos de desempenho ambiental, especialmente onde os riscos de derramamento e escoamento são elevados. Na União Europeia, o REACH (CE nº 1907/2006) impulsiona o registro de substâncias e a divulgação de SVHC, enquanto os critérios do Rótulo Ecológico da UE para lubrificantes (com o manual do usuário da Comissão Europeia atualizado em julho de 2024) fornecem um caminho de alinhamento de compras e licenças para produtos biodegradáveis e de baixa toxicidade usados perto de cursos de água e habitats sensíveis.
Os reguladores e os organismos de normalização também estão intensificando o controle sobre químicas de aditivos específicas e restrições de particulados que podem afetar hidráulicos, graxas e aplicações de perda total de grau mineiro. O relatório da OCDE de junho de 2025 sobre PFAS e alternativas em óleos hidráulicos e lubrificantes reflete um foco crescente na gestão de riscos relacionados ao PFAS e nas discussões sobre substituição, complementado pelos fluxos de trabalho da ECHA no âmbito do REACH. No nível dos fornecedores, a documentação de conformidade atualizada tornou-se mais visível no mercado, por exemplo a declaração de conformidade REACH da CONDAT de fevereiro de 2026, que apoia a devida diligência dos clientes e os requisitos de licitação para instalações regulamentadas.
Análise da cadeia de valor
A cadeia de valor de lubrificantes para mineração começa com a produção de óleo base (principalmente Grupo I/II/III) e o fornecimento de aditivos (detergentes, dispersantes, antidesgaste, EP, melhoradores de IV), seguida por mistura, testes de qualidade, embalagem e distribuição para as minas por meio de contratos de fornecimento diretos, distribuidores e modelos de serviço no local. Como os lubrificantes acabados normalmente contêm cerca de 75% a 98% de óleo base, a disponibilidade e o preço do óleo base afetam rapidamente os custos e as decisões de fornecimento de lubrificantes para mineração, especialmente para sintéticos premium que dependem de matérias-primas do Grupo III e PAO.
Dois estrangulamentos recorrentes aparecem nos padrões de aquisição: corredores concentrados de fornecimento de óleo base e cobertura desigual de distribuição regional de aditivos. A ILMA sinalizou uma crise de fornecimento de óleo base em maio de 2026, e reportagens do setor associaram a interrupção no Estreito de Hormuz de 28 de fevereiro de 2026 à redução da disponibilidade de óleos base do Grupo III originários do Golfo Pérsico nos mercados importadores. O fornecimento de aditivos e especialidades também está sendo reforçado por novas parcerias de distribuição, como a parceria de distribuição exclusiva na América do Norte firmada pela ProFluids em maio de 2025 com a Yasho Industries para aditivos de graxas e lubrificantes, e o acordo de distribuição da Kangtai de junho de 2025 com a Redox na Austrália e Nova Zelândia, que melhora o acesso local a pacotes de aditivos para motores, engrenagens, transmissões e industriais usados em formulações de grau mineiro.
Cenário Competitivo
O mercado de lubrificantes para mineração apresenta fragmentação moderada. Shell, BP (Castrol), ExxonMobil, TotalEnergies e Chevron alavancam a integração vertical desde o refino de óleo base até a mistura de lubrificantes acabados e serviços técnicos no local. O empreendimento Whitmore da Shell amplia a cobertura ferroviária e de transporte com experiência combinada em graxas e alcance de distribuição. A revisão da BP de sua unidade Castrol sinaliza remodelagem do portfólio em direção a fluidos para mobilidade elétrica e lubrificantes industriais de alta margem. A TotalEnergies expande sua linha Quartz de alta resistência com variantes biodegradáveis voltadas para minas da UE.
A tecnologia é o principal campo de batalha: as plataformas de monitoramento de condições habilitadas para IoT, a análise de óleo baseada em nuvem e as formulações biodegradáveis criam diferenciação. Os fornecedores associam o fornecimento de lubrificantes à análise de vibração, treinamento e gestão de estoque, transferindo contratos de aquisições de commodities para garantias de desempenho. A segurança do óleo base molda a liderança em custos; a expansão de Singapura da ExxonMobil e o projeto alemão da Shell isolam as operações da escassez do Grupo II/III, estabilizando as margens e apoiando o lançamento de produtos premium. Os novos participantes com foco em óleos biobase conquistam nichos especializados, mas enfrentam barreiras de escala na distribuição global.
Líderes do Setor de Lubrificantes para Mineração
ExxonMobil Corporation
BP p.l.c.
Chevron Corporation
Shell plc
TotalEnergies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lubrificantes para Mineração
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation (Sinopec)
- Engen Petroleum (PTY) LTD
- Exxon Mobil Corporation
- Freudenberg
- FUCHS
- Gulf Oil International
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- Petro-Canada Lubricants Inc.
- PetroChina Company Limited
- Quaker Houghton
- Shell plc
- Suncor Energy Inc.
- TotalEnergies
- Valvoline

Oportunidades de mercado e perspectivas futuras
As oportunidades estão centradas em lubrificantes com desempenho comprovado e prontos para conformidade, além de modelos de serviço que reduzem o tempo de inatividade e atendem a requisitos mais rígidos de documentação ambiental e química. Conforme as minas expandem sistemas de lubrificação autônomos e centralizados, inclusive na região de Pilbara, na Austrália, os fornecedores que combinam lubrificantes com análise de óleo, reabastecimento habilitado por sensores e programas de confiabilidade podem se diferenciar além do preço por litro. A mudança de trocas baseadas em tempo para lubrificação baseada em condição, apoiada por monitoramento em linha e estruturas de gestão como a ICML 55.1, também cria espaço para óleos de motor premium, fluidos hidráulicos estáveis ao cisalhamento e graxas resistentes à água, especificados em torno de metas mensuráveis de limpeza e desgaste, como os códigos de limpeza ISO 4406 usados para hidráulicos e sistemas de engrenagens de alta velocidade.
Uma segunda oportunidade é o avanço acelerado em direção a lubrificantes biodegradáveis e ambientalmente aceitáveis para operações próximas a ambientes hídricos e de solo sensíveis, onde a gestão do risco de derramamento e as condições das licenças moldam a seleção de produtos. Os critérios do Rótulo Ecológico da UE para lubrificantes e a atenção redobrada à química do PFAS, destacada pela OCDE em 2025 e apoiada pelos processos relacionados ao REACH da ECHA, estão levando minas e fornecedores a caminhos de substituição documentados e declarações de SVHC mais claras. A atividade real de mercado que apoia essa mudança inclui o foco do setor em graxas compatíveis com EAL e sistemas espessantes de origem biológica, além de fornecedores que publicam declarações de conformidade atualizadas, como a comunicação REACH da CONDAT de fevereiro de 2026, que ajuda as equipes de compras a validar a adequação química e regulatória em operações de mineração multissítio.
Recent Industry Developments in Mercado de Lubrificantes para Mineração
- Março de 2026: a CITGO Petroleum Corporation lançou a graxa Mystik JT-6 Heavy Duty SynBlend 460 Moly Plus #2 para aplicações de serviço severo, posicionando o produto para equipamentos de mineração e construção onde a proteção contra cargas de choque e desgaste é fundamental. O lançamento expande a oferta de fornecedores em graxas de alta carga usadas em pinos, buchas e pontos de lubrificação centralizada, apoiando programas de manutenção focados em disponibilidade operacional.
- Julho de 2025: a Shell Lubricants concluiu a aquisição de uma participação acionária de 100% na Raj Petro Specialities Pvt. Ltd. junto ao Grupo Brenntag. O negócio ampliou a presença de produtos e fabricação da Shell em lubrificantes especializados e melhora sua capacidade de atender usuários finais industriais, incluindo clientes de mineração que buscam formulações personalizadas e confiabilidade de fornecimento local.
- Março de 2024: a ExxonMobil continuou avançando em seu programa de investimento de aproximadamente 900 crores de INR (110 milhões de USD) para estabelecer uma unidade de fabricação de lubrificantes na Área Industrial de Isambe, em Raigad, sob a Maharashtra Industrial Development Corporation. O projeto fortalece a capacidade regional de mistura e fornecimento de lubrificantes acabados, apoiando prazos de entrega mais curtos e melhor cobertura de serviço para centros de demanda industrial que incluem a mineração.


Mercado de Lubrificantes para Mineração Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de lubrificantes para mineração abrange lubrificantes usados para reduzir o desgaste, o calor e o atrito em equipamentos de mineração durante atividades de extração, transporte, britagem e processamento, em operações a céu aberto e subterrâneas.
Exclusões de escopo: esta mensuração exclui combustíveis, líquidos de refrigeração, componentes de sistemas hidráulicos e lubrificantes industriais gerais usados fora de locais de mineração.
Visão geral da segmentação
- Por Matéria-Prima Base
- Óleo Mineral
- Outras Matérias-Primas Base (Óleos Sintéticos, Biobase, etc.)
- Por Tipo de Produto
- Óleo de Motor
- Óleo de Engrenagem
- Fluidos Hidráulicos
- Fluidos de Transmissão
- Outros Tipos de Produto (Graxas, Óleos para Compressores, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um mapa de demanda vinculado à atividade de mineração, ao uso de equipamentos e aos padrões de consumo de lubrificantes por região. Fontes públicas foram usadas para fundamentar os números e definições básicas, incluindo estatísticas de produção mineral do USGS, séries de diesel e energia industrial da Energy Information Administration, ministérios nacionais de mineração e levantamentos geológicos, e portais de dados de comércio alfandegário para óleos base e aditivos.
Para refinar as premissas, revisamos relatórios anuais de empresas e apresentações a investidores quanto à exposição a produtos lubrificantes e industriais, além de publicações de associações de mineração e atualizações de reguladores de segurança e ambientais que afetam as especificações e regras de descarte de lubrificantes. Bases de dados de patentes foram consultadas seletivamente para acompanhar mudanças em direção a formulações sintéticas e biodegradáveis em ciclos de trabalho severos. Foi utilizada uma assinatura paga para dados financeiros e notícias de empresas para verificar cruzadamente mudanças na pegada operacional e sinais de grandes expansões de minas. Essas fontes são apenas ilustrativas, e muitas outras referências foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com fornecedores de lubrificantes, participantes de óleo base e aditivos, distribuidores e equipes de manutenção responsáveis pela disponibilidade de equipamentos nos locais de mineração. Usamos esses insumos para confirmar intervalos de troca, a mistura típica de produtos (motor, engrenagem, hidráulico e graxas) e como o consumo varia com a utilização da frota, o volume de minério processado e o clima. Como o trabalho é global, o feedback foi equilibrado entre APAC, EMEA e Américas, de modo a capturar as práticas operacionais regionais e as necessidades de conformidade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Executivos C-level: 14% | APAC: 41% |
| Nível médio: 52% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Players menores: 14% | Gerentes: 46% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual os indicadores de atividade de mineração foram traduzidos em um pool de demanda de lubrificantes e, em seguida, filtrados por taxas de uso realistas. Os principais insumos incluíram o número de minas ativas e as tendências de produção por principais minerais, a base instalada e a utilização de frotas de equipamentos pesados, os intervalos de troca de lubrificantes e as capacidades médias de cárter, a intensidade de turnos e o ritmo de adoção de sintéticos e biodegradáveis em locais sensíveis.
Após a formação dos totais regionais, usamos aproximações bottom-up seletivas para manter o modelo ancorado, incluindo amostragem de preço por litro por tipo de produto, verificações de canal sobre o consumo anual típico por grande mina, e verificações de sanidade do lado do fornecedor sobre as participações de categoria. Onde os dados diretos eram escassos para países mineradores menores, preenchemos lacunas usando relações proxy com a produção mineral e a intensidade de equipamentos, seguidas de revisão especializada para evitar suavização excessiva.
Para as previsões, foi aplicada análise de cenários em torno de ciclos de investimento em minas e variações de utilização, orientada em seguida por consenso de especialistas sobre variáveis como perspectivas de preços de metais, pressão regulatória sobre biodegradáveis e estratégias de manutenção que estendem os intervalos de troca. Isso manteve as perspectivas explicáveis em termos práticos, sem depender de nenhum conjunto de dados único e de difícil obtenção.
Validação de dados e ciclo de atualização
Verificações foram realizadas em várias etapas para que os valores finais permanecessem consistentes com os sinais reais da mineração. Os resultados foram comparados com indicadores independentes, como crescimento da produção mineira, comentários sobre embarques de equipamentos, tendências de formulação de lubrificantes e movimentos comerciais de óleo base e aditivos, quando pertinente.
Se um país ou tipo de produto apresentasse um pico ou queda inusitados, revisitamos os fatores determinantes, reverificamos as premissas e recontatamos alguns respondentes quando a variação não podia ser explicada por sazonalidade ou fechamentos de minas conhecidos. Antes da aprovação final, o modelo e os insights escritos passaram por uma segunda revisão de analista para identificar lacunas lógicas e inconsistências de unidades ou moeda. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de lubrificantes para mineração da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para lubrificantes de mineração podem variar amplamente porque os estudos nem sempre medem o mesmo escopo, mesmo quando o título parece idêntico. As diferenças geralmente decorrem da unidade de medida, da combinação de categorias de produtos incluídas e de como o preço e a demanda são convertidos em um único valor anual.
Graxas e outros tipos de lubrificantes menores são contabilizados no escopo da Mordor Intelligence apenas quando usados diretamente na manutenção de equipamentos de mineração, o que é uma das razões pelas quais a dispersão aparece quando outros editores incluem o uso de lubrificação industrial adjacente. Outros fatores comuns de discrepância são a taxa assumida de mudança para sintéticos, a forma como as extensões de intervalo de troca são modeladas, e se o momento cambial e a inflação são aplicados de forma consistente entre regiões.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,79 bilhão de USD (2026) | |
| Consultoria Global A | 4,00 bilhões de USD (2024) | Usa um modelo de receita que parece incluir gastos mais amplos com lubrificação de equipamentos pesados e mistura relatórios de valor com volume, o que pode inflar os totais quando o uso de equipamentos de mineração e não mineração não é claramente separado. |
| Editor Setorial B | 3,15 bilhões de USD (2025) | O ano-base e as premissas de preços são definidos em torno de uma premiumização mais rápida, e a definição de mercado é apresentada em um nível mais amplo, o que pode incorporar uma combinação de produtos mais ampla e uma progressão de ASP mais agressiva. |
A comparação mostra que as maiores diferenças vêm do alinhamento de escopo e de como o volume é convertido em valor entre regiões e tipos de lubrificantes. Ao vincular o modelo à atividade de mineração, à utilização de equipamentos e a regras práticas de consumo, nossa estimativa permanece rastreável a insumos que podem ser verificados e atualizados de forma repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Lubrificantes para Mineração?
O mercado estava em 1,79 bilhão de litros em 2026 e projeta-se que atinja 2,01 bilhões de litros até 2031.
Qual região lidera o mercado de lubrificantes para mineração?
A Ásia-Pacífico lidera com 39,28% de participação de mercado e prevê-se que cresça a um CAGR de 3,68% até 2031.
Qual segmento de matéria-prima base está crescendo mais rapidamente?
Os óleos sintéticos expandem-se a um CAGR de 3,03%, à medida que equipamentos de alta potência e autônomos demandam fluidos de longa duração e alto desempenho.
Por que os intervalos de drenagem estão se alongando nas aplicações de mineração?
Os sistemas de monitoramento de condições em tempo real e de manutenção preditiva fornecem dados precisos sobre a saúde do óleo, permitindo a extensão segura dos intervalos de drenagem e reduzindo o desperdício de lubrificante.
Página atualizada pela última vez em:



