
Tamanho e Participação do Mercado de Lubrificantes Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
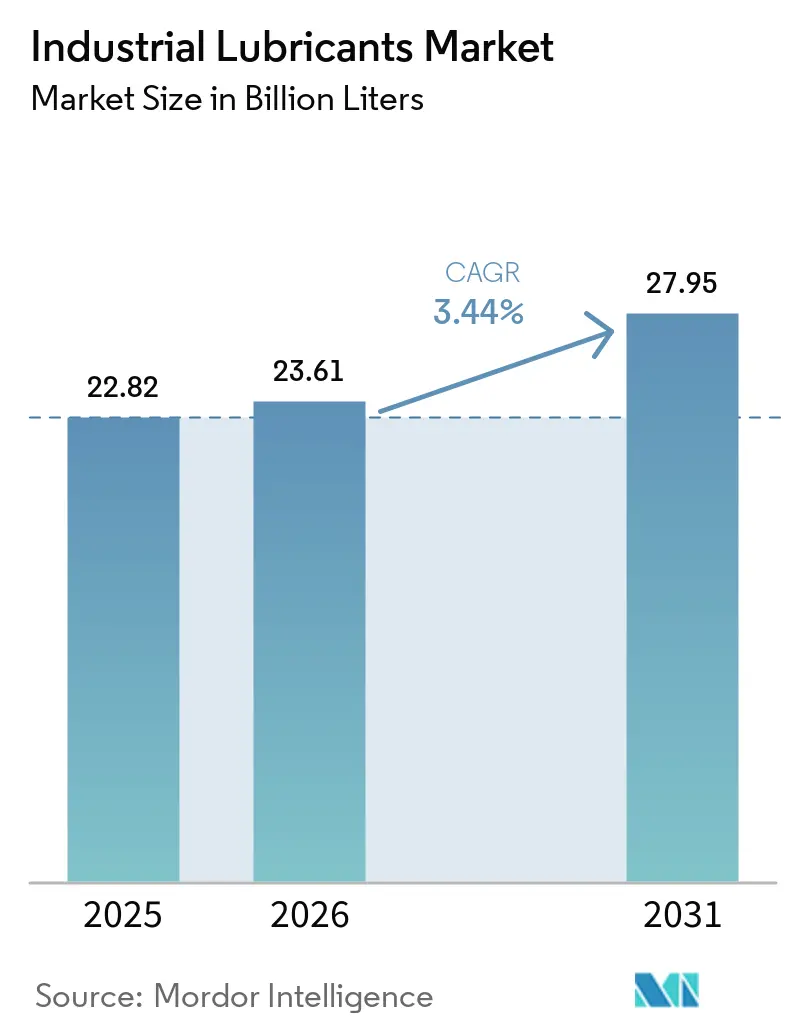
| Volume do Mercado (2026) | 23.61 Bilhões de litros |
| Volume do Mercado (2031) | 27.95 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 3.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
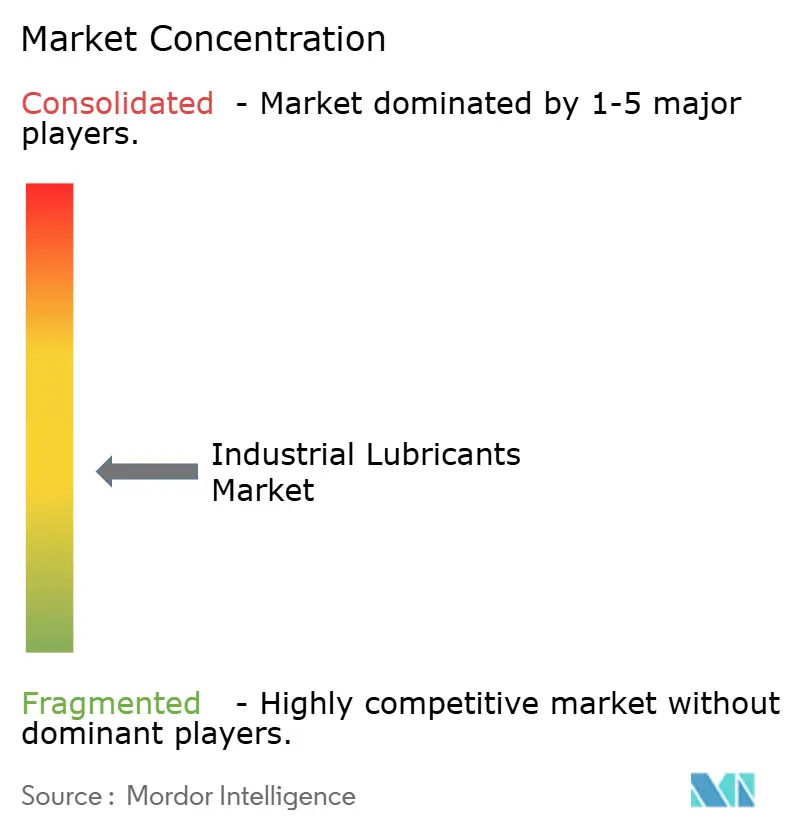
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes Industriais por Mordor Intelligence
Espera-se que o mercado de lubrificantes industriais cresça de 22,82 bilhões de litros em 2025 para 23,61 bilhões de litros em 2026 e tem previsão de atingir 27,95 bilhões de litros até 2031 a uma CAGR de 3,44% no período 2026-2031. Esta trajetória estável evidencia a transição do setor de vendas em massa de commodities para fluidos personalizados que maximizam o tempo de atividade dos equipamentos e a eficiência energética. As instalações aceleradas de turbinas eólicas e as atualizações da Indústria 4.0 estão ampliando os requisitos de desempenho dos lubrificantes para além das especificações legadas, impulsionando a demanda por químicas sintéticas e de base biológica. A Ásia-Pacífico domina o consumo atual graças aos investimentos em manufatura em grande escala e aos complexos integrados de refinaria-petroquímica que capturam margens de lubrificantes de maior valor agregado. Os produtores em todo o mundo também estão canalizando investimentos em P&D para aditivos livres de PFAS e fluidos prontos para monitoramento de condição, em resposta ao endurecimento das regulamentações ambientais e à adoção de manutenção preditiva.
Principais Conclusões do Relatório
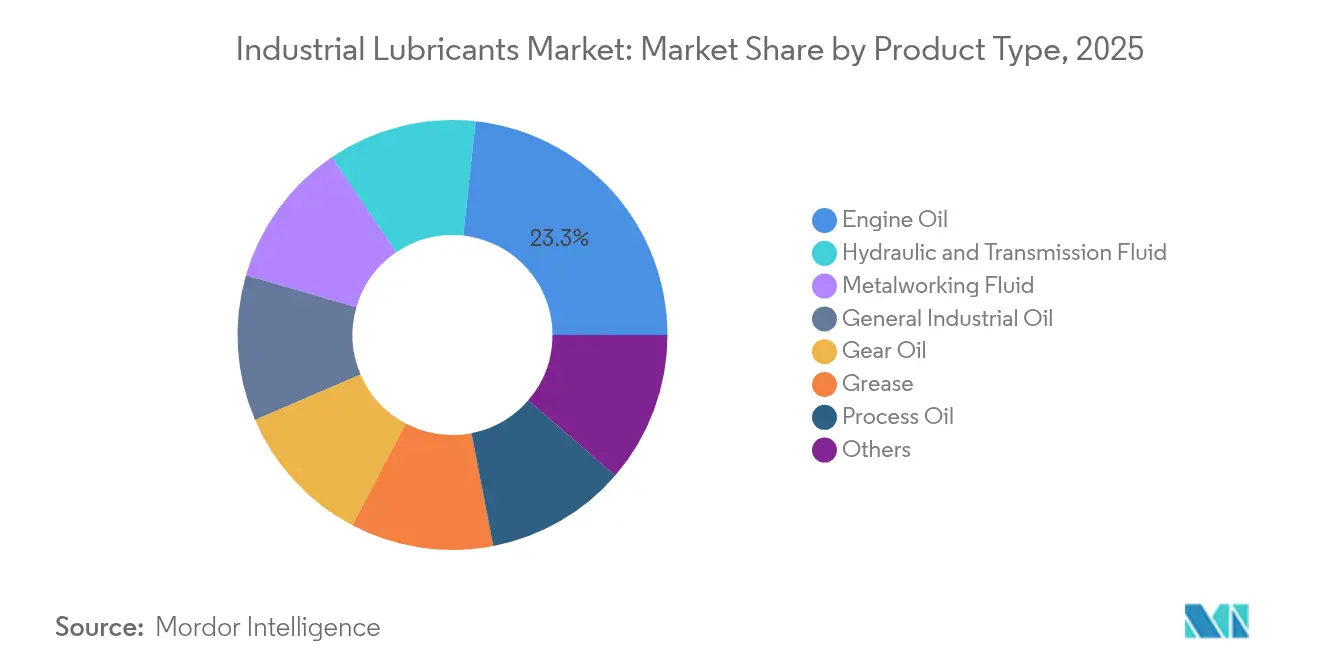
- Por tipo de produto, o óleo de motor liderou com 23,29% da participação de mercado de lubrificantes industriais em 2025; o fluido hidráulico e de transmissão tem projeção de avançar a uma CAGR de 3,92% até 2031.
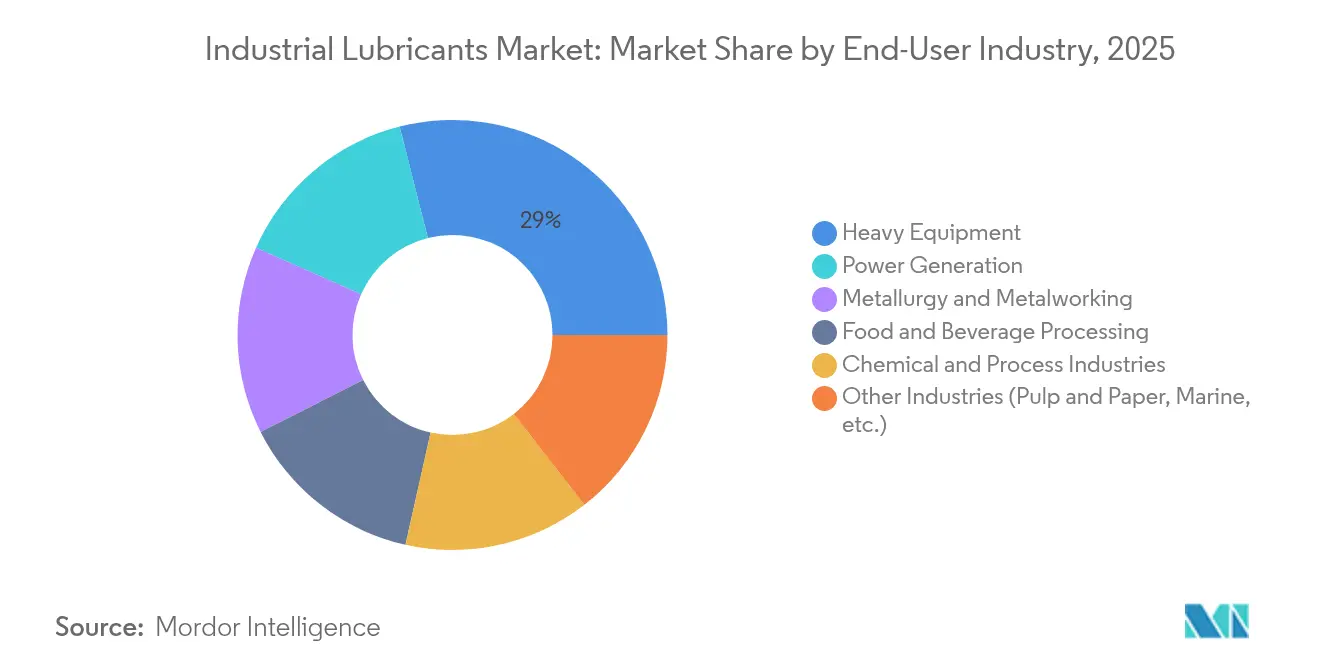
- Por indústria do usuário final, os equipamentos pesados responderam por uma participação de 28,96% no tamanho do mercado de lubrificantes industriais em 2025; a geração de energia tem previsão de expandir a uma CAGR de 4,27% até 2031.
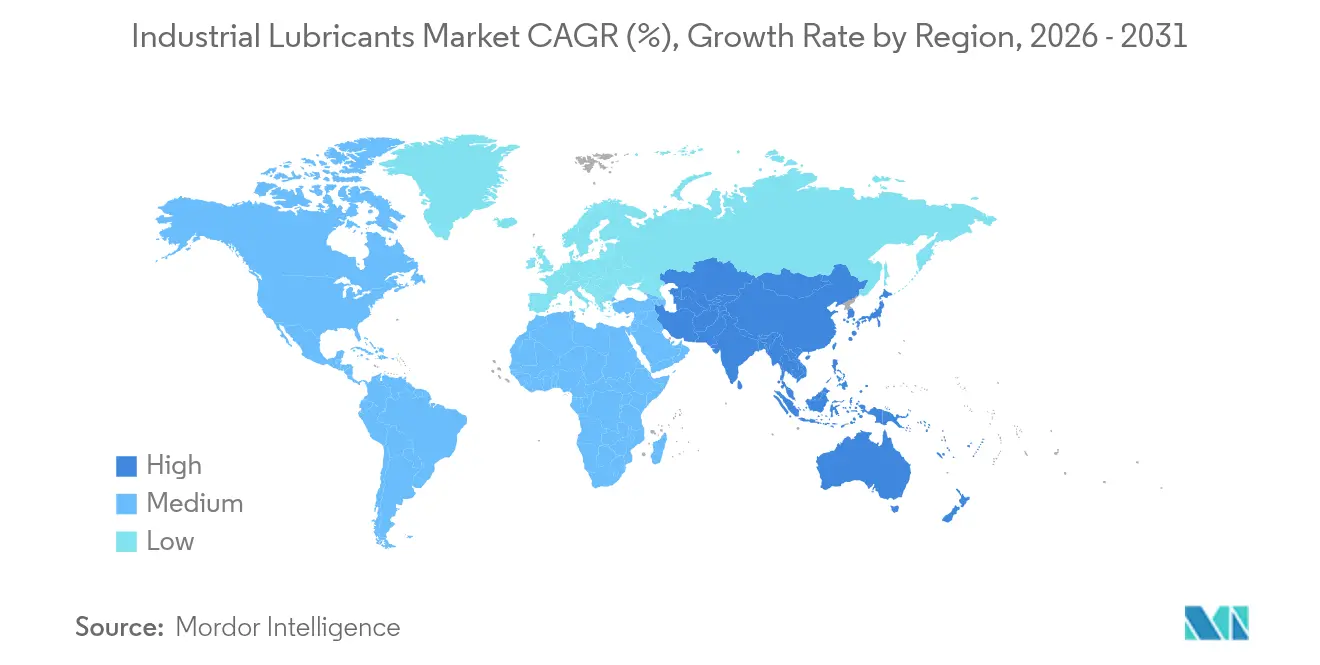
- Por geografia, a Ásia-Pacífico deteve uma participação de 46,88% em 2025 e registrou o crescimento regional mais rápido a uma CAGR de 3,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda crescente por lubrificantes para caixas de engrenagens de turbinas eólicas | +0.8% | Global, concentrada na Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Automação industrial e intensidade de lubrificação da Indústria 4.0 | +0.6% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para óleos sintéticos e semissintéticos de longa drenagem | +0.5% | Global, liderada por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão das frotas de equipamentos de mineração e construção | +0.4% | Núcleo Ásia-Pacífico, com transbordamento para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Pressão da precificação de carbono por bio-lubrificantes de ultrabaixo atrito | +0.3% | UE e América do Norte, programas-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Lubrificantes para Caixas de Engrenagens de Turbinas Eólicas
As instalações globais de energia eólica estão multiplicando os requisitos especializados de óleo para caixas de engrenagens que os fluidos convencionais não conseguem atender. A capacidade eólica instalada da China atingiu 440 GW em dezembro de 2023, com muitas falhas em turbinas atribuídas a deficiências de lubrificação. Óleos sintéticos reforçados com inibidores antidesgaste e anticorrosão ampliam os intervalos de serviço de 6 meses para 3 anos, reduzindo os custos de manutenção offshore. Propriedades robustas de separação de água são essenciais porque as turbinas remotas devem minimizar a manutenção por helicóptero. Os desenvolvedores especificam cada vez mais blendas de PAO ISO VG 320-460 que preservam a viscosidade em amplas variações de temperatura, protegendo caixas de engrenagens de múltiplos megawatts durante rajadas severas. Cada turbina offshore de 15 MW pode consumir mais de 800 litros por ciclo de manutenção, portanto o mercado de lubrificantes industriais experimenta um incremento direto de volume decorrente de classificações de unidades maiores.
Automação Industrial e Intensidade de Lubrificação da Indústria 4.0
As fábricas inteligentes implantam equipamentos de precisão que operam em temperaturas e velocidades mais elevadas, exigindo fluidos com tolerâncias de viscosidade estreitas e interferência mínima com sensores. Os sistemas de lubrificação automatizados dosam com base em análises em tempo real, reduzindo o consumo em 30%-40% ao mesmo tempo em que aumentam o tempo de atividade. Os fluidos devem manter estabilidade tribológica quando expostos ao monitoramento de detritos por plugue magnético ou infravermelho, de modo que a solubilidade dos aditivos e o teor de íons metálicos são rigorosamente especificados. Plataformas de inteligência artificial agora ajustam as recomendações de formulação lendo feeds de vibração e temperatura, pressionando os fornecedores a criar pacotes de aditivos modulares para personalização no local. Esses desenvolvimentos sustentam uma mudança de mix ascendente de longo prazo no mercado de lubrificantes industriais em direção a produtos sintéticos e híbridos premium.
Transição para Óleos Sintéticos e Semissintéticos de Longa Drenagem
As equipes de manutenção industrial que enfrentam escassez de mão de obra preferem óleos com durabilidade de 8.000 a 12.000 horas em comparação com 2.000 a 4.000 horas dos graus minerais. As bases do Grupo III e PAO oferecem estabilidade à oxidação que suprime a formação de lodo mesmo a temperaturas de cárter de 120 °C. Os óleos industriais semissintéticos equilibram custo e desempenho, ganhando espaço em operações sensíveis ao preço, como moinhos de cimento e plantas têxteis. Os intervalos de troca estendidos reduzem os volumes de óleo residual em até 70%, alinhando-se às políticas de redução de resíduos e diminuindo as taxas de descarte. Essa transição se articula com os compromissos corporativos de neutralidade de carbono, consolidando ainda mais a adoção de lubrificantes sintéticos no mercado de lubrificantes industriais.
Expansão das Frotas de Equipamentos de Mineração e Construção
Os pacotes de infraestrutura na Índia, Indonésia e nos estados do Golfo estão implantando escavadeiras e caminhões fora de estrada de alta potência que operam em poeira abrasiva e climas variáveis. Os OEMs especificam fluidos hidráulicos sem zinco com resistência de película aprimorada para atender aos sistemas de emissão Tier 4F. Na mineração a céu aberto, graxas biodegradáveis formuladas com complexos de sulfonato de cálcio protegem os pinos das caçambas que suportam cargas estáticas de 300 toneladas. Os intervalos de manutenção de 1.000 horas estão se tornando padrão para reduzir o tempo de inatividade em locais remotos. Essas exigências de serviço pesado se traduzem em crescimento de volume sustentado para fluidos de grau de viscosidade 46-68 no mercado de lubrificantes industriais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Regulamentações mais rígidas sobre óleo residual e derramamentos | -0.4% | Global, mais rigorosas na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do óleo de base derivado do petróleo bruto | -0.3% | Global, com maior impacto em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Motores elétricos de acionamento seco reduzindo a demanda de óleo | -0.2% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Mais Rígidas sobre Óleo Residual e Derramamentos
Os mandatos de eliminação progressiva de PFAS na UE e em vários estados dos EUA obrigam os formuladores a redesenhar produtos de longa data[1]. A certificação de químicas alternativas retarda o tempo de chegada ao mercado e eleva os orçamentos de P&D. No nível do usuário, os sistemas de coleta devem agora documentar a rastreabilidade do berço ao túmulo, aumentando os custos de descarte e os desembolsos de capital para contenção. As diretivas de prevenção de derramamentos exigem tanques de parede dupla e alarmes de vazamento em tempo real, elevando os custos de infraestrutura para pequenas oficinas. Embora esses obstáculos reduzam a demanda de curto prazo, eles também abrem nichos para formulações conformes e de margens mais elevadas no mercado de lubrificantes industriais.
Volatilidade do Preço do Óleo de Base Derivado do Petróleo Bruto
Os preços dos estoques de base do Grupo II e do Grupo III oscilam com as interrupções nas refinarias e os choques geopolíticos, comprimindo as margens dos misturadores. Os compradores resistem aos ajustes de preço trimestrais, levando os fornecedores a hedgear estoques ou a renegociar contratos mensalmente. A volatilidade leva alguns usuários a optar por fluidos de especificação inferior, arriscando desgaste prematuro dos equipamentos e comprometendo as economias no ciclo de vida decorrentes dos sintéticos. As grandes petroleiras integradas combatem a volatilidade atualizando as correntes de resíduo, como visto no projeto de ExxonMobil em Singapura que adicionou 20.000 barris por dia de estoques premium[2]. No entanto, as empresas independentes sem ativos upstream enfrentam maiores necessidades de capital de giro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Liderança do Óleo de Motor se Mantém, Fluidos Hidráulicos se AceleramO óleo de motor contribuiu com 23,29% das vendas de 2025, protegendo geradores críticos e compressores estacionários em indústrias pesadas. Essa participação ressalta rotinas de manutenção profundamente enraizadas que favorecem multigrados monogrado SAE 40 e 15W-40 compatíveis com motores legados. No entanto, a demanda se estabiliza à medida que os OEMs migram para motores a gás com especificações de drenagem mais longas. Os fluidos hidráulicos e de transmissão, em contrapartida, devem crescer a uma CAGR de 3,92% com a expansão da robótica, das máquinas de moldagem por injeção e dos sistemas de passo de turbinas eólicas. Os fluidos de usinagem se beneficiam dos investimentos em máquinas-ferramenta na Ásia-Pacífico, e os óleos de corte de líquido iônico proporcionam maior vida útil da ferramenta do que os referenciais minerais.
As blendas de graxa sintética incorporando dissulfeto de molibdênio e grafite estão ganhando participação em rolamentos de alta pressão expostos a saídas de forno a 200 °C. Enquanto isso, a demanda por óleos de processo está diretamente ligada ao desgargalamento petroquímico na China, Índia e nos EUA. Os óleos de resfriamento para motores elétricos emergentes ilustram como os perfis em evolução das máquinas remodelam continuamente o mercado de lubrificantes industriais.

Por Indústria do Usuário Final:
Equipamentos Pesados Lideram, Geração de Energia Ganha RitmoOs equipamentos pesados retiveram 28,96% dos volumes em 2025, atendendo a carregadeiras de construção, caminhões de mineração a superfície e colhedoras agrícolas que operam em poeira abrasiva e ciclos de alto impacto. Essas máquinas exigem óleos de motor de alta dispersão e fluidos hidráulicos sem zinco capazes de sustentar pressões de 5.000 psi. A geração de energia se classifica como o consumidor de crescimento mais rápido com uma CAGR de 4,27% até 2031, impulsionada pela implementação de turbinas eólicas e plantas de pico a gás que dão suporte às renováveis. Os processadores de alimentos e bebidas adotam fluidos NSF-H1 que podem custar 30% mais, mas mitigam o risco de contaminação, enquanto as oficinas de conformação de metais mantêm os fluidos de remoção de metal em demanda constante. No geral, os objetivos de longevidade dos equipamentos e os projetos de expansão da rede garantem padrões de crescimento equilibrados no mercado de lubrificantes industriais.
Análise Geográfica
Mercado de Lubrificantes Industriais da APAC
A Ásia-Pacífico respondeu por 46,88% dos volumes de 2025 e registra um CAGR de 3,61% até 2031, com as refinarias chinesas integrando produtos químicos para aumentar as margens de lubrificantes. A Índia atrai pesados investimentos estrangeiros, com a Lubrizol destinando 200 milhões de USD para uma nova planta em Aurangabad, que será a segunda maior da empresa no mundo. Os países do Sudeste Asiático recebem relocações de fábricas e projetos de energia renovável, impulsionando a demanda por óleos hidráulicos e de engrenagens. O Japão e a Coreia do Sul mantêm uma penetração acima da média de lubrificantes sintéticos devido à fabricação de precisão e às rigorosas metas de economia de energia.
Mercado de Lubrificantes Industriais da América do Norte e Europa
A América do Norte e a Europa concentram-se em formulações sem PFAS e em ganhos de eficiência vinculados à redução de carbono. Os Estados Unidos aproveitam matérias-primas derivadas do xisto, embora a adoção de veículos elétricos reduza gradualmente a demanda tradicional por óleos de motor. A Europa lidera o impulso regulatório que valoriza os biolubricantes, exigindo rápidas mudanças nas formulações. A mineração de areias betuminosas do Canadá mantém ativas as exigências por lubrificantes de alta temperatura, enquanto os investimentos automotivos do México ampliam a demanda local.
Mercado de Lubrificantes Industriais do Oriente Médio, África e América do Sul
O Oriente Médio e a África dependem de projetos de extração de hidrocarbonetos que sustentam o fornecimento de óleo base e diversificam-se para produtos químicos. Uma nova planta de aditivos da joint venture Richful–Farabi na Arábia Saudita reduzirá as cadeias de fornecimento para os misturadores regionais. A mineração em grandes profundidades da África do Sul e as melhorias nas refinarias da Nigéria contribuem com oportunidades de nicho. A América do Sul apresenta focos de alto crescimento em torno do desgargalamento petroquímico brasileiro e das expansões de cobre chilenas, consolidando seu papel como um importante, embora menor, mercado para os fornecedores do mercado de lubrificantes industriais.
Panorama regulatório
Os lubrificantes industriais são cada vez mais moldados por regras de gestão de produtos químicos e de emissões para a água que visam substâncias persistentes e exigem uma divulgação de produto mais detalhada. Na União Europeia, a Agência Europeia dos Produtos Químicos (ECHA) está avaliando uma proposta de restrição universal de PFAS no âmbito do REACH, com o objetivo declarado de concluir sua avaliação científica até o final de 2026, o que dá aos formuladores que utilizam químicas fluoradas em aplicações industriais e de trabalho de metais um horizonte mais claro para o planejamento de conformidade. Separadamente, o Anexo XVII do REACH inclui a restrição de microplásticos (Entrada 78), em vigor desde 2023, que impõe obrigações de informação em rótulos e fichas de dados de segurança para micropartículas de polímeros sintéticos que podem estar presentes em alguns sistemas de lubrificantes.
Além das restrições de ingredientes, os requisitos de transparência de dados estão se aproximando da rastreabilidade em nível de produto. No âmbito do Regulamento de Ecodesign da UE para Produtos Sustentáveis (ESPR), a Comissão Europeia comunicou sua intenção de estabelecer um registro online de Passaporte Digital de Produto (DPP) até 19 de julho de 2026, impulsionando as cadeias de suprimentos de lubrificantes em direção à captura padronizada de dados, mesmo quando os atos delegados específicos para lubrificantes chegarem em ondas posteriores. Nos Estados Unidos, as ações da EPA em torno do PFAS estão restringindo o perímetro para fluidos industriais por meio da expansão dos relatórios no âmbito do Toxics Release Inventory (TRI) e do foco contínuo em PFAS na política de água e efluentes. Isso está aumentando a pressão sobre os fabricantes para documentar substâncias, gerenciar interfaces de águas residuais e acelerar programas de substituição sempre que possível.
Análise da cadeia de valor
A cadeia de valor de lubrificantes industriais vai desde o refino de petróleo bruto e a produção de óleos base (Grupo I/II/III e sintéticos) até a fabricação de aditivos, mistura e produção de lubrificantes acabados, embalagem e distribuição multicamadas por meio de vendas diretas a OEMs e instalações industriais, distribuidores e centros de serviço. Os óleos base normalmente representam de 75% a 98% de uma formulação, portanto a disponibilidade de suprimento e a economia de matérias-primas definem o cenário de custo e continuidade para os misturadores. Os aditivos são obtidos de um conjunto relativamente concentrado de fornecedores químicos especializados e podem se tornar o insumo limitante para graus de desempenho.
O estresse recente na cadeia de suprimentos reforçou a necessidade de resiliência e flexibilidade na formulação. Comunicações do setor em 2026 destacaram uma dinâmica de escassez em que programas de alocação de clientes e fontes alternativas de suprimento se tornaram mais comuns, com a restrição citada de aproximadamente 30% da capacidade global do Grupo III fora de operação devido a danos físicos em instalações no Barém, Catar e Emirados Árabes Unidos. A otimização de refinarias que favorece a produção de diesel e combustível de aviação em detrimento da produção de óleo base também pode restringir a disponibilidade, aumentando o valor estratégico da integração vertical e da diversificação regional de fornecimento. Grandes fornecedores integrados responderam ajustando o mix de produção de óleo base e adquirindo matérias-primas alternativas, incluindo comunicações da ExxonMobil em junho de 2026, enquanto distribuidores e revendedores gerenciam cada vez mais a substituição, o amortecimento de estoques e o serviço de última milha para manter os usuários finais críticos abastecidos.
Cenário Competitivo
A liderança global permanece moderadamente fragmentada. Os independentes regionais capturam participação por meio de formulações personalizadas e serviço técnico ágil, particularmente na Ásia-Pacífico, onde a proximidade reduz os prazos de entrega. Lubrificantes compatíveis com IoT e blendagem orientada por IA representam diferenciais emergentes à medida que os usuários buscam reduções no custo do ciclo de vida. Lubrificantes livres de PFAS, biodegradáveis e fluidos térmicos para e-mobility formam principais arenas de espaço em branco onde os novos entrantes podem superar os produtos legados. O ímpeto de fusões e aquisições continua, exemplificado pela aquisição pela Valvoline da Oil Changers por USD 630 milhões para reforçar o alcance no canal a jusante.
Líderes da Indústria de Lubrificantes Industriais
-
Shell plc
-
Exxon Mobil Corporation
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
TotalEnergies SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lubrificantes Industriais Empresas cobertas neste relatório
- AMSOIL Inc.
- Bharat Petroleum Corp. Ltd
- Blaser Swisslube AG
- BP p.l.c. (Castrol)
- Carl Bechem GmbH
- Chevron Corporation
- China National Petroleum Corporation (PetroChina)
- China Petroleum & Chemical Corp. (Sinopec)
- ENEOS Corporation
- Eni SpA
- Exxon Mobil Corporation
- FUCHS SE
- Gazprom Neft PJSC
- GS Caltex Corporation
- Gulf Oil International
- Hindustan Petroleum Corp. Ltd
- Idemitsu Kosan Co. Ltd
- Indian Oil Corporation Ltd.
- Klüber Lubrication
- LUKOIL
- Motul
- Petrobras
- Petronas Lubricants International
- Phillips 66 Company
- PT Pertamina (Persero)
- Repsol
- ROCOL
- ROSNEFT
- Shell plc
- TotalEnergies SE
- Valvoline Inc.
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando onde os fornecedores conseguem atender às exigências de desempenho (drenagem prolongada, temperaturas mais altas, compatibilidade com sensores), ao mesmo tempo em que enfrentam a pressão regulatória, incluindo o escrutínio de PFAS, a divulgação de microplásticos e a rastreabilidade de dados de ciclo de vida. Compradores industriais que implementam práticas de manutenção da Indústria 4.0 estão criando espaço para fluidos preparados para monitoramento de condição e sistemas de aditivos modulares que preservam o desempenho tribológico sem interferir no monitoramento de detritos ou diagnósticos de sensores. Em mercados regulados, programas de reformulação para remover PFAS e reduzir a dependência de pacotes antidesgaste convencionais à base de enxofre e fósforo estão se combinando com maiores necessidades de documentação, tornando o serviço técnico diferenciado e os dados de produto em conformidade uma vantagem competitiva.
Do lado da oferta, a localização da fabricação de aditivos e especialidades, juntamente com investimentos em óleos base premium, oferece caminhos concretos para captar segmentos de demanda de maior margem. A LANXESS inaugurou uma planta de mistura de aditivos para lubrificantes em sua unidade de Jhagadia, Gujarat, em abril de 2026, apoiando o fornecimento local-para-local em uma das regiões de consumo de crescimento mais rápido. A DuPont realizou o lançamento das obras em novembro de 2025 para uma planta de fabricação da MOLYKOTE em Zhangjiagang, China, reforçando a capacidade próxima aos usuários finais industriais asiáticos. Movimentos de óleo base de ciclo mais longo, como a decisão final de investimento da Shell para converter a refinaria de Wesseling (Alemanha) para produção de óleo base do Grupo III (anunciada em janeiro de 2024, com conclusão prevista para 2028) e o trabalho de expansão do Grupo III da ExxonMobil em Baytown (Texas), alinham-se com uma mudança do setor em direção a óleos base de nível superior que viabilizam formulações industriais sintéticas e de drenagem prolongada. Ao mesmo tempo, a volatilidade de preços em 2026 reforçou a estratégia de aquisição como um diferencial.
Desenvolvimentos industriais recentes em Mercado de Lubrificantes Industriais
- Junho de 2026: A Shell renovou sua parceria de longa data com a BMW M Motorsport em Le Mans 2026 e destacou trabalhos de P&D em tecnologias de fluidos mais sustentáveis, incluindo um lubrificante de corrida formulado com óleo base re-refinado. A iniciativa indica uma integração mais profunda de caminhos de óleo base circulares em formulações de alto desempenho, o que pode apoiar uma credibilidade mais amplia para conteúdo re-refinado em aplicações de lubrificantes premium.
- Julho de 2025: A Shell adquiriu 100% do capital da Raj Petro Specialities Pvt. Ltd. junto ao Brenntag Group, adicionando óleos e ceras especiais, como óleos para transformadores, óleos brancos, vaselinas e ceras, ao seu portfólio. O negócio fortalece a posição da Shell em segmentos de especialidades de maior valor que atendem transmissão de energia, produtos farmacêuticos e cuidados pessoais, melhorando o mix e ampliando oportunidades de venda cruzada por meio de seus canais de lubrificantes.
- Janeiro de 2024: A Shell Lubricants concluiu a aquisição das linhas de produtos MIDEL e MIVOLT da M&I Materials Ltd, no Reino Unido. A incorporação de fluidos dielétricos à base de éster ao portfólio de lubrificantes da Shell amplia a exposição a aplicações ligadas à energia e à eletrificação, onde atributos de segurança contra incêndio e biodegradabilidade são cada vez mais exigidos.
Mercado de Lubrificantes Industriais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de lubrificantes industriais abrange os lubrificantes consumidos em equipamentos e processos industriais, sendo dimensionado em litros com base na demanda aparente nos setores de uso final e nas geografias abrangidas.
Exclusões do escopo: Este dimensionamento exclui lubrificantes acabados voltados para o setor automotivo e transferências internas puramente cativas e não comerciais que não se refletem nas vendas de mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óleo de Motor
- Fluido Hidráulico e de Transmissão
- Fluido de Usinagem
- Óleo Industrial Geral
- Óleo para Engrenagens
- Graxa
- Óleo de Processo
- Outros
- Por Indústria do Usuário Final
- Geração de Energia
- Equipamentos Pesados
- Processamento de Alimentos e Bebidas
- Metalurgia e Metalurgia
- Indústrias Químicas e de Processos
- Outras Indústrias (Papel e Celulose, Marítimo, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Tailândia
- Vietnã
- Malásia
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o arcabouço da demanda volumétrica e manter as premissas realistas antes de avançarmos para a modelagem. Fontes públicas e oficiais foram consultadas para obter sinais de atividade industrial e comércio, como o UN Comtrade para fluxos comerciais relacionados a lubrificantes, séries macroeconômicas do Banco Mundial e do FMI para indicadores de produção manufatureira, e publicações da AIE para o contexto energético industrial e de geração de energia. Também consultamos fontes como o USGS e institutos nacionais de estatística quando pertinente, uma vez que a produção da indústria pesada e de metais pode explicar variações no uso de fluidos de usinagem e hidráulicos.
No lado do mercado, utilizamos relatórios anuais de empresas, apresentações a investidores e literatura técnica para compreender as famílias de produtos, os intervalos típicos de troca e onde os lubrificantes sintéticos estão ganhando participação em aplicações críticas. Bases de dados de patentes nos ajudaram a acompanhar as tendências em aditivos e formulações que podem influenciar os intervalos de troca e a intensidade de consumo ao longo do tempo. Uma assinatura paga focada em informações de mercado específicas para lubrificantes foi utilizada seletivamente para verificar a taxonomia de produtos e validar as divisões regionais de volume. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como o volume se movimenta pelos principais setores de uso final e onde o consumo reportado difere da capacidade instalada ou da produção. Conversamos com partes interessadas nas funções de fornecimento, distribuição e consumo industrial de lubrificantes, e testamos premissas sobre intervalos de troca, práticas de manutenção e substituição entre tipos de lubrificantes nas principais regiões, de modo a preencher as lacunas identificadas na pesquisa documental com verificações do mundo real.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Participantes menores: 20% | Gerentes: 57% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma reconstrução de cima para baixo do consumo de lubrificantes em litros, vinculando a atividade industrial à intensidade de uso e, em seguida, consolidando os dados por regiões e setores de uso final. Os insumos tratados como principais direcionadores incluíram tendências de produção manufatureira, produção e atividade de usinagem de metais, base instalada e padrões de utilização de equipamentos pesados, perfis operacionais de geração de energia que influenciam os óleos de turbina e hidráulicos, e o ritmo de extensão dos intervalos de manutenção (que altera os litros consumidos por unidade de produção).
Após a construção principal, os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo taxas de volume amostradas de distribuidores, verificações de canal sobre o mix de produtos e verificações pontuais utilizando volumes e intervalos típicos de troca para os principais tipos de equipamentos. Onde os dados em nível de país eram escassos, as lacunas foram tratadas por meio de indicadores proxy, como índices de produção industrial e fluxos comerciais, seguidos de ajustes com base no feedback de especialistas, de modo que os totais permanecessem consistentes com o que o mercado pode absorver de forma plausível.
Para as previsões, recorremos à regressão multivariada para que a demanda pudesse se mover com as mesmas variáveis macroeconômicas e industriais utilizadas no ano base, e então realizamos testes de estresse com análise de cenários em torno de ciclos industriais e mudanças no comportamento de manutenção. As taxas de crescimento finais foram alinhadas às expectativas de consenso coletadas junto aos respondentes do setor, o que ajudou a evitar reações excessivas a eventos pontuais em qualquer indicador isolado.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que os volumes finais não dependessem de uma única série de dados ou premissa. Comparamos os totais modelados com sinais independentes, como a direcionalidade do comércio, o movimento da produção industrial e os padrões de atividade industrial em nível regional, e então as grandes variações foram revisadas e reelaboradas antes da aprovação final.
Os valores discrepantes foram sinalizados para revisão mais aprofundada, e o acompanhamento foi acionado quando uma mudança em um direcionador gerava uma variação irreal nos litros implícitos por unidade de produção industrial. Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar a atividade industrial ou o comportamento de uso de lubrificantes. Antes da entrega, realizamos uma nova passagem pelo modelo para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Lubrificantes Industriais da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para lubrificantes industriais, pois os publicadores nem sempre medem a mesma coisa na mesma unidade ou para os mesmos usos finais. As diferenças geralmente decorrem de o estimado ser baseado em valor ou em volume, das famílias de produtos incluídas e de como premissas como mudanças nos intervalos de troca são aplicadas ao longo dos anos de previsão.
Alguns dados publicados apresentam um número de receita que também pode incluir categorias adjacentes de lubrificantes e efeitos de inflação de preços que não são fáceis de separar. Para a Mordor Intelligence, este estudo permanece em litros e mantém a contagem vinculada ao consumo industrial em tipos de produtos e setores de uso final definidos, sendo então verificado em relação a sinais de atividade industrial e faixas de intensidade de uso baseadas em entrevistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,61 bilhões de USD (2026) | |
| Consultoria Global A | 58,12 bilhões de USD (2025) | Reportado em receita em USD, de modo que o total pode variar com as premissas de preço e o momento cambial, podendo capturar um conjunto mais amplo de receitas de lubrificantes industriais além de uma construção estrita baseada em litros consumidos. |
| Publicador Setorial B | 76,81 bilhões de USD (2025) | Utiliza uma perspectiva de receita e uma janela de previsão mais longa, o que pode incorporar diferentes premissas de inflação e cobertura de aplicações, e não vincula claramente os totais a verificações de throughput em litros por atividade de uso final. |
A dispersão na tabela decorre principalmente da escolha da unidade e do tratamento do escopo, uma vez que estudos baseados em valor podem crescer mesmo quando o consumo físico permanece estável. Ao manter o modelo ancorado em direcionadores observáveis de demanda industrial e confirmar a intensidade de consumo implícita por meio de verificações primárias, nossa estimativa permanece rastreável a variáveis práticas que podem ser revisadas e replicadas a cada ciclo de atualização.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de lubrificantes industriais em 2026?
As vendas atingiram 23,61 bilhões de litros em 2026, e o tamanho do mercado de lubrificantes industriais tem projeção de crescer para 27,95 bilhões de litros até 2031 a uma CAGR de 3,44%.
Qual região consome mais lubrificantes industriais?
A Ásia-Pacífico lidera com 46,88% do volume de 2025 e ainda é a região de crescimento mais rápido.
Qual categoria de produto cresce mais rapidamente?
Os fluidos hidráulicos e de transmissão expandirão a uma CAGR de 3,92% até 2031 com a expansão da automação e das frotas de turbinas eólicas.
Por que os óleos sintéticos estão ganhando participação?
Eles permitem intervalos de drenagem de 8.000-12.000 horas, reduzem o óleo residual em até 70% e suportam o monitoramento de condição da Indústria 4.0.
Como as políticas verdes estão afetando a demanda de lubrificantes?
A precificação de carbono e as proibições de PFAS incentivam formulações de base biológica, de ultrabaixo atrito e livres de PFAS, deslocando a demanda para químicas premium.