
Tamanho e Participação do Mercado de Lubrificantes Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 24.10 Bilhões de litros |
| Volume do Mercado (2031) | 28.99 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 3.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
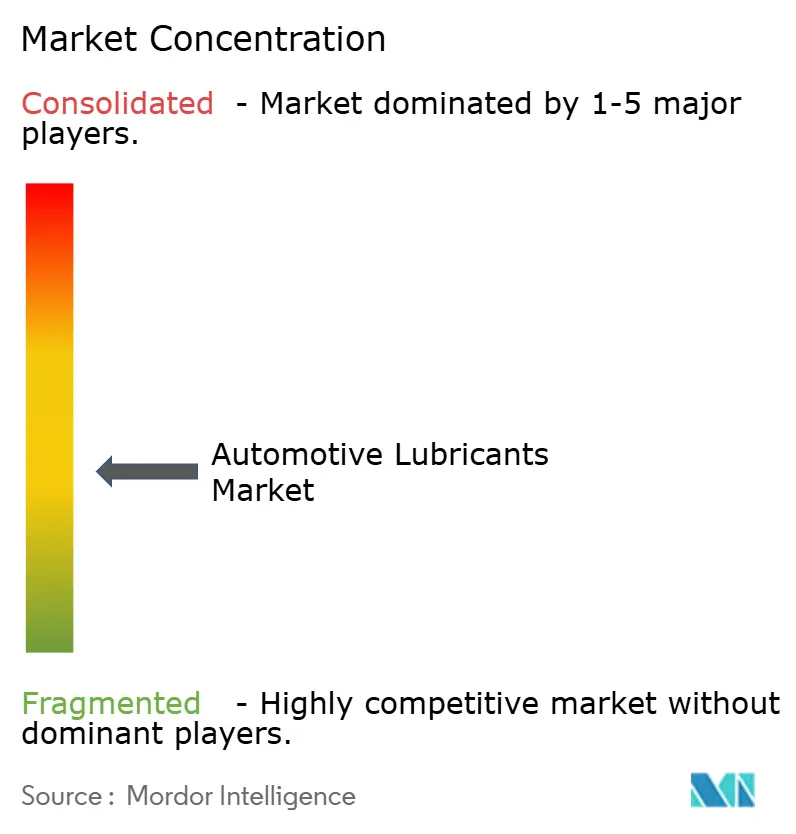
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes Automotivos por Mordor Intelligence
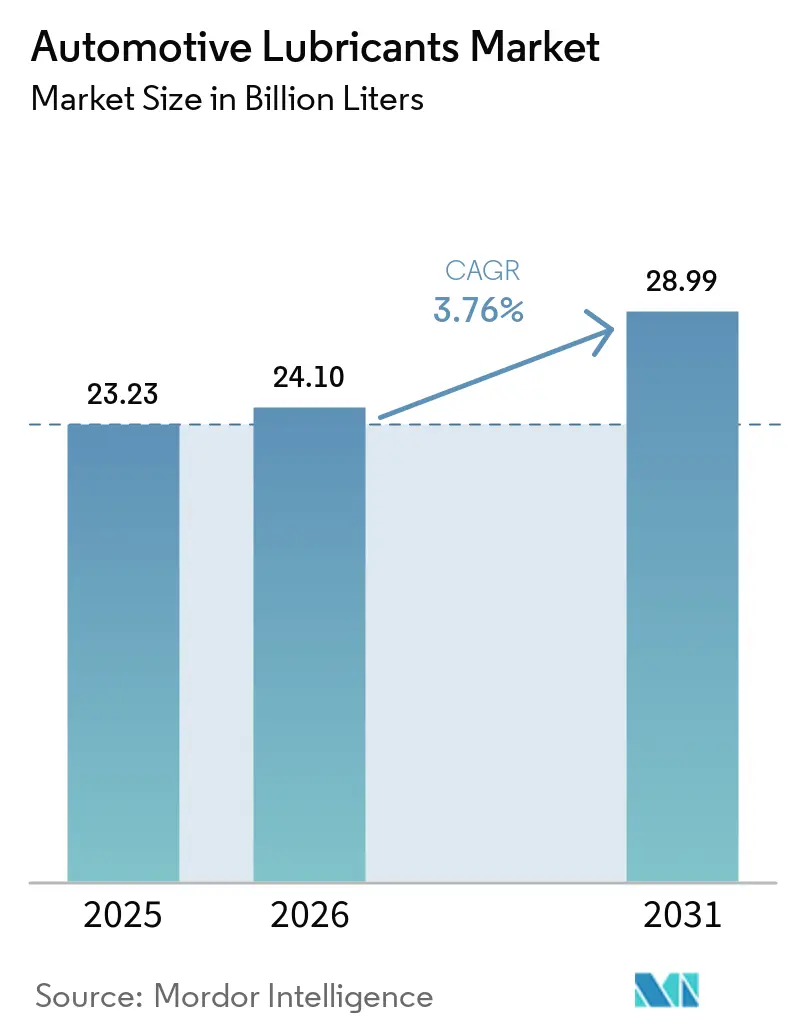
O tamanho do Mercado de Lubrificantes Automotivos foi avaliado em 23,23 bilhões de litros em 2025 e estima-se que cresça de 24,1 bilhões de litros em 2026 para atingir 28,99 bilhões de litros até 2031, a um CAGR de 3,76% durante o período de previsão (2026-2031). O crescimento é sustentado pelo envelhecimento da frota global de veículos nas regiões desenvolvidas, pelo influxo constante de motocicletas e veículos comerciais nas economias emergentes e pela transição do setor em direção a sintéticos premium que melhoram a economia de combustível e ampliam os intervalos de troca. A Ásia-Pacífico permanece o principal centro de demanda graças ao aumento dos níveis de propriedade e aos investimentos em manufatura local, enquanto a América do Norte e a Europa dependem da longevidade dos veículos para sustentar as vendas no mercado de reposição. A intensidade competitiva permanece moderada: a Shell liderou pelo 18º ano consecutivo em 2024, mas os misturadores regionais ganham terreno por meio de adições de capacidade local e formulações personalizadas. Ventos contrários como a aceleração da penetração de veículos elétricos — 31,4 milhões de unidades nas estradas chinesas em 2024 — e os intervalos de troca prolongados especificados pelos fabricantes de equipamentos originais são mitigados pelos valores unitários mais elevados dos sintéticos de baixa viscosidade API SQ e similares.
Principais Conclusões do Relatório
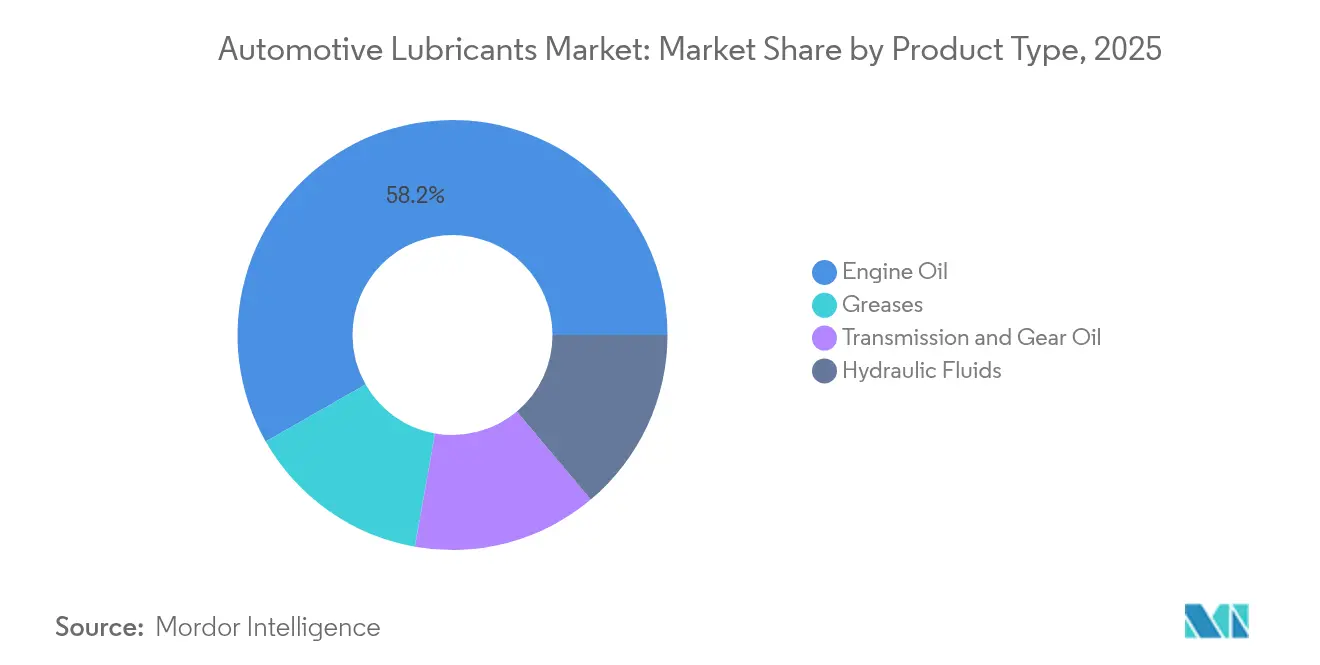
- Por tipo de produto, o óleo de motor liderou com 58,24% de participação na receita em 2025, enquanto as graxas registraram o CAGR mais rápido de 4,12% até 2031.
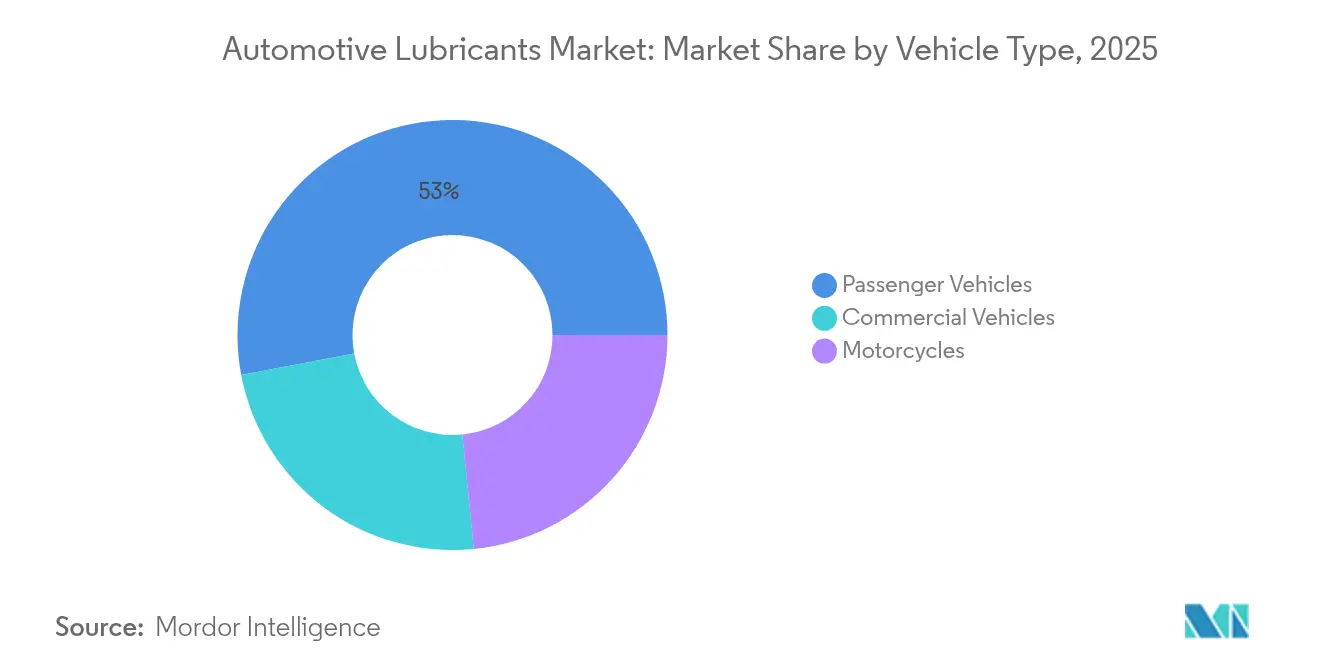
- Por tipo de veículo, os veículos de passeio detinham 52,97% da participação do mercado de lubrificantes automotivos em 2025, ao passo que as motocicletas registraram o maior CAGR projetado de 5,68% até 2031.
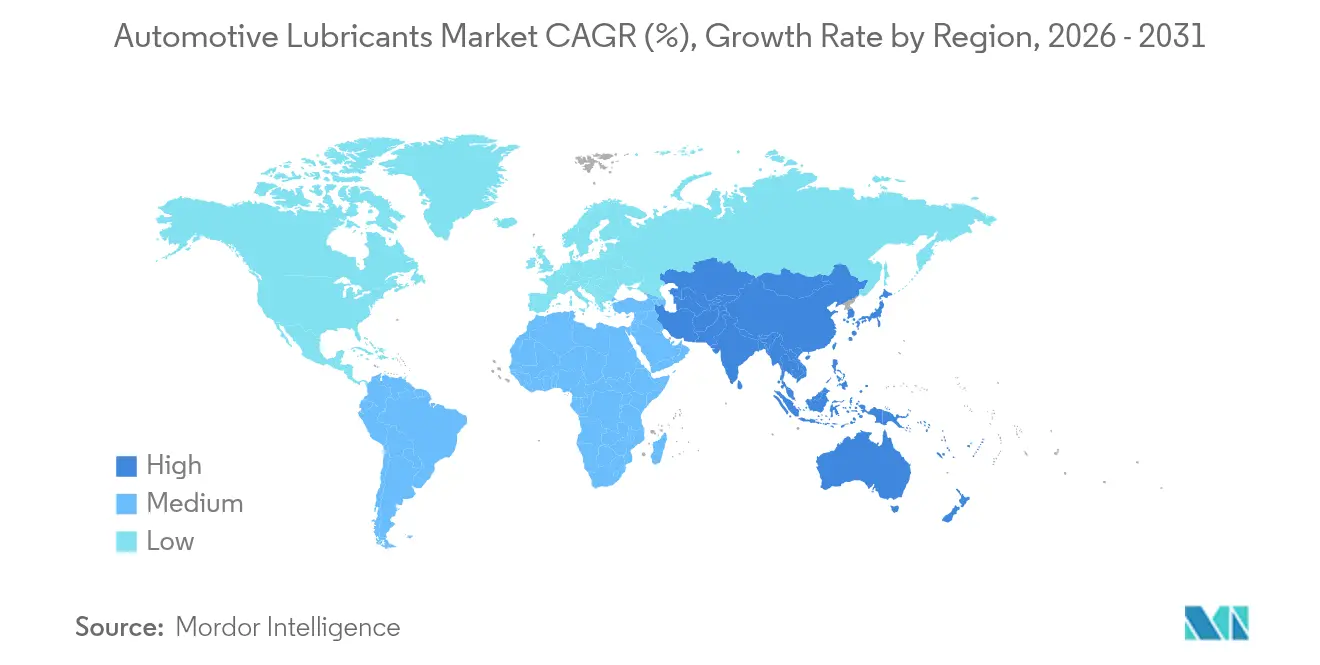
- Por geografia, a Ásia-Pacífico respondeu por 42,10% do tamanho do mercado de lubrificantes automotivos em 2025 e avança a um CAGR de 4,10% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da idade média dos veículos nas principais economias | +0.80% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Crescimento da frota global de veículos nos mercados emergentes | +0.90% | Núcleo da Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Recuperação do volume de abastecimento de fábrica dos fabricantes de equipamentos originais pós-pandemia | +0.70% | Global | Curto prazo (≤ 2 anos) |
| Rápida transição para sintéticos de menor viscosidade | +1.20% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Investimentos em mistura local na África e no Sudeste Asiático | +0.60% | África Subsaariana, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Idade Média dos Veículos nas Principais Economias
A longevidade dos veículos está remodelando os perfis de demanda por lubrificantes. A escassez de semicondutores e a inflação desaceleraram as taxas de substituição de veículos nos EUA, levando os proprietários a aumentar a frequência de troca de óleo e a investir em óleos sintéticos de maior qualidade. A frota europeia é ainda mais antiga — 18,1 anos no Ocidente e 28,4 anos no Leste — impulsionando mais visitas a oficinas e elevando o consumo de lubrificantes por veículo. Motores mais antigos sofrem degradação de vedações, estresse térmico e contaminação, fatores que aceleram a degradação do óleo e estimulam a demanda por bases premium. Os gastos com manutenção de veículos com idade entre 6 e 15 anos aumentaram de USD 514 para USD 537 em apenas um ano, evidenciando a relação entre idade e despesas[1]. A taxa de sucateamento caiu para 4,20%, a mais baixa em duas décadas, prolongando os fluxos de receita do mercado de reposição. Os sintéticos de maior valor agora dominam as oficinas, pois os proprietários buscam proteção prolongada e menor custo total de propriedade.
Crescimento da Frota Global de Veículos nos Mercados Emergentes
As economias emergentes compensam a erosão de volume relacionada aos veículos elétricos nos mercados maduros. O estoque de veículos motorizados da China atingiu 453 milhões de unidades, sustentado por 35,83 milhões de novos registros em 2024. A propriedade de motocicletas continua a crescer na Índia e no Sudeste Asiático, impulsionada pelo alívio do congestionamento urbano e pela mobilidade acessível. As frotas comerciais que operam rotas de comércio eletrônico e entrega de última milha acumulam maior quilometragem, aumentando os múltiplos de frequência de troca. Os fabricantes de automóveis domésticos nessas regiões colaboram com misturadores locais, permitindo o desenvolvimento ágil de óleos econômicos adaptados à variada qualidade do combustível e aos extremos climáticos. Como resultado, o mercado de lubrificantes automotivos continua se expandindo mesmo em meio à moderação global.
Recuperação do Volume de Abastecimento de Fábrica dos Fabricantes de Equipamentos Originais Pós-Pandemia
A produção automotiva se recuperou em 2025 à medida que o fornecimento de chips se estabilizou e as linhas de montagem retomaram operações em dois turnos. A reinicialização da unidade de óleo base de Pascagoula da Chevron removeu um gargalo fundamental, aliviando a escassez de aditivos e restaurando as normas de taxa de abastecimento. Mais de 90% dos veículos recém-fabricados agora saem de fábrica com abastecimentos totalmente sintéticos para cumprir as metas de emissões e garantia. O API SQ entrou em vigor em março de 2025, adicionando métricas de desgaste da corrente de distribuição e defesas contra pré-ignição em baixa velocidade ao conjunto de testes. Para os fornecedores, a recuperação dos fabricantes de equipamentos originais oferece oportunidades de acordos de fornecimento de vários anos e posiciona as misturas sintéticas para margens mais elevadas por litro.
Investimentos em Mistura Local na África e no Sudeste Asiático
A localização reduz os custos de frete, encurta os prazos de entrega e acomoda a química regional do combustível. A Shell triplicou a produção de graxa tailandesa para 15.000 t, atendendo a mais da metade da demanda nacional e exportando para 40 mercados da Ásia-Pacífico. A Vivo Energy expandiu a distribuição da Shell e da Engen por 23 países africanos, adicionando linhas de produtos neutras em carbono, como a Helix Ultra. A TotalEnergies agora opera 37 plantas de lubrificantes em todo o mundo, usando centros regionais para adaptar pacotes de aditivos a climas tropicais. Esses movimentos estão alinhados com as políticas de conteúdo industrial dos governos e protegem os fornecedores da volatilidade cambial.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração da penetração de veículos elétricos | -0.40% | Global, liderado pela China e Europa | Médio prazo (2-4 anos) |
| Óleos de motor falsificados e adulterados | -0.30% | Ásia-Pacífico, África | Curto prazo (≤ 2 anos) |
| Especificações de intervalos de troca prolongados dos fabricantes de equipamentos originais | -0.30% | Global, veículos pesados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Penetração de Veículos Elétricos
Os veículos elétricos eliminam os óleos do cárter e muitos fluidos de transmissão dos menus de serviço. A China registrou 31,4 milhões de veículos de nova energia em suas estradas até o final de 2024, um aumento de 51,49% em relação ao ano anterior. A Agência Internacional de Energia projeta que o estoque global pode ultrapassar 250 milhões até 2030, reduzindo a demanda por petróleo em até 4,3 milhões de barris por dia[2]. No entanto, os veículos elétricos introduzem novos nichos: ésteres para rolamentos de motores elétricos, refrigerantes dielétricos e graxas de engrenagens otimizadas para alta rotação e compatibilidade eletromagnética. Para os fornecedores, o desafio muda de volume para valor, pois os fluidos especializados comandam prêmios de preço duas a três vezes superiores ao óleo de motor convencional.
Especificações de Intervalos de Troca Prolongados dos Fabricantes de Equipamentos Originais
A Detroit Diesel e plataformas comparáveis de veículos pesados agora permitem intervalos de troca de óleo de 75.000 milhas, com carros de passeio comumente chegando a 7.500 milhas com sintéticos. Intervalos mais longos reduzem as vendas a granel, mas aumentam a demanda por aditivos por litro para combater oxidação, fuligem e ferrugem. Estudos alertam que trocas estendidas podem elevar o desgaste abrasivo se a filtragem for subótima, representando riscos de garantia para as frotas. Consequentemente, os gestores de frotas avaliam a menor frequência de serviço em relação a possíveis surpresas de manutenção, sustentando o interesse em formulações premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Óleo de Motor Encontra o Impulso das GraxasO óleo de motor detinha 58,24% dos volumes de 2025, ancorando o mercado de lubrificantes automotivos por meio de seu uso generalizado em motores de ignição por centelha e de ignição por compressão. As maiores capacidades de cárter em caminhões leves e máquinas fora de estrada ampliam sua participação. Os fluidos de transmissão, óleos hidráulicos e óleo de engrenagem automotivo atendem a aplicações mais restritas, mas permanecem essenciais para caixas manuais, freios a banho de óleo e circuitos de direção hidráulica. As graxas, embora representem apenas uma fração do tamanho do mercado de lubrificantes automotivos, são o segmento de crescimento mais rápido, com um CAGR de 4,12%, à medida que os veículos elétricos exigem graxas de rolamento dedicadas que suportam altas rotações e danos por picotamento elétrico. Os fornecedores combinam ésteres sintéticos e espessantes de poliureia para oferecer controle de condutividade e estabilidade térmica, elevando o valor do mix de produtos.
O mix de receita do segmento se inclina para os sintéticos à medida que os óleos em conformidade com a API SQ ganham tração. Formulações de viscosidade ultrabaixa, como 0W-16 e 0W-12, permitem que os fabricantes de equipamentos originais (OEMs) atinjam as metas de CO₂ médias da frota, especialmente no Japão e na Europa. Mesmo nos óleos para uso intenso, a migração de 15W-40 para 5W-30 ilustra a demanda por blends mais fluidos e de alto HTHS que reduzem os custos de combustível. À medida que as faixas de viscosidade se estreitam, os pacotes de aditivos se diversificam — ésteres de boro, dissulfeto de molibdênio e detergentes sem cinzas tornam-se pilares nas SKUs de próxima geração. O mercado de lubrificantes automotivos, portanto, equilibra a queda nos volumes unitários com margens por unidade mais elevadas.

Por Tipo de Veículo:
Escala dos Carros de Passeio Versus Velocidade das MotocicletasOs veículos de passeio representaram 52,97% do consumo de 2025, beneficiando-se de seus números expressivos e da cadência rotineira de troca de óleo. Sedãs e SUVs frequentemente apresentam motores turbo de injeção direta que impõem cargas térmicas severas, exigindo químicas de alto desempenho de dispersantes e antioxidantes. Os veículos comerciais ficam atrás em número, mas superam sua participação no tamanho do mercado de lubrificantes automotivos graças às grandes capacidades do cárter e à quilometragem anual superior a 100.000 km para tratores de longa distância.
As motocicletas fornecem impulso de crescimento, expandindo-se a um CAGR de 5,68% à medida que o congestionamento urbano e os serviços de entrega da economia gig proliferam pela Ásia-Pacífico. As arquiteturas integradas de motor-embreagem-câmbio significam que os lubrificantes devem equilibrar as características de atrito para embreagens a banho de óleo com a estabilidade de oxidação para motores resfriados a ar. A diferenciação de produtos agora inclui óleos de baixo atrito certificados JASO MB para scooters e graus MA2 de alto desempenho para motos com câmbio manual. Com intervalos médios de troca tão baixos quanto 3.000 km, as motocicletas oferecem alto volume de produção em relação ao tamanho do motor, sustentando as receitas do mercado de reposição em nações populosas como Índia, Indonésia e Vietnã.
Análise Geográfica
Mercado de Lubrificantes Automotivos da APAC
A Ásia-Pacífico dominou o mercado de lubrificantes automotivos com uma participação de 42,10% em 2025 e prevê-se que cresça 4,10% ao ano até 2031. Somente a China abriga 453 milhões de veículos e registrou 35,83 milhões de novos emplacamentos em 2024, combinando uma vasta demanda de abastecimento de fábrica com um colossal mercado de serviços. Os governos da ASEAN fomentam polos de montagem de veículos elétricos; os planos do Corredor Econômico Oriental da Tailândia levaram a Shell a triplicar sua capacidade de produção de graxas no país, garantindo a resiliência do fornecimento regional. A penetração de motocicletas supera 70% dos domicílios no Vietnã e na Indonésia, impulsionando os volumes de óleos para motocicletas.
Mercado de Lubrificantes Automotivos da América do Norte
A América do Norte contribui para um crescimento estável, ainda que modesto. As vendas de veículos elétricos superam 1,40 milhão de unidades anuais, mas permanecem abaixo de 8% dos veículos em circulação, preservando uma frota considerável de motores de combustão interna até 2030. As montadoras enfatizam sintéticos API SQ com intervalos de troca superiores a 10.000 milhas, levando as redes de troca rápida de óleo a atualizar seus estoques com formulações de baixa viscosidade.
Mercado de Lubrificantes Automotivos da Europa
A frota europeia de veículos com 18 a 28 anos sustenta a demanda por lubrificantes, apesar do estagnado registro de novos automóveis. O continente é pioneiro no cumprimento dos limites de CO₂, impulsionando a adoção de óleos 0W-20 e 0W-16 respaldados pelas especificações PSA, VW 508/509 e ACEA C6. Os intervalos de serviço estendidos de até 30.000 km compensam parcialmente a perda de volume ao incentivar a aquisição de produtos de grau premium.
Mercado de Lubrificantes Automotivos do Oriente Médio e África e da América do Sul
O Oriente Médio e África e a América do Sul contribuem conjuntamente com uma parcela menor do volume global atualmente, mas oferecem um potencial de crescimento desproporcional. A expansão de lubrificantes de marca da Vivo Energy em 23 nações africanas e a aquisição da Raj Petro pela Shell na Índia destacam uma tendência competitiva sul-sul. O desenvolvimento de infraestrutura, a mecanização agrícola e os projetos de mineração geram demanda por fluidos hidráulicos e óleos para motores de serviço pesado resistentes à poeira e a altas temperaturas ambientes.
Análise da cadeia de valor
A cadeia de valor de lubrificantes automotivos começa com matérias-primas e óleos básicos, passa pela fabricação de aditivos e mistura de lubrificantes acabados até a embalagem, distribuição e entrega no varejo ou em serviços. Óleos básicos (Grupos I-III e sintéticos) são fornecidos por refinarias integradas e fornecedores comerciais, enquanto a tecnologia de aditivos está concentrada entre grandes fornecedores como Lubrizol, Infineum, Afton Chemical e Chevron Oronite. Os misturadores de lubrificantes acabados abrangem grandes empresas totalmente integradas (por exemplo, Shell e ExxonMobil) e misturadores independentes que dependem de aquisição de óleo básico e aditivos de terceiros, o que torna os termos contratuais, as alocações e as aprovações técnicas centrais para a continuidade do fornecimento.
Rio abaixo, lubrificantes embalados e a granel chegam a distribuidores, revendedores, redes de troca rápida de óleo, oficinas, concessionárias (incluindo serviços de marca OEM) e redes de manutenção de frotas. A recente escassez em óleos básicos premium reforçou a exposição ao risco de disrupção em rotas marítimas e portos, particularmente para materiais de embalagem em contêineres e flexibags. Em maio de 2026, a Independent Lubricant Manufacturers Association (ILMA) sinalizou escassezes severas de suprimento de Grupo III nos Estados Unidos ligadas a danos em refinarias do Golfo Pérsico e ao desvio de matérias-primas para a produção de diesel, destacando a diversificação de fornecedores, presenças regionais de mistura e gestão de estoques como diferenciais para comerciantes de lubrificantes.
Cenário Competitivo
O mercado de lubrificantes automotivos permanece moderadamente fragmentado. Os principais players são Shell, ExxonMobil, BP-Castrol, TotalEnergies e Chevron. A Saudi Aramco fortaleceu seu alcance no segmento downstream ao adquirir o braço de produtos globais da Valvoline por USD 2,65 bilhões em abril de 2025, adicionando marcas icônicas e ativos de mistura em todo o mundo. Rumores de uma aquisição da BP-Castrol ilustram o realinhamento contínuo de portfólio entre as companhias petrolíferas nacionais que buscam exposição ao varejo de marcas.
A tecnologia é agora o principal campo de batalha. Os padrões API SQ, ILSAC GF-8 e ACEA 2025 elevam o nível de controle de oxidação e LSPI, forçando as empresas de aditivos como Lubrizol e Infineum a desenvolver novos modificadores de atrito e supressores de desgaste de corrente. Os concorrentes se diferenciam por químicas proprietárias de óleo base: estoques hidrocraqueados Grupo III+ para sintéticos de mercado de massa e misturas de PAO-éster para linhas ultrapremium. Os players locais prosperam na agilidade — os envasadores indonésios e quenianos, por exemplo, personalizam as doses de aditivos para corresponder ao teor de enxofre do combustível e ao estresse climático, ao mesmo tempo em que superam as multinacionais nos custos logísticos.
Os movimentos estratégicos se concentram na resiliência da cadeia de suprimentos e na marca verde. A TotalEnergies lançou os lubrificantes Quartz EV3R e Rubia EV3R derivados de óleos base regenerados, obtendo aprovações dos fabricantes de equipamentos originais e alinhando-se com as metas de economia circular. A Shell lançou variantes neutras em carbono certificadas pela ISO 14067. À medida que as métricas de sustentabilidade se tornam critérios de aquisição, os players com capacidades de avaliação do ciclo de vida ganharão frotas empresariais e contratos governamentais.
Líderes do Setor de Lubrificantes Automotivos
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lubrificantes Automotivos Empresas cobertas neste relatório
- AMSOIL Inc.
- Bharat Petroleum Corporation Limited
- BP p.l.c. (Castrol)
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- China Petroleum & Chemical Corporation
- ENEOS
- Exxon Mobil Corporation
- FUCHS
- Gazprom Neft PJSC
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Idemitsu Kosan Co.,Ltd.
- Indian Oil Corporation Ltd
- Lukoil
- Motul
- Petrobras
- PETRONAS Lubricants International
- Phillips 66 Company
- PT Pertamina Lubricants
- Repsol
- Saudi Arabian Oil Co.
- Shell plc
- SK Lubricants Co. Ltd.
- TotalEnergies
- Veedol International
Oportunidades de mercado e perspectivas futuras
O espaço em branco de produtos e canais está centrado em formulações premium orientadas por especificações e fluidos especializados vinculados a motorizações mistas. A aplicação da norma API SQ (em vigor a partir de março de 2025) eleva a base técnica para óleos de motor convencionais e acelera a migração para sintéticos de baixa viscosidade, criando oportunidades para SKUs ricos em aditivos e alinhados a OEMs que ajudam oficinas e distribuidores a gerenciar graus mais reduzidos e de maior desempenho. À medida que a eletrificação avança, o deslocamento de volume em óleos de cárter é acompanhado por necessidades de maior valor em graxas para motores elétricos, óleos de engrenagens e químicas de gerenciamento térmico e fluidos de arrefecimento dielétrico, criando espaço para fornecedores capazes de validar desempenho em requisitos de motores a combustão, híbridos e elétricos a bateria.
A resiliência e a circularidade do fornecimento também são áreas de oportunidade atuais, moldadas pela disponibilidade restrita de óleos básicos do Grupo III e por compras orientadas pela sustentabilidade. Em junho de 2026, a PETRONAS Lubricants International lançou uma linha Syntium atualizada que atende às normas API SQ e ILSAC GF-7 em vários mercados (incluindo Malásia, Japão, Europa, China, Indonésia e Tailândia), indicando uma base endereçável mais ampla para óleos de próxima geração para veículos de passeio. Iniciativas de capacidade e localização apoiam espaços em branco em regiões de crescimento mais rápido: a Gulf Oil Lubricants India anunciou planos em junho de 2026 de aumentar a capacidade de fabricação em 70% até o ano fiscal de 2027, enquanto a FUCHS inaugurou uma unidade de mistura expandida em Joanesburgo em fevereiro de 2025 com um aumento de capacidade de produção superior a 40%, fortalecendo o atendimento mais rápido e formulações adaptadas à região na África.
Desenvolvimentos industriais recentes em Mercado de Lubrificantes Automotivos
- Junho de 2026: a PETRONAS Lubricants International lançou uma linha atualizada de lubrificantes Syntium para veículos de passeio, atendendo às normas API SQ e ILSAC GF-7, com implantação abrangendo Malásia, Japão, Europa, China, Indonésia e Tailândia até o final do ano. A atualização amplia a disponibilidade de formulações de baixa viscosidade de próxima geração, alinhadas a requisitos cada vez mais rigorosos de OEMs e relacionados a emissões. Também aumenta a pressão competitiva sobre marcas e oficinas para estocar produtos de especificação mais alta, à medida que o mix da categoria se torna mais premium.
- Setembro de 2025: a ExxonMobil iniciou uma nova tecnologia de fabricação em Singapura, aumentando a capacidade de produção de óleos básicos do Grupo II em 20.000 barris por dia, incluindo o óleo básico EHC 340 MAX. A produção adicional fortalece a opcionalidade de fornecimento regional para misturadores e comerciantes que dependem de disponibilidade consistente de Grupo II para formulações de veículos de passeio e de uso pesado. Também apoia maior flexibilidade de formulação à medida que testes de desempenho e aprovações de OEMs se proliferam.
- Junho de 2024: a TotalEnergies Lubrifiants introduziu o Quartz EV3R para veículos de passeio e o Rubia EV3R para camiões, formulados usando óleos básicos regenerados de alta qualidade e apoiados por aprovações de vários fabricantes de veículos. O lançamento amplia as opções comercializadas de lubrificantes de economia circular sem alterar o caminho de validação OEM. Também aumenta a pressão sobre os concorrentes para desenvolver linhas de produtos regenerados e com menor pegada ambiental credíveis, tanto para canais de varejo quanto de frotas.
Mercado de Lubrificantes Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de lubrificantes automotivos é definido como fluidos lubrificantes e graxas utilizados para reduzir o atrito, resfriar e proteger componentes em veículos rodoviários durante a operação e a manutenção, medido pelo consumo de lubrificantes e pelas necessidades de reposição nas principais geografias.
Exclusões do escopo: Este dimensionamento exclui lubrificantes industriais e lubrificantes para equipamentos fora de estrada, bem como fluidos de arrefecimento automotivos, fluidos de freio e aditivos para combustíveis.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óleo de Motor
- Óleo de Transmissão e Câmbio
- Fluidos Hidráulicos
- Graxas
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais
- Motocicletas
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Tailândia
- Malásia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para delimitar o conjunto de demanda e os limites práticos do que é considerado consumo de lubrificantes automotivos por país e categoria de veículo. Baseamo-nos em fontes públicas e oficiais, como estatísticas de transporte e registro de veículos de portais governamentais, indicadores de produção de energia e refinarias de agências como a IEA e a EIA, estatísticas de comércio e alfândega para fluxos de óleos base e aditivos, além de normas técnicas e orientações de organismos como a API e a ACEA.
Além das séries públicas, também analisamos relatórios anuais de empresas, apresentações para investidores e cobertura jornalística de fontes confiáveis para compreender movimentos de capacidade, mudanças de formulação (como óleos de baixa viscosidade) e alterações nos canais entre OEM e pós-venda. Quando necessário, assinaturas pagas que cobrem informações financeiras e de inteligência de empresas, bases de dados de patentes e informações de mercado específicas para lubrificantes foram utilizadas para verificar tendências direcionais e evitar a dependência de um único indicador. As fontes aqui mencionadas são meramente ilustrativas, e muitas referências adicionais foram utilizadas para coleta de dados, validação e esclarecimentos durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar premissas difíceis de verificar claramente a partir de dados públicos, especialmente intervalos de troca de óleo, migração de viscosidade e a divisão entre veículos de passeio, veículos comerciais e motocicletas nas diferentes regiões. Conversamos com uma combinação de misturadores de lubrificantes, participantes do setor de aditivos, distribuidores, redes de oficinas e partes interessadas em frotas e manutenção, e utilizamos esses insumos para corrigir o modelo onde os sinais documentais não estavam alinhados. A cobertura foi equilibrada entre as principais regiões consumidoras, de modo que os padrões por país, as mudanças impulsionadas por regulamentações e as dinâmicas de canal pudessem ser verificados de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 17% | APAC: 41% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 24% | EMEA: 34% |
| Participantes menores: 19% | Gerentes: 59% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual a população de veículos e os padrões de uso foram reconstruídos por geografia e, em seguida, traduzidos em demanda de lubrificantes por meio de fatores de consumo por nível de aplicação. Na prática, o modelo parte de indicadores como o parque de veículos e as vendas de novos veículos, a quilometragem média anual, as capacidades de cárter e os intervalos típicos de troca de óleo, e então adiciona fatores de ajuste para clima, condições de condução e conformidade com as especificações mais recentes de óleos de motor.
Uma vez estabelecido o conjunto de demanda, os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo amostras de preo por litro por tipo de produto e canal, verificações de senso de volume por fornecedores e distribuidores, e padrões de consumo em nível de oficina. Onde havia lacunas nos dados por país, preenchemo-las com índices de proxy extraídos de frotas de veículos e práticas de serviço similares, e então as corrigimos por meio do feedback das entrevistas, de modo que os totais finais permanecessem realistas. A previsão baseou-se em análise de cenários ancorada nas mudanças esperadas no mix de motores de combustão interna versus veículos elétricos, nas alterações nos intervalos médios de troca de óleo e na direção dos preços dos óleos base, seguida de verificações de crescimento de volume por país em relação ao parque de veículos e às tendências macroeconômicas de mobilidade.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências regionais de consumo de lubrificantes, mudanças relatadas na utilização da capacidade e movimentos no comércio de óleos base e aditivos, quando relevante. Quando um resultado por país parecia desalinhado com o crescimento do parque de veículos ou com o ciclo de serviço esperado, as premissas subjacentes eram revisadas e novos contatos direcionados eram realizados para confirmar se a variação era real ou decorrente do modelo.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, incluindo verificações de consistência entre tipos de produtos e regiões, seguidas de uma verificação final de sanidade sobre os litros implícitos por veículo e a progressão de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias que afetam as faixas de viscosidade ou grandes alterações na produção de veículos. Imediatamente antes da entrega, uma revisão atualizada é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Lubrificantes Automotivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para lubrificantes automotivos podem parecer diferentes mesmo quando discutem o mesmo uso final, porque o limite do escopo e a unidade de medida nem sempre estão alinhados. As diferenças também surgem quando uma estimativa se baseia mais em premissas de valor, enquanto outra se baseia mais em volumes de consumo e comportamento de reposição.
Ao rastrear litros por aplicação e, em seguida, atualizar as premissas de preço por litro por região e canal, a Mordor Intelligence mantém a estimativa vinculada ao que os veículos realmente consomem, em vez de incorporar categorias de fluidos adjacentes ou cestas químicas amplas. Uma segunda lacuna comum diz respeito à forma como o impacto dos veículos elétricos é tratado, uma vez que alguns modelos aplicam quedas agressivas de volume a todos os lubrificantes relacionados a motores sem verificar o ritmo de mudança do parque e as normas de serviço país a país.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,23 bilhões de USD (2025) | |
| Consultoria Global A | 79,17 bilhões de USD (2025) | Utiliza uma estrutura baseada em valor com cobertura de produtos mais ampla e um conjunto de inclusões diferente, que pode incorporar fluidos além de lubrificantes, podendo também aplicar preços médios mais elevados entre regiões sem verificações em nível de canal. |
| Editora Setorial B | 76,79 bilhões de USD (2025) | Constrói uma cesta de fluidos automotivos mais ampla e premissas de horizonte mais longo, o que pode elevar o valor de 2025 quando múltiplos grupos de produtos e definições de grau mais amplas são agrupados. |
A dispersão na tabela é explicada principalmente pelas escolhas de escopo e unidade, seguidas pela forma como os preços são combinados entre tipos de produtos e canais. Nossa abordagem é concebida para ser replicável por país, pois o conjunto de demanda é construído primeiro a partir de indicadores de veículos e serviços, e os preços são utilizados como uma camada controlada, e não como ponto de partida.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de lubrificantes automotivos?
A demanda global atingiu 24,1 bilhões de litros em 2026 e está projetada em 28,99 bilhões de litros até 2031, refletindo um CAGR de 3,76%.
Qual região consome mais lubrificantes?
A Ásia-Pacífico respondeu por 42,10% do volume global em 2025 graças à sua vasta frota de veículos e às crescentes taxas de propriedade.
Qual segmento de produto domina as vendas?
O óleo de motor permaneceu a maior fatia com 58,24% de participação em 2025, pois todo veículo com motor de combustão requer trocas regulares de óleo.
Os veículos elétricos representam uma grande ameaça à demanda por lubrificantes?
Os veículos elétricos reduzem o volume de óleo de motor, mas criam nichos de alto valor para graxas de motores elétricos e refrigerantes dielétricos, limitando o declínio líquido.
Quais padrões moldam a inovação de produtos?
A categoria API SQ, em vigor desde 2025, impulsiona o desenvolvimento de sintéticos de viscosidade ultrabaixa que aumentam a economia de combustível em até 8%.