
Tamanho e Participação do Mercado de Polietileno do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
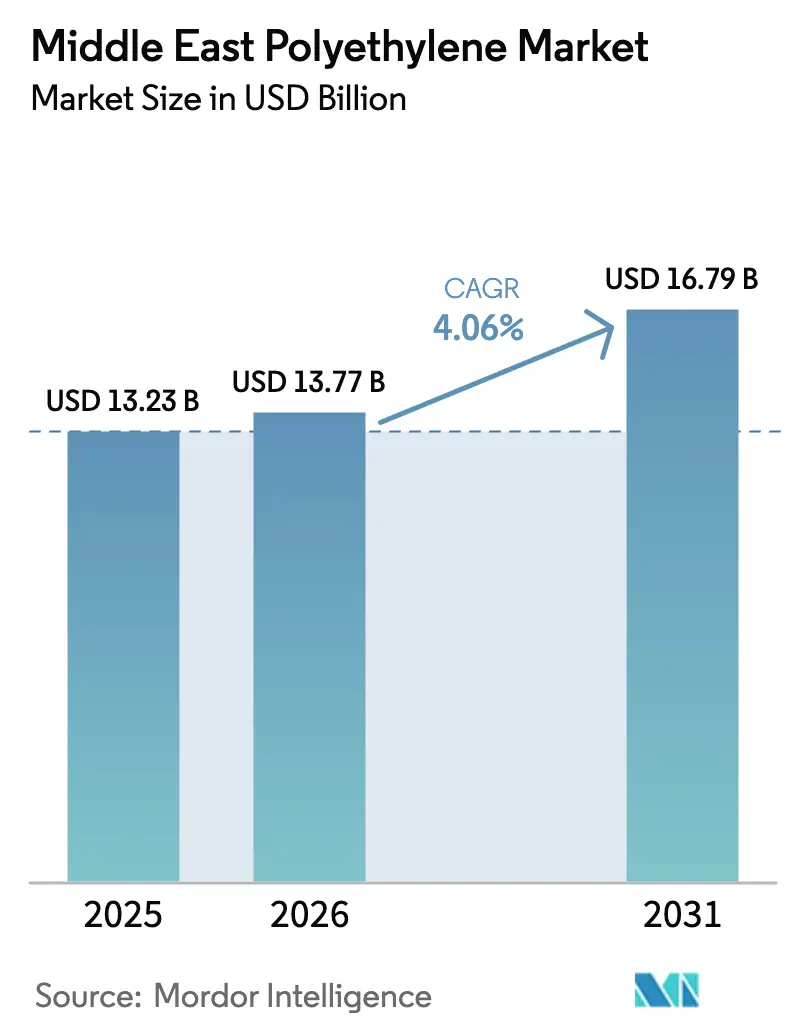
| Tamanho do mercado no ano base (2025) | 13.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.06 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polietileno do Oriente Médio pela Mordor Intelligence
O tamanho do Mercado de Polietileno do Oriente Médio foi avaliado em USD 13,23 bilhões em 2025 e estima-se que cresça de USD 13,77 bilhões em 2026 para atingir USD 16,79 bilhões até 2031, a um CAGR de 4,06% durante o período de previsão (2026-2031). O amadurecimento da oferta regional, os fortes investimentos apoiados pelo Estado e a resiliência da demanda por embalagens mantêm o crescimento em uma trajetória estável. A Arábia Saudita, ancorada pela produção anual de 4,01 milhões de toneladas da SABIC, permanece o maior produtor e exportador, enquanto os Emirados Árabes Unidos apresentam a mais rápida expansão de capacidade à medida que a quarta fase da Borouge em Ruwais entra em operação. As estratégias de diversificação petroquímica no âmbito da Estratégia Industrial Nacional da Arábia Saudita e o programa de AED 294 bilhões dos Emirados Árabes Unidos visam reforçar a autossuficiência regional, mitigar o risco de matéria-prima e abrir oportunidades de exportação para a África e o Sul da Ásia. Megaprojetos de infraestrutura — incluindo redes de resfriamento urbano, tubulações de dessalinização e interconectores de energia renovável — adicionam um amortecedor anticíclico para o consumo de tubos e cabos. Movimentos de consolidação, como a fusão planejada pela ADNOC da Borouge, da Borealis e da Nova Chemicals, sinalizam um estreitamento da disciplina de preços e maior poder de negociação com os conversores.
Principais Conclusões do Relatório
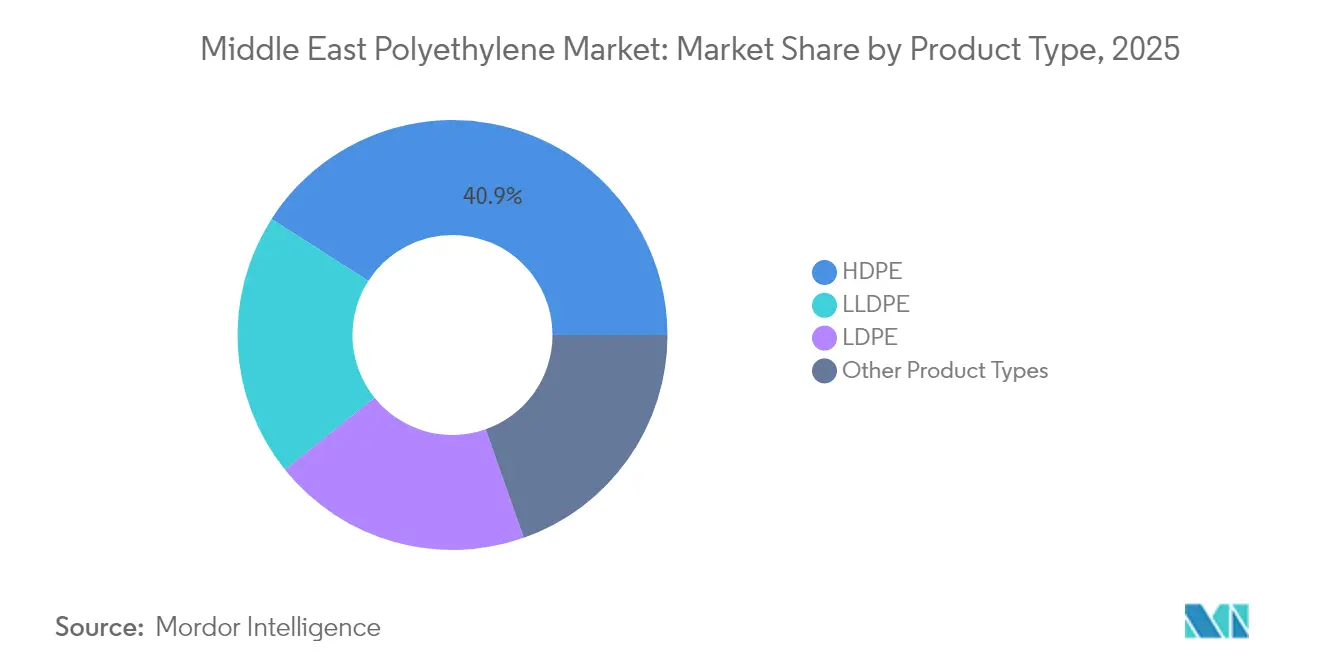
- Por tipo de produto, o polietileno de alta densidade liderou com 40,92% da participação do mercado de polietileno do Oriente Médio em 2025, enquanto o polietileno linear de baixa densidade deve avançar a um CAGR de 5,05% até 2031.
- Por aplicação, filmes e folhas responderam por 46,05% do tamanho do mercado de polietileno do Oriente Médio em 2025, e os fios e cabos devem crescer a um CAGR de 5,12% até 2031.
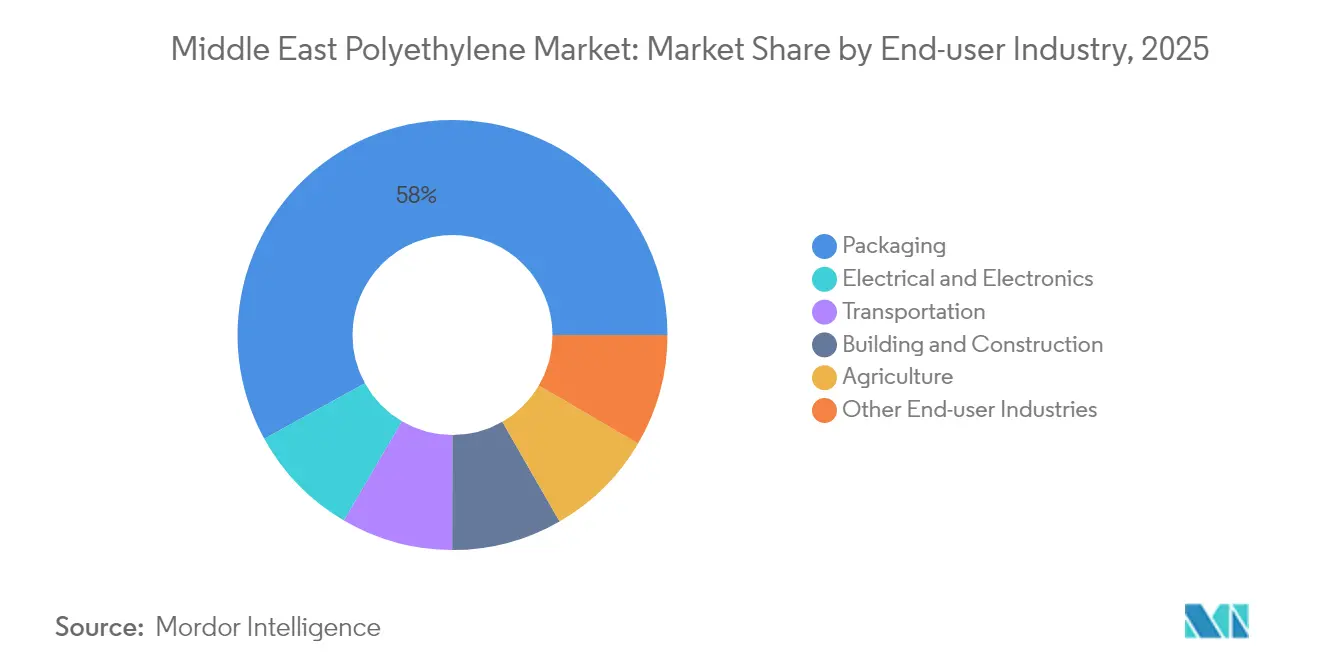
- Por usuário final, as embalagens capturaram uma participação de receita de 58,02% em 2025; o setor elétrico e eletrônico é o centro de demanda de crescimento mais rápido, com um CAGR de 4,99% até 2031.
- Por geografia, a Arábia Saudita deteve 39,35% da participação de mercado de 2025, enquanto os Emirados Árabes Unidos registraram o maior CAGR regional de 4,84% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por embalagens no setor de bens de consumo de alta rotatividade (FMCG) e e-commerce | +1.2% | Arábia Saudita, Emirados Árabes Unidos, Catar, com extensão ao Egito e à Jordânia | Médio prazo (2-4 anos) |
| Adoção automotiva e eletrônica para peças de reposição | +0.8% | Zonas francas dos Emirados Árabes Unidos, clusters industriais da Arábia Saudita | Médio prazo (2-4 anos) |
| Diversificação petroquímica liderada pelo Estado nos países do Conselho de Cooperação do Golfo (CCG) | +1.5% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait | Longo prazo (≥ 4 anos) |
| Aumento da demanda por tubos de polietileno para redes de resfriamento urbano | +0.9% | Arábia Saudita, Emirados Árabes Unidos, Catar | Curto prazo (≤ 2 anos) |
| Regras obrigatórias de conteúdo reciclado | +0.6% | Arábia Saudita, Emirados Árabes Unidos, projetos-piloto em Omã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Demanda por Embalagens Rígidas e Flexíveis no Setor de FMCG e E-Commerce
O mercado regional de embalagens flexíveis atingiu USD 10 bilhões em 2024, com a Arábia Saudita liderando a adoção de filmes mono-materiais recicláveis que simplificam a triagem pós-consumo sob as regulamentações de 2021 da SASO[1]Departamento de Normas, "Regulamento Técnico para Embalagens e Gestão de Resíduos," Organização Saudita de Padrões, Metrologia e Qualidade, saso.gov.sa. Plataformas de e-commerce de rápido crescimento, como Amazon.ae e Noon, dependem de envelopes de polietileno, plástico bolha e almofadas de ar, impulsionando o crescimento anual das embalagens de proteção para os dois dígitos elevados. Proprietários de marcas que migram para filmes de polietileno linear de baixa densidade atingem as metas de reciclabilidade e se beneficiam da redução de espessura que reduz o uso de materiais em até 15%. Essas dinâmicas sustentam a perspectiva de CAGR de 5,12% do LLDPE, ao mesmo tempo que consolidam os filmes como a maior aplicação individual ao longo de toda a janela de previsão.
Adoção Industrial para Peças de Reposição Automotivas e de Eletroeletrônicos
As zonas de montagem de veículos elétricos em Abu Dhabi, Dubai e no projeto NEOM da Arábia Saudita especificam grades de polietileno para invólucros de baterias, isolamento de cabos e componentes sob o capô. A unidade de polietileno reticulado de 100.000 tpa da Borouge em Ruwais fornece compostos especiais para cabos de energia submarinos que interligam fazendas solares em expansão às redes nacionais. A construção de data centers vinculada a programas soberanos de inteligência artificial acelera o consumo de dutos de HDPE resistentes a chamas, sustentando um CAGR de 5,08% no segmento elétrico e eletrônico.
Diversificação Liderada pelo Estado em Petroquímicos em Todo o Conselho de Cooperação do Golfo
A Arábia Saudita destinou USD 600 bilhões para a manufatura, com o objetivo de elevar a produção de plásticos para 115,7 milhões de toneladas até 2035[2]Redação Editorial, "Estratégia Industrial Nacional Tem Como Alvo a Expansão da Manufatura," Ministério do Investimento da Arábia Saudita, misa.gov.sa. O hub Ta'ziz dos Emirados Árabes Unidos adjudicou AED 7,34 bilhões em contratos de EPC para um porto químico, armazenagem e dutos que exportarão 4,7 milhões de toneladas de metanol, amônia e poliolefinas até 2028. A linha de HDPE de 1,68 milhão de toneladas do Catar em Ras Laffan deve entrar em operação em 2026, com capacidade de alternância para atender tanto à Ásia quanto à Europa. Enquanto isso, o Irã pretende lançar uma capacidade de 8,6 milhões de toneladas sob seu Sétimo Plano Nacional de Desenvolvimento, apesar de uma escassez de gás de 42%, conforme relatado pela NPC.IR. Esses investimentos ampliam o alcance de exportação do mercado de polietileno do Oriente Médio e intensificam a concorrência inter-regional.
Aumento da Demanda por Tubos de Polietileno para Redes de Resfriamento Urbano e Economia de Água
A capacidade de resfriamento urbano da Arábia Saudita deve superar 1,5 milhão de toneladas de refrigeração até 2030, com tubos de polietileno escolhidos por sua resistência à corrosão e vantagens de instalação sem trincheira. Abu Dhabi e Dubai determinam o uso de dutos de HDPE em novos distritos comerciais, enquanto mandatos de irrigação de precisão exigem uma redução de 30% no uso agrícola de água quando as linhas de gotejamento de polietileno substituem a irrigação por inundação. A demanda por tubos oferece, assim, um canal estável que amorece o mercado de polietileno do Oriente Médio durante as recessões do ciclo de embalagens.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por polipropileno e PET | –0.7% | Arábia Saudita, Emirados Árabes Unidos, Egito | Médio prazo (2-4 anos) |
| Volatilidade dos preços de matérias-primas | –1.1% | Arábia Saudita e Emirados Árabes Unidos, ricos em etano; Irã e Egito, expostos à nafta | Curto prazo (≤ 2 anos) |
| Tarifas de importação e obstáculos de conformidade na África | –0.5% | Exportadores do CCG que atendem ao Egito, Quênia e Nigéria | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substitutos Prontamente Disponíveis, como PP e PET
O polipropileno e o tereftalato de polietileno ganham participação de mercado em embalagens para enchimento a quente, garrafas de bebidas e acabamentos automotivos, onde a resistência térmica supera a do polietileno. A expansão da capacidade de polipropileno da Borouge para 720.000 tpa e o desenvolvimento do grade PP5707N da SABIC diversificam os portfólios e protegem contra a pressão de substituição do polietileno. As diferenças de preço podem oscilar entre 20 e 30% em um trimestre durante a volatilidade do petróleo bruto, levando os conversores a trocar de resinas quando surgem vantagens de custo.
Volatilidade dos Preços de Matérias-Primas e Tarifas de Importação nos Mercados Africanos
Uma escassez de matéria-prima de gás de 42% relatada pela Companhia Nacional de Petroquímica do Irã reduziu a utilização dos crackers e forçou restrições em 2024. Os sites baseados em nafta no Egito acompanham as oscilações do Brent; as margens se estreitam acentuadamente quando o petróleo ultrapassa USD 85 por barril. O registro GOEIC do Egito agora exige credenciais ISO 9001 e dossiês em língua árabe, adicionando até 12 semanas de prazo de entrega e aproximadamente 6% aos custos de desembarque para os exportadores do Golfo. As perturbações no Mar Vermelho reduziram pela metade o volume de tráfego pelo Canal de Suez, levando muitos participantes do mercado de polietileno do Oriente Médio a redirecionar pelo Cabo da Boa Esperança, o que quadruplicou os custos de contêineres e corroeu as vantagens de custo do Golfo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
HDPE Domina, LLDPE Avança em Filmes EspeciaisO polietileno de alta densidade manteve 40,92% da participação do mercado de polietileno do Oriente Médio em 2025, impulsionado pela demanda por tambores moldados por sopro, contêineres intermediários para granéis e tubos de pressão de grande diâmetro. O trem de HDPE de 400.000 tpa da Tasnee em Jubail fornece resinas para rafia, moldagem por injeção e tubos que atendem às normas ISO 4427. O polietileno de baixa densidade apresenta bom desempenho em filmes retráteis e camadas de laminação, enquanto o polietileno linear de baixa densidade experimenta o crescimento mais forte, auxiliado pelos grades Borstar Enhanced que permitem uma redução de espessura de 15 a 20% sem comprometer as propriedades mecânicas.
Envelopes de e-commerce com espessura reduzida, filmes extensíveis resistentes a perfurações e coberturas de estufa com clareza aprimorada impulsionam o CAGR previsto do LLDPE para 5,05%, estreitando sua contribuição para o tamanho do mercado de polietileno do Oriente Médio para aproximadamente um terço até 2031. O polietileno de ultra-alto peso molecular e os copolímeros de EVA ocupam aplicações de nicho em medicina, correias transportadoras e fotovoltaico, embora coletivamente representem uma participação inferior a um dígito médio.


Por Aplicação:
Filmes Lideram, Fios e Cabos AceleramFilmes e folhas capturaram 46,05% da demanda de 2025, refletindo um valor significativo no setor de embalagens flexíveis que abastece clientes de FMCG e e-commerce. As estruturas de responsabilidade do produtor apoiadas pelo governo impulsionam a adoção de mono-materiais, reforçando o papel do polietileno como substrato favorável à reciclagem.
O isolamento de polietileno reticulado para interconectores submarinos e cabeamento de data centers alimenta um CAGR de 5,12% em fios e cabos. A planta de 100.000 tpa da Borouge opera utilizando reticulação por peróxido para produzir grades de cabos certificados para serviço contínuo a 90°C. Peças automotivas moldadas por injeção e tanques de combustível moldados por sopro completam a demanda, com a rotomoldagem e o revestimento por extrusão respondendo pelos volumes residuais.
Por Indústria do Usuário Final:
Embalagens Prevalecem, Eletroeletrônicos DisparamOs usuários finais de embalagens consumiram 58,02% de toda a resina em 2025, impulsionados por ventos demográficos favoráveis e taxas de urbanização acima de 80% na Arábia Saudita e nos Emirados Árabes Unidos. Formatos de embalagens de proteção — almofadas de ar, espuma, plástico bolha — escalam com os fluxos de encomendas de e-commerce que superaram várias centenas de milhões de transações em 2024.
A demanda elétrica e eletrônica se expande a um CAGR de 4,99% à medida que as energias renováveis em escala de utilidade, os corredores de carregamento de veículos elétricos e os data centers de hiperescala multiplicam as compras de grades para cabos. O complexo Ta'ziz da ADNOC localizará a produção de monômero de cloreto de vinila e soda cáustica, assegurando insumos upstream para capas de fios e cabos e consolidando ainda mais o papel do polietileno no segmento. As categorias de construção civil, agricultura e bens de consumo respondem juntas pelo saldo restante.
Análise Geográfica
Mercado de Polietileno da Arábia Saudita
A Arábia Saudita deteve 39,35% da participação no mercado de polietileno do Oriente Médio em 2025, graças à capacidade de 4,01 milhões de toneladas da SABIC, às linhas duplas de HDPE/LDPE da Tasnee e às generosas alocações de etano que mantêm as margens integradas de craqueamento próximas a 88%. As instalações de resfriamento urbano em Riade e Jeddah e os mandatos de reciclabilidade da SASO sustentam a demanda doméstica, enquanto as cidades industriais de Jubail e Yanbu funcionam como hub para a logística de exportação sob a supervisão da Alta Comissão para a Segurança Industrial.
Mercado de Polietileno dos Emirados Árabes Unidos
Os Emirados Árabes Unidos registram o maior ritmo de crescimento regional, com um CAGR de 4,84%, à medida que a Borouge eleva a capacidade nominal de Ruwais para 6,4 milhões de toneladas até 2025, consolidando a posição do país como principal exportador de polietileno após a fusão planejada entre Borouge, Borealis e Nova. Os investimentos em infraestrutura da Ta'ziz, no valor de 7,34 bilhões de AED, incluem um porto químico e instalações de armazenamento que agilizam os volumes de saída em direção à África e ao Sul da Ásia.
Mercado de Polietileno do Oriente Médio e África
O Qatar coloca em operação um projeto de HDPE de 1,68 milhão de toneladas em Ras Laffan em 2026, enquanto o Kuwait e Omã contribuem com produção incremental de ajuste. O Irã almeja 8,6 milhões de toneladas no âmbito do seu Sétimo Plano, mas enfrenta déficits de gás que limitam a utilização no curto prazo. Os demais países do Oriente Médio, liderados pela expansão de 7 milhões de toneladas do Egito e por projetos transfronteiriços no âmbito da Parceria Industrial Integrada, completam o panorama regional.
Análise da cadeia de valor
A cadeia de valor do polietileno no Oriente Médio está centrada em polos integrados de refino e petroquímica que garantem cargas vantajosas de etano e nafta, convertem-nas em etileno e as polimerizam em HDPE, LDPE e LLDPE para transformadores regionais, bem como para clientes de exportação. A Arábia Saudita e os Emirados Árabes Unidos lideram a conversão upstream e midstream, com grandes produtores como SABIC e Borouge fornecendo resina para transformadores de filmes, embalagens, tubos e compostos para fios e cabos. A plataforma Borstar da Borouge também suporta grades de desempenho superior usadas em filmes de menor espessura e aplicações especiais.
Na etapa downstream, transformadores e proprietários de marcas estão cada vez mais vinculando a aquisição de resina a requisitos de circularidade e conformidade, incluindo a demanda por polietileno circular certificado e misturado com reciclado. Órgãos do setor como a GPCA coordenam entre comitês de plásticos, cadeia de suprimentos e cuidado responsável, enquanto programas de localização de aquisições, como o In-Country Value (ICV) da ADNOC, moldam a seleção de fornecedores e a cobertura de serviços em torno de sites importantes como Ruwais. Para exportações à África e ao Sul da Ásia, logística, movimentação portuária e documentação comercial continuam sendo nós-chave da cadeia de valor, pois prazos de entrega e obstáculos de conformidade podem afetar os netbacks dos produtores do Golfo.
Cenário Competitivo
O Mercado de Polietileno do Oriente Médio é moderadamente consolidado. O acordo de USD 9,7 bilhões da ADNOC para fundir a Borouge com a Borealis e adquirir a Nova Chemicals estabelece um campeão em poliolefinas de USD 60 bilhões que operará com uma capacidade combinada de polietileno e polipropileno de 13,6 milhões de toneladas após a conclusão em 2026. Os movimentos estratégicos centram-se na integração de matérias-primas, no desenvolvimento de grades especiais e no posicionamento na economia circular. A iniciativa de reciclagem mecânica TRUCIRCLE da SABIC assegura contratos de offtake com empresas globais de FMCG que buscam resinas circulares certificadas. O PE Borstar Enhanced da Borouge oferece vantagens de redução de espessura valorizadas pelos conversores de filmes que lidam com custos voláteis de matérias-primas.
Líderes da Indústria de Polietileno do Oriente Médio
Dow
Exxon Mobil Corporation
SABIC
Qatar Petrochemical Company (QAPCO)
Borouge
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polietileno do Oriente Médio
- Advanced Petrochemical Company,
- Amir Kabir Petrochemical Co. (AKPC)
- Borouge
- Dow
- Eastern Petrochemical Company
- Exxon Mobil Corporation
- Ilam Petrochemical
- Jam Petrochemical Co.
- LyondellBasell Industries BV
- Marun Petrochemical Co.
- National Petrochemical Industrial Co. (NPIC)
- Qatar Chemical Company Ltd
- Qatar Petrochemical Company (QAPCO)
- SABIC
- Saudi Ethylene & Polyethylene Co. (Tasnee)
- Saudi Polymers LLC,
- TotalEnergies

Oportunidades de mercado e perspectivas futuras
As adições de capacidade e a premiumização do portfólio estão criando espaço para grades de polietileno de maior valor, ligados a expansões de infraestrutura e energia, especialmente compostos para cabos e polietileno reticulável (XLPE). A Borouge 4 é um exemplo concreto, com o comissionamento avançando ao longo de 2026 e uma unidade de XLPE de 100.000 toneladas/ano projetada para dobrar a produção regional de XLPE para 200.000 toneladas/ano, atendendo à demanda da expansão da rede elétrica, interconectores submarinos e projetos de eletrificação industrial que impulsionam materiais para fios, cabos e condutos.
Do lado da oferta, novos trens de produção e programas de desbotelamento fortalecem a alavancagem exportadora da região, mas também aumentam a ênfase em grades diferenciados e desenvolvimento de aplicações para proteger as margens. A expansão da SABIC em Yanbu tem início de produção previsto para o terceiro trimestre de 2026, adicionando 500.000 toneladas de capacidade de polietileno (além de 250.000 toneladas de polipropileno), enquanto o roteiro de expansão da Borouge pós-2026 inclui a ampliação das unidades PE4 e PE5 para 700.000 toneladas/ano cada até o primeiro trimestre de 2027 e o aumento da capacidade do craqueador de etano EU2 em 230.000 toneladas/ano até o quarto trimestre de 2028. Esses projetos visíveis sustentam oportunidades para compostagem local, investimento de transformadores e ofertas circulares certificadas, alinhadas com iniciativas de conteúdo reciclado e embalagens monomaterial que já influenciam decisões de aquisição na Arábia Saudita e nos Emirados Árabes Unidos.
Recent Industry Developments in Mercado de Polietileno do Oriente Médio
- Maio de 2026: a planta de polietileno reticulável (XLPE) da expansão Borouge 4 entrega o primeiro lote de materiais. A adição de capacidade de XLPE impacta as grades premium de PE no Oriente Médio. A expansão fortalece a capacidade dos Emirados Árabes Unidos e apoia os segmentos de filme de alto valor e HDPE, sinalizando um foco em produtos premium no mercado do Oriente Médio.
- Março de 2026: formação da Borouge Group International AG com Acordo de Uso de Ativos para o complexo Borouge 4. Consolida a liderança regional em poliolefinas. Cria governança integrada para os ativos da Borouge, com potenciais sinergias de precificação e capex.
- Fevereiro de 2026: acordo de comercialização de PE por cinco anos para os produtos do projeto Shaheen da S-Oil. Arranjo direto de comercialização de produtos de PE entre Oriente Médio e Ásia. Melhora o acesso aos mercados globais de PE, reforçando a estratégia de escoamento de polímeros da SABIC.


Mercado de Polietileno do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o polietileno vendido e consumido nos países do Oriente Médio, medido em termos de valor no nível da resina, cobrindo grades comuns e principais usos finais.
Exclusões de escopo: o dimensionamento exclui produtos plásticos transformados downstream e quaisquer polímeros que não sejam polietileno, mesmo que concorram nas mesmas aplicações.
Visão geral da segmentação
- Por Tipo de Produto
- HDPE
- LDPE
- LLDPE
- Outros Tipos de Produtos
- Por Aplicação
- Moldagem por Sopro
- Filmes e Folhas
- Moldagem por Injeção
- Tubos e Dutos
- Fios e Cabos
- Outras Aplicações
- Por Indústria do Usuário Final
- Embalagens
- Transporte
- Elétrico e Eletrônico
- Construção Civil
- Agricultura
- Outras Indústrias de Usuário Final
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Omã
- Irã
- Restante do Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do que conta como polietileno na região e para construir a primeira versão das entradas de demanda e precificação. Recorremos a fontes públicas, como portais nacionais de estatísticas e registros de comércio alfandegário, a Autoridade Geral de Estatística da Arábia Saudita, o UN Comtrade e publicações oficiais de energia e petroquímica que ajudam a explicar as matérias-primas e as condições operacionais.
Para manter o modelo de mercado fundamentado, também revisamos relatórios anuais públicos de empresas, apresentações a investidores e cobertura de imprensa confiável sobre mudanças de capacidade, paradas de manutenção e posicionamento de exportação. Em alguns casos, foram usadas assinaturas pagas de dados financeiros e inteligência empresarial, notícias e informações financeiras, e dados de importação e exportação em nível de embarque para acelerar a verificação cruzada e reduzir lacunas. As fontes listadas aqui são ilustrativas, e outras referências também foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com produtores, distribuidores, transformadores e grandes compradores, para confirmar premissas sobre a combinação de grades, o comportamento típico de precificação e as variações de demanda por uso final. Como se trata de um mercado regional, as conversas foram equilibradas entre os principais países do Oriente Médio e os principais corredores comerciais, e perguntas de acompanhamento foram usadas para resolver casos em que os sinais da pesquisa documental e as informações de campo não coincidiam.
A tabela abaixo mostra a composição dos respondentes usada neste trabalho de campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 14% |
| Nível médio: 53% | Líderes funcionais/de unidade: 33% |
| Players menores: 20% | Gerentes: 53% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento utilizou uma abordagem top-down, em que a demanda regional de polietileno foi reconstruída usando o contexto de produção, os fluxos comerciais e a atração de consumo a partir dos principais usos finais, sendo então convertida em valor por meio de faixas de preço anuais típicas por grade. Para garantir que os totais não fossem apenas teóricos, também realizamos verificações seletivas bottom-up usando volumes amostrados por aplicação e grade, juntamente com feedback de canais sobre preços médios de venda, que foram então usados para ajustar o valor final de mercado.
As entradas que mais influenciaram o modelo foram a divisão por grade de polietileno (HDPE, LDPE e LLDPE), a taxa de operação e a manutenção planejada em grandes craqueadores e unidades de polimerização, a intensidade de exportação líquida em relação à absorção doméstica, os sinais de demanda de uso final vindos da atividade de embalagens e construção, e o momento das movimentações de petróleo e nafta que impactam a precificação de resina. Quando a visibilidade direta era limitada para países importadores menores, as lacunas foram tratadas usando proxies comerciais e validando o consumo implícito em relação à atividade dos transformadores locais compartilhada nas entrevistas.
Para a previsão, foi aplicada análise de cenários, de modo a separar a volatilidade de curto prazo nas taxas de operação e precificação do crescimento mais estável da demanda. Os caminhos dos cenários foram informados por opiniões de especialistas sobre adições de capacidade, reequilíbrio comercial esperado e normalização realista de preços, em vez de uma única suposição linear.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por meio de múltiplas verificações que comparam o valor de mercado implícito com sinais independentes, como tendências de valor comercial, direção de capacidade e utilização, e as faixas de preço discutidas pelos participantes do mercado. Quando um país ou grade apresentava variações incomuns, os fatores causais eram revisados novamente, e as premissas eram reexaminadas com verificação documental adicional e novo contato seletivo com respondentes.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as conversões de unidades e o mapeamento de anos sejam consistentes em todo o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma grande interrupção de planta, o início de uma nova capacidade ou uma mudança acentuada nos padrões comerciais. Imediatamente antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de polietileno do Oriente Médio da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para o polietileno no Oriente Médio nem sempre coincidem, pois o limite de escopo não é definido da mesma forma, e as premissas de precificação e comércio também são tratadas de maneira diferente entre as fontes.
Os sinais de intensidade de exportação e as faixas de preço no nível de grade são duas verificações que mantêm a Mordor Intelligence vinculada apenas ao valor de resina de polietileno no Oriente Médio, evitando inflar os totais ao misturar receitas de filme ou chapa transformados downstream.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,23 bilhões de USD (2025) | |
| Revista Setorial A | 4,40 bilhões de USD (2024) | Este número está limitado ao consumo de filme, chapa, folha e fita de polietileno não celular, sendo, portanto, um limite de produto mais restrito do que a demanda total de resina de polietileno em todas as aplicações. |
| Consultoria Regional B | 14,00 bilhões de USD (2024) | A estimativa parece basear-se em uma abordagem ampla de consumo multiplicado pelo preço médio para um único ano-base, com tratamento menos visível da combinação de grades, reexportações comerciais e consistência no momento cambial, o que pode deslocar o valor para cima ou para baixo. |
A comparação mostra que a principal divergência decorre do que é contabilizado como polietileno e de como a precificação é aplicada entre grades e posições comerciais. Ao manter o escopo no valor da resina e depois testar os totais com sinais de comércio e capacidade, o número final permanece rastreável a etapas claras que podem ser repetidas ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de polietileno do Oriente Médio?
O mercado está avaliado em USD 13,77 bilhões em 2026 e deve atingir USD 16,79 bilhões até 2031.
Qual país lidera a produção regional de polietileno?
A Arábia Saudita contribui com 39,35% da produção de 2025, apoiada pela capacidade integrada de 4,01 milhões de toneladas da SABIC.
Qual segmento cresce mais rapidamente até 2031?
Fios e cabos, apoiados por grades de polietileno reticulado, apresentam um CAGR de 5,12% até 2031.
Como os mandatos de conteúdo reciclado afetarão a demanda por resina?
As regulamentações na Arábia Saudita e nos Emirados Árabes Unidos levam os conversores a adotar misturas de polietileno virgem e reciclado, elevando a demanda por polietileno circular certificado.
Quais são os principais riscos para os exportadores do Oriente Médio?
Oscilações nos preços de matérias-primas, perturbações logísticas no Mar Vermelho e o aumento das tarifas de importação nos mercados africanos podem corroer as vantagens de custo.
Página atualizada pela última vez em:



