
Tamanho e Participação do Mercado de Entrega de Supermercado Online do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 18.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 20.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.43 % |
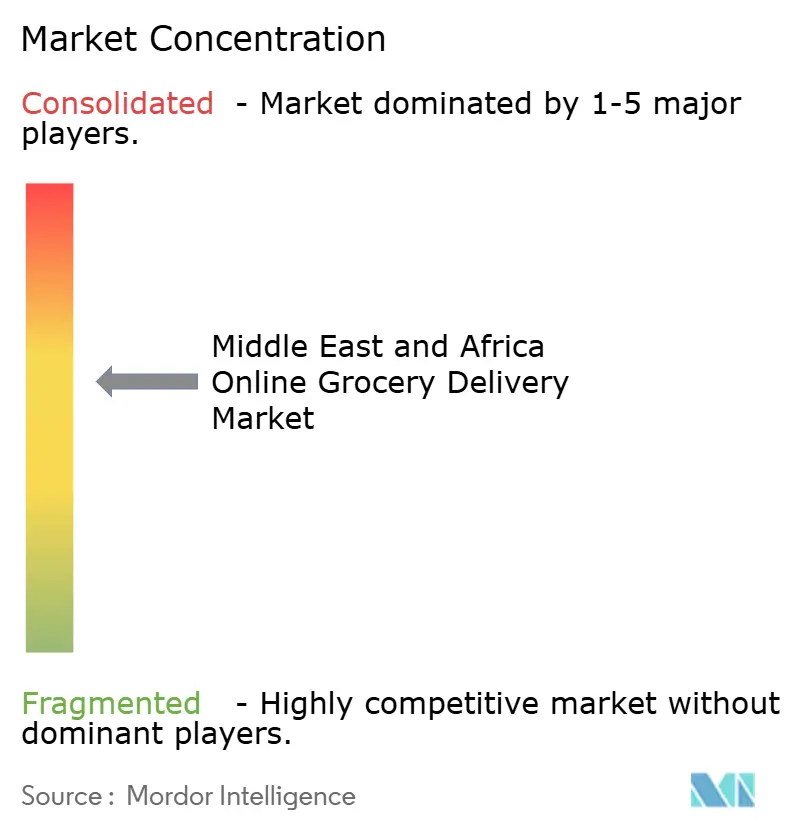
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega de Supermercado Online do Oriente Médio e África por Mordor Intelligence
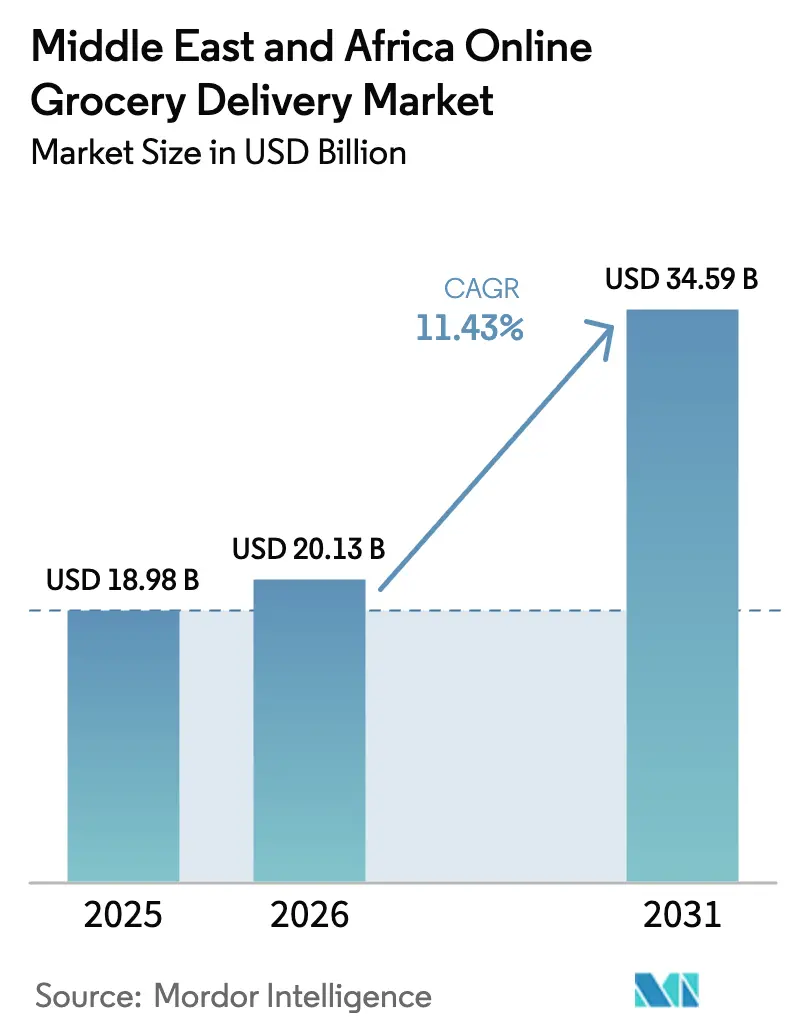
Espera-se que o tamanho do Mercado de Entrega de Supermercado Online do Oriente Médio e África aumente de USD 18,98 bilhões em 2025 para USD 20,13 bilhões em 2026 e atinja USD 34,59 bilhões até 2031, crescendo a um CAGR de 11,43% no período de 2026 a 2031.
A forte penetração de smartphones, redes mais densas de dark stores nas cidades do Golfo e formatos inovadores de atendimento ancorados em postos de combustível continuam a comprimir os prazos de entrega e a ampliar o alcance ao cliente. Os serviços de quick commerce que oferecem entrega em menos de 30 minutos estão expandindo o mercado endereçável para domicílios com pouco tempo disponível, enquanto os serviços agendados permanecem relevantes para pedidos em grande volume orientados ao valor. As plataformas que incorporam compre agora e pague depois, recursos de comércio social e ferramentas de gestão de estoque baseadas em inteligência artificial estão aumentando os valores médios do carrinho, reduzindo o desperdício e melhorando a precisão dos pedidos. A intensidade competitiva está aumentando à medida que campeões regionais bem capitalizados colidem com novos entrantes apoiados por grandes empresas de tecnologia globais, impulsionando os operadores em direção à integração vertical, expansão business-to-business e pilhas de tecnologia proprietárias.
Principais Conclusões do Relatório
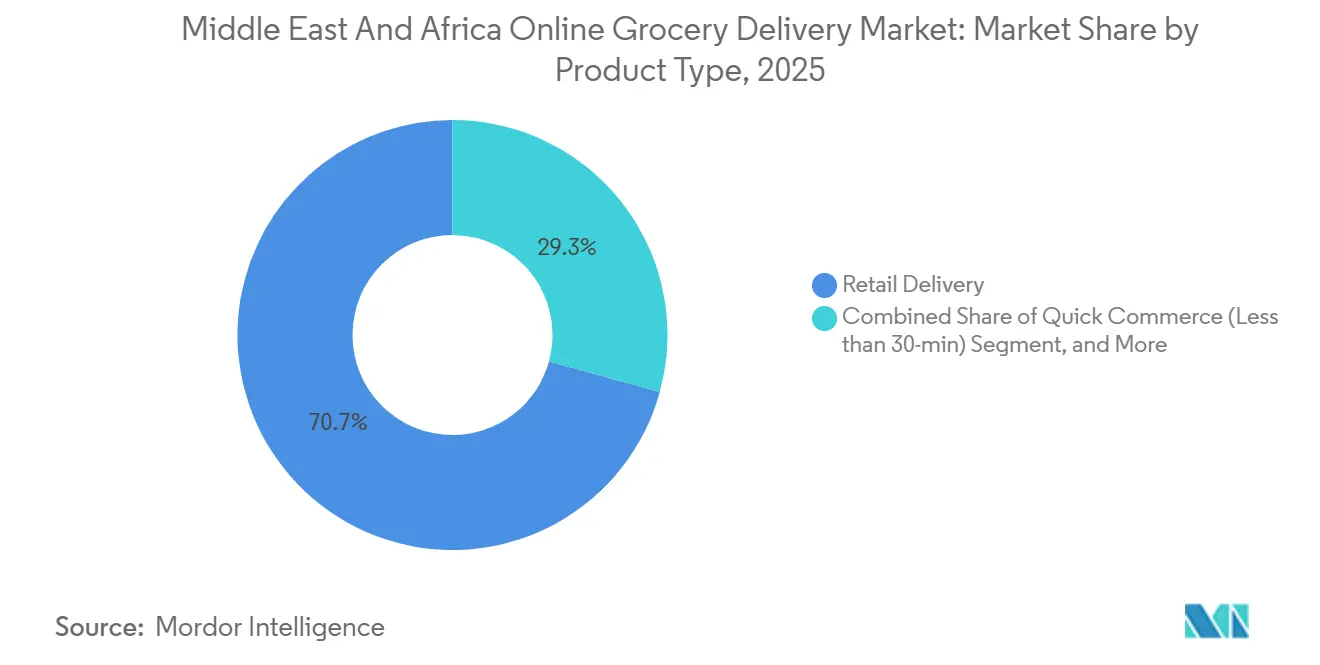
- Por tipo de produto, a entrega no varejo detinha 70,73% da participação do mercado de entrega de supermercado online em 2025, enquanto o Quick Commerce tem previsão de expansão a um CAGR de 14,01% até 2031.
- Por velocidade de entrega, a entrega padrão capturou 56,91% do tamanho do mercado de entrega de supermercado online em 2025, enquanto a entrega instantânea avança a um CAGR de 13,23% até 2031.
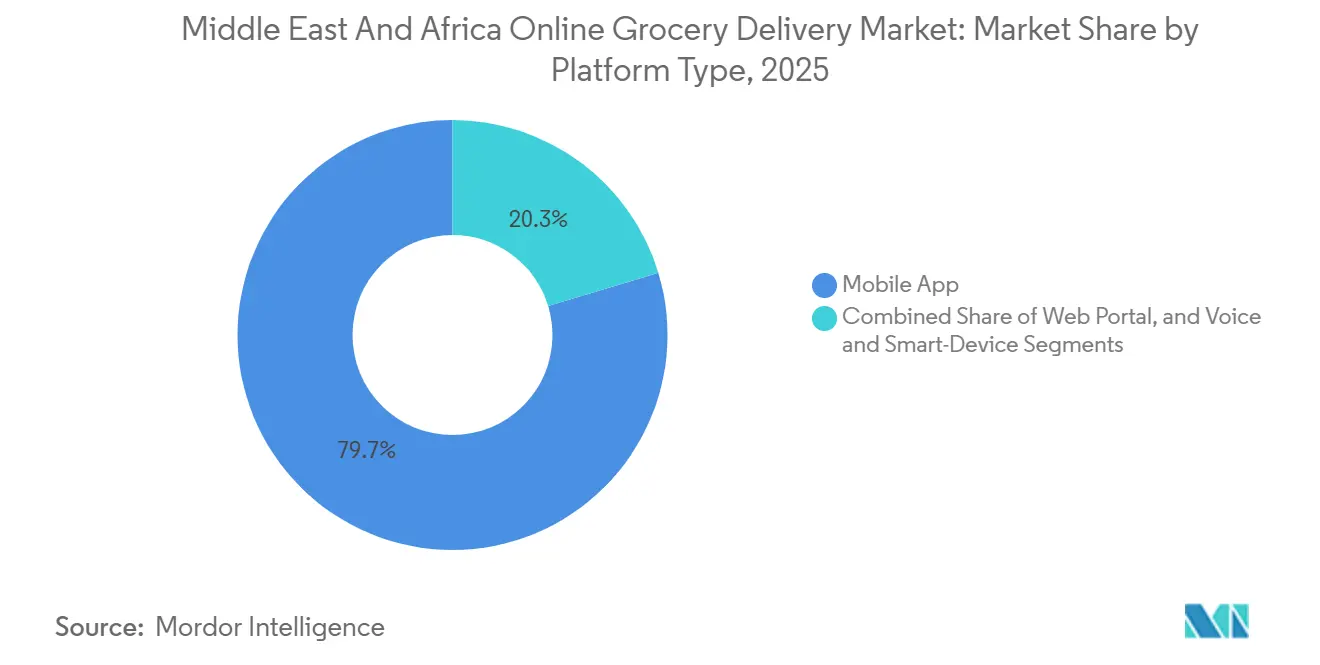
- Por tipo de plataforma, os aplicativos móveis processaram 79,68% das transações de 2025; os portais web têm projeção de registrar o maior CAGR de 11,86% até 2031.
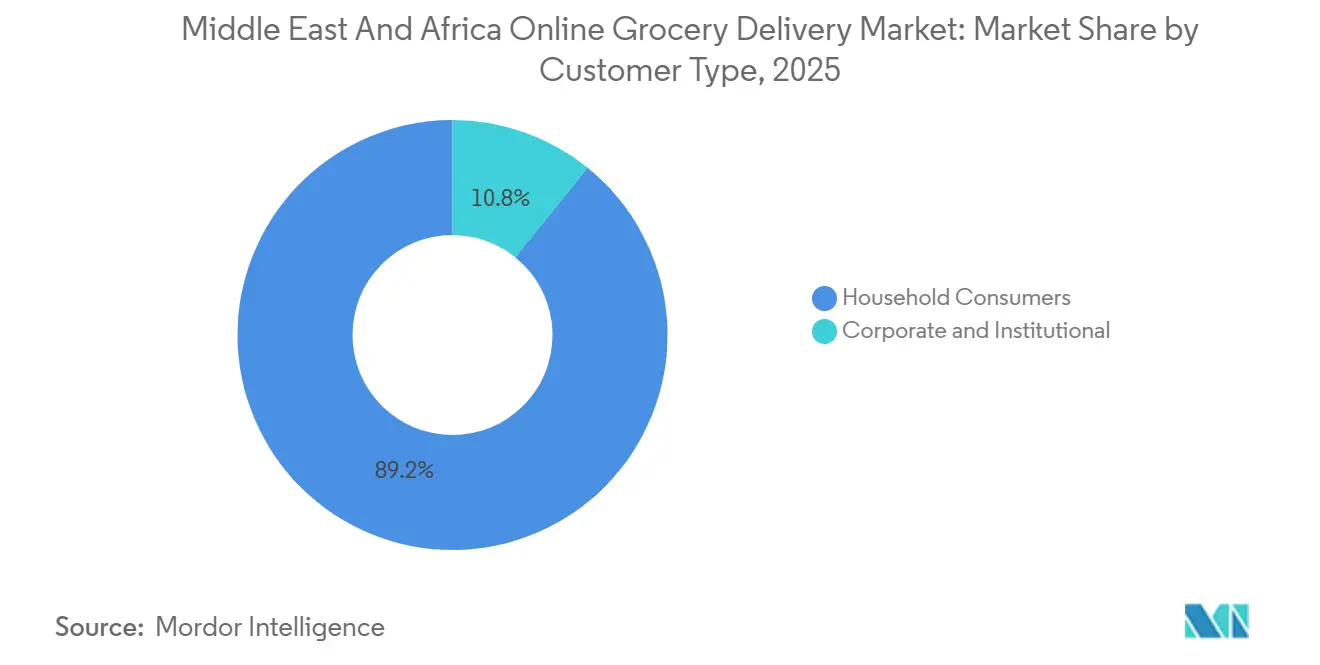
- Por tipo de cliente, os consumidores domésticos responderam por 89,19% da receita de 2025, mas o segmento corporativo tem projeção de registrar um CAGR de 11,48% até 2031.
- Por geografia, os Emirados Árabes Unidos lideraram com 27,26% de participação na receita em 2025, enquanto a Arábia Saudita está posicionada para o CAGR mais rápido de 12,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Redes de Dark Stores de Quick Commerce | +2.8% | Conselho de Cooperação do Golfo, Egito urbano e África do Sul | Curto prazo (≤ 2 anos) |
| Crescente Penetração de Smartphones e Internet | +2.3% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, Bahrein, Omã, Egito, África do Sul, Quênia, Nigéria | Médio prazo (2 a 4 anos) |
| Otimização de Estoque Hiperlocal Baseada em Inteligência Artificial | +1.9% | Emirados Árabes Unidos, Arábia Saudita, Catar; projetos-piloto no Egito e no Quênia | Médio prazo (2 a 4 anos) |
| Urbanização Acelerada e Estilos de Vida com Pouco Tempo Disponível | +1.7% | Conselho de Cooperação do Golfo | Curto prazo (≤ 2 anos) |
| Crescente Adoção de Pagamentos Digitais | +1.4% | Emirados Árabes Unidos, Arábia Saudita, Egito, África do Sul, Quênia, Nigéria | Curto prazo (≤ 2 anos) |
| Centros de Atendimento em Postos de Combustível | +1.2% | Conselho de Cooperação do Golfo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Redes de Dark Stores de Quick Commerce
As dark stores nas cidades do Golfo reduziram os prazos típicos de entrega para menos de 30 minutos, redefinindo as expectativas dos consumidores em relação a produtos frescos. A parceria da Careem em abril de 2025 com a Tamimi Markets em Riade apresenta sortimentos premium e selecionados entregues em 20 minutos.[1] O serviço expresso 24 horas do Carrefour em Dubai atende pedidos em até 60 minutos a partir de um catálogo de 10.000 SKUs. A Deliveroo HOP e a talabat Mart estão expandindo modelos semelhantes, sinalizando uma mudança em toda a região em direção ao atendimento instantâneo. Os operadores bem capitalizados desfrutam de vantagens de pioneirismo, embora a automação e os sistemas de estoque em tempo real elevem as barreiras de capital para concorrentes menores.
Crescente Penetração de Smartphones e Internet
Os smartphones são agora um item diário para 96% dos usuários nos Emirados Árabes Unidos e na Arábia Saudita.[2] A PwC constatou que 57% dos compradores regionais realizam compras principalmente via dispositivo móvel, o dobro da média global. O alto engajamento no comércio social, com 73% dos consumidores comprando por meio de redes sociais, incentiva os aplicativos de supermercado a incorporar conteúdo comprável. O uso crescente de inteligência artificial generativa abre caminho para pedidos via chat, embora 25% dos usuários permaneçam preocupados com a privacidade sob as novas leis de proteção de dados do Golfo. As plataformas que equilibram personalização e conformidade têm maior probabilidade de capturar participação incremental.
Otimização de Estoque Hiperlocal Baseada em Inteligência Artificial
O AInventory da Yango Tech, lançado em março de 2025, combina visão computacional e sensores de IoT para atingir 98% de precisão no atendimento de pedidos para a Talabat Mart. Os testes da Al-Futtaim com robôs autônomos de varredura de prateleiras ilustram ainda mais o apetite dos varejistas por ferramentas de reabastecimento ricas em dados. Promoções personalizadas baseadas em inteligência artificial geram taxas de cliques 30% mais altas do que ofertas genéricas, sustentando carrinhos maiores. A conformidade com as normas ISO 9001 e ISO 22000 garante a rastreabilidade à medida que os algoritmos governam cada vez mais as decisões de estocagem. Os operadores que dominarem a inteligência artificial proprietária estarão em posição de dominar as categorias premium e especializadas.
Urbanização Acelerada e Estilos de Vida com Pouco Tempo Disponível
Mais de 80% dos residentes do Golfo vivem agora em centros urbanos, amplificando a demanda por serviços que economizam tempo. Domicílios com dupla renda, maior participação feminina no mercado de trabalho no âmbito da Visão 2030 e deslocamentos congestionados impulsionam os compradores em direção à conveniência instantânea. A densidade de dark stores e a infraestrutura viária confiável tornam a entrega em menos de 30 minutos economicamente viável em cidades como Dubai e Riade. As plataformas que combinam atendimento ininterrupto com promoções direcionadas durante os períodos noturnos e de madrugada estão monetizando a demanda latente que as lojas físicas não conseguem alcançar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Última Milha e Baixas Margens de Lucro | -1.8% | Nigéria, Quênia, Egito, Marrocos, cidades secundárias do Golfo | Curto prazo (≤ 2 anos) |
| Capacidade Limitada de Cadeia de Frio na África | -1.3% | Nigéria, Quênia, Egito, Marrocos, restante da África | Médio prazo (2 a 4 anos) |
| Sensibilidade ao Preço e Percepção de Preços Premium | -0.9% | Egito, África do Sul, Nigéria, Quênia, Golfo sensível ao preço | Curto prazo (≤ 2 anos) |
| Localização de Dados e Conformidade | -0.7% | Emirados Árabes Unidos, Arábia Saudita, Catar, Egito, África do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Última Milha e Baixas Margens de Lucro
As despesas de entrega consomem de 15% a 25% do valor do pedido nas cidades do Golfo e excedem 30% nas extensas metrópoles africanas, corroendo a lucratividade. A retirada da Jumia da entrega de alimentos em sete países africanos evidencia o desafio. O aumento dos preços dos combustíveis e os mandatos de contratação local inflacionam ainda mais os custos. Os modelos de assinatura e os limites mínimos de carrinho ajudam a compensar essas pressões, mas favorecem os players de escala capazes de gerar maior densidade de pedidos.
Capacidade Limitada de Cadeia de Frio na África
As lacunas na cadeia de frio na Nigéria, no Quênia e no Egito elevam o risco de desperdício e confinam as plataformas a produtos de temperatura ambiente. O plano da Breadfast de captar USD 13 milhões para melhorias de infraestrutura ressalta a intensidade de capital da logística refrigerada.[3] A refrigeração dependente de energia eleva os custos operacionais onde o fornecimento de energia elétrica é instável. A aplicação regulatória das normas de segurança alimentar é desigual, deixando riscos de conformidade que desestimulam a expansão agressiva para cidades secundárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Quick Commerce Supera a Entrega no Varejo em Velocidade de CrescimentoA Entrega no Varejo comandou 70,73% da receita de 2025, confirmando seu papel como espinha dorsal de baixo custo do mercado de entrega de supermercado online. No entanto, o Quick Commerce está no caminho para um CAGR de 14,01%, impulsionado por plataformas como Careem e talabat que rotineiramente cumprem níveis de serviço de 20 minutos. Provedores de kits de refeição como Calo e JustCook estão adicionando expertise culinária e embalagens com porções controladas a esse ecossistema, atraindo profissionais preocupados com a saúde. As ofertas de supermercado especializado e étnico atendem às necessidades das comunidades expatriadas, enquanto os itens de farmácia borram ainda mais as fronteiras das categorias. Os operadores devem equilibrar a intensidade de capital das dark stores com o conhecimento culinário e de embalagem necessário para os kits de refeição, garantindo alta rotatividade de estoque para sustentar as margens.
O Quick Commerce impulsiona maior frequência de compra ao converter viagens de reposição em pedidos digitais. Enquanto isso, a Entrega no Varejo retém carrinhos em grande volume sensíveis ao preço, evidenciando uma curva de demanda bifurcada. Os kits de refeição, embora pequenos em valor, criam fidelidade à marca e oportunidades de upselling. As plataformas capazes de aproveitar sortimentos de marca própria e personalização baseada em dados estão posicionadas para capturar participação incremental de carteira, mesmo à medida que as fronteiras das categorias convergem.

Por Velocidade de Entrega:
O Atendimento Instantâneo Captura os Segmentos PremiumA entrega padrão detinha 56,91% das vendas de 2025, preferida por domicílios orientados ao valor que planejam reposições semanais. A entrega instantânea está crescendo a 13,23% à medida que consumidores abastados pagam pela velocidade, apoiados pelo serviço expresso 24 horas do Carrefour e pelo serviço premium de 20 minutos da Tamimi-Careem. O atendimento no mesmo dia preenche um meio-termo para carrinhos planejados, porém sensíveis ao tempo. Subsídios e precificação dinâmica ajudam a absorver os altos custos logísticos, mas o adensamento das redes de dark stores permanece crítico.
Entrantes ultrarrápidos como a Keeta amplificam as apostas competitivas ao oferecer entrega por drone e promoções agressivas. Os operadores que aproveitam a previsão de demanda baseada em inteligência artificial e a tecnologia de centro de micro-atendimento automatizado podem melhorar a eficiência de separação e embalagem, tornando as janelas de menos de duas horas lucrativas em corredores urbanos densos. A entrega padrão permanecerá viável para compras grandes e não urgentes, especialmente nos mercados africanos periféricos onde a infraestrutura está atrasada.
Por Tipo de Plataforma:
Aplicativos Móveis Dominam, Comércio por Voz EmergenteOs aplicativos móveis processaram 79,68% das transações de 2025, refletindo a cultura mobile-first da região. Interfaces de usuário fluidas, carteiras no aplicativo e integrações de comércio social sustentam crescimento de dois dígitos. Os portais web, embora minoritários, atendem às necessidades de compras corporativas e usuários mais velhos de desktop, registrando um CAGR de 11,86% à medida que a InstaShop aproveita sua aquisição da GroCart para pedidos em grande volume. Os canais de voz e dispositivos inteligentes permanecem incipientes, mas estão posicionados para crescer à medida que a adoção de dispositivos conectados aumenta.
Os super-apps que integram transporte por aplicativo, pagamentos e entrega de supermercado aprofundam o engajamento do cliente por meio de vendas cruzadas entre verticais. A personalização por meio de inteligência artificial e assistentes de voz pode simplificar a montagem do carrinho e aumentar as taxas de recompra. O design centrado na privacidade, exigido pelas leis de proteção de dados do Golfo, tornará-se um diferenciador à medida que a adoção de voz escala.
Por Tipo de Cliente:
Consumidores Domésticos Ancoram a Demanda, Segmento Corporativo em AscensãoOs consumidores domésticos geraram 89,19% da receita de 2025 e permanecerão o grupo de clientes dominante até 2031 devido à vida urbana e às pressões de tempo dos domicílios com dupla renda. Itens básicos de alta frequência, como laban e bananas, evidenciam o uso habitual.[4] O comportamento de compra extremo, incluindo clientes individuais que fazem mais de 1.200 pedidos anuais, valida a fidelidade.
A demanda corporativa e institucional está crescendo à medida que hotéis, restaurantes e pequenos varejistas digitalizam suas compras. A InstaShop-GroCart agora oferece 5.000 SKUs no atacado, enquanto a Emirates Flight Catering obtém produtos cultivados verticalmente por meio da GMG. As plataformas devem se adaptar com embalagens em tamanho de atacado, condições de crédito e painéis de compras. Os pioneiros provavelmente conquistarão fidelidade antes que a concorrência mais ampla se intensifique.
Análise Geográfica
Mercado de Entrega de Supermercado Online nos Emirados Árabes Unidos e na Arábia Saudita
Os Emirados Árabes Unidos contribuíram com 27,26% da receita de 2025, impulsionados por aglomerados urbanos densos e uma população com alto nível de familiaridade tecnológica. O valor bruto de mercadoria de 7,4 bilhões de USD da Talabat e os 3,4 milhões de pedidos da Careem ilustram as vantagens de escala, enquanto o serviço expresso 24 horas da Carrefour reforça a conveniência. A Arábia Saudita, no entanto, está posicionada para o CAGR mais rápido de 12,67% até 2031, à medida que os investimentos da Visão 2030 modernizam a infraestrutura digital e diversificam as fontes de renda. Jahez, HungerStation e Keeta desencadearam uma corrida de preço e velocidade, cada uma aproveitando grandes frotas de entrega e parcerias com dark stores para garantir participação de mercado.
Mercados do Golfo e Turquia
Catar, Kuwait, Bahrein e Omã formam um segundo nível lucrativo de mercados de alta renda e densamente populosos, atraindo a expansão de operadores estabelecidos no Golfo e de novos entrantes globais. A grande população da Turquia e seu ecossistema de comércio eletrônico em maturação representam um potencial de crescimento de longo prazo, embora a volatilidade cambial represente riscos.
Mercado de Entrega de Supermercado Online na África
A África oferece um cenário fragmentado, porém promissor. O Checkers Sixty60 e a Woolworths da África do Sul mostram varejistas tradicionais se adaptando rapidamente, enquanto a Breadfast do Egito garante financiamento para desenvolvimento e expansão para cidades secundárias. Nigéria e Quênia enfrentam obstáculos de cadeia de frio e última milha, mas a crescente penetração do dinheiro móvel e a urbanização sustentam uma adoção gradual. Varejistas internacionais como a Carrefour aproveitam modelos de franquia para mitigar riscos, como evidenciado por sua entrada na Etiópia em 2026. Os operadores que visam a África devem combinar capital paciente com parcerias que superem as lacunas de logística e pagamento.
Panorama regulatório
A regulamentação para entrega de mercearias online no Oriente Médio e na África está se intensificando em torno da conduta das plataformas, da proteção ao consumidor e da segurança alimentar, com os movimentos mais prescritivos concentrados no Golfo. Nos Emirados Árabes Unidos, o Decreto-Lei Federal nº 14 de 2023 sobre comércio por meios tecnológicos modernos estabelece a base legal para as obrigações de comércio eletrônico, enquanto o Ministério da Economia emitiu a Decisão Ministerial nº 32 de 2026, abordando acordos de exclusividade na promoção e nos serviços de entrega de alimentos digitais. Isso afeta a forma como as plataformas estruturam a exclusividade com varejistas e marcas.
Na Arábia Saudita, o Ministério do Comércio aplica a Lei de Comércio Eletrônico, que enfatiza requisitos de autenticação e divulgação para lojas eletrônicas e intermediários, reforçando a responsabilização de operadores de mercearia no estilo marketplace. O Catar adicionou uma camada de conformidade operacional em abril de 2026, quando o Ministério do Comércio e Indústria divulgou uma diretriz para atividades e serviços de entrega, incluindo requisitos relacionados à transparência de preços e às práticas de segurança alimentar e embalagem, com os preços de entrega vinculados eletronicamente ao ministério. Regionalmente, as normas de manuseio e rotulagem de alimentos da Gulf Standardization Organization (GSO) (incluindo regras vinculadas às condições de transporte e aos requisitos de data de validade) continuam a ancorar as práticas de cadeia de frio, embalagem e rastreabilidade que os mercados online precisam replicar em dark stores e nos fluxos de última milha.
Análise da cadeia de valor
A cadeia de valor começa com proprietários de marcas, fazendas e fabricantes de alimentos, junto com importadores que abastecem varejistas e distribuidores, seguindo então para nós de armazenamento de estoque, como supermercados, dark stores e pontos de microfulfillment. A captura de pedidos e a geração de demanda são impulsionadas por plataformas digitais e ecossistemas de super-apps (incluindo Talabat, Noon, HungerStation e InstaShop), enquanto o merchandising, a precificação e as promoções são cada vez mais gerenciados por meio de ferramentas de plataforma, como otimização de estoque e picking habilitada por IA. Os pagamentos são processados por meio de cartões, carteiras digitais e opções de BNPL, e o atendimento ao cliente e a gestão de reembolsos ficam na camada da plataforma, dando aos operadores forte controle sobre a experiência do consumidor e o comportamento de recompra.
O fulfillment e a execução de última milha conectam varejistas e plataformas por meio de pickers em loja, equipe dedicada de dark store, frotas terceirizadas e redes próprias de entregadores. O manuseio e a embalagem com controle de temperatura estão se tornando diferenciais, particularmente para cestas de produtos frescos e refrigerados. Diretrizes regulatórias mais recentes em mercados como o Catar elevam os requisitos relacionados à entrega segura e à embalagem que previne contaminação, o que se traduz em procedimentos operacionais padrão mais rígidos em toda a cadeia de picking, embalagem e despacho. Requisitos de dados e transparência também estão aparecendo de forma mais explícita em toda a cadeia, à medida que os reguladores examinam as práticas das plataformas e, em alguns casos, exigem acesso mais claro a informações operacionais que podem remodelar a forma como as plataformas lidam com comissões, lógica de precificação e relatórios de parceiros.
Cenário Competitivo
A liderança regional permanece contestável. A listagem pública da Talabat e o valor bruto de mercadoria de USD 7,4 bilhões em 2024 destacam sua dominância no Golfo, mas a estratégia de super-app da Careem captura participação de carteira entre categorias. A Noon capitaliza parcerias em postos de combustível e uma ampla base de comércio eletrônico, enquanto a Instashop aposta no atacado após absorver a GroCart. A Keeta, apoiada pela Meituan, eleva o padrão com licenças de drone e grandes reservas de subsídios, visando 20% de participação no Oriente Médio até 2028.
Os movimentos estratégicos se concentram em tecnologia e integração vertical. O sistema de estoque baseado em inteligência artificial da Yango Tech, o modelo farm-to-table da FreshToHome Foods Private Limited e os hubs de micro-atendimento em postos de combustível da ADNOC-noon demonstram caminhos variados para a melhoria das margens. A conformidade regulatória sob as leis de proteção de dados do Golfo eleva a complexidade operacional, favorecendo os incumbentes com centros de dados locais. As barreiras de entrada no mercado incluem a automação intensiva em capital das dark stores e a necessidade de inteligência artificial proprietária para sustentar o atendimento rápido sem corroer as margens. Disruptores de nicho em kits de refeição, produtos frescos e compras no atacado continuam a explorar lacunas que as plataformas de base ampla ignoram, mantendo o mercado dinâmico.
Líderes do Setor de Entrega de Supermercado Online do Oriente Médio e África
-
Talabat Holding plc
-
Noon AD Holdings One Person Company LLC
-
InstaShop Ltd.
-
HungerStation Company LLC
-
Kibsons International LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Entrega de Supermercado Online no Oriente Médio e África Empresas cobertas neste relatório
- Talabat Holding plc
- Noon AD Holdings One Person Company LLC
- InstaShop Ltd.
- HungerStation Company LLC
- Kibsons International LLC
- elGrocer DMCC
- Breadfast, Inc.
- NRTC Fresh LLC
- Shoprite Checkers (Pty) Ltd.
- Etisalat Digital Lifestyle LLC
- FreshToHome Foods Private Limited
- Deliveroo UAE LLC
- Jahez International Company for Information Systems Technology
- Mrsool Company for Information Technology LLC
- Meituan
- Majid Al Futtaim Retail LLC
- LuLu Group International LLC
- Spinneys Dubai LLC
- Abdullah Al Othaim Markets Company
- ADNOC Distribution PJSC
Oportunidades de mercado e perspectivas futuras
A formalização das regras de comércio digital e entrega nos principais mercados do Golfo cria espaço para modelos operacionais em conformidade que simplificam o onboarding de comerciantes e reduzem o atrito com o consumidor. A diretriz do Catar de abril de 2026 para atividades e serviços de entrega, incluindo requisitos relacionados à transparência de preços e vinculação eletrônica dos preços de entrega com o ministério, apoia oportunidades para as plataformas construírem integrações padronizadas e fluxos de precificação prontos para auditoria que podem ser replicados em redes de parceiros. Nos Emirados Árabes Unidos, a Decisão Ministerial nº 32 de 2026 sobre acordos de exclusividade na promoção e nos serviços de entrega de alimentos digitais aumenta o valor de estruturas de parceria flexíveis, levando plataformas e mercearias a ajustarem acordos de exclusividade, acesso a variedade de produtos e mecânicas promocionais, ao mesmo tempo em que gerenciam o risco de conformidade.
A execução liderada por tecnologia é outra oportunidade de curto prazo, à medida que os operadores transformam velocidade em margem e expandem a penetração por categoria, particularmente à medida que os formatos de quick commerce avançam além das compras de reposição. Provas de conceito no mercado incluem a implantação do AInventory da Yango Tech para apoiar a Talabat Mart com uma precisão de fulfillment relatada de 98%, e ofertas expressas lideradas por varejistas, como o serviço expresso de 24 horas do Carrefour em Dubai, que entrega em até 60 minutos a partir de um grande catálogo. Em partes da África, as lacunas na cadeia de frio restringem a expansão de produtos frescos e refrigerados, o que cria espaço para melhorias de infraestrutura direcionadas e a construção de logística financiada, apoiadas pelas discussões da Breadfast com a IFC para até 13 milhões de dólares americanos, a fim de aprofundar a infraestrutura de quick commerce no Egito.
Desenvolvimentos industriais recentes em Mercado de Entrega de Supermercado Online no Oriente Médio e África
- Julho de 2026: A Uber Technologies adquiriu a Delivery Hero, incluindo a Talabat e a HungerStation. O acordo sinaliza uma grande consolidação na entrega online no Oriente Médio e na África e reconfigura a dinâmica competitiva regional, particularmente para as operações da Talabat e da HungerStation.
- Junho de 2026: A Noon AD Holdings One Person Company LLC firma parceria com a Dubai Silicon Oasis para criar ambientes de teste para startups voltadas à tecnologia de entrega interna. A colaboração avança as capacidades de última milha e de tecnologia de entrega e acelera o desenvolvimento tecnológico no ecossistema de entrega rápida do Oriente Médio e da África.
- Maio de 2026: A Talabat Holding plc divulga os resultados do primeiro trimestre de 2026 e lança um programa de investimento para 2026 focado na estratégia Everyday App. A iniciativa fortalece o ecossistema da plataforma e amplia as capacidades de carteira digital e pedidos dos consumidores.
Mercado de Entrega de Supermercado Online no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor das mercearias solicitadas por meio de canais online e entregues aos usuários finais no Oriente Médio e na África, incluindo as taxas relacionadas ao atendimento e entrega dessas cestas de mercearia por meio de plataformas digitais.
Exclusões de escopo: entregas de refeições de restaurantes e entregas de varejo não relacionadas a mercearia (como eletrônicos e vestuário) são excluídas, exceto quando vendidas como parte de um pedido de mercearia.
Visão geral da segmentação
- Por Tipo de Produto
- Entrega no Varejo
- Quick Commerce (Menos de 30 minutos)
- Entrega de Kit de Refeição
- Supermercado Especializado e Étnico
- Itens de Farmácia e Saúde
- Por Velocidade de Entrega
- Padrão (Dia Seguinte ou Mais)
- No Mesmo Dia (2 a 12 horas)
- Instantânea (Menos de 2 horas)
- Por Tipo de Plataforma
- Aplicativo Móvel
- Portal Web
- Voz e Dispositivos Inteligentes
- Por Tipo de Cliente
- Consumidores Domésticos
- Corporativo e Institucional
- Por Geografia
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Kuwait
- Bahrein
- Omã
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Quênia
- Marrocos
- Restante da África
- Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o contexto da demanda e estabelecer faixas realistas para os principais insumos antes de conversarmos com os participantes do mercado. Consultamos fontes públicas, como institutos nacionais de estatística e bancos centrais (para tendências de inflação e gastos do consumidor), portais alfandegários e de comércio quando relevantes para as importações de alimentos, indicadores de oferta e preços de alimentos da FAO, e reguladores de telecomunicações ou da economia digital que publicam métricas de conectividade e adoção digital.
Também analisamos relatórios corporativos, apresentações a investidores e imprensa confiável para entender a expansão do fulfillment, os padrões de taxas de entrega e os avanços por categoria que podem alterar os valores dos pedidos ao longo do tempo. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, e para dados de importação e exportação em nível de embarque, a fim de verificar as tendências de disponibilidade de alimentos e mercearias que influenciam a profundidade do sortimento online. As fontes documentais listadas aqui são ilustrativas, e utilizamos documentos e conjuntos de dados públicos adicionais para verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário utiliza entrevistas com especialistas e pesquisas com varejistas de alimentos, marketplaces on-line, operadores de entrega, especialistas em pagamentos e gestores de logística em todo o Oriente Médio e a África. Suas respostas ajudam a testar o valor da cesta, a frequência de pedidos, as taxas de entrega, o mix de canais e a atividade de quick commerce, além de preencher lacunas de dados por país. As respostas são verificadas em relação a sinais de varejo e pagamentos, com recontato quando as premissas precisam de esclarecimento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 18% |
| Nível médio: 46% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 25% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começou com a construção de um conjunto de demanda top-down, que vincula os gastos regionais no varejo de mercearia à penetração online e, em seguida, os converte em valor de pedidos entregues, usando padrões típicos de tamanho de cesta e frequência de pedidos por nível de maturidade do mercado. Uma vez formado esse número, corroboramos com aproximações seletivas bottom-up, utilizando pontos de preço amostrados, faixas observadas de taxas de entrega e verificações de canal sobre quanto volume é tratado por entrega liderada por varejistas versus fulfillment liderado por plataformas.
Os insumos tratados como palancas explícitas do modelo incluíram a concentração da população urbana, tendências de uso de smartphones e internet, inflação dos preços de mercearia, progressão do valor médio dos pedidos, práticas de taxas de entrega e cobrança de serviço, e a participação do quick commerce versus entrega agendada no mix total. Quando a cobertura era escassa para países menores, as lacunas foram tratadas por meio de aproximação a partir de mercados semelhantes e, em seguida, ajustadas para poder de compra, restrições logísticas e adoção online, antes de serem revalidadas em entrevistas.
A previsão utilizou análise de cenários apoiada por opiniões de especialistas sobre a rapidez com que a penetração online pode avançar, como a economia de entrega pode se normalizar e como a profundidade do sortimento e a disponibilidade da cadeia de frio afetam os pedidos recorrentes. Isso manteve a visão prospectiva prática, pois cada fator pode ser rastreado a um pequeno conjunto de premissas mensuráveis.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de triangulação entre sinais independentes, incluindo o gasto per capita implícito com mercearia online, a consistência em relação ao ímpeto geral do comércio eletrônico e se os tamanhos de cesta projetados permaneciam realistas frente às tendências de inflação alimentar e renda. As variações foram revisadas em múltiplas etapas, começando com verificações em nível de analista sobre insumos e fórmulas, seguidas por uma segunda revisão que questiona valores discrepantes e exige que a justificativa seja documentada.
Se surgissem grandes discrepâncias em relação ao feedback das entrevistas ou a novas divulgações públicas, os respondentes eram recontatados e as premissas eram revisadas antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças bruscas de inflação, alterações regulatórias ou grandes expansões de fulfillment. Antes da entrega, uma nova rodada de validação é concluída para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de entrega de mercearia online no Oriente Médio e na África em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a entrega de mercearia online no Oriente Médio e na África podem parecer muito distantes entre si, porque os estudos nem sempre contabilizam as mesmas linhas de receita, geografias ou modelos de entrega, e depois aplicam diferentes configurações de ano-base para inflação e câmbio. As diferenças também surgem da forma como cada publicador trata o quick commerce, a entrega agendada, e se as comissões de marketplace são contabilizadas na íntegra ou apenas como receita líquida.
A principal lacuna vem da mistura de entrega de refeições de restaurantes e comércio eletrônico mais amplo no total, enquanto a Mordor Intelligence contabiliza apenas os pedidos de mercearia entregues aos usuários finais e alinha os valores de 2025 a uma única configuração de moeda e inflação de ano-base antes de projetar para o futuro.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,98 bilhões de dólares americanos (2025) | |
| Periódico Comercial A | 7,47 bilhões de dólares americanos (2025) | Utiliza uma definição mais restrita que combina mercearia com cestas selecionadas voltadas para refeições e pode deduzir o valor da plataforma por meio de relatórios apenas de receita, o que comprime os totais em comparação com modelos de valor total de pedidos. |
| Consultoria Regional B | 82,83 bilhões de dólares americanos (2024) | Parece dimensionar um universo mais amplo de varejo de mercearia online e pode incluir vendas de mercearia online não entregues ou categorias de varejo adjacentes, além de utilizar um ano-base diferente, o que amplia a diferença de nível. |
A tabela mostra que as escolhas de escopo importam mais do que a matemática, especialmente em relação ao que conta como valor de entrega de mercearia e se categorias adjacentes estão incluídas. Ao manter os insumos vinculados à penetração, ao valor da cesta, à frequência de pedidos e às práticas de taxas de entrega, a estimativa permanece rastreável a fatores claros que podem ser reverificados e atualizados de forma repetível.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de entrega de supermercado online do Oriente Médio e África?
O tamanho do mercado de entrega de supermercado online atingiu USD 20,13 bilhões em 2026 e tem projeção de alcançar USD 34,59 bilhões até 2031 a um CAGR de 11,43%.
Qual modelo de entrega está crescendo mais rapidamente?
O Quick Commerce, definido pelo atendimento em menos de 30 minutos, tem previsão de crescer a 14,01% ao ano até 2031, superando a Entrega no Varejo agendada.
Por que a Arábia Saudita é considerada o principal motor de crescimento?
Os gastos governamentais em infraestrutura digital, o aumento da participação feminina no mercado de trabalho e as parcerias agressivas entre plataformas estão impulsionando um CAGR de 12,67% na Arábia Saudita até 2031.
Qual é o maior desafio operacional para as plataformas?
Os altos custos de última milha, que podem exceder 30% do valor do pedido em algumas metrópoles africanas, permanecem a principal barreira à lucratividade, apesar das melhorias tecnológicas.
Como as empresas estão melhorando a precisão do estoque?
Os operadores implantam ferramentas baseadas em inteligência artificial, como o AInventory da Yango Tech, atingindo taxas de precisão no atendimento de pedidos de 98% e reduzindo as rupturas de estoque.