
Tamanho e Participação do Mercado de Produtos de Substituição de Refeições no Médio Oriente e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
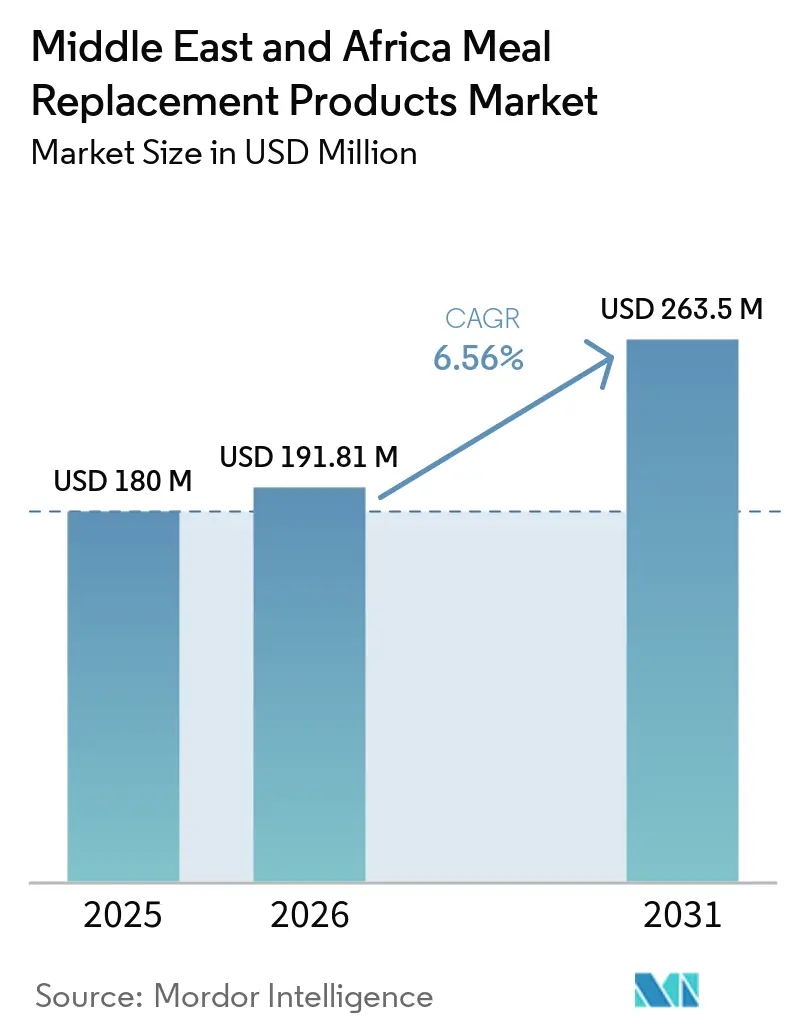
| Tamanho do mercado no ano base (2025) | 180 Milhões de dólares |
| Tamanho do Mercado (2026) | 191.81 Milhões de dólares |
| Tamanho do Mercado (2031) | 263.5 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Substituição de Refeições no Médio Oriente e África por Mordor Intelligence
Espera-se que o tamanho do mercado de produtos de substituição de refeições no Oriente Médio e África cresça de 180,0 milhões de USD em 2025 para 191,81 milhões de USD em 2026, com previsão de atingir 263,5 milhões de USD até 2031, a um CAGR de 6,56% no período de 2026 a 2031. Essa trajetória reflete uma confluência de escassez de tempo impulsionada pela urbanização, modernização regulatória nos estados do Conselho de Cooperação do Golfo e a mudança de marcas multinacionais de nutrição em direção a estruturas de fabricação localizadas. A Nigéria é o mercado de crescimento mais acelerado, impulsionado por um CAGR de 8,41% até 2031, à medida que uma população jovem e a crescente renda disponível impulsionam os gastos com alimentos funcionais. A África do Sul manteve um impulso profundamente enraizado, apoiado por um varejo moderno denso e pela familiaridade dos consumidores com alimentos fortificados, enquanto o compromisso de fabricação de 7 bilhões de USD da Nestlé para a Arábia Saudita sinaliza a localização de longo prazo das cadeias de suprimentos. Inovações em embalagens que suportam temperaturas de armazém de 45°C, além de programas de bem-estar corporativo que subsidiam a nutrição no local de trabalho, estão expandindo os casos de uso endereçáveis e incentivando a entrada de marcas multinacionais.
Principais Conclusões do Relatório
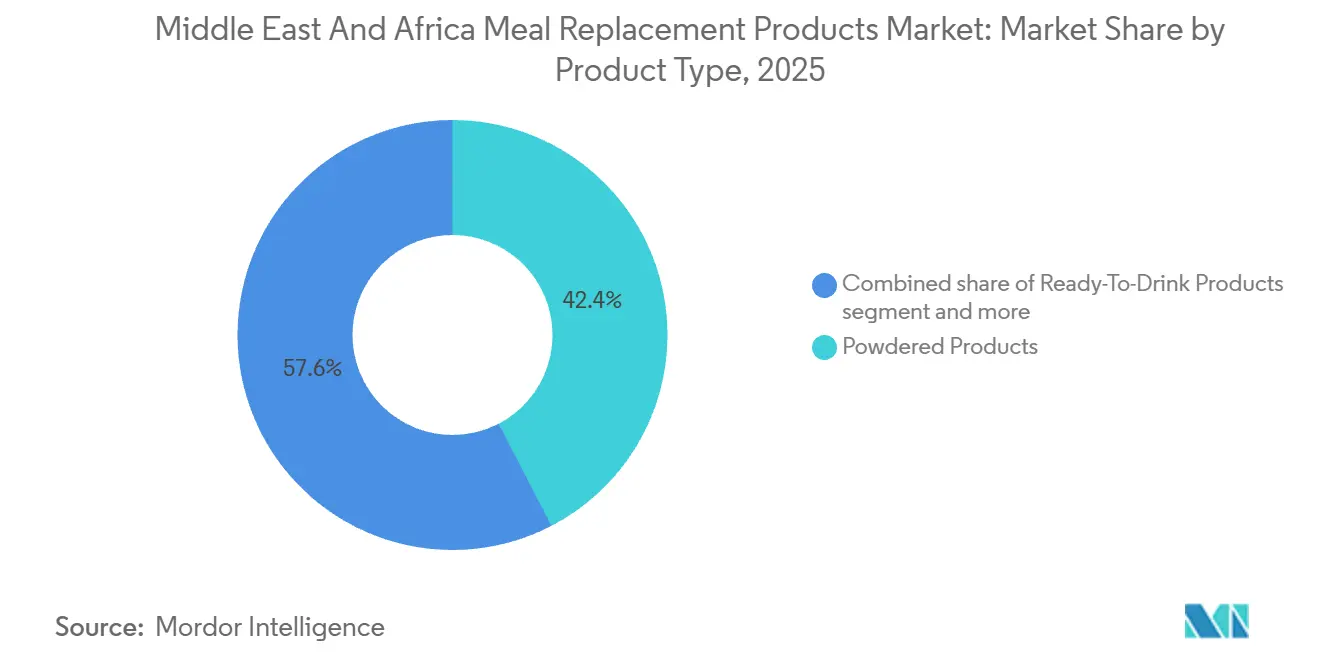
- Por tipo de produto, os produtos em pó capturaram 42,38% da participação de mercado de produtos de substituição de refeições em 2025. Os formatos prontos para beber estão se expandindo a um CAGR de 7,12% até 2031.
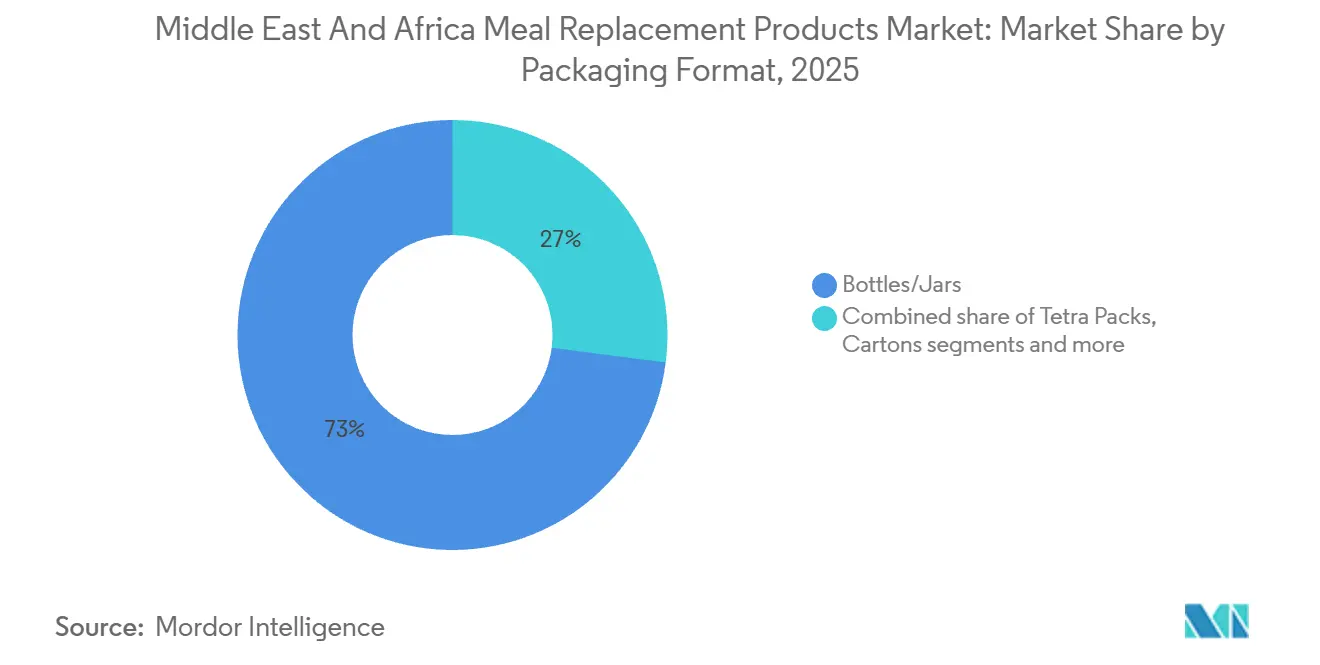
- Por formato de embalagem, garrafas e potes detinham 72,96% do tamanho do mercado de produtos de substituição de refeições em 2025, e embalagens Tetra Pak e caixinhas estão previstas para crescer a um CAGR de 6,88% até 2031.
- Por canal de distribuição, supermercados e hipermercados controlavam 50,61% da receita de 2025, enquanto os varejistas on-line registraram o maior CAGR projetado de 7,35% até 2031.
- Por geografia, a Nigéria registra o maior CAGR de 8,02% até 2031; a África do Sul respondeu por 12,31% da receita regional em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por opções de refeições convenientes e nutritivas impulsionada por estilos de vida agitados | +1.8% | Global, com maior intensidade nos centros urbanos dos Emirados Árabes Unidos, Arábia Saudita e África do Sul | Médio prazo (2-4 anos) |
| Maior conscientização sobre saúde e condicionamento físico impulsiona o crescimento em substituições de refeições enriquecidas com proteínas | +1.5% | Global, mais forte nos estados do GCC e na África do Sul | Longo prazo (≥ 4 anos) |
| A expansão das plataformas de comércio eletrônico melhora a acessibilidade global e a visibilidade da marca | +1.3% | Global, acelerando na Nigéria, Quênia e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Iniciativas de bem-estar no local de trabalho promovem substituições de refeições como opções saudáveis para consumo em movimento | +0.9% | Emirados Árabes Unidos, Arábia Saudita, centros corporativos da África do Sul | Médio prazo (2-4 anos) |
| Crescente conscientização sobre controle de porções e gerenciamento calórico apoia o uso de substituições de refeições | +0.8% | Estados do Conselho de Cooperação do Golfo, África do Sul, Egito | Longo prazo (≥ 4 anos) |
| Inovações em tecnologia alimentar melhoram sabor, textura, vida útil e valor nutricional | +0.7% | Global, com concentração de investigação e desenvolvimento na África do Sul e nos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Opções de Refeições Convenientes e Nutritivas Impulsionada por Estilos de Vida Agitados
As taxas de urbanização superiores a 80% nos Emirados Árabes Unidos e 67% na África do Sul estão comprimindo as janelas de preparo de refeições, indicando que os consumidores do Oriente Médio agora priorizam a conveniência em detrimento do preço ao selecionar alimentos embalados. Essa mudança comportamental é amplificada pelo aumento dos lares com dupla renda e pelos longos tempos de deslocamento em megacidades como Lagos e Joanesburgo, onde o congestionamento de tráfego atinge em média 2 horas diárias. A Tiger Brands aproveitou essa tendência em outubro de 2023 ao lançar sua linha Jungle Oats Drink, uma substituição de refeição pronta para beber à base de plantas para o café da manhã, voltada para a tendência de snackificação e acessibilidade, posicionando-a como uma solução funcional para consumo em movimento com cinco variantes de sabor vinculadas a alegações de saúde específicas, como bem-estar cardíaco e suporte imunológico. A convergência da escassez de tempo e da conscientização nutricional está levando as marcas a reformular produtos com bases de grãos integrais e perfis de micronutrientes fortificados, atendendo ao duplo mandato de velocidade e saúde que as refeições tradicionais de serviço rápido não conseguem satisfazer. As estruturas regulatórias na Arábia Saudita e nos Emirados Árabes Unidos, que exigem rotulagem de densidade nutricional sob as diretrizes da SFDA e do Município de Dubai, estão incentivando ainda mais os fabricantes a elevar os padrões de formulação em vez de competir exclusivamente em conveniência [1].
Maior Conscientização sobre Saúde e Condicionamento Físico Impulsiona o Crescimento em Substituições de Refeições Enriquecidas com Proteínas
A prevalência de obesidade no Conselho de Cooperação do Golfo — 40% entre mulheres e 24% entre homens — catalisou campanhas de saúde lideradas pelo governo e programas de bem-estar do setor privado, criando um impulso estrutural para substituições de refeições enriquecidas com proteínas. O lançamento do Milo Pro pela Nestlé em 2024 na Nigéria, fortificado com três vezes a proteína das variantes padrão, exemplifica como as multinacionais estão aproveitando a ciência da nutrição esportiva para reposicionar marcas estabelecidas para demografias conscientes da forma física. A adoção de medicamentos GLP-1 como o Ozempic entre os consumidores abastados dos Emirados Árabes Unidos está paradoxalmente impulsionando a demanda por substituições de refeições ricas em proteínas. A marca Future Life da África do Sul respondeu expandindo sua linha High Protein Shake, que fornece 16 gramas de proteína por porção de 256 mililitros por meio de uma mistura SmartProtein3D de isolado de soja, concentrado de soro de leite e caseinato de cálcio, com foco em mulheres grávidas, atletas e executivos. Essa transição centrada em proteínas é ainda mais apoiada pela proliferação de academias de CrossFit e estúdios de fitness boutique em Riade e Cidade do Cabo, onde os treinadores recomendam ativamente substituições de refeições como ferramentas de recuperação pós-treino, incorporando esses produtos aos rituais diários de condicionamento físico em vez de posicioná-los como substitutos de emergência para refeições.
A Expansão das Plataformas de Comércio Eletrônico Melhora a Acessibilidade Global e a Visibilidade da Marca
A parceria da iHerb em 2023 com a CJ Logistics para construir um centro de distribuição climatizado de 30.000 metros quadrados na zona franca de logística integrada de Riade representa um momento divisor de águas para a distribuição de substituições de refeições no Oriente Médio e África. A instalação, em operação desde meados de 2024, permite entrega no dia seguinte de mais de 30.000 SKUs para 19 países da MENA, reduzindo os prazos de entrega de 14 dias para 48 horas e diminuindo os custos de envio em 35% por meio da eliminação de nós de transbordo europeus. Essa atualização de infraestrutura coincide com o crescimento do comércio eletrônico de alimentos nos Emirados Árabes Unidos até 2032, impulsionado por 71% dos consumidores que expressam interesse em ofertas digitais personalizadas e 60% que buscam recomendações de nutrição com base em inteligência artificial. A parceria de julho de 2024 entre a iHerb e a The Vitamin Shoppe densificou ainda mais o ecossistema digital, tornando mais de 250 SKUs proprietários de nutrição esportiva e substituição de refeições disponíveis em 180 países, com lançamentos escalonados visando a Nigéria e o Quênia, onde a penetração do comércio móvel supera uma porcentagem significativa. Criticamente, as plataformas de comércio eletrônico estão contornando as margens dos distribuidores tradicionais, que podem chegar a 40% na África Subsaariana, permitindo que as marcas reinvistam economias em marketing localizado e parcerias com influenciadores que ressoam com coortes mais jovens e nativos digitais. A transição também mitiga vulnerabilidades da cadeia de frio em regiões com redes elétricas não confiáveis, já que os formatos em pó e em barras estáveis à temperatura ambiente dominam os sortimentos on-line.
Iniciativas de Bem-Estar no Local de Trabalho Promovem Substituições de Refeições como Opções Saudáveis para Consumo em Movimento
Os programas de saúde corporativa nos Emirados Árabes Unidos e na Arábia Saudita estão exigindo instalações de bem-estar no local e aconselhamento nutricional subsidiado, com empregadores que cada vez mais abastecem substituições de refeições nas despensas do escritório como parte de estratégias mais amplas de redução do absenteísmo. O programa de gerenciamento de obesidade do Mediclinic City Hospital em Dubai, que integra nutricionistas bariátricos e terapeutas de exercício, recomenda explicitamente substituições de refeições com controle de porções para pacientes inscritos em sua via multidisciplinar de redução de peso. Esse endosso clínico confere credibilidade a produtos como o Ensure e o Glucerna da Abbott, que são posicionados como nutrição médica em vez de alimentos de conveniência, permitindo que as marcas cobrem prêmios de 30% sobre as substituições de refeições padrão. Os conglomerados de mineração da África do Sul e as empresas de logística estão pilotando máquinas de venda automática de substituições de refeições em locais de trabalho remotos, abordando os duplos desafios de acesso limitado a alimentos e altas taxas de doenças não transmissíveis entre trabalhadores em turnos. A integração das substituições de refeições nos ecossistemas de bem-estar no local de trabalho está criando um modelo de receita recorrente, à medida que os empregadores negociam acordos de compra em massa com as marcas em troca de dados de rastreamento nutricional que informam intervenções de saúde mais amplas. Este canal B2B permanece subpenetrado na Nigéria e no Egito, onde o emprego informal domina, mas representa uma oportunidade de alta margem para marcas dispostas a investir em parcerias corporativas e conformidade com padrões de saúde ocupacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações dos consumidores com aditivos artificiais e conservantes afetam a aceitação do produto | -0.6% | Global, mais acentuado na África do Sul e nos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| A presença de alérgenos comuns restringe o crescimento do mercado | -0.5% | Global, complexidade regulatória mais elevada no Conselho de Cooperação do Golfo e na África do Sul | Longo prazo (≥ 4 anos) |
| Recalls de produtos e problemas de qualidade corroem a confiança e a fidelidade do consumidor | -0.4% | Global, risco de reputação concentrado na Nigéria e no Egito | Curto prazo (≤ 2 anos) |
| Dificuldades em replicar a experiência tradicional das refeições impactam as compras repetidas | -0.3% | Oriente Médio e Norte da África, menos pronunciado na África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações dos Consumidores com Aditivos Artificiais e Conservantes Afetam a Aceitação do Produto
O movimento de rótulo limpo, que ganhou força nos mercados ocidentais, está agora a reformular as prioridades de formulação em todo o Médio Oriente e África. A linha Smart Food Zero da Future Life, lançada em 2024, responde a esta procura eliminando o açúcar de cana adicionado e incorporando adoçantes naturais como eritritol e sucralose, mantendo um índice glicémico baixo e enriquecendo com 22 vitaminas e minerais. No entanto, o imperativo de reformulação colide com os requisitos de prazo de validade em climas de alta temperatura, onde o armazenamento ambiente pode atingir 45 graus Celsius em armazéns do Golfo, exigindo conservantes ou tecnologias de embalagem avançadas. A orientação da FDA sobre alegações "naturais" permanece ambígua, criando oportunidades de arbitragem regulatória para marcas que comercializam em múltiplas jurisdições, mas também as expondo a reações negativas dos consumidores quando as formulações variam por país[2]. A tensão entre as aspirações de rótulo limpo e a estabilidade funcional está a impulsionar os investimentos em investigação e desenvolvimento para conservantes de origem vegetal e técnicas de processamento a alta pressão, embora estas inovações aumentem os custos de produção, comprimindo as margens numa região sensível ao preço onde 53% dos consumidores dos EAU priorizam o valor em detrimento da fidelidade à marca.
A Presença de Alérgenos Comuns Restringe o Crescimento do Mercado
Leite, soja e trigo — os ingredientes fundamentais na maioria das substituições de refeições — estão entre os nove principais alérgenos com divulgação obrigatória sob as regulamentações da FDA, com o gergelim adicionado como nono alérgeno em 2023, complicando a formulação para marcas que atendem consumidores do Oriente Médio, onde o tahini e o óleo de gergelim são alimentos básicos da dieta. O Smart Food Original da Future Life contém soja e leite de vaca (caseinato de sódio) e é fabricado em uma instalação que processa glúten e trigo, exigindo avisos proeminentes de alérgenos que dissuadem um estimado de 12% a 15% dos compradores potenciais que se identificam como intolerantes à lactose ou sensíveis ao glúten. Os riscos de contaminação cruzada durante a fabricação restringem ainda mais o acesso ao mercado, pois mesmo a presença mínima de alérgenos pode desencadear recalls e reivindicações de responsabilidade em jurisdições com fiscalização rigorosa, como o Departamento de Saúde da África do Sul. A fragmentação regulatória na MENA — onde a SFDA da Arábia Saudita, a NAFDAC da Nigéria e a NFSA do Egito impõem limites de rotulagem distintos — força as marcas a manter múltiplas variantes de SKU ou aceitar a exclusão de mercados de alto crescimento. Alternativas à base de plantas usando proteína de ervilha e bases de aveia estão surgindo como soluções alternativas, exemplificadas pelo lançamento da fábrica da Nuitree nos Emirados Árabes Unidos em 2024, mas essas formulações têm dificuldade em igualar a completude de aminoácidos e a textura dos produtos à base de laticínios, limitando o apelo entre os consumidores orientados ao desempenho que priorizam a qualidade da proteína em detrimento da prevenção de alérgenos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Prontos para Beber Capturam a Demanda UrbanaOs produtos prontos para beber estão se expandindo a um CAGR de 7,12% até 2031, superando os produtos em pó apesar da participação de 42,38% destes últimos na receita de 2025, pois a conveniência de porção única se alinha à tendência de snackificação. O lançamento do Daily Greens RTD da Huel em 2025 nos mercados do Conselho de Cooperação do Golfo, distribuído pelo Carrefour e pelo Lulu Hypermarket, exemplifica como as marcas estão aproveitando a infraestrutura de cadeia de frio do comércio moderno para posicionar os formatos líquidos como soluções premium e de fácil acesso para trabalhadores de escritório e frequentadores de academias. Os produtos em pó mantêm a dominância por meio de vantagens de custo. Uma embalagem de 500 gramas do Future Life Smart Food com preço de ZAR 46,99 (USD 2,60) oferece 10 porções em comparação com ZAR 9,99 (USD 0,55) por unidade única de produto pronto para beber, tornando-os o formato preferido para lares nigerianos e egípcios sensíveis ao preço, onde as compras em grande quantidade impulsionam a maioria das vendas de suplementos nutricionais. Barras nutricionais e sopas ocupam posições de nicho, com as barras ganhando força no canal de lojas de conveniência da África do Sul à medida que a Clicks e a Dis-Chem expandem as seções de alimentos saudáveis, enquanto as sopas permanecem subdesenvolvidas devido às preferências culturais por caldos quentes e frescos que os formatos de substituição de refeições têm dificuldade em replicar autenticamente.
O lançamento do Jungle Oats Drink pela Tiger Brands em outubro de 2023 — a primeira substituição de refeição pronta para beber à base de aveia produzida localmente na África do Sul — sinaliza uma transição estratégica para líquidos à base de plantas e estáveis à temperatura ambiente que contornam as restrições da cadeia de frio enquanto capturam a maioria dos sul-africanos que valorizam alimentos acessíveis com ingredientes naturais. A linha de cinco SKUs, com alegações funcionais que vão do bem-estar cardíaco à saúde digestiva, demonstra como os incumbentes estão aproveitando o capital de marca estabelecido para vender cruzadamente em categorias adjacentes de substituição de refeições. Os formatos em pó estão inovando por meio da tecnologia de embalagem dupla, como visto no High Protein Shake da Future Life, que pré-embala água purificada e pó em uma embalagem resselável para eliminar os inconvenientes de mistura enquanto mantém a vida útil ambiente. Essa abordagem híbrida preenche a lacuna de conveniência entre os pós tradicionais e os líquidos prontos para beber, embora adicione 25% aos custos de embalagem, limitando a adoção fora dos segmentos urbanos premium.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Formato de Embalagem:
Embalagens Tetra Pak Ganham Terreno em Climas QuentesGarrafas e potes comandavam 72,96% da receita de embalagens em 2025, no entanto as embalagens Tetra Pak e caixinhas estão acelerando a um CAGR de 6,88%, impulsionadas pelas vantagens de vida útil ambiente que reduzem a dependência da cadeia de frio em regiões onde o acesso à eletricidade permanece intermitente. A confiabilidade da rede elétrica da Nigéria atinge em média 4 horas diárias em áreas rurais. A tecnologia asséptica da Tetra Pak, que permite armazenamento ambiente de 12 meses para substituições de refeições líquidas, é particularmente atraente para marcas que visam redes de distribuição da África Subsaariana, onde o transporte refrigerado adiciona 30% a 40% aos custos de logística. Os sachês estão conquistando participação nos canais de comércio eletrônico, onde as embalagens leves reduzem os custos de envio em 20% e minimizam as quebras durante a entrega na última milha — uma consideração crítica na Nigéria e no Quênia, onde a infraestrutura rodoviária permanece subdesenvolvida.
A narrativa de sustentabilidade está ganhando impulso regulatório, pois as regulamentações de Responsabilidade Estendida do Produtor da África do Sul, em vigor desde 2024, exigem que as marcas financiem 100% da reciclagem de embalagens pós-consumo, tornando os sachês leves economicamente atraentes de acordo com o Departamento de Meio Ambiente da África do Sul. Garrafas e potes mantêm a dominância nos canais de supermercados e hipermercados, onde a presença nas prateleiras e o valor percebido impulsionam as decisões de compra, particularmente para bebidas prontas para beber ricas em proteínas com preços acima de USD 3 por unidade. A bifurcação de embalagens espelha a segmentação mais ampla do mercado, com consumidores urbanos premium gravitando para garrafas de vidro que sinalizam qualidade e consciência ecológica, enquanto os compradores rurais do mercado de massa priorizam acessibilidade e durabilidade, favorecendo potes de plástico que resistem ao manuseio brusco em ambientes de varejo informal.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
Varejistas On-line Perturbam o Comércio TradicionalOs varejistas on-line estão se expandindo a um CAGR de 7,35% até 2031 — o mais rápido entre todos os canais de distribuição —, mas os supermercados e hipermercados retiveram 50,61% das vendas de 2025, sublinhando a importância perene do varejo físico em uma região onde 60% dos consumidores preferem inspecionar os produtos antes da compra. O centro de distribuição da iHerb em Riade, em operação desde meados de 2024, está recalibrando essa dinâmica ao oferecer entrega em 48 horas em 19 países da MENA, efetivamente eliminando as barreiras geográficas que anteriormente confinavam as substituições de refeições premium às redes de supermercados de alto padrão de Dubai e Riade. As lojas de conveniência e as lojas especializadas estão perdendo participação, pressionadas pela profundidade limitada de SKUs e pela incapacidade de competir em preço com plataformas on-line que agregam demanda e negociam descontos em massa diretamente com os fabricantes.
Os supermercados e hipermercados estão defendendo sua posição por meio do varejo experiencial, com o Carrefour dos Emirados Árabes Unidos e o Lulu Hypermarket instalando quiosques de nutrição dentro das lojas atendidos por nutricionistas que recomendam substituições de refeições como parte de planos de bem-estar personalizados, convertendo 18% das consultas em compras imediatas. A Shoprite e a Clicks na África do Sul estão aproveitando programas de fidelidade — os membros do ClubCard recebem promoções 3-por-2 nos produtos da Future Life para fidelizar compradores recorrentes e compensar a transparência de preços on-line. O campo de batalha da distribuição está se intensificando à medida que as marcas buscam estratégias omnicanal, com a Nestlé MENA distribuindo o Optifast por meio de 85.000 pontos de venda no varejo marroquino enquanto simultaneamente lista na Amazon.ae e na Noon.com para capturar millennials nativos digitais. Essa abordagem de dupla via requer gestão sofisticada de estoque e disciplina de preços para evitar conflitos de canal, pois os varejistas exigem exclusividade ou proteção de margem em troca de posicionamento premium nas prateleiras.
Análise Geográfica
Mercado de Produtos de Substituição de Refeições na Nigéria
O CAGR de 8,02% da Nigéria até 2031 a posiciona como o mercado de crescimento mais rápido da região, impulsionado por uma idade mediana de 18 anos, urbanização acelerando a 4% ao ano e o aumento da renda da classe média em Lagos, Abuja e Port Harcourt, que estão expandindo a base de consumidores endereçável para nutrição embalada, de acordo com o Banco Mundial. A expansão da Nestlé Nigeria em 2023 para 223.923 pontos de venda no varejo, aliada ao lançamento de NIDO Milk & Soya e MAGGI Soya Chunks fortificados com proteína vegetal, demonstra como as multinacionais estão localizando formulações para combater deficiências de micronutrientes. A pesquisa de micronutrientes de 2024 da Nigéria revelou que 40% das crianças menores de cinco anos sofrem de deficiência de vitamina A. No entanto, a sensibilidade ao preço permanece aguda, com importações de leite em pó totalizando 267 milhões de USD em 2024, sinalizando a preferência do consumidor por formatos a granel e econômicos em detrimento de substitutos de refeições RTD premium, de acordo com o USDA Nigeria.
Mercado de Produtos de Substituição de Refeições na África do Sul
O ambiente regulatório está se tornando mais rigoroso, pois a NAFDAC introduziu requisitos mais estritos de rotulagem de alérgenos em 2024, forçando as marcas a reformular seus produtos ou aceitar a exclusão dos canais de varejo formais, que respondem pela maioria das vendas urbanas. A África do Sul detinha 12,31% da receita regional em 2025, ancorada por uma infraestrutura de varejo madura que abrange a Shoprite, a Clicks e a Dis-Chem, que coletivamente operam mais de 3.000 lojas e oferecem um alcance de distribuição incomparável para marcas como Futurelife e Tiger Brands. O mercado é caracterizado por altas taxas de obesidade (27% dos adultos) e uma sofisticada conscientização dos consumidores sobre rotulagem nutricional, criando demanda por formulações baseadas em ciência, como o Smart Food da Futurelife com Moducare, que reivindica benefícios de suporte imunológico por meio de fitoesteróis patenteados licenciados exclusivamente da Essential Sterolin Products.
Mercado de Produtos de Substituição de Refeições no Oriente Médio e África
A Arábia Saudita e os Emirados Árabes Unidos representam os mercados de maior consumo per capita da região, impulsionados por populações expatriadas que excedem 80% nos Emirados Árabes Unidos e por campanhas de saúde lideradas pelo governo que visam as taxas de obesidade do GCC de 40% entre as mulheres. O CAGR de 21,6% do comércio eletrônico de alimentos nos Emirados Árabes Unidos até 2031, aliado ao fato de que 71% dos consumidores buscam ofertas digitais personalizadas, está levando as marcas a integrar aplicativos de nutrição com inteligência artificial que recomendam substitutos de refeições com base em dados de rastreadores de condicionamento físico e preferências alimentares. Os marcos regulatórios da SFDA e do Município de Dubai exigem rotulagem de densidade nutricional e certificação Halal, gerando custos de conformidade que favorecem as multinacionais estabelecidas em detrimento de entrantes regionais menores, mas também garantindo a qualidade dos produtos, o que fortalece a confiança dos consumidores. O restante do Oriente Médio e África, abrangendo Egito, Marrocos, Argélia e Quênia, contribui com o saldo da receita regional, com a fragmentação da distribuição e a volatilidade cambial limitando o crescimento, mas oferecendo oportunidades de espaço em branco para marcas dispostas a navegar por tarifas de importação complexas e a fazer parcerias com distribuidores locais que dominam redes de varejo informais.
Panorama regulatório
Os produtos substitutos de refeição no Oriente Médio e na África são regidos por um ambiente de conformidade fragmentado e cada vez mais rigoroso, com padrões do Conselho de Cooperação do Golfo (GCC) e autoridades nacionais moldando a rotulagem, as alegações e a classificação de produtos. No GCC, o padrão de rotulagem GSO 9:2022, juntamente com atividades de emenda em 2025 por meio do Conselho Técnico da GSO, fornece um ponto de referência comum para a rotulagem de alimentos pré-embalados. A Arábia Saudita adiciona controles adicionais por meio da Saudi Food and Drug Authority (SFDA), na qual os produtos importados normalmente passam por avaliação de pré-registro e são classificados em categorias como alimentos dietéticos especiais, alimentos esportivos/de finalidade especial ou substitutos terapêuticos de refeição.
No nível nacional, as obrigações frequentemente dependem da categorização correta do produto e da aprovação da rotulagem em árabe, o que pode afetar o tempo de lançamento no mercado para marcas multinacionais e regionais. Nos Emirados Árabes Unidos, a Municipalidade de Dubai, por meio de seu Departamento de Segurança Alimentar e da estrutura do Dubai Food Code, rege programas de segurança alimentar e requisitos de identificação para produtos comercializados no emirado. Na Arábia Saudita, medidas de transparência alimentar da SFDA introduzidas para estabelecimentos alimentícios a partir de julho de 2025 reforçam ainda mais o movimento em direção à divulgação mais evidente de informações nutricionais, aumentando a carga de conformidade para o gerenciamento de dados e a comprovação por trás das comunicações relacionadas à nutrição que normalmente acompanham o posicionamento de substitutos de refeição.
Cenário Competitivo
A pontuação de concentração moderada do mercado reflete um cenário competitivo onde conglomerados multinacionais de nutrição — Abbott, Nestlé, Herbalife e Glanbia — coexistem com especialistas regionais como Future Life, Tiger Brands e Nutritech, cada um perseguindo estratégias distintas que vão desde o posicionamento clínico até a acessibilidade no mercado de massa. A aquisição em 2023 pela PepsiCo dos 50% restantes da Future Life, aprovada pelo Tribunal de Concorrência da África do Sul com compromissos de participação dos funcionários, ilustra como os players globais estão aproveitando fusões e aquisições para garantir acesso à distribuição e pipelines de inovação em vez de construir operações greenfield. Por outro lado, as desinvestimentos da Glanbia em 2024-2025 do SlimFast e do Body & Fit sinalizam uma retirada estratégica das substituições de refeições voltadas ao consumidor em direção a ingredientes B2B e concentrados de nutrição esportiva, criando oportunidades de participação de mercado para marcas dispostas a adquirir SKUs e contratos de distribuição abandonados.
Oportunidades estão emergindo nos canais de bem-estar no local de trabalho, onde os acordos de compra corporativa em massa permanecem subpenetrados fora da África do Sul e dos Emirados Árabes Unidos, e em formatos à base de plantas, onde o lançamento da fábrica da Nuitree nos Emirados Árabes Unidos em 2024 a posiciona para capturar a demanda certificada Halal e livre de alérgenos que os produtos à base de laticínios incumbentes não conseguem atender. A adoção de tecnologia está bifurcando o campo competitivo, com líderes como a Abbott investindo em pesquisa de estabilidade de nutrientes para estender a vida útil dos produtos de nutrição médica líquida em climas de alta temperatura, enquanto desafiantes como a Huel estão aproveitando o comércio eletrônico direto ao consumidor e modelos de assinatura para contornar as margens dos distribuidores e capturar receita recorrente.
O Centro de Garantia de Qualidade da Nestlé em Dubai, acreditado pela ISO 17025:2005 e atendendo a 19 países da MENA, exemplifica como os incumbentes estão usando a infraestrutura de conformidade regulatória como uma vantagem competitiva, permitindo aprovações mais rápidas de produtos e reduzindo o tempo de colocação no mercado para formulações localizadas. Os players menores estão respondendo por meio da inovação em ingredientes, como o licenciamento exclusivo dos fitoesteróis Moducare pela Future Life e a base de aveia integral da Tiger Brands, que diferenciam os produtos em alegações de saúde funcional em vez de competir exclusivamente em teor de proteína ou preço. A intensidade competitiva tende a escalar à medida que o compromisso de investimento de USD 7 bilhões da Nestlé na Arábia Saudita e a escala operacional do centro de distribuição da iHerb em Riade atraem novos entrantes que buscam capitalizar nas melhorias de infraestrutura e na modernização regulatória que reduzem as barreiras à entrada no mercado.
Líderes do Setor de Produtos de Substituição de Refeições no Médio Oriente e África
-
Herbalife Nutrition Ltd.
-
Abbott
-
Nestlé S.A.
-
The Simply Good Foods Company
-
Glanbia plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Substituição de Refeições no Oriente Médio e África Empresas cobertas neste relatório
- Herbalife Nutrition Ltd.
- Abbott
- Nestlé S.A.
- Amway
- Glanbia plc
- GNC Holdings Inc.
- The Simply Good Foods Company
- RedCon1 LLC
- Vega (Danone S.A.)
- Naturade (Windmill Health Products LLC)
- OWYN (Only What You Need)
- Huel Ltd.
- Organo Gold Africa Pty Ltd.
- Mannatech Incorporated
- Evolve Nutrition
- Nutritech
- Futurelife
- Forever Living Products
- Iovate Health Sciences International Inc.
- Bio-Engineered Supplements and Nutrition Inc.
- Applied Nutrition Ltd.
- BellRing Brands Inc.
- BPI Sports
- Tiger Brands
Oportunidades de mercado e perspectivas futuras
A localização da fabricação de alimentos e o crescimento de zonas logísticas voltadas para exportação estão criando espaço para os produtores de substitutos de refeição reduzirem os prazos de entrega, controlarem a qualidade e adaptarem formulações e embalagens para distribuição em condições de alta temperatura e ambiente na região. Os Emirados Árabes Unidos são um exemplo claro: em janeiro de 2026, o Solico Group inaugurou uma instalação de produção SoFood de AED 130 milhões na Jebel Ali Free Zone (Jafza), com capacidade inicial de 40 toneladas por dia. Isso indica investimento contínuo em infraestrutura de processamento de alimentos escalável e orientada para a região, capaz de apoiar categorias adjacentes, como produtos nutricionais fortificados, de porções controladas e convenientes.
A inovação no fornecimento de proteínas e os ecossistemas industriais alinhados ao halal também permanecem áreas-chave de oportunidade, especialmente para marcas que buscam insumos proteicos com custo estável e conformes para pós, shakes prontos para beber (RTD) e barras. Na Arábia Saudita, o Saudi Industrial Investment Group e a Unibio anunciaram planos em abril de 2026 para o que descreveram como a maior planta de proteína unicelular do mundo, utilizando a tecnologia de biorreator de circuito vertical da Unibio, com início de construção previsto para o segundo semestre de 2026. Separadamente, investimentos em larga escala em embalagens e linhas de bebidas, como o plano anunciado pela Coca-Cola HBC de 1,28 bilhão de USD para o Egito (2026-2030), incluindo uma nova linha de garrafas PET inaugurada em sua instalação em Alexandria em 7 de junho de 2026, reforçam a mudança em direção a capacidades locais de produção e embalagem, o que apoia formatos nutricionais de longa duração de armazenamento e melhora a economia de distribuição para canais de varejo moderno e online.
Desenvolvimentos industriais recentes em Mercado de Produtos de Substituição de Refeições no Oriente Médio e África
- Junho de 2026: A Coca-Cola HBC anunciou um plano de investimento de 1,28 bilhão de USD para o Egito para 2026-2030 e inaugurou uma nova linha de produção de garrafas PET em sua instalação em Alexandria em 7 de junho de 2026. A capacidade de embalagem local expandida apoia o fornecimento de maior throughput e prazos mais curtos para nutrição embalada e formatos prontos para beber adjacentes, melhorando a capacidade de resposta aos padrões de demanda do varejo moderno e do comércio eletrônico.
- Fevereiro de 2025: A Glanbia concluiu a venda das marcas SlimFast e Body & Fit. A saída remodela a intensidade competitiva das ofertas de substitutos de refeição voltadas ao consumidor na região, liberando patrimônio de marca e relações de distribuição que outros participantes podem buscar por meio de listagens, aquisições ou substituição de portfólio.
- Novembro de 2024: A Nestlé assinou um contrato para uma planta de nutrição infantil em Jidá, Arábia Saudita, relatada como uma instalação de 117.000 metros quadrados com um investimento inicial de 270 milhões de SAR. A medida fortalece a profundidade da fabricação local em nutrição especializada e apoia um fornecimento regional mais rápido e o alinhamento de conformidade para empresas que operam em clusters alimentares liderados pela Arábia Saudita e nas rotas comerciais mais amplas do MEA.
Mercado de Produtos de Substituição de Refeições no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange produtos embalados posicionados como substitutos de refeições, incluindo bebidas prontas para consumo, pós para misturar e barras que substituem uma refeição completa no Médio Oriente e África.
Exclusões do âmbito: Excluímos snacks gerais, suplementos proteicos padrão que não são comercializados como substitutos de refeições e alimentos convencionais que não são formulados e vendidos como substitutos de refeições.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos em Pó
- Produtos Prontos para Beber
- Barras Nutricionais
- Sopas
- Outros Tipos de Produtos
- Por Formato de Embalagem
- Garrafas/Potes
- Sachês
- Embalagens Tetra Pak e Caixinhas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Varejistas On-line
- Outros Canais de Distribuição
- Por Geografia
- África do Sul
- Arábia Saudita
- Nigéria
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de um contexto limpo de oferta e procura para produtos de substituição de refeições em todo o Médio Oriente e África, estreitando-se depois para o que é efetivamente vendido como substituto de refeição. Baseamo-nos em fontes públicas e sem acesso pago, como gabinetes nacionais de estatística e índices de preços alimentares, comunicados de inflação dos bancos centrais, portais de estatísticas aduaneiras e comerciais, e orientações de saúde e nutrição de organizações como a Organização Mundial de Saúde.
Para manter o panorama comercial realista, analisamos também relatórios anuais de empresas, apresentações a investidores, anúncios de retalhistas e imprensa empresarial de reputação que acompanha lançamentos e expansão de canais. Quando útil, complementamos com subscrições pagas para dados financeiros e informações sobre empresas, triagem de notícias e dados financeiros, e bases de dados de patentes para verificar a atividade de produtos. Estes exemplos não são exaustivos, e muitas outras fontes foram utilizadas para recolha, verificações cruzadas e esclarecimento de investigação.
Entrevistas Primárias e Inquéritos
O trabalho primário centra-se em confirmar o que conta como substituto de refeição na região, como os preços evoluem e quais os canais que estão verdadeiramente a crescer antes de os números finais serem fixados. Falámos com uma combinação de equipas de marcas e distribuidores, participantes de canais de retalho e comércio eletrónico, e especialistas de categoria nos principais países do Médio Oriente e África, para que as lacunas da pesquisa documental pudessem ser preenchidas e os pressupostos testados em termos simples.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos: 13% |
| Nível médio: 58% | Líderes funcionais/de unidade: 43% |
| Players de menor dimensão: 14% | Gestores: 44% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído utilizando um modelo de cima para baixo onde a população, a urbanização e os gastos em nutrição comercializável são reconstruídos num conjunto de procura prático, depois ajustado pela adoção do uso de substituição de refeições e disponibilidade de canais. Para manter a solidez, realizamos também verificações seletivas de baixo para cima utilizando faixas de preço amostradas por formato, densidade de SKU observada nos principais canais e divisões de receitas de fornecedores e distribuidores partilhadas durante as entrevistas, ajustando os totais quando persistem discrepâncias.
Alguns dados de entrada que têm grande importância neste mercado incluem as mudanças na combinação de formatos entre prontos para beber, pó e barras, o movimento do preço médio de venda após alterações cambiais e de inflação, o papel da penetração do retalho online versus a mercearia moderna, e a intensidade da procura liderada pela gestão do peso e pelo fitness nas grandes cidades. As preferências de embalagem (dose individual versus dose múltipla) também ajudam a explicar por que razão os volumes podem crescer enquanto o valor cresce mais rápido ou mais lento em determinados países.
Para a previsão, é utilizada uma análise de cenários para que o modelo possa refletir diferentes trajetórias para a inflação e conversão cambial, velocidade de expansão de canais e ritmo de lançamento de novos produtos. Os pressupostos estão ancorados ao consenso de especialistas das entrevistas e, onde os dados ao nível do país são escassos, preenchemos as lacunas utilizando indicadores de referência como mercados urbanos comparáveis e direção dos fluxos comerciais, seguido de uma nova verificação com os respondentes primários.
Ciclo de Validação de Dados e Atualização
A validação é realizada através de múltiplas verificações para que o resultado não dependa de um único fluxo de dados. Comparamos os resultados com sinais independentes como tendências de inflação em alimentos e bebidas, alterações na área de retalho moderno e mudanças visíveis no sortido online, e investigamos os valores atípicos antes da aprovação final.
Um segundo analista revê os pressupostos fundamentais, a aritmética e os totais por país, e voltamos a contactar os especialistas quando uma variável-chave se move fora do intervalo esperado. Os relatórios são atualizados anualmente, com atualizações intercalares quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam os números e comentários mais recentes e alinhados.
Tamanho do Mercado de Produtos de Substituição de Refeições no Médio Oriente e África da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para produtos de substituição de refeições no Médio Oriente e África variam frequentemente, mesmo quando o nome da categoria parece o mesmo. As diferenças resultam geralmente dos produtos contabilizados como substitutos de refeições, do tratamento dos canais e da forma como a inflação e a conversão cambial são aplicadas para a região.
Algumas estimativas incluem alimentos dietéticos mais amplos ou artigos de nutrição desportiva, ou utilizam a progressão de preços sem verificar a combinação nas prateleiras entre bebidas, pós e barras. Quando apenas os produtos comercializados e vendidos para substituir uma refeição são contabilizados, e as atualizações de preços são verificadas em relação aos sortidos atuais dos canais, a dispersão estreita-se, o que é um controlo fundamental mantido pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 180 milhões de USD (2025) | |
| Consultora Regional A | 201,40 milhões de USD (2026) | O âmbito parece estar mais próximo de um subconjunto restrito, frequentemente centrado em formatos selecionados e uma lista de países mais curta, e o ano é diferente, o que torna o valor não diretamente comparável com um total de categoria MEA completo. |
| Publicação Comercial B | 3,24 mil milhões de USD (2025) | Este valor é comumente derivado de um universo mais amplo de alimentos e bebidas dietéticos onde as substituições de refeições se inserem como um segmento, pelo que categorias adjacentes e diferentes pressupostos de preços podem inflar o total em comparação com uma definição exclusiva de substituição de refeições. |
Quando a definição é restringida a verdadeiros substitutos de refeições e o ano e o tratamento cambial são mantidos consistentes, as diferenças tornam-se mais fáceis de explicar e reconciliar. O nosso modelo mantém-se rastreável porque liga o total a sinais claros de canais, faixas de preço práticas e verificações repetíveis que podem ser reexecutadas durante as atualizações.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de produtos de substituição de refeições do Oriente Médio e África em 2026?
Equivale a USD 191,81 milhões e está a caminho de atingir USD 263,5 milhões até 2031 a um CAGR de 6,56%.
Qual país apresenta o crescimento mais rápido em substituições de refeições na região?
A Nigéria lidera com um CAGR de 8,02% até 2031, impulsionado pela rápida urbanização e por uma base de consumidores jovem.
Qual formato de produto está ganhando participação mais rapidamente?
As linhas de produtos prontos para beber registram um CAGR de 7,12% graças à conveniência de porção única valorizada pelos profissionais urbanos.
Qual país detém a maior participação em substituição de refeições na região?
A África do Sul representou 12,31% da receita regional em 2025.