
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
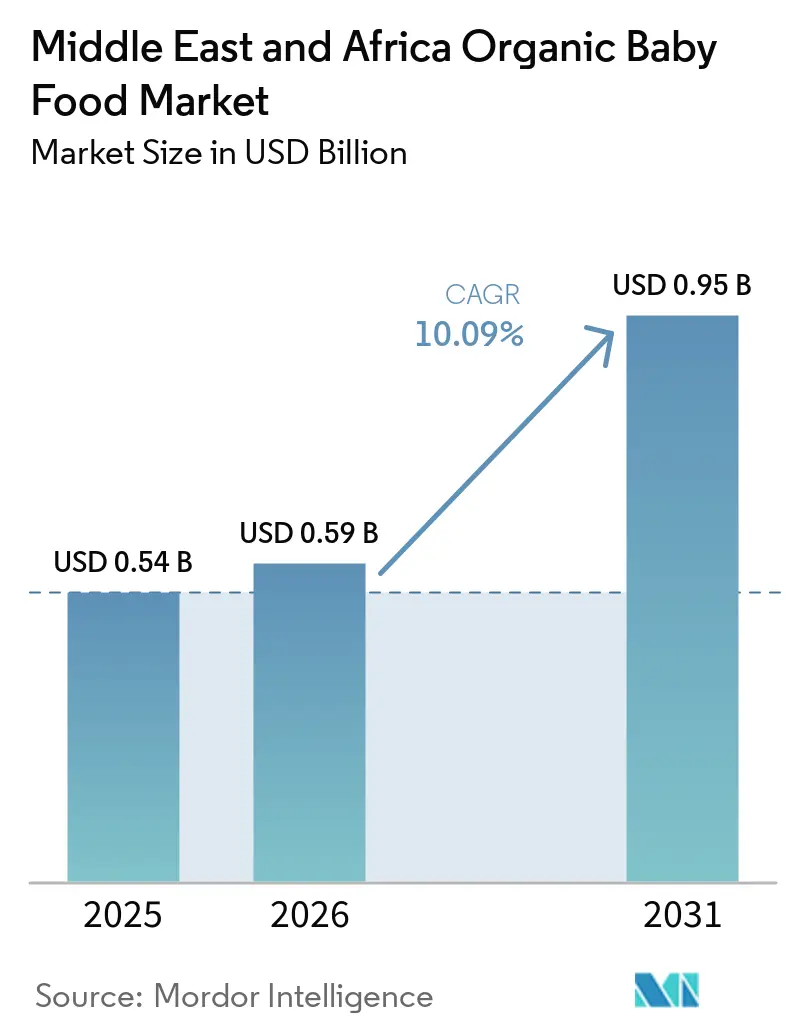
| Tamanho do mercado no ano base (2025) | 0.54 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.70 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Orgânicos para Bebês do Oriente Médio e África por Mordor Intelligence
O mercado de alimentos orgânicos para bebês no Oriente Médio e África atingiu 542 milhões de USD em 2025, está avaliado em 598 milhões de USD em 2026 e tem previsão de alcançar 0,95 bilhões de USD até 2031, expandindo-se a um CAGR de 9,70% no período de 2026 a 2031. A riqueza está crescendo nas nações do Conselho de Cooperação do Golfo (GCC), e uma emergente classe média está surgindo na Nigéria, no Egito e na África do Sul. Essas mudanças estão direcionando as prioridades de nutrição infantil para produtos com rótulo limpo e livres de pesticidas. No mercado de alimentos orgânicos para bebês do Oriente Médio e África, as fórmulas lácteas orgânicas premium ocupam posição central. Hospitais e pediatras estão agora alinhando suas diretrizes de alimentação com protocolos globais voltados para a prevenção de alergias. As assinaturas de comércio eletrônico, que combinam marcas europeias importadas com entrega eficiente na última milha, tornaram mais fácil para os pais millennials pesquisar e trocar de produtos. Enquanto isso, na Arábia Saudita e nos Emirados Árabes Unidos, incentivos governamentais estão promovendo a agricultura orgânica doméstica, reduzindo a dependência de importações. No entanto, os desafios persistem: lacunas de preço persistentes, gargalos na cadeia de frio na África Subsaariana e as complexidades de obter a dupla certificação halal-orgânica. Esses fatores segmentam a demanda com base na renda e na geografia. Ainda assim, com o aumento da literacia em saúde e a modernização do varejo, o mercado potencial continua a se expandir.
Principais Conclusões do Relatório
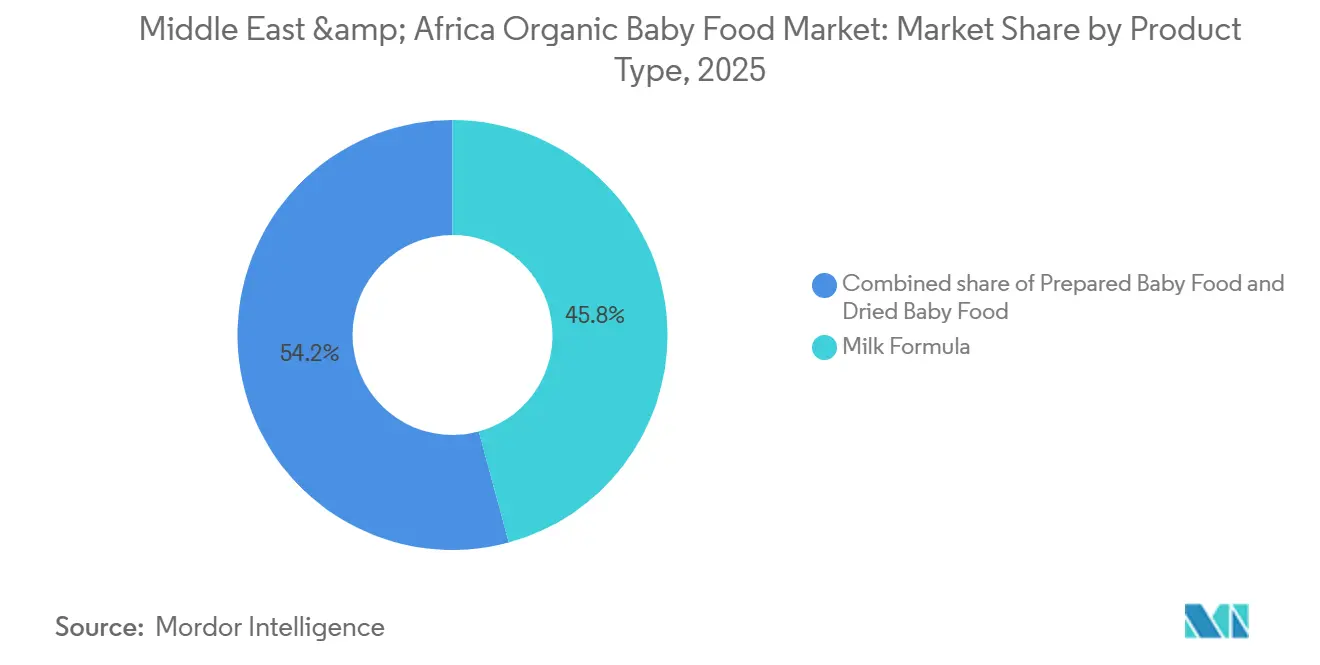
- Por tipo de produto, a fórmula láctea liderou com uma participação de 46,24% no mercado de alimentos orgânicos para bebês do Oriente Médio e África em 2025, enquanto os alimentos secos para bebês estão no caminho para o CAGR mais rápido de 12,12% durante 2026-2031.
- Por faixa etária, bebês de 6 a 12 meses detinham uma participação de valor de 41,83% em 2025; a coorte de 12 a 24 meses tem projeção de crescimento a um CAGR de 11,71% até 2031.
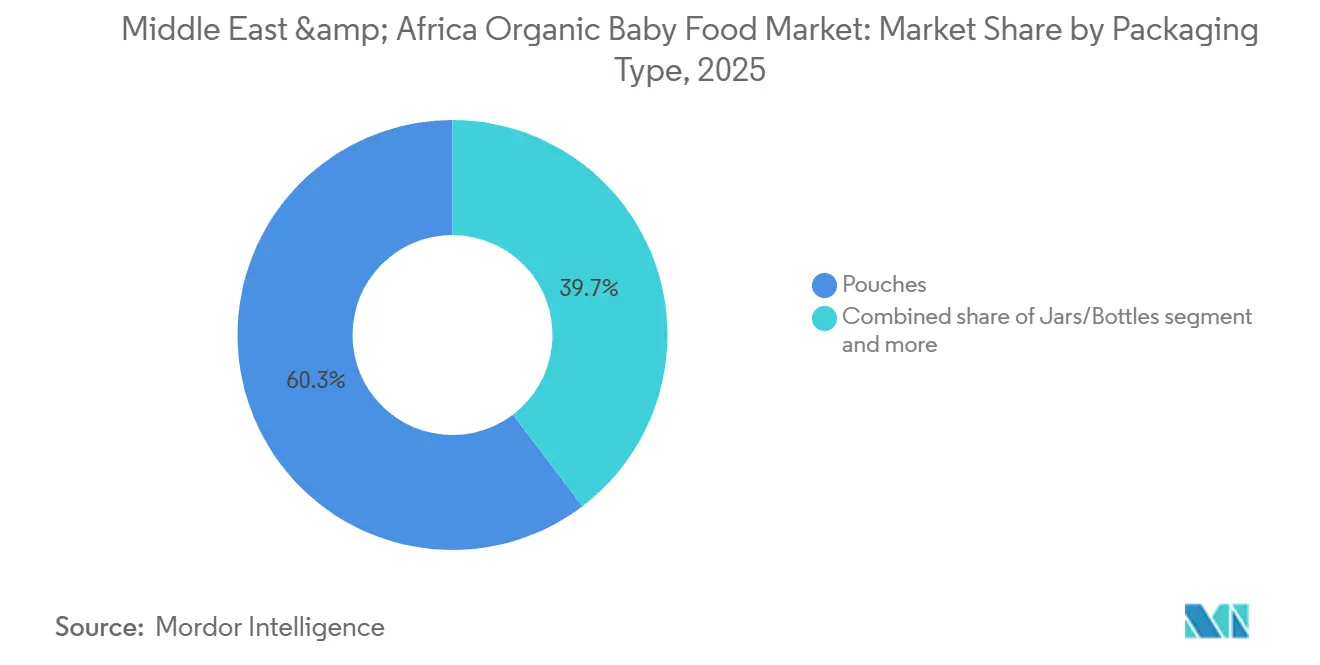
- Por embalagem, as embalagens tipo sachê capturaram 60,34% da receita de 2025, enquanto as caixas de longa vida têm previsão de avançar a um CAGR de 11,25% no período de 2026 a 2031.
- Por distribuição, supermercados e hipermercados retiveram uma participação de 59,35% em 2025, mas o varejo online está se expandindo a um CAGR de 12,35% até 2031.
- Por geografia, a Arábia Saudita dominou com uma participação de 32,46% em 2025, e a Nigéria está posicionada para o CAGR mais rápido da região de 12,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e urbanização nas metrópoles do CCG/África | +2.8% | Arábia Saudita, Emirados Árabes Unidos, Nigéria, Egito | Médio prazo (2-4 anos) |
| Aumento da participação feminina na força de trabalho impulsionando a demanda por conveniência | +2.4% | CCG, África do Sul, Egito urbano | Curto prazo (≤2 anos) |
| Expansão dos canais de varejo e comércio eletrônico ampliando o alcance orgânico | +2.1% | Emirados Árabes Unidos, Arábia Saudita, Nigéria | Curto prazo (≤2 anos) |
| Maior conscientização sobre saúde e nutrição em relação a pesticidas/aditivos | +1.9% | CCG, África do Sul, Nigéria urbana | Médio prazo (2-4 anos) |
| Incentivos governamentais do CCG para a agricultura orgânica doméstica | +1.5% | Arábia Saudita, Emirados Árabes Unidos, Omã | Longo prazo (≥4 anos) |
| Marcas DTC transfronteiriças lideradas por expatriados visando a diáspora africana | +1.2% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da renda disponível e urbanização nas metrópoles do CCG/África
Entre 2020 e 2025, o PIB per capita do CCG cresceu a uma taxa anual de 3,2%, superando as médias globais[1]. Esse impulso econômico levou ao surgimento de densos polos de varejo em cidades como Riade, Dubai, Doha, Lagos e Cairo. Esses polos tornaram-se pontos focais para marcas orgânicas premium, que estão cada vez mais garantindo espaço privilegiado nas prateleiras devido à crescente demanda dos consumidores. Os pais urbanos, especialmente aqueles com dupla renda, estão progressivamente vendo os rótulos orgânicos como uma salvaguarda contra recalls de segurança alimentar, impulsionados por preocupações com a qualidade e segurança dos produtos alimentares convencionais. Esse sentimento foi notavelmente intensificado após um incidente com aflatoxina no Egito em 2024, que ressaltou os riscos associados às opções alimentares não orgânicas. Em resposta a essa crescente demanda, empresas europeias, incluindo HiPP e Holle, estabeleceram estrategicamente centros de distribuição em Dubai. Esses centros permitem que elas otimizem suas cadeias de suprimentos e reduzam os prazos de entrega para apenas 24 horas, garantindo acesso mais rápido a produtos orgânicos para os consumidores. Com uma elasticidade de renda de 1,4, um aumento de 10% na renda disponível se traduz em um aumento de 14% nos gastos com produtos orgânicos, destacando a forte correlação entre o crescimento da renda e o consumo orgânico. Como resultado, o mercado de alimentos orgânicos para bebês no Oriente Médio e África está superando as categorias básicas tradicionais, espelhando de perto as tendências macroeconômicas mais amplas e refletindo as preferências de consumo em evolução da região.
Aumento da participação feminina na força de trabalho impulsionando a demanda por conveniência
De 2020 a 2025, a participação feminina na força de trabalho no CCG aumentou de 23% para 37%[2]. Esse aumento significativo reflete mudanças socioeconômicas mais amplas, incluindo a evolução dos papéis de gênero e iniciativas governamentais para incentivar o emprego feminino. Essa mudança reduziu o tempo de preparo de refeições domésticas, impulsionando a popularidade dos sachês orgânicos individuais, que oferecem uma solução conveniente e nutritiva para famílias ocupadas. Na Arábia Saudita, nos Emirados Árabes Unidos e na Nigéria urbana, as mães trabalhadoras estão dispostas a pagar um prêmio de 25-30% por formatos prontos para consumo que se alinham com seus horários de entrega nas creches, destacando a crescente demanda por opções que economizam tempo. Como resultado, as vendas de sachês orgânicos registraram um aumento de 19% ano a ano em 2025, impulsionadas pela sua praticidade e alinhamento com as necessidades da parentalidade moderna. Notavelmente, as embalagens bilíngues Gerber da Danone foram bem recebidas pelos cuidadores expatriados, atendendo à diversidade linguística do seu público-alvo. As marcas líderes agora oferecem assinaturas com envio automático a cada quinze dias, atendendo às necessidades de famílias ocupadas e garantindo um fornecimento constante de produtos essenciais. Essa conveniência é especialmente valorizada para a faixa etária de 6-12 meses, fomentando um ciclo de compras repetidas e fidelidade à marca, à medida que os pais priorizam tanto a facilidade quanto a qualidade em suas decisões de compra.
Expansão dos canais de varejo e comércio eletrônico ampliando o alcance orgânico
Em 2025, os hipermercados na Arábia Saudita, nos Emirados Árabes Unidos e no Egito expandiram suas áreas de mercearia em 8,3%, introduzindo corredores dedicados a produtos orgânicos. No CCG, o comércio eletrônico de produtos para bebês atingiu uma penetração de 22%, impulsionado pelos descontos de assinatura e economia da Amazon e pelas ofertas de entrega combinada da Noon. Plataformas transfronteiriças como a iHerb permitem que pais nigerianos acessem SKUs europeus, contornando as pesadas margens de distribuidores de 40-60%. Embora essas tendências diminuam a participação de farmácias e lojas especializadas, elas simultaneamente fornecem avaliações em tempo real e dados de rastreabilidade, fortalecendo a confiança na categoria. As marcas que utilizam análises omnicanal estão agora ajustando os calendários de promoção com base em indicações do carrinho de compras, melhorando as taxas de conversão durante a janela crucial de alimentação do primeiro ano, conhecida por seu alto valor vitalício. Além disso, a crescente adoção de sistemas de pagamento digital simplificou ainda mais a experiência de comércio eletrônico, incentivando compras repetidas.
Maior conscientização sobre saúde e nutrição em relação a pesticidas/aditivos
Entre 2020 e 2024, os casos de alergia pediátrica no CCG aumentaram 12%. Em resposta, os médicos começaram a defender fórmulas livres de pesticidas. Um estudo revisado por pares em 2024 revelou que bebês que consumiam fórmula orgânica tinham 23% menos metabólitos de organofosforados em suas excreções. Essa descoberta ganhou repercussão em fóruns de parentalidade em língua árabe. Em 2024, a Autoridade Saudita de Alimentos e Medicamentos reforçou as regulamentações exigindo divulgações na embalagem dos testes de resíduos de pesticidas. Influenciadores frequentemente destacam o contraste entre as misturas convencionais, muitas vezes contendo óleo de palma ou açúcares adicionados, e as linhas orgânicas que ostentam uma "garantia de zero pesticidas" de marcas como Organix. Essas narrativas centradas na saúde elevam o valor percebido desses produtos, ajudando a mitigar a sensibilidade ao preço entre os consumidores de renda média a alta. A crescente conscientização sobre opções livres de pesticidas está remodelando as decisões de compra na região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços premium limitando a adoção entre consumidores sensíveis ao preço | −1.8% | Nigéria, Egito, Marrocos | Curto prazo (≤2 anos) |
| Cadeia de frio e logística deficientes na África Subsaariana | −1.4% | Nigéria, Quênia, África Subsaariana em geral | Médio prazo (2-4 anos) |
| Atrasos na dupla certificação halal-orgânica complexa | −0.9% | CCG, Egito, Marrocos | Médio prazo (2-4 anos) |
| Volatilidade climática no fornecimento de matérias-primas orgânicas | −0.7% | Marrocos, Nigéria, Egito | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Preços premium limitando a adoção entre consumidores sensíveis ao preço
Em Lagos e Nairóbi, a fórmula infantil orgânica é vendida por USD 35-45 por lata de 800 gramas, quase o dobro do preço das alternativas convencionais, limitando sua adoção ao quintil de renda mais alto. Um aumento de 28% nos custos de desembarque para importações europeias, devido à desvalorização cambial do Egito em 2024, levou a aumentos de preços a jusante e uma subsequente queda nas vendas unitárias. Os processadores locais menores lutam com eficiências de escala; por exemplo, a startup queniana Orgaomi Ltd. (Kenya), prejudicada por lacunas de capital de giro na aquisição de matérias-primas, opera com apenas 60% da capacidade. Tanto no Marrocos quanto no Egito, os pais frequentemente diluem a fórmula orgânica para prolongar seu uso ou recorrem a purês caseiros, comprometendo a intenção nutricional da fórmula. Sem reduções significativas de preço, SKUs com engenharia de valor, como sachês de recarga de 200 gramas, podem ser a única solução para alcançar uma faixa demográfica de renda mais ampla. No entanto, abordar as ineficiências da cadeia de suprimentos também poderia ajudar a reduzir custos e melhorar a acessibilidade.
Cadeia de frio e logística deficientes na África Subsaariana
A cobertura da cadeia de frio na África Subsaariana fica em apenas 28%, em contraste marcante com os 85% do CCG, dificultando a distribuição de iogurte orgânico e purês frescos. Na Nigéria, os varejistas enfrentam interrupções de energia de 12 horas em áreas rurais, forçando-os a limitar as ofertas a sachês e pós estáveis em temperatura ambiente[3]. Os custos de frete de Mombaça a Nairóbi acrescentam USD 0,80 por quilograma, e os atrasos na alfândega podem estender os prazos de entrega em até duas semanas, pressionando o capital de giro. Na África do Sul, episódios de cortes de energia levaram a Woolworths a adotar caixas tetra-pak. Essas caixas suportam picos de temperatura ambiente, mas sacrificam alguma diferenciação de sabor. Embora unidades piloto de refrigeração movida a energia solar tenham se mostrado tecnicamente viáveis, uma lacuna de financiamento significativa de USD 200 milhões dificulta a implantação em escala nacional. Abordar esses desafios é fundamental para melhorar a eficiência da cadeia de suprimentos na região.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fórmula como Âncora, Formatos Secos em AceleraçãoEm 2025, a fórmula láctea orgânica representou 46,24% da receita total no mercado de alimentos orgânicos para bebês no Oriente Médio e África. Essa dominância é reforçada por endossos robustos de hospitais e práticas arraigadas de alimentação infantil, especialmente na região do GCC. As fórmulas de acompanhamento, agora enriquecidas com DHA e probióticos, estão ampliando o apelo das preferências orgânicas além da fase inicial de amamentação, garantindo ampla aceitação entre os pais. Embora a alta penetração de mercado do segmento possa moderar as taxas de crescimento, está previsto que mantenha cerca de 43% de participação na receita até 2031, graças aos contínuos endossos médicos. Variantes especiais, como fórmulas hidrolisadas e sem lactose, estão ganhando força, ainda que em menor escala, pois atendem às crescentes preocupações com alergias, fortalecendo ainda mais a resiliência da categoria.
Os alimentos secos para bebês são o subsegmento de crescimento mais rápido, com projeção de expansão a um CAGR de 12,12% até 2031. Sua popularidade decorre de cereais em porções controladas e pós liofilizados, que oferecem praticidade com longa vida útil para famílias ocupadas e mães que trabalham. O tamanho do mercado para esta categoria no Oriente Médio e África deve saltar de USD X milhões em 2026 para USD Y milhões até 2031, com sua participação na receita subindo de 22% para 27%. Embora os purês envasados em potes preparados desfrutem de popularidade nos canais de varejo premium do GCC, eles enfrentam desafios logísticos nos mercados mais amplos da África Subsaariana, ressaltando a vantagem de escalabilidade dos formatos secos. Essa trajetória de crescimento reflete a crescente diversificação à medida que as famílias introduzem alimentos sólidos durante as fases de desenvolvimento dos seus filhos pequenos.



Por Faixa Etária:
Pico do Desmame, Impulso dos Bebês em Fase de CrescimentoEm 2025, bebês de 6 a 12 meses lideraram o mercado de alimentos orgânicos para bebês no Oriente Médio e África, representando 41,83% do volume total. Esse aumento na demanda está alinhado com o endosso dos pediatras à alimentação complementar, marcando uma mudança fundamental em relação à amamentação exclusiva ou à fórmula. As marcas aproveitam habilmente esse momento, distribuindo kits iniciais por meio de maternidades e canais de varejo hospitalares. Enquanto isso, o segmento de 0 a 6 meses reforça essa dominância ao impulsionar as vendas de fórmulas orgânicas. No entanto, campanhas que promovem a amamentação natural na África do Sul e no Egito moderaram ligeiramente esse crescimento. No geral, a ênfase no segmento infantil ressalta o profundo compromisso da região com a nutrição precoce.
Enquanto isso, o segmento de crianças pequenas, abrangendo idades de 12 a 24 meses, está em rápida ascensão. Tem projeção de crescimento a um CAGR de 11,71% até 2031, à medida que os pais optam cada vez mais por alimentos orgânicos para comer com as mãos e lanches. Essa tendência é uma medida proativa contra exposições químicas percebidas, impulsionando a demanda por ofertas inovadoras como salgadinhos inflados, iogurtes derretidos e purês para autoalimentação. O mercado para essa faixa etária está preparado para uma expansão significativa, conquistando mais espaço nas prateleiras do varejo e se expandindo além dos purês tradicionais. À medida que as famílias transitam da fase infantil para a de criança pequena, a participação de volume da coorte mais jovem pode diminuir, mas isso não indica um declínio. Em vez disso, destaca uma aceitação mais ampla dos alimentos orgânicos para bebês, consolidando seu status como item essencial em múltiplas fases do crescimento de uma criança.
Por Tipo de Embalagem:
Predominância dos Sachês, Ascensão das CaixasEm 2025, as embalagens tipo sachê representaram 60,34% da receita no mercado de embalagens de alimentos orgânicos para bebês no Oriente Médio e África. Sua crescente popularidade pode ser atribuída a características como a conveniência de alimentação com uma mão só e designs reseláveis, atendendo aos estilos de vida urbanos. Marcas como HiPP estão abordando proativamente as preocupações com sustentabilidade com inovações compostáveis, contrapondo a reação negativa ao desperdício de plástico enquanto garantem que a funcionalidade permaneça intacta. Enquanto isso, os potes de vidro reforçam essa posição de liderança nos canais de varejo premium do GCC. Aqui, o apelo da pureza percebida impulsiona a preferência dos compradores, mesmo diante dos elevados custos de frete e quebra. Embora os potes institucionais a granel atendam efetivamente a hospitais e creches, sua presença limitada no varejo ressalta a dominância das embalagens tipo sachê como formato preferido pelos consumidores.
As caixas de longa vida estão emergindo como a escolha de embalagem de crescimento mais rápido, com projeções indicando um CAGR robusto de 11,25% até 2031. Esse crescimento é em grande parte uma resposta aos desafios de refrigeração enfrentados fora dos principais centros metropolitanos, abrindo caminho para uma aceitação mais ampla no mercado. Os varejistas estão se inclinando para as caixas, não apenas pela sua reciclabilidade, mas também pela sua visibilidade, com displays em pontas de gôndola prontos para aumentar sua participação de mercado no setor de alimentos orgânicos para bebês do Oriente Médio e África para a faixa de 20% a meados dos anos 20 até 2031. Embora as embalagens tipo sachê continuem a liderar, espera-se que sua dominância diminua à medida que pressões regulatórias e sentimentos dos consumidores em evolução impulsionem transições de materiais. Essas tendências ressaltam uma evolução mais ampla nas embalagens, direcionando-se para a sustentabilidade enquanto mantém a conveniência em diversas paisagens regionais.

Por Canal de Distribuição:
Espinha Dorsal dos Hipermercados, Avanço DigitalEm 2025, supermercados e hipermercados lideraram o mercado de alimentos orgânicos para bebês no Oriente Médio e África, respondendo por 59,35% da receita total. Grandes redes como Carrefour, Lulu e Panda dedicaram até 6 metros lineares de espaço em prateleiras a SKUs orgânicos, aumentando a visibilidade e impulsionando compras por impulso. A introdução de produtos orgânicos de marca própria não apenas intensificou a concorrência de preços, mas também tornou esses produtos mais acessíveis aos compradores do mercado de massa. Nas áreas urbanas do GCC, as farmácias servem como centros de orientação, com farmacêuticos guiando as escolhas de marcas para novos pais. Em contraste, as boutiques especializadas estão perdendo força, prejudicadas por uma gama limitada de produtos e preços mais elevados em comparação com os varejistas de massa.
Os canais online são o segmento de distribuição de crescimento mais rápido, com um CAGR de 12,35% até 2031. Seu crescimento é impulsionado por ofertas como limites de frete grátis, assinaturas de reposição automática e uma ampla variedade de produtos, atraindo pais familiarizados com tecnologia que priorizam a conveniência. Até 2031, o segmento de comércio eletrônico do mercado de alimentos orgânicos para bebês no Oriente Médio e África está previsto para superar USD Z milhões, reivindicando uma participação estimada de 28% do canal. Embora os hipermercados continuem sendo fundamentais para compras experimentais e compras em grande quantidade, estão adotando cada vez mais serviços de clique e retire para se manterem competitivos com os players exclusivamente digitais. Essa tendência destaca uma mudança significativa em direção a estratégias omnicanal, atendendo às agendas ocupadas dos lares modernos.
Análise Geográfica
Mercado de Alimentos Orgânicos para Bebês na Arábia Saudita
A Arábia Saudita, responsável por 32,46% da receita de 2025, impulsiona a demanda graças às reformas da Visão 2030. Essas reformas não apenas elevaram a participação feminina na força de trabalho para 37%, como também introduziram rótulos transparentes de testes de pesticidas, favorecendo os padrões orgânicos. Em 2025, o governo alocou 120 milhões de USD em subsídios para iniciar o cultivo local de ingredientes, com o objetivo de atingir 25% de autossuficiência até 2028. No entanto, fora das principais cidades como Riade e Jeddah, a sensibilidade ao preço limita a penetração no mercado. Em resposta, as marcas estão experimentando sachês de recarga e embalagens com menor quantidade de unidades. O crescimento do mercado é ainda sustentado pelo aumento da conscientização dos consumidores sobre os benefícios dos produtos orgânicos.
Mercado de Alimentos Orgânicos para Bebês no Oriente Médio, África e Turquia
Os Emirados Árabes Unidos, com uma participação de mercado de 24% em 2025, são impulsionados pela preferência da sua população expatriada de 88% por marcas europeias conhecidas. A robusta infraestrutura logística de Dubai, combinada com uma taxa de penetração de 26% no comércio eletrônico de produtos para bebês, garante ciclos de atendimento ágeis. Além disso, incentivos à agricultura doméstica que reduzem pela metade os custos de certificação estão fomentando uma oferta local, potencialmente estabilizando o mercado contra as flutuações cambiais associadas às importações. A posição estratégica dos Emirados Árabes Unidos como hub comercial também aumenta sua capacidade de atender à demanda regional de forma eficiente. A Turquia, situada na interseção entre consumidor e fornecedor, detém uma participação de mercado de 11%. Esse desempenho é impulsionado por um crescimento de 9,2% na área cultivada de forma orgânica, alinhado aos subsídios da União Europeia. A África do Sul, com uma participação de 9%, beneficia-se de redes de varejo consolidadas. No entanto, episódios recentes de cortes de energia elétrica destacaram as vantagens das embalagens estáveis em temperatura ambiente.
Enquanto isso, a Nigéria, embora modesta em receita em 2025, apresenta o crescimento mais expressivo da região, com um CAGR de 12,09%. Esse avanço é impulsionado por uma crescente classe média em Lagos e por uma advocacia cada vez maior em prol da nutrição nas redes sociais. A posição estratégica da Turquia como ponte entre a Europa e a Ásia fortalece ainda mais seu papel no mercado. O Egito, com uma participação de 7%, e o Marrocos, com 5%, enfrentam desafios cambiais e climáticos. Esses problemas elevam as faturas de importação e reduzem o poder de compra dos consumidores. Os demais mercados da região, incluindo Quênia e Senegal, contribuem com 12% adicionais. Embora enfrentem desafios incipientes na cadeia de suprimentos, eles representam oportunidades significativas para entrantes ágeis. Espera-se que os esforços para melhorar a infraestrutura e otimizar as cadeias de suprimentos nesses mercados desbloqueiem um potencial de crescimento ainda maior.
Panorama regulatório
A regulamentação no mercado de alimentos orgânicos para bebês do Oriente Médio e África é moldada por regras de nutrição infantil, requisitos de registro de importação e controles de rotulagem orgânica que variam por país. Na Arábia Saudita, a Saudi Food and Drug Authority (SFDA) exige registro para alimentos infantis importados e alinhamento com os padrões do Golfo, incluindo a GSO 2106:2025 (aprovada em 29 de outubro de 2025) para fórmulas infantis e de continuação, enquanto as alegações orgânicas devem cumprir a SFDA.FD/GSO 2374:2014, que rege a produção, processamento e rotulagem orgânica. Nos Emirados Árabes Unidos, produtos comercializados como orgânicos exigem o logotipo orgânico aprovado e um certificado governamental alinhado à UAE.S GSO 2374:2014, tornando mais rigorosas as exigências de documentação para marcas transfronteiriças.
Em toda a África, salvaguardas sobre a comercialização e rotulagem de fórmulas infantis coexistem com padrões orgânicos. A África do Sul regula a rotulagem e a comercialização de fórmulas infantis sob o Foodstuffs, Cosmetics and Disinfectants Act, com requisitos alinhados às diretrizes do Codex e restrições à promoção inadequada de substitutos do leite materno. Na África Oriental, o Quênia aplica as Breast Milk Substitutes Regulations (L.N. 80/2022) e utiliza padrões como o KS EAS 39 e o KS EAS 4. O padrão orgânico regional EAS 456 fornece um arcabouço para a produção e rotulagem orgânica e serve como ponto de referência para harmonização e comércio.
Cenário Competitivo
Concentração do Mercado
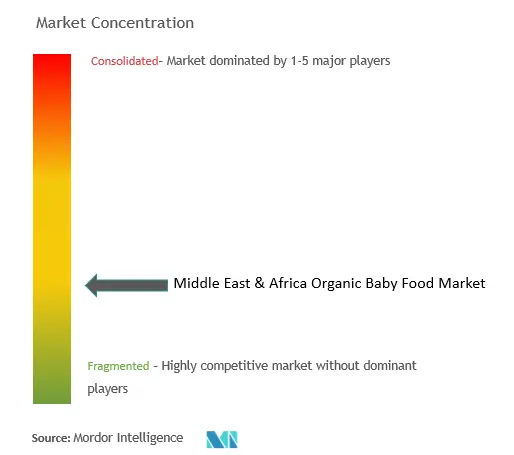
No Oriente Médio e África, o mercado de alimentos orgânicos para bebês é moderadamente concentrado. Embora as multinacionais gigantes aproveitem sua escala, elas não monopolizam o mercado. Nestlé, Danone e Abbott dominam o segmento de fórmula infantil, utilizando estratégias como amostragem hospitalar, conformidade halal e publicidade personalizada. Marcas europeias como HiPP, Holle e Hero Group comandam preços premium em hipermercados do CCG e lojas online voltadas para expatriados. Players regionais como Orgaomi Ltd. (Kenya) do Quênia e Le Lionceau (Senegal) do Senegal aproveitam as cadeias de suprimentos locais, mas enfrentam desafios com capital de giro e redes de agricultores fragmentadas. Essas dinâmicas criam um ambiente competitivo onde tanto os players globais quanto os regionais se esforçam para manter ou aumentar sua participação de mercado.
A tecnologia está criando novas vantagens no mercado. Por exemplo, o piloto de blockchain da FrieslandCampina nos Emirados Árabes Unidos aumenta a transparência no nível do lote, reduzindo os riscos de falsificação. Da mesma forma, a Arla Foods emprega inteligência artificial para previsão de demanda, reduzindo as rupturas de estoque no CCG em 22% e garantindo a frescura dos produtos. O foco na inovação se inclina fortemente para a fortificação com rótulo limpo: a Abbott obteve uma patente em 2024 para uma mistura orgânica de proteína hidrolisada, enquanto a Nestlé está desenvolvendo um cereal fortificado com probióticos destinado a aliviar cólicas. Esses avanços tecnológicos não apenas melhoram a eficiência operacional, mas também aumentam a confiança e a satisfação dos consumidores.
Embora os atrasos na certificação e as despesas de conformidade representem desafios para os novos entrantes, beneficiando os players estabelecidos, os novatos de venda direta ao consumidor (DTC) transfronteiriços estão remodelando o cenário. Ao eliminar as camadas de distribuidores, eles conseguem oferecer preços competitivos, capturando valor significativo de mercado. Essa mudança é particularmente atraente para os consumidores sensíveis ao preço que buscam alimentos orgânicos para bebês de qualidade a custos mais baixos. Como resultado, o mercado está testemunhando uma redistribuição gradual de valor, com os modelos DTC ganhando força e desafiando os canais de distribuição tradicionais.
Líderes do Setor de Alimentos Orgânicos para Bebês do Oriente Médio e África
-
Nestle SA
-
Hero Group
-
Arla Foods Group
-
Danone SA
-
Hipp Gmbh & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Orgânicos para Bebês no Oriente Médio e África Empresas cobertas neste relatório
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Hero Group (Organix, Babybio)
- Hipp GmbH and Co.
- Arla Foods (BabyandMe Organic)
- Mead Johnson / Reckitt (Enfamil Organic)
- FrieslandCampina (Friso Organic)
- Kendal Nutricare Ltd. (Kendamil Organic)
- Else Nutrition Holdings Inc.
- Yili Group (Junlebao Organic)
- Bimbosan AG
- Orgaomi Ltd. (Kenya)
- Amara Organic Foods
- Campbell Soup Co. (Plum Organics)
- Le Lionceau (Senegal)
- Nascens Enterprises Pvt. Ltd. (Happa Foods)
- Little Freddie
- Sprout Foods, Inc.
- Holle Baby Food GmbH
Oportunidades de mercado e perspectivas futuras
A localização e a resiliência da cadeia de suprimentos criam oportunidades para os participantes do mercado de alimentos orgânicos para bebês em toda a região, especialmente em países onde os reguladores estão intensificando as exigências de rastreabilidade e rotulagem. A Arábia Saudita e os Emirados Árabes Unidos oferecem âncoras claras de conformidade para expansão, com a supervisão da SFDA, padrões do Golfo como a GSO 2106:2025 para fórmulas, e requisitos de rotulagem orgânica vinculados à GSO 2374:2014. Juntas, essas exigências reforçam a posição premium das alegações orgânicas verificadas e apoiam os planos dos varejistas de estocar sortimentos orgânicos dedicados. O mercado também oferece espaço para programas de fabricação e fornecimento de ingredientes favoráveis ao orgânico, apoiados por iniciativas contínuas de sustentabilidade corporativa. Por exemplo, a Nestle opera uma ampla base de manufatura no Oriente Médio e norte da África (25 fábricas em 2026) e implementou projetos de energia solar em instalações como a fábrica Al Maha em Dubai e a fábrica Al Husseiniya na Jordânia.
As oportunidades também aparecem na expansão de formatos orgânicos estáveis à temperatura ambiente e voltados à conveniência, que se adaptam às restrições de infraestrutura e ao crescimento do varejo moderno. A cobertura fraca da cadeia de frio em partes da África Subsaariana amplia o espaço endereçável para cereais, pós e petiscos infantis estáveis à temperatura ambiente que podem circular por redes de distribuição já estabelecidas, enquanto varejistas e plataformas de comércio eletrônico continuam ampliando o acesso a SKUs orgânicos importados e regionais. No lado da oferta, investimentos em capacidade e embalagens alinhados à distribuição de massa apoiam uma expansão mais ampla da categoria. Isso inclui a expansão da produção de potes Puck pela Arla Foods no Bahrein em agosto de 2025, o que indica investimento contínuo na manufatura regional que pode ser aproveitado para categorias de nutrição adjacentes e parcerias de marca própria ou co-manufatura.
Desenvolvimentos industriais recentes em Mercado de Alimentos Orgânicos para Bebês no Oriente Médio e África
- Fevereiro de 2026: A Else Nutrition colaborou com a Majid Al Futtaim para lançar sua fórmula orgânica à base de plantas para crianças em 85 hipermercados Carrefour nos Emirados Árabes Unidos e na Arábia Saudita. A expansão leva o produto a grandes varejistas do CCG, fortalecendo a distribuição direta e ampliando sua presença nos principais mercados do MEA.
- Janeiro de 2026: A Nestlé inaugurou uma instalação de alimentos orgânicos para bebês de 45 milhões de dólares na Dubai Industrial City. A nova fábrica aumenta a produção regional em cerca de 30% e tem como meta 40% de uso de ingredientes locais até 2028, apoiando a segurança de suprimento e melhorando a flexibilidade de preços.
- Novembro de 2025: A Danone SA adquiriu 60% de participação na Le Lionceau para fortalecer a distribuição na África Ocidental para alimentos orgânicos para bebês. A aquisição expande a presença regional da Danone e melhora o acesso a matérias-primas à base de milheto, apoiando a expansão no mercado do MEA.
Mercado de Alimentos Orgânicos para Bebês no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange alimentos para bebês embalados que são posicionados e vendidos como orgânicos no Oriente Médio e África, rastreados como valor de vendas no nível do fabricante em USD nos canais de varejo e online.
Exclusões do escopo: Exclui alimentos convencionais (não orgânicos) para bebês, alimentos caseiros informais não embalados e vitaminas ou suplementos que não são vendidos como alimentos para bebês.
Visão Geral da Segmentação
- Por Tipo de Produto
- Fórmula Láctea
- Fórmula Infantil
- Fórmula Láctea de Acompanhamento
- Fórmula Láctea de Crescimento
- Fórmula Especial
- Alimentos Preparados para Bebês
- Alimentos Secos para Bebês
- Fórmula Láctea
- Por Faixa Etária
- 0-6 Meses
- 6-12 Meses
- 12-24 Meses
- Mais de 24 Meses
- Por Tipo de Embalagem
- Sachês
- Potes/Frascos
- Tetra-Pak/Caixas
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias e Drogarias
- Lojas Especializadas
- Varejistas Online
- Outros Canais de Distribuição
- Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Nigéria
- Egito
- Marrocos
- Restante do Oriente Médio e África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de demanda para a alimentação infantil e alimentos orgânicos embalados, e em seguida verifica o que está realisticamente disponível nas lojas e por meio de fluxos de importação. Fontes públicas como agências nacionais de estatística, dados de comércio do UN Comtrade, indicadores de abastecimento alimentar da FAOSTAT e referências de amamentação e nutrição infantil da OMS ou UNICEF nos ajudam a ancorar o contexto populacional e de alimentação antes de qualquer modelagem começar.
Em seguida, incorporamos relatórios anuais de empresas, apresentações para investidores e cobertura de imprensa de renome para entender lançamentos de produtos, mudanças de preços e expansão da distribuição nos mercados do GCC e nos principais mercados africanos. Quando necessário, também utilizamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, juntamente com um banco de dados de importação/exportação em nível de remessa e bancos de dados de patentes para identificar mudanças na atividade de produtos e nas alegações de embalagem ao longo do tempo. Esta lista de fontes documentais é apenas ilustrativa, e muitas outras referências públicas e pagas são utilizadas para coletar, validar e esclarecer pontos de dados durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar como os alimentos orgânicos para bebês são definidos na prática real de compra e rotulagem, e como os preços e o mix de canais diferem por país e segmento de comprador. Entrevistamos uma combinação de fabricantes, distribuidores, varejistas e especialistas em categoria no Oriente Médio e África, o que ajuda a fechar lacunas de dados sobre participação orgânica, dependência de importações e como as promoções alteram os preços efetivos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 19% |
| Nível médio: 45% | Líderes funcionais/de unidade: 23% |
| Pequenos players: 20% | Gerentes: 58% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído usando uma abordagem de pool de demanda de cima para baixo, onde a população de bebês e crianças pequenas por países-chave é traduzida em ocasiões de consumo prováveis, e então ajustada pela adoção de alimentos para bebês embalados e pela penetração orgânica. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como preços de marcas amostradas nos principais varejistas, verificações de canal em SKUs de alta rotatividade e visões de distribuidores sobre taxas de remessa, o que ajuda a corrigir superestimativas em países menores.
Os principais insumos para este mercado incluem nascimentos e a coorte de 0 a 36 meses, indicadores de urbanização e de mães trabalhadoras que afetam a dependência de alimentação embalada, a participação do comércio moderno e do comércio eletrônico, tamanhos típicos de embalagem e movimentos de preço por quilograma, e o nível de aplicação de rotulagem orgânica e requisitos de certificação de importação. Onde os dados são incompletos, tratamos as lacunas por meio de países análogos dentro da região, seguido de uma etapa de ajuste após o feedback de especialistas.
Para a previsão, a análise de cenários é utilizada porque a penetração orgânica e os preços podem mudar rapidamente com as condições macroeconômicas e as promoções no varejo. As premissas sobre expansão da participação orgânica, mix de canais e progressão do preço médio de venda são testadas sob estresse com insumos primários, e então consolidadas em projeções anuais por país antes de serem somadas ao total regional.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados por meio de múltiplas etapas de validação para que os números finais permaneçam consistentes com os sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como tendências de importação, atividade nas prateleiras do varejo e crescimento de categoria reportado nos principais mercados, e então investigamos grandes variações antes da aprovação final.
Uma segunda revisão por analista é realizada para verificar novamente fórmulas, unidades e o momento da conversão cambial, seguida de uma revisão final para garantir que os totais por país se somem corretamente à visão regional. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, movimentos cambiais bruscos ou interrupções significativas de produtos ou canais.
Tamanho do Mercado de Alimentos Orgânicos para Bebês no Oriente Médio e África da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para alimentos orgânicos para bebês no Oriente Médio e África podem parecer diferentes porque cada publicador traça a linha em torno da geografia, do que conta como orgânico e se os valores refletem os gastos no varejo ou as vendas do fabricante. O momento também importa porque a conversão cambial e as mudanças de preço podem alterar o total em USD mesmo quando a demanda em unidades é estável.
As maiores lacunas geralmente surgem da mistura de MENA com MEA, da inclusão de fórmulas infantis em alimentos para bebês, ou do uso de uma base de preço de varejo sem ajuste claro para impostos e margens comerciais. Algumas estimativas também fixam premissas por vários anos, enquanto outras atualizam a penetração orgânica e o mix de canais quando novas regras de rotulagem ou padrões de importação surgem, o que altera a trajetória usada para construir a previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,54 bilhões de USD (2025) | |
| Consultoria Regional A | 0,54 bilhões de USD (2022) | Utiliza um ano base de 2022 para MENA e não separa claramente a cobertura do Oriente Médio da África, o que pode subestimar o comércio moderno africano de crescimento mais rápido e a demanda online nos anos posteriores. |
| Publicação Setorial B | 575,89 bilhões de USD (2025) | O valor declarado não é plausível para a categoria e parece refletir uma confusão de unidade ou de mix de categoria, provavelmente combinando cestas mais amplas de alimentos para bebês ou deslocando a escala decimal, e também carece de definições claras para critérios orgânicos e base de preço. |
A tabela mostra que a maioria das diferenças remonta ao escopo e ao tratamento de unidades, e não a oscilações reais de demanda. Ao manter o modelo vinculado a alimentos para bebês embalados com rótulo orgânico vendidos na MEA e ao verificar novamente o momento cambial, os pontos de preço por embalagem e as atualizações de penetração orgânica, a dispersão é reduzida a fatores explicáveis da mesma forma a cada ano, que é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é a participação de mercado da fórmula láctea?
A fórmula láctea lidera com 46,24% de participação no mercado de alimentos orgânicos para bebês do Oriente Médio e África em 2025.
Com que velocidade o mercado geral está crescendo?
O mercado está se expandindo a um CAGR de 9,70% de 2026 a 2031.
Qual crescimento é esperado para alimentos infantis?
Alimentos infantis para a faixa etária de 6 a 12 meses projetam crescimento de valor de 41,83% até 2025, enquanto a faixa de 12 a 24 meses registra alta de 11,71%.
E as tendências de embalagem?
Produtos em sachê capturaram 60,34% das vendas de 2025, com caixas de longa vida com previsão de avançar 11,25%.