
Tamanho e Participação do Mercado de Espuma Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
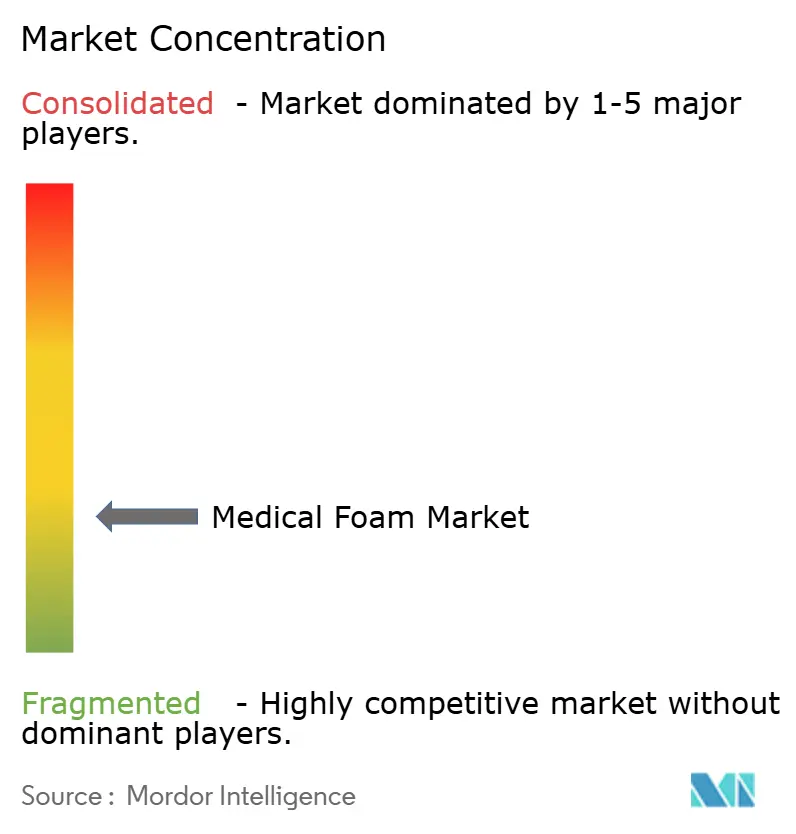
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma Médica por Mordor Intelligence
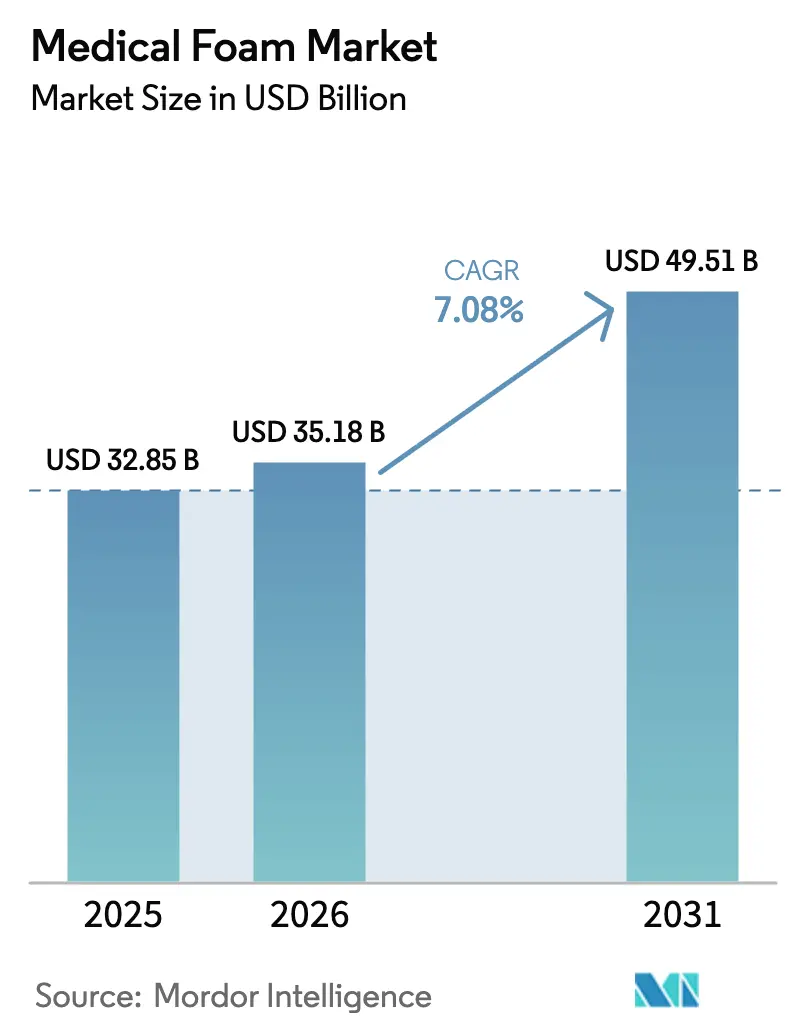
O tamanho do Mercado de Espuma Médica foi avaliado em USD 32,85 bilhões em 2025 e estimado para crescer de USD 35,18 bilhões em 2026 para atingir USD 49,51 bilhões até 2031, a uma CAGR de 7,08% durante o período de previsão (2026-2031).
Um padrão de demanda resiliente sustenta esta trajetória, liderado pelas classes de poliuretano que representaram 59,66% da receita de 2024, enquanto as classes de poliolefina estão se expandindo a uma CAGR de 10,12% impulsionadas por iniciativas de economia circular. O envelhecimento demográfico continua a ampliar a base de usuários para camas de alívio de pressão, curativos avançados para feridas e sistemas de almofadamento que dependem de espumas de alto desempenho. As formulações flexíveis dominam as necessidades diárias hospitalares e de cuidados de longa duração, enquanto as tecnologias em spray abriram oportunidades de ajuste personalizado em próteses e órteses. Os incentivos regulatórios para controle de infecções, aliados à distribuição farmacêutica com temperatura controlada, mantêm elevada a demanda por espumas de embalagem estéreis e isoladas.
Principais Conclusões do Relatório
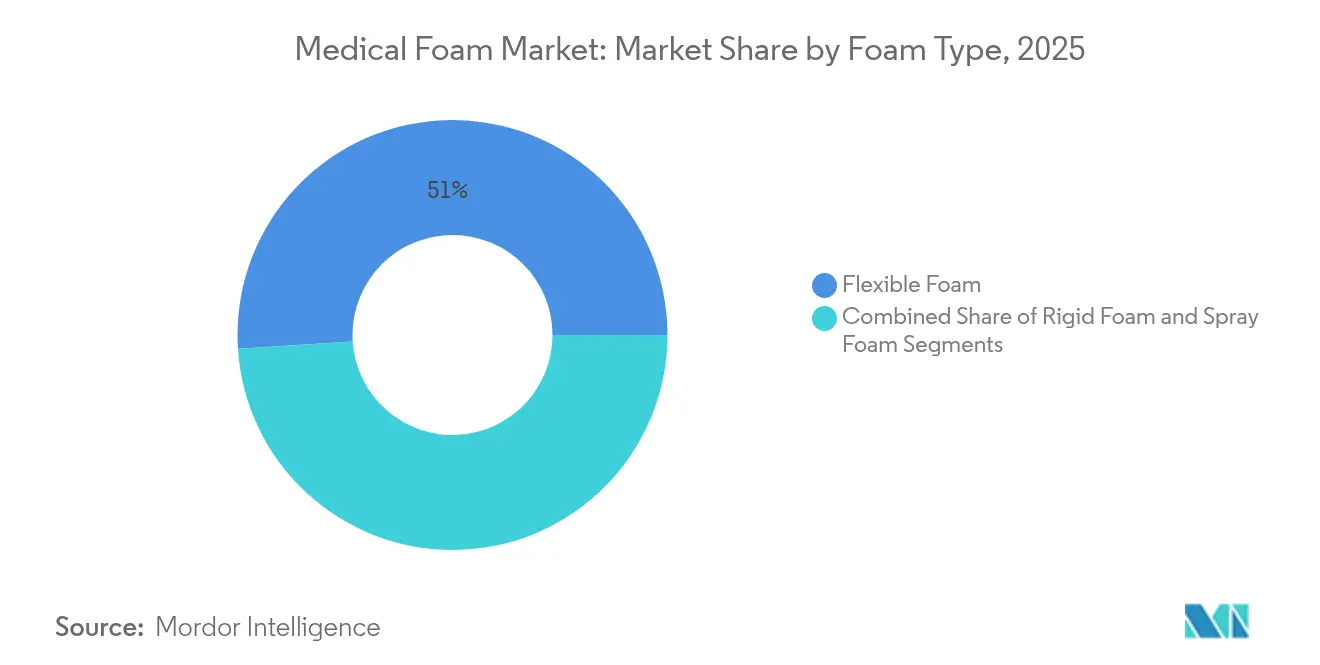
- Por tipo de espuma, as espumas flexíveis lideraram com 51,02% da participação do mercado de espuma médica em 2025, enquanto as espumas em spray têm previsão de registrar uma CAGR de 8,62% até 2031.
- Por produto, o poliuretano capturou 59,05% do tamanho do mercado de espuma médica em 2025; as classes de poliolefina têm previsão de crescer a uma CAGR de 9,71% entre 2026-2031.
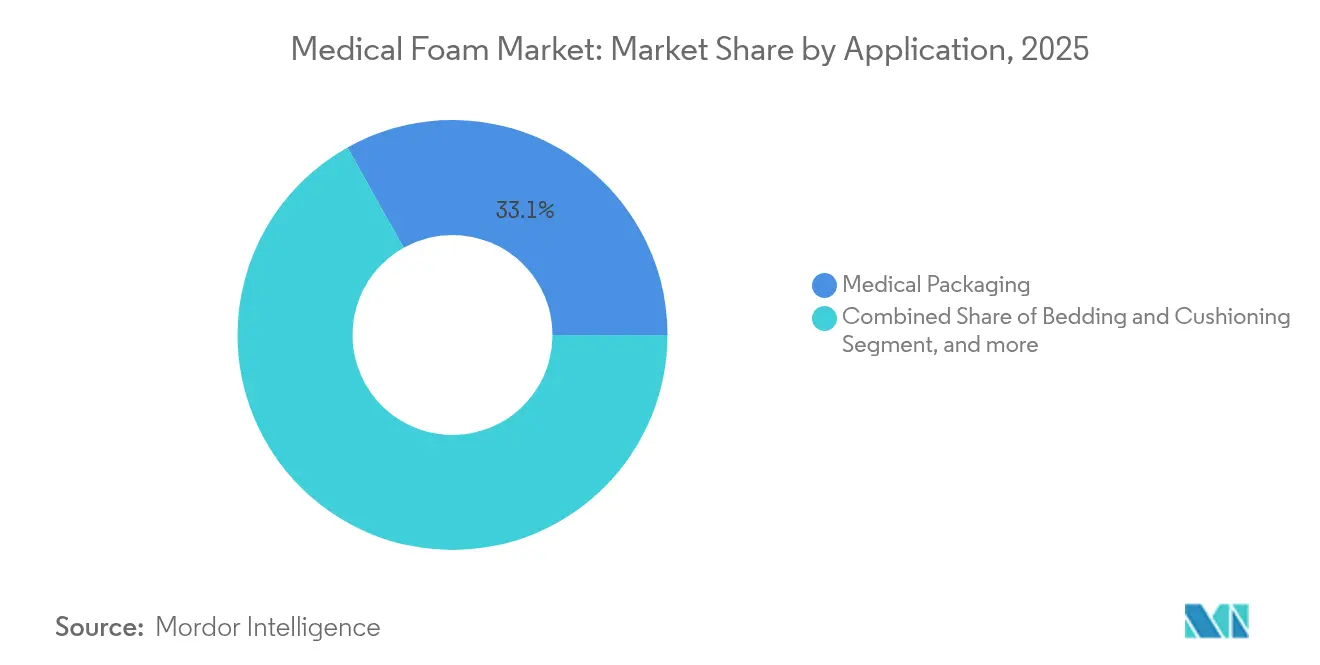
- Por aplicação, a embalagem médica deteve 33,12% de participação na receita em 2025 e próteses & cuidados com feridas estão avançando a uma CAGR de 11,74% até 2031.
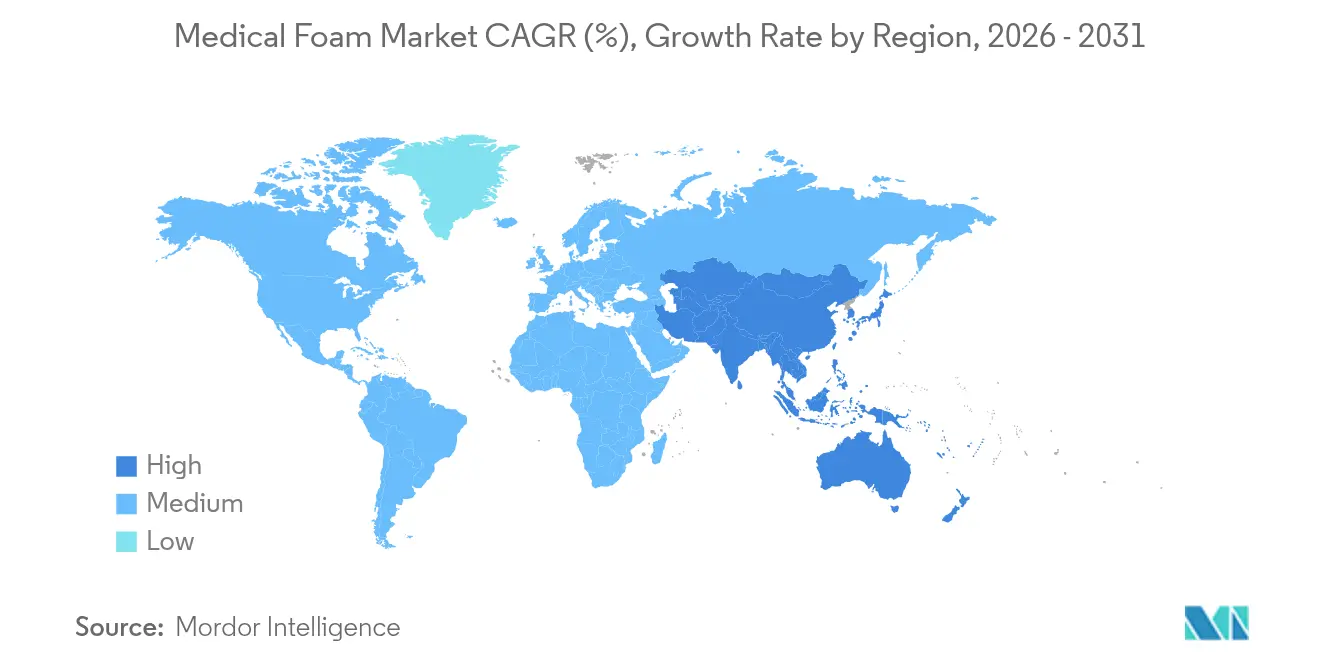
- Por geografia, a América do Norte comandou 33,21% da receita de 2025, enquanto a Ásia-Pacífico registra o ritmo mais rápido a uma CAGR de 9,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Espuma Médica*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População Geriátrica e Prevalência de Doenças Crônicas | +1.8% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção Rápida de Espumas de Grau Médico em Embalagens Estéreis | +1.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos Cuidados Domiciliares Impulsionando a Demanda por Camas de Alívio de Pressão | +1.5% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Materiais Avançados de Cuidado de Feridas | +0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Design Guiado por IA de Estruturas de Micro-Células de Espuma para Próteses Personalizadas | +0.7% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos da Cadeia de Frio Farmacêutica para Embalagens de Espuma Criogênica Reutilizáveis | +0.6% | Global, com ênfase em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Geriátrica e Prevalência de Doenças Crônicas
Os curativos de poliuretano reduzem a incidência de úlceras por pressão em 35% em comparação com a gaze convencional, diminuindo o tempo de internação e os custos de pós-atendimento. Pacientes idosos apresentam taxas de úlceras por pressão de 10-25%, levando hospitais e operadores de saúde domiciliar a priorizar colchões que redistribuem a carga de forma eficaz. As determinações de cobertura Medicare L38902 e L37166 reembolsam curativos avançados de espuma, reforçando a adoção em ambientes de cuidados de longa duração e ambulatoriais.[1]Centros de Serviços Medicare e Medicaid, "Determinação de Cobertura Local de Curativos Cirúrgicos L38902," cms.gov O envelhecimento demográfico cria, portanto, uma trajetória de volume plurianual para fornecedores de produtos de proteção para cama, assento e calcanhar em diferentes ambientes de cuidado.
Adoção Rápida de Espumas de Grau Médico em Embalagens Estéreis
A norma ISO 11607-1:2019 prescreve que os materiais devem proteger os dispositivos esterilizados terminalmente até o ponto de uso, favorecendo espumas de célula fechada com desempenho de barreira microbiana reprodutível.[2]ISO, "ISO 11607-1:2019 Embalagem para Dispositivos Médicos Esterilizados Terminalmente," iso.org As redes de cadeia de frio farmacêutica necessitam simultaneamente de isolamento que mantenha perfis de 2-8 °C. A solução TailorTemp da DS Smith mantém as faixas de temperatura intactas por 36 horas e reduz as emissões de CO₂ em 40% em comparação com o poliestireno expandido, demonstrando como o design pode convergir desempenho e sustentabilidade dssmith.com. A demanda abrange desde implantes ortopédicos até kits de cardiologia, onde a amortecimento de vibração, a resistência à perfuração e a facilidade de esterilização são relevantes.
Expansão dos Cuidados Domiciliares Impulsionando a Demanda por Camas de Alívio de Pressão
As políticas de contenção de custos favorecem a transferência da recuperação para o domicílio, onde os equipamentos médicos duráveis devem atender aos padrões de segurança hospitalares. Núcleos multicamadas de espuma de memória aliviam a pressão de interface, enquanto as camadas superiores respiráveis mantêm o conforto microclimático. Espumas com sensores integrados permitem o mapeamento de pressão em tempo real; pesquisas mostram que soquetes protéticos adaptativos que se ajustam automaticamente via aplicativos de smartphone melhoram a tolerância ao uso diário.[3]Yun Lee et al., "Sistemas de Pressão de Soquete Adaptativo para Próteses de Membros Inferiores," Nature Publishing, nature.com Os marcos de reembolso classificam tais superfícies como medicamente necessárias quando os fatores de risco atingem pontuações-limite, sustentando um ciclo de aquisição entre as agências de saúde domiciliar.
Incentivos Governamentais para Materiais Avançados de Cuidado de Feridas
As Determinações de Cobertura Local e a Tabela de Honorários Médicos reembolsam curativos cirúrgicos que demonstram eficácia clínica, incentivando a aquisição de compósitos modernos de poliuretano. As vias de revisão de dispositivos da FDA permanecem claras: a EXEM FOAM recentemente obteve determinação do período de revisão regulatória, ilustrando rotas previsíveis de entrada no mercado. Os programas de qualidade hospitalar que visam taxas de infecção mais baixas agora enfatizam curativos de espuma de uso único e não aderentes que gerenciam o exsudato e minimizam as trocas de curativo.
Análise de Impacto das Restrições do Mercado de Espuma Médica*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis de Isocianato e Poliol | -1.1% | Global, com maior impacto nas regiões de fabricação | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas sobre Emissões de COV e Ftalatos | -0.8% | América do Norte e Europa, expandindo globalmente | Médio prazo (2-4 anos) |
| Escrutínio de Aditivos de Espuma Fluorados por Substâncias PFAS ("químicos eternos") | -0.6% | América do Norte e Europa, com repercussão regulatória global | Médio prazo (2-4 anos) |
| Gargalos de Reciclagem para Espumas Médicas de Múltiplos Materiais | -0.4% | Global, com ênfase em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Isocianato e Poliol
O diisocianato de tolueno e o diisocianato de difenilmetileno sustentam a maioria das espumas médicas de poliuretano e acompanham as oscilações dos preços do petróleo, comprimindo as margens quando os preços contratuais ficam atrás da inflação dos insumos. Os fabricantes cobrem o risco por meio de estratégias de duplo fornecedor e iniciativas de bioteor que diversificam os insumos, afastando-se dos derivados de fontes fósseis.
Regulamentações Rigorosas sobre Emissões de COV e Ftalatos
A Agência de Proteção Ambiental da Dinamarca encontrou dimetilformamida e compostos relacionados em espumas de consumo em níveis que justificam limites mais rigorosos. Os Regulamentos de Produtos de Consumo da Califórnia impõem limites de COV e eliminam progressivamente aditivos tóxicos, impulsionando os formuladores em direção a sistemas expandidos com água ou CO₂. Os testes de emissão química da norma ASTM D8142-17e1 acrescentam custos laboratoriais e prolongam os ciclos de desenvolvimento de produtos. Em conjunto, essas regras elevam os gastos com conformidade, mas promovem condições de uso final mais seguras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Espuma Médica
Por Tipo de Espuma:
Domínio das Espumas Flexíveis e Impulso do Segmento de Espumas em SprayAs classes flexíveis detiveram 51,02% da receita de 2025, refletindo o uso generalizado em colchões hospitalares, almofadas de mesas cirúrgicas e curativos para feridas, onde a conformidade ao contorno é primordial. A crescente demanda por cuidados domiciliares ancora volumes estáveis, enquanto ganhos incrementais decorrem da tendência de integração de sensores nas almofadas de próxima geração. As tecnologias em spray representaram uma base menor, mas têm previsão de registrar uma CAGR de 8,62%, à medida que aplicadores portáteis e químicas de dois componentes permitem aos clínicos criar revestimentos in situ e soquetes de membros sob medida. A crescente familiaridade dos profissionais, o cura mais rápida e as variantes de menor emissão de voláteis aceleram sua penetração em laboratórios de órteses e ajustes no ponto de atendimento.
Os ciclos de inovação favorecem as espumas em spray contendo sistemas de isocianato bloqueado que eliminam os riscos ocupacionais e permitem o contato cutâneo em temperatura ambiente. O investimento de fornecedores de matérias-primas em treinamento de equipamentos amplia a base de instaladores, apoiando a entrada no mercado em centros ambulatoriais. Enquanto isso, as espumas rígidas permanecem indispensáveis onde a estabilidade dimensional supera a flexibilidade, por exemplo, em invólucros de equipamentos de imagem ou em embalagens de paletes para cadeia de frio. O crescimento de volume, no entanto, acompanha a produção geral de dispositivos em vez de mostrar uma expansão excepcional.


Por Produto:
Supremacia do Poliuretano com Potencial de Sustentabilidade da PoliolefinaO poliuretano manteve 59,05% do controle de receita em 2025, confirmando seu papel como a matriz polimérica principal tanto para espumas de saúde flexíveis quanto rígidas. A linha Baymedix da Covestro ilustra como a química personalizada de isocianato oferece tanto filmes de suporte respiráveis quanto núcleos de almofadas hidrofílicas que aceleram a absorção de exsudato. A alta familiaridade regulatória, a facilidade de esterilização e as classes de dureza finamente ajustadas consolidam a preferência de formulação entre os fabricantes de equipamentos originais (OEMs).
No entanto, as espumas de poliolefina estão se expandindo a uma CAGR de 9,71%. A ausência de plastificantes, a reciclabilidade intrínseca e o potencial de redução de densidade estão alinhados com as políticas de sustentabilidade hospitalar. Os processos emergentes de espuma em lote podem agora atingir a limpeza de grau médico sem laminados pós-espumagem, abrindo caminho para a adoção em insertos de embalagem estéril e dispositivos de posicionamento pediátrico. O poliestireno e o PVC mantêm papéis de nicho onde a rigidez ou a clareza é indispensável, embora as perspectivas de volume permaneçam modestas diante do escrutínio ambiental.
Por Aplicação:
Escala de Embalagem e Aceleração de PrótesesA logística estéril e com temperatura controlada manteve a participação de 33,12% das embalagens em 2025. Os padrões rigorosos de barreira, partículas e choque térmico consolidam a demanda recorrente por insertos cortados à medida, separadores de frascos e embalagens para vacinas. O crescimento se modera em linha com a produção farmacêutica geral, mas as iterações de produtos que combinam reciclabilidade com resiliência a testes de queda mantêm a realização de valor intacta.
Por outro lado, as próteses e os cuidados com feridas lideram a expansão a uma CAGR de 11,74%, à medida que as soluções específicas para cada paciente ganham força. As espumas multizona permitem que os protesistas modulem o durômetro nos soquetes, melhorando o conforto do coto. No tratamento de feridas, o poliuretano de célula aberta com impregnação de prata iônica controla a carga microbiana enquanto mantém a transmissão de vapor de umidade, possibilitando períodos de uso prolongados que reduzem o trabalho de enfermagem. Esses resultados reforçam a mudança dos clínicos da gaze convencional para as espumas avançadas, alimentando um robusto ciclo de substituição.
Análise Geográfica
Mercado de Espuma Médica na América do Norte
A América do Norte detém uma liderança de receita de 33,21% com base na força de cadeias de fornecimento químico integradas, clusters de fabricação de dispositivos e mecanismos de reembolso que recompensam a eficácia clínica. A cobertura do Medicare para curativos avançados e colchões terapêuticos sustenta orçamentos de compras previsíveis. Multinacionais operam instalações de fabricação nos Estados Unidos e no Canadá, garantindo atendimento rápido e alinhamento regulatório.
Mercado de Espuma Médica na Europa
A Europa espelha a América do Norte em normas técnicas, mas a supera em intensidade de política ambiental. O próximo Regulamento de Embalagens e Resíduos de Embalagens obriga os fabricantes de dispositivos médicos a incorporar a reciclabilidade nos ciclos de vida dos produtos, uma mudança que amplia as oportunidades para soluções de poliolefina de baixa densidade. Os sistemas de saúde regionais favorecem estudos de custo-efetividade; portanto, fornecedores que documentam menor frequência de troca de curativos ou prazos de reabilitação mais curtos obtêm vantagens em licitações.
Mercado de Espuma Médica na APAC, MEA e América do Sul
A Ásia-Pacífico avança a um CAGR de 9,28%, impulsionada por expansões de capacidade em plantas regionais de poliuretano que reduzem os prazos de entrega e diminuem os custos de importação. Programas de modernização de hospitais públicos na China e na Índia direcionam investimentos para roupas de cama para alívio de pressão e kits de terapia de feridas por pressão negativa, ambas categorias intensivas em espuma. Os governos incentivam simultaneamente o fornecimento localizado para construir resiliência na cadeia de suprimentos, levando fornecedores de matérias-primas a estabelecer plantas de propilenoglicol e poliol na região dow.com. O Oriente Médio & África e a América do Sul permanecem incipientes, porém promissores, com pipelines de construção hospitalar e reformas regulatórias estabelecendo as bases para uma adoção mais rápida de materiais avançados de cuidados ao longo da próxima década.

Panorama regulatório
As espumas médicas usadas em dispositivos, curativos e embalagens de proteção estão sujeitas a regimes de qualidade e validação de dispositivos médicos, em vez de serem regulamentadas como uma categoria de material independente. Um pilar fundamental é o Quality Management System Regulation (QMSR) da FDA dos EUA, sob o 21 CFR Part 820, que entrou em vigor em 2 de fevereiro de 2026 e harmoniza as expectativas de sistemas de qualidade dos EUA com a ISO 13485:2016. O escopo abrange atividades de design, fabricação, embalagem, rotulagem, armazenamento, instalação e manutenção que afetam componentes e conjuntos de espuma.
Paralelamente, as qualificações de OEMs globais e as auditorias de fornecedores costumam fazer referência à ISO 13485:2016, o que eleva as exigências de documentação e controle de processos para os conversores de espuma e especialistas em manufatura limpa que atendem insertos de embalagens médicas, almofadas de dispositivos e peças de espuma em contato com o paciente. Esse alinhamento aumenta a ênfase em rastreabilidade, validação de processos e controle de mudanças para formulações de espuma e etapas de conversão, como reticulação, laminação e corte por matriz. Como resultado, os fornecedores estão posicionados para industrializar químicas com menor teor de COV e classes orientadas à sustentabilidade, mantendo desempenho validado para aplicações de barreira estéril e uso clínico.
Cenário Competitivo
O setor apresenta fragmentação moderada, com os cinco principais fornecedores controlando uma participação significativa da receita global. BASF, Dow e Covestro dominam cadeias de insumos integradas verticalmente que proporcionam estabilidade de custos, enquanto conversores especializados, como UFP Technologies, capturam valor em montagens de alta complexidade. 3M separou seus ativos de saúde na Solventum em 2024, permitindo um foco mais nítido nas tecnologias de cuidado de feridas e esterilização. O acordo da DuPont em 2024 para adquirir a Donatelle Plastics ampliou seu alcance na fabricação por contrato em dispositivos de administração de medicamentos.
A liderança tecnológica depende da integração da ciência das espumas com competências em sensoriamento e design digital. A colaboração acadêmica produziu sensores piezorresistivos baseados em grade com sensibilidades de 2,24 kPa⁻¹, permitindo colchões que alertam os cuidadores sobre o acúmulo de forças de cisalhamento. Covestro e Huntsman avançam em caminhos de bioconteúdo que reduzem as pegadas de gases de efeito estufa sem comprometer a resistência à tração ou a deformação por compressão.
A competição de preços caracteriza os segmentos de camas e embalagens de commodities, mas os custos de qualificação de OEM e os obstáculos de validação de esterilidade protegem as margens nos componentes de dispositivos médicos. Os fornecedores que oferecem serviços completos de material, design e conversão em sala limpa desfrutam de relacionamentos mais duradouros com os clientes e maiores barreiras de mudança.
Líderes do Setor de Espuma Médica
American Excelsior Company
American Foam Products
Heubach Corporation
UFP Technologies, Inc.
Rogers Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Espuma Médica
- American Excelsior Company
- American Foam Products
- Heubach Corporation
- General Plastics Manufacturing Company Inc.
- UFP Technologies Inc.
- FXI
- Rogers Corporation
- Dow
- Huntsman International LLC
- 3M
- Rempac Foam LLC
- VPC Group
- Recticel NV
- Sekisui Chemical Co. Ltd.
- BASF
- Covestro
- Carpenter Co.
- Armacell International
- Foamtec Medical
- ConvaTec Group plc
- Smiths Group

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade de curto prazo em ajudar as cadeias de suprimentos de dispositivos e embalagens a simplificar a conformidade global e a qualificação de fornecedores sob expectativas de qualidade harmonizadas, ancorada pela entrada em vigor do FDA QMSR em fevereiro de 2026 e seu alinhamento com a ISO 13485:2016. Fornecedores capazes de oferecer materiais de espuma de grau médico junto com processos de conversão documentados e prontos para auditoria, incluindo controles validados de corte, laminação, limpeza e embalagem, têm um caminho mais claro para serem incorporados às listas de fornecedores aprovados dos OEMs, especialmente quando a espuma faz parte de um conjunto acabado de maior risco, como kits estéreis, embalagens de proteção de dispositivos ou almofadas em contato com o paciente.
As exigências de sustentabilidade e circularidade também estão impulsionando uma redefinição de especificações em produtos de embalagem médica e suporte ao paciente, nos quais os compradores avaliam COVs, aditivos e opções de fim de vida junto com o desempenho. O foco público da American Foam Products em soluções de embalagem sustentáveis, incluindo poliois de base biológica e espumas à base de amido para almofadas de saúde e casos de uso de resistência térmica (junho de 2026), reforça essa lógica de compras. Em termos de capacidade e prazos de entrega, o investimento da American Excelsior Company em moldagem automatizada de espuma de uretano em sua unidade de Sheboygan, Wisconsin, para aumentar a produção moldada (janeiro de 2026), apoia oportunidades para componentes médicos de entrega mais rápida, manuseio seguro de pacientes e programas de almofadas personalizadas que exigem moldagem repetível e fornecimento confiável.
Desenvolvimento Recente da Indústria no Mercado de Espuma Médica
- Junho de 2026: A American Foam Products, Inc. anunciou uma iniciativa estratégica para avançar em soluções de embalagem sustentáveis com poliois de base biológica e espumas à base de amido para aplicações de saúde e dispositivos médicos. Essa mudança reforça a demanda por embalagens mais ecológicas em dispositivos médicos e pode influenciar especificações de embalagem e qualificação de fornecedores.
- Abril de 2026: A American Excelsior Company destacou a espuma flexível para conforto do paciente e aplicações de soluções médicas por meio de uma postagem no LinkedIn. Isso sinaliza uma ênfase contínua em produtos de espuma médica orientados ao conforto e uma possível aceleração da demanda.
- Janeiro de 2026: A American Excelsior Company investiu 2,0 milhões de USD em uma linha automatizada de moldagem de espuma de uretano em sua unidade de Sheboygan, triplicando a capacidade da divisão de moldagem. Isso fortalece a prontidão de fornecimento e reduz os prazos de entrega para componentes de espuma médica.


Mercado de Espuma Médica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de espuma médica inclui materiais de espuma vendidos para usos de saúde e médicos, nos quais o desempenho está ligado ao contato com o paciente, higiene, acolchoamento, embalagem ou necessidades relacionadas a dispositivos em diferentes ambientes de cuidado.
Exclusões de escopo: excluímos espumas de consumo não médicas e espumas industriais gerais que não são adquiridas para um uso final voltado à saúde.
Visão geral da segmentação
- Por Tipo de Espuma
- Espuma Flexível
- Espuma Rígida
- Espuma em Spray
- Por Produto
- Poliuretano (PU)
- Poliestireno (PS)
- Poliolefina
- Policloreto de Vinila (PVC)
- Outros Produtos
- Por Aplicação
- Cama e Almofadamento
- Embalagem Médica
- Dispositivos e Componentes Médicos
- Próteses e Cuidados com Feridas
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de um mapa claro de demanda para usos médicos finais, e depois relaciona isso às cadeias de suprimentos de espuma e ao contexto de matérias-primas. Usamos principalmente séries de dados públicos que explicam a atividade de saúde e os fundamentos do processamento de plásticos, o que ajuda a manter as premissas fundamentadas.
As fontes utilizadas incluem, como exemplos, a FDA dos EUA para contexto de dispositivos e embalagens, o US Census Bureau e a US International Trade Commission para sinais de comércio e manufatura, o Eurostat para indicadores regionais de produção industrial, e as estatísticas de saúde da OCDE para direção de gastos e utilização em saúde. Também analisamos relatórios corporativos e apresentações a investidores, publicações de associações e órgãos de normalização, e coberturas de imprensa respeitadas para comentários de preços e mudanças de capacidade. Assinaturas pagas para dados financeiros e inteligência de empresas são usadas seletivamente, junto com bancos de dados de patentes e registros de importação e exportação em nível de embarque, para validar a exposição das empresas e verificar cruzadamente volumes ligados ao comércio. Esta lista não é exaustiva, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para confirmar o que realmente é contabilizado como espuma médica na prática, e onde a demanda está mudando entre usos finais como embalagens médicas, roupas de cama e acolchoamento, cuidados com feridas e componentes de dispositivos. Conversamos com conversores de espuma, fornecedores de materiais e compradores a jusante, e depois usamos os dados para testar faixas de preços, mudanças de mix e padrões de adoção regional, de modo que o modelo reflita como o mercado realmente funciona.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 19% | APAC: 43% |
| Nível médio: 55% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Empresas menores: 19% | Gerentes: 50% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os sinais de manufatura de saúde e médica são traduzidos em pools de demanda de espuma, e depois divididos pela participação de soluções baseadas em espuma usadas em cada uso final. Para manter isso realista, os totais são corroborados com verificações bottom-up seletivas, como preço médio de venda amostrado multiplicado pelo volume para os principais tipos de espuma e verificações de canal sobre a produção de conversão, que são então usadas para ajustar valores discrepantes.
As entradas variam por geografia e caso de uso, e nos baseamos em padrões recorrentes de mercado. Isso inclui o mix por tipo de espuma (flexível, rígida e spray), o mix de produtos (como poliuretano, poliestireno, poliolefina e PVC), e a divisão por aplicação (como embalagem médica e roupas de cama e acolchoamento), já que cada um tem intensidade de volume e comportamento de preços diferentes. Também acompanhamos as tendências de produção de dispositivos médicos, a direção de utilização de hospitais e cuidados de longa duração, e a movimentação de custos ligada a resinas, que costuma se refletir nos preços de espuma com defasagem.
Para a previsão, é utilizada a análise de cenários, de modo que a adoção e os preços possam ser ajustados em torno de condições realistas de demanda, e depois alinhados com as expectativas dos respondentes primários para o crescimento regional. Onde faltam indícios bottom-up para aplicações menores, as lacunas são tratadas aplicando faixas de participação conservadoras e, em seguida, verificando cruzadamente se o uso implícito per capita e por procedimento permanece razoável.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas para que os números finais não sejam determinados por uma única fonte de dados ou premissa. Comparamos as saídas do modelo com sinais independentes, como direção do comércio, tendências de utilização em saúde e mudanças no mix de tipos de espuma, e investigamos saltos incomuns antes da aprovação final.
Uma segunda revisão por analista é realizada para testar a sensibilidade em relação a preços, mix e pesos regionais, seguida por novos contatos direcionados quando as variações parecem altas ou quando surgem novas capacidades ou atualizações regulatórias. Os relatórios são atualizados anualmente, com atualizações provisórias para eventos relevantes, e uma nova revisão pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado de Espuma Médica da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para espuma médica podem parecer muito distantes porque as empresas nem sempre contabilizam os mesmos usos finais, e frequentemente aplicam lógicas diferentes de progressão de preços e prazos cambiais. As diferenças também surgem quando uma estimativa se apoia mais em dados amplos de polímeros, enquanto outra tenta rastrear a demanda médica de forma mais direta.
A principal lacuna vem de saber se roupas de cama e acolchoamento médico vendidos por canais de estilo consumidor são contabilizados como demanda médica, e a Mordor Intelligence trata isso como dentro do escopo apenas quando a intenção de compra e os requisitos de conformidade estão ligados ao uso em saúde, o que mantém a espuma de conforto adjacente fora do total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 32,85 bilhões de USD (2025) | |
| Publicação Comercial A | 28,52 bilhões de USD (2024) | Usa um ano-base anterior e aplica uma trajetória de crescimento mais baixa, e a cobertura tende a ser mais restrita em torno dos canais médicos centrais, o que pode subestimar a demanda derivada em embalagens e roupas de cama institucionais. |
| Agência de Notícias do Setor B | 34,06 bilhões de USD (2024) | Reporta um total de curto prazo mais alto, que pode refletir uma inclusão mais ampla de espuma vendida para usos adjacentes de consumo e industriais, e a premissa de CAGR mais rápida pode inflar o nível do ano corrente quando calculada de forma retroativa. |
A diferença na tabela é explicada principalmente por o quão de perto cada publicador vincula a demanda de espuma a compras qualificadas para uso em saúde, além de como eles atualizam as premissas de preços e câmbio por ano. Ao manter as regras de escopo explícitas e verificar os totais em relação a sinais de demanda observáveis, o tamanho de mercado resultante permanece rastreável a entradas repetíveis, em vez de depender apenas de totais amplos de materiais.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de espuma médica?
O mercado de espuma médica é avaliado em USD 35,18 bilhões em 2026 e tem previsão de atingir USD 49,51 bilhões até 2031.
Como as regulamentações influenciam o desenvolvimento de produtos?
As normas ISO 11607 e as regras de emissão de COV exigem que os materiais ofereçam barreiras estéreis e baixa emissão de voláteis, impulsionando os fabricantes em direção a químicas mais limpas e formulações de bioconteúdo.
Qual tipo de espuma domina as aplicações hospitalares e de cuidados de longa duração?
As espumas flexíveis de poliuretano lideram com 51,02% de participação de receita devido às suas características de redistribuição de pressão e conformidade.
Por que as espumas de poliolefina estão ganhando força na embalagem para a saúde?
As classes de poliolefina combinam reciclabilidade e baixa densidade, alinhando-se com as novas regulamentações de embalagens que priorizam o desempenho em economia circular.
Qual segmento de aplicação está se expandindo mais rapidamente?
Próteses e cuidados com feridas estão crescendo a uma CAGR de 11,74% devido às tendências de medicina personalizada e à adoção de curativos avançados para feridas.
Qual região tem expectativa de ser o mercado de crescimento mais rápido até 2031?
A Ásia-Pacífico tem previsão de avançar a uma CAGR de 9,28%, apoiada por investimentos em infraestrutura de saúde e pela expansão da capacidade local de poliuretano.
Página atualizada pela última vez em:



