
Tamanho e Participação do Mercado de Plásticos Automotivos da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.73 Milhões de toneladas |
| Volume do Mercado (2026) | 10.22 Milhões de toneladas |
| Volume do Mercado (2031) | 13.07 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.04 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Automotivos da Ásia Pacífico pela Mordor Intelligence
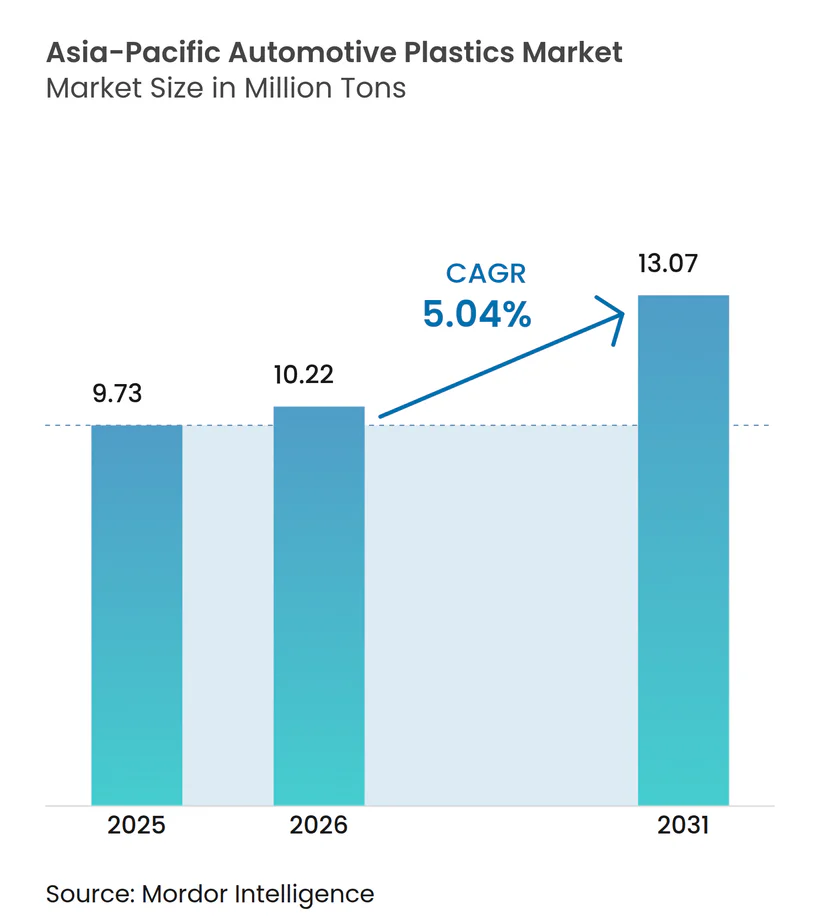
O tamanho do Mercado de Plásticos Automotivos da Ásia Pacífico em 2026 é estimado em 10,22 milhões de toneladas, crescendo a partir do valor de 9,73 milhões de toneladas de 2025, com projeções para 2031 indicando 13,07 milhões de toneladas, crescendo a um CAGR de 5,04% no período de 2026 a 2031. O lançamento constante de veículos elétricos, as rigorosas regulamentações de redução de peso e a expansão dos mandatos de reciclagem sustentam esse impulso. Os fabricantes de equipamentos originais estão incorporando grades recicladas ou de base biológica para atingir metas de avaliação, enquanto a moldagem por injeção de ciclo rápido mantém os custos sob controle. O polipropileno mantém a liderança devido à sua versatilidade e baixa densidade, mas o rápido crescimento do policarbonato e da poliamida aponta para uma demanda crescente por peças de alta temperatura e alta tensão. As cadeias de suprimentos regionais continuam a se reequilibrar após os gargalos de transporte marítimo nos canais do Panamá e de Suez reduzirem os fluxos de matéria-prima, levando os processadores a localizar o fornecimento de resinas. O aumento do escrutínio regulatório, especialmente sobre microplásticos e conteúdo reciclado verificado, está transformando a conformidade com a sustentabilidade em uma alavanca competitiva decisiva em todo o mercado de plásticos automotivos.
Principais Conclusões do Relatório
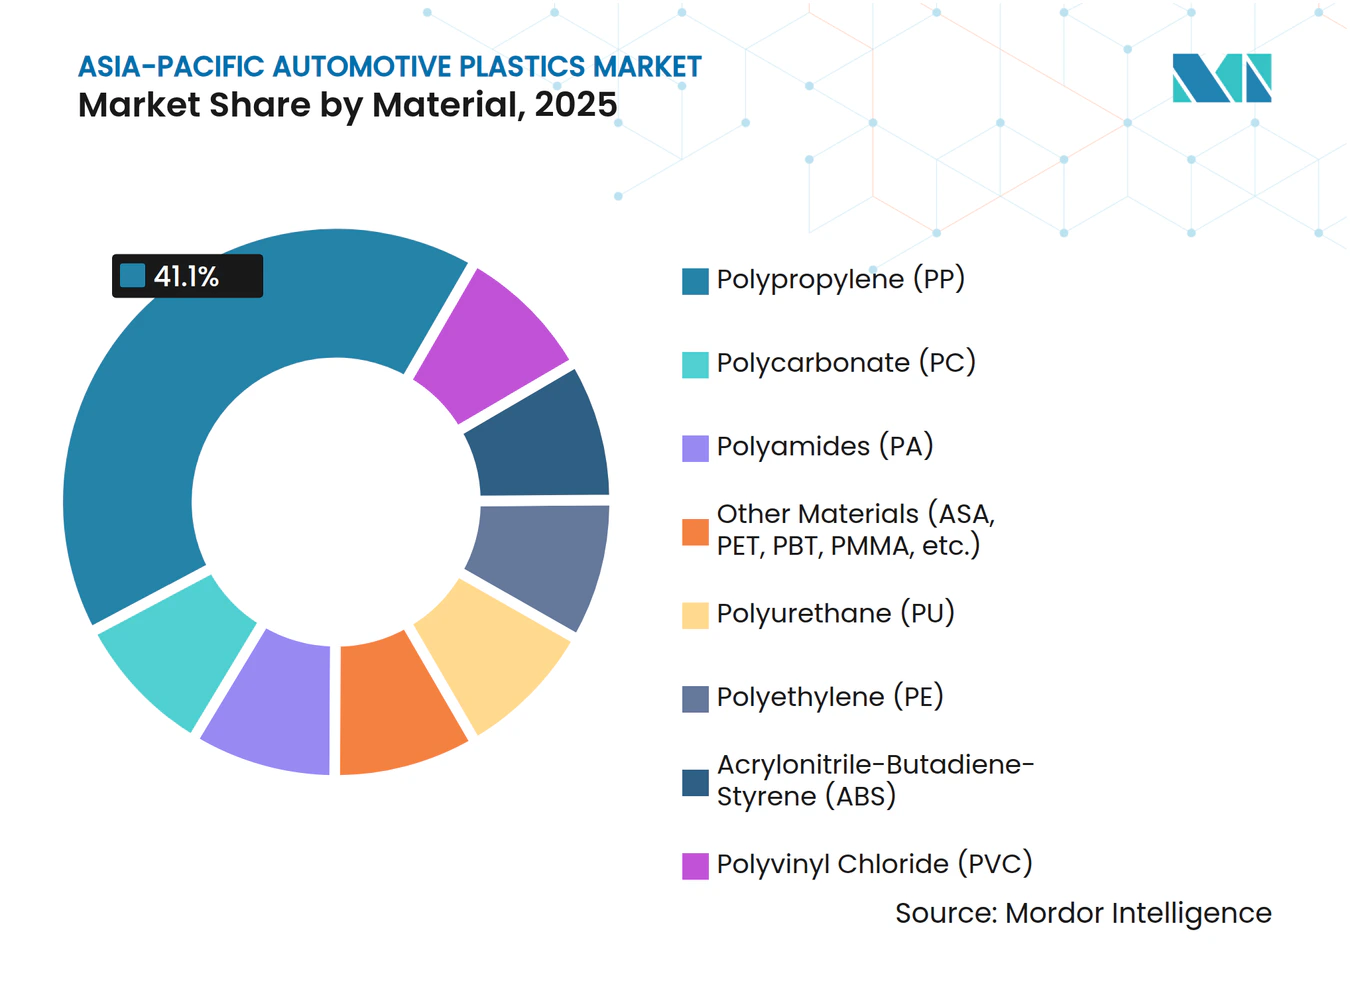
- Por material, o polipropileno liderou com 41,10% de participação no mercado de plásticos automotivos em 2025, enquanto o policarbonato registrou o CAGR mais rápido de 7,12% até 2031.
- Por tipo de veículo, os veículos convencionais detinham 82,95% da participação no tamanho do mercado de plásticos automotivos em 2025; os veículos elétricos estão se expandindo a um CAGR de 8,35% até 2031.
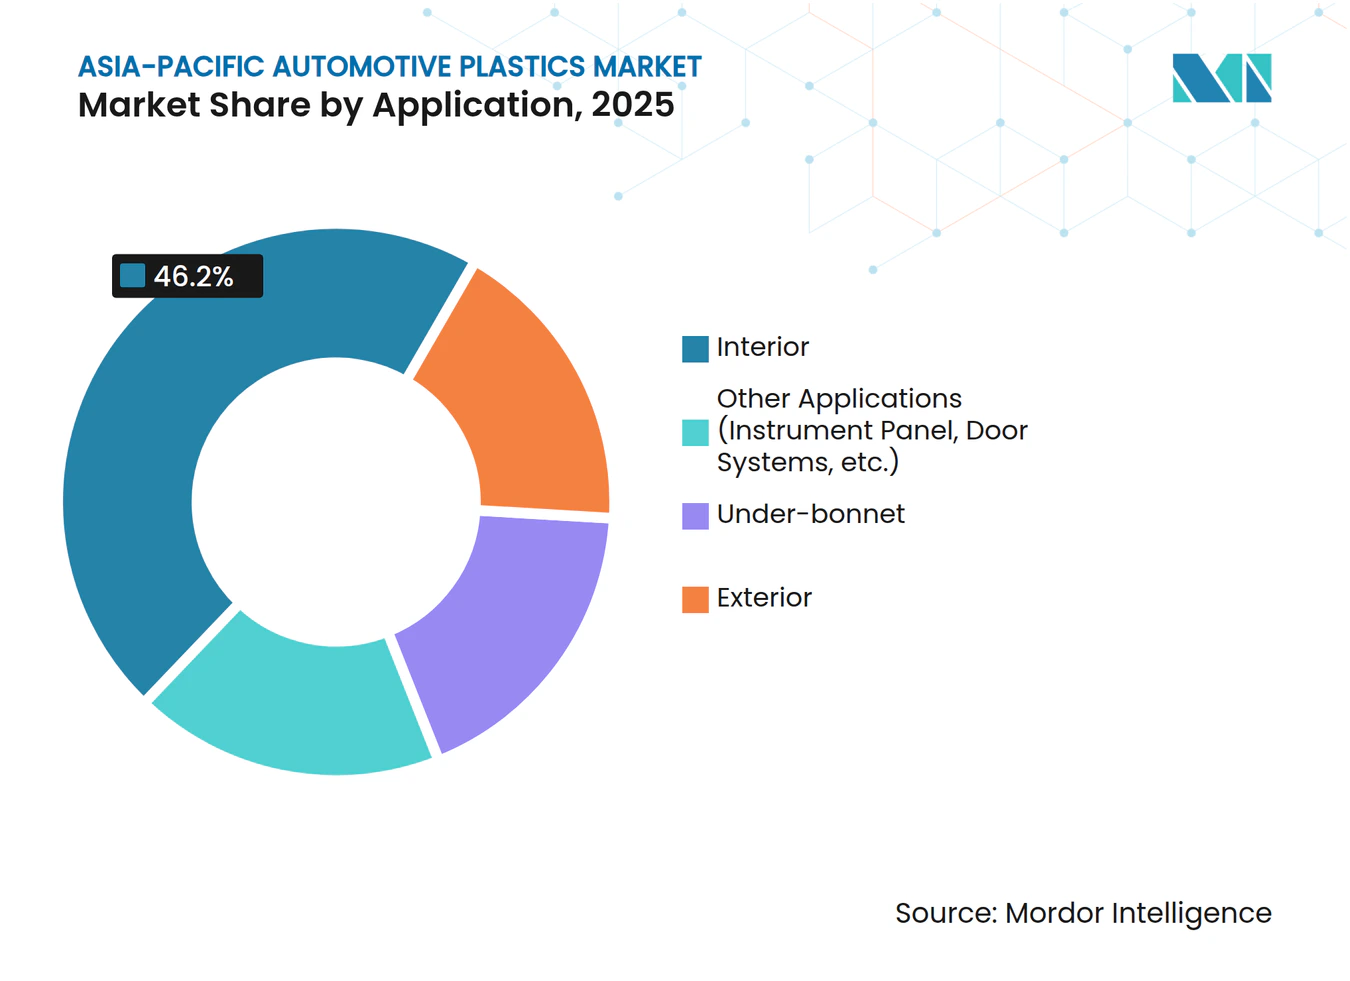
- Por aplicação, as peças interiores representaram 46,20% do tamanho do mercado de plásticos automotivos em 2025 e as peças sob o capô estão avançando a um CAGR de 7,42% no período de 2026 a 2031.
- Por geografia, a China capturou 41,40% de participação em 2025, enquanto a Índia está projetada para registrar o maior CAGR de 6,38% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Mandatos de Redução de Peso | +1.2% | Global, mais forte na China e na Índia | Médio prazo (2 a 4 anos) |
| Crescente Penetração do Polipropileno em Interiores e Exteriores | +0.8% | Núcleo da APAC, transbordamento para a ASEAN | Longo prazo (≥ 4 anos) |
| Aumento nos Volumes de Produção de Veículos Elétricos | +1.5% | China, Índia, ASEAN como primeiros adotantes | Curto prazo (≤ 2 anos) |
| Redução de Custos por meio de Moldagem por Injeção de Alta Produtividade | +0.7% | Centros de manufatura: China, Tailândia, Vietnã | Médio prazo (2 a 4 anos) |
| Metas de Avaliação dos OEMs para Plásticos de Base Biológica/Reciclados | +0.9% | Japão, Coreia do Sul liderando, China seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Mandatos de Redução de Peso
As autoridades regulatórias em toda a Ásia Pacífico vinculam as emissões médias da frota às metas de redução de peso. Os fabricantes de automóveis respondem substituindo metais por compostos avançados de polipropileno que oferecem geometrias complexas a menor custo. O polipropileno de fibra longa Borealis Fibremod ajudou a reduzir o peso da Volkswagen Multivan em 200 kg e atingiu as metas de rigidez. A adoção da gigafundição, popularizada pela Tesla, está reformulando as estratégias de carroceria bruta e pressiona os fornecedores de plásticos a justificar papéis estruturais. Para acompanhar o ritmo, os compostos introduzem agentes de espumação química como o Avient Hydrocerol, que reduz o peso dos painéis de porta em 20% enquanto diminui as emissões de dióxido de carbono[1]. Na China, onde os veículos elétricos a bateria devem representar 52,9% das vendas totais de veículos leves até 2036, os módulos plásticos leves que também gerenciam o calor estão se tornando indispensáveis.
Crescente Penetração do Polipropileno em Interiores e Exteriores
As vantagens de amortecimento de ruído e processamento do polipropileno estão impulsionando a adoção em componentes de alto desempenho. Os coletor de admissão da Röchling Automotive reduziram o ruído da cabine em 10–15 dB em comparação com alternativas de poliamida e economizaram 15% no custo do material. Equipes de pesquisa no Japão misturam nanofibras de celulose ao polipropileno, aumentando a resistência ao impacto enquanto preservam a reciclabilidade total, uma característica atrativa sob as leis de responsabilidade estendida do produtor. Compostos com 30% de resina pós-consumo da Sirmax agora aparecem em painéis de porta, reduzindo a pegada de carbono do ciclo de vida em 21% e atendendo aos limites de odor. Os revestimentos exteriores se beneficiam de grades estáveis à radiação ultravioleta, como a LyondellBasell CirculenRecover, que mantém a integridade dimensional ao oferecer 20% de conteúdo reciclado. Estudos de otimização de processo confirmam que uma maior pressão de compactação mitiga a contração, reforçando o apelo do polipropileno para superfícies visíveis Classe A.
Aumento nos Volumes de Produção de Veículos Elétricos
Os incentivos governamentais em toda a ASEAN impulsionaram a penetração de veículos elétricos de 9% em 2023 para 13% em 2024. As plataformas de veículos elétricos exigem plásticos resistentes a chamas e de alta temperatura, como a poliftalamida BASF Ultramid T6000, que suporta 1 000 ciclos de choque térmico entre -40 °C e 150 °C. Os invólucros de bateria termoplásticos moldados por injeção, desenvolvidos pela Engel e pela SABIC, consolidam múltiplas peças metálicas em um design monolítico, reduzindo custos e a complexidade de ferramental. O Celanese Zytel HTN e o Fortron PPS estendem as janelas de operação para 180 °C, atendendo às margens de segurança dos sistemas de refrigeração. Metas nacionais, como a política 30-at-30 da Tailândia e a ambição da Indonésia de 600 000 unidades até 2030, reforçam a demanda de curto prazo por resinas especializadas que satisfaçam tanto critérios térmicos quanto dielétricos.
Redução de Custos por meio de Moldagem por Injeção de Alta Produtividade
Os processadores em todo o mercado de plásticos automotivos implantam a espumação microcelular MuCell para reduzir o consumo de resina sem comprometer a resistência. A Ensinger reporta reduções no tempo de ciclo e diminuição da deformação desde a adoção da técnica de insuflação de nitrogênio em 2023. Os sistemas integrados de gestão de energia que combinam resfriamento de moldes, bombas de calor e pré-aquecimento de materiais proporcionam ganhos de eficiência expressivos e menor intensidade de gases de efeito estufa. Fabricantes de máquinas como a FCS Machinery têm carteiras de pedidos até 2026 devido à crescente demanda por veículos de nova energia. As plataformas de automação vinculam o feedback de sensores em tempo real à otimização por inteligência artificial, ilustrado pelos moldes da Atomic Industries e da LS Mtron equipados com 46 portas de E/S. A tecnologia de Eletrônica Estrutural Moldada por Injeção integra a fiação em revestimentos plásticos, reduzindo drasticamente o número de componentes e aumentando a liberdade de design.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na Infraestrutura de Reciclagem e Pressão Regulatória | -0.6% | Desafios de infraestrutura na China e na Índia | Médio prazo (2 a 4 anos) |
| Volatilidade nos Preços das Matérias-Primas (Nafta/Propileno) | -0.9% | Global, aguda nos mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Substituição Emergente por Ligas de Alumínio em Peças Estruturais | -0.4% | Segmentos premium, mercado de veículos elétricos na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Infraestrutura de Reciclagem e Pressão Regulatória
As regras de responsabilidade estendida do produtor proliferam, mas a capacidade de coleta e triagem fica aquém das taxas de sucateamento de veículos em vários mercados. As Regras de Veículos em Fim de Vida da Índia de 2025 introduzem rastreamento online abrangente, mas omitem cotas detalhadas de plásticos, limitando os ganhos imediatos de circularidade. O Vietnã determina uma taxa de reciclagem de 22% para embalagens rígidas de PET, sinalizando obrigações futuras para módulos de plástico automotivo que elevam os custos de conformidade. Os programas maduros de gestão do Japão ainda se concentram em embalagens, de modo que as peças automotivas ficam fora dos fluxos atuais de devolução. Estudos técnicos mostram que o material de bumper regrindado perde resistência ao impacto se a remoção do primer for incompleta, sublinhando a necessidade de reciclagem química para complementar as rotas mecânicas. As colaborações na cadeia de suprimentos, como a parceria Yanfeng-Trinseo, visam preencher essa lacuna escalando tecnologias de dissolução e triagem avançada que atendam às metas de 2030.
Volatilidade nos Preços das Matérias-Primas (Nafta / Propileno)
Os problemas de transporte marítimo no Canal do Panamá e no Canal de Suez reduziram o acesso da China ao propano norte-americano, empurrando as margens do polipropileno para USD 55 por tonelada, abaixo dos USD 200 no início de 2024. A capacidade de produção de polipropileno da China excederá a demanda local em 68% em 2025, forçando os produtores a exportar ou reduzir a taxa de operação. Ações geopolíticas, como a tarifa provisória de 74,9% de Pequim sobre as exportações de poliacetal dos EUA, tornam o produto americano não competitivo em seu maior mercado externo. As perturbações no Mar Vermelho e as secas no Canal do Panamá prolongam os tempos de trânsito, erodindo os estoques de resina just-in-time dos quais os fornecedores de primeiro nível dependem. Movimentos de integração vertical, como a atualização de etano no valor de USD 700 milhões da SCG Chemicals no Vietnã, ajudam a amortecer os choques de matéria-prima e reduzem a intensidade de carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Polipropileno se Adapta às Demandas de Alto DesempenhoO polipropileno detém a maior fatia do mercado de plásticos automotivos, com 41,10% de participação em volume. As grades ExxonMobil Achieve Advanced elevam a resistência ao impacto acima dos copolímeros legados, permitindo estruturas mais finas que reduzem a massa e suportam uma compressão de margem de USD 55 por tonelada. O policarbonato entrega o CAGR mais rápido de 7,12%, à medida que os processadores adotam o conteúdo mecanicamente reciclado da Covestro para vidraças e invólucros de iluminação. O fornecimento de poliuretano termoplástico deve apertar quando a mega-linha de Zhanjiang da BASF entrar em operação, respondendo às necessidades de eletrificação que requerem revestimento flexível de cabos em arquiteturas de 800 V.
O tamanho do mercado de plásticos automotivos para resinas de engenharia está crescendo com o acrilonitrila-butadieno-estireno migrando para o monômero de estireno de biomassa e a poliamida 66 registrando incrementos de capacidade de 40 000 toneladas em Xangai. O polietileno ainda suporta embalagens e revestimentos exteriores leves, enquanto o PVC enfrenta pressão de imagem sob os compromissos de circularidade. Famílias especiais como ASA, PBT e PMMA desempenham papéis de nicho, como grades resistentes às intempéries e baterias de scooters. À medida que as refinarias da Ásia Pacífico convertem petróleo bruto em produtos químicos, a integração a montante proporciona amortecedores de custo que protegem a posição do polipropileno contra o crescente grupo de resinas de engenharia.



Por Tipo de Veículo:
Os Veículos Elétricos Impulsionam a Adoção de Materiais EspecializadosOs veículos convencionais ainda consomem 82,95% do volume total de plásticos automotivos em 2025, mas as iniciativas incrementais de redução de peso elevam o teor de plástico por veículo. Os coletores de admissão em polipropileno agora atingem os padrões acústicos que antes exigiam configurações mais pesadas de poliamida, evidenciando vantagens de custo. As tampas de motor e os reservatórios de fluidos adotam cada vez mais polipropileno quimicamente espumado, aumentando ainda mais o potencial de redução de peso.
Os veículos elétricos registram um CAGR de 8,35% e empurram o mercado de plásticos automotivos em direção a grades resistentes a chamas, dielétricas e termicamente condutoras. Os invólucros de bateria Engel-SABIC demonstram que uma única moldagem substitui caixas de alumínio com múltiplas peças, reduzindo os fixadores de montagem e melhorando a reciclabilidade. Os sistemas de placa de resfriamento Celanese PPS permitem um espaçamento mais estreito das células da bateria, estendendo a autonomia do veículo dentro de um volume fixo do conjunto. Os roteiros governamentais — a meta de 600 000 unidades da Indonésia e o plano da Malásia de 20% de penetração de veículos elétricos — apoiam o crescimento da demanda por resinas a longo prazo. As carteiras de pedidos de máquinas de moldagem por injeção até 2026 indicam que os fornecedores de primeiro nível continuam a garantir capacidade dedicada a componentes de veículos elétricos.
Por Aplicação:
As Peças Interiores Mantêm a Liderança em Volume enquanto as Peças Sob o Capô AvançamOs módulos interiores absorveram 46,20% de todo o uso de plásticos automotivos em 2025. Os fabricantes de painéis de porta que integram 30% de polipropileno reciclado reduzem as emissões do berço ao portão em 21% sem violar os limites de compostos orgânicos voláteis. A tecnologia IMSE incorpora controles de toque diretamente nos painéis de instrumentos, reduzindo o peso do chicote e as etapas de montagem. Os revestimentos exteriores se beneficiam de portas traseiras em polipropileno de fibra longa que correspondem à rigidez do metal e reduzem quilogramas dos fechamentos traseiros.
A demanda sob o capô cresce a um CAGR de 7,42%, impulsionando ganhos de participação de mercado de plásticos automotivos para famílias de alta temperatura. O DSM Arnitel HT permite que os dutos de turbocompressor sejam formados em um único processo, suportando exposição contínua de 180 °C enquanto reduz o custo pela metade em comparação com conjuntos multimateriais. O Avery Dennison PA66 de alta temperatura suporta excursões de 165 °C e atende aos perfis de choque térmico cada vez mais rigorosos em motores de menor cilindrada. Os híbridos de PA 6 reforçados com vidro moldados por injeção introduzidos pela LANXESS melhoram o desempenho de suporte de carga nos suportes de unidade de força e suportes dianteiros. O tamanho do mercado de plásticos automotivos associado a esses nichos de alta temperatura deve se expandir em paralelo com as plataformas de turbocompressão e eletrificação até 2031.

Análise Geográfica
Mercado de Plásticos Automotivos da China
A China reteve 41,40% da participação de mercado de plásticos automotivos em 2025, ancorada pela liderança global na produção de veículos leves e por uma enorme base de produção química. Pressões sobre as margens surgiram quando interrupções em canais limitaram as importações de propano dos EUA, elevando os spreads domésticos de polipropileno para 55 USD por tonelada. O excesso de capacidade de polipropileno do país, com previsão de crescimento de 68% em 2025, gera pressão de exportação, mas também reduz os custos de resina para os transformadores locais. Os veículos elétricos a bateria deverão representar 52,9% das vendas em 2036, ampliando o mercado endereçável para plásticos de alto desempenho que oferecem gestão térmica e retardância de chama. Tarifas geopolíticas, como a taxa de 74,9% sobre o poliacetal norte-americano, incentivam a aceleração da expansão interna de resinas especiais.
Mercado de Plásticos Automotivos da Índia
A Índia apresenta o CAGR mais elevado, de 6,38%, sustentado por investimentos petroquímicos planejados de 87 bilhões de USD e por políticas que permitem 100% de investimento estrangeiro direto. Os ganhos no tamanho do mercado de plásticos automotivos decorrem de adições de capacidade nos complexos da BASF em Gujarat e Maharashtra, que atendem à crescente demanda doméstica. As Regras de Veículos em Fim de Vida Útil de 2025 criam um mercado online para certificados de sucateamento e reciclagem de baterias, impulsionando indiretamente os componentes plásticos recuperados. Embora a Índia tenha registrado um déficit comercial de polímeros de 7,02 milhões de toneladas em 2023-24, as expansões em direção a uma capacidade nominal nacional de 46 milhões de toneladas até 2030 visam reduzir essa lacuna.
Mercado de Plásticos Automotivos do Japão e da Coreia do Sul
O Japão e a Coreia do Sul operam na fronteira tecnológica, mas enfrentam restrições de volume. A produção de veículos japonesa caiu 8,8% em 2024, para 6,01 milhões de unidades, reduzindo o consumo de poliol de poliéter. Ainda assim, a Toray Advanced Materials Korea aumentou a capacidade de resina PPS em 5.000 toneladas, visando um crescimento anual global de 6% na demanda por peças de trem de força para veículos elétricos. O projeto de regulamentação de reciclagem da Coreia do Sul exige conteúdo reciclado autenticado, estimulando investimentos em plataformas de rastreabilidade digital.
Mercado de Plásticos Automotivos da ASEAN
Os mercados da ASEAN apresentam volumes mistos, mas estruturas regulatórias favoráveis. As vendas de veículos leves recuaram 5,4% em 2024 nos seis países da ASEAN, mas a penetração de veículos elétricos melhorou para 13%. A estratégia 30-at-30 da Tailândia destina incentivos fiscais para localizar a produção de módulos de bateria, elevando a demanda por polipropileno retardante de chama e invólucros de poliamida. O Vietnã assegura resiliência upstream por meio do aprimoramento de etano da SCG Chemicals, no valor de 700 milhões de USD, enquanto transformadores domésticos como a Polyplastics fornecem PBT para pacotes de baterias ao fabricante nacional de e-scooters Selex Motors. A Indonésia pretende elevar a capacidade de veículos elétricos para 600.000 unidades até 2030, atraindo produtores de resina para joint ventures próximas a recursos de níquel e cobalto.
Panorama regulatório
A adoção de plásticos automotivos na Ásia-Pacífico é moldada por regimes cada vez mais rigorosos de eficiência de frota e conformidade de materiais, que se sobrepõem cada vez mais a reciclabilidade, qualidade do ar interno e divulgação de dados. Na China, as exigências GB ligadas ao MIIT, incluindo as restrições de materiais da GB 30512-2024 e a GB 27630 para VOCs no interior do veículo, levam OEMs e fornecedores de nível 1 a adotarem polímeros de interior de baixa emissão e formulações rastreáveis, com declarações de materiais geralmente tratadas por meio do CAMDS junto com o IMDS em programas transfronteiriços.
As regras de circularidade e de conteúdo verificado também estão se tornando um filtro direto de aquisição. O Japão utiliza a Lei de Reciclagem de Automóveis para administrar as obrigações de fim de vida útil e estende o planejamento e a divulgação de conteúdo reciclado por meio da Lei de Promoção da Circulação de Recursos para Plásticos (2022). A Coreia do Sul aplica metas de reciclabilidade sob a Lei de Circulação de Recursos e alinha o trabalho de normas por meio do KATS, com coordenação de emissões internas envolvendo o MFDS, reforçando a demanda por conteúdo reciclado autenticado e documentação de cadeia de suprimentos auditável entre produtores de resina, compostadores e fabricantes de peças.
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas upstream e a polimerização (craqueamento de nafta/propano e produção de PP/PC/PA/TPU), avança para a composição e conversão (masterbatch, reforço, formulações retardantes de chama e de baixo VOC) e, em seguida, abastece fabricantes de nível 1 que produzem componentes de interior, exterior e sob o capô por meio de moldagem por injeção de alto rendimento. Segue-se a montagem pelas OEMs e as peças de reposição do mercado de reposição. Players integrados como BASF, Covestro e SABIC estão cada vez mais utilizando produção local para local e serviço técnico em torno dos principais clusters de manufatura na China para reduzir os ciclos de qualificação para requisitos térmicos, dielétricos e de emissões internas relacionados a veículos elétricos.
A composição midstream e a engenharia de aplicações também ganharam relevância, à medida que os índices de sustentabilidade das OEMs impulsionam declarações de pegada de carbono e solicitações de verificação de conteúdo reciclado. A localização também está se expandindo em polos emergentes, por exemplo, com a LG Chem iniciando a produção de plásticos de engenharia em sua unidade em Sri City, na Índia, para apoiar a demanda automotiva e industrial. Esforços de política, como os aprimoramentos de incentivos da Malásia para integrar PMEs locais à cadeia de suprimentos automotiva, apoiam ainda mais a regionalização da moldagem, ferramentaria e montagem de módulos.
Cenário Competitivo
Concentração do Mercado
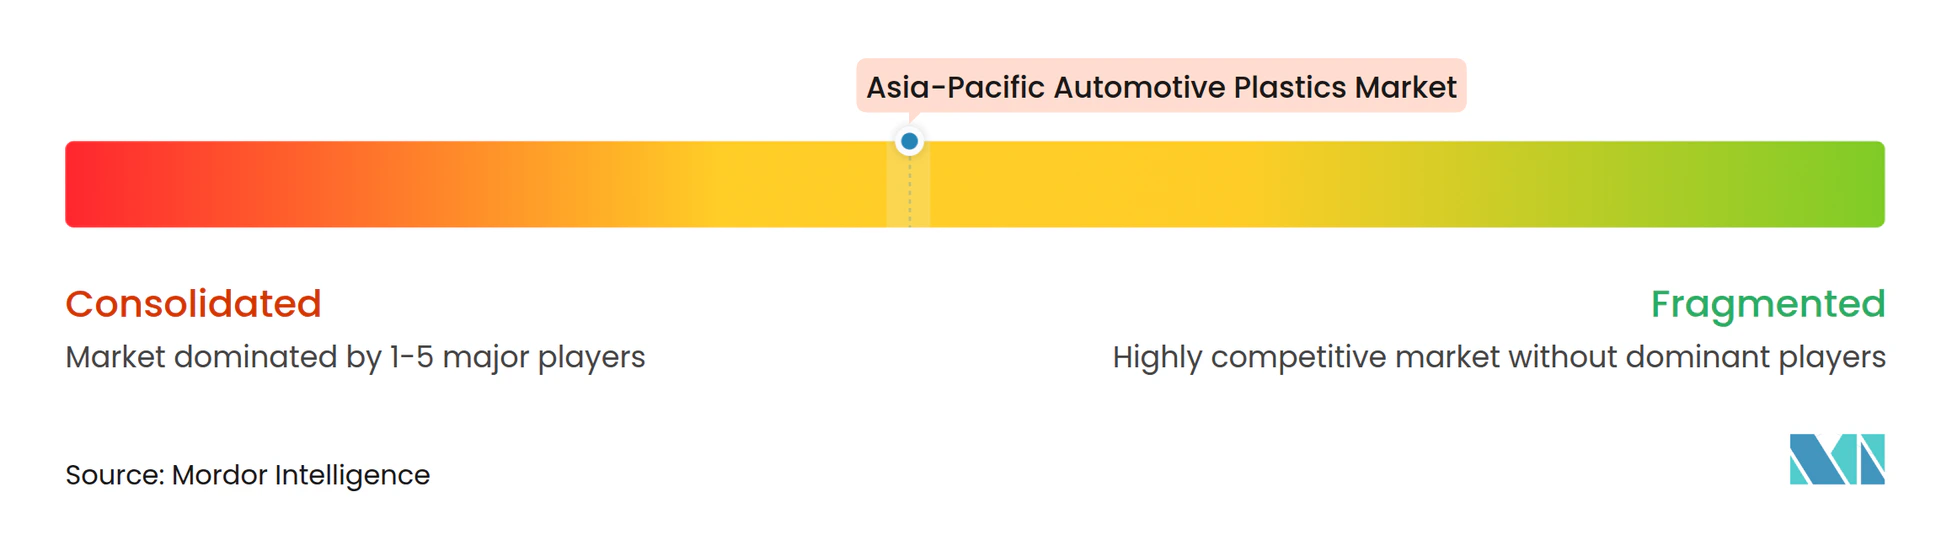
O mercado de plásticos automotivos apresenta consolidação moderada. Os grandes grupos globais BASF, SABIC e LyondellBasell alavancam a integração de matéria-prima e amplos portfólios de resinas de engenharia. A Covestro se diferencia na circularidade por meio de seu complexo de reciclagem em Guangdong, que aumentará a produção de policarbonato com conteúdo reciclado para 60 000 toneladas até 2026[2]. A Kingfa, a LG Chem e a Asahi Kasei Advance Corporation usam a proximidade regional e grades personalizadas para conquistar negócios com moldadores de primeiro nível em rápida expansão ligados a montadoras chinesas e coreanas.
A intensidade competitiva gira em torno da eletrificação e da sustentabilidade. A Yanfeng e a Trinseo combinam reciclagem mecânica avançada com tecnologia de dissolução para fornecer painéis de instrumentos que atendem aos mandatos de fim de vida de 2030. O poliuretano termoplástico resistente a chamas da Covestro, destinado a aplicações de cabos a 150 °C, complementa as ofertas de alta tensão e reforça as credenciais de segurança no setor de plásticos automotivos.
Fusões e alianças estão reformulando o setor. A ADNOC e a OMV concordaram em adquirir a Nova Chemicals por USD 13,4 bilhões, integrando o ativo à Borouge-4 e criando o maior hub de poliolefinas em site único do mundo voltado para a demanda da Ásia. As plataformas de otimização habilitadas por inteligência artificial da Atomic Industries oferecem aos moldadores feedback em tempo real, reduzindo o desperdício e acelerando a validação de novos moldes. A resiliência da cadeia de suprimentos é agora uma proposta de valor, pois os processadores se protegem contra pontos de estrangulamento marítimos por meio de fornecimento duplo de propano e encomendas regionais de investimentos em craqueadores.
Líderes do Setor de Plásticos Automotivos da Ásia Pacífico
-
BASF SE
-
Covestro AG
-
SABIC
-
LG Chem
-
LyondellBasell Industries Holdings B.V
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Automotivos da Ásia-Pacífico Empresas cobertas neste relatório
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Celanese Corporation
- Covestro AG
- dsm-firmenich
- Evonik Industries AG
- Exxon Mobil Corporation
- Kingfa Science and Technology (India) Limited
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Polyplastics Co., Ltd
- SABIC
- Toray Industries Inc
- Trinseo
- Victrex plc
Oportunidades de mercado e perspectivas futuras
A especialização em plataformas de veículos elétricos e a eletrificação do interior criam espaço para materiais de alta temperatura, retardantes de chama e funcionais que também atendem aos limites de reciclabilidade e VOC. Em exemplos regionais, invólucros de bateria termoplásticos da Engel e da SABIC consolidam projetos metálicos multipeças, enquanto filmes e substratos funcionais internos oferecem suporte à interação tátil e a superfícies integradas. Os fornecedores de materiais também estão construindo capacidade de engenharia de aplicações mais próxima dos centros de design das OEMs para reduzir o tempo até a qualificação.
A localização de capacidade e os programas de novos materiais apontam para vias ativas de investimento em plásticos automotivos na Ásia-Pacífico, ligadas à disponibilidade de resina, customização e circularidade. Em julho de 2026, a SABIC e a Rongsheng Petrochemical assinaram um acordo de desenvolvimento de projeto para o Jintang New Materials Project, com foco em resinas de alto desempenho e plásticos biodegradáveis. No mesmo mês, a Covestro anunciou planos para uma nova linha de MDI de 660 mil toneladas por ano em seu Integrated Site Shanghai, apoiando as cadeias de valor de poliuretano usadas em bancos, interiores e componentes de NVH. O fornecimento de composição e plásticos de engenharia com foco na Índia também está sendo localizado, com a LG Chem iniciando a produção em sua unidade de plásticos de engenharia em Sri City em fevereiro de 2026, e a Malásia refinando seu Novo Mecanismo de Incentivo Customizado, com metas de utilização de conteúdo local subindo até 40%, o que amplia a base para peças de polímero automotivo compostas e moldadas localmente.
Desenvolvimentos industriais recentes em Mercado de Plásticos Automotivos da Ásia-Pacífico
- Junho de 2026: BASF - Ampliou a parceria com a Wacoal para conceitos de apoios de braço automotivos usando a tecnologia Melooop e o Elastollan TPU. A colaboração amplia a presença da BASF em materiais de interior e fortalece a resiliência da cadeia de suprimentos para componentes elastoméricos de alto desempenho em aplicações de bancos. Isso sinaliza o esforço contínuo da BASF em incorporar soluções avançadas de TPU em peças de interior premium.
- Maio de 2026: BASF - Firmou parceria com a Hyundai Design China para desenvolver módulos de banco infláveis Air Hug usando Elastollan TPU para o veículo conceito EARTH, apresentado no Auto China 2026. A iniciativa acelera bancos leves e voltados ao conforto, e expande o uso de elastômeros no mercado chinês. Reforça o papel da BASF no fornecimento de resinas de engenharia para conceitos de mobilidade de próxima geração.
- Maio de 2026: Covestro - Inaugurou um novo Centro de Desenvolvimento de Aplicações de Poliuretanos Termoplásticos (TPU) em Guangzhou, China, completando uma rede regional que inclui o site de produção de Zhuhai e o centro de P&D de Changhua. A instalação amplia as capacidades regionais de inovação em TPU e apoia as cadeias de suprimento de plásticos automotivos na APAC. Fortalece a posição da Covestro em materiais de alto desempenho para a próxima onda de necessidades de aligeiramento (lightweighting) e durabilidade automotiva.
Mercado de Plásticos Automotivos da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a demanda por materiais plásticos utilizados na fabricação de componentes automotivos na Ásia-Pacífico, medida como a quantidade de material consumido pela fabricação de veículos e pela produção de peças relacionadas.
Exclusões de escopo: Excluímos os plásticos utilizados principalmente para usos não automotivos, bem como adesivos, revestimentos e materiais de borracha, mesmo que estejam próximos a peças plásticas em uma lista de materiais.
Visão Geral da Segmentação
- Por Material
- Polipropileno (PP)
- Poliuretano (PU)
- Policloreto de Vinila (PVC)
- Polietileno (PE)
- Acrilonitrila-Butadieno-Estireno (ABS)
- Poliamidas (PA)
- Policarbonato (PC)
- Outros Materiais (ASA, PET, PBT, PMMA, etc.)
- Por Tipo de Veículo
- Veículos Convencionais/Tradicionais
- Veículos Elétricos
- Por Aplicação
- Exterior
- Interior
- Sob o Capô
- Outras Aplicações (Painel de Instrumentos, Sistemas de Porta, etc.)
- Por Geografia
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e ancorá-la a sinais do mundo real, como a produção de veículos e o fornecimento de polímeros. Fontes públicas foram verificadas para obter dados de produção, registro e direção comercial de veículos por país, que foram então convertidos em indicadores de demanda por plásticos utilizados em peças internas, externas e sob o capô.
Geralmente consultamos fontes como as tabelas de produção da OICA, estatísticas nacionais de transporte e alfândega, fluxos comerciais do UN Comtrade para resinas poliméricas principais e publicações de associações de polímeros e automotivas da região. Outros insumos úteis vieram de relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis que esclareceram adições de capacidade, movimentos de preços de resinas e mandatos de reciclagem. Quando necessário, assinaturas pagas foram utilizadas para dados financeiros e de inteligência de empresas, verificações de importação e exportação em nível de remessa e bancos de dados de patentes para entender onde a substituição de materiais está ocorrendo ativamente. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar as premissas de plásticos por veículo e a divisão da demanda entre as principais aplicações e categorias de veículos, uma vez que esses pontos não são reportados de forma consistente nos dados públicos. Conversamos com fornecedores de resinas, compostos e processadores, e com partes interessadas a jusante no setor de peças automotivas nos principais polos de fabricação, e então reconciliamos o feedback por geografia, de modo que China, Índia, Japão, Coreia do Sul e ASEAN tivessem cada uma seu próprio conjunto de sinais de demanda aplicados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 41% |
| Empresas de menor porte: 17% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a produção de veículos e o mix de plataformas são utilizados para reconstruir o conjunto de demanda endereçável de plásticos por país, ajustado pela intensidade de aplicação em áreas como acabamento interno, peças externas e componentes sob o capô. Para manter os totais realistas, os resultados são corroborados com verificações seletivas de baixo para cima, como padrões amostrados de remessas de resinas e compostos, comentários sobre utilização de processadores e verificações de sanidade de volume para valor usando faixas de preço observadas.
Os insumos que mais influenciaram o modelo incluíram a produção de veículos por tipo (passageiros e comerciais), o mix de fabricação elétrico versus convencional e a intensidade típica de plásticos por veículo para peças de alto crescimento, como invólucros relacionados a baterias e módulos externos leves. A disponibilidade de resinas e as tendências de substituição por família de polímeros também foram consideradas, especialmente onde o polipropileno e o poliuretano dominam o uso de alto volume, enquanto os graus de maior desempenho crescem com as necessidades térmicas e elétricas. Para a previsão, foi aplicada uma análise de cenários em torno das perspectivas de produção e das mudanças na intensidade de plásticos, refinada com base no consenso de especialistas sobre a produção automotiva de curto prazo e o ritmo de substituição de materiais. Onde a visibilidade direta de volume era limitada para países menores, as lacunas foram tratadas com o uso de indicadores proxy, como capacidade de montagem de veículos, dependência de importações para resinas principais e participações de aplicação validadas de mercados próximos.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio da verificação cruzada dos resultados do modelo com sinais independentes, incluindo tendências regionais de produção de veículos, direção do comércio de resinas e consistência com comentários conhecidos sobre capacidade e utilização. Valores discrepantes foram sinalizados precocemente, e as premissas foram revisadas quando o resultado de um país se afastava da faixa esperada para plásticos por veículo ou participações de aplicação.
Antes da aprovação final, o modelo é revisado em etapas por outro analista, que verifica a lógica aritmética, a consistência de unidades e o movimento ano a ano ao longo do horizonte de previsão. Se uma grande variação for encontrada, acompanhamentos por entrevista são acionados para que a premissa seja confirmada ou substituída por uma faixa com melhor embasamento. Os relatórios são atualizados anualmente, com atualizações intermediárias consideradas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, choques repentinos de produção ou grandes adições de capacidade. Antes da entrega, uma revisão final é realizada para garantir que os sinais públicos mais recentes estejam refletidos na versão publicada.
Dimensionamento do Mercado de Plásticos Automotivos da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para plásticos automotivos da Ásia-Pacífico frequentemente não coincidem porque o escopo e a unidade de medida não estão alinhados, e porque as premissas de precificação e mix de veículos são tratadas de forma diferente. Algumas fontes descrevem o mercado em termos de receita, enquanto outras se concentram no material consumido, o que naturalmente altera o número principal mesmo quando a narrativa de uso final é semelhante.
O maior fator de divergência aqui é se o modelo é construído em toneladas com base na intensidade de plásticos e na produção, ou convertido em USD usando premissas de preço de resinas e compostos que podem variar por país e ano. As diferenças também decorrem do que é contabilizado como plásticos automotivos, uma vez que algumas estimativas incorporam cadeias de valor de polímeros mais amplas ou tratam os prêmios de conteúdo reciclado de forma simplificada. Em nosso caso, o valor central é expresso em volume para 2026, o que reduz a distorção cambial e de ciclo de preços e mantém o dimensionamento vinculado à produção de veículos e ao uso de aplicações — uma escolha deliberada aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,22 M toneladas (2026) | |
| Consultoria Regional A | 7,49 bilhões de USD (2024) | Utiliza dimensionamento baseado em receita para 2024, que depende fortemente da seleção de preços de resinas, do momento cambial e de se as margens de composição e conversão estão incluídas no valor capturado. |
| Publicação Setorial B | 10,64 bilhões de USD (2024) | Aplica uma participação regional de receita a um total global de plásticos, o que pode superestimar a Ásia-Pacífico quando o mix local de veículos, os plásticos por veículo e as diferenças de preço por país não são reconstruídos a partir da produção e da demanda de aplicações. |
A tabela mostra que a dispersão é explicada principalmente pela escolha da unidade e pelo que é contabilizado na construção do valor, e não por divergências sobre a direção subjacente da demanda. Quando o modelo é ancorado primeiro na produção de veículos e na intensidade de aplicação, e somente então verificado com faixas de preço, os resultados permanecem mais fáceis de rastrear e reproduzir durante as atualizações.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de plásticos automotivos da Ásia Pacífico e qual é a sua taxa de crescimento?
O mercado atingiu 10,22 milhões de toneladas em 2026 e está projetado para crescer até 13,07 milhões de toneladas até 2031, refletindo um CAGR de 5,04%.
Qual resina detém a maior participação de plásticos automotivos na região?
O polipropileno lidera com 41,10% de participação, pois sua baixa densidade, facilidade de processamento e vantagens de custo o tornam adequado tanto para peças interiores quanto exteriores de veículos.
Como a adoção de veículos elétricos está influenciando a demanda por materiais?
A aceleração da produção de veículos elétricos — de 9% para 13% das vendas da ASEAN-6 em 2024 — impulsiona a adoção de plásticos resistentes a chamas e de alta temperatura para invólucros de bateria, inversores e sistemas de refrigeração.
Quais regulamentações mais afetam o uso de plásticos automotivos?
As regras de redução de peso e economia circular, como o marco de Veículos em Fim de Vida 2025 da Índia e o mandato de verificação de conteúdo reciclado em minuta da Coreia do Sul, estão pressionando os OEMs a adotarem grades recicláveis ou de base biológica.
Por que as oscilações nos preços das matérias-primas são uma preocupação para os conversores?
As perturbações nos canais e o excesso de oferta reduziram as margens do polipropileno na China para USD 55 por tonelada, forçando os processadores a proteger o fornecimento de matéria-prima e a investir em integração vertical.