
Análisis del mercado de plásticos de Malasia por Mordor Intelligence
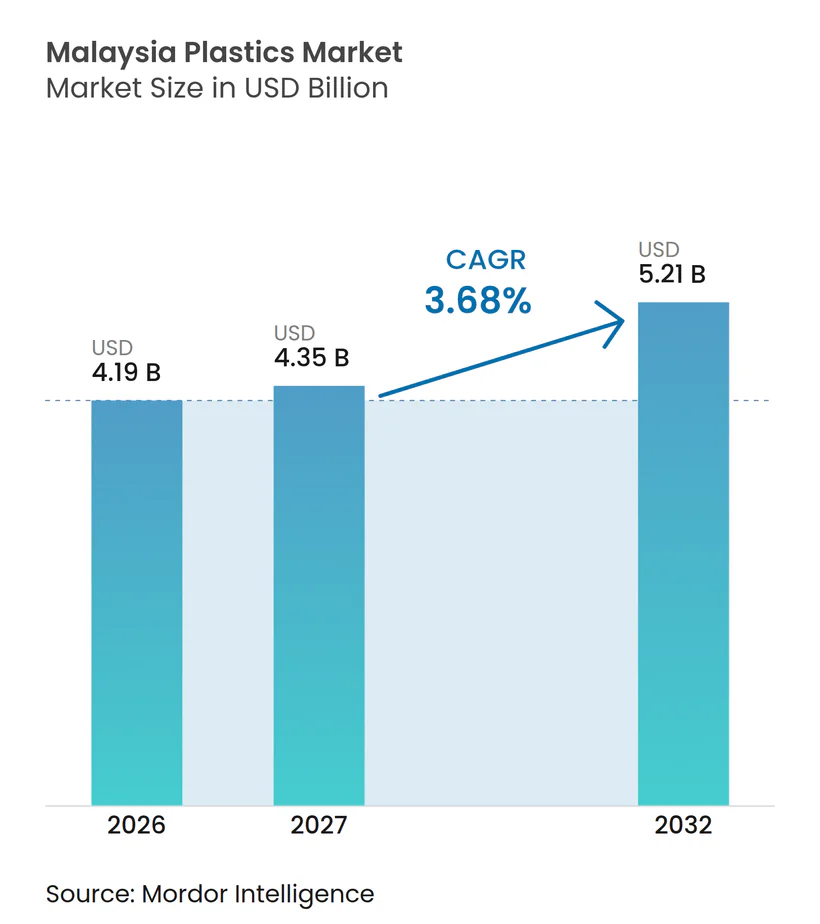
Se proyecta que el tamaño del mercado de plásticos de Malasia se expanda desde 4,19 mil millones de USD en 2026 y 4,35 mil millones de USD en 2027 hasta 5,21 mil millones de USD para 2032, registrando una CAGR del 3,68% entre 2027 y 2032.
La producción de alimentos y la fabricación de electrónica sostienen la demanda de materiales en Malasia, mientras que los programas de circularidad de las marcas favorecen los envases con contenido reciclado. El conflicto en Asia Occidental perturbó los flujos de materias primas a través del Estrecho de Ormuz desde marzo de 2026, aumentando la exposición a costos de los transformadores. Los incentivos fiscales pueden respaldar la inversión en resinas que cumplan los requisitos, pero las restricciones sobre determinados formatos de un solo uso hacen que la elección de la aplicación sea comercialmente importante. Las capacidades más amplias en envases rígidos y flexibles ofrecen a los transformadores una forma de atender la demanda en distintos formatos. Los proveedores capaces de calificar grados con contenido reciclado para envases de alimentos y bebidas pueden atender la demanda de las marcas y reducir la dependencia de los puntos de venta de bolsas de transporte afectados por las restricciones.
Conclusiones clave del informe
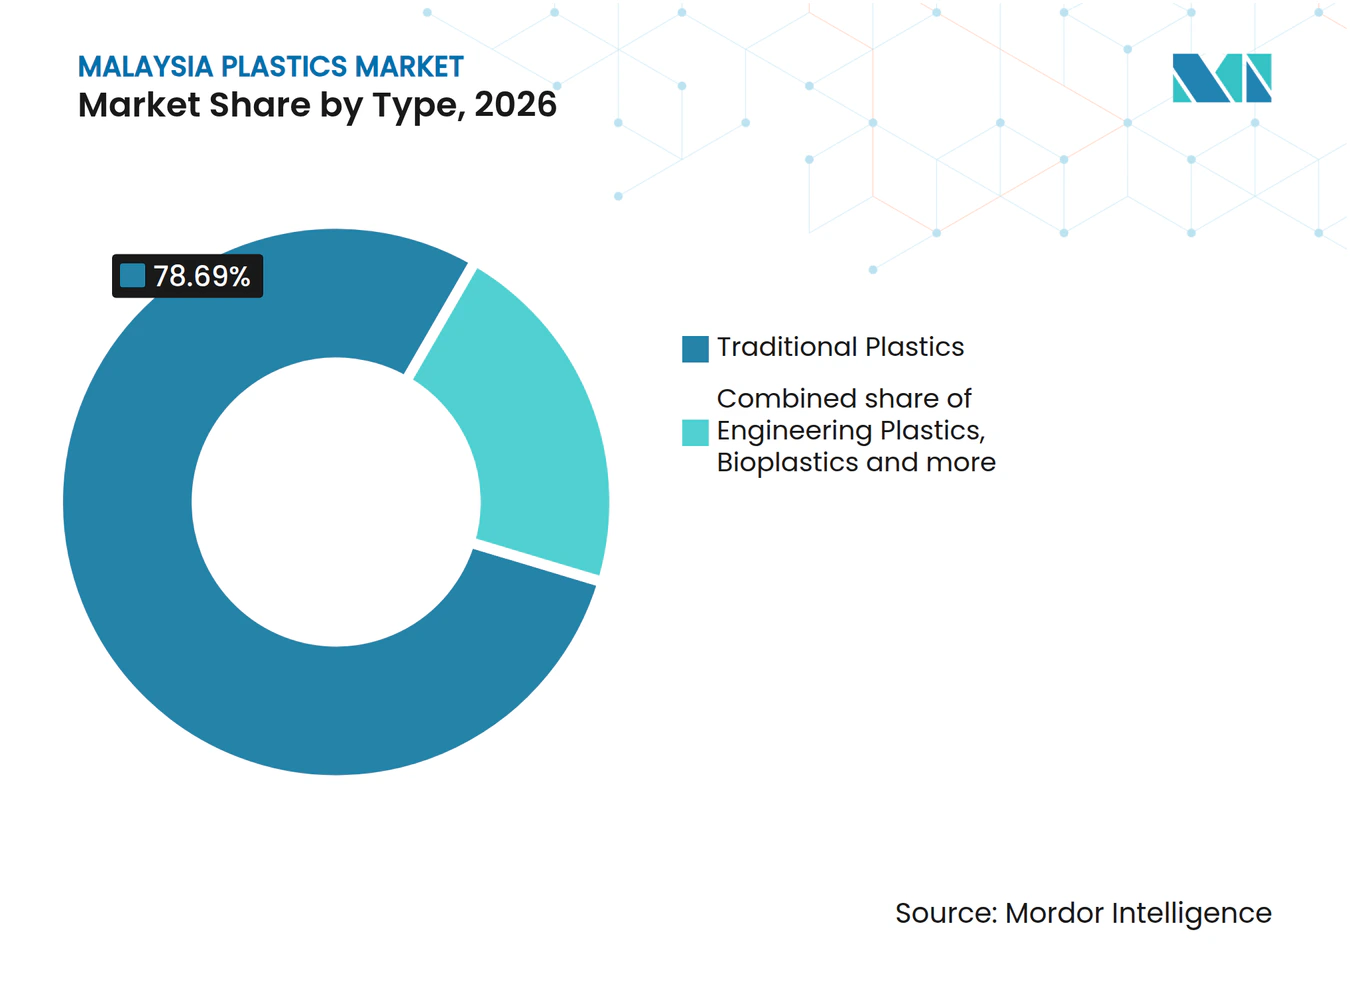
- Por tipo, los plásticos tradicionales representaron una participación del 78,69% en el mercado de plásticos de Malasia en 2026, mientras que se prevé que los bioplásticos crezcan más rápido con una CAGR del 4,66% entre 2027 y 2032.
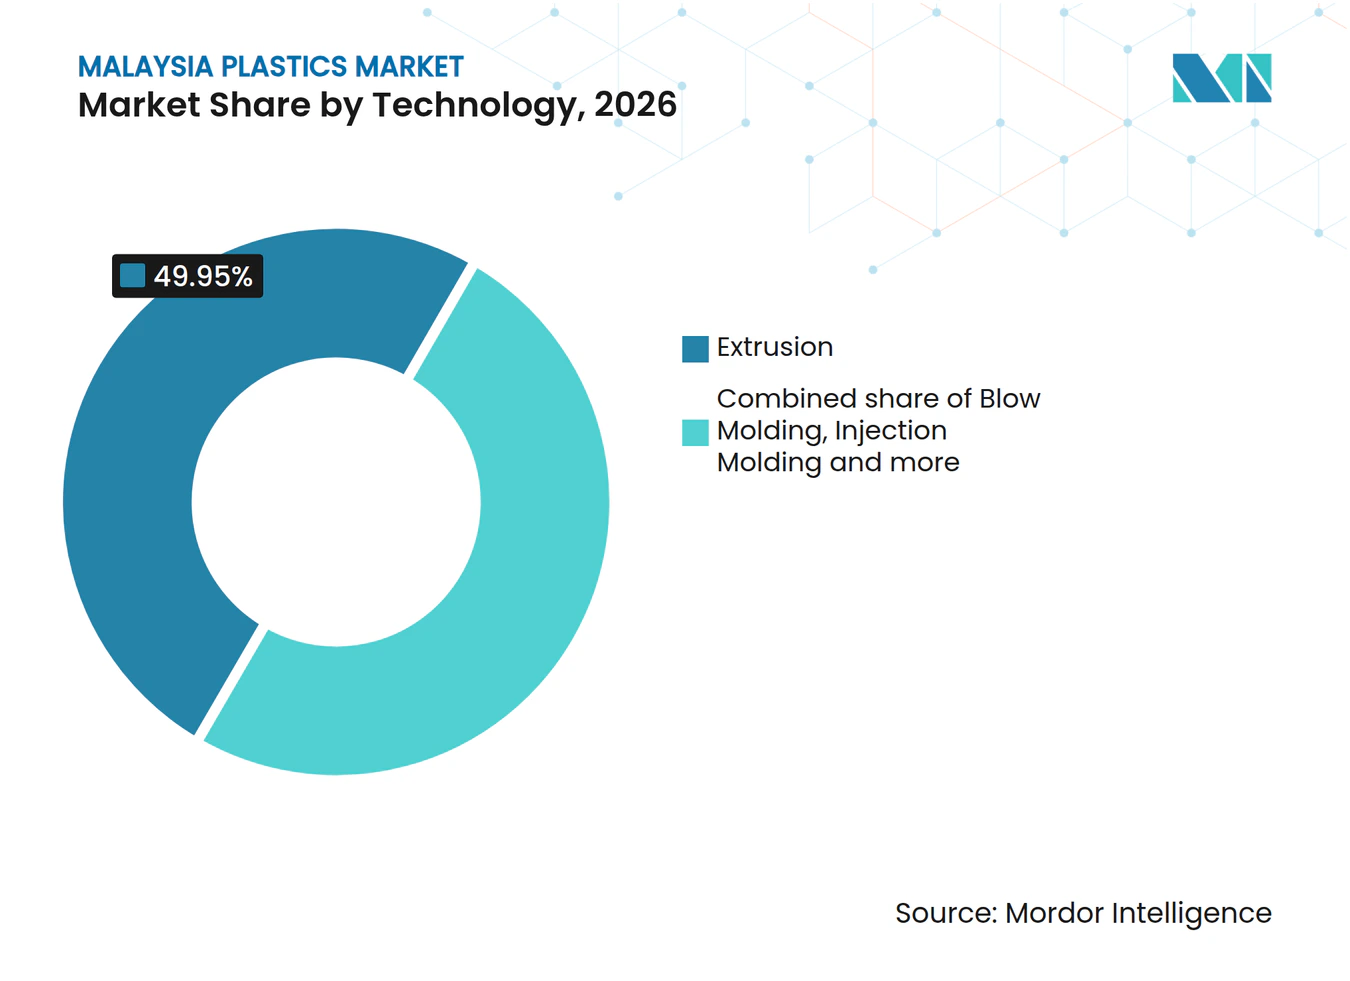
- Entre las tecnologías de procesamiento, la extrusión representó una participación del 49,95% del tamaño del mercado de plásticos de Malasia en 2026, con el moldeo por soplado previsto para crecer más rápido con una CAGR del 3,8% entre 2027 y 2032.
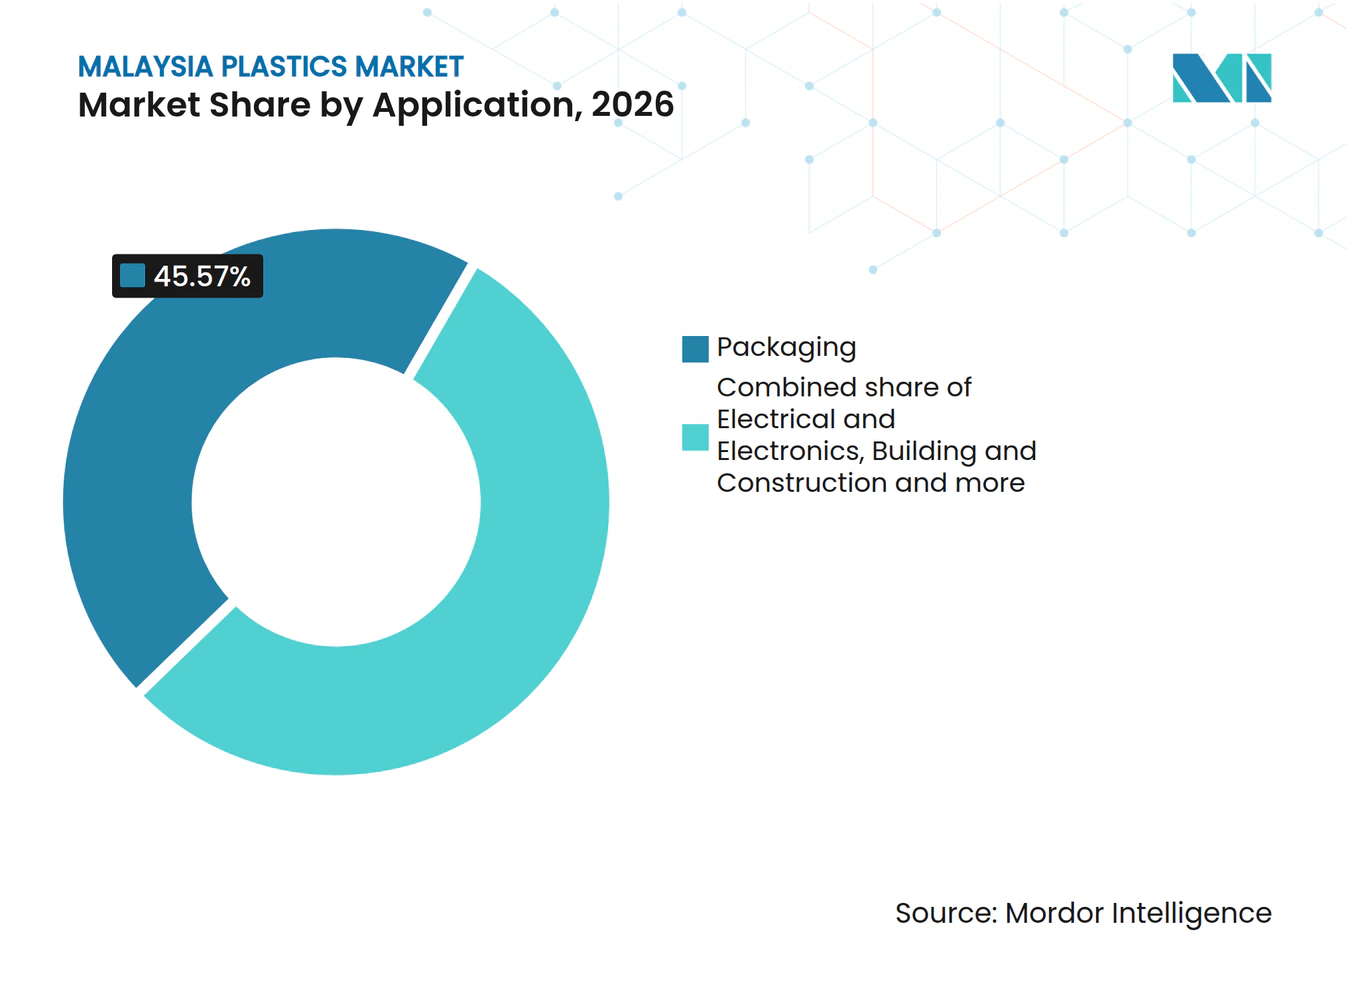
- Los envases lideraron las aplicaciones con una participación del 45,57% del gasto doméstico en materiales plásticos en 2026, y se prevé que el segmento eléctrico y electrónico crezca más rápido con una CAGR del 3,9% entre 2027 y 2032.
- Geográficamente, Selangor lidera gracias a su mayor base de transformadores.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de envases para alimentos y bebidas | +2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento del ecosistema de fabricación de electrónica | +1.2% | A nivel nacional, incluido Johor Bahru | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la petroquímica de valor agregado | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Compromisos de economía circular por parte de marcas globales | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de los clústeres de dispositivos médicos | +0.4% | Clúster de fabricación de dispositivos médicos de Penang | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de envases para alimentos y bebidas
Los cambios en el tamaño de los envases ofrecen a los proveedores de materiales otra fuente de oportunidades además del crecimiento en las ventas de los productores de alimentos. La industria de procesamiento de alimentos orientada al mercado doméstico de Malasia registró un crecimiento provisional interanual del valor de ventas del 6,9% en agosto de 2026, tras el 9,6% en julio.[1] Fraser & Neave Holdings Bhd lanzó un nuevo envase de 380 mililitros para determinadas bebidas F&N SEASONS en el ejercicio fiscal 2025 para satisfacer la creciente demanda de opciones de mayor tamaño y enfocadas en el valor. Un formato de mayor tamaño orientado al valor desplaza el problema comercial del comprador hacia ofrecer más bebida por envase a un costo de envasado aceptable. Dado que la lectura de agosto fue inferior a la de julio, la oportunidad más duradera para los transformadores reside en los formatos y precios que eligen los productores de alimentos, como los envases de mayor tamaño orientados al valor, más que en el crecimiento de las ventas de los productores de alimentos por sí solo.
Crecimiento del ecosistema de fabricación de electrónica
Malasia aprobó 245 proyectos de fabricación eléctrica y electrónica en 2025, frente a 153 en 2024.[2] Su industria de plásticos suministra componentes de precisión a las cadenas de suministro globales de electrónica y vehículos eléctricos, siendo la electrónica el principal contribuyente a las exportaciones de la industria. En septiembre de 2025, Scanfil inauguró la ampliación de su instalación de electrónica y ensamblaje complejo en Johor Bahru, aumentando el área de producción en casi un 50%. La instalación forma parte de SRXGlobal, que Scanfil adquirió en octubre de 2024. El proceso de aprobación y la ampliación completada indican el potencial de demanda en diferentes etapas de la inversión industrial, siendo la implementación la que determina cuándo se desarrolla la actividad manufacturera adicional. Los proveedores de resinas que atienden a productores de componentes de precisión pueden diversificar su exposición a la demanda a través de la electrónica, vinculando el suministro de materiales a la producción industrial en lugar de depender exclusivamente del envasado de consumo.
Incentivos gubernamentales para la petroquímica de valor agregado
Los incentivos fiscales pueden mejorar la economía de la inversión petroquímica que cumpla los requisitos antes de que el material adicional llegue a los transformadores. El Nuevo Marco de Incentivos de Malasia acepta solicitudes de fabricación desde el 1 de marzo de 2026, incluidos productos del petróleo y petroquímicos.[3] Los solicitantes elegibles eligen entre una tasa impositiva especial o una deducción fiscal por inversión, con la elección mutuamente excluyente sujeta a criterios y evaluación de resultados. Para un proyecto de resinas que cumpla los requisitos, el beneficio potencial puede hacer que la inversión sea más atractiva sin requerir precios de material más altos para justificar el gasto. Los proyectos de resinas ejecutados pueden convertir el beneficio fiscal en suministro adicional de material para los transformadores, haciendo que el incentivo sea comercialmente relevante a través de la producción y las ventas.
Compromisos de economía circular por parte de marcas globales
Los programas de circularidad de las marcas pueden redirigir la demanda de materiales hacia resinas recicladas en lugar de simplemente aumentar el consumo total de polímeros. Nestlé Malaysia informó haber recolectado más de 15.000 toneladas métricas de materiales a través de iniciativas voluntarias de responsabilidad extendida del productor en 2025, incluidas más de 11.000 toneladas métricas de plástico. Coca-Cola Malaysia ofrece 3 variantes de bebidas en botellas de 500 mililitros fabricadas con plástico 100% reciclado, excluyendo tapas y etiquetas. En conjunto, la actividad de recuperación y una aplicación de envasado con contenido reciclado definida ofrecen a los proveedores de materiales puntos de entrada comerciales separados, desde la materia prima recuperada hasta la resina de sustitución. La oportunidad depende de convertir la recuperación en material adecuado para el envase previsto, lo que hace que la producción de resina utilizable sea comercialmente más significativa que el tonelaje de recolección por sí solo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones medioambientales y prohibiciones de artículos de un solo uso | -0.6% | Establecimientos permanentes afectados en Perak | Mediano plazo (2-4 años) |
| Volatilidad del precio de las materias primas | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Brecha de competencias en el procesamiento avanzado de polímeros | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones medioambientales y prohibiciones de artículos de un solo uso
Las restricciones sobre las bolsas de transporte en el comercio minorista pueden eliminar un punto de venta específico de material incluso cuando otras aplicaciones de envasado se expanden. Perak prohibió a los establecimientos permanentes afectados, incluidos supermercados y farmacias, proporcionar o utilizar bolsas de transporte de un solo uso a partir del 1 de septiembre de 2026. El 17 de octubre de 2026, las autoridades locales seguían centrándose en la educación y la concienciación pública antes de una aplicación más estricta. Para los proveedores que atienden a esos establecimientos, una prohibición cambia la utilidad a largo plazo de la capacidad de bolsas de transporte incluso cuando la implementación inicialmente hace hincapié en la concienciación. El ajuste depende, por tanto, de la exposición del transformador al formato restringido, lo que hace que una cartera de productos mixta sea menos vulnerable que una concentrada en esas bolsas. La implementación orientada a la educación puede suavizar el ajuste inmediato, pero los proveedores afectados se enfrentan al costo comercial de reemplazar un punto de venta restringido.
Volatilidad del precio de las materias primas
El conflicto en Asia Occidental perturbó los flujos de petróleo crudo y materias primas petroquímicas a través del Estrecho de Ormuz desde marzo de 2026. Para el 17 de abril de 2026, el presidente de la Asociación de Fabricantes de Plásticos de Malasia (MPMA), Cheah Chee Chon, informó que los fabricantes malayos enfrentaban precios de resina superiores a 1.500 USD por tonelada métrica, en comparación con aproximadamente 800 a 900 USD anteriormente. También informó de recargos de proveedores de hasta 250 USD por tonelada métrica. Tales aumentos pueden elevar el efectivo requerido para un volumen de material sin cambios, haciendo que un mayor gasto sea un indicador deficiente de un consumo más sólido. Para los transformadores, la exposición comercial se extiende, por tanto, más allá del precio de resina cotizado hasta el recargo adicional sobre el suministro. Hasta que esos costos puedan recuperarse, mantener los volúmenes de producción puede requerir más capital de trabajo sin una mejora correspondiente en los beneficios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Escala Convencional y Crecimiento de Materiales EspecializadosLos plásticos tradicionales representaron una participación del 78,69% del tamaño del mercado de plásticos de Malasia en 2026. Las plantas de polietileno de LOTTE Chemical Titan en Malasia tienen capacidades anuales nominales de 220.000 toneladas métricas en PE1, 230.000 toneladas métricas en PE2 y 115.000 toneladas métricas en PE3. PE1 y PE3 producen polietileno de alta densidad, mientras que PE2 produce polietileno de baja densidad. Estas instalaciones muestran la escala del suministro establecido de polietileno, situando las categorías de materiales más pequeñas junto a una base instalada sustancial.
Los bioplásticos son el segmento de más rápido crecimiento, con una CAGR prevista del 4,66% entre 2027 y 2032. Zantat Holdings Berhad reportó mayores ingresos de su segmento de Bioplásticos en el primer semestre de 2026 que en el primer semestre de 2025. La subsidiaria de Zantat, Zaneco, lanzó su bolsa compostable Earthya en Malasia en agosto de 2025, ofrecida a través de Shopee y Health Lane Family Pharmacies en todo el país, dando a ese producto una ruta de venta minorista al consumidor. Los plásticos de ingeniería sirven otra ruta industrial, con el sector automotriz de Malasia utilizando cada vez más grados ligeros en la producción local de vehículos. El crecimiento en estos materiales especializados puede cambiar la mezcla de productos de los proveedores mucho antes de que desplace la escala de producción que sustenta las resinas tradicionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Escala de Conversión de Películas y Expansión de ContenedoresLa extrusión representó una participación del 49,95% en el mercado de plásticos de Malasia en 2026. BP Plastics reporta una capacidad mensual agregada de 8.500 toneladas métricas en 2 instalaciones en Sri Gading Industrial Estate, Johor, con capacidades de coextrusión de película estirable colada y película soplada. Esa presencia ilustra cómo un transformador de películas puede soportar un procesamiento sustancial de material en rutas de procesamiento relacionadas en lugar de depender de una única aplicación estrecha. El peso comercial del segmento más grande descansa, por tanto, en el uso de material dentro de las operaciones de transformación establecidas, donde la capacidad de la línea y la combinación de requisitos de película configuran las oportunidades para los proveedores que atienden a esa base industrial.
El moldeo por soplado es el segmento de más rápido crecimiento, con una CAGR prevista del 3,8% entre 2027 y 2032. En 2025, Ansoon Superior se trasladó a Pusing, Perak, aumentando el espacio en planta de 38.781 a 91.864 pies cuadrados y más que duplicando su capacidad de moldeo por soplado por extrusión. Esa expansión completada vincula el potencial de crecimiento a una capacidad adicional de fabricación de botellas y tarros. El moldeo por inyección tiene un papel separado en componentes industriales, de tecnología médica y de bienes de consumo, ilustrado por el lanzamiento de la planta de Penang de Polyplas, subsidiaria de Ge-Shen Corporation Berhad, el 21 de noviembre de 2025. Los proveedores de materiales se enfrentan, en consecuencia, a diferentes tareas comerciales en la expansión de contenedores huecos y la producción de componentes de precisión, lo que hace que las aplicaciones específicas de proceso sean más útiles que una estrategia tecnológica uniforme.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Amplitud del Envasado e Impulso de la ElectrónicaEl envasado fue el segmento más grande por aplicación, con una participación del 45,57% del gasto doméstico en materiales plásticos en 2026. Los alimentos y bebidas, los bienes de consumo de alta rotación y el comercio electrónico sostienen la demanda en la industria de envasado plástico de valor agregado de Malasia. La Autoridad de Desarrollo de Inversiones de Malasia (MIDA) también identifica el envasado como uno de los sectores que impulsan las exportaciones de la industria de plásticos de Malasia. Los proveedores de resinas que atienden a los transformadores de envasado pueden, en consecuencia, llegar a varios canales de compradores y obtener exposición indirecta a la demanda exterior, haciendo que el gasto del consumidor local sea solo una influencia en las necesidades de esos clientes.
El sector eléctrico y electrónico es el segmento de más rápido crecimiento por aplicación, con una CAGR prevista del 3,9% entre 2027 y 2032. El subsector de equipos eléctricos y electrónicos de Malasia registró un crecimiento provisional interanual del valor de ventas del 22,6% en agosto de 2026, frente al 17,8% en julio. El Departamento de Estadística de Malasia (DOSM) también enumeró los productos eléctricos y electrónicos con un 17,0% entre los subsectores que contribuyeron al aumento de la producción manufacturera de Malasia en agosto de 2026, añadiendo una lectura del lado de la producción. La construcción y edificación suministra una ruta separada a través de tuberías de PVC y aislamiento de cables, para los cuales MIDA identifica una demanda estable en Malasia. Los proveedores pueden combinar grados para electrónica con grados para tuberías de PVC y aislamiento de cables, combinando el fuerte crecimiento de las ventas de electrónica en agosto y la demanda estable de la construcción para reducir la dependencia de un único ciclo de compradores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Plásticos de Selangor
Selangor lidera el mercado geográfico gracias a la amplitud de su base de transformadores. En julio de 2026, Ekonusa señaló que sus instalaciones existentes en Shah Alam, incluido su almacén, estaban completamente utilizadas. La empresa produce botellas y cubos de plástico para bienes industriales y de consumo, incluido el envasado de fertilizantes y champú. Esa combinación ofrece a los proveedores de materiales exposición a la demanda industrial y de productos del hogar a través de un transformador que atiende usos de envasado distintos. La plena utilización también significa que la demanda incremental de material de esa base operativa depende de la capacidad añadida o de un cambio en la mezcla de productos, separando una base de clientes establecida del margen de volumen inmediato.
Fuera del estado líder, las diferencias regionales surgen de los tipos de clientes transformadores a los que puede llegar un proveedor de resinas. Formula Lab (M) Sdn Bhd fabrica botellas, tapas y cierres en Johor Bahru para las industrias farmacéutica, de lubricantes, química, cosmética, alimentaria y de bebidas. En Sarawak, Hwa Khoon Plastic Industries Sdn Bhd produce envases industriales en su instalación de Kuching, incluidas películas estirables, películas termorretráctiles y bolsas de uso intensivo. El ejemplo de Johor abarca contenedores de consumo e industriales, mientras que el ejemplo de Sarawak se centra en películas industriales, creando diferentes oportunidades de suministro de materiales dentro de la misma aplicación amplia de envasado.
Terengganu añade la fabricación de componentes industriales, con DD Plastic Sdn Bhd fabricando película de polietileno de uso intensivo y componentes moldeados por inyección en Kemaman para usos en petróleo y gas, eléctrico, médico y automotriz. En Melaka, Packerman utiliza extrusión y termoformado para producir vasos, tapas, contenedores y bandejas. Kuala Lumpur tiene una función de distribución de polímeros a través de Sumikeng (M) Sdn Bhd, que tiene una oficina de ventas allí y actúa como agente y distribuidor de productores regionales. Estos roles separan las ubicaciones de fabricación de los canales comerciales a través de los cuales los transformadores obtienen los grados. Un proveedor de resinas puede, por tanto, desarrollar alcance regional a través de relaciones de distribución mientras localiza el soporte técnico en torno a las operaciones específicas de componentes y envasado que consumen sus materiales.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de los proveedores de resinas que atienden a los transformadores de bolsas de transporte de un solo uso. En febrero de 2026, el Ministerio de Recursos Naturales y Sostenibilidad Ambiental (NRES) informó de restricciones sobre bolsas de transporte dependientes del estado, haciendo que la implementación local sea central para el efecto comercial. La instrucción administrativa de Selangor de marzo de 2025 concierne a las instalaciones gubernamentales, mientras que la comparación de Penang se centra en la restricción anunciada en Seberang Perai. Esta perspectiva otorga el mayor peso al acceso continuo a puntos de venta específicos de bolsas de transporte, en lugar de al atractivo general de la fabricación.
Tabla Regulatoria
| Factor de decisión | Malasia | Selangor | Penang |
|---|---|---|---|
| Autoridad principal | NRES y gobiernos estatales | Oficina del Secretario de Estado y autoridades locales | Consejo Municipal de Seberang Perai |
| Instrumentos o directrices clave | Acuerdo sobre bolsas de transporte para un inicio en enero de 2026, sujeto a adopción estatal | Instrucción de instalaciones gubernamentales de marzo de 2025; proyecto de ordenanza de cobro minorista de septiembre de 2026 | Prohibición anunciada de bolsas de transporte desde septiembre de 2026; aplicación programada desde octubre de 2026 |
| Efecto comercial | Acceso determinado localmente a los usos finales de bolsas de transporte | Organismos estatales dirigidos a evitar plásticos de un solo uso en instalaciones gubernamentales; aplicación propuesta de cobro minorista | Restricción anunciada sobre el suministro gratuito y de pago de bolsas en los establecimientos de Seberang Perai enumerados |
| Atractivo actual de la política | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||
La calificación nacional de Medio y la dirección de Endurecimiento reflejan el acuerdo del consejo de abril de 2025 para iniciar las prohibiciones de bolsas de transporte desde el 1 de enero de 2026, sujeto a la adopción y los métodos estatales. La calificación de Medio de Selangor refleja el alcance de las instalaciones gubernamentales, mientras que el proyecto de ordenanza de aplicación minorista de septiembre de 2026 respalda el Endurecimiento si se aprueba. La calificación Baja de Penang refleja la prohibición anunciada en Seberang Perai, cuyo aviso programó la aplicación desde el 1 de octubre de 2026. Las consultas del marco de Penang del 9 de junio y el 21 de julio de 2026 añaden un proceso más amplio de diseño de políticas a ese paso de aplicación local, reforzando el juicio de Endurecimiento.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de resina virgen, la conversión de películas y la regeneración de material reciclado en Malasia. LOTTE Chemical Titan produce polietileno de alta densidad, baja densidad y baja densidad lineal, estableciendo una base de producción doméstica en estas familias de resinas. Los proveedores de resinas obtienen ingresos de las ventas de material, mientras que los transformadores capturan un rendimiento manufacturero separado al convertir el material en productos específicos para cada aplicación. El reciclaje devuelve el material basado en residuos a la etapa de suministro, creando otro punto en el que la capacidad de procesamiento puede generar un rendimiento de ventas de material.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de resina virgen | Productores de polietileno como LOTTE Chemical Titan | Ventas de resina | Adecuación del grado de resina a los requisitos de conversión | Calificar los grados adecuados para el proceso previsto |
| Conversión de películas | Transformadores de película de polietileno como BP Plastics Holding Bhd | Ventas de películas personalizadas | Cumplimiento de los requisitos de película específicos de la aplicación | Acordar especificaciones antes de escalar la producción |
| Regeneración de material reciclado | Fabricantes de resina reciclada como MJ MATERIAL | Ventas de material reciclado | Consistencia de la calidad del material recuperado | Aplicar controles de clasificación y procesamiento de polímeros |
| Fuente: Mordor Intelligence | ||||
La División de Película de PE Soplado de BP Plastics produce películas personalizadas para envases industriales, ilustrando cómo la conversión genera valor a través de la adecuación a la aplicación. MJ MATERIAL desarrolla y fabrica materiales plásticos reciclados en Malasia utilizando plásticos residuales, dando a los insumos recuperados una ruta de regreso al suministro de materiales. Konica Minolta informó en febrero de 2026 que el aumento de la demanda de plásticos reciclados había desestabilizado la adquisición de plásticos residuales y elevado los precios, haciendo que la seguridad de las materias primas sea una restricción para ampliar las ventas de material reciclado.
Panorama competitivo
Concentración del Mercado
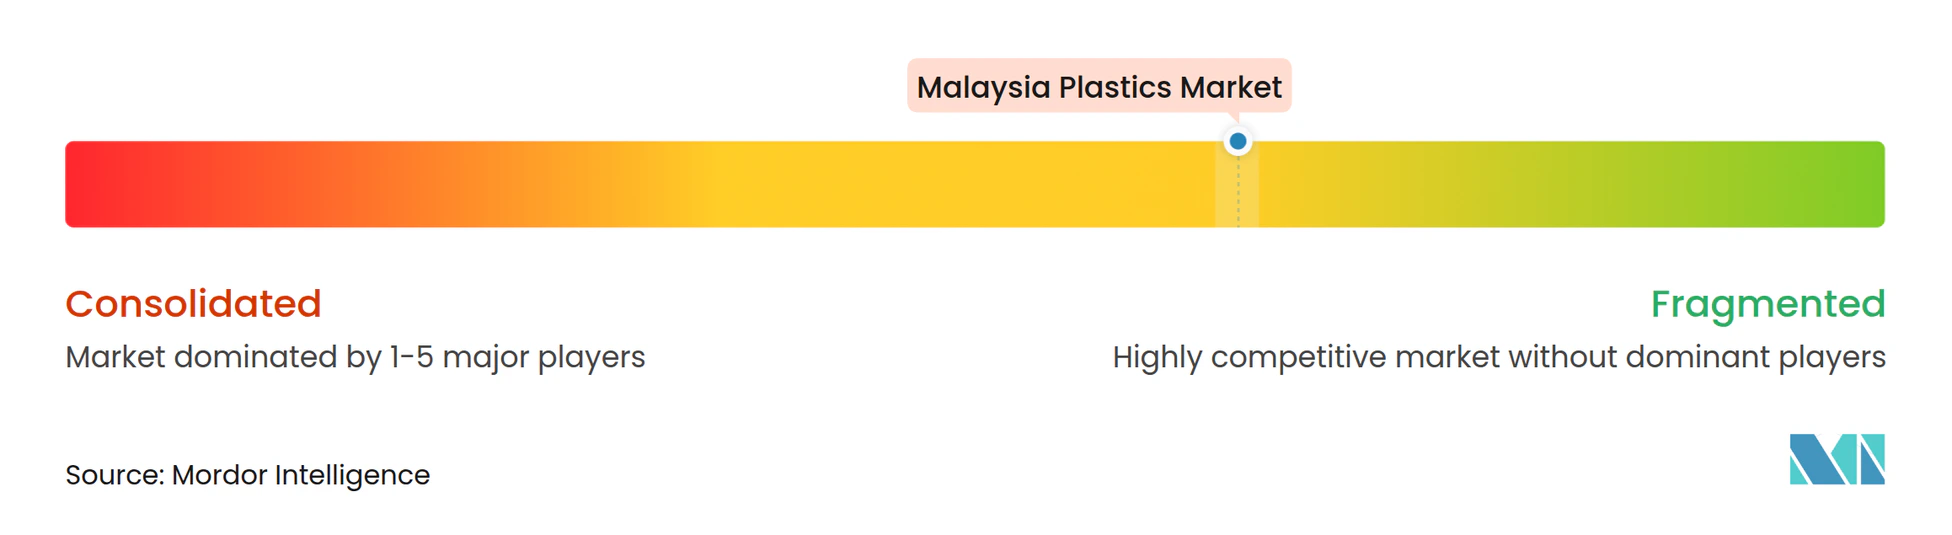
La competencia está moderadamente fragmentada entre la producción de materiales y la conversión de envasado especializado, con diferentes modelos de negocio que configuran cómo las empresas atienden a la industria de plásticos. Los principales participantes incluyen BP Plastics Holding Bhd, LOTTE CHEMICAL TITAN HOLDING BERHAD, Daicel Corporation tras la transferencia del negocio de Polyplastics Co., Ltd., Scientex Berhad y SLP RESOURCES BERHAD. Esa transferencia entró en vigor el 1 de abril de 2026, y el grupo de Daicel incluye Polyplastics Asia Pacific Sdn Bhd en Malasia. El negocio operativo de BP Plastics fabrica envases flexibles, mientras que LOTTE Chemical Titan produce olefinas y poliolefinas, situando a estas empresas en lados diferentes del consumo de materiales y dando a su influencia competitiva bases comerciales distintas.
En el ejercicio fiscal 2025, Scientex Packaging aumentó su participación en Hiro Food Packages Manufacturing del 30% al 70%, reforzando la capacidad de envasado rígido complementaria de Scientex Berhad junto con el envasado flexible. Para los clientes que utilizan ambos formatos, esa combinación puede ampliar los requisitos de envasado atendidos por un grupo corporativo, haciendo que la cobertura de la cartera sea una fuente de diferenciación. SLP RESOURCES BERHAD es una sociedad holding cuyas operaciones de grupo utilizan extrusión para producir bolsas de plástico personalizadas, láminas y películas. En conjunto, una cobertura de formatos más amplia y la conversión específica de aplicaciones muestran cómo estas empresas pueden competir a través del alcance de sus soluciones para clientes, junto con la escala de los negocios de producción de materiales que las atienden.
El grupo de SLP Resources Berhad obtuvo la certificación ISCC en 2025. Esa credencial se sitúa junto a las actividades de envasado personalizado, combinando la garantía y la capacidad de conversión en la misma comparación de proveedores. En una respuesta parlamentaria escrita reportada el 9 de octubre de 2026, el Ministerio de Vivienda y Gobierno Local de Malasia señaló que la responsabilidad extendida del productor (REP) para residuos de envasado estaba siendo desarrollada para una implementación voluntaria en 2026. La implementación obligatoria estaba prevista para 2030 sujeta a la legislación relacionada, con la responsabilidad del productor abarcando la recolección, recuperación y reciclaje. Esta dirección da a los transformadores una razón para desarrollar propuestas de envasado orientadas a la recuperación, conectando sus capacidades de producción personalizadas con las futuras responsabilidades de gestión de residuos de los productores.
Líderes de la industria de plásticos de Malasia
-
BP Plastics Holding Bhd
-
LOTTE CHEMICAL TITAN HOLDING BERHAD
-
Polyplastics Co., Ltd.
-
Scientex Berhad
-
SLP RESOURCES BERHAD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos de Malasia Empresas cubiertas en este informe
- Behn Meyer
- BP Plastics Holding Bhd
- Commercial Plastic Industries Sdn Bhd
- CYL Corporation
- Ee-Lian Enterprise (M) Sdn. Bhd.
- Fu Fong Plastic Industries Sdn Bhd
- Guppy Group
- HICOM-Teck See
- Lam Seng Plastics Industries Sdn Bhd
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- Malayan Electro-Chemical Industry Co. Sdn Bhd
- Meditop International
- Megafoam Containers Enterprise Sdn Bhd (MEGAFOAM)
- Metro Plastic Manufacturer Sdn. Bhd.
- Polyplastics Co., Ltd.
- Sanko Plastics (M) Sdn Bhd
- Scientex Berhad
- SLP RESOURCES BERHAD
- Teck See Plastic Sdn Bhd (TSP)
- TORAY INDUSTRIES, INC.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan estrategias de suministro de materiales para transformadores de envasado e industriales en Malasia. MIDA reportó 115 proyectos aprobados de productos plásticos en 2025, identificando una base potencial de compradores de valor agregado para resinas y materiales plásticos. El énfasis del marco de incentivos de fabricación en los vínculos de la cadena de suministro doméstica y la sostenibilidad añade una razón de política en 2026 para desarrollar capacidades de materiales locales. Estas premisas favorecen las propuestas orientadas a la aplicación, con la comercialización dependiendo de los requisitos reales de los transformadores a medida que se desarrollan los proyectos y el suministro de materiales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Materiales de PET reciclado de grado alimentario | Instalación en Melaka reportada en desarrollo el 20 de mayo de 2026, con una capacidad anual declarada de 50.000 toneladas métricas | Transformadores de envasado para alimentos y bebidas | Calificar la resina para aplicaciones de envasado seleccionadas | Cumplimiento de los requisitos de material específicos del envase | FE Green PET (M) Sdn Bhd, parte de Far Eastern New Century |
| Materiales de ingeniería compuestos localmente | Incentivos de vinculación doméstica de 2026 y dependencia de plásticos de ingeniería de alto rendimiento importados | Transformadores de electrónica, automotriz y eléctrico | Desarrollar compuestos adaptados a los requisitos de uso final definidos | Calificación de materiales de alto rendimiento | Colour Image Plastic Compound Sdn Bhd |
| Suministro de polietileno adaptado al proceso | Aprobaciones de productos plásticos de 2025 e incentivos de cadena de suministro doméstica de 2026 | Transformadores de polietileno | Adecuar los grados de resina doméstica a los procesos de conversión | Implementación del proyecto y adecuación del grado | LOTTE Chemical Titan |
| Fuente: Mordor Intelligence | |||||
La apertura central es la localización de materiales específicos para aplicaciones en una industria que MIDA describe como dependiente de plásticos de ingeniería de alto rendimiento importados. Colour Image Plastic Compound fabrica compuestos de plásticos de ingeniería para las industrias de electrónica, automotriz, eléctrica y de construcción, proporcionando una capacidad de formulación local. La composición puede capturar el valor del material específico de la aplicación sin requerir que la misma empresa reproduzca cada etapa de la fabricación del polímero base.
Desarrollos recientes de la industria en Mercado de Plásticos de Malasia
- Sep 2026: La prohibición de Perak sobre el suministro y uso de bolsas de transporte de un solo uso en los establecimientos permanentes afectados, incluidos supermercados y farmacias, entró en vigor el 1 de septiembre. El 17 de octubre, las autoridades locales se centraban en la educación antes de una aplicación más estricta.
- Jul 2026: El Consejo de Acción Económica Nacional de Malasia dirigió al Ministerio de Inversión, Comercio e Industria y al Ministerio de Economía a examinar las propuestas de la Asociación de Fabricantes de Plásticos de Malasia sobre los costos estructurales y la competitividad de los fabricantes de valor agregado, incluidas las diferencias en el costo de las materias primas con los países competidores. La revisión debía considerar la cadena industrial más amplia, el equilibrio fiscal y la competitividad económica nacional a largo plazo.
- May 2026: Invest Melaka informó que FE Green PET (M) Sdn. Bhd., una subsidiaria del Grupo Far Eastern New Century, estaba desarrollando una instalación de PET reciclado de grado alimentario en Melaka con una capacidad anual declarada de 50.000 toneladas métricas.
Mercado de Plásticos de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de plásticos de Malasia mide el gasto anual en resinas de polímeros plásticos y materiales plásticos consumidos en Malasia. Valora el material suministrado a los transformadores y usuarios finales directos, con las importaciones añadidas y las exportaciones deducidas.
Exclusiones del alcance: Se excluyen el comercio independiente de chatarra de plástico reciclado, las materias primas petroquímicas de valor inicial, los artículos plásticos convertidos terminados, los bienes no plásticos terminados en los que el plástico es solo un componente menor, y la resina o el material plástico exportado desde Malasia o vendido para consumo fuera de Malasia.
Descripción General de la Segmentación
- Por tipo
- Plásticos Tradicionales
- Plásticos de Ingeniería
- Bioplásticos
- Por tecnología
- Moldeo por Soplado
- Extrusión
- Moldeo por Inyección
- Otras Tecnologías
- Por aplicación
- Embalaje
- Electricidad y Electrónica
- Construcción y Edificación
- Automoción y Transporte
- Artículos para el Hogar
- Muebles y Ropa de Cama
- Otras Aplicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas ilustrativas, como las publicaciones de fabricación del Departamento de Estadística de Malasia, ayudan a rastrear la actividad industrial; el perfil de la Industria de Plásticos de Malasia del Departamento de Comercio de los Estados Unidos informa sobre las aplicaciones de valor agregado; y el Informe País de Petroquímica de Malasia de la Asociación Petroquímica de Malasia respalda el análisis del suministro, el comercio y la producción de resinas. El estudio de circularidad de plásticos de Malasia del Banco Mundial añade evidencia sobre materiales reciclados y condiciones de la cadena de valor, mientras que las estadísticas de aduanas y comercio ayudan a conciliar el suministro doméstico con las importaciones y exportaciones.
Los informes anuales de las empresas, los avisos regulatorios, los materiales para inversores y los informes empresariales de Malasia de buena reputación proporcionan evidencia complementaria sobre capacidad, mezcla de productos, inversión y condiciones de demanda. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas con productores de resinas, compuestos, distribuidores, transformadores y compradores de materiales de Malasia aclaran los precios de transacción, los flujos de materiales, la demanda de uso final y el tratamiento de los grados con contenido reciclado. Las entrevistas con líderes comerciales, de adquisiciones y de operaciones contrastan los hallazgos secundarios e identifican las brechas en los datos de suministro, comercio y aplicaciones, con los insumos conflictivos o faltantes verificados con fuentes independientes y seguidos con los encuestados pertinentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronósticos
El gasto anual en materiales de Malasia se estima a partir del suministro doméstico de resinas y materiales plásticos, añadiendo importaciones y deduciendo exportaciones, y luego se verifica con el valor del material comprado por los transformadores y usuarios directos. Los principales indicadores son la producción doméstica de resinas y materiales, los flujos de importación y exportación, los precios de los polímeros y las tendencias de producción en envasado, fabricación eléctrica y electrónica, construcción y fabricación automotriz. Estos indican el material disponible, el suministro doméstico neto, los valores unitarios y la demanda de uso final. El gasto en materiales se asigna entre tipo, tecnología de procesamiento y aplicación utilizando la mezcla de productos reportada, la actividad de los transformadores y la evidencia de uso final, con las participaciones conciliadas con el total. Cuando las observaciones históricas son suficientes, la regresión multivariante relaciona el gasto con estos indicadores de suministro, precio y demanda. El análisis de escenarios se utiliza cuando las brechas de datos o los cambios en las políticas y las materias primas hacen que una única tendencia sea poco fiable. Las verificaciones selectivas de abajo hacia arriba, incluidas las sumas de proveedores y el volumen de material muestreado multiplicado por el precio de venta promedio, contrastan la estimación de arriba hacia abajo, y cualquier insumo faltante de proveedores o canales se delimita con datos comerciales y evidencia operativa local comparable. Los expertos de la industria de Malasia pueden revisar la dirección y la relevancia de cada impulsor del pronóstico, mientras que la revisión de los analistas resuelve las diferencias antes de que un pronóstico se incorpore al total del mercado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las señales de producción, comercio, precios y demanda de valor agregado, luego investigan los cambios inusuales y las diferencias materiales entre las estimaciones independientes antes de la aprobación. Un segundo analista revisa la adecuación de las fuentes, los cálculos y la conciliación de segmentos. Los encuestados son contactados nuevamente cuando los precios, volúmenes o plazos reportados entran en conflicto con la evidencia documental o cambia un supuesto de pronóstico material. La serie se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o de política, y se verifica nuevamente en una revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Plásticos de Malasia de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de plásticos de Malasia mide el gasto anual en resinas de polímeros plásticos y materiales plásticos consumidos en Malasia.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los principales indicadores son la producción doméstica de resinas y materiales, los flujos de importación y exportación, los precios de los polímeros y las tendencias de producción en envasado, fabricación eléctrica y electrónica, construcción y fabricación automotriz.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,35 mil millones de USD (2027) | |
| Consultora Global A | 3,73 mil millones de USD (2024) | En su base de 2024, esta estimación es un 14,3% inferior al valor de este informe para 2027 de 4,35 mil millones de USD, 3 años después. Su año base más antiguo y el ritmo de pronóstico declarado del 2,43% dejan su estimación publicada por debajo de la comparación posterior. |
| Consultora Regional B | 3,9 mil millones de USD (2024) | En su base de 2024, esta estimación es un 10,3% inferior al valor de este informe para 2027 de 4,35 mil millones de USD, 3 años después. Su estimación histórica de cinco años es anterior al año de comparación, mientras que su página cita el aumento de la demanda en envasado, automotriz y construcción. |
Los analistas de Mordor Intelligence triangularon las señales de producción, comercio, precios y demanda de valor agregado, luego investigan los cambios inusuales y las diferencias materiales entre las estimaciones independientes antes de la aprobación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de plásticos de Malasia y sus perspectivas de crecimiento?
Se proyecta que se expanda desde 4,35 mil millones de USD en 2027 hasta 5,21 mil millones de USD para 2032, con una CAGR del 3,68% entre 2027 y 2032.
¿Qué impulsa la demanda de materiales plásticos en Malasia?
La producción de alimentos y la fabricación de electrónica sostienen la demanda. Malasia aprobó 245 proyectos de fabricación eléctrica y electrónica en 2025.
¿Qué tipo de plástico tiene la mayor participación en Malasia?
Los plásticos tradicionales representaron una participación del 78,69% del gasto doméstico en materiales plásticos en 2026.
¿Qué empresas configuran la industria de plásticos de Malasia?
Los principales participantes incluyen BP Plastics Holding Bhd, LOTTE CHEMICAL TITAN HOLDING BERHAD, Daicel Corporation, Scientex Berhad y SLP RESOURCES BERHAD.
¿Cuál es un desafío de costos importante para los procesadores de plásticos de Malasia?
Para el 17 de abril de 2026, el presidente de la Asociación de Fabricantes de Plásticos de Malasia, Cheah Chee Chon, informó que los fabricantes malayos enfrentaban precios de resina superiores a 1.500 USD por tonelada métrica, más recargos de hasta 250 USD por tonelada métrica.
¿Qué ubicación lidera la base de transformadores de plásticos de Malasia?
Selangor lidera gracias a su mayor base de transformadores. Ekonusa reportó instalaciones completamente utilizadas en Shah Alam en julio de 2026.