
Tamanho e Participação do Mercado de Construção de Data Centers na Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 3.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Construção de Data Centers na Malásia por Mordor Intelligence
O tamanho do mercado de construção de data centers na Malásia atingiu USD 3,71 bilhões em 2026 e está projetado para alcançar USD 7,74 bilhões até 2031, refletindo um robusto CAGR de 15,88% ao longo do horizonte de previsão. O crescimento é impulsionado pelo transbordamento de demanda hiperescala de Singapura, por uma generosa isenção fiscal de 10 anos para construções qualificadas e por um incremento de múltiplos terabits na conectividade global com os cabos submarinos MIST, Apricot e Bifrost ativados em 2024. Operadores que atuam rapidamente para garantir parcelas em Johor e Cyberjaya desfrutam de custos de terreno até 60% abaixo dos de Singapura, enquanto as novas disposições de energia renovável no âmbito do Esquema de Fornecimento de Energia Renovável Corporativa comprimem os custos operacionais e melhoram as credenciais ESG. A intensidade competitiva aumentou à medida que pelo menos 12 provedores globais e regionais anunciaram projetos de campo verde ou expansão no valor de mais de USD 15 bilhões desde 2024, posicionando a Malásia para fazer a transição de uma zona de disponibilidade em nuvem secundária para uma zona primária no Sudeste Asiático.
Principais Conclusões do Relatório
- Por tipo de nível, as instalações de Nível 3 representaram 56,04% da participação no mercado de construção de data centers na Malásia em 2025, enquanto as construções de Nível 4 estão previstas para avançar a um CAGR de 16,87% até 2031.
- Por tamanho do data center, as grandes instalações lideraram com 55,46% da participação no mercado de construção de data centers na Malásia em 2025, e os campi de hiperescala estão preparados para expandir a um CAGR de 16,34% até 2031.
- Por tipo de data center, a colocalização capturou 56,28% da participação no mercado de construção de data centers na Malásia em 2025, enquanto hiperescaladores e provedores de serviços em nuvem estão projetados para crescer a um CAGR de 16,58% no mesmo período.
- Por categoria de infraestrutura, os sistemas elétricos detinham 40,22% dos gastos em 2025 e os sistemas mecânicos estão preparados para registrar o CAGR mais rápido, de 16,79%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers na Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Transbordamento da Moratória de Singapura | +3.2% | Johor, ganhos secundários em Cyberjaya e Penang | Médio prazo (2–4 anos) |
| Expansões Hiperescala em Nuvem e IA | +4.1% | Nacional, concentrado em Johor e Selangor | Longo prazo (≥ 4 anos) |
| Esquemas de Incentivos e Impostos Digitais da Malásia | +2.8% | Nacional, adoção antecipada em Iskandar Malaysia | Curto prazo (≤ 2 anos) |
| Terreno e Energia Acessíveis em Johor e Cyberjaya | +2.3% | Johor e Cyberjaya | Médio prazo (2–4 anos) |
| Esquema de Fornecimento de Energia Renovável Corporativa | +1.6% | Nacional, projetos-piloto em Johor e Selangor | Longo prazo (≥ 4 anos) |
| Posicionamento de Cabos Submarinos para Elevar a Conectividade | +2.4% | Estações de aterrissagem em Melaka, Kuantan e Penang | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Transbordamento da Moratória de Singapura
O congelamento de novos alvarás em Singapura em 2019 empurrou de 200 a 300 megawatts de demanda hiperescala não atendida para o outro lado da Causeway, permitindo que operadores em Johor oferecessem latência inferior a 2 milissegundos em relação a Singapura a preços de terreno 40–60% mais baixos do que do outro lado do Estreito. A aquisição de USD 1,6 bilhão por parte da Vantage Data Centers de um campus de 300 megawatts em novembro de 2025 e o acordo de rede elétrica de 400 megawatts da Bridge Data Centres no ano anterior ilustram o pré-posicionamento para o transbordamento contínuo.[1]Vantage Data Centers, "A Vantage Data Centers Inicia as Obras do Campus KUL2 em Cyberjaya," vantage-dc.com A Autoridade de Desenvolvimento de Investimentos da Malásia registrou RM 20 bilhões em Investimento Direto Estrangeiro em data centers durante 2024, um salto de cinco vezes em relação a 2022, confirmando a realocação estrutural da capacidade regional.
Expansões Hiperescala em Nuvem e IA
A Microsoft comprometeu USD 2,2 bilhões em maio de 2024 para campi de múltiplos sites e programas de capacitação da força de trabalho, enquanto a Google reservou USD 2 bilhões para sua primeira região de nuvem na Malásia no mesmo mês. A ByteDance seguiu com um hub de IA de RM 10 bilhões (USD 2,1 bilhões) ancorado no site MY06 da Bridge Data Centres, sinalizando a elevação da Malásia à condição de zona de disponibilidade primária. O Parque Green DC de 500 megawatts da YTL Power integra racks Nvidia GB200 NVL72 e energia solar no local para atingir um PUE de 1,3, estabelecendo um referencial regional para sustentabilidade otimizada para IA.
Esquemas de Incentivos e Impostos Digitais da Malásia
O Incentivo Fiscal Digital de 2024 concede uma década de isenção de imposto de renda mais isenções aduaneiras sobre servidores, resfriamento e equipamentos de energia para investimentos qualificados, reduzindo os ciclos de retorno em quase dois anos. Operadores que atingem os limites de RM 100 milhões para Nível 3 ou RM 300 milhões para Nível 4 também se beneficiam de aprovações em balcão único por meio do Escritório de Investimento Digital, que reduziu o prazo médio de licenciamento de 14 para 8 meses nas zonas digitais designadas.
Posicionamento de Cabos Submarinos para Elevar a Conectividade
A ativação em 2024 dos sistemas MIST, Apricot e Bifrost entregou de 18 a 190 Tbps de nova capacidade e reduziu a latência para Chennai, Tóquio e Jacarta. O campus da NTT em Johor adicionará uma estação de aterrissagem neutra para operadoras, consolidando o papel da Malásia como ponto de interconexão transregional.[2]NTT Global Data Centers, "A NTT Adquire 68,5 Acres em Johor para um Campus de Data Center de 290 MW," global.ntt A menor latência amplia a base endereçável para cargas de trabalho de tecnologia financeira, jogos e mídia sensíveis à latência, alargando ainda mais o mercado de construção de data centers na Malásia.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade da Rede Elétrica e Escalada das Tarifas de Pico | -2.9% | Zonas industriais de Johor, Cyberjaya | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Certificados em Data Centers | -1.8% | Nacional, aguda em Johor e Selangor | Médio prazo (2–4 anos) |
| Aprovações Fragmentadas de Uso do Solo em Múltiplos Níveis | -1.2% | Nacional, mais lentas fora das zonas econômicas especiais | Curto prazo (≤ 2 anos) |
| Risco Crescente de Escassez Hídrica no Corredor de Resfriamento de Johor | -0.9% | Johor, especialmente Iskandar Malaysia | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade da Rede Elétrica e Escalada das Tarifas de Pico
A Tenaga Nasional Berhad elevou as tarifas comerciais em 14% em julho de 2025 para financiar a modernização das subestações, aumentando a conta anual de eletricidade de uma instalação de 10 megawatts em aproximadamente USD 200.000. Os operadores protegem sua exposição por meio de Acordos de Compra de Energia solar de 20 anos no âmbito do C-RESS; o Acordo de Compra de Energia virtual de 30 megawatts da Vantage com a ib vogt exemplifica essa mudança.
Escassez de Técnicos Certificados em Data Centers
A Malásia contava com menos de 1.500 técnicos certificados nos Níveis 3 e 4 em 2024, embora a capacidade anunciada vá necessitar de cerca de 3.000 até 2027. A escassez resultante prolongou os ciclos de comissionamento em 8 a 12 semanas e elevou os custos de mão de obra contratada em 20 a 30% em Johor e Cyberjaya. A AIMS Data Centre acrescentou 200 funcionários em 2025 e criou um programa interno de certificação alinhado ao Uptime Institute para preencher a lacuna de competências. Enquanto isso, o MBOT e o MDEC lançaram um currículo nacional em 2024 com o objetivo de graduar 1.000 técnicos de data centers anualmente a partir do final de 2026.[3]"MBOT e MDEC Lançam Currículo Nacional para Formar 1.000 Técnicos de Data Centers por Ano," Corporação de Economia Digital da Malásia, mdec.my Os provedores oferecem agora prêmios salariais de cerca de 40% acima das normas regionais para garantir pessoal qualificado, corroendo ainda mais as margens dos operadores de menor porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: Construções de Nível 4 Atendem às Necessidades de Disponibilidade para IA
As instalações de Nível 3 controlaram 56,04% da receita de 2025, mas a capacidade de Nível 4 está prevista para registrar um CAGR de 16,87%, superando todas as demais categorias. O tamanho do mercado de construção de data centers na Malásia para projetos de Nível 4 está, portanto, projetado para crescer acentuadamente à medida que os hiperescaladores implantam cadeias de energia e resfriamento com manutenção simultânea. A Equinix adicionará 2.225 gabinetes com alimentação elétrica 2N em seu campus JH2 em 2027.
Os sites de Nível 1 e Nível 2 continuam relevantes para cargas de trabalho de borda e recuperação de desastres, mas a parcela de treinamento e inferência de IA subiu de menos de 10% para quase 25% das novas reservas entre 2023 e 2025. O campus da NTT em Johor planeja alimentações de concessionária dupla e autonomia de combustível de 72 horas para atender aos mandatos de continuidade de negócios. A mudança reflete a intolerância dos usuários finais a excursões térmicas ou de energia, mesmo que breves, empurrando o mercado de construção de data centers na Malásia em direção a construções de especificações mais elevadas.
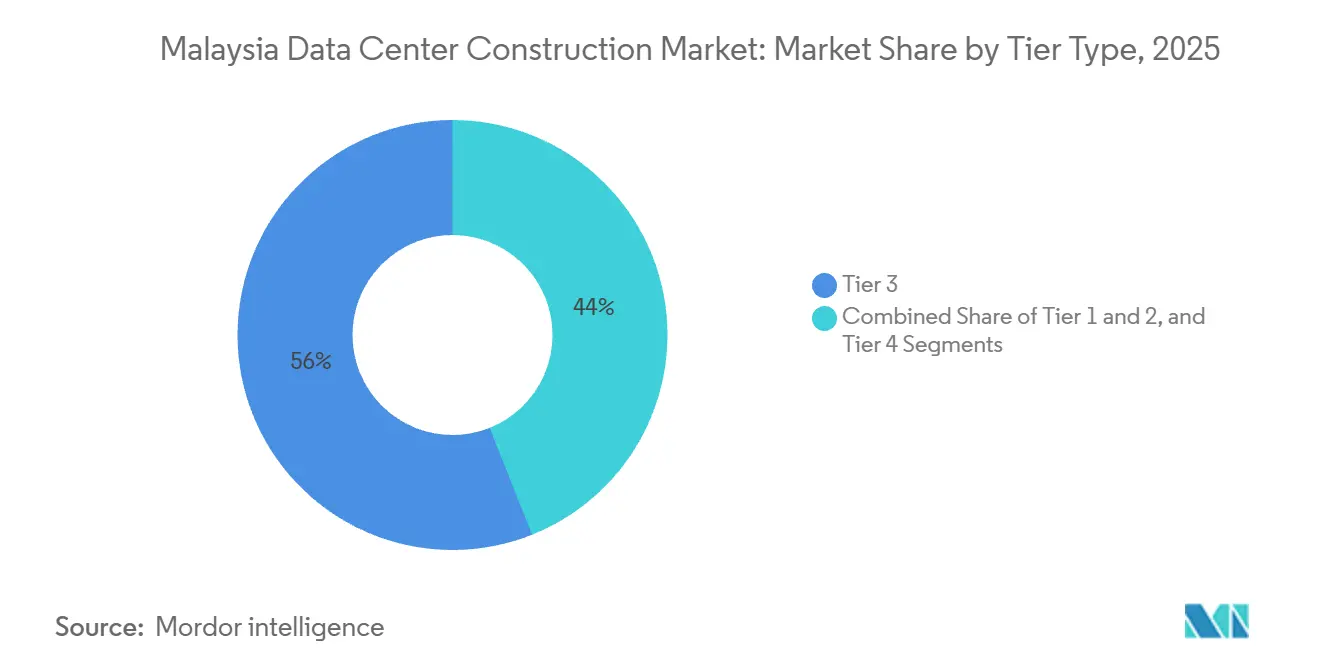
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tamanho do Data Center: Campi de Hiperescala Dominam o Pipeline
As grandes instalações detinham 55,46% de participação em 2025; no entanto, os campi de hiperescala, definidos como construções de site único que excedem 100 megawatts, estão preparados para expandir a um CAGR de 16,34%. A participação no mercado de construção de data centers na Malásia para sites de hiperescala está, assim, prestes a crescer à medida que o KUL2 de 256 megawatts da Vantage e o acordo de eletricidade de 400 megawatts da Bridge Data Centres entram em operação.
Os modelos de campus melhoram a aquisição de terrenos, a negociação de serviços públicos e a entrega faseada. O JHB1 de 300 megawatts da Vantage possibilita ampliações de inquilinos ao longo de múltiplos anos, enquanto o MY07 da Bridge reserva área para 200 megawatts adicionais. As instalações de médio e pequeno porte continuam a apoiar provedores de serviços gerenciados e o armazenamento em cache de borda, mas capturam uma fatia cada vez menor do mercado de construção de data centers na Malásia.
Por Tipo de Data Center: Hiperescaladores Aceleram Construções Dedicadas
A colocalização respondeu por 56,28% da receita de 2025, atendendo a empresas que necessitam de espaço neutro para operadoras. Ainda assim, as construções de hiperescaladores e provedores de nuvem estão projetadas para crescer a um CAGR de 16,58% à medida que a Microsoft, a Google e a ByteDance passam de arrendamento para propriedade de instalações. O tamanho do mercado de construção de data centers na Malásia para campi de hiperescala poderá superar USD 4 bilhões até 2031, refletindo os pipelines comprometidos.
O design de múltiplos sites da Microsoft oferece latência inferior a 5 milissegundos para Kuala Lumpur, enquanto o campus Elmina da Google integra TPUs personalizadas. As arquiteturas híbridas empresariais persistem, mas o centro de gravidade está se deslocando para complexos de hiperescala de propósito específico, otimizados para cargas de trabalho densas de IA.
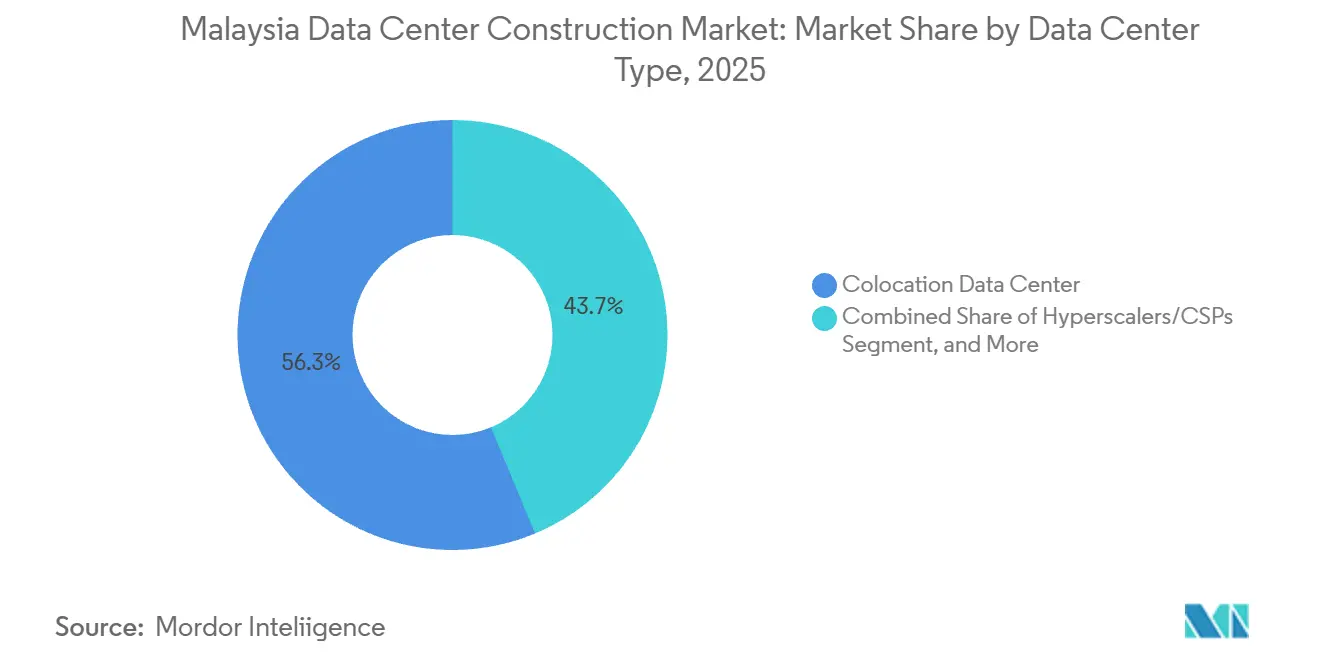
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Categoria de Infraestrutura: Resfriamento Líquido Impulsiona os Gastos Mecânicos
Os sistemas elétricos comandaram 40,22% dos gastos com construção em 2025, mas os sistemas mecânicos registrarão o crescimento mais rápido, a um CAGR de 16,79%, à medida que o resfriamento direto ao chip se torna generalizado. O tamanho do mercado de construção de data centers na Malásia para equipamentos mecânicos está, portanto, previsto para praticamente dobrar até 2031. O Parque Green DC da YTL Power tem 80% de resfriamento líquido, reduzindo a energia de resfriamento em 40%.
A solução líquida sem ventilador da HPE foi implantada em múltiplos sites na Malásia durante 2024–2025. As atualizações elétricas continuam, com sistemas de armazenamento de energia em baterias de íon de lítio substituindo o backup a diesel e atendendo às metas corporativas de carbono. A construção geral e os serviços profissionais complementam os gastos, mas nenhum deles iguala o ritmo de crescimento do resfriamento de próxima geração.
Análise Geográfica
Johor capturou cerca de 60% da capacidade anunciada em 2024–2025, beneficiando-se da proximidade com Singapura, de grandes parcelas industriais e de uma força-tarefa criada em 2024 que reduziu os prazos de aprovação de 14 para 8 meses. Selangor, ancorado pelo ecossistema maduro de hotel de operadoras de Cyberjaya, atraiu cerca de 30% dos compromissos, à medida que os operadores buscam clientes nos centros financeiros e de mídia de Kuala Lumpur. O tamanho do mercado de construção de data centers na Malásia em Johor está, portanto, previsto para permanecer dominante até 2031, mas Selangor retém importância estratégica para cargas de trabalho empresariais sensíveis à latência.
As rotas de fibra dupla de Cyberjaya para Singapura e seu histórico operacional de 25 anos fazem dela a escolha padrão para negociação financeira, análise em tempo real e interconexão. A Equinix comprou 10 acres para expansão futura em julho de 2024, enquanto a Vantage iniciou as obras do campus KUL2 de 256 megawatts no mês seguinte. A AIMS adicionou 12 megawatts via Bloco 3 em julho de 2025, superando a marca de 100 megawatts em sua área urbana.
Hubs secundários estão emergindo. Penang oferece diversas estações de aterrissagem de cabos e uma isenção de imposto predial de 10 anos para construções que excedam RM 200 milhões, enquanto Melaka abriga a estação de aterrissagem do MIST. Nenhum dos dois estados atraiu ainda projetos de hiperescala, mas ambos poderiam capturar cargas de trabalho que exigem redundância geográfica quando as redes elétricas de Johor e Selangor estiverem próximas da saturação. No geral, as decisões geográficas no mercado de construção de data centers na Malásia equilibram latência, custo de terreno, capacidade da rede elétrica e velocidade de licenciamento.
Panorama regulatório
A Malásia intensificou a supervisão de novas construções de data centers, vinculando as aprovações à disponibilidade de recursos e ao desempenho de sustentabilidade. Em 2025, o governo avançou para estabelecer uma estrutura abrangente para data centers, com o objetivo de simplificar as políticas sob o Ministério de Investimento, Comércio e Indústria (MITI), com a Malaysian Investment Development Authority (MIDA) envolvida na coordenação e facilitação de investimentos. O MITI também emitiu as Diretrizes de Data Center Sustentável, que exigem que os operadores divulguem métricas-chave de eficiência, como Power Usage Effectiveness (PUE) e Water Usage Effectiveness (WUE), o que está impulsionando os projetos para uma gestão mais transparente de energia e água.
As aprovações de projetos passam cada vez mais por um processo centralizado e condicionado a recursos. O Data Centre Task Force (DCTF) avalia novas solicitações com base na disponibilidade confirmada de fornecimento de energia e água, e as aprovações podem ser condicionais quando os reguladores priorizam as necessidades residenciais e industriais locais de energia e água antes de alocar capacidade para data centers. Quanto aos incentivos, o esquema Digital Ecosystem Acceleration (DESAC) oferece apoio fiscal para projetos qualificados que atendam aos critérios de sustentabilidade, com disponibilidade referenciada até 31 de dezembro de 2027, o que afeta as escolhas de design em torno da aquisição de energia renovável, estratégias de refrigeração e relatórios de eficiência.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado, com Equinix, Vantage Data Centers, NTT Global Data Centers e outros. Cada um aproveita estratégias diferenciadas. A Equinix foca na interconexão neutra para operadoras, a Vantage escala campi de múltiplas centenas de megawatts, e a NTT integra ativos de rede global. O banco de terrenos da Bridge em Johor e a base empresarial de longa data da AIMS moldam ainda mais o cenário competitivo.
A sustentabilidade tornou-se um requisito básico. O campus de 500 megawatts integrado com energia solar da YTL Power e o Acordo de Compra de Energia solar virtual da Vantage demonstram o prêmio atribuído à energia de baixo carbono. O resfriamento líquido é o próximo campo de batalha; o JHB1 da AirTrunk abriu com 20 megawatts de capacidade direta ao chip, e a AIMS oferece circuitos líquidos opcionais em Cyberjaya. Essas características atraem clientes de IA que regularmente excedem 50 quilowatts por rack.
As oportunidades de borda em cidades secundárias permanecem em grande parte inexploradas. A Telekom Malaysia e a Exabytes operam instalações de menos de 5 megawatts em Penang, Ipoh e Kuching, mas nenhum player de hiperescala se comprometeu fora de Johor ou Selangor. A consolidação do mercado é provável à medida que empresas menores lutam com a intensidade de capital das construções de Nível 4 e o aumento dos custos salariais. Os provedores que bloqueiam antecipadamente a capacidade de energia e os Acordos de Compra de Energia renováveis no âmbito do C-RESS estão mais bem posicionados para capturar a próxima onda de crescimento do mercado de construção de data centers na Malásia.
Líderes do Setor de Construção de Data Centers na Malásia
Gamuda Bhd
YTL Power International Bhd
Equinix Inc.
Vantage Data Centers LLC
Bridge Data Centres Malaysia Sdn Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade de curto prazo é alinhar o design de projetos e os pacotes de construção com o impulso governamental em direção a infraestrutura digital de maior valor, incluindo capacidade orientada para IA. O pipeline está migrando para construções maiores e prontas para IA, com requisitos de especificação mais elevados, como densidades de rack mais altas, refrigeração líquida e redundância elétrica mais robusta. Ao mesmo tempo, os projetos estão levando em conta os relatórios de sustentabilidade do MITI, incluindo PUE e WUE.
Anúncios recentes de projetos reforçam essa direção. A MRCB, trabalhando com a Perintis Akal em uma instalação de 65 MW pronta para IA em Bukit Jalil, Kuala Lumpur, e a Equinix anunciando uma nova instalação IBX construída especificamente para esse fim em Kuala Lumpur, estão ambas ligadas à demanda por escopo de construção Tier 3 e Tier 4, serviços de comissionamento e sistemas mecânicos avançados. Há também espaço em branco na capacidade localizada na Malásia de fornecimento e entrega de componentes de data centers e serviços de ciclo de vida, à medida que a expansão se estende além de obras puramente civis. Programas como o DESAC e as diretrizes nacionais de sustentabilidade recompensam projetos que conseguem demonstrar uso eficiente de água e energia, o que aumenta a demanda endereçável por contratados e fornecedores especializados em refrigeração líquida, trens de energia de alta eficiência, monitoramento e controles, e soluções de gestão de água. Johor e o Klang Valley continuam a atrair atividade de hyperscale e colocation, enquanto a ênfase na disponibilidade verificada de energia e água aumenta o valor do trabalho em estágio inicial em coordenação de utilidades, contratação de energia (incluindo arranjos renováveis) e seleção de locais que reduzem o risco de licenciamento e conexão à rede.
Desenvolvimentos recentes do setor
- Junho de 2026: A Malaysian Resources Corp Bhd (MRCB) e a Perintis Akal Sdn Bhd anunciaram planos para um empreendimento de data center pronto para IA em Bukit Jalil, Kuala Lumpur, com um custo de desenvolvimento bruto de RM 2,1 bilhões e carga de TI de 65 MW. O anúncio indica uma participação mais profunda de desenvolvedores nacionais na entrega de infraestrutura digital em larga escala e adiciona nova demanda de construção no Klang Valley, além do já estabelecido cluster de Cyberjaya.
- Maio de 2026: A Equinix anunciou o desenvolvimento de um novo data center IBX construído especificamente para esse fim em Kuala Lumpur (KL2), visando a entrega de mais de 2.200 gabinetes e apoiado por um investimento superior a 190 milhões de dólares americanos. O projeto expande a capacidade neutra em relação a operadoras e eleva o nível de especificação e conformidade, apoiando escopos de construção elétrica e mecânica mais complexos, voltados para cargas de trabalho de IA e nuvem.
- Abril de 2026: A AirTrunk anunciou um investimento de 12 bilhões de MYR (3 bilhões de dólares americanos) para desenvolver dois novos campi hyperscale, JHB3 e JHB4, em Johor Bahru, adicionando 280 MW de carga de TI. A decisão reforça o papel de Johor como o principal corredor de construção hyperscale ligado à conectividade com Singapura e aumenta a demanda por obras civis de grandes campi, infraestrutura de fornecimento de energia e sistemas de refrigeração de alta capacidade.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor do trabalho de construção realizado para construir ou expandir data centers na Malásia, incluindo a estrutura civil principal e os principais sistemas mecânicos, elétricos e hidráulicos necessários para tornar o local operacional.
Exclusões de escopo: Compras de hardware de TI puro, software e receitas contínuas de colocation ou serviços em nuvem são excluídas deste mercado de construção.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho do Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Data Center
- Data Center de Colocalização
- Hiperescaladores/Provedor de Serviços em Nuvem (Provedores de Serviços em Nuvem)
- Data Center Empresarial e de Borda
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviços – Design e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com referências públicas que ajudam a estabelecer o contexto de demanda e confirmar o que está sendo construído, onde está sendo construído e quanto deveria custar em um nível razoável. As entradas comuns incluem anúncios oficiais de investimento e industriais de agências como a MIDA, atualizações de energia e rede das divulgações da Tenaga Nasional Berhad, e sinais de planejamento de autoridades locais e órgãos estaduais de desenvolvimento.
Para moldar as suposições sobre capacidade e ritmo de entrega, também usamos sinais de infraestrutura e conectividade não bloqueados por paywall, como atualizações públicas de pontos de aterragem de cabos submarinos, publicações de políticas digitais nacionais e publicações abertas de órgãos de normalização e periódicos de engenharia. No lado de preços e atividade, revisamos registros de empresas, apresentações a investidores, comunicados de imprensa e notícias de negócios respeitáveis, e então complementamos o conjunto de dados com assinaturas pagas para dados financeiros e inteligência corporativa, verificações no nível de embarque de importação e exportação para equipamentos selecionados, e bases de dados de patentes quando relevante. As fontes listadas aqui são ilustrativas, e outras referências foram usadas para coletar dados, verificar inconsistências e esclarecer suposições.
Entrevistas e pesquisas primárias
Nossas estimativas foram testadas por meio de entrevistas e pesquisas estruturadas com contratados, especialistas em engenharia e comissionamento, desenvolvedores e responsáveis por compras e instalações que influenciam os cronogramas de projetos e o comportamento da lista de quantidades. A cobertura se concentrou nos principais corredores de desenvolvimento na Malásia, e foi usada para validar as faixas de custo por MW, a intensidade típica de acabamento e os fatores de atraso que não são visíveis em documentos públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos: 15% |
| Nível médio: 53% | Líderes funcionais/de unidade: 28% |
| Empresas de menor porte: 18% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica top-down e bottom-up de forma prática. Primeiro, uma construção top-down é reconstruída a partir do pipeline de capacidade ativa e planejada na Malásia, e então convertida em valor de construção anual usando custo realista por MW e cronograma típico de projeto. Em seguida, aplicamos verificações seletivas bottom-up usando anúncios de projetos amostrados, comentários sobre carteiras de pedidos de contratados e divisões aproximadas de gastos entre obras civis e pacotes de MEP. Essas verificações são então usadas para ajustar os totais quando o quadro top-down parece muito otimista ou muito atrasado.
As principais entradas usadas no modelo incluem adições de capacidade anunciadas e permitidas (MW), custo médio de construção por MW por tipo de instalação, a participação de projetos greenfield versus expansão, a movimentação de custos locais de mão de obra e materiais, a disponibilidade de energia e os prazos de conexão, e as durações de construção relatadas para obras comparáveis. Para previsão, executamos análise de cenários, pois o início dos projetos pode variar com a prontidão da rede, a clareza dos incentivos e grandes compromissos de inquilinos. Depois, reconciliamos os cenários com a visão mais comum compartilhada pelos respondentes do setor. Onde existem lacunas de dados em locais específicos, aplicamos defasagens de tempo conservadoras e faixas de custo, e então verificamos novamente os totais implícitos em relação ao que o ecossistema de contratados pode realisticamente entregar em um ano.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de várias verificações, para que picos ou quedas incomuns possam ser explicados. Comparamos os resultados com sinais independentes, como pipelines de capacidade anunciados, progresso da conexão de energia, atividade importante de licitações e mudanças observadas no custo por MW, e então a variância é revisada por um segundo analista antes da aprovação final.
Se persistirem inconsistências, os respondentes são recontatados e as suposições são refinadas, especialmente em torno de atrasos no cronograma, aumento de escopo em MEP e prazos de entrega de equipamentos importados. O relatório é atualizado anualmente, com atualizações intermediárias quando eventos materiais alteram o pipeline de construção, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Estimativa da Mordor Intelligence para o mercado de construção de data centers da Malásia em comparação com outras estimativas publicadas
Os valores de mercado publicados para a construção de data centers na Malásia nem sempre coincidem, porque os itens subjacentes contabilizados não são os mesmos, e a janela de tempo para capturar o início dos projetos também pode diferir. As diferenças geralmente aparecem em torno do que é tratado como gasto de construção versus gasto de TI, como os custos são convertidos entre moedas e com que rapidez os pipelines de projetos são atualizados.
Racks e servidores de TI estão fora do escopo da Mordor Intelligence, o que é uma razão importante pela qual nosso valor de 2026 não se alinha com fontes que combinam gastos com construção de infraestrutura com totais mais amplos de equipamentos de data center ou capex de operadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,71 bilhões de dólares americanos (2026) | |
| Nota de Banco de Investimento A | 3,52 bilhões de dólares americanos (2026) | Frequentemente apresentado como concessões de contratos de curto prazo, em vez de valor de construção anual completo, e pode não captar o faseamento multianual quando grandes campi são divididos em etapas. |
| Consultoria Imobiliária B | 4,10 bilhões de dólares americanos (2026) | Comumente converte o pipeline de MW em valor usando uma única suposição de custo por MW e pode antecipar projetos que ainda esperam por prazos de conexão de energia ou licenciamento final. |
No geral, a dispersão é explicada principalmente pelo fato de a estimativa acompanhar o trabalho de construção contratado, o pipeline em risco, ou uma visão de valor de construção completo alinhada à execução anual. Nossa abordagem permanece rastreável em relação às adições de capacidade, ao cronograma e às entradas de custo por MW, o que torna o total mais fácil de reproduzir e mais fácil de atualizar quando os cronogramas dos projetos mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de construção de data centers na Malásia em 2026 e qual taxa de crescimento é esperada?
Ele é avaliado em USD 3,71 bilhões em 2026 e está projetado para crescer a um CAGR de 15,88% para USD 7,74 bilhões até 2031.
Por que os hiperescaladores estão investindo diretamente em vez de arrendar espaço?
Os campi dedicados permitem que os hiperescaladores otimizem a densidade de energia, o resfriamento e a arquitetura de rede para cargas de trabalho de IA, ao mesmo tempo em que bloqueiam Acordos de Compra de Energia renováveis para metas de sustentabilidade.
Qual estado da Malásia atrai a maior capacidade de novos data centers?
Johor lidera com aproximadamente 60% dos compromissos do pipeline, graças à disponibilidade de terrenos, à proximidade com Singapura e às aprovações simplificadas.
O que torna as instalações de Nível 4 cada vez mais populares?
O treinamento e a inferência de IA exigem energia e resfriamento com manutenção simultânea, impulsionando a demanda por redundância de Nível 4 e garantias de disponibilidade acima de 99,995%.
Como os operadores estão mitigando o aumento das tarifas de eletricidade?
A maioria bloqueia Acordos de Compra de Energia solar ou eólica de 20 anos no âmbito do Esquema de Fornecimento de Energia Renovável Corporativa para proteger contra o risco tarifário e atender às metas ESG.
Onde estão os principais gargalos na execução de projetos?
As filas de interconexão à rede elétrica e a escassez de técnicos certificados nos Níveis 3/4 estão adicionando até 12 semanas aos cronogramas de comissionamento.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Energia para Data Centers Demanda global por sistemas de energia, dividida por componente, tier e tamanho de instalação.
- Mercado de Energia para Data Centers da Coreia do Sul Sistemas de energia na Coreia do Sul, divididos por tamanho de instalação e nível (tier).
- Mercado de Data Centers Hyperscale da Ásia-Pacífico Sites hyperscale da Ásia-Pacífico, divididos por tipo de data center, componente e tier.
- Mercado de Energia para Data Centers na Tailândia Procura de sistemas de energia na Tailândia, abrangendo componente, tipo de instalação e dimensão da instalação.
- Mercado de Energia para Data Centers da Austrália Sistemas de energia da Austrália, divididos por componente, tipo de instalação e tamanho da instalação.


