
Tamanho e Participação do Mercado de Plataformas de Desenvolvimento Low Code
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 31.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 78.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 20.12 % |
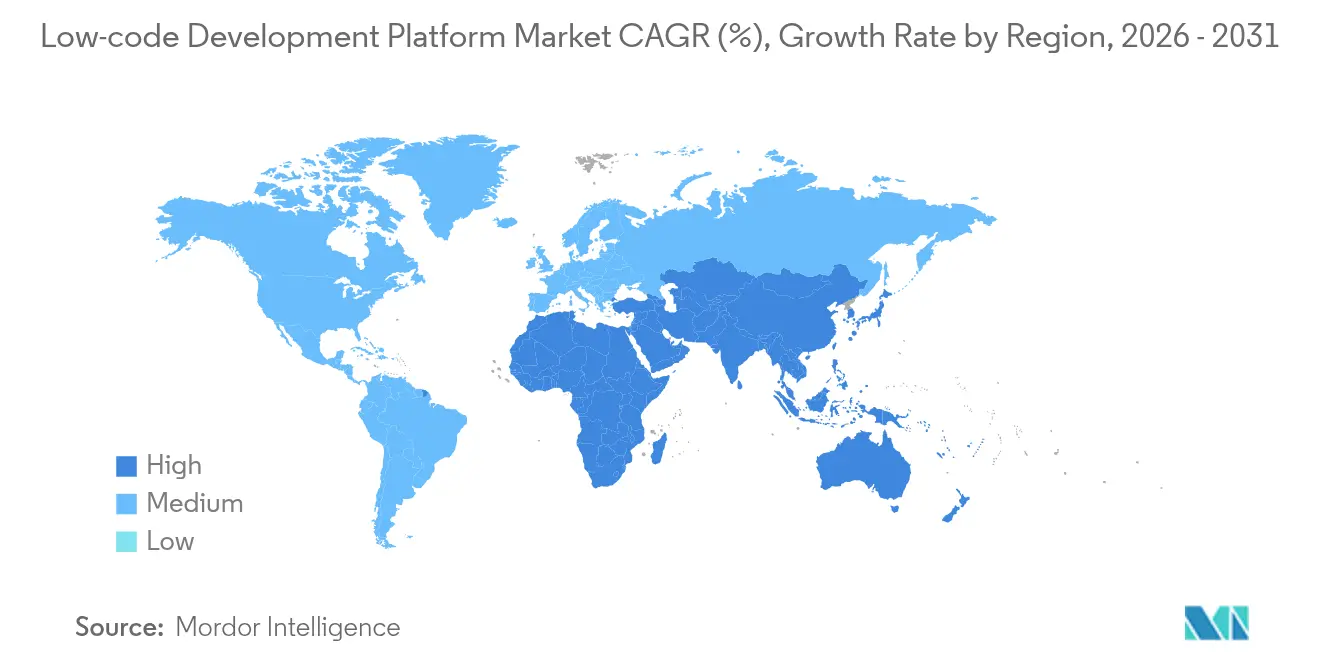
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
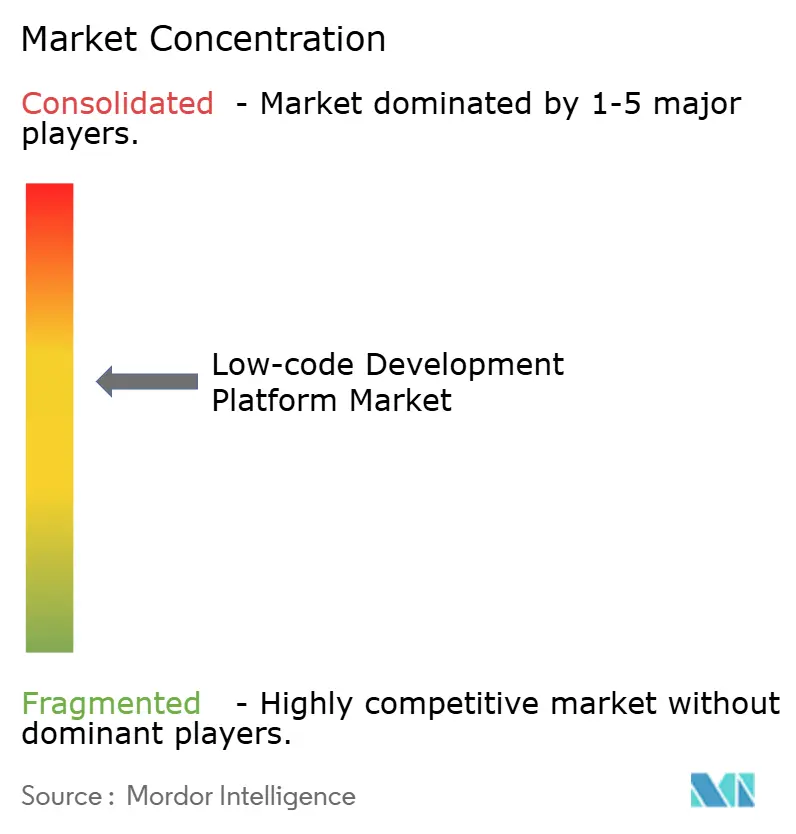
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataformas de Desenvolvimento Low Code por Mordor Intelligence
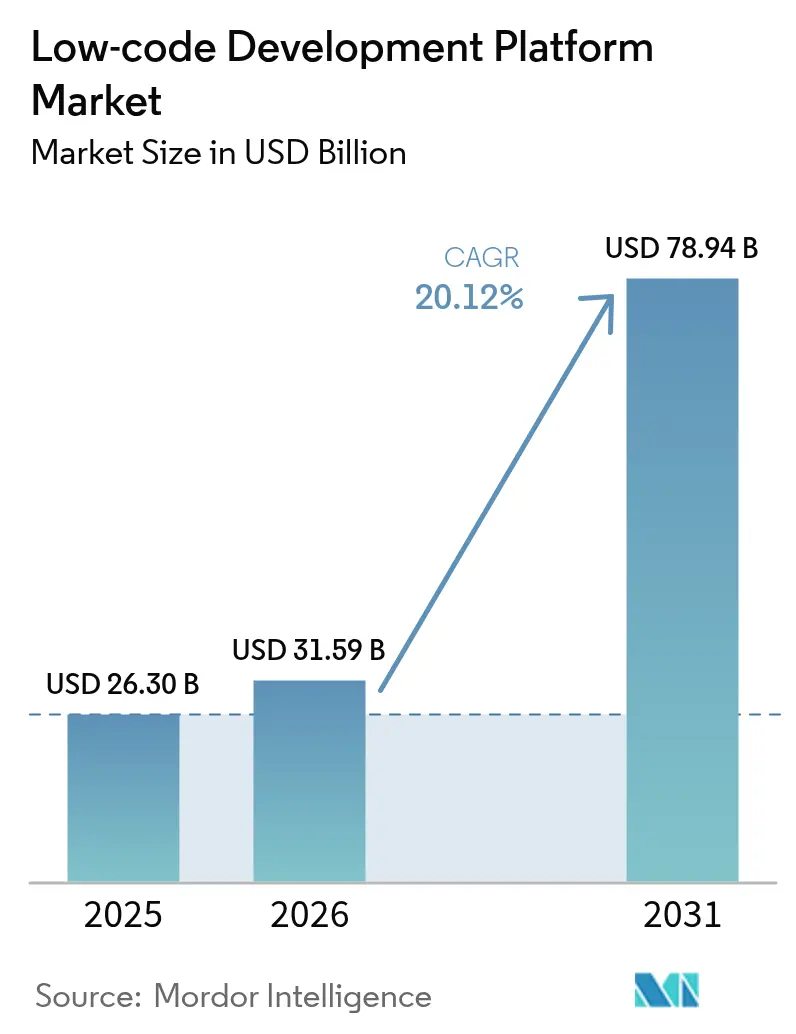
O tamanho do Mercado de Plataformas de Desenvolvimento Low Code em 2026 é estimado em USD 31,59 mil milhões, crescendo a partir do valor de 2025 de USD 26,30 mil milhões com projeções para 2031 mostrando USD 78,94 mil milhões, crescendo a uma CAGR de 20,12% entre 2026-2031.
Este crescimento assenta na modernização urgente de sistemas legados, na escassez aguda de programadores e nos prazos regulatórios rigorosos que recompensam a entrega rápida de aplicações. Agências federais estão a emitir contratos-quadro plurianuais para soluções low-code, enquanto bancos da UE correm para cumprir as regras de banca composável e acesso a dados de 2027. Arquiteturas com prioridade para a nuvem, copilotos de desenvolvimento baseados em IA e estruturas de nuvem soberana em expansão estão a impulsionar ainda mais a adoção em setores e regiões. A pressão competitiva intensifica-se à medida que os fornecedores de plataformas adicionam IA generativa e capacidades de malha de dados para encurtar os ciclos de desenvolvimento, consolidar dados e defender a posição de mercado.
Principais Conclusões do Relatório
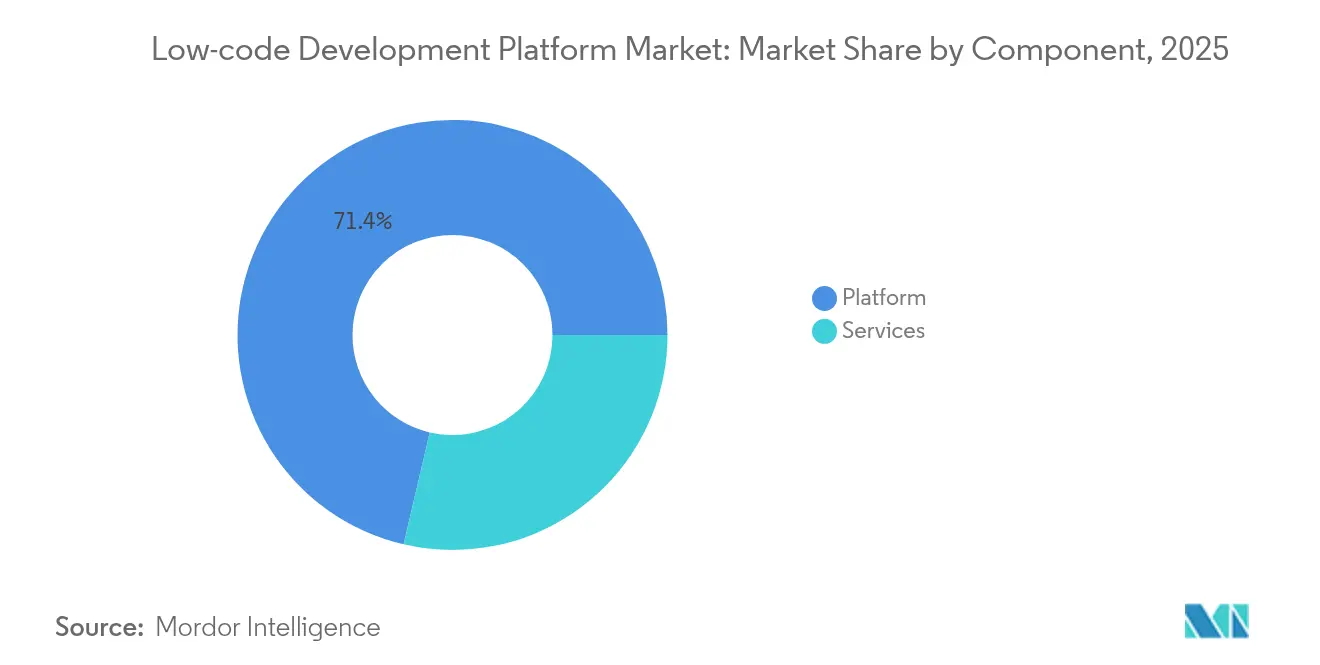
- Por componente, as ofertas de plataforma lideraram com 71,35% da participação de mercado em 2025, enquanto os serviços avançam a uma CAGR de 23,45% até 2031.
- Por tipo de aplicação, o desenvolvimento baseado na web comandou 54,40% da participação de receita em 2025; o desenvolvimento mobile está projetado para expandir a uma CAGR de 22,63% até 2031.
- Por modo de implantação, os modelos em nuvem representaram 60,25% da participação do tamanho do mercado de plataformas de desenvolvimento low-code em 2025 e estão a crescer a 22,76% até 2031.
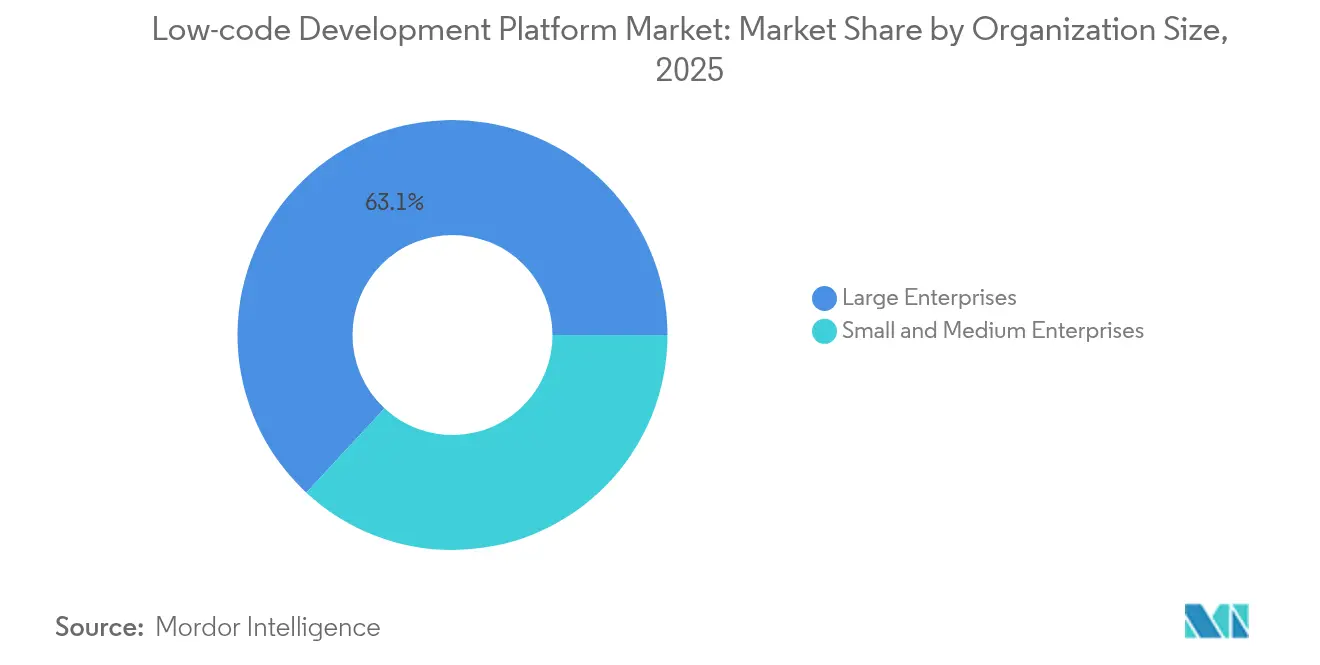
- Por tamanho de organização, as grandes empresas detinham 63,10% da participação em 2025, mas as PMEs estão prontas para crescer a uma CAGR de 21,85%.
- Por vertical do setor, o BFSI capturou 26,40% do tamanho de mercado em 2025, enquanto a educação cresce mais rapidamente a uma CAGR de 23,71%.
- Por geografia, a América do Norte liderou com 30,60% de participação em 2025; a Ásia-Pacífico é a região de crescimento mais rápido a uma CAGR de 21,13%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Modernização obrigatória de sistemas legados COBOL em agências federais dos EUA por meio de aquisições low-code | + 3.20% | América do Norte, extensão aos setores governamentais aliados | Médio prazo (2-4 anos) |
| Iniciativas de banca composável em tempo real na UE a acelerar a adoção do low-code | + 2.80% | Europa, influência que se estende aos centros financeiros da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Aprovação regulatória de trilhas de auditoria low-code por seguradoras da Ásia-Pacífico | + 1.90% | Núcleo da Ásia-Pacífico, adoção a expandir-se para mercados emergentes | Médio prazo (2-4 anos) |
| Copilotos GenAI dentro das plataformas a reduzir o tempo do ciclo de desenvolvimento em 40% | + 4.10% | Global, adoção inicial na América do Norte e na UE | Curto prazo (≤2 anos) |
| Prazos de relatórios ESG da UE a impulsionar a procura de implantação rápida de aplicações | + 2.30% | Europa, lançamentos multinacionais a nível mundial | Curto prazo (≤2 anos) |
| Integração de malha de dados orientada por IA a melhorar a análise entre plataformas | +1.50% | Global, mais forte em setores intensivos em dados | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização obrigatória de sistemas legados COBOL em agências federais dos EUA por meio de aquisições low-code
Os departamentos federais estão a retirar plataformas COBOL com décadas de existência e a substituí-las por sistemas low-code através de contratos-quadro de adjudicação múltipla que reduzem os encargos contratuais em 23%. A Agência de Gestão de Contratos de Defesa destacou o low-code no seu pedido de informação de modernização de 2025 como o caminho preferido para a gestão integrada de contratos. Os estados replicam agora esses modelos federais, expandindo os gastos endereçáveis e consolidando as plataformas low-code como o padrão do setor público para a modernização rápida. Os fornecedores capazes de verificar a conformidade FedRAMP e DoD IL5 obtêm acesso privilegiado a esta crescente vaga de aquisições, apoiando o crescimento adicional do mercado de plataformas de desenvolvimento low-code.
Iniciativas de banca composável em tempo real na UE a acelerar a adoção do low-code
O regulamento de Acesso a Dados Financeiros obriga os bancos europeus a expor os dados dos clientes por meio de APIs até 2027. As regras complementares do Regulamento de Resiliência Operacional Digital reforçam a supervisão do risco das TIC e empurram as instituições para arquiteturas ágeis que possam adaptar-se a atualizações semanais de regras. As plataformas low-code respondem a ambas as necessidades gerando APIs conformes e automatizando a evidência de controlos. Os supervisores do Banco Central Europeu formalizaram as expectativas de externalização na nuvem que recompensam a implantação modular de serviços. Os bancos tradicionais dependem, portanto, de ferramentas low-code para corresponder à velocidade de lançamento dos concorrentes fintech no mercado de plataformas de desenvolvimento low-code.
Aprovação regulatória de trilhas de auditoria low-code por seguradoras da Ásia-Pacífico
Os reguladores de seguros da Ásia-Pacífico aceitam agora aplicações low-code que mantêm trilhas de auditoria invioláveis para as normas IFRS 17 e os relatórios de risco climático. As seguradoras regionais que perseguem a expansão de apólices cibernéticas e a cobertura de veículos elétricos adotaram ferramentas de construtores visuais que permitem aos peritos atuariais refinar a lógica de tarifação sem código. A Gallagher Re registou um aumento nas implementações low-code incorporadas ligadas a calendários de divulgação regulatória. À medida que os reguladores no Japão e em Singapura formalizam as normas de trilha de auditoria, as seguradoras nos mercados emergentes seguem o exemplo, impulsionando o mercado de plataformas de desenvolvimento low-code para domínios de elevado risco.
Copilotos GenAI dentro das plataformas a reduzir o tempo do ciclo de desenvolvimento em 40%
A IA Generativa gera automaticamente modelos de dados, interfaces e casos de teste, reduzindo o esforço de transformação de ERP em até 40%. Os testadores beta da Appian relataram o processamento de 75× mais documentos por hora, enquanto a Microsoft está a consolidar as aplicações Dynamics 365 em agentes de IA que escrevem e refatoram código continuamente. Os fornecedores de plataformas que incorporam GenAI rapidamente conquistam tanto programadores profissionais como programadores cidadãos, expandindo as cargas de trabalho endereçáveis e reforçando a trajetória de alto crescimento do mercado de plataformas de desenvolvimento low-code.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Bloqueio proprietário de fornecedor de runtime a elevar os custos de migração | -2.10% | Global, impacto mais intenso nas grandes empresas | Longo prazo (≥4 anos) |
| Limitações de desempenho para aplicações IoT industriais de computação intensiva | -1.80% | Alemanha, China, Japão, cinturões industriais dos EUA | Médio prazo (2-4 anos) |
| Barreiras de residência de dados a prejudicar implantações com prioridade para a nuvem no Médio Oriente | -1.30% | Médio Oriente e Norte de África, verticais regulados a nível mundial | Curto prazo (≤2 anos) |
| Preocupações de segurança sobre vulnerabilidades no código gerado por IA | -1.00% | Global, agudo nos setores de infraestrutura crítica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Bloqueio proprietário de fornecedor de runtime a elevar os custos de migração
Um estudo revisto por pares de 2024 introduziu uma estrutura de previsão de bloqueio de fornecedor de nuvem que quantifica o risco de mudança e revela exposições de custos elevados para aplicações vinculadas a runtimes proprietários. Muitos sistemas low-code compilam fluxos de trabalho em motores de execução fechados que limitam a portabilidade. Os CIOs exigem agora opções de exportação de código-fonte e implantação em contentores, abrandando os ciclos de compra e suprimindo uma parte do mercado de plataformas de desenvolvimento low-code.
Limitações de desempenho para aplicações IoT industriais de computação intensiva
As empresas de manufatura que executam ciclos de controlo submilissegundo ou modelos preditivos sofisticados verificam que alguns construtores visuais não conseguem manter o débito sem extensões personalizadas. As fábricas automóveis e aeroespaciais devem, portanto, manter as cargas de trabalho de alta frequência em frameworks tradicionais, limitando a penetração do low-code em casos de utilização intensivos em edge. Os fornecedores estão a competir para integrar WebAssembly e descarga em GPU, mas os ventos contrários materiais permanecem para o mercado de plataformas de desenvolvimento low-code em cenários industriais em tempo real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Dominância da Plataforma Impulsiona a Inovação nos ServiçosO segmento de plataforma representou 71,35% da receita em 2025 e ancora o mercado de plataformas de desenvolvimento low-code. As empresas preferem ambientes unificados que combinam modelação visual, orquestração de processos e bases de dados integradas, reduzindo assim a proliferação de ferramentas. Operações de consolidação como a aquisição de USD 8 mil milhões da Informatica pela Salesforce incorporam a gestão de dados e a IA num único runtime para aprofundar o bloqueio empresarial. A expansão da linha de serviços segue o lançamento da plataforma: as agências federais que se padronizam num único fornecedor geram procura contínua de consultoria de integração, estruturas de governação e conceção de prompts de IA.
Os serviços, embora menores, estão a crescer a uma CAGR de 23,45%, à medida que as organizações procuram parceiros para migrar cargas de trabalho COBOL, incorporar análises ESG e treinar copilotos GenAI. Esta vaga consultiva eleva as taxas de adesão para suporte premium e serviços geridos, acrescentando camadas de receita recorrente ao setor. Ao longo da previsão, os fornecedores que incluem formação, ajuste de malha de dados e governação de modelos de IA juntamente com licenças podem duplicar o valor ao longo da vida útil e alargar o mercado.


Por Tipo de Aplicação:
O Aumento do Mobile Desafia a Dominância da WebAs aplicações web ainda controlavam 54,40% dos gastos em 2025, mas as cargas de trabalho mobile estão a crescer a uma CAGR de 22,63%, à medida que os técnicos de campo e os trabalhadores remotos exigem capacidades offline-first. Os plug-ins nativos para câmara, biometria e realidade aumentada tornam as experiências mobile mais ricas e contextuais. O tamanho do mercado de plataformas de desenvolvimento low-code para casos de utilização mobile está projetado para crescer rapidamente, especialmente nas inspeções de seguros e na manutenção de serviços públicos.
Os designs centrados em API ampliam tanto as aplicações web como as mobile, alinhando-se com as diretrizes de banca composável e dados abertos. A mudança planeada pela Microsoft de ecrãs monolíticos do Dynamics 365 para agentes de IA orientados a tarefas sublinha como as interfaces se dissolverão em micro-interações contextuais. Os fornecedores que oferecem design responsivo, geração de PWA com um clique e sincronização offline segura vão capturar participação de mercado incremental entre as organizações que perseguem a paridade multicanal.
Por Modo de Implantação:
A Soberania na Nuvem Molda Estratégias HíbridasA entrega em nuvem capturou 60,25% do tamanho de mercado em 2025, impulsionada pelo escalonamento elástico e pela redução da carga de infraestrutura. No entanto, as orientações de externalização na nuvem do Banco Central Europeu e as construções emergentes de embaixadas de dados compelem muitos bancos e ministérios a adotar modelos híbridos ou de região dedicada. Os fornecedores respondem oferecendo regiões de inquilino único, encriptação Bring-Your-Own-Key e instalações com air-gap.
As opções on-premise permanecem assim críticas para a defesa, a saúde e as finanças de alta segurança. O microsegmento de crescimento mais rápido é o SaaS soberano, onde os fornecedores implantam pilhas geridas no centro de dados de um cliente sob jurisdição nacional. Este continuum flexível permite aos compradores cumprir as regras locais sem abdicar da agilidade DevOps, sustentando o crescimento amplo do mercado de plataformas de desenvolvimento low-code.
Por Tamanho de Organização:
A Democratização das PMEs Acelera a AdoçãoAs grandes empresas detinham 63,10% dos gastos em 2025, pois executam programas de modernização multidomínio. A consolidação da Guarda Costeira dos EUA de quatro contratos low-code num único BPA ilustra as eficiências de escala que os grandes compradores procuram. No entanto, as PMEs registam a CAGR mais elevada de 21,85%, à medida que os níveis freemium, as bibliotecas de modelos e os assistentes baseados em IA nivelam o terreno de jogo.
Os programadores cidadãos em retalhistas com 200 colaboradores prototipam agora aplicações de fidelização em dias, contornando as filas de espera dos fornecedores. O setor de plataformas de desenvolvimento low-code reduz consequentemente o limiar para o software personalizado, permitindo que as PMEs compitam na experiência do cliente sem aumentar o quadro de TI. Com o tempo, os crescentes volumes de PMEs vão diversificar a receita para além dos negócios de destaque, estabilizando o mercado.
Por Vertical do Setor:
A Educação Perturba a Liderança do BFSIO BFSI manteve-se como o maior comprador com 26,40% dos gastos de 2025, graças a editos rigorosos de conformidade e partilha de dados em tempo real. Os bancos europeus canalizam orçamentos para camadas de governação de API que as plataformas low-code geram de imediato, protegendo a sua posição de mercado.
A educação, no entanto, apresenta a CAGR mais acentuada de 23,71%, à medida que as universidades digitalizam as admissões, a fiscalização remota de exames e o envolvimento com antigos alunos. Os mandatos de aprendizagem remota da era pandémica expuseram os portais legados; os construtores low-code permitem agora que o corpo docente organize aplicações curriculares sem estrangulamentos de TI. Os programas governamentais e de defesa acrescentam uma maior amplitude, particularmente onde as políticas de aquisição especificam o desenvolvimento visual para acelerar a entrega de missões. Estas dinâmicas diversificam a procura no mercado de plataformas de desenvolvimento low-code.
Análise Geográfica
Mercado de Plataformas de Desenvolvimento Low-Code na América do Norte
A América do Norte deteve 30,60% da receita em 2025, impulsionada pela modernização federal e por um ecossistema de capital de risco maduro. A iniciativa do governo dos EUA para descontinuar o COBOL e impor a conformidade com o FedRAMP estabelece um modelo para as agências estaduais, gerando implantações replicáveis nas áreas de justiça, transporte e saúde. O Canadá utiliza o low-code para agilizar o licenciamento de fintech e projetos de identidade digital, ampliando o impulso regional. O capital de risco continua a apoiar startups de low-code com inteligência artificial integrada, fomentando a inovação de produtos que sustenta o mercado de plataformas de desenvolvimento low-code.
Mercado de Plataformas de Desenvolvimento Low-Code na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acelerado, de 21,13%. As seguradoras japonesas adotaram construtores prontos para auditoria voltados ao IFRS 17, enquanto a Autoridade Monetária de Singapura incentiva a criação rápida de ambientes de teste para fintech. A China financia data centers em hiperescala nos países do Golfo, oferecendo nuvens soberanas que hospedam ambientes de execução compatíveis com padrões ocidentais. Os líderes de serviços de TI da Índia incorporam aceleradores low-code em contratos globais de transformação, ampliando a receita de exportação e ao mesmo tempo catalisando a adoção local no setor público. Essas iniciativas sustentam coletivamente a contribuição desproporcional da região para o crescimento futuro do mercado de plataformas de desenvolvimento low-code.
Mercado de Plataformas de Desenvolvimento Low-Code na Europa
A Europa exerce influência regulatória que molda os roteiros de produtos globais. Os padrões de nuvem do BCE, os prazos de APIs de open banking e as obrigações de divulgação de ESG forçam as empresas a automatizar a conformidade com rapidez. Os governos nórdicos prestam serviços ao cidadão por meio de portais low-code, as montadoras alemãs do setor automobilístico prototipam aplicativos de chão de fábrica apesar das ressalvas de desempenho, e as concessionárias de energia francesas integram pipelines de relatórios de ESG. Com o impulso das políticas se acumulando, a Europa permanece como um pilar fundamental do crescente mercado de plataformas de desenvolvimento low-code.

Panorama regulatório
Nos Estados Unidos, a adoção de plataformas low-code em ambientes regulados está cada vez mais moldada por controles federais mais rígidos de segurança e de IA. O FedRAMP Notice 0009 (março de 2026) estabeleceu um cronograma em fases para conformidade legível por máquina usando OSCAL para autorizações Rev. 5, levando fornecedores de plataformas e seus parceiros de nuvem a adotar coleta automatizada de evidências e avaliação contínua em vez de documentação manual. A General Services Administration introduziu, em seguida, a cláusula GSAR 552.239-7001 (junho de 2026), adicionando requisitos de segurança e integridade de dados para sistemas de Modelos de Linguagem de Grande Escala usados no governo, incluindo obrigações de repasse que afetam plataformas low-code que incorporam assistentes de IA generativa e capacidades de agentes.
Na Europa, o Regulamento (UE) 2024/1689 (a Lei de IA da UE) entrou em vigor em agosto de 2024, moldando a forma como os fornecedores empacotam recursos de IA habilitados para low-code destinados a clientes da UE por meio de obrigações de documentação e gestão de risco, incluindo as expectativas de documentação técnica do Anexo IV. Em diferentes mercados, estruturas dos EUA amplamente referenciadas, como o NIST SP 800-218 (Secure Software Development Framework) e o NIST SP 800-70 Rev. 5 (finalizado em maio de 2026), fornecem referências comuns para práticas de desenvolvimento seguro e orientações de configuração que empresas e agências públicas usam ao selecionar plataformas e avaliar a garantia da cadeia de suprimentos de software.
Panorama Competitivo
O mercado apresenta uma consolidação moderada. A aquisição de USD 8 mil milhões da Informatica pela Salesforce une a integração de dados orientada por IA à sua plataforma Lightning, reforçando o bloqueio do ecossistema e expandindo a alavancagem de venda cruzada.[3]Salesforce, "A Salesforce Reporta Resultados Recordes do Primeiro Trimestre do Exercício Fiscal de 2026," salesforce.com A Microsoft consolida os módulos do Dynamics 365 em agentes de IA que compõem fluxos de trabalho automaticamente, reposicionando o Power Apps como uma camada de orquestração natural. A versão 25.1 da Appian injeta uma estrutura de malha de dados que multiplica a velocidade de consulta e o débito de documentos. [1]A Appian Apresenta o Mais Recente Lançamento da Plataforma para uma Malha de Dados e Experiência de IA Mais Rápida e Poderosa," appian.com
O apetite do capital privado persiste: a Triton adquiriu a Neptune Software para escalar um construtor centrado em SAP que serve 5 milhões de utilizadores. [2] Triton, "A Triton Assina Acordo para Adquirir a Neptune Software," neptune-software.com Os fornecedores de nicho especializados em verticais regulados — defesa, ciências da vida, energia — atraem pretendentes ansiosos por integrar propriedade intelectual de conformidade em suites mais amplas. A intensidade competitiva centra-se em três frentes: amplitude de GenAI, opções de nuvem soberana e aceleradores verticais. Os intervenientes que pontuam bem em todas as frentes alargam a participação, mas a base endereçável cresce suficientemente rápido para que os desafiantes ainda encontrem espaço em branco no dinâmico mercado de plataformas de desenvolvimento low-code.
Líderes do Setor de Plataformas de Desenvolvimento Low Code
Salesforce.com Inc.
Microsoft Corporation
Appian Corporation
Oracle Corporation
OutSystems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataformas de Desenvolvimento Low-Code
- Microsoft Corporation
- Salesforce Inc.
- Appian Corporation
- Oracle Corporation
- Mendix (Business of Siemens)
- OutSystems Inc.
- ServiceNow Inc.
- Magic Software Enterprises Ltd.
- Quickbase Inc.
- Zoho Corporation
- Clear Software LLC
- Temenos (formerly Kony Inc.)
- AgilePoint Inc.
- Betty Blocks B.V.
- Creatio Global
- Kissflow Inc.
- Nintex Global Ltd.
- GeneXus International SA
- LANSA Inc.
- Newgen Software Technologies
- WaveMaker Inc.

Oportunidades de mercado e perspectivas futuras
Superfícies de construção nativas de IA e a orquestração governada de agentes estão criando espaço em branco para fornecedores capazes de reunir fluxos de trabalho no-code, low-code e pro-code, preservando ao mesmo tempo os controles corporativos. A Oracle introduziu uma experiência de construção nativa de IA para o Fusion Applications (julho de 2026), e a ServiceNow tornou o Build Agent geralmente disponível (maio de 2026) com governança, funcionando dentro das principais ferramentas de codificação de IA, o que indica demanda dos compradores por low-code que se integra com copilotos para desenvolvedores em vez de competir com eles. A Appian também expandiu o desenvolvimento assistido por IA e orientado por especificações com a integração do Model Context Protocol (MCP) e uma parceria tecnológica com a Snowflake (abril de 2026), reforçando uma oportunidade para plataformas que conectam a montagem de aplicativos com ecossistemas de dados e IA, além da automação auditável de processos.
Uma segunda área de oportunidade é o low-code verticalizado para telecomunicações e outros setores orientados por APIs que avançam para arquiteturas componíveis. A Cerillion anunciou uma transformação de BSS/OSS com a Omantel (abril de 2026) usando uma plataforma low-code/no-code integrada com IA agêntica e APIs abertas da TM Forum, e a Comviva lançou o NGAGE for Enterprises (março de 2026) com um construtor de fluxos de trabalho low-code alinhado às APIs abertas da TM Forum e aos padrões CAMARA. Juntos, esses anúncios indicam gastos ativos em plataformas capazes de montar rapidamente fluxos de trabalho de clientes e operações sobre APIs padronizadas, deixando espaço para fornecedores e parceiros de serviços que oferecem aceleradores, modelos de governança e ativos de integração em implantações na nuvem e híbridas.
Recent Industry Developments in Mercado de Plataformas de Desenvolvimento Low-Code
- Julho de 2026: A Oracle introduziu uma experiência de construção nativa de IA para o Fusion Applications, permitindo que equipes criem aplicativos agênticos usando abordagens no-code, low-code e pro-code em uma única estrutura. O anúncio posiciona a Oracle para capturar a demanda corporativa por desenvolvimento governado de agentes de IA que se conecta diretamente a aplicativos empresariais empacotados e a dados.
- Junho de 2026: A OutSystems expandiu sua colaboração com a AWS, adicionando novas capacidades de IA para oferecer sistemas agênticos para empresas, incluindo integrações que usam o Amazon Bedrock para orquestração. O alinhamento mais profundo com a hyperscaler fortalece o posicionamento de escalabilidade e segurança para clientes que padronizam na AWS ao mesmo tempo em que constroem aplicativos governados e habilitados para IA sobre uma base low-code.
- Dezembro de 2024: A Salesforce lançou o AgentForce Testing Center para gerenciar o teste do ciclo de vida de agentes de IA em ambientes de produção. Ao formalizar fluxos de trabalho de teste e controle para agentes, o lançamento apoia os requisitos de governança corporativa que se tornam cada vez mais centrais para plataformas low-code que incorporam recursos de IA generativa.


Mercado de Plataformas de Desenvolvimento Low-Code Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com plataformas de desenvolvimento low-code que permitem aos usuários criar, testar e implantar aplicativos por meio de ferramentas visuais, componentes reutilizáveis e codificação manual limitada, incluindo gastos com licenças e assinaturas vinculados à plataforma.
Exclusões de escopo: excluímos a terceirização geral de TI, o trabalho de codificação personalizada faturado como serviços e software empresarial não relacionado que não fornece um ambiente de construção de aplicativos low-code.
Visão geral da segmentação
- Por Componente
- Plataforma
- Serviços
- Por Tipo de Aplicação
- Baseada na Web
- Baseada em Mobile
- Baseada em Ambiente de Trabalho / Servidor
- Centrada em API e Micro-Serviços
- Por Modo de Implantação
- Nuvem
- On-Premise
- Por Tamanho de Organização
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical do Setor
- Setor Bancário
- Serviços Financeiros e Seguros (BFSI)
- Retalho e E-Commerce
- Governo e Defesa
- Tecnologia da Informação e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura
- Energia e Utilities
- Educação
- Media e Entretenimento
- Outros (Transportes, Imobiliário)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Médio Oriente e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Restante do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para definir os limites do mercado e ancorar o modelo em indicadores públicos que podem ser rastreados até relatórios primários. As entradas típicas incluem contexto de gastos com software, indicadores de formação de empresas e sinais de mão de obra de fontes como o US Bureau of Labor Statistics, o US Census Bureau, o Eurostat e o Banco Mundial.
Para entender os fatores de adoção e os controles de risco, também revisamos normas e orientações de acesso público (incluindo recursos de cibersegurança do NIST), portais de compras públicas e periódicos revisados por pares sobre produtividade e governança em engenharia de software. Usamos registros de empresas, documentação de produtos, apresentações a investidores e cobertura de imprensa confiável para confirmar as abordagens típicas de precificação (por assinatura, por usuário ou por consumo) e a forma como as ofertas são empacotadas. Para validação de preços e em nível de empresa, podemos recorrer a assinaturas pagas de dados financeiros e inteligência de notícias corporativas, tratando também as verificações de atividade de patentes como sinais de apoio que ainda precisam de confirmação por entrevistas. As fontes documentais aqui listadas são ilustrativas, e muitas outras referências públicas também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para converter narrativas amplas de adoção em dados utilizáveis, como número de usuários pagantes, níveis de licença típicos, descontos e como os clientes separam os gastos com a plataforma da ajuda de implementação. Conversamos com usuários de plataformas, integradores de sistemas e responsáveis funcionais nas principais regiões, de modo que as premissas sobre migração para a nuvem, políticas de desenvolvimento cidadão e ciclos de revisão de segurança possam ser testadas sob estresse antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 39% |
| Nível médio: 48% | Líderes funcionais/de unidade: 38% | EMEA: 37% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os gastos com desenvolvimento de aplicativos de software empresarial são reconstruídos em um grupo endereçável de low-code por meio de taxas de adoção, mix de implantação e padrões de monetização por região. Uma vez formado esse total, corroboramos com verificações bottom-up seletivas, como valores médios de contrato amostrados multiplicados por contagens estimadas de clientes para grupos de usuários-chave, além de feedback dos canais sobre faixas de preço típicas.
As principais entradas usadas no modelo incluem a participação de implantação em nuvem versus local, o mix de tamanho das organizações, a divisão da demanda por tipo de aplicativo (construções para web, mobile, desktop/servidor e centradas em API), o comportamento de renovação e expansão de assinaturas, e a progressão prática de preços ao longo do tempo à medida que os recursos e os requisitos de governança aumentam. Quando os sinais bottom-up estão incompletos, as lacunas são tratadas aplicando faixas conservadoras às camadas de preços e alinhando-as aos níveis de adoção validados por entrevistas, testando em seguida a sensibilidade dos totais a essas faixas.
As previsões dependem principalmente de análise de cenários, pois a adoção pode se mover rapidamente junto com os ciclos de transformação digital corporativa e as decisões de política em torno do desenvolvimento cidadão. Os cenários são orientados por opiniões de especialistas sobre mudanças de curto prazo nos orçamentos de TI, o ritmo da migração para a nuvem e controles que ora acelerariam, ora reduziriam a criação de novos aplicativos em plataformas low-code.
Validação de dados e ciclo de atualização
Os resultados são verificados em comparação com sinais independentes e, em seguida, revisados quanto à consistência regional e por segmento antes da aprovação final. Comparamos os gastos implícitos por organização com os padrões típicos de orçamento de software e, quando observamos anomalias, rastreamos sua origem até premissas de preços, adoção ou mix para que possam ser corrigidas.
Segue-se uma revisão em múltiplas etapas, na qual as premissas são retestadas com respondentes selecionados caso o modelo indique saltos abruptos ou mudanças de participação inexplicadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo grandes mudanças de preços, alterações no empacotamento de produtos ou mudanças de adoção motivadas por políticas. Antes da entrega, o modelo completo e a narrativa são revisados novamente para que os clientes recebam a visão mais atualizada disponível.
Tamanho do mercado de plataformas de desenvolvimento low-code da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para plataformas low-code podem diferir porque cada editora traça a linha do que conta como receita de plataforma de forma diferente, os anos usados para conversão de moeda e a forma como as assinaturas em nuvem são tratadas quando agrupadas com software adjacente.
As maiores diferenças geralmente vêm de escolhas de escopo. Por exemplo, alguns estudos combinam ferramentas de automação no-code, plataformas de integração ou serviços de implementação no mesmo número. As diferenças também aparecem quando as premissas de cenário são definidas de forma agressiva para a expansão de assinaturas, ou quando referências de preços e descontos mais antigas são mantidas sem serem reverificadas em relação ao comportamento atual dos compradores e ao feedback dos parceiros, o que pode mudar rapidamente neste mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 31,59 bilhões de USD (2026) | |
| Consultoria Global A | 45,30 bilhões de USD (2025) | Frequentemente inclui um pacote mais amplo que pode incorporar serviços e categorias adjacentes de automação low-code ou no-code, e o ano-base pode ser definido de forma mais antiga, o que altera a forma como a progressão de preços é refletida. |
| Grupo de Pesquisa do Setor B | 27,20 bilhões de USD (2025) | Normalmente utiliza uma captura de demanda mais restrita e pode aplicar premissas mais conservadoras de adoção e expansão em nuvem, o que pode subestimar as implementações em toda a empresa nos anos seguintes. |
A dispersão entre os valores está principalmente relacionada ao que é contabilizado como receita exclusiva de plataforma versus plataforma combinada com serviços, e à velocidade com que os valores de assinatura podem se expandir com o uso mais amplo. Quando a receita de plataforma é contabilizada apenas quando diretamente vinculada ao ambiente low-code e, em seguida, revalidada por meio de dados atuais de preços e renovação, o resultado é um total mais limpo e comparável, que é a abordagem refletida pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de plataformas de desenvolvimento low-code?
O mercado situa-se em USD 31,59 mil milhões em 2026 e está projetado para atingir USD 78,94 mil milhões até 2031, crescendo a uma CAGR de 20,12%.
Qual é o segmento de crescimento mais rápido dentro do mercado?
Os serviços ligados à implementação, integração e suporte estão a expandir-se a uma CAGR de 23,45%, superando o crescimento das licenças de plataforma.
Por que razão as agências federais estão a adotar plataformas low-code?
Os organismos federais citam a aposentação acelerada de sistemas legados, as economias de 23% na gestão de contratos e a simplificação da conformidade como principais benefícios.
Como é que a IA generativa está a influenciar o mercado?
Os copilotos GenAI incorporados nas principais plataformas reduzem os ciclos de desenvolvimento em até 40% e aumentam o débito de documentos 75 vezes, impulsionando o ROI.
Página atualizada pela última vez em:


