
Tamanho e Participação do Mercado de Data Center de Londres
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
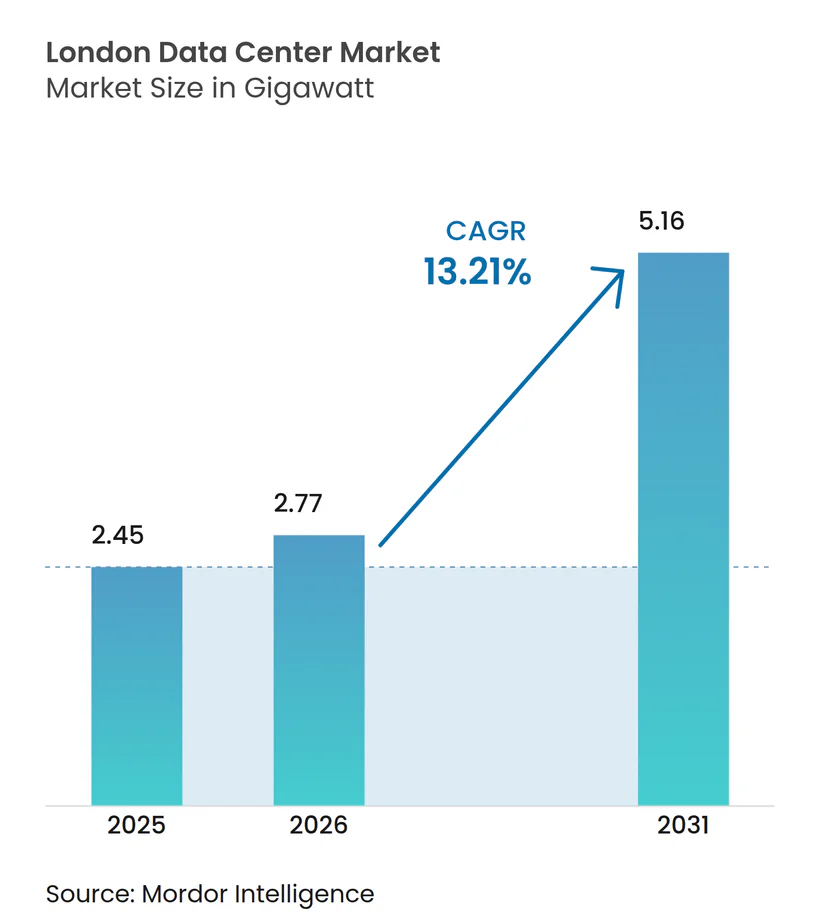
| Tamanho do mercado no ano base (2025) | 2.45 gigawatt |
| Volume do Mercado (2026) | 2.77 gigawatt |
| Volume do Mercado (2031) | 5.16 gigawatt |
| Taxa de crescimento (2026 - 2031) | 13.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Londres pela Mordor Intelligence
O tamanho do mercado de data center de Londres em 2026 é estimado em 2,77 GW, crescendo a partir do valor de 2025 de 2,45 GW, com projeções para 2031 indicando 5,16 GW, crescendo a um CAGR de 13,21% entre 2026 e 2031. O crescimento é impulsionado pela demanda de hiperescaladores por capacidade preparada para IA, pela migração contínua de empresas para arquiteturas híbridas e pela conectividade global incomparável de Londres. Os operadores estão redesenhando instalações para suportar densidades de rack de 40-140 kW, adotando resfriamento líquido e a água de rios, e implementando a aquisição de energia livre de carbono 24 horas por dia, 7 dias por semana. As crescentes restrições de rede elétrica no Oeste de Londres têm direcionado novas construções para o leste, enquanto as Zonas de Crescimento de IA do governo do Reino Unido e a designação de Infraestrutura Nacional Crítica criam um caminho político mais claro. Os participantes do mercado estão agora equilibrando os crescentes requisitos de energia impulsionados pela IA com mandatos cada vez mais rígidos de eficiência energética, catalisando investimentos em PPAs de energia renovável, sistemas de resfriamento distrital e recuperação de calor residual. A pressão competitiva permanece intensa, com Equinix, Digital Realty e NTT protegendo sua posição dominante, enquanto especialistas ágeis como a Kao Data capturam cargas de trabalho de IA premium.
Principais Conclusões do Relatório
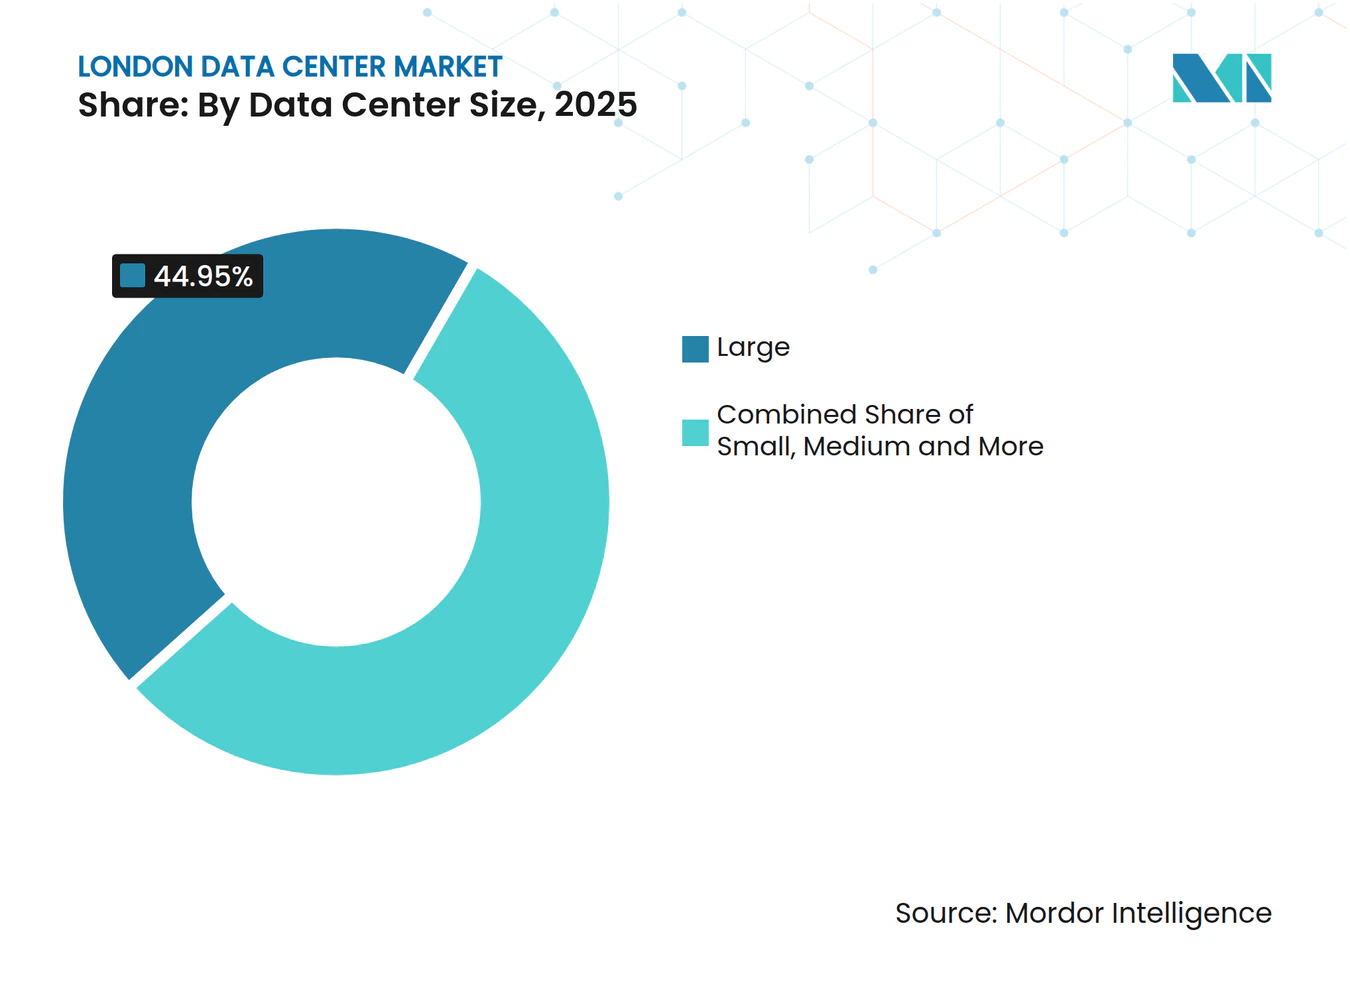
- Por tamanho de data center, as instalações Grandes (10-20 MW) lideraram com 44,95% da participação do mercado de data center de Londres em 2025, enquanto as instalações Mega (>40 MW) estão posicionadas para o CAGR mais rápido de 27,60% até 2031.
- Por tipo de camada, os sites de Camada 3 detinham 84,35% da participação de receita em 2025; a Camada 4 está projetada para expandir a um CAGR de 36,10%, o mais rápido entre todas as camadas.
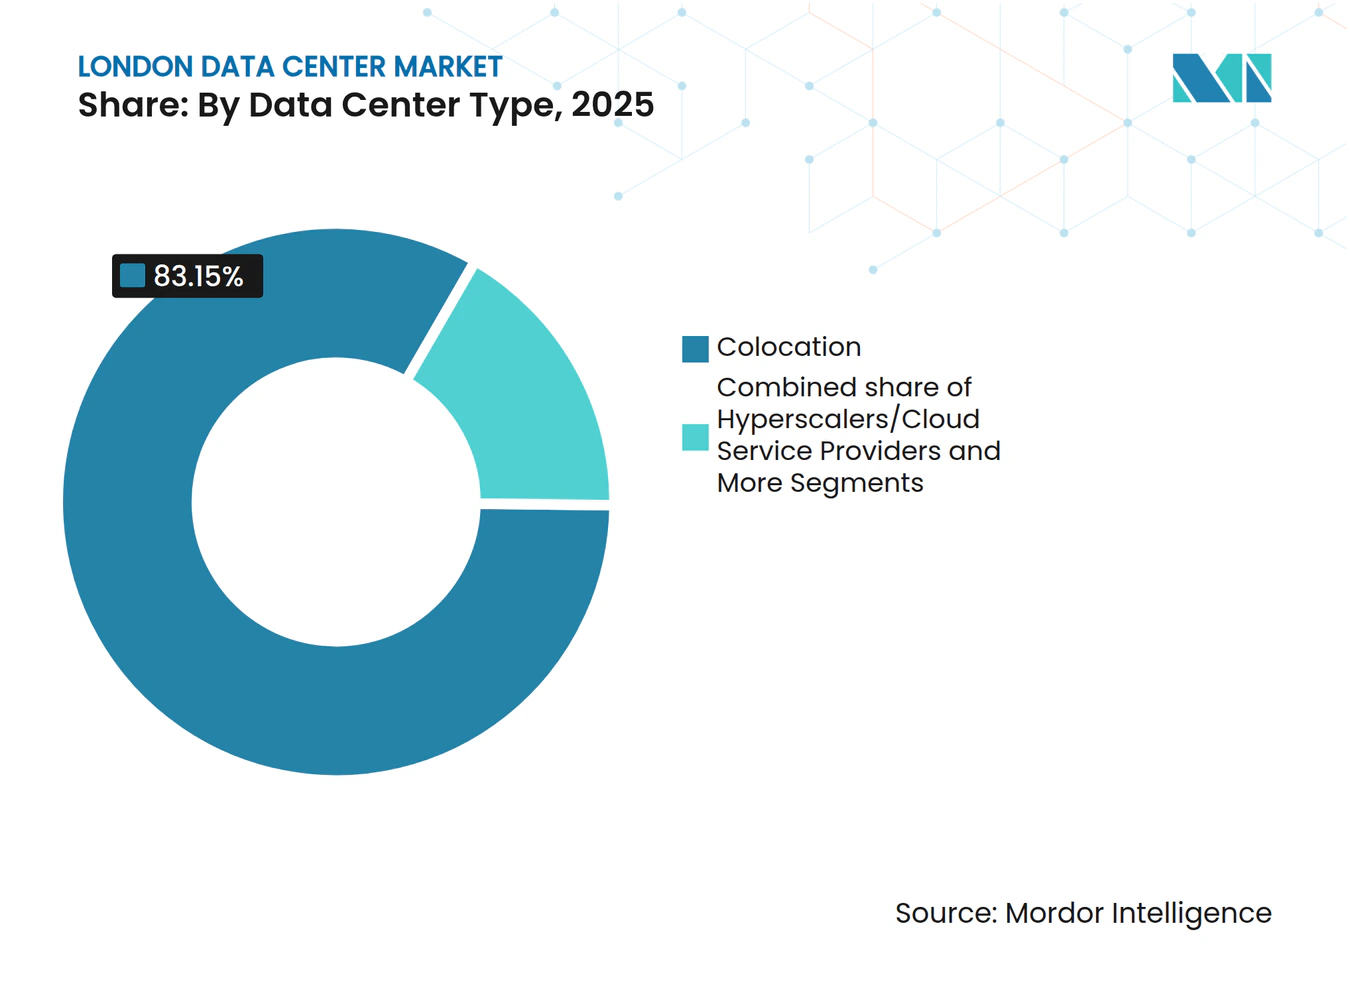
- Por tipo de instalação, a colocation capturou 83,15% da participação do mercado de data center de Londres em 2025; os hiperescaladores estão projetados para registrar um CAGR de 14,55% até 2031.
- Por usuário final, serviços de nuvem e TI comandavam 22,10% do tamanho do mercado de data center de Londres em 2025; as cargas de trabalho governamentais apresentam a maior perspectiva de CAGR de 22,40%.
- Por geografia, o Oeste de Londres reteve cerca de metade da capacidade instalada em 2025, mas o Leste de Londres está previsto para superar a um CAGR de 18,95% com a nova disponibilidade de energia.
- Equinix, Digital Realty e NTT controlaram coletivamente mais de 44,20% do tamanho do mercado de data center de Londres em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Center de Londres
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda pela expansão de nuvem de hiperescaladores | +5.2% | Slough, Docklands, Leste de Londres | Médio prazo (2-4 anos) |
| Requisitos de computação de alta densidade impulsionados por IA / GPU | +4.8% | Distrito financeiro, área metropolitana ampliada | Médio prazo (2-4 anos) |
| Profundidade do ecossistema de cabos submarinos e fibra metropolitana | +1.8% | Centro de Londres e condados adjacentes | Longo prazo (≥ 4 anos) |
| PPAs de energia renovável e mandatos de emissões líquidas zero | +1.3% | Em todo o Reino Unido, com Londres como adotante pioneiro | Longo prazo (≥ 4 anos) |
| Direito de passagem de fibra do Metrô de Londres para data centers de borda | +0.6% | Centro da cidade estendendo-se às zonas externas | Médio prazo (2-4 anos) |
| Sistemas de resfriamento distrital no Rio Tâmisa | +0.4% | Docklands e desenvolvimentos ribeirinhos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Nuvem de Hiperescaladores Impulsionando o Crescimento do Mercado
Os hiperescaladores continuam a sustentar o mercado de data center de Londres, comprometendo orçamentos de vários bilhões de libras para construções preparadas para IA e programas de retrofit. Em janeiro de 2025, o governo do Reino Unido anunciou GBP 14 bilhões em projetos de data centers voltados para infraestrutura de IA, redirecionando nova capacidade para as Zonas de Crescimento de IA designadas. A entrada da CoreWeave com GBP 1 bilhão ressalta a profundidade de capital que sustenta ambientes acelerados por GPU. A dominância histórica de Slough está a diminuir à medida que os limites de energia restringem novos pedidos; o campus Royal Docks de 210 MW da Ada Infrastructure ilustra o realinhamento para o leste. Pacotes de benefícios comunitários — academias de qualificação no local, espaços verdes públicos e interfaces de aquecimento distrital — tornaram-se padrão à medida que os promotores asseguram aprovações mais rápidas.
Densidade de Computação Impulsionada por IA Transformando o Design das Instalações
A chegada de racks de 40-140 kW redefiniu as normas de design em todo o mercado de data center de Londres. A implantação de GPUs Nvidia H200 pela Kao Data em março de 2025 demonstrou o salto operacional, integrando trocadores de calor de porta traseira em circuito fechado e alimentação de 100% de energia renovável. O consumo de energia por servidor de IA é agora 4 a 5 vezes superior ao das cargas de trabalho legadas, forçando novos modelos de receita que combinam métricas de energia, espaço e resfriamento. Os inquilinos de serviços financeiros — cujas negociações algorítmicas e simulações de risco prosperam em clusters de GPU — aceitam taxas de colocation mais elevadas em troca de computação sensível à latência próxima da Cidade. Os projetos de instalações adotam cada vez mais pés-direitos acima de 6 m entre lajes, alimentações duplas de 132 kV e blocos de resfriamento modulares que podem alternar entre ar e líquido sem tempo de inatividade prolongado.
Ecossistema de Cabos Submarinos Aumentando o Valor de Conectividade de Londres
Os links transatlânticos de baixa latência continuam a ser uma atração de destaque para o mercado de data center de Londres. Os nós LD4 e LD5 da Equinix em Slough ancoram o cabo Hibernia Express, sustentando uma latência de ida e volta inferior a 59 ms para Nova Iorque, crítica para negociações de alta frequência.[1] A propriedade direta pelos hiperescaladores de novos cabos está a reformular a economia das operadoras, direcionando novos pontos de aterrissagem para campi de hiperescala construídos especificamente para esse fim. Esta integração vertical aprofunda o papel de Londres como região de nuvem, ao mesmo tempo que intensifica a diligência de segurança física; consórcios do setor têm instado à criação de novos padrões europeus para a proteção de cabos, refletindo preocupações com perturbações geopolíticas.
PPAs de Energia Renovável Tornando-se Imperativo Operacional
Para os operadores que competem com base em credenciais ESG, o fornecimento livre de carbono 24/7 substituiu os RECs anuais. O campus Harlow da Kao Data exemplifica a mudança, firmando PPAs de energia renovável plurianuais que acompanham o consumo horário. As revisões da política do Reino Unido que apertam os requisitos mínimos de desempenho energético incentivam compromissos semelhantes em todo o mercado de data center de Londres. Sofisticados programas de gestão de energia agora arbitram em tempo real entre rede elétrica, bateria e geração no local, suavizando a volatilidade da energia eólica offshore. As exportações de aquecimento distrital, como o lançamento de reutilização de calor da Universidade Queen Mary em janeiro de 2025, demonstram caminhos de sustentabilidade monetizáveis.[2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de alocação de energia da rede elétrica no Oeste de Londres | -2.1% | Ealing, Hillingdon, Hounslow | Curto prazo (≤ 2 anos) |
| Elevados custos de terrenos e taxas empresariais + atrasos no licenciamento | -1.4% | Grande Londres, mais agudo nas zonas centrais | Médio prazo (2-4 anos) |
| Obrigações de reutilização de calor residual a apertar o CAPEX | -0.9% | Em toda a cidade, com prioridade em novas construções | Médio prazo (2-4 anos) |
| Escassez de engenheiros de comissionamento de alta tensão | -0.5% | Em toda Londres | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alocação de Energia da Rede Elétrica Criando Gargalo Crítico de Desenvolvimento
Pedidos de conexão à rede pendentes superiores a 400 GW no Oeste de Londres desencadearam uma pausa nas novas ligações, obrigando os promotores a financiar melhorias em subestações ou a migrar projetos para o leste da cidade.[3] Algumas propostas foram rejeitadas diretamente com base na disponibilidade de energia, empurrando os operadores em direção a soluções híbridas de geração no local e baterias. As deliberações governamentais sobre a reforma da fila de conexões e projetos piloto de bateria flutuante no Rio Tâmisa apontam para um alívio a curto prazo, mas o risco persiste para projetos que dependem de blocos superiores a 100 MW em zonas com restrições.
Elevados Custos de Terrenos e Complexidades de Licenciamento Impedindo o Crescimento
Os terrenos em Slough, Docklands e no Centro de Londres estão entre as parcelas mais caras da Europa, elevando os limiares de entrada para novos players. Um ambiente de licenciamento mais rigoroso alonga ainda mais os prazos; as câmaras municipais locais insistem agora em benefícios comunitários claros e reduções de emissões demonstráveis. A reclassificação nacional dos data centers como infraestrutura significativa promete agilizar as aprovações acima de 50 MW, mas os projetos menores ainda precisam navegar pelas variações específicas de cada distrito. Os promotores mais astutos incorporam agora sessões comunitárias de pré-candidatura e painéis de sustentabilidade transparentes para garantir o apoio necessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Instalações Mega capturando o crescimento impulsionado pela IA
Os sites de grande porte entre 10 MW e 20 MW lideraram a capacidade em 2025, contribuindo com 44,95% para o mercado de data center de Londres. A dominância refletiu seu ponto ideal no equilíbrio entre custos de construção e proximidade das principais rotas de fibra. O momentum está a mudar, no entanto, para os campi Mega que excedem 40 MW, projetados para avançar a um CAGR de 27,60% entre 2026 e 2031. O projeto Royal Docks de 210 MW da Ada Infrastructure ilustra o modelo: três salas de 70 MW configuradas para clusters de GPU com resfriamento líquido e complementadas por ligações de resfriamento distrital. Tais projetos exploram economias de escala na aquisição de energia e na construção de subestações no local, conferindo aos operadores alavancagem tarifária junto aos operadores de redes de distribuição. Instalações menores com menos de 5 MW são repropositadas como nós de borda que reduzem a latência para aplicações de IoT e fintech, alargando a presença do mercado de data center de Londres em edifícios de troca suburbanos e cofres de fibra subterrâneos.
A trajetória de crescimento reforça as pressões de consolidação. Os investidores em campi Mega agrupam múltiplas salas de dados num único envelope de licenciamento, reduzindo o gasto de capital por MW e encurtando o tempo até à geração de receita. As empresas gravitam para estas instalações de grande escala em busca de percursos de expansão previsíveis e malhas de interconexão mais ricas. Inversamente, os ativos de médio porte enfrentam agora atualizações de capex para acompanhar as crescentes densidades de rack. Os operadores incapazes de fazer retrofit para racks de 30 kW podem ver a ocupação diminuir à medida que as cargas de trabalho de IA os ignoram, impulsionando fusões ou vendas de ativos. O tamanho do mercado de data center de Londres para instalações Mega está previsto para duplicar, elevando a sua contribuição de receita para acima de um terço do total até ao final da década.



Por Tipo de Camada: Instalações de Camada 4 em ascensão devido à demanda por resiliência
As salas de Camada 3 forneceram 84,35% do mercado de data center de Londres em 2025, valorizadas pela manutenção simultânea e disciplina de custos. No entanto, as instalações de Camada 4, embora ainda um nicho hoje, estão a avançar rapidamente a um CAGR de 36,10% até 2031, à medida que os trabalhos de treino de modelos de IA, compensação financeira e cargas de trabalho regulamentadas buscam tolerância a falhas. O tempo de atividade de 99,99% e a redundância 2N+1 da Camada 4 protegem computações de alto valor de reinicializações dispendiosas — as interrupções podem apagar dias de ciclos de treino ou paralisar negociações no valor de vários bilhões de libras. Os operadores precificam os espaços de Camada 4 com um prémio de 25-40% em relação à Camada 3; a procura ainda supera a oferta, sinalizando margem para novas construções em campo verde.
A regulamentação reforça a narrativa. O Regulamento de Resiliência Operacional Digital da UE empurra as entidades financeiras em direção a uma redundância de infraestrutura demonstrável, canalizando novos requisitos para os contratos do mercado de data center de Londres. Alguns hiperescaladores estão a misturar camadas — alojando front-ends sensíveis à latência em zonas de Camada 4 e relegando o processamento em lote para alas de Camada 3 dentro do mesmo campus. Com o tempo, as arquiteturas híbridas poderão erodir os diferenciais de preços marcados, mas por enquanto, a Camada 4 permanece o emblema favorecido para implementações de missão crítica.
Por Tipo de Data Center: Hiperescaladores impulsionando a próxima onda de expansão
A colocation reteve uma participação de 83,15% do mercado de data center de Londres em 2025, respondendo ao apetite das empresas por elasticidade sem encargo de capex. Dentro da colocation, os formatos focados em hiperescala detinham 41,60%, avançando eles próprios a um CAGR de 23,90%. Paralelamente, os campi de construção própria dos hiperescaladores estão projetados para superar todos os outros arquétipos a um CAGR de 14,55%, refletindo o aumento das cargas de trabalho de inferência de IA e de nuvem soberana. Os requisitos soberanos das agências do setor público do Reino Unido favorecem as zonas dentro do país, atraindo a AWS, a Microsoft e a Google a reservar terrenos para pares de disponibilidade de dupla região.
As pegadas de computação de borda crescem de forma incremental à medida que as implementações de 5G pressionam as expectativas de latência para abaixo de 5 ms para casos de uso de fintech e realidade aumentada. Pequenos sites neutros de operadoras dentro das estações do Metrô e armários à beira da estrada emergem como novos pontos finais. Entretanto, as suítes empresariais próprias nas instalações estão a diminuir, com os diretores financeiros a realocar orçamentos para arquiteturas de nuvem e consumo de GPU como serviço. O setor de data center de Londres migra assim para uma pilha de três camadas — núcleos de mega-escala, pods de borda suburbanos e micronós metropolitanos — cada um com a sua própria economia e perfil de densidade de energia.

Análise Geográfica
O cluster histórico do Oeste de Londres, ancorado pelo Slough Trading Estate, ainda alberga quase metade da capacidade instalada no mercado de data center de Londres. As rotas de fibra superiores para a Cidade e os principais locais de liquidez tornaram-no o padrão inicial para construções de colocation. No entanto, os limites de energia da rede elétrica congelaram as novas grandes ligações, e os terrenos disponíveis são agora negociados a taxas premium. Os promotores reportam prazos de entrega que ultrapassam os 60 meses para slots de subestação de 100 MW, o que leva alguns operadores a deslocar as expansões para norte, em direção a Hemel Hempstead ou Reading, onde existe mais margem na rede elétrica.
O distrito Royal Docks no Leste de Londres está a emergir rapidamente como a nova potência. O campus de 210 MW da Ada Infrastructure tornou-se o indicador de referência, validado por uma aprovação de licenciamento que integrou centros comunitários de qualificação e resfriamento a água do rio. A proximidade com as rotas de fibra dos Docklands mantém a ligação de baixa latência apreciada pelos serviços financeiros; a relativa acessibilidade dos terrenos sustenta a economia dos projetos. Nos próximos cinco anos, prevê-se que a participação do Leste de Londres no tamanho do mercado de data center de Londres suba de um dígito simples para meados dos dois dígitos, aumentando a resiliência geral da capacidade para a área metropolitana.
A própria área dos Docklands, apesar das restrições de espaço, continua a ser o coração da interconexão de Londres, acolhendo o London Internet Exchange. A Telehouse está a expandir verticalmente os sites legados, empregando salas de dados de vários andares e resfriamento líquido direto ao chip para desbloquear megawatts incrementais. Cidades periféricas além da M25 — como Basingstoke e Didcot — estão agora a atrair construções de hiperescala, reunindo a proximidade de energia renovável e ligações mais rápidas à rede elétrica. Esta dispersão geográfica garante que o mercado de data center de Londres retém o momentum de crescimento mesmo que os distritos centrais enfrentem obstáculos de licenciamento.
Panorama regulatório
A política do Reino Unido elevou os data centers à condição de ativo estratégico, alterando a forma como grandes projetos em Londres são autorizados, governados e protegidos. Os data centers foram designados como Infraestrutura Nacional Crítica em setembro de 2024, aumentando o escrutínio em torno da resiliência física e cibernética. O UK Cyber Security and Resilience (Network and Information Systems) Bill também trata os data centers como serviços essenciais, com a Ofcom posicionada como reguladora operacional, o que eleva as expectativas de conformidade para operadores que atendem cargas de trabalho de nuvem, serviços financeiros e setor público.
As políticas de planeamento e de ligação à rede elétrica também estão a mudar de formas que afetam a seleção de locais em toda a Grande Londres. Reformas no National Planning Policy Framework, em dezembro de 2024, exigem que as autoridades locais considerem a necessidade de data centers, enquanto a opção de utilizar o regime de Nationally Significant Infrastructure Projects (NSIP) cria uma via para que projetos de importância nacional ultrapassem as restrições de planeamento distrito a distrito. No lado energético, a Ofgem e o Department for Energy Security and Net Zero (DESNZ) estão a avançar com reformas de ligação à rede destinadas a priorizar a procura estrategicamente significativa, uma palanca fundamental à medida que o Oeste de Londres enfrenta restrições materiais de ligação.
Análise da cadeia de valor
A cadeia de valor dos data centers em Londres começa com a aquisição de terrenos e o planeamento, passando depois pela ligação à rede elétrica e projeto de alta tensão, construção e comissionamento, e finalmente as operações ancoradas em interconexão e serviços geridos. Grandes operadores de campus, como a Equinix e a Telehouse (KDDI), situam-se no centro do ecossistema, agregando clientes, operadoras e pontos de acesso à nuvem, enquanto as concessionárias de serviços públicos e operadoras de rede influenciam os cronogramas através de propostas de ligação e da preparação de subestações. O cluster de Docklands ilustra como o terreno e a energia moldam a cadeia: a Telehouse está a desenvolver a sua instalação Telehouse West Two, de 33 MW, no seu campus de London Docklands (conclusão prevista para 2028), e também tem procurado terrenos adjacentes já autorizados para expansão, refletindo como locais escassos e pré-autorizados podem reduzir o risco de entrega.
Os fornecedores upstream diferenciam-se cada vez mais pela capacidade de suportar alta densidade, incluindo componentes de arrefecimento líquido, salas elétricas modulares e abordagens de geração de backup com menor pegada de carbono, como geradores compatíveis com HVO, à medida que as densidades de rack avançam para implementações de classe 100 kW em salas focadas em IA. Normas e enquadramentos moldam a aquisição e a aceitação por parte dos clientes, incluindo a BS EN 50600 para instalações de data centers e a ISO 27001 para gestão da segurança da informação, além de orientações de arrefecimento e desempenho de edifícios utilizadas por engenheiros e operadores no mercado do Reino Unido. Os parceiros de entrega abrangem especialistas em engenharia e construção, fornecedores de comissionamento e fabricantes de equipamento original (OEMs) para infraestrutura de energia e térmica, enquanto laboratórios de inovação liderados por operadores e programas de retrofit influenciam o que se torna padrão nas novas construções em Londres.
Panorama Competitivo
Concentração do Mercado
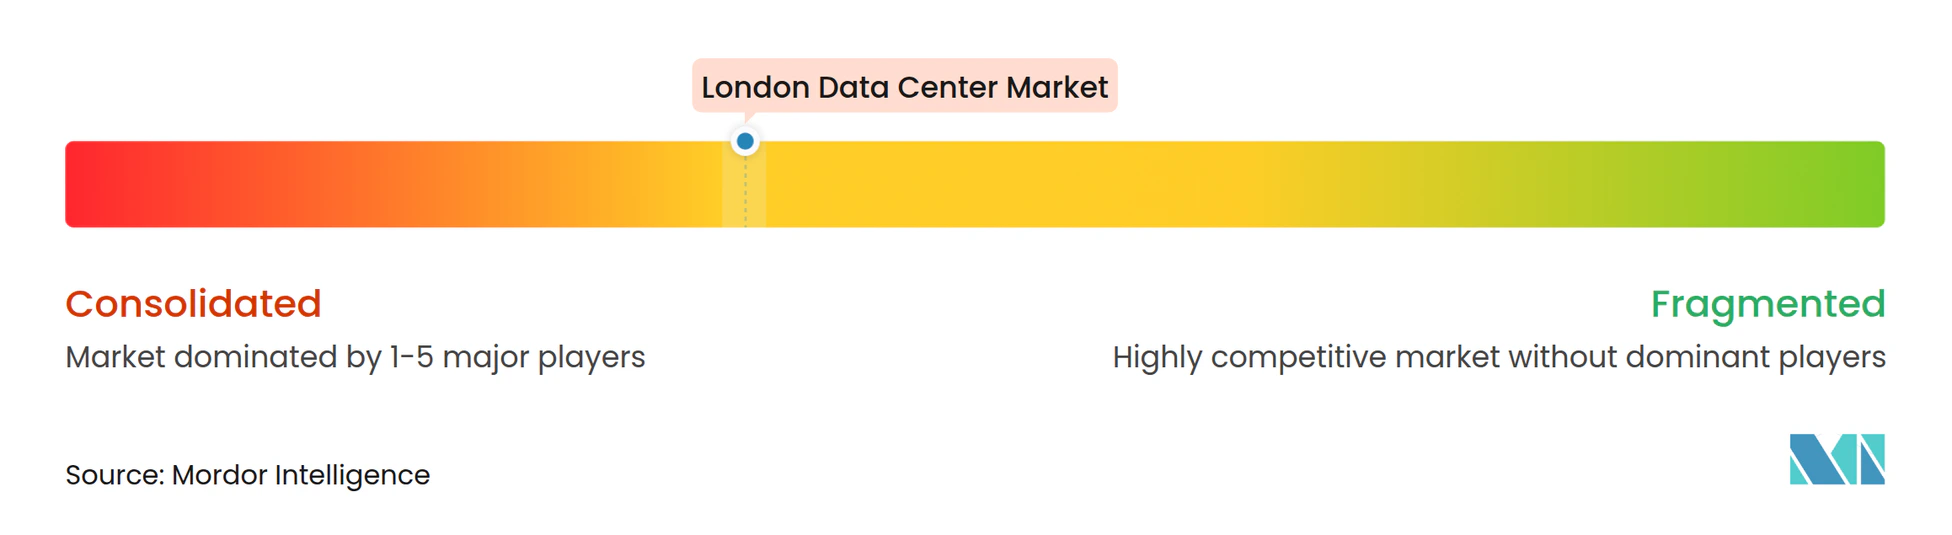
A Equinix, a Digital Realty e a NTT detêm campi interligados dominantes e coletivamente excedem os 45% de MW instalados, conferindo ao mercado de data center de Londres um perfil de concentração moderado. A Equinix alavanca a sua malha de interconexão neutra, atraindo a procura de acesso à nuvem de empresas financeiras e de media. A aquisição de Slough pela Digital Realty em julho de 2024 expandiu a sua presença metropolitana para 14 instalações, impulsionando o planeamento de capacidade entre campi. A compra de terrenos pela NTT em maio de 2025 para o LON2 sinaliza um plano de expansão global de múltiplos GW que posiciona Londres como a sua principal instalação na EMEA.
Os especialistas de nicho acrescentam nuances competitivas. O campus otimizado para IA da Kao Data tornou-se o primeiro site no Reino Unido a alojar GPUs Nvidia H200, conquistando cargas de trabalho com resfriamento líquido personalizado e fornecimento de 100% de energia renovável. A Telehouse reforça a sua posição ancorando rotas submarinas e mantendo viagens de ida e volta metropolitanas inferiores a 5 ms, uma característica crítica para as bolsas financeiras.
A sustentabilidade é agora um campo de batalha visível. Os operadores publicam painéis de intensidade de carbono por hora e comprometem-se com parcerias de reutilização de calor com habitação municipal. Os pioneiros asseguram a boa vontade no licenciamento e PPAs a longo prazo com tarifas favoráveis, diferenciando-se para além da mera escala em megawatts. Com os fluxos de capital a perseguirem a capacidade de IA e a política a apertar em torno das emissões, a consolidação poderá acelerar, especialmente para os players de nível médio que não dispõem de liquidez para retrofits de eficiência.
Líderes do Setor de Data Center de Londres
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
Telehouse (KDDI)
-
Global Switch
-
VIRTUS Data Centres
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Zonas de planeamento com restrições energéticas e a evolução para densidades de nível IA estão a ampliar o espaço em branco para desenvolvimentos que combinam soluções de rede, arrefecimento de alta densidade e resiliência de nível de conformidade num único pacote. As AI Growth Zones apoiadas pelo governo oferecem um enquadramento designado para um planeamento mais rápido e potencial apoio ao preço da eletricidade, alinhando a política pública com os requisitos de investimento de hyperscalers e de colocation. Paralelamente, o mercado está a abrir-se em torno da flexibilidade da rede: reformas contínuas de ligação à procura, lideradas pela Ofgem e pelo DESNZ, criam uma via mais clara para que grandes cargas participem em mecanismos de flexibilidade e capacidade, apoiando modelos de negócio que combinam salas de dados com baterias e gestão energética ativa nos locais onde os prazos de ligação são longos.
Movimentos recentes de investimento e de instalações também mostram onde os operadores estão a concentrar capital e capacidade de entrega em torno de Londres. A Equinix anunciou um plano de investimento no Reino Unido de 3,9 mil milhões de GBP ligado a infraestrutura nacional crítica, incluindo um projeto em Hertfordshire com foco em mais de 250 MW de capacidade, reforçando uma abordagem de corredor para cargas de trabalho soberanas e de IA. Em Docklands, a Telehouse está a avançar com nova capacidade de construção (Telehouse West Two, com 33 MW) juntamente com atividade de retrofit livre de combustíveis fósseis, o que cria procura contínua por parceiros envolvidos na integração de arrefecimento líquido, interfaces de reutilização de calor e engenharia de retrofit. Os promotores com terrenos já autorizados, projetos escaláveis de 132 kV e pacotes comprovados de benefícios para a comunidade estão bem posicionados para converter a procura em megawatts entregáveis, à medida que as restrições locais de planeamento e de rede continuam a moldar a viabilidade.
Desenvolvimentos recentes do setor
- Julho de 2026: a Telehouse inaugurou oficialmente o seu data center Telehouse South, localizado em Blackwall Yard, em London Docklands, que representa um investimento total de £223 milhões quando totalmente desenvolvido. A expansão em London Docklands adiciona nova capacidade ao hub de data centers e reforça as opções de interconexão para os clientes. A conclusão amplia a presença da Telehouse e permite cargas de trabalho de IA e empresariais através de conectividade e capacidade atualizadas.
- Junho de 2026: a Equinix anunciou expansões dos seus data centers existentes LD7 e LD8, na área metropolitana de Londres. As expansões aumentam a capacidade em Londres para hyperscalers e melhoram as opções de interconexão. A medida reforça a capacidade preparada para IA e consolida a liderança da Equinix através de uma construção acelerada próxima do centro de Londres.
- Maio de 2026: a Digital Realty lançou um laboratório de arrefecimento líquido de 100 m² no seu data center LHR19 (Cloud House West), em London Docklands, capaz de suportar densidades de 150 kW ou mais. A inovação em arrefecimento de alta densidade reforça a capacidade de Londres para acolher cargas de trabalho de IA de alto desempenho. Isto reforça a presença premium da Digital Realty em Londres e permite cargas de trabalho mais intensivas em energia.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de data centers de Londres é definido como a capacidade de data centers de terceiros e corporativos disponível na área metropolitana de Londres, capturada como carga de TI instalada e planejada (MW) que suporta cargas de trabalho de colocation, nuvem e hospedagem gerenciada.
Exclusões de escopo: Este dimensionamento exclui os gastos de TI do usuário final, como servidores e software, serviços de rede de telecomunicações e salas de TI de escritório puro que não são operadas como instalações dedicadas de data center.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Massivo
- Mega
- Por Tipo de Camada
- Camada 1 e 2
- Camada 3
- Camada 4
- Por Tipo de Data Center
- Hiperescaladores/Provedores de Serviços em Nuvem
- Empresarial e Borda
- Colocation
- Utilizado
- Tipo de Colocation
- Retalho
- Grossista
- Hiperescala
- Utilizador Final
- Nuvem e TI
- Telecomunicações
- Media e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrónico
- Outro Utilizador Final
- Tipo de Colocation
- Utilizado
- Não Utilizado
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do modelo e alinhar definições antes de conversarmos com os participantes do setor. Baseamo-nos em conjuntos de dados públicos e regulamentos que influenciam a construção e as operações em Londres, como publicações de políticas de planejamento, atualizações de conexões à rede elétrica e práticas de relatórios de sustentabilidade.
No que diz respeito aos dados, analisamos fontes sem acesso pago, como publicações do governo do Reino Unido (incluindo DCMS e ONS onde relevante), publicações da Ofgem e da National Grid ESO para sinais de energia e conexão, portais de planejamento local para indicações de grandes desenvolvimentos e organismos do setor, como TechUK e Uptime Institute, para orientação sobre benchmarks operacionais. Também utilizamos registros de empresas, apresentações para investidores, imprensa de reputação e, quando necessário, bases de dados pagas para dados financeiros de empresas, verificações de patentes e padrões de importação e exportação de equipamentos críticos ao nível de remessa. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Utilizamos entrevistas com especialistas e pesquisas estruturadas com operadores de data centers, desenvolvedores, especialistas em infraestrutura de nuvem, profissionais de energia e usuários corporativos ativos em Londres e em seu cluster conectado. As contribuições dos respondentes esclarecem a utilização, a disponibilidade de energia, o cronograma de conexão, a migração corporativa e a distinção entre oferta anunciada e oferta entregável. O feedback deles é comparado com os registros de capacidade de Londres e os resultados do modelo antes que as premissas e as conclusões finais sejam aceitas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 18% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 20% | Gestores: 50% |
Dimensionamento de Mercado e Previsão
O mercado foi construído utilizando uma reconstrução de capacidade de cima para baixo, em que as adições de carga de TI ao nível do site foram vinculadas ao pipeline de construção de Londres e, em seguida, filtradas por cronogramas de comissionamento e rampa esperada para alcançar a capacidade utilizável a cada ano. Para manter os totais realistas, o resultado foi corroborado com verificações seletivas de baixo para cima, como contagens de sites amostrados por zona, faixas de MW observadas por instalação e sinais de preço por kW discutidos durante as chamadas com o canal, que foram então utilizados para ajustar valores discrepantes.
Os principais insumos incluíram (de forma ilustrativa) carga de TI instalada e anunciada em MW, disponibilidade de energia comprometida e cronogramas de conexão à rede elétrica, mudanças típicas na densidade de racks impulsionadas por alterações na carga de trabalho, padrões médios de utilização e absorção, e o ritmo de entrega de novos campi em comparação com expansões de retrofit. As previsões foram desenvolvidas utilizando análise de cenários, pois o acesso à energia, as aprovações de planejamento e o pré-arrendamento por clientes podem mudar em etapas em vez de seguir uma linha contínua, e os pesos dos cenários foram alinhados às visões de especialistas coletadas durante o trabalho primário. Onde os dados de baixo para cima apresentavam lacunas, foram aplicadas taxas de preenchimento conservadoras, posteriormente substituídas quando confirmações foram obtidas por meio de chamadas de acompanhamento ou divulgações públicas atualizadas.
Validação de Dados e Ciclo de Atualização
A validação foi realizada verificando os resultados do modelo em relação a sinais independentes, como MW anunciados por grandes clusters de campi, indicadores de absorção publicados e restrições do sistema elétrico que limitam a velocidade com que nova capacidade pode entrar em operação. Se um insumo ao nível de instalação criava um salto incomum, ele era revisado para verificar dupla contagem entre capacidade planejada, em construção e comissionada antes de ser aceito.
Segue-se uma revisão em múltiplas etapas, começando com verificações entre pares das premissas, seguida de uma revisão gerencial dos totais e das taxas de crescimento, e depois uma passagem final para garantir que as definições e as unidades sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes aprovações de planejamento, novas políticas de conexão à rede elétrica ou grandes pré-arrendamentos de capacidade. Antes da entrega, um analista realiza uma varredura de atualização para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do Mercado de Data Centers de Londres da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para o mercado de data centers de Londres podem parecer muito distantes entre si porque o escopo nem sempre é tratado da mesma forma, e algumas fontes dimensionam por capacidade enquanto outras misturam receita ou gastos com construção. As diferenças também decorrem de como cada estimativa trata os sites planejados, da velocidade com que se assume que a utilização aumenta e de como o timing cambial é tratado quando os insumos de preços são convertidos.
A principal diferença reside em saber se os MW do pipeline que estão em fase de planejamento ou em filas de conexão à rede são contabilizados como parte do mercado atual, onde a Mordor Intelligence mantém o número central do mercado vinculado à carga de TI instalada e só avança a capacidade à medida que os marcos de comissionamento e as premissas de rampa são cumpridos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,45 GW (2025) | |
| Publicação Setorial A | 1,30 bilhões de USD (2024) | Frequentemente reporta um instantâneo da capacidade de TI para Londres e áreas próximas, podendo incorporar MW que ainda estão em desenvolvimento, o que torna o alinhamento temporal e o rastreamento da capacidade entregue menos consistentes. |
| Consultoria Regional B | 1,10 bilhões de USD (2024) | Pode restringir a geografia a uma definição de cluster menor e assumir uma rampa mais lenta na utilização devido a restrições de energia, o que reduz o valor de mercado implícito para o mesmo ano civil. |
A dispersão na tabela é amplamente explicada pelo timing e pelo estágio de capacidade tratado como oferta ativa. Ao manter as etapas de dimensionamento explícitas (MW entregues, comportamento de rampa e verificações cruzadas com sinais de energia e construção), o número final permanece rastreável e pode ser reproduzido quando novos sites são comissionados ou atrasados.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de data center de Londres?
O mercado de data center de Londres situa-se em 2,77 GW de potência de TI instalada em 2026.
Com que rapidez se espera que o mercado de data center de Londres cresça?
A capacidade está projetada para avançar para 5,16 GW até 2031, traduzindo-se num CAGR de 13,21%.
Por que razão os data centers Mega estão a ganhar destaque em Londres?
As cargas de trabalho de IA exigem altas densidades de rack e economias de escala, impulsionando os campi Mega (>40 MW) para um CAGR de 27,60% — o mais rápido entre todas as categorias de tamanho.
Qual área geográfica de Londres está a atrair novos investimentos em data centers?
O Royal Docks no Leste de Londres está a emergir como a zona preferida graças ao melhor acesso à rede elétrica e aos menores custos de terrenos, exemplificado pelo campus de 210 MW da Ada Infrastructure.
Como estão os operadores a lidar com as restrições da rede elétrica no Oeste de Londres?
As estratégias incluem a relocalização de construções para o leste, o financiamento de melhorias em subestações, a exploração de projetos piloto de baterias flutuantes no Rio Tâmisa e a assinatura de PPAs de energia renovável.
Qual tendência regulatória afeta mais as novas construções de data centers em Londres?
Os requisitos mais rigorosos de eficiência energética e de fornecimento livre de carbono 24/7 estão a remodelar o design das instalações e as decisões de localização, tornando as credenciais de sustentabilidade cruciais para a aprovação do licenciamento.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Segurança de Data Center Segurança em todo o mundo, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Construção de Data Centers do Reino Unido Construção do Reino Unido, dividida por camada, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers Multi-Tenant (Colocation) dos Estados Unidos Colocation nos EUA, dividido por tipo de solução, nível (tier) e tamanho da instalação.
- Mercado de Energia em Data Centers do Reino Unido Sistemas de energia no Reino Unido, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Racks para Data Centers na Índia Demanda por racks na Índia, abrangendo tamanho de rack, tipo de rack e compatibilidade de refrigeração.
- Mercado de Data Centers Hyperscale de Israel Sites hyperscale de Israel, divididos por tipo de instalação, tipo de serviço e usuário final.
- Mercado de Armazenamento de Data Centers do Reino Unido O armazenamento do Reino Unido, dividido por tamanho de instalação e tier.
- Mercado de Construção de Data Centers dos Estados Unidos Construção nos Estados Unidos, dividida por nível, tamanho de instalação e tipo de instalação.