
Tamanho e Quota do Mercado de Data Centers do Reino Unido
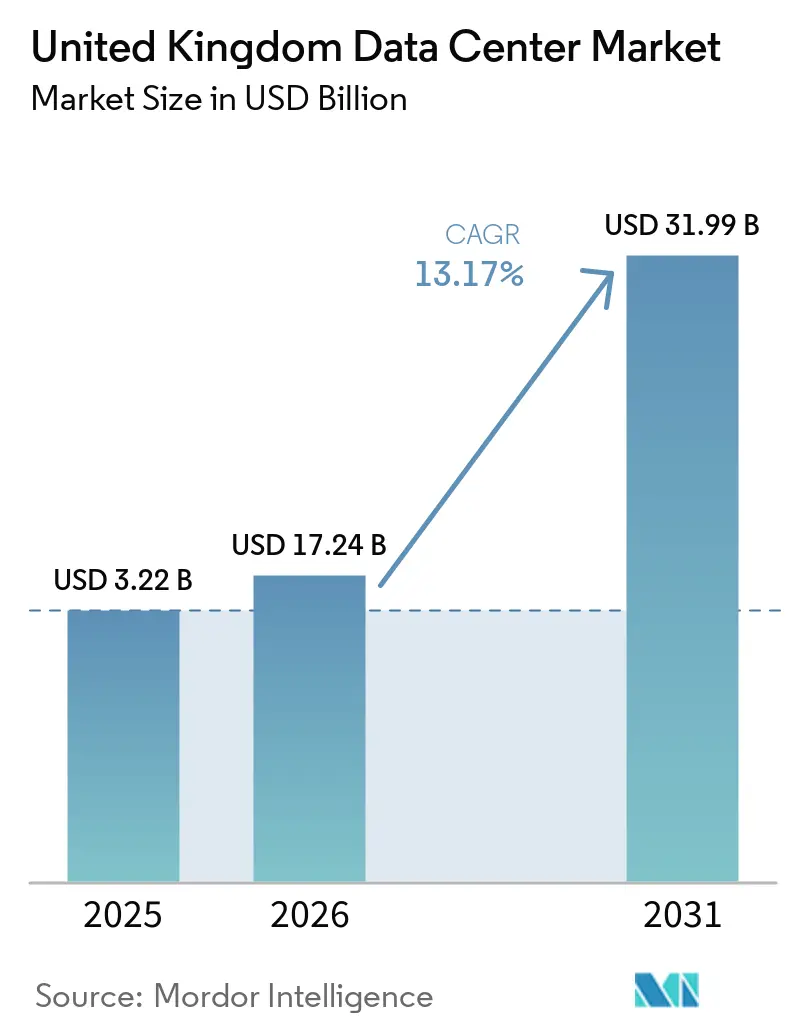
Análise do Mercado de Data Centers do Reino Unido por Mordor Intelligence
O tamanho do mercado de data centers do Reino Unido foi avaliado em 3,71 mil megawatts em 2026 e estimado para crescer de 5,8 mil megawatts em 2027 para atingir 53,12 mil megawatts até 2032, a um CAGR de 55,73% durante o período de previsão (2027-2032).
A computação de IA e a expansão da nuvem aumentam a demanda por instalações de alto consumo energético, enquanto a implantação híbrida sustenta os requisitos de capacidade externa e interna. Em todo o Reino Unido, os clientes de colocation utilizam instalações operadas por provedores, mantendo o controle de seus equipamentos de computação. Os operadores respondem com acordos de capacidade e desenvolvimento em fases que alinham as adições às necessidades de implantação dos clientes. Os atrasos na conexão à rede elétrica no oeste de Londres e a exposição ao capital de construção favorecem os fornecedores que garantem energia e escalonam investimentos em torno de inquilinos comprometidos, limitando o custo da capacidade ociosa.
Principais Conclusões do Relatório
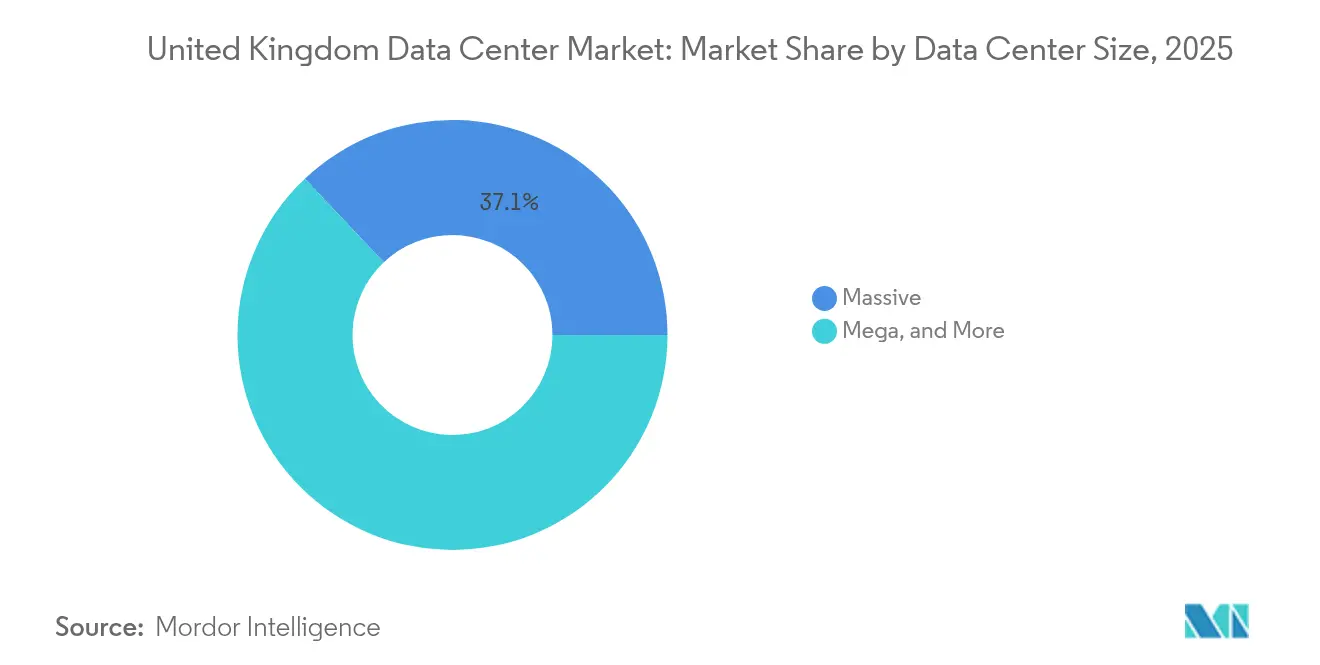
- Por tamanho de data center, as instalações massivas lideraram com 55,14% de participação no mercado de data centers do Reino Unido em 2026, enquanto as instalações mega têm previsão de crescimento mais rápido, com um CAGR de 71,2% durante 2027-2032.
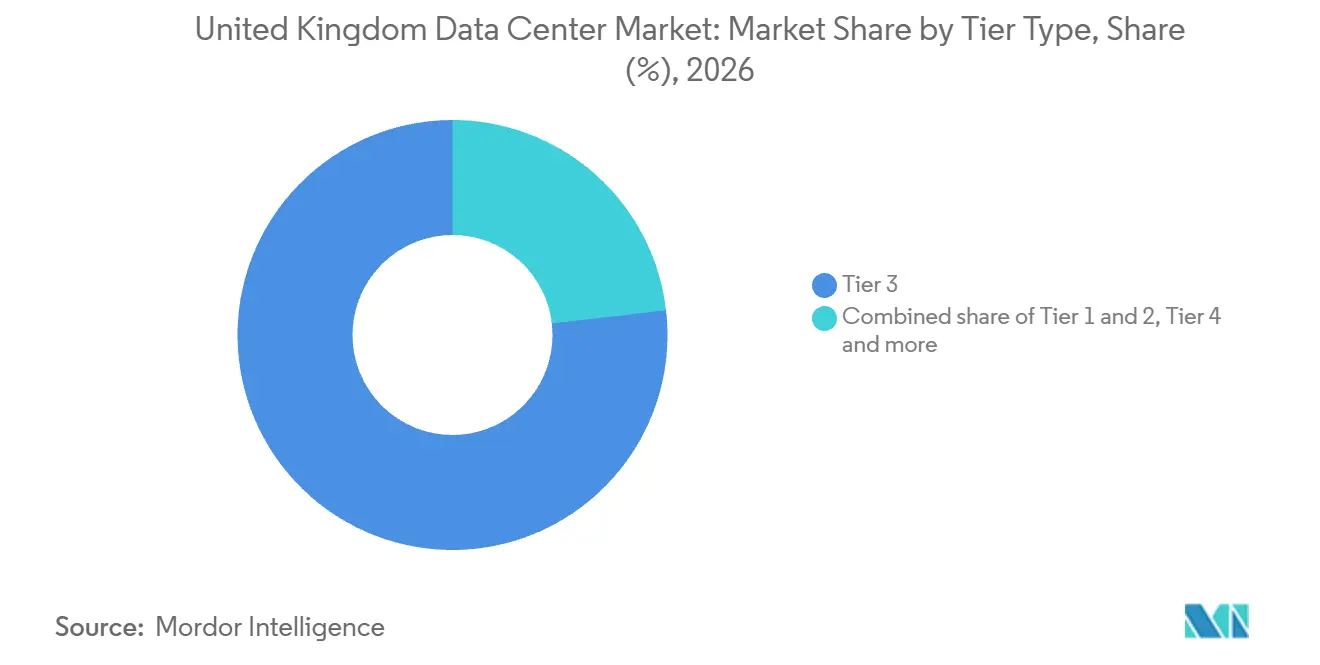
- Por tipo de nível, o Nível 3 liderou com 76,84% de participação no tamanho do mercado de data centers do Reino Unido em 2026, com o Nível 4 projetado para crescer mais rapidamente, com um CAGR de 124,6% durante 2027-2032.
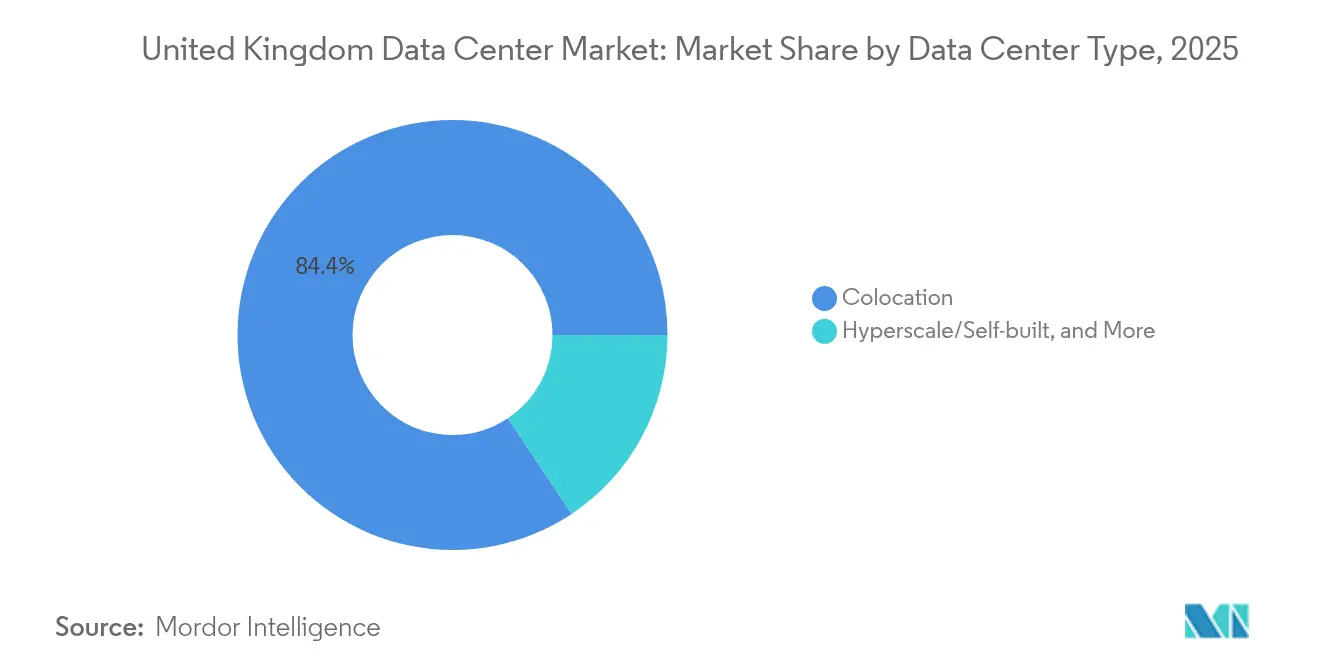
- Entre os tipos de data center, o colocation liderou com 73,18% da capacidade de carga de TI instalada em 2026, e as instalações hiperescala e autogerenciadas têm o CAGR previsto mais rápido de 64% durante 2027-2032.
- Entre os usuários finais, TI e ITES lideraram com 17,45% da capacidade de carga de TI instalada em 2026, enquanto o setor BFSI tem previsão de expansão mais rápida, com um CAGR de 50,3% durante 2027-2032.
- Para os polos, Grande Londres deteve a maior participação, com 60,97% da capacidade de carga de TI instalada em 2026, com o restante do Reino Unido previsto para crescer mais rapidamente, com um CAGR de 83% durante 2027-2032.
- Geograficamente, o restante do Reino Unido tem previsão de crescimento mais rápido, com um CAGR de 83% durante 2027-2032, enquanto Grande Londres deteve a maior participação, com 60,97% da capacidade de carga de TI instalada em 2026.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da procura de cloud em hiperescala e computação de IA | +36% | Campi de Bristol e Newport | Médio prazo (2-4 anos) |
| Crescimento do 5G e da computação edge em todo o Reino Unido | +12% | Corredor industrial do Estuário do Tâmisa | Médio prazo (2-4 anos) |
| Adoção crescente de TI híbrida nos segmentos BFSI e empresarial | +10% | Nacional | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para infraestrutura digital e a Estrutura Nacional de Política de Planejamento | +9% | Áreas de planejamento local em toda a Inglaterra | Médio prazo (2-4 anos) |
| Proliferação de novos desembarques de cabos submarinos na costa leste do Reino Unido | +5% | Área de desembarque costeiro de Margate | Longo prazo (≥ 4 anos) |
| Reconversão de parques industriais legados em campi preparados para IA no norte da Inglaterra | +4% | Local da antiga usina elétrica de Cambois | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da procura de cloud em hiperescala e computação de IA
A demanda por IA cria requisitos de instalações tanto por meio de sistemas públicos compartilhados quanto de compromissos de capacidade de nuvem comercial. Em junho de 2026, a Universidade de Bristol reportou 5.448 superchips Nvidia GH200 Grace Hopper no Isambard-AI, sua instalação pública de computação de IA.[1] A universidade opera o sistema por meio do Centro de Supercomputação de Bristol, dentro do Recurso de Pesquisa em IA financiado pelo governo, fornecendo acesso para a academia e a indústria. Em 13 de agosto de 2026, a Vantage Data Centers e a Nebius acordaram que a Nebius arrendaria capacidade de IA de alta densidade com tecnologia Nvidia no campus CWL1 em operação da Vantage em Newport, País de Gales. O arrendamento destinava-se a suportar cargas de trabalho de treinamento, inferência e IA empresarial. O acordo da Nebius para arrendar capacidade de campus de alta densidade fornece aos operadores de instalações um sinal de demanda comercial, enquanto o Isambard-AI demonstra computação de IA em escala do setor público.
Crescimento do 5G e da computação edge em todo o Reino Unido
A implantação de redes industriais conecta o driver de 5G a locais específicos e aplicações de computação. A Ofcom reportou que o tráfego mensal de 5G no Reino Unido aumentou aproximadamente 53%, para 348 PB em 2025, em comparação com 2024.[2] Em junho de 2025, a Verizon Business, o Thames Freeport e a Nokia anunciaram uma parceria de 5G privado para logística, manufatura e locais de inovação ao longo do Estuário do Tâmisa. A Verizon deveria implantar as redes com a Nokia como único fornecedor de hardware e software, incluindo sua plataforma MX Industrial Edge. Os parceiros identificaram a infraestrutura de computação de borda como um uso planejado da expansão da rede, que também permitiria automação de processos, monitoramento de segurança e orquestração logística em tempo real. A capacidade de borda vinculada a esses locais do Estuário do Tâmisa atenderia a aplicações individuais de porto e manufatura, favorecendo fornecedores capazes de posicionar o processamento próximo às operações de cada local.
Adoção crescente de TI híbrida entre os segmentos BFSI e empresarial
O posicionamento de bancos de dados oferece à infraestrutura híbrida uma rota concreta para a demanda bancária, mantendo um papel para as instalações operadas pelas próprias empresas. Em 2025 a 2026, 7% de 2.050 empresas britânicas pesquisadas que lidam com dados digitalizados utilizavam data centers externos e empresariais para armazenar e processar dados. Em março de 2025, o Lloyds Banking Group concordou com uma colaboração plurianual com a Oracle para combinar a migração para data centers do Microsoft Azure com o uso planejado do Oracle Exadata Cloud@Customer em seus próprios data centers. O acordo dizia respeito a bancos de dados Oracle que suportam funções de negócios e serviços bancários, com a Oracle fornecendo a tecnologia. Sob o modelo acordado pelo Lloyds, os bancos de dados em migração criam uma abertura para capacidade hospedada no Azure, enquanto a implantação interna planejada preserva um papel para as próprias instalações do banco.
Incentivos governamentais para infraestrutura digital e a Estrutura Nacional de Política de Planejamento
O reconhecimento das necessidades futuras de computação oferece aos desenvolvedores um argumento de planejamento antes que uma instalação entre em operação. A Estrutura Nacional de Política de Planejamento da Inglaterra orienta os planos de desenvolvimento a prever data centers que suportem indústrias orientadas por dados onde a necessidade existe ou é antecipada.[3] Essa disposição também abrange a capacidade de geração associada e a infraestrutura de rede elétrica para conexões à rede. A demanda antecipada pode, portanto, fazer parte de um caso de plano de desenvolvimento para reservar terreno tanto para computação quanto para infraestrutura de energia de suporte. Para desenvolvedores que enfrentam atrasos de conexão, a disposição apoia a reserva de terreno para ativos de energia ao lado de edifícios de computação, tornando a conexão elétrica parte do caso de entrega do campus para atender à demanda antecipada.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Atrasos na ligação à rede elétrica nas zonas de disponibilidade de Londres | -9% | Áreas de desenvolvimento no oeste de Londres | Médio prazo (2-4 anos) |
| Escalada dos custos de construção e energia | -6% | Locais de desenvolvimento de data centers em Londres | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas de sustentabilidade e redução de carbono | -3% | South Gyle, Edimburgo | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para operações de resfriamento líquido e alta densidade fora de Londres | -2% | Áreas de construção em todo o País de Gales | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na ligação à rede elétrica nas zonas de disponibilidade de Londres
O acesso à energia pode separar um edifício concluído da capacidade que um operador pode colocar em uso comercial. O plano de energia de transição da Grande Londres da NESO, publicado em janeiro de 2026, descreveu as restrições de transmissão e distribuição no oeste de Londres como limitadoras do crescimento e causadoras de atrasos significativos na conexão. O plano dizia respeito ao período de controle de preços de 2028 a 2033. Para um desenvolvedor exposto a essas restrições, o progresso da construção por si só não pode estabelecer quando os equipamentos dos clientes podem ser energizados. Um atraso na conexão pode, portanto, adiar a conversão dos gastos de desenvolvimento em receita de serviço, mesmo quando a demanda suporta o local. Para um comprador com uma data de implantação fixa, uma janela de energização firme pode, consequentemente, superar um cronograma de construção mais rápido.
Escalada dos custos de construção e energia
A Savills reportou que os custos de construção de data centers em Londres tiveram média de USD 12,02 por watt em 2025, acima de USD 11,2 por watt em 2024, um aumento anual de aproximadamente 7,3%. O Departamento de Segurança Energética e Net Zero reportou um aumento de longo prazo nos preços de eletricidade não doméstica no Reino Unido, embora os preços excluindo o Imposto sobre Mudanças Climáticas tenham caído 7% entre o segundo trimestre de 2024 e o segundo trimestre de 2025. A perspectiva de construção de Londres para 2026 da Turner & Townsend também identificou a inflação prolongada dos preços de energia como um risco de novos aumentos de custos. Os gastos de construção por watt tornam a fase inicial de construção importante, pois os gastos de desenvolvimento precedem a receita de ocupação. Escalonar o trabalho em torno de requisitos comprometidos pode limitar o quanto de investimento aguarda por clientes. Cada fase entregue deve, no entanto, atrair capacidade ocupada suficiente para recuperar seu custo de construção, deixando a intensidade de capital como uma restrição à expansão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho do Data Center:
A Concentração de Capacidade Molda as Escolhas OperacionaisAs instalações massivas representaram 55,14% do tamanho do mercado de data centers do Reino Unido em 2026. A Colt DCS planeja 3 data centers hiperescala em seu campus London Hayes, adicionando 98 MW de energia de TI e elevando a capacidade total do campus para 160 MW, com entrega da primeira fase planejada para 2028. A Colt afirma que a entrega dos edifícios pode ser alterada para atender aos requisitos dos clientes. Para um comprador que concentra uma grande carga, a sequência em que os edifícios do campus são entregues determina quando a capacidade se torna utilizável.
As instalações mega são o segmento de crescimento mais rápido, com um CAGR previsto de 71,2% durante 2027-2032. Sua base de partida menor significa que essa expansão começa com menos capacidade do que o parque massivo estabelecido. Os compradores que buscam blocos adicionais em escala mega dependem, portanto, de novas entregas de campus, com 2027-2032 sendo a janela prevista para expandir essa oferta.

Por Tipo de Nível:
Manutenção e Proteção contra Falhas Moldam o Design das InstalaçõesO Nível 3 representou 76,84% de participação no mercado de data centers do Reino Unido em 2026. O estudo da Apollo e Stantec de outubro de 2025 reportou que a maioria das instalações de data centers do Reino Unido se enquadrava no Nível III do Uptime Institute. O Uptime Institute define o Nível III como de manutenção simultânea, utilizando componentes redundantes e caminhos de distribuição para que os componentes possam ser desligados para manutenção ou substituição sem afetar a operação de TI.
O Nível 4 é o segmento de crescimento mais rápido, com um CAGR previsto de 124,6% durante 2027-2032. O Uptime Institute lista a instalação de Worcester da IONOS Cloud Ltd. no Reino Unido com certificações de documento de design e instalação construída de Nível IV. O Nível IV adiciona sistemas redundantes fisicamente isolados, energia tolerante a falhas para todos os equipamentos de TI e resfriamento contínuo para proteger as operações contra falhas de equipamentos ou caminhos de distribuição, embora as paralisações de manutenção de sistemas redundantes possam aumentar o risco durante outra falha. O estudo da Apollo e Stantec de outubro de 2025 reportou crescente demanda por instalações de Nível IV para suportar computação em nuvem, IA e aplicações de missão crítica que requerem infraestrutura ultraconfiável e tolerante a falhas. A certificação de Worcester oferece aos compradores um exemplo britânico de infraestrutura tolerante a falhas construída, tornando a proteção contra falhas de equipamentos uma especificação concreta de instalação além da redundância de componentes.
Por Tipo de Data Center:
Controle e Proximidade Definem os Modelos de ImplantaçãoO colocation foi o maior segmento, representando 73,18% da capacidade de carga de TI instalada em 2026. A Equinix, Inc. reportou 14 data centers no Reino Unido em outubro de 2025. Para um cliente que considera capacidade operada externamente, uma base de instalações estabelecida oferece uma rota diferente da de comissionar e operar seu próprio projeto, transferindo o papel de entrega da instalação para o provedor.
As instalações hiperescala e autogerenciadas formam o segmento de crescimento mais rápido, com um CAGR previsto de 64% durante 2027-2032. A Google inaugurou seu data center de Waltham Cross em Hertfordshire em 16 de setembro de 2025, para ajudar a atender à crescente demanda por serviços de IA, incluindo Google Cloud, Search e Maps. A inauguração vincula o desenvolvimento de instalações aos serviços que consomem computação, integrando a expansão de infraestrutura e a plataforma de serviços na estratégia do mesmo operador. O segmento empresarial e de borda inclui instalações empresariais locais construídas, de propriedade e operadas pelos usuários, além de locais de borda distribuídos menores próximos aos clientes finais para baixa latência, que podem usar colocation ou hospedagem gerenciada. Uma implantação de borda pode preservar a proximidade enquanto atribui as operações da instalação a um host, separando a decisão de propriedade da localização necessária para baixa latência.
Por Usuário Final:
Infraestrutura de Nuvem e Programas Bancários Moldam a DemandaTI e ITES formaram o maior segmento, representando 17,45% da capacidade de carga de TI instalada em 2026. A Nebius lançou sua primeira implantação no Reino Unido de infraestrutura Nvidia Blackwell Ultra em novembro de 2025. A empresa de nuvem de IA utiliza a infraestrutura de computação para operar seus serviços, o que posiciona uma empresa de serviços de TI no lado do usuário da relação com a instalação. Uma implantação por um provedor de nuvem de IA pode atender a usuários downstream por meio de um único cliente de infraestrutura, oferecendo aos fornecedores de instalações um canal comercial diferente da hospedagem empresarial individual.
O BFSI é o segmento de crescimento mais rápido, com um CAGR previsto de 50,3% durante 2027-2032. O NatWest Group anunciou uma colaboração de 5 anos com a Amazon Web Services, Inc. e a Accenture em 23 de julho de 2025, para modernizar capacidades digitais, de dados e análises, e de IA. Em julho de 2025, o NatWest também reportou que a plataforma de core banking de seu Banco Privado estava sendo rehospedada de um provedor terceirizado suíço para o Centro de Dados do Grupo no Reino Unido. A demanda governamental tem uma rota de compra direta, ilustrada pela transação do HM Revenue & Customs de 6 de março de 2026 com a Crown Hosting Data Centres Ltd para hospedagem física e infraestrutura. A colaboração em nuvem anunciada pelo NatWest e o rehospedamento interno reportado conectam a modernização bancária tanto a plataformas de serviços externos quanto às próprias operações de instalações do banco.
Por Polo:
Adaptação Urbana e Potência de Rack Regional Definem a OfertaGrande Londres foi o maior segmento, representando 60,97% da capacidade de carga de TI instalada em 2026. Em janeiro de 2026, a Glencar concluiu o edifício LHR21 de 6 andares da Vantage em Park Royal, descrito como fornecendo 20 MW de capacidade de TI com adaptação técnica parcial para ocupação em fases. A adaptação técnica parcial permite ao operador londrino escalonar os gastos de instalação dentro de um edifício concluído, alinhando o investimento com a sequência planejada de ocupação.
O restante do Reino Unido é o segmento de crescimento mais rápido, com um CAGR previsto de 83% durante 2027-2032. A Datum inaugurou o MCR2, seu segundo data center em Manchester, em 26 de junho de 2025, com capacidade para até 1.200 racks, cada um capaz de fornecer até 30 kW de energia em circuitos duplos. Um cliente em Manchester pode comparar seus requisitos de equipamento com o limite de energia de circuito duplo declarado pela Datum antes de comprometer uma implantação de alta densidade.
Análise Geográfica
Mercado de Data Centers da Grande Londres
Grande Londres representou 60,97% do tamanho do mercado de data centers do Reino Unido em 2026. A Telehouse International Corporation of Europe Ltd reportou 7,4 MW de capacidade de TI existente no Telehouse South em sua ficha técnica de 2025, com um máximo de 18 MW na construção completa. A atualização de julho de 2026 da Telehouse reportou os níveis 4 e 5 em testes e comissionamento. A implantação de um inquilino londrino nos andares adicionais depende, consequentemente, do comissionamento e da construção concluídos, tornando esses marcos a base relevante para um compromisso de expansão.
Mercado de Data Centers do Restante do Reino Unido
O restante do Reino Unido tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 83% durante 2027-2032. Em 5 de maio de 2026, a Stellanor concluiu a aquisição de 8 data centers existentes da Redcentric plc atendendo aproximadamente 450 clientes empresariais, elevando seu portfólio operacional no Reino Unido para 11 instalações, incluindo West Yorkshire. Em junho de 2026, a Ark anunciou uma expansão no Longcross Park em Surrey apoiando a Nebius, incluindo uma instalação adicional com 36 MW de capacidade futura. A adição planejada em Surrey vincula a expansão regional a uma implantação de um provedor de nuvem de IA, enquanto a consolidação da Stellanor muda o fornecedor responsável pelas instalações empresariais existentes.
Os projetos liderados por fornecedores abrangem o norte da Inglaterra, onde a QTS iniciou as obras de habilitação do campus de Cambois em outubro de 2025, e o País de Gales, onde 2 dos 3 data centers planejados no campus CWL1 da Vantage em Newport estão em operação. Na Escócia, a DataVita garantiu financiamento em agosto de 2026 para a expansão do DV1 e o novo DV3 em North Lanarkshire, com a capacidade de ambas as instalações contratada para o provedor de infraestrutura de IA CoreWeave sob um arrendamento de 15 anos. O Comissário de Polícia e Crime de Lincolnshire concedeu à Fujitsu Services Limited um contrato de serviços de colocation de 1 de julho a 31 de dezembro de 2026. Em Norfolk, o John Innes Centre assinou um contrato de fiscal de obras em 7 de abril de 2026 com a John Burke Associates para a construção de um centro de dados e energia no local para os Norwich Bioscience Institutes até 11 de maio de 2027. O longo arrendamento de IA apoia a expansão dos desenvolvedores, enquanto os contratos públicos pagam por hospedagem por tempo limitado ou supervisão de construção, exigindo diferentes capacidades dos fornecedores.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de desenvolvedores e operadores de data centers terrestres que avaliam obrigações de avaliação e certeza de planejamento. As obrigações do ESOS em todo o Reino Unido aplicam-se a organizações qualificadas, com o regulador designado pela jurisdição da sede registrada. A direção de data centers da Escócia utiliza, em vez disso, a capacidade de energia proposta do desenvolvimento e a classe de planejamento. O País de Gales combina sua estrutura de desenvolvimento operativa com trabalho de consulta e política setorial, posicionando as decisões de investimento dentro de um processo de revisão definido.
Tabela Regulatória
| Fator de decisão | Reino Unido | Escócia | País de Gales |
|---|---|---|---|
| Autoridade principal | Reguladores da sede registrada: Agência de Meio Ambiente na Inglaterra; Recursos Naturais do País de Gales; Agência de Meio Ambiente da Irlanda do Norte; Agência de Proteção Ambiental da Escócia | Ministros Escoceses e autoridades de planejamento | Governo do País de Gales |
| Instrumentos ou direção principais | Fase 4 do ESOS para organizações qualificadas; avaliações a cada 4 anos | Direção de AIA em vigor a partir de 17 de setembro de 2026, para data centers em parques industriais especificados ou desenvolvimentos urbanos que excedam 50 MW de potência elétrica total proposta | Estrutura operativa Future Wales; consulta de revisão até 20 de novembro de 2026; desenvolvimento de política para o setor de data centers |
| Efeito comercial | Avaliar o uso de energia, reportar o progresso do plano de ação e explicar os compromissos não cumpridos | AIA obrigatória acima do limite; projetos em ou abaixo de 50 MW mantêm triagem caso a caso | O planejamento do projeto continua sob o Future Wales durante sua revisão em etapas |
| Atratividade atual da política | Média | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
A direção nacional de Endurecimento reflete a adição de relatórios da fase 4 para organizações qualificadas, com prazo de notificação de conformidade em 5 de dezembro de 2027. A direção de Endurecimento da Escócia segue a mudança de 17 de setembro de 2026, da triagem de efeitos significativos de projetos qualificados do Cronograma 2 para AIA obrigatória para as classes de data centers especificadas acima de 50 MW de potência elétrica total proposta. A direção de Sem alteração do País de Gales reflete o Future Wales permanecendo operativo durante a revisão, com publicação de substituição estimada para o inverno de 2029/30 e política específica do setor em desenvolvimento. A atratividade atual é Média porque as obrigações do ESOS limitam-se a organizações qualificadas, a Escócia mantém a triagem caso a caso em ou abaixo de 50 MW para as classes de desenvolvimento especificadas, e o País de Gales fornece uma estrutura de planejamento operativa durante a revisão.
Etapas da Cadeia de Valor
A comparação da cadeia de valor segue a engenharia de conexão à rede elétrica, a conectividade de fibra e as operações de colocation de acordo com os ganhos dos fornecedores e as restrições de execução. Os serviços de engenharia e rede tornam a instalação utilizável, enquanto a operação cria o relacionamento comercial recorrente com seus ocupantes. As ofertas de infraestrutura global da Equinix, Inc. normalmente cobram pelo espaço e energia consumidos sob contratos de duração fixa que geram receita recorrente mensal. Uma vez que uma instalação entra em serviço, os contratantes de conexão e rede suportam um ativo cujo operador ganha por meio do consumo contínuo de espaço e energia, conferindo a essas etapas diferentes horizontes de receita.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engenharia de conexão à rede elétrica | Contratantes de conexão como NG Bailey; operadores de rede como UK Power Networks | Taxas de engenharia e serviços de conexão | Uma conexão de circuito duplo adequada pode estar distante | Projetar opções de conexão em etapas |
| Conectividade de fibra | Operadores de rede de fibra como EXA Infrastructure | Vendas de capacidade de fibra e taxas de serviço de rede gerenciada | Condições difíceis do leito marinho em rotas submarinas | Utilizar instalação especializada de segmento molhado |
| Operações de colocation | Operadores de colocation como Equinix, Inc. e Digital Realty Trust Inc. | A Equinix normalmente ganha cobranças mensais recorrentes de espaço e energia | A implantação do cliente depende de capacidade energizada e utilizável | Escalonar o comissionamento em torno da capacidade disponível para ocupação |
| Fonte: Mordor Intelligence | ||||
A implantação da rota de Londres, Frankfurt, Amsterdã e Bruxelas da EXA em 2025 exigiu técnicas de instalação especializadas para as condições do leito marinho do Mar do Norte. A rota da EXA mostra que os provedores de fibra carregam o risco de instalação física fora da própria construção de um operador de colocation, tornando a conectividade do local dependente da execução por fornecedores de rede. Os contratos recorrentes de um operador dependem, consequentemente, da manutenção da conexão de energia e dos caminhos de rede que tornam sua capacidade ocupada útil.
Cenário Competitivo
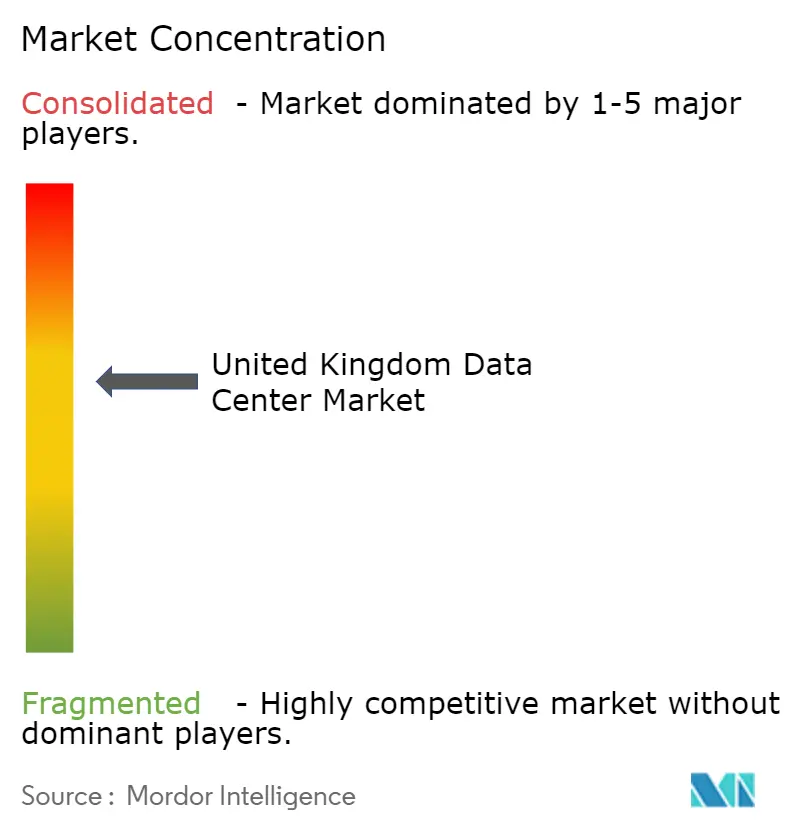
Um grupo moderadamente concentrado de plataformas de instalações compete ao lado de especialistas em serviços de nuvem, suportando diversas formas de atender às cargas de trabalho empresariais. A Digital Realty Trust Inc. reporta 13 data centers e mais de 435 clientes em sua área metropolitana de Londres mais ampla, incluindo Crawley, Slough e Woking. A Equinix, Inc. busca o desenvolvimento de campus, enquanto a Rackspace Technology Inc. fornece expertise em nuvem híbrida para clientes como a Domino's Pizza UK & Ireland. A NTT Corporation participa por meio do negócio de data centers da NTT DATA, e a VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres) desenvolve e opera instalações no Reino Unido. Essa variedade de funções torna a amplitude de serviços uma fonte de diferenciação ao lado da escala das instalações disponíveis para hospedar cargas de trabalho.
As estratégias de expansão combinam grandes campi prospectivos com adições menores a locais estabelecidos, criando diferentes horizontes de entrega para os compradores. Em outubro de 2025, a Equinix, Inc. anunciou um campus planejado em Hertfordshire com mais de 250 MW de capacidade de computação, com construção esperada em 2027 e operação em 2031. A VIRTUS anunciou o LONDON19 planejado no Slough Trading Estate em 30 de junho de 2026, especificando 32,5 MW de carga de TI. A abertura esperada da Equinix, Inc. em 2031 ocorre nos últimos 2 anos da janela de previsão 2027-2032, posicionando a contribuição operacional do campus no final desse período.
A NTT DATA reportou em maio de 2025 que garantiu 26,3 acres para o local planejado LON2 em Londres e adquiriu a propriedade plena subjacente nas instalações existentes em Londres. A Equinix, Inc. submeteu candidaturas em Hertfordshire cobrindo infraestrutura do local e obras de habilitação, com propostas detalhadas de edifícios de data centers atribuídas a submissões posteriores. Essas ações posicionam o controle do terreno e a infraestrutura preparatória antes dos edifícios de computação concluídos na sequência de desenvolvimento. A titularidade da propriedade e o escopo de planejamento criam diferentes posições competitivas, com a NTT DATA garantindo controle de propriedade plena nas instalações existentes em Londres, enquanto o caminho da Equinix, Inc. para espaço ocupável em Hertfordshire requer submissões de edifícios posteriores.
Líderes do Setor de Data Centers do Reino Unido
-
Digital Realty Trust Inc.
-
Equinix, Inc.
-
Rackspace Technology Inc.
-
NTT Corporation
-
VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center do Reino Unido Empresas cobertas neste relatório
- Digital Realty Trust Inc.
- Equinix, Inc.
- VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- IBM Corporation
- Ark Data Centres
- Vantage Data Centers Management Company, LLC
- NTT Corporation
- CyrusOne LLC
- Redcentric Data Centres
- Rackspace Technology Inc.
- Green Mountain AS
- Global Switch Holdings Limited
- Amazon Web Services, Inc.
- Telehouse International Corporation of Europe Ltd
- Oracle Corporation
Desenvolvimentos industriais recentes em Mercado de Data Center do Reino Unido
- Set 2026: A Civo anunciou o primeiro local em um plano de implantação de 40 data centers de borda no Reino Unido, com adaptação em andamento em Hertfordshire para 8 MW iniciais e expansão planejada para 38 MW.
- Jul 2026: A Yondr concordou em vender à GLIL Infrastructure LLP uma participação majoritária em seu campus de Slough com 2 edifícios hiperescala em operação. O negócio foi posteriormente concluído. A Yondr planejava manter a propriedade minoritária e a gestão operacional.
- Mai 2026: A Stellanor Datacenters concluiu a aquisição de 8 data centers no Reino Unido da Redcentric plc, com as instalações adquiridas atendendo aproximadamente 450 clientes empresariais.
Escopo e Metodologia
Visão geral da segmentação
| Pequeno |
| Médio |
| Grande |
| Mega |
| Massivo |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Hiperescala / Autoconstruído | ||
| Empresarial / Edge | ||
| Colocation | Não Utilizado | |
| Utilizado | Colocation de Retalho | |
| Colocation de Grosso | ||
| BFSI |
| TI e ITES |
| Comércio Eletrónico |
| Governo |
| Manufatura |
| Media e Entretenimento |
| Telecomunicações |
| Outros Utilizadores Finais |
| Grande Londres |
| Resto do Reino Unido |
| Por Tamanho de Data Center | Pequeno | ||
| Médio | |||
| Grande | |||
| Mega | |||
| Massivo | |||
| Por Tipo de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hiperescala / Autoconstruído | ||
| Empresarial / Edge | |||
| Colocation | Não Utilizado | ||
| Utilizado | Colocation de Retalho | ||
| Colocation de Grosso | |||
| Por Utilizador Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrónico | |||
| Governo | |||
| Manufatura | |||
| Media e Entretenimento | |||
| Telecomunicações | |||
| Outros Utilizadores Finais | |||
| Por Hotspot | Grande Londres | ||
| Resto do Reino Unido | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados num rack. É medida em megawatt (MW).
- TAXA DE ABSORÇÃO - Denota a extensão até à qual a capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. É também referida como taxa de utilização e capacidade arrendada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. Este espaço entre o piso original e o piso elevado é utilizado para acomodar cablagem, arrefecimento e outros equipamentos de data center. Esta disposição auxilia na existência de uma infraestrutura adequada de cablagem e arrefecimento. É medido em pés quadrados (ft²).
- TAMANHO DE DATA CENTER - O Tamanho de Data Center é segmentado com base no espaço de piso elevado alocado às instalações de data center. Data Center Mega - o número de racks deve ser superior a 9.000 ou o espaço de piso elevado deve ser superior a 225.001 pés²; Data Center Massivo - o número de racks deve estar entre 9.000 e 3.001 ou o espaço de piso elevado deve estar entre 225.000 pés² e 75.001 pés²; Data Center Grande - o número de racks deve estar entre 3.000 e 801 ou o espaço de piso elevado deve estar entre 75.000 pés² e 20.001 pés²; Data Center Médio - o número de racks deve estar entre 800 e 201 ou o espaço de piso elevado deve estar entre 20.000 pés² e 5.001 pés²; Data Center Pequeno - o número de racks deve ser inferior a 200 ou o espaço de piso elevado deve ser inferior a 5.000 pés².
- TIPO DE NÍVEL - De acordo com o Uptime Institute, os data centers são classificados em quatro níveis com base nas proficiências dos equipamentos redundantes da infraestrutura de data center. Neste segmento, os data centers são segmentados como Nível 1, Nível 2, Nível 3 e Nível 4.
- TIPO DE COLOCATION - O segmento é segregado em 3 categorias, nomeadamente serviço de colocation de Retalho, Grosso e Hiperescala. A categorização é feita com base na quantidade de carga de TI arrendada a potenciais clientes. O serviço de colocation de retalho tem capacidade arrendada inferior a 250 kW; os serviços de colocation de grosso têm capacidade arrendada entre 251 kW e 4 MW; e os serviços de colocation de hiperescala têm capacidade arrendada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Centers opera numa base B2B. BFSI, Governo, Operadores Cloud, Media e Entretenimento, Comércio Eletrónico, Telecomunicações e Manufatura são os principais consumidores finais no mercado estudado. O âmbito inclui apenas os operadores de serviços de colocation que servem a crescente digitalização dos setores de utilizadores finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks do data center. 1U é igual a 1,75 polegadas. |
| Densidade de Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados num rack. É medida em quilowatt (kW). Este fator desempenha um papel crítico no design do data center e no planeamento de arrefecimento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados num rack. É medida em megawatt (MW). |
| Taxa de Absorção | Denota quanto da capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. É também referida como taxa de utilização e capacidade arrendada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. Este espaço entre o piso original e o piso elevado é utilizado para acomodar cablagem, arrefecimento e outros equipamentos de data center. Esta disposição auxilia na existência de uma infraestrutura adequada de cablagem e arrefecimento. É medido em pés quadrados/metros. |
| Condicionador de Ar para Sala de Computadores (CRAC) | É um dispositivo utilizado para monitorizar e manter a temperatura, a circulação de ar e a humidade no interior da sala de servidores do data center. |
| Corredor | É o espaço aberto entre as filas de racks. Este espaço aberto é crítico para manter a temperatura ideal (20-25 °C) na sala de servidores. Existem principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor onde a parte frontal do rack enfrenta o corredor. Aqui, o ar frio é dirigido para o corredor de modo a poder entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor onde a parte traseira dos racks enfrenta o corredor. Aqui, o calor dissipado pelos equipamentos no rack é dirigido para a saída de ventilação do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos informáticos cuja disponibilidade contínua é crítica para a operação do data center. |
| Eficiência de Utilização de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (Consumo Total de Energia do Data Center)/(Consumo Total de Energia dos Equipamentos de TI). Adicionalmente, um data center com um PUE de 1,2-1,5 é considerado altamente eficiente, enquanto um data center com um PUE >2 é considerado altamente ineficiente. |
| Redundância | É definida como um design de sistema no qual componentes adicionais (UPS, geradores, CRAC) são adicionados de forma a que, em caso de falha de energia ou de equipamento, os equipamentos de TI não sejam afetados. |
| Fonte de Alimentação Ininterrupta (UPS) | É um dispositivo ligado em série com a alimentação de energia da rede elétrica, armazenando energia em baterias de forma a que o fornecimento do UPS seja contínuo para os equipamentos de TI mesmo durante uma interrupção da rede elétrica. O UPS suporta principalmente apenas os equipamentos de TI. |
| Geradores | Tal como o UPS, os geradores são colocados no data center para garantir um fornecimento de energia ininterrupto, evitando a inatividade. As instalações de data center possuem geradores a diesel e, comummente, diesel suficiente para 48 horas é armazenado na instalação para prevenir interrupções. |
| N+1 | Referido como 'Necessidade mais um', denota a configuração de equipamento adicional disponível para evitar a inatividade em caso de falha. Um data center é considerado N+1 quando existe uma unidade adicional para cada 4 componentes. Por exemplo, se um data center possui 4 sistemas UPS, então para atingir N+1 seria necessário um sistema UPS adicional. |
| 2N | Refere-se a um design totalmente redundante no qual dois sistemas de distribuição de energia independentes são implementados. Portanto, em caso de falha completa de um sistema de distribuição, o outro sistema continuará a fornecer energia ao data center. |
| Arrefecimento em Fileira | É o sistema de design de arrefecimento instalado entre racks numa fileira, onde extrai o ar quente do corredor quente e fornece ar frio ao corredor frio, mantendo assim a temperatura. |
| Nível 1 | A classificação de nível determina a preparação de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center de Nível 1 quando possui um componente de energia não redundante (N) (UPS, geradores), componentes de arrefecimento e sistema de distribuição de energia (da rede elétrica pública). O data center de Nível 1 tem uma disponibilidade de 99,67% e uma inatividade anual inferior a 28,8 horas. |
| Nível 2 | Um data center é classificado como data center de Nível 2 quando possui componentes redundantes de energia e arrefecimento (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extra, UPS, chillers, equipamentos de rejeição de calor e tanques de combustível. O data center de Nível 2 tem uma disponibilidade de 99,74% e uma inatividade anual inferior a 22 horas. |
| Nível 3 | Um data center com componentes redundantes de energia e arrefecimento e múltiplos sistemas de distribuição de energia é referido como data center de Nível 3. A instalação é resistente a perturbações planeadas (manutenção das instalações) e não planeadas (falha de energia, falha de arrefecimento). O data center de Nível 3 tem uma disponibilidade de 99,98% e uma inatividade anual inferior a 1,6 horas. |
| Nível 4 | É o tipo mais tolerante de data center. Um data center de Nível 4 possui múltiplos componentes redundantes e independentes de energia e arrefecimento e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI são alimentados por dupla fonte, tornando-os tolerantes a falhas em caso de qualquer perturbação, garantindo assim a operação ininterrupta. O data center de Nível 4 tem uma disponibilidade de 99,74% e uma inatividade anual inferior a 26,3 minutos. |
| Data Center Pequeno | Data center que tem uma área de piso de ≤ 5.000 pés² ou cujo número de racks que podem ser instalados é ≤ 200 é classificado como data center pequeno. |
| Data Center Médio | Data center que tem uma área de piso entre 5.001-20.000 pés², ou cujo número de racks que podem ser instalados está entre 201-800, é classificado como data center médio. |
| Data Center Grande | Data center que tem uma área de piso entre 20.001-75.000 pés², ou cujo número de racks que podem ser instalados está entre 801-3.000, é classificado como data center grande. |
| Data Center Massivo | Data center que tem uma área de piso entre 75.001-225.000 pés², ou cujo número de racks que podem ser instalados está entre 3.001-9.000, é classificado como data center massivo. |
| Data Center Mega | Data center que tem uma área de piso de ≥ 225.001 pés² ou cujo número de racks que podem ser instalados é ≥ 9.001 é classificado como data center mega. |
| Colocation de Retalho | Refere-se aos clientes com um requisito de capacidade de 250 kW ou inferior. Estes serviços são maioritariamente escolhidos por pequenas e médias empresas (PME). |
| Colocation de Grosso | Refere-se aos clientes com um requisito de capacidade entre 250 kW e 4 MW. Estes serviços são maioritariamente escolhidos por empresas de média a grande dimensão. |
| Colocation de Hiperescala | Refere-se aos clientes com um requisito de capacidade superior a 4 MW. A procura de hiperescala tem origem principalmente nos grandes operadores de cloud, empresas de TI, BFSI e operadores OTT (como a Netflix, a Hulu e a HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um utilizador experimenta através do seu smartphone. Esta velocidade depende principalmente da tecnologia de operadora utilizada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde o 2G fornece a velocidade mais lenta, enquanto o 5G é o mais rápido. |
| Rede de Conectividade de Fibra | É uma rede de cabos de fibra ótica instalados em todo o país, ligando as regiões rurais e urbanas com ligação à internet de alta velocidade. É medida em quilómetros (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um utilizador de smartphone num mês. É medida em gigabytes (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida através de ligação de cabo fixo. Habitualmente, o cabo de cobre e o cabo de fibra ótica são utilizados tanto em uso residencial como comercial. Aqui, o cabo de fibra ótica proporciona uma velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra ótica colocado em dois ou mais pontos de aterragem. Através deste cabo, é estabelecida a comunicação e a conectividade à internet entre países em todo o mundo. Estes cabos podem transmitir 100-200 terabits por segundo (Tbps) de um ponto para outro. |
| Pegada de Carbono | É a medida do dióxido de carbono gerado durante a operação regular de um data center. Uma vez que o carvão e o petróleo e gás são a principal fonte de geração de energia, o consumo desta energia contribui para as emissões de carbono. Os operadores de data centers estão a incorporar fontes de energia renovável para reduzir a pegada de carbono gerada nas suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: De forma a construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados face aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de dimensão do mercado para os anos de previsão são em termos nominais. A inflação não faz parte dos preços, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números do mercado, variáveis e análises dos analistas são validados através de uma extensa rede de especialistas de investigação primária do mercado estudado. Os respondentes são selecionados em vários níveis e funções para gerar uma imagem holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Atribuições de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




