
Tamanho e Participação do Mercado de Data Centers de Nova York
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.77 Mil megawatts |
| Volume do Mercado (2026) | 0.79 Mil megawatts |
| Volume do Mercado (2031) | 0.85 Mil megawatts |
| Taxa de crescimento (2026 - 2031) | 1.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers de Nova York pela Mordor Intelligence
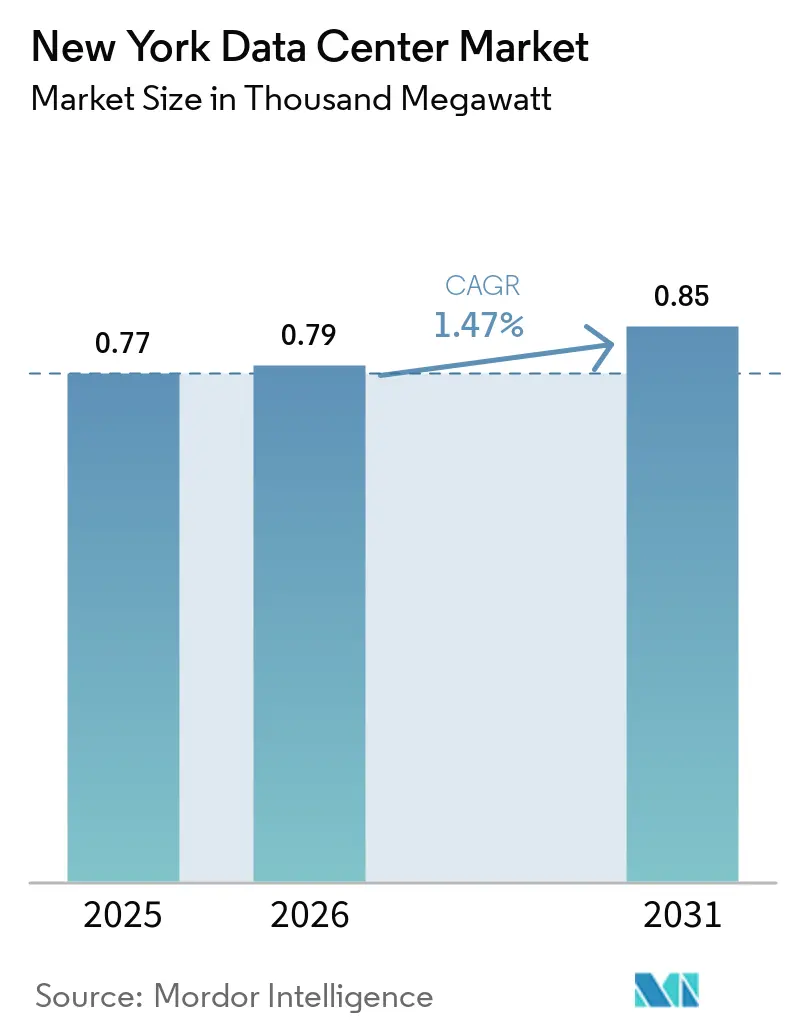
O tamanho do Mercado de Data Centers de Nova York está projetado em 0,77 mil megawatts em 2025, 0,79 mil megawatts em 2026, e deve atingir 0,85 mil megawatts até 2031, crescendo a um CAGR de 1,47% de 2026 a 2031.
A necessidade de Wall Street por execuções de ordens em submilissegundos, a proliferação de campi de nuvem em escala hiperescala e uma onda de conversões de escritórios em data centers no Midtown estão ancorando o crescimento da demanda. Clusters de treinamento de IA com alta densidade de energia estão elevando os requisitos de rack de 5–10 kW para 50 kW e além, acelerando a adoção de resfriamento líquido e projetos alimentados por energia renovável. A intensidade competitiva está aumentando à medida que os operadores estabelecidos disputam as parcelas limitadas com acesso a serviços públicos de alimentação dupla e rotas de fibra abundantes. Ao mesmo tempo, a Lei Local 97 e as metas estaduais de neutralidade de carbono estão forçando os operadores a assinar contratos de longo prazo de energia verde ou adicionar geração no local, inclinando o campo de jogo em favor de empresas com solidez patrimonial. As deficiências de capacidade sinalizadas pelo operador da rede elétrica, combinadas com entradas de capital próprio de vários bilhões de dólares, preparam o terreno para prêmios de preço contínuos em localizações privilegiadas.
Principais Conclusões do Relatório
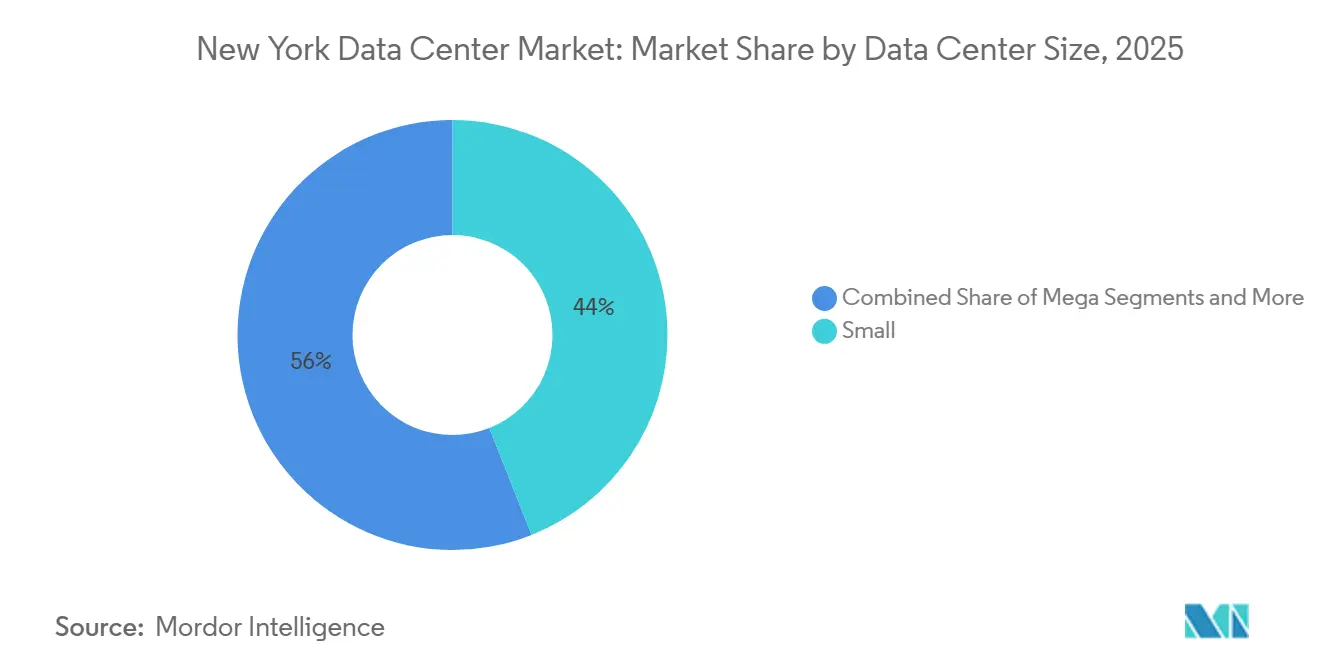
- Por tamanho de data center, a categoria Pequeno capturou 44% da participação do mercado de data centers de Nova York em 2025, enquanto os sites de Grande porte devem registrar o CAGR mais rápido de 6,1% até 2031.
- Por padrão de nível, as instalações de Nível III representaram 60% do tamanho do mercado de data centers de Nova York em 2025, enquanto as construções de Nível IV estão avançando a um CAGR de 6,60% até 2031.
- Por setor de usuário final, TI e Telecomunicações representaram uma participação de 43% do tamanho do mercado de data centers de Nova York em 2025, e os casos de uso híbrido de nuvem/telecomunicações estão se expandindo a um CAGR de 4,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão do portfólio de nuvem em escala hiper | +1.2% | Manhattan, Brooklyn, Queens | Médio prazo (2–4 anos) |
| Vantagem de latência nos mercados de capitais | +0.8% | Distrito Financeiro de Manhattan, Norte de Nova Jersey | Curto prazo (≤ 2 anos) |
| Créditos de energia renovável e tarifas verdes do NY CLCPA | +0.6% | Em todo o estado, região metropolitana de Nova York | Longo prazo (≥ 4 anos) |
| Densificação de fibra via aterrissagens de cabos submarinos | +0.5% | Long Island, Manhattan | Médio prazo (2–4 anos) |
| Conversões de escritórios vagos no Midtown | +0.4% | Manhattan abaixo da 59ª Rua | Médio prazo (2–4 anos) |
| Microrredes municipais e células de combustível no local | +0.3% | Distritos externos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Portfólio de Nuvem em Escala Hiper
AWS, Microsoft e Google comprometeram cada uma campi de centenas de megawatts na região metropolitana, frequentemente combinando-os com nós de interconexão dedicados de 400 G para cargas de trabalho de borda. A Digital Realty sozinha registrou USD 521 milhões em novos contratos de arrendamento no terceiro trimestre de 2024, com um rendimento médio de 12%, evidenciando a disposição dos clientes em pagar prêmios por capacidade próxima.[1] A densidade de energia por rack está se movendo em direção a 50 kW, e o espaço branco pronto para imersão é agora um requisito padrão em solicitações de proposta de escala hiper. Os operadores estão firmando acordos de compra de energia renovável de longo prazo e armazenamento de energia em baterias para garantir capacidade a preços fixos. A escala e a velocidade desses projetos estão ampliando a lacuna entre proprietários globais bem capitalizados e provedores regionais menores.
Vantagem de Latência nos Mercados de Capitais
As mesas de negociação de alta frequência medem distâncias em microssegundos, impulsionando a demanda por instalações dentro de um raio de 80 quilômetros das principais bolsas. O conjunto de colocalização da NASDAQ reporta ciclos de reconhecimento de ordens abaixo de 50 μs, enquanto os racks na Equinix NY4 em Secaucus atingem aluguéis mensais próximos a USD 3.500.[2] Implantações de metal nu, em vez de instâncias virtualizadas, dominam essas instalações, eliminando a sobrecarga do hipervisor. Os preços orientados pela proximidade protegem os proprietários da commoditização mais ampla da colocalização, sustentando margens de EBITDA premium. Instalações operadas por bolsas, como o campus da NYSE em Mahwah, segmentam ainda mais o mercado em clusters com níveis de latência diferenciados.
Créditos de Energia Renovável e Tarifas Verdes do NY CLCPA
O mandato de Nova York para 70% de eletricidade renovável até 2030 está estimulando a adoção de contratos de longo prazo de energia hidrelétrica e células de combustível no local. Os operadores que atingem eficiência de uso de energia abaixo de 1,3 se qualificam para créditos negociáveis que reduzem diretamente os custos operacionais. Os tanques de imersão bifásica da Microsoft reduziram o consumo de energia no nível do servidor em até 15%, ao mesmo tempo que liberam capacidade para aceleradores de IA.[3] Os pioneiros garantem multiplicadores de crédito favoráveis que serão extintos à medida que os limites de carbono se tornarem mais rígidos, criando uma vantagem de pioneirismo e novas barreiras à entrada.
Densificação de Fibra via Aterrissagens de Cabos Submarinos
Os sistemas transatlânticos AEC-1 e AEC-2 aterrisam em Long Island, entregando comprimentos de onda de 800 G diretamente nas rotas de desvio de Manhattan e reduzindo a latência de ida e volta para Londres em vários milissegundos. Um conduto de fibra escura privado construído sob o Rio Hudson foi ativado em 2024, o primeiro em duas décadas, adicionando diversidade necessária aos hotéis de operadoras no lado oeste da cidade. Os densos caminhos de fibra sustentam o papel da região como nó de comutação intercontinental e apoiam casos de uso de borda emergentes, como transmissão de AR/RV e análise de fraudes em tempo real.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Custos imobiliários e de construção em Manhattan | −0.9% | Zonas de alta densidade de Manhattan | Curto prazo (≤ 2 anos) |
| Limites de emissão de carbono da Lei Local 97 | −0.6% | Edifícios em Nova York com mais de 2.322 m² | Médio prazo (2–4 anos) |
| Restrições de disponibilidade de energia da concessionária | −0.5% | Região metropolitana de Nova York, especialmente distritos externos | Médio prazo (2–4 anos) |
| Atrasos na fila de interconexão à rede elétrica | −0.4% | Território do NYISO em todo o estado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Imobiliários e de Construção em Manhattan
Projetos de retrofit no centro de Manhattan frequentemente excedem USD 400 por pé quadrado, o dobro da média dos distritos externos, reduzindo os retornos projetados. Conversões residenciais concorrentes — como o redesenvolvimento SoMA de 1.320 unidades — restringem a oferta de edifícios adequados. As isenções fiscais do Programa de Abatimento Industrial e Comercial raramente se aplicam ao sul da 96ª Rua, inclinando os novos desenvolvimentos em direção ao Brooklyn e Queens. Os proprietários capazes de entregar espaço com infraestrutura elétrica nos distritos externos estão conquistando pré-arrendamentos de escala hiper que contornam os preços elevados do Midtown.
Limites de Emissão de Carbono da Lei Local 97
A partir de 2025, data centers com mais de 2.322 m² enfrentam multas severas se os limites de intensidade de carbono forem ultrapassados. Os operadores devem eletrificar as cargas mecânicas ou adquirir certificados de energia zero carbono para permanecer em conformidade. A modernização de sistemas legados de backup a diesel com células de combustível ou volantes de inércia de UPS avançados aumenta o capex e prolonga os cronogramas dos projetos. As empresas que firmaram contratos de energia renovável de longa duração antes de 2024 desfrutam de uma vantagem estrutural de custo sobre os entrantes tardios, intensificando o abismo competitivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Instalações de Grande Porte Impulsionam a Evolução do MercadoOs data centers de pequeno porte detêm 44% de participação de mercado em 2025, refletindo o predomínio de implantações de colocation empresarial e instalações multilocatário que atendem ao diversificado ecossistema de negócios de Nova York. As instalações de grande porte/hiperescala representam o segmento de crescimento mais rápido, com CAGR de 6,1% até 2031, impulsionado por provedores de serviços em nuvem e requisitos de cargas de trabalho de IA que demandam densidades de energia massivas e infraestrutura de resfriamento especializada. A distribuição por tamanho reflete a evolução do mercado, que passa da hospedagem empresarial tradicional para arquiteturas hiperescala que suportam aplicações digitais modernas.
As instalações de médio porte (15-50 MW) servem como espinha dorsal para muitas implantações de serviços financeiros, oferecendo a capacidade necessária para sistemas de negociação de alta frequência, mantendo a flexibilidade para configurações personalizadas. Os micro data centers (<5 MW) preenchem nichos especializados, incluindo aplicações de computação de borda e instalações de backup, embora sua participação de mercado continue a declinar à medida que as organizações consolidam operações em instalações maiores e mais eficientes. O pipeline de desenvolvimento de USD 45 bilhões das empresas relacionadas concentra-se principalmente em instalações de grande escala, com projetos individuais superiores a 100 MW para atender aos requisitos de hiperescala Data Center Dynamics. A tendência em direção a instalações maiores é impulsionada por economias de escala na aquisição de energia, eficiência de resfriamento e gestão operacional, com implantações hiperescala alcançando índices de Eficiência de Uso de Energia abaixo de 1,2 em comparação com 1,5-1,8 para instalações menores.



Por Padrão de Nível:
O Crescimento do Nível IV se AceleraAs salas de Nível III dominaram com 60% do tamanho do mercado de data centers de Nova York em 2025, equilibrando custo e tempo de atividade. Operadores de negociação financeira e plataformas em nuvem, no entanto, estão migrando para estruturas de Nível IV que prometem 99,995% de disponibilidade e subsistemas com manutenção simultânea. Essas implantações estão projetadas para registrar um CAGR de 6,60% até 2031. O centro de liquidez da Intercontinental Exchange em Mahwah exemplifica esse impulso, apresentando caminhos de energia totalmente isolados e circuitos de água gelada N+2. A adoção de níveis mais elevados é ainda reforçada por mandatos de resiliência cibernética sob orientações federais bancárias, levando as solicitações de proposta empresariais a especificar assinaturas de projeto de Nível IV.
Nos bairros periféricos, novos campi de Nível IV capitalizam em plantas maiores, permitindo distribuição de média tensão em barramento em anel e geração redundante no local. As reformas em Manhattan, limitadas por núcleos de elevadores e dutos existentes, frequentemente limitam as atualizações ao Nível III. À medida que os prêmios de tempo de atividade aumentam, espera-se que a capacidade de Nível IV capture participação incremental, enquanto os níveis inferiores permanecem confinados a cargas de trabalho de desenvolvimento e teste e nós de arquivamento.
Por Absorção:
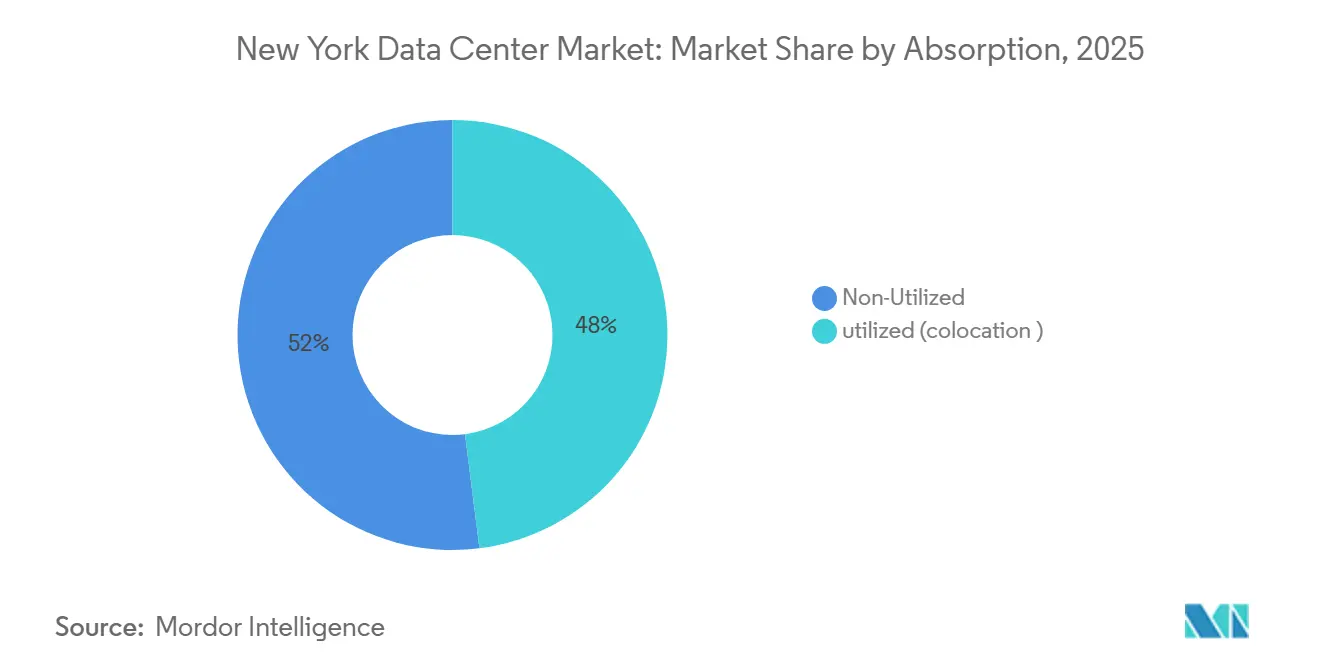
O Impulso da Escala Hiper se ConsolidaO colocation reteve 48% da receita de 2025, mas as salas de construção sob medida para locatário único estão impulsionando o crescimento com um CAGR de 5,20%. Os principais provedores de nuvem contratam pods inteiros de 20–40 MW, estipulando metas personalizadas de PUE e baias prontas para imersão, um modelo que contorna os atrasos de adaptação multilocatário. O colocation de varejo continua a atender racks de negociação sensíveis à latência e cargas de trabalho sujeitas a conformidade que favorecem a cobrança granular de energia. Os serviços gerenciados de acesso à nuvem acompanham os hiperescaladores para novos subúrbios, fornecendo conexões diretas e estruturas de pacotes ópticos para a estação de aterrissagem transatlântica mais próxima. A mudança no mix elevará o tamanho médio das salas, aprofundará a intensidade de capital e manterá os prazos de locação acima de 10 anos, garantindo rendimentos de caixa previsíveis.
Os proprietários atacadistas capazes de equilibrar ambos os modelos — locando estruturas energizadas para hiperescaladores enquanto reservam suítes densas em operadoras — desfrutam de fluxos de receita diversificados. Operadores menores sem escala podem se orientar para nós de borda ou salas de encontro exclusivas de interconexão para permanecerem relevantes no mercado de data centers de Nova York em evolução.

Análise Geográfica
Manhattan contém o cluster mais denso de hotéis de operadoras, ancorado pelo 60 Hudson Street e 111 8th Avenue. A capacidade limitada de serviços públicos e os custos imobiliários superiores a USD 400 por metro quadrado, no entanto, restringem o crescimento adicional em terrenos vazios. Muitos proprietários agora favorecem conversões de caixa branca de torres de escritórios pré-guerra, mas a conformidade com a Lei Local 97 frequentemente exige reformas custosas de fachada e sistemas mecânicos. Como resultado, a participação de Manhattan no tamanho do mercado de data centers de Nova York estabilizou-se mesmo com a expansão geral da capacidade.
Brooklyn e Queens estão captando a demanda excedente ao combinar custos de terreno mais baixos com diversas entradas de fibra, apoiados por novas construções de fibra escura através do East River. Os incentivos fiscais do Programa de Abatimento Industrial e Comercial podem reduzir as despesas operacionais em percentuais de dois dígitos, tornando os modelos de custo total de propriedade favoráveis aos bairros. O hub neutro de operadoras da DataVerge no Industry City agora hospeda uma das maiores trocas de internet do estado, evidência de que a densidade de interconexão está migrando para fora do centro.
Além dos cinco bairros, Long Island aproveita suas estações de cabos submarinos para servir como porta de entrada da metrópole para a Europa, enquanto a ampla capacidade de subestações e os impostos sobre propriedade mais baixos do norte de Nova Jersey atraem campi hiperescala. O complexo de Orangeburg do DataBank, a 48 km ao norte do Midtown, ilustra a tendência em direção a desenvolvimentos exurbanos de "folha em branco" com capacidade de expansão de 45 MW. O operador da rede elétrica alerta para um potencial déficit de 446 MW em 2025, um déficit que poderia acelerar a diversificação geográfica para locais com geração renovável pré-comprometida.
Panorama regulatório
A Lei Local 97 da cidade de Nova York estabelece limites de emissão de carbono para edifícios com mais de 25.000 pés quadrados, com aplicação a partir de 2025, impulsionando os operadores de data centers a adotar sistemas mecânicos eletrificados e a adquirir energia com zero carbono ou créditos para evitar multas. No nível estadual, a exigência da Lei de Liderança Climática e Proteção Comunitária de Nova York (CLCPA) de 70% de eletricidade renovável até 2030 reforça estratégias de longo prazo de aquisição de energia renovável (incluindo contratação de energia hidroelétrica) juntamente com medidas de eficiência, como metas de PUE abaixo de 1,3.
Em julho de 2026, a governadora Kathy Hochul emitiu a Ordem Executiva nº 62, estabelecendo uma moratória temporária (de até um ano) sobre determinadas licenças ambientais para novos data centers hyperscale com 50 MW ou mais, enquanto o estado desenvolve uma Declaração Genérica de Impacto Ambiental (GEIS). A ordem se torna um item de restrição imediato para grandes projetos greenfield que ainda não obtiveram as licenças necessárias. Ações estaduais paralelas incluem a atividade do Departamento de Serviço Público do Estado de Nova York em reformas de interconexão de grandes cargas (Caso DPS 26-E-0045) e o debate político em torno do Ato de Desenvolvimento Responsável de Data Centers (S10642/A11560), além de exigências de licenciamento como as Partes 601 e 602 do 6 NYCRR para captação de água, que podem afetar significativamente as estratégias de água de refrigeração e os cronogramas dos projetos.
Análise da cadeia de valor
A cadeia de valor dos data centers de Nova York começa com a aquisição de terrenos e as aprovações de zoneamento em submercados restritos e de alto custo, onde os carrier hotels ancorados por 60 Hudson Street e 111 8th Avenue moldam as decisões iniciais de localização. A partir daí, a cadeia avança para o desenvolvimento de powered shell, o acabamento (fit-out) e as operações contínuas.
As principais dependências upstream incluem reservas de energia das concessionárias e interconexão por meio dos processos da NYISO, equipamentos elétricos principais (transformadores, quadros de manobra e sistemas UPS) e sistemas de refrigeração cada vez mais preparados para líquido em racks de IA, além de soluções de energia de backup. No downstream, os operadores concluem a comissão de operação, a certificação alinhada aos processos de projeto e operação Tier III e Tier IV, e os serviços de manutenção. No lado de comercialização, a capacidade é monetizada por meio de colocation no varejo e locações de maior volume, wholesale ou hyperscale, complementadas por ecossistemas de interconexão ligados a rotas densas de fibra e conectividade por cabos submarinos via pontos de aterragem em Long Island. Os lançamentos recentes de instalações mostram como a pilha técnica e o mix de fornecedores estão mudando, incluindo a construção do campus LGA3 da DataBank em Orangeburg, que enfatiza configurações de alta densidade que se estendem a racks refrigerados a líquido, e o NY3 da CoreSite em Secaucus, que expande a capacidade metropolitana mais próxima de corredores de energia de grande carga e de fibra. Esses projetos também mostram como o acesso a capital, os prazos de entrega de equipamentos e a coordenação com concessionárias influenciam os cronogramas, enquanto a Ordem Executiva nº 62 adiciona uma restrição de licenciamento para novos projetos de >=50 MW que pode repercutir no sequenciamento de aquisições de grandes pedidos de PDUs, chillers e geradores.
Cenário Competitivo
Concentração do Mercado
Digital Realty, Equinix e CoreSite controlam juntas a maioria da metragem quadrada densa em operadoras na região metropolitana. As reservas de 2024 da Digital Realty de USD 521 milhões e a joint venture de escala hiper de USD 15 bilhões da Equinix ressaltam as vantagens patrimoniais que permitem a essas empresas pré-comprometer transformadores e equipamentos de comutação antes que os prazos de entrega se estendam além de dois anos. As reservas de energia tornaram-se o novo fosso, e os operadores estabelecidos com relacionamentos de décadas com as concessionárias comandam avaliações premium.
Os desafiantes apoiados por capital privado estão escalando rapidamente. A Related Companies reservou USD 45 bilhões para projetos na região metropolitana, e a Vantage Data Centers garantiu USD 13 bilhões globalmente para perseguir capacidade de IA. O DataBank captou USD 2 bilhões para elevar a potência agregada de 330 MW para 850 MW, incluindo um campus de 45 MW em Orangeburg. A diferenciação tecnológica concentra-se em resfriamento por imersão, certificações Nvidia DGX-Ready e células de combustível no local que satisfazem tanto as métricas de tempo de atividade quanto as de pontuação de carbono.
As barreiras à entrada no mercado permanecem elevadas: obstáculos de zoneamento, sobreposições da Lei Local 97 e filas de interconexão à rede elétrica de 36 meses dissuadem todos, exceto os investidores mais capitalizados. No entanto, a corrida por terrenos nos distritos externos e as entradas de capital apontam para uma atividade de construção sustentada, garantindo que a descoberta de preços dependerá do acesso à energia renovável, e não apenas da metragem quadrada bruta.
Líderes do Setor de Data Centers de Nova York
-
Digital Realty Trust, Inc.
-
DataBank
-
CoreSite
-
CyrusOne
-
Equinix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers de Nova York Empresas cobertas neste relatório
- Metanet, Inc.
- ColoHouse Netherlands B.V.
- ServerMania Inc.
- Digital Realty Trust Inc.
- DataGryd Datacenters LLC
- H5 Data Centers
- fifteenfortyseven Critical Systems Realty, LLC
- Blue Hill Data Services, Inc.
- iTEL Networks Inc.
- DataBank Holdings Ltd.
- Telehouse International Corporation of Europe Ltd
- Equinix Inc.
- Lumen Technologies
- FirstLight Fiber, Inc
- Superb Internet Corp. (CherryRoad Technologies)
- Cogent Communications Holdings, Inc.
- 365 Data Centers
- CyrusOne LLC
- Crown Castle Inc.
- Zenlayer Inc.
- Sentinel Data Centers, LLC
- Centrilogic
- DataVerge (COLOGUARD ENTERPRISE SOLUTIONS LLC)
Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante está na interseção entre a preparação da rede e a gestão da demanda de grandes cargas. Em maio de 2026, a NYISO tinha 12.000 MW de solicitações de carga de data centers em sua fila de interconexão, e a atividade do Departamento de Serviço Público do Estado de Nova York em reformas de interconexão (Caso DPS 26-E-0045) indica um caminho ativo para soluções que combinam construções em fases, resposta à demanda, geração no local e armazenamento para melhorar os resultados de financiamento e licenciamento. Operadores com abordagens comprovadas para aquisição e entrega de energia têm uma sintonia mais estreita com clientes que buscam capacidade de alta densidade, pronta para IA, sem esperar por atualizações de rede de vários anos.
Também há uma oportunidade de curto prazo em capacidade adjacente à região metropolitana que sustenta as cargas de trabalho da cidade de Nova York, ao mesmo tempo em que navega pelas restrições imobiliárias e de licenciamento. Isso é reforçado por construções concluídas, como o lançamento de 20 MW do LGA3 da DataBank em Orangeburg e a conclusão de 15 MW do NY3 da CoreSite em Secaucus. A Ordem Executiva nº 62 (julho de 2026) aumenta o prêmio sobre projetos abaixo do limite de 50 MW, expansões em locais já licenciados e conversões que podem avançar sem novo licenciamento ambiental hyperscale. Ao mesmo tempo, as exigências de conformidade da Lei Local 97 aumentam a demanda por projetos de baixo carbono, contratação de energia renovável e retrofits de refrigeração de alta eficiência que reduzem a exposição de carbono tanto para operadores quanto para inquilinos.
Desenvolvimentos industriais recentes em Mercado de Data Centers de Nova York
- Março de 2026: A Digital Realty fecha um fundo de data centers hiperescala nos EUA de USD 3,25 bilhões, com foco em Nova York e outras grandes metrópoles. O financiamento amplia sua capacidade de pré-comprometer capacidade em mercados de alta demanda, apoiando cargas de trabalho de IA e prazos de entrega mais longos na metrópole de Nova York.
- Setembro de 2025: A CoreSite conclui o data center NY3 em Secaucus, Nova Jersey. A adição de capacidade fornece uma nova instalação de 15 MW e 138.000 pés quadrados, reforçando a posição no mercado de Nova York.
- Maio de 2025: O DataBank inaugura o data center LGA3 no campus de Orangeburg, Nova York. Adiciona 20 MW de carga de TI crítica para crescimento de IA/digital, fortalecendo a disponibilidade e a densidade em Nova York.
Mercado de Data Centers de Nova York Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado abrange a oferta e a demanda de data centers em Nova York, medidas principalmente por meio da capacidade de carga de TI operacional e planejada, que reflete a quantidade de poder computacional crítico que pode ser suportada nas instalações.
Exclusões do escopo: O dimensionamento exclui armários de TI em dispositivos ou em nível de sala que não são operados como sites de data centers construídos especificamente para essa finalidade.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Mega
- Massivo
- Por Tipo de Nível
- Nível I e II
- Nível III
- Nível IV
- Por Absorção
- Não Utilizado
- Utilizado
- Tipo de Colocalização
- Varejo
- Atacado
- Escala Hiper
- Usuário Final
- BFSI
- TI e Telecomunicações
- Mídia e Entretenimento
- Governo e Educação
- Saúde e Ciências da Vida
- Outros Usuários Finais
- Tipo de Colocalização
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual de oferta, sinais de demanda e restrições operacionais no ecossistema de data centers de Nova York. Neste mercado, a disponibilidade de energia e o cronograma de interconexão frequentemente determinam o ritmo das adições de capacidade, por isso nos concentramos em informações públicas sobre energia e rede elétrica.
As fontes consultadas incluem referências sem acesso pago, como a Administração de Informações de Energia dos EUA, o Operador Independente do Sistema de Nova York, a Autoridade de Pesquisa e Desenvolvimento de Energia do Estado de Nova York, a Comissão Federal de Regulação de Energia e o Censo dos EUA, além de artigos científicos revisados por pares sobre eficiência energética de data centers. Também analisamos registros públicos, apresentações para investidores, cobertura jornalística confiável e assinaturas pagas selecionadas para dados financeiros e de inteligência de empresas, notícias e finanças, e bases de dados de patentes onde afirmações tecnológicas precisavam de verificação rápida. Esses exemplos não são exaustivos, e fontes adicionais foram utilizadas para coletar, validar e esclarecer insumos à medida que o modelo era finalizado.
Entrevistas Primárias e Pesquisas
Realizamos entrevistas com especialistas e pesquisas com operadores de data centers, desenvolvedores, concessionárias de energia, corretores e usuários corporativos ativos no Estado de Nova York e em seu conjunto de demanda metropolitana. O feedback deles verifica a utilização, a densidade de racks, o cronograma de locação, a disponibilidade de energia, os preços e os atrasos em projetos, ao mesmo tempo em que preenche lacunas nos registros públicos. Utilizamos os resultados para triangular premissas e ajustar a análise final de Nova York.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a carga de TI endereçável a partir dos anúncios de capacidade de Nova York, dos cronogramas de energização e dos indicadores de prontidão da rede elétrica e das concessionárias, que são então mapeados para os padrões de utilização esperados. Uma vez estabelecida essa estrutura, os totais são verificados com aproximações seletivas de baixo para cima, como um consolidado amostral de MW por instalação, verificações de canal sobre a intensidade de pré-locação e verificações de razoabilidade no estilo de preço médio por kW onde os preços são divulgados.
Alguns insumos específicos do mercado impulsionam o modelo, incluindo MW contratados e em construção, movimentos esperados de densidade de racks (especialmente para salas prontas para IA), disponibilidade de energia e prazos de interconexão, direção de vacância e absorção, e a parcela da demanda que prioriza conectividade de baixa latência. Quando o pipeline público está incompleto, as lacunas são tratadas por meio de intervalos conservadores e depois reduzidas com base no feedback das entrevistas sobre o ritmo real de construção e o dimensionamento típico das fases.
A previsão se apoia em análise de cenários sustentada por uma sobreposição simples de séries temporais. Restrições de energia, resultados de licenciamento e grandes pré-locações podem alterar o caminho de curto prazo mesmo quando a demanda de longo prazo permanece saudável. A previsão final é ajustada somente após os resultados dos cenários se alinharem com o que operadores e compradores descreveram como viável nos próximos anos.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio da triangulação de resultados em verificações independentes, de modo que os totais de MW, a utilização implícita e o cronograma de construção não se movam em direções opostas sem uma razão clara. Os valores discrepantes são sinalizados por meio de verificações de variância em relação às estimativas do ano anterior, aos cronogramas públicos de projetos e aos sinais de nível de rede elétrica, e depois revisados em uma segunda análise por analista antes da aprovação final.
Se um projeto importante for adiado, uma grande locação for anunciada ou as regras de alocação de energia forem alteradas, recontatamos as fontes e reprocessamos as partes sensíveis do modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível no momento da publicação.
Dimensionamento do Mercado de Data Centers de Nova York da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para data centers de Nova York frequentemente diferem porque o mercado pode ser expresso em diferentes unidades e porque o limite geográfico nem sempre é tratado da mesma forma. Algumas estimativas se concentram em volumes de receita, enquanto outras dimensionam a capacidade física. Isso pode fazer com que os números pareçam muito distantes mesmo quando as duas fontes estão descrevendo atividades semelhantes no terreno.
Os principais fatores de divergência geralmente decorrem do que é contabilizado como Nova York, de como a capacidade planejada é tratada antes de ser energizada e de quais premissas são utilizadas para utilização e densidade ao longo do tempo. Ao acompanhar a prontidão de interconexão e o cronograma de energização, a Mordor Intelligence mantém a estimativa vinculada à capacidade de carga de TI implantada, o que reduz o risco de incluir MW de pipeline especulativo que pode sofrer atrasos devido a restrições de energia e licenciamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,77 mil MW (2025) | |
| Consultoria Imobiliária A | USD 0,70 T (2024) | Frequentemente utiliza um recorte de inventário triestadual e reporta apenas a capacidade operacional em um determinado momento, o que pode excluir expansões de curto prazo que estão licenciadas, mas ainda não comissionadas. |
| Mídia Setorial B | USD 0,85 T (2025) | Comumente incorpora MW de pipeline anunciado de forma mais ampla e aplica premissas de maior densidade mais cedo, o que pode superestimar a carga de TI efetiva se os cronogramas de entrega de energia forem atrasados. |
A comparação mostra que a diferença é criada principalmente pelas escolhas de delimitação geográfica e pela forma como a capacidade futura é contabilizada antes de ser efetivamente energizada. Nossa abordagem permanece transparente ao vincular cada etapa às adições de MW observáveis, ao status de comissionamento e à utilização prática, o que torna o total final mais fácil de replicar e atualizar à medida que as condições mudam.
Principais Questões Respondidas no Relatório
Quais bairros estão atraindo as novas construções de data centers?
Brooklyn, Queens e Long Island estão atraindo projetos hiperescala e de colocation devido aos menores custos de terreno e à melhor disponibilidade de energia em comparação com o Midtown.
Como a Lei Local 97 afeta novos projetos de data centers?
Instalações com mais de 25.000 pés quadrados devem reduzir a intensidade de carbono ou enfrentar multas a partir de 2025, levando os operadores a garantir energia renovável e eletrificar os sistemas mecânicos.
Qual tecnologia de resfriamento está ganhando impulso nas instalações de Nova York?
Os circuitos de imersão líquida e direto ao chip são as opções de crescimento mais rápido devido ao aumento das densidades de rack e às metas mais rigorosas de eficiência energética.
Por que as empresas financeiras pagam aluguéis premium por espaço de colocation?
A latência de submilissegundos para as bolsas se traduz diretamente em receita de negociação, portanto, os bancos alugam gabinetes em instalações dentro de 80 km dos mercados de Manhattan.
Qual é a importância dos créditos de energia renovável para a economia dos data centers?
Os operadores que alcançam PUE abaixo de 1,3 podem monetizar créditos renováveis estaduais, reduzindo os custos operacionais e melhorando a competitividade a longo prazo.
Qual é a importância dos créditos de energia renovável para a economia dos data centers?
Os operadores que atingem Eficiência de Uso de Energia abaixo de 1,3 podem monetizar créditos renováveis estaduais, reduzindo os custos operacionais e melhorando a competitividade de longo prazo.
- Mercado de Segurança de Data Center Segurança em todo o mundo, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração em todo o mundo, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Redes para Data Centers da Bélgica Redes na Bélgica, divididas por componente, utilizador final e tipo de data center.
- Mercado Global de Segurança Física para Data Centers Segurança física em todas as regiões, dividida por tipo de solução e tipo de serviço.
- Mercado de Refrigeração de Data Centers da Nova Zelândia Refrigeração na Nova Zelândia, dividida por tipo de instalação, nível e tecnologia de refrigeração.
- Mercado de Rede de Data Centers da Nigéria Redes na Nigéria, divididas por componente, usuário final e tipo de data center.
- Mercado de Redes para Data Centers dos Emirados Árabes Unidos Redes nos Emirados Árabes Unidos, divididas por componente, usuário final e tipo de data center.
- Mercado de GPUs para Data Center no Canadá GPUs no Canadá, divididas por tipo de implantação, tipo de GPU e interconexão.
- Mercado de Data Centers Hyperscale no Vietname Sites hyperscale no Vietnã, divididos por tipo de instalação, componente e tier.
- Mercado de GPUs para Data Centers de IA Aceleradores de IA no mercado global, abrangendo modo de implantação, tipo de GPU e interconexão.