
Tamanho e Participação do Mercado de Sistemas Eletro-Ópticos e Infravermelhos Militares Terrestres
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Eletro-Ópticos e Infravermelhos Militares Terrestres pela Mordor Intelligence
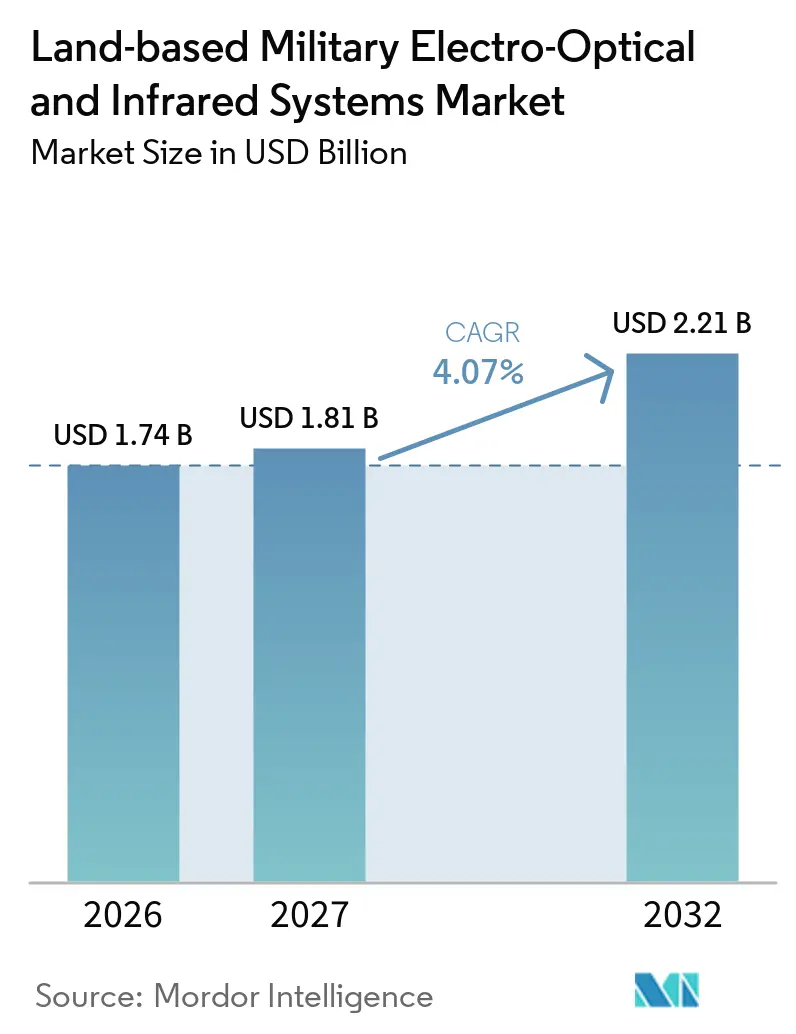
O tamanho do mercado de sistemas eletro-ópticos e infravermelhos militares terrestres foi avaliado em 1,74 bilhões de USD em 2026 e está previsto para crescer de 1,81 bilhões de USD em 2027 para 2,21 bilhões de USD até 2032, a um CAGR de 4,07% durante 2027-2032. As pressões de segurança estão estendendo a vida útil dos veículos blindados e apoiando atualizações em equipamentos de observação, direcionamento e vigilância. As forças de defesa estão favorecendo projetos modulares que podem ser instalados em plataformas em serviço sem a necessidade de uma reformulação completa do veículo. Essa abordagem cria uma oportunidade para fornecedores de retrofit, ao mesmo tempo que eleva o valor de sistemas que combinam sensores, processamento e interfaces de rede. O mercado é moldado pela tendência em direção a cargas úteis multiespectrais, funções automatizadas de alvo e cobertura de veículos. Restrições de fornecimento para detectores avançados e restrições às transferências de equipamentos sensíveis continuam sendo limitações para aquisições fora das cadeias de fornecimento aliadas estabelecidas.
Principais Conclusões do Relatório
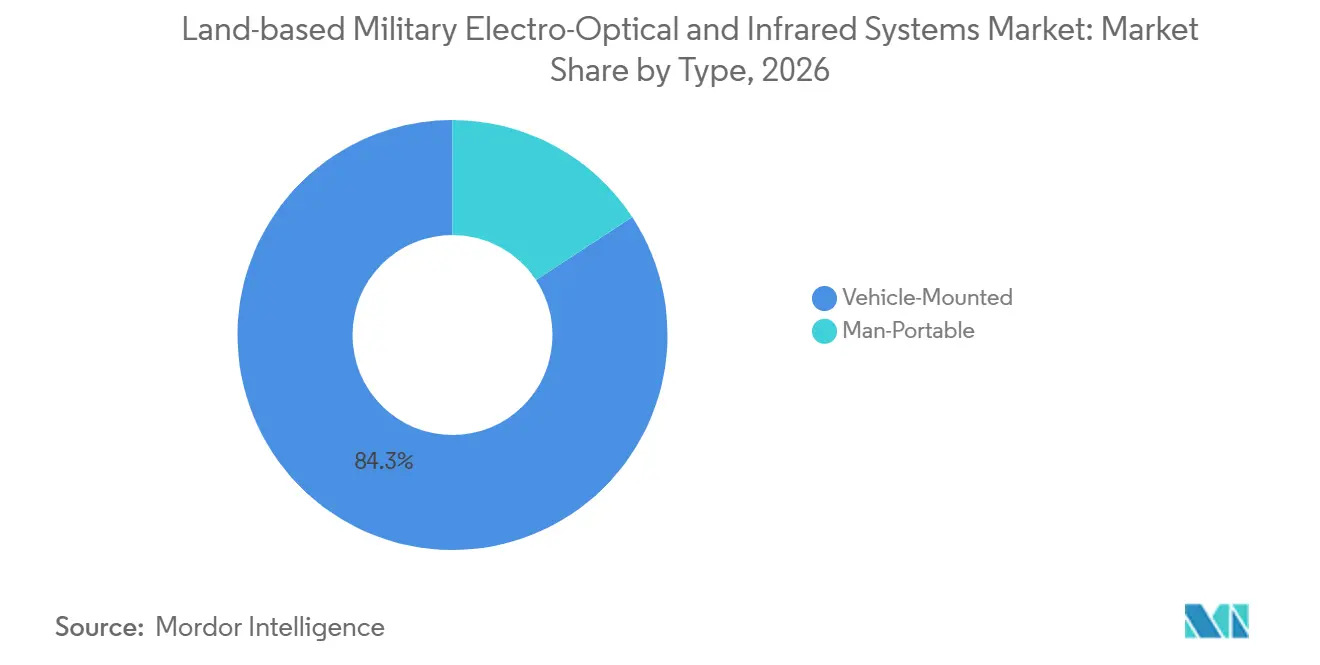
- Por tipo, as plataformas montadas em veículos detinham 84,25% da participação do mercado de sistemas eletro-ópticos e infravermelhos militares terrestres em 2026, enquanto os sistemas portáteis têm previsão de crescer a um CAGR de 5,35% até 2032.
- Por sistema, os sistemas de imageamento detinham 48,21% de participação em 2026, enquanto os sistemas de medidas de apoio eletrônico têm previsão de crescer a um CAGR de 5,80% até 2032.
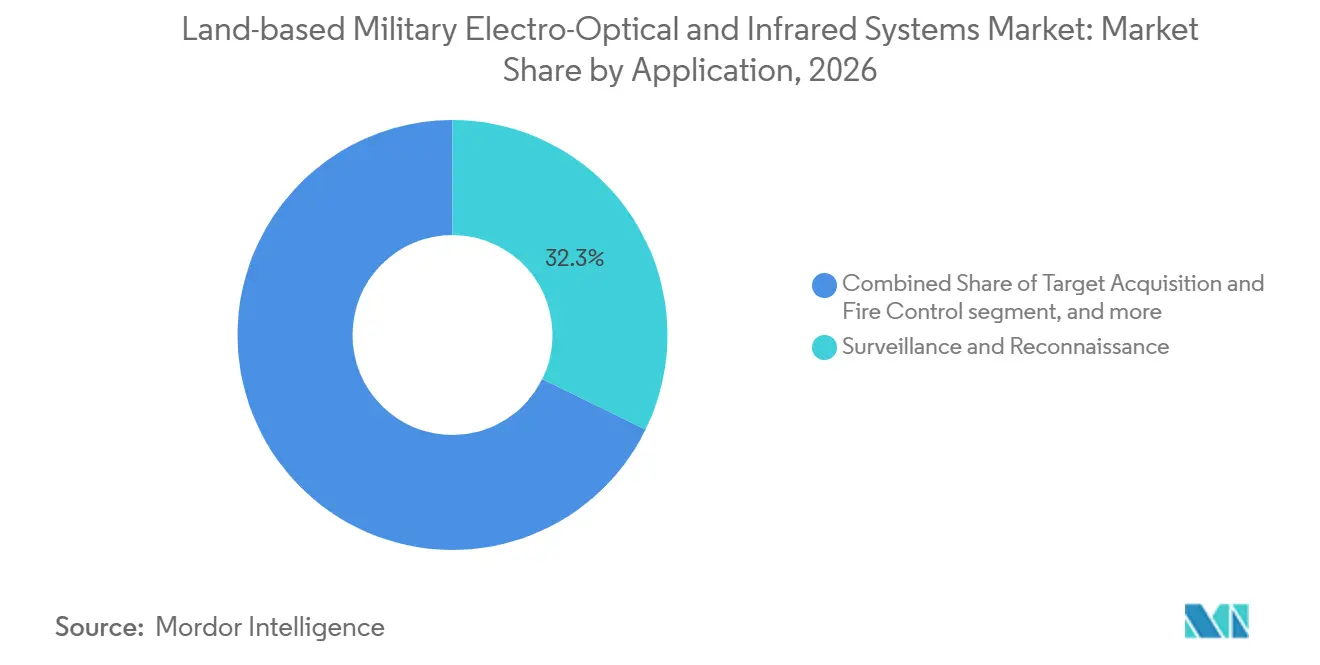
- Por aplicação, vigilância e reconhecimento detinham 32,25% de participação em 2026, enquanto a aquisição de alvos e o controle de fogo têm previsão de crescer a um CAGR de 5,55% até 2032.
- Por tecnologia de resfriamento, os sistemas resfriados detinham 56,50% de participação em 2026, enquanto os sistemas não resfriados têm previsão de crescer a um CAGR de 5,41% até 2032.
- Por configuração, o retrofit detinha 57,75% de participação em 2026, enquanto o linefit tem previsão de crescer a um CAGR de 5,91% até 2032.
- Por geografia, a América do Norte detinha 39,90% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 5,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Eletro-Ópticos e Infravermelhos Militares Terrestres
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da frota blindada acelerando a demanda por optrónica | +1.00% | Global, concentrado no curto prazo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por vigilância de fronteiras e reconhecimento persistente | +0.80% | Ásia-Pacífico, Oriente Médio e África, e Europa Oriental | Médio prazo (2-4 anos) |
| Proteção de veículos e integração de consciência situacional de 360 graus | +0.60% | América do Norte, Europa e Israel | Curto prazo (≤ 2 anos) |
| Sensoriamento multiespectral e reconhecimento de alvos assistido por inteligência artificial | +0.50% | Global, com implantação antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aquisição de defesa indígena na Ásia-Pacífico | +0.40% | Índia, Coreia do Sul, Japão e Austrália | Médio prazo (2-4 anos) |
| Atualizações de arquitetura aberta para frotas de combate legadas | +0.30% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota Blindada e Atualizações de Arquitetura Aberta
A modernização de veículos de combate blindados está apoiando a demanda por sistemas EO/IR avançados, particularmente miras térmicas, equipamentos de observação estabilizados e integração de sensores digitais. No primeiro semestre de 2026, a HENSOLDT reportou 971 milhões de EUR (1,08 bilhões de USD) em pedidos para seu segmento de Optrónica, em comparação com 164 milhões de EUR (186,86 milhões de USD) no primeiro semestre de 2025. A empresa atribuiu grande parte desse crescimento a contratos de fornecimento de optrónica digital para os IFVs Puma e IFVs sobre rodas Schakal da Alemanha. Sua linha de produtos de Sistemas Terrestres também contribuiu para o forte crescimento da receita do segmento. Esses desenvolvimentos destacam a importância das tecnologias avançadas de observação e direcionamento na modernização de veículos militares. Uma Abordagem de Sistemas Abertos Modulares (MOSA) pode facilitar a substituição futura de sensores e atualizações de subsistemas, embora a integração específica à plataforma continue sendo necessária. Os programas contínuos de aquisição e modernização de veículos estão, portanto, apoiando oportunidades em aplicações EO/IR de linefit e retrofit.
Demanda por Vigilância de Fronteiras e Reconhecimento Persistente
Os requisitos militares para vigilância contínua do campo de batalha, monitoramento de fronteiras e proteção de forças estão apoiando a demanda por sistemas EO/IR multissensores capazes de operar em condições de baixa luminosidade e noturnas. Em fevereiro de 2026, o Exército dos Estados Unidos emitiu um aviso de busca de fontes para substituições de sensores EO/IR de alta definição com cardan para seus Sistemas de Vigilância de Direcionamento Expedicionário de Base Combinados (BETSS-C) e Sistema de Vigilância Operacional Terrestre. Os requisitos incluíam imageamento térmico, câmeras coloridas e de baixa luminosidade, capacidades de infravermelho de onda curta (SWIR) e observação de 360 graus. Essas especificações refletem o interesse contínuo em arquiteturas de sensores integrados que combinam múltiplas tecnologias de imageamento para detecção e vigilância de alvos. Os requisitos para alcances de observação estendidos e processamento de imagem aprimorado criam oportunidades para equipamentos EO/IR avançados.
Proteção de Veículos e Consciência Situacional de 360 Graus
As ameaças modernas no campo de batalha estão aumentando a necessidade de capacidades integradas de observação, detecção de ameaças e consciência situacional em veículos blindados. Em novembro de 2025, a HENSOLDT assegurou um contrato avaliado em menos de 1 bilhão de EUR (1,16 bilhões de USD) da General Dynamics European Land Systems (GDELS) para fornecer sensores avançados e seu sistema de missão CERETRON para os veículos de reconhecimento LUCHS 2 da Alemanha. O lote de produção inicial cobre equipamentos para 274 veículos.[1] O sistema integra imageamento diurno e térmico, observação de 360 graus por meio do SETAS, alerta a laser e sensores acústicos para melhorar a detecção de ameaças e a consciência da tripulação. O CERETRON também processa informações multissensores para apoiar o reconhecimento de alvos, rastreamento e tomada de decisões táticas. Este desenvolvimento destaca as crescentes oportunidades para tecnologias EO/IR integradas à medida que as forças militares priorizam capacidades abrangentes de vigilância e proteção de veículos.
Sensoriamento Multiespectral, Reconhecimento Automatizado e Aquisição Indígena
Os avanços no imageamento multiespectral e no processamento digital de sensores estão apoiando a demanda por sistemas EO/IR militares capazes de combinar informações de diferentes bandas espectrais. O relatório anual de 2025 da ASELSAN, publicado em 2026, divulgou que seu sistema DRAGONEYE 2 atualizado incorpora um sensor SWIR e que aproximadamente 300 sistemas da família DRAGONEYE foram entregues em 2025. A empresa também reportou entregas de mais de 500 câmeras térmicas ATS durante 2025, com entregas adicionais planejadas para 2026. Esses desenvolvimentos ilustram o investimento contínuo em capacidades de imageamento para aplicações militares terrestres. As iniciativas de desenvolvimento e fabricação indígenas apoiam ainda mais as cadeias de fornecimento domésticas e a disponibilidade de tecnologia. Em outubro de 2026, a ASELSAN anunciou 157,90 milhões de USD em contratos de exportação abrangendo equipamentos EO e outras tecnologias de defesa. Essas atividades apoiam oportunidades para fabricantes que fornecem sistemas de sensores avançados, tecnologias de processamento de imagem e equipamentos de observação militar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O fornecimento de detectores IR avançados continua sendo um gargalo crítico | -0.60% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África fora das cadeias de fornecimento estabelecidas | Médio prazo (2-4 anos) |
| Controles de exportação e fornecimento soberano limitando a escalabilidade global | -0.50% | Ásia-Pacífico, Oriente Médio e África, e Europa Oriental | Médio prazo (2-4 anos) |
| Restrições de SWaP-C dos veículos dificultando a integração de sensores | -0.30% | Global | Médio prazo (2-4 anos) |
| Alto custo e complexidade de qualificação restringindo a adoção de EO/IR avançado | -0.20% | Oriente Médio e África, América do Sul e aliados menores da OTAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento de Detectores e Controles de Exportação
A fabricação de equipamentos EO/IR militares avançados requer detectores IR especializados, componentes ópticos, eletrônica de leitura e capacidades de produção qualificadas. A dependência da cadeia de fornecimento de fabricantes tecnicamente capazes pode afetar a flexibilidade de aquisição e aumentar a complexidade de fornecimento. Em maio de 2026, a RRP Defence supostamente assegurou um pedido no valor de aproximadamente 29,8 crore de INR (3,11 milhões de USD) da Bharat Electronics Limited para fornecer lentes de germânio de alta precisão para aplicações de IR e imageamento térmico, ilustrando a importância de componentes ópticos especializados nas cadeias de fornecimento de equipamentos de defesa. Os regulamentos de exportação criam barreiras adicionais para fornecedores internacionais. Os Regulamentos de Administração de Exportações dos Estados Unidos, incluindo disposições atualizadas em julho de 2026, impõem requisitos de licenciamento a câmeras de imageamento térmico especificadas e outras tecnologias controladas com base na classificação e no destino. Essas restrições podem complicar transferências de tecnologia, fornecimento de componentes e vendas internacionais de equipamentos. No entanto, as evidências disponíveis não estabelecem uma escassez universal de detectores IR militares durante 2026.
Integração em Plataformas, Custo e Complexidade de Qualificação
A integração de equipamentos EO/IR avançados em veículos militares requer consideração de tamanho, peso, energia e custo (SWaP-C), particularmente onde as plataformas existentes têm capacidade elétrica ou espaço de instalação limitados. Sistemas de imageamento térmico, conjuntos de observação estabilizados e componentes de processamento de imagem podem exigir distribuição de energia adicional, interfaces mecânicas e arranjos de resfriamento. O periscópio de visão noturna NDP30 da HENSOLDT ilustra os esforços para atender aos requisitos de integração, fornecendo equipamentos de imageamento compactos e modulares que incorporam câmeras térmicas não resfriadas e de baixa luminosidade. Sua compatibilidade com arranjos comuns de periscópio de veículos destaca a importância de projetos orientados para retrofit. No entanto, a substituição de equipamentos legados pode exigir testes específicos à plataforma, avaliações de compatibilidade eletromagnética e qualificação operacional. Esses requisitos aumentam os gastos com integração e podem estender os cronogramas de implantação. Custos mais elevados de aquisição e ciclo de vida também podem influenciar as decisões de aquisição, particularmente onde os operadores precisam modernizar grandes frotas de veículos dentro de orçamentos restritos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Plataformas Montadas em Veículos Lideram Enquanto os Sistemas Portáteis se Expandem
As plataformas montadas em veículos responderam por 84,25% da participação do mercado de sistemas eletro-ópticos e infravermelhos militares terrestres em 2026, refletindo seu uso generalizado em tanques, IFVs, UGVs e plataformas móveis de defesa aérea. Os veículos de combate formam a maior base de demanda, pois requerem miras, equipamentos de direcionamento, sistemas de visão do motorista e cobertura de vigilância mais ampla. Os veículos de recuperação e apoio também requerem equipamentos de observação quando operam próximos à linha de frente. As funções de contramedidas a aeronaves não tripuladas estão aumentando a demanda por sensores capazes de detectar e rastrear ameaças lentas e de baixa altitude em torno de formações móveis. Em setembro de 2025, a Rheinmetall apresentou seu sensor de controle de fogo estabilizado SEOSS 400 na DSEI, com estabilização de três eixos, identificação de alvos assistida por inteligência artificial e um alcance de identificação de até 6 km em condições especificadas. O sistema foi desenvolvido para veículos de combate de próxima geração e projetado para integração em plataformas tripuladas e não tripuladas. Tais desenvolvimentos refletem o investimento contínuo em tecnologias de sensoriamento montadas em veículos à medida que os militares modernizam as plataformas de combate terrestre.[2]
Os sistemas portáteis têm previsão de crescer a um CAGR de 5,35% até 2032, mais rápido do que outros tipos de subsegmentos. A modernização da infantaria cria demanda por miras de armas, imagers térmicos portáteis e sistemas de visão para soldados desmontados. Os equipamentos EO/IR portáteis apoiam a vigilância da infantaria, a observação noturna, a detecção de alvos e a pontaria de armas. A demanda é impulsionada pela necessidade de aprimorar as capacidades individuais dos soldados sem depender de sistemas de observação montados em veículos. Em outubro de 2025, a MKU Limited anunciou um contrato no valor de aproximadamente 660 crore de INR (74,69 milhões de USD) para fornecer 29.762 miras de armas de visão noturna Netro NW 3000 ao Exército Indiano.[3] A aquisição envolve equipamentos baseados em intensificadores de imagem para armas de infantaria, ilustrando a escala do investimento em tecnologias EO transportadas por soldados. Imagers térmicos portáteis, miras de armas e equipamentos portáteis de alcance a laser atendem a diferentes requisitos operacionais. Os programas de modernização da infantaria e as iniciativas de sensoriamento baseadas em veículos juntos apoiam oportunidades em ambas as categorias de implantação.


Por Sistema: Sistemas de Imageamento Mantêm Escala Enquanto as Funções de Medidas de Apoio Eletrônico Crescem
Os sistemas de imageamento responderam por 48,21% do tamanho do mercado de sistemas eletro-ópticos e infravermelhos militares terrestres em 2026. Os sistemas de imageamento apoiam os requisitos fundamentais de observação e consciência situacional nas operações militares terrestres. Esses sistemas incluem câmeras de espectro visível, imagers térmicos, dispositivos de visão noturna e conjuntos de imageamento integrados usados em veículos de combate e equipamentos portáteis. Suas aplicações operacionais abrangem visão do motorista, reconhecimento, observação do campo de batalha e vigilância. Os avanços na tecnologia de detectores, processamento de imagem e integração de sensores apoiaram o desenvolvimento de soluções de imageamento cada vez mais capazes. Os sistemas de direcionamento incorporam equipamentos de imageamento juntamente com funções como alcance a laser, estabilização, rastreamento de alvos e interfaces de controle de fogo. O SEOSS 400 da Rheinmetall, apresentado em setembro de 2025, ilustra essa integração por meio de sua arquitetura de sensor estabilizado, identificação de alvos assistida por inteligência artificial e capacidades automatizadas de controle de fogo. Esses desenvolvimentos apoiam a demanda por equipamentos de imageamento e direcionamento projetados para atender a requisitos operacionais militares cada vez mais complexos.
Os sistemas de medidas de apoio eletrônico têm previsão de crescer a um CAGR de 5,80% até 2032. Os sistemas de alerta e detecção EO representam uma oportunidade adjacente dentro das arquiteturas integradas de sensoriamento de plataformas terrestres. Esses equipamentos podem incluir receptores de alerta a laser e sensores de detecção de ameaças EO/IR, dependendo da configuração do sistema. Essas tecnologias fornecem informações complementares às tripulações dos veículos e podem ser integradas com sistemas de observação, direcionamento e proteção. No entanto, as medidas de apoio eletrônico convencionais detectam e analisam principalmente emissões de radiofrequência e não devem ser incluídas na receita de equipamentos EO/IR sem uma metodologia de alocação claramente definida. Essa distinção é importante ao avaliar a demanda do mercado, pois contratos mais amplos de sistemas de missão de veículos podem conter tecnologias de imageamento, guerra eletrônica e outros sensores.
Por Aplicação: Vigilância e Reconhecimento Lideram Enquanto o Controle de Fogo Ganha Ritmo
Vigilância e reconhecimento detinham 32,25% de participação em 2026, tornando-se a maior aplicação no mercado de sistemas eletro-ópticos e infravermelhos militares terrestres. As aplicações de vigilância e reconhecimento geram demanda por equipamentos EO/IR em missões militares de observação, reconhecimento, monitoramento de fronteiras e proteção de forças. Sistemas montados em veículos e portáteis permitem que o pessoal militar observe o terreno, detecte ameaças potenciais e colete informações visuais em condições de iluminação variadas. O imageamento térmico fornece capacidades de observação noturna, enquanto sensores de espectro visível e de baixa luminosidade oferecem funções de imageamento complementares. Essas tecnologias apoiam veículos de reconhecimento, soldados desmontados e plataformas de observação móveis. O monitoramento contínuo do campo de batalha requer imageamento estabilizado, alcances de detecção adequados e integração com sistemas de comunicações táticas. A importância operacional de detectar e identificar ameaças potenciais antes do engajamento apoia a demanda sustentada por equipamentos de vigilância e reconhecimento nas aplicações EO/IR militares terrestres.
A aquisição de alvos e o controle de fogo têm previsão de se expandir a um CAGR de 5,55% até 2032. Essas missões requerem maior qualidade de imagem, processamento rápido e suportes de sensores estáveis que possam apoiar a transferência precisa para armas. As aplicações de aquisição de alvos e controle de fogo requerem estabilização precisa de sensores, identificação de alvos, medição de alcance e integração com sistemas de controle de armas. O SEOSS 400 da Rheinmetall ilustra os desenvolvimentos nessa categoria, incorporando estabilização de três eixos, rastreamento multimodal e capacidades de identificação assistidas por inteligência artificial. A empresa declarou que o sensor foi desenvolvido para veículos de combate de próxima geração e aplicações avançadas de defesa aérea. Sua arquitetura também suporta expansão modular de sensores e conectividade digital. Essas capacidades refletem os esforços para melhorar a integração das funções de observação e direcionamento nas plataformas de combate terrestre. Visão do motorista, navegação e consciência situacional do campo de batalha representam áreas de aplicação adicionais para tecnologias EO/IR à medida que as forças militares expandem o uso de sistemas de observação baseados em sensores e de apoio à decisão.

Por Tecnologia de Resfriamento: Sistemas Resfriados Mantêm Liderança em Desempenho Enquanto os Sistemas Não Resfriados Melhoram
Os sistemas resfriados detinham 56,50% de participação em 2026, conferindo-lhes a posição de liderança no mercado de sistemas eletro-ópticos e infravermelhos militares terrestres. Os sistemas IR resfriados são usados em aplicações militares exigentes que requerem alta sensibilidade térmica, alcances de detecção estendidos e observação detalhada de alvos. Seus conjuntos de detectores operam em temperaturas baixas controladas para reduzir o ruído térmico e apoiar o desempenho de imageamento. Essas características tornam as tecnologias resfriadas relevantes para vigilância de longo alcance, direcionamento avançado e sistemas de reconhecimento onde os requisitos de desempenho justificam o consumo adicional de energia, a complexidade mecânica e os custos de aquisição. No entanto, o desempenho na presença de fumaça, poeira, umidade ou outros obscurecedores depende do comprimento de onda, das condições atmosféricas, das características do alvo e do projeto do sensor. Os sistemas resfriados, portanto, não devem ser descritos como universalmente superiores em condições de visibilidade degradada. Sua relevância contínua reflete a importância operacional do imageamento térmico de alto desempenho em aplicações militares selecionadas.
Os sistemas não resfriados têm previsão de crescer a um CAGR de 5,41% até 2032 à medida que a resolução melhora e os custos unitários diminuem. Os sistemas IR não resfriados oferecem vantagens em tamanho, consumo de energia e complexidade de integração porque não requerem resfriamento criogênico dos detectores. Essas características apoiam aplicações incluindo visão do motorista, imageamento térmico portátil, vigilância de curto e médio alcance e sistemas de observação de veículos. Os avanços na resolução de detectores, processamento de imagem e conjuntos ópticos compactos estão expandindo as capacidades disponíveis para os fabricantes de equipamentos militares. Os sistemas não resfriados também podem simplificar os requisitos de manutenção em relação a configurações comparáveis resfriadas criogenicamente. No entanto, sua adequação depende do desempenho de imageamento exigido para uma missão específica. As tecnologias resfriadas e não resfriadas, portanto, atendem a requisitos operacionais sobrepostos, mas distintos, apoiando a aquisição contínua em diferentes plataformas e aplicações militares.
Por Configuração: Retrofit Lidera as Frotas Existentes Enquanto o Linefit Avança em Novos Programas
O retrofit respondeu por 57,75% de participação em 2026, tornando-se a categoria de configuração líder no mercado de sistemas eletro-ópticos e infravermelhos militares terrestres. As instalações de retrofit permitem que as forças militares melhorem as capacidades de observação, direcionamento e operação noturna nos veículos de combate terrestres existentes. A atualização de miras térmicas, equipamentos de visão do motorista e interfaces eletrônicas pode estender a relevância operacional de plataformas legadas sem exigir a substituição completa do veículo. Os programas de retrofit também podem permitir que as organizações de defesa introduzam novas capacidades de sensoriamento por meio de cronogramas de modernização em fases. No entanto, as configurações existentes dos veículos podem impor limitações relacionadas ao espaço de instalação, energia elétrica, resfriamento e compatibilidade do sistema. Os requisitos de integração e qualificação podem, portanto, influenciar os custos de retrofit e os cronogramas de implementação. Essas considerações criam oportunidades para fornecedores de EO/IR que oferecem equipamentos de imageamento modulares e soluções de atualização compatíveis com a plataforma que apoiam a modernização da frota militar.
O linefit tem previsão de crescer a um CAGR de 5,91% até 2032 à medida que as plataformas mais novas integram a arquitetura de sensores desde o início. A integração linefit permite que os equipamentos EO/IR sejam incorporados nos projetos de veículos terrestres durante o desenvolvimento e a produção iniciais. Essa abordagem permite que os fabricantes considerem o posicionamento dos sensores, as interfaces elétricas, os requisitos de processamento e a acessibilidade de manutenção na fase de projeto. Em outubro de 2025, a L3Harris descreveu sua colaboração com a American Rheinmetall em um conceito de veículo de combate de próxima geração incorporando o sistema de mira multiespectral WESCAM MX-GCS B. A empresa destacou seu MOSA e a consideração do SWaP-C durante o desenvolvimento do veículo. Essa colaboração ilustra como as tecnologias EO/IR podem ser incorporadas nas arquiteturas de plataformas desde uma fase inicial. Os programas linefit consequentemente fornecem oportunidades para soluções de sensoriamento integradas, embora as parcerias em fase de conceito não representem necessariamente pedidos de produção confirmados.
Análise Geográfica
Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares Terrestres na América do Norte
A América do Norte detinha 39,90% da participação do mercado de sistemas eletro-ópticos e infravermelhos militares terrestres em 2026. A região é apoiada pelos programas de modernização do Exército dos Estados Unidos que cobrem tanques de batalha principais, veículos de infantaria, variantes do Stryker e veículos de reconhecimento especializados. Em abril de 2025, a Teledyne FLIR Defense recebeu um contrato do Exército dos Estados Unidos no valor de 74,20 milhões de USD, com duração de quatro anos, para o Programa de Atualização do Conjunto de Sensores do M1135 Stryker NBCRV. Os requisitos de arquitetura aberta incentivam equipamentos modulares que podem ser atualizados ao longo do tempo. O Canadá adiciona demanda de aquisição aliada, enquanto o México tem capacidade de gastos com defesa mais limitada. A oportunidade regional permanece ampla porque os veículos em muitos tipos de missão requerem equipamentos de sensoriamento e apoio à decisão.
A Europa está se expandindo à medida que os membros da OTAN reforçam a capacidade das forças terrestres e atualizam os equipamentos em resposta à guerra na Ucrânia. A Alemanha é um centro de aquisição significativo para miras de armas, dispositivos de visão noturna, sensores de controle de fogo e sistemas de vigilância de veículos. A Rheinmetall assinou um contrato-quadro com a BAAINBw em fevereiro de 2025 para o sistema de soldado IdZ-ES, com um volume máximo de 3,10 bilhões de EUR (3,23 bilhões de USD) até 2030. O mercado também se beneficia desse impulso regional mais amplo em direção a forças terrestres capazes e em rede. O Reino Unido, a França, a Itália, a Polônia, os países escandinavos e os aliados da Europa Oriental fornecem profundidade adicional ao programa. A capacidade de exportação russa continua limitada pela interrupção do fornecimento de componentes vinculada a sanções e ao acesso restrito a componentes-chave.
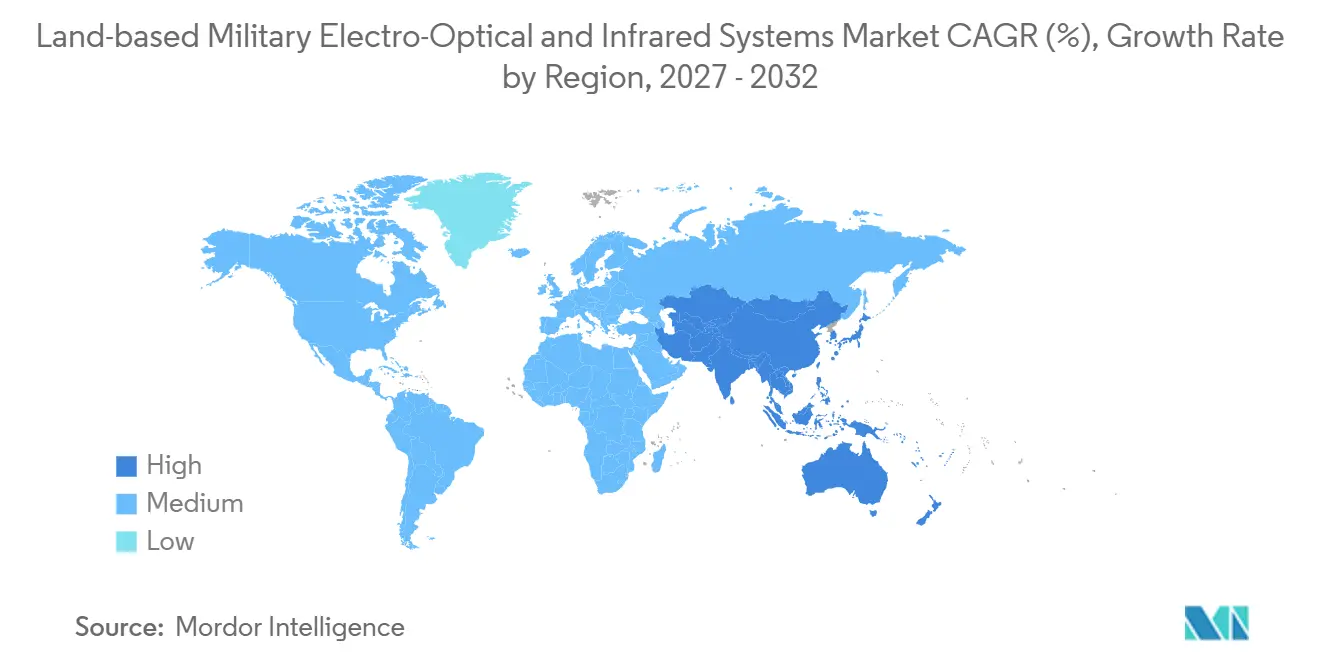
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,52% até 2032, o ritmo regional mais rápido no mercado de sistemas eletro-ópticos e infravermelhos militares terrestres. O crescimento do orçamento de defesa, disputas territoriais e metas de fabricação nacional estão apoiando a modernização em toda a região. Índia, Coreia do Sul, Japão e Austrália são mercados de aquisição importantes, com a China também avançando na modernização blindada. Os clientes regionais estão buscando sensores para veículos, missões de fronteira e soldados desmontados. O mercado também é apoiado pelo desenvolvimento de fornecedores locais à medida que os governos buscam fortalecer o controle nacional sobre tecnologia sensível. A América do Sul contribui seletivamente por meio de atualizações no Brasil e no Chile, enquanto os estados do Golfo e Israel continuam a integrar equipamentos avançados em plataformas terrestres. A demanda no Oriente Médio e na África é impulsionada tanto pela modernização de plataformas quanto pelos requisitos de segurança de fronteiras.

Cenário Competitivo
Principais Empresas no Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares Terrestres
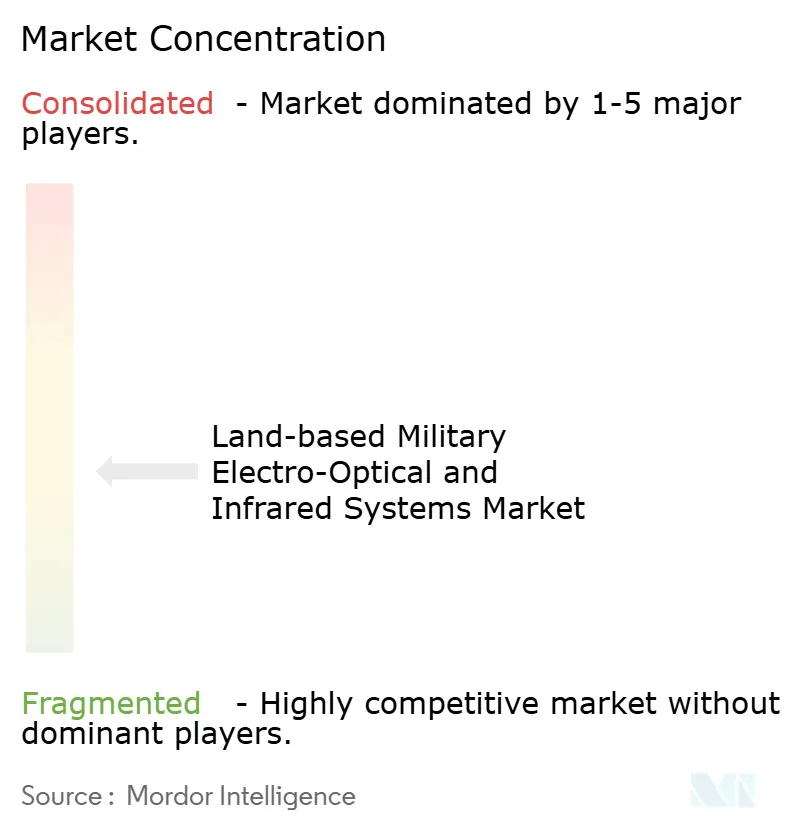
O mercado de sistemas eletro-ópticos e infravermelhos militares terrestres é moderadamente concentrado, com os principais fornecedores ocidentais detendo qualificações de plataforma estabelecidas e relacionamentos de suporte de longa data. BAE Systems, Elbit Systems, Teledyne Technologies Incorporated, Thales, HENSOLDT, L3Harris Technologies, Inc., RTX Corporation, Leonardo, Safran e Rheinmetall são participantes proeminentes em programas de sistemas de veículos e soldados. Suas posições são apoiadas por capacidades integradas em óptica, sensores, processamento, interfaces de plataforma e logística. A concorrência depende cada vez mais de modularidade, capacidade de software, segurança de fornecimento e capacidade de apoiar veículos por longos períodos de serviço. O pacote LUCHS 2 da HENSOLDT ilustra uma estratégia de fornecer sensores, sistemas de missão e suporte associado dentro de um único programa de veículo. Essa estrutura pode dificultar a competição de fornecedores menores por funções em sistemas completos dentro de grandes programas.
O lançamento do SEOSS 400 pela Rheinmetall em 2025 para arquiteturas compatíveis com MGCS e MARTE mostra como os fornecedores posicionam os equipamentos antecipadamente para futuros programas multinacionais de veículos. A L3Harris também está perseguindo essa abordagem por meio de seu sistema WESCAM MX-GCS B de arquitetura aberta para o conceito de veículo da American Rheinmetall. Esses movimentos mostram a importância estratégica de projetar sistemas que possam funcionar em múltiplas estações e futuras atualizações. As empresas que controlam detectores-chave, componentes ópticos e elementos de software podem reduzir o risco de fornecimento e proteger sua diferenciação técnica. O mercado também cria espaço para especialistas que fornecem sistemas térmicos de menor custo ou camadas de software para reconhecimento automatizado. No entanto, o acesso à tecnologia de detectores regulamentada continua sendo uma barreira importante para muitos novos entrantes.
ASELSAN, Bharat Electronics e Hanwha Systems estão construindo posições mais fortes por meio de programas de aquisição nacionais e atividades de exportação regional. Seu progresso pode ampliar a base de fornecedores à medida que os países buscam reduzir a dependência de fontes ocidentais estabelecidas. O mercado de sistemas eletro-ópticos e infravermelhos militares terrestres permanece favorável aos titulares no curto prazo porque os ciclos de qualificação militar são longos e a integração em plataformas é complexa. No entanto, as políticas de fornecimento doméstico na Índia, na Coreia do Sul e na Turquia podem melhorar a escala e as credenciais das empresas locais ao longo do tempo. O ambiente competitivo não é dominado por um único fornecedor, mas os grandes contratantes integrados retêm vantagens nos principais programas. Os fornecedores nacionais e as empresas especializadas, no entanto, preservam uma concorrência significativa em nichos de produtos distintos e canais de aquisição regionais em todo o mundo hoje.
Líderes do Setor de Sistemas Eletro-Ópticos e Infravermelhos Militares Terrestres
-
BAE Systems plc
-
Elbit Systems Ltd.
-
Teledyne Technologies Incorporated
-
L3Harris Technologies, Inc.
-
RTX Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Teledyne FLIR Defense lançou três sistemas de visão EO/IR aprimorados para veículos militares: ThermoVision® Situational Awareness HD (SA90-HD), ThermoVision® Driver Vision HD (DV55-HD) e MilSight® LIRC III. Esses sistemas combinam imageamento térmico e EO para apoiar a aquisição de alvos, visão do motorista, detecção de ameaças, desvio de obstáculos e consciência situacional de até 360 graus em veículos blindados e táticos. A Teledyne reportou que mais de 3.500 de seus sistemas de visão de veículos foram implantados em quase 20 países.
- Abril de 2026: A Teledyne FLIR Defense recebeu um contrato avaliado em mais de 35 milhões de USD da WB Electronics S.A., parte do Grupo WB da Polônia, para equipar veículos de reconhecimento com sistemas de vigilância multiespectral TacFLIR® 280-HDEP. Os sistemas fornecem imagens diurnas e térmicas, processamento de vídeo, Reconhecimento de Alvos Assistido, consciência situacional, identificação de alvos e capacidades de rastreamento para missões de reconhecimento terrestre.
- Janeiro de 2026: A Teledyne FLIR Defense recebeu um contrato do Exército dos Estados Unidos no valor de até 32 milhões de USD para entregar e integrar sistemas EO/IR para Kits de Reconhecimento do Veículo Transportador de Infantaria Stryker no âmbito de um programa de Vendas Militares Estrangeiras (FMS) apoiando a Bulgária. O pacote inclui sistemas EO/IR TacFLIR® 280-HDEP, fornecendo imageamento térmico de longo alcance e capacidades ISR-T para os veículos blindados Stryker da Bulgária. O contrato tem um período de desempenho de três anos.


Escopo do Relatório do Mercado Global de Sistemas Eletro-Ópticos e Infravermelhos Militares Terrestres
Os sistemas eletro-ópticos e infravermelhos (EO/IR) compreendem tecnologias de sensoriamento de espectro visível e infravermelho projetadas para apoiar a vigilância militar, o reconhecimento, a detecção de alvos, a identificação e a consciência situacional durante operações diurnas e noturnas. Os sistemas EO/IR militares terrestres são integrados em veículos de combate, UGVs, plataformas móveis de defesa aérea, veículos de apoio e equipamentos portáteis usados por pessoal militar desmontado.
O mercado de sistemas eletro-ópticos e infravermelhos militares terrestres é segmentado por tipo, sistema, aplicação, tecnologia de resfriamento, configuração e geografia. Por tipo, o mercado é segmentado em sistemas montados em veículos e portáteis. Por sistema, o mercado é segmentado em sistemas de imageamento, sistemas de direcionamento e sistemas de medidas de apoio eletrônico. Por aplicação, o mercado é segmentado em vigilância e reconhecimento, Identificação Amigo ou Inimigo (IFF), aquisição de alvos e controle de fogo, visão do motorista e navegação, consciência situacional do campo de batalha e vigilância de fronteiras, bases e perímetros. Por tecnologia de resfriamento, o mercado é segmentado em sistemas resfriados e não resfriados. Por configuração, o mercado é segmentado em sistemas linefit e retrofit. O relatório também cobre os tamanhos de mercado e as previsões para o mercado de sistemas eletro-ópticos e infravermelhos militares terrestres nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Montado em Veículo |
| Portátil |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América Latina | Brasil |
| Restante da América Latina | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Restante do Oriente Médio e África |
| Tipo | Montado em Veículo | |
| Portátil | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América Latina | Brasil | |
| Restante da América Latina | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para os sistemas EO/IR militares terrestres?
Prevê-se que o setor cresça de 1,74 bilhões de USD em 2026 para 2,21 bilhões de USD até 2032, a um CAGR de 4,07%.
Qual tipo de plataforma lidera a demanda por sistemas EO/IR militares terrestres?
As plataformas montadas em veículos lideram, com uma participação de 84,25% em 2026, porque tanques, IFVs e outras plataformas terrestres requerem múltiplas funções de sensoriamento.
Qual categoria de sistema está crescendo mais rapidamente?
Os sistemas de medidas de apoio eletrônico têm previsão de crescer a um CAGR de 5,80% até 2032, à medida que as funções de alerta e cueing são integradas com cargas úteis de imageamento.
Por que os sistemas térmicos resfriados ainda são importantes para as forças terrestres?
Os sistemas resfriados detinham 56,50% de participação em 2026 porque as missões exigentes de reconhecimento e controle de fogo requerem sensibilidade térmica de longo alcance.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,52% até 2032, apoiada pela modernização, pressões territoriais e programas de fabricação doméstica.
O que está impulsionando a demanda por retrofit em equipamentos eletro-ópticos militares?
O retrofit detinha 57,75% de participação em 2026 porque as forças podem melhorar os veículos blindados de longa data sem substituir frotas inteiras.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
