
Tamanho e Participação do Mercado de Sistemas Militares Eletro-ópticos e Infravermelhos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.87 % |
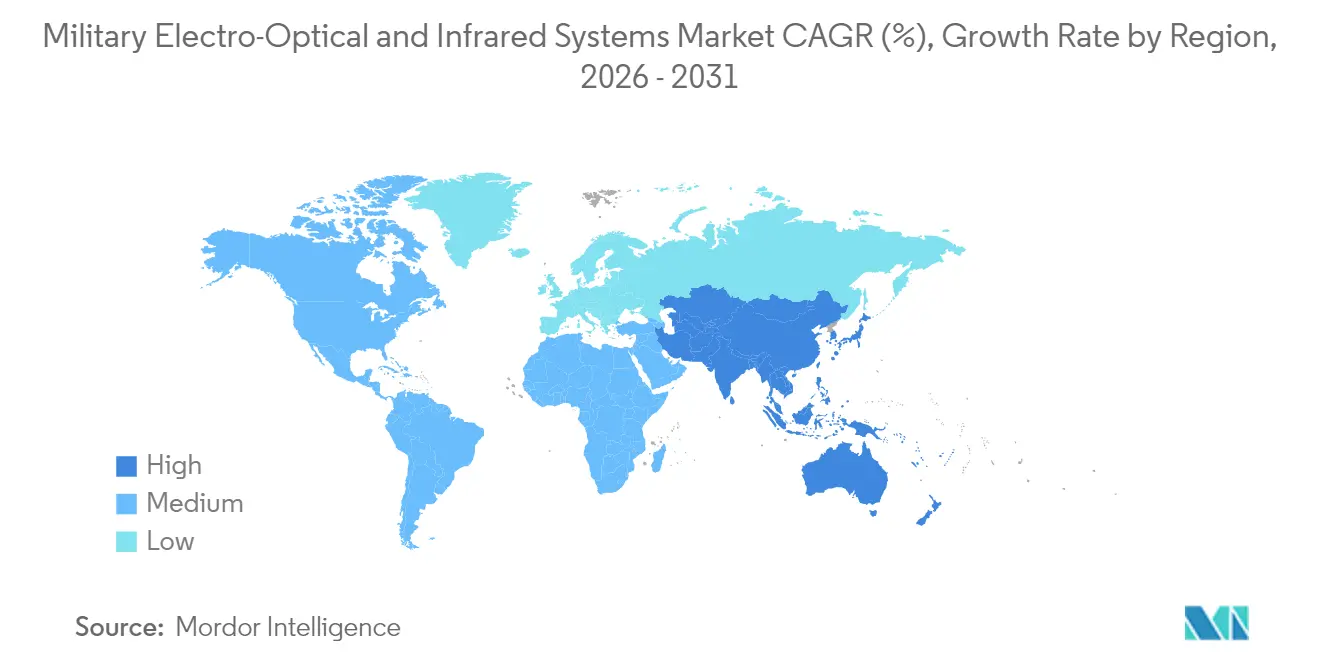
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
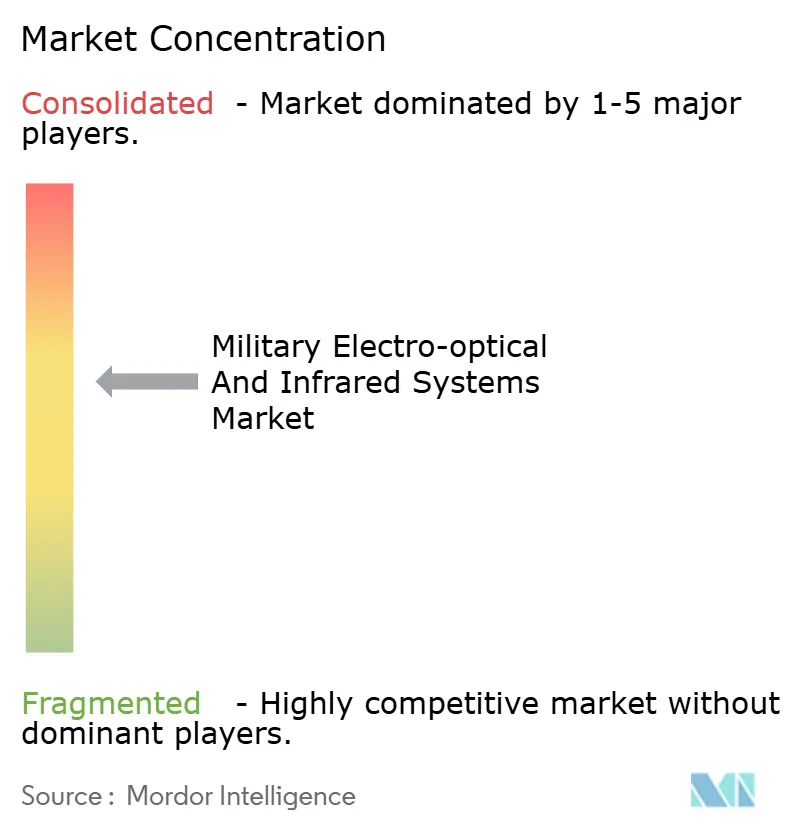
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Militares Eletro-ópticos e Infravermelhos por Mordor Intelligence
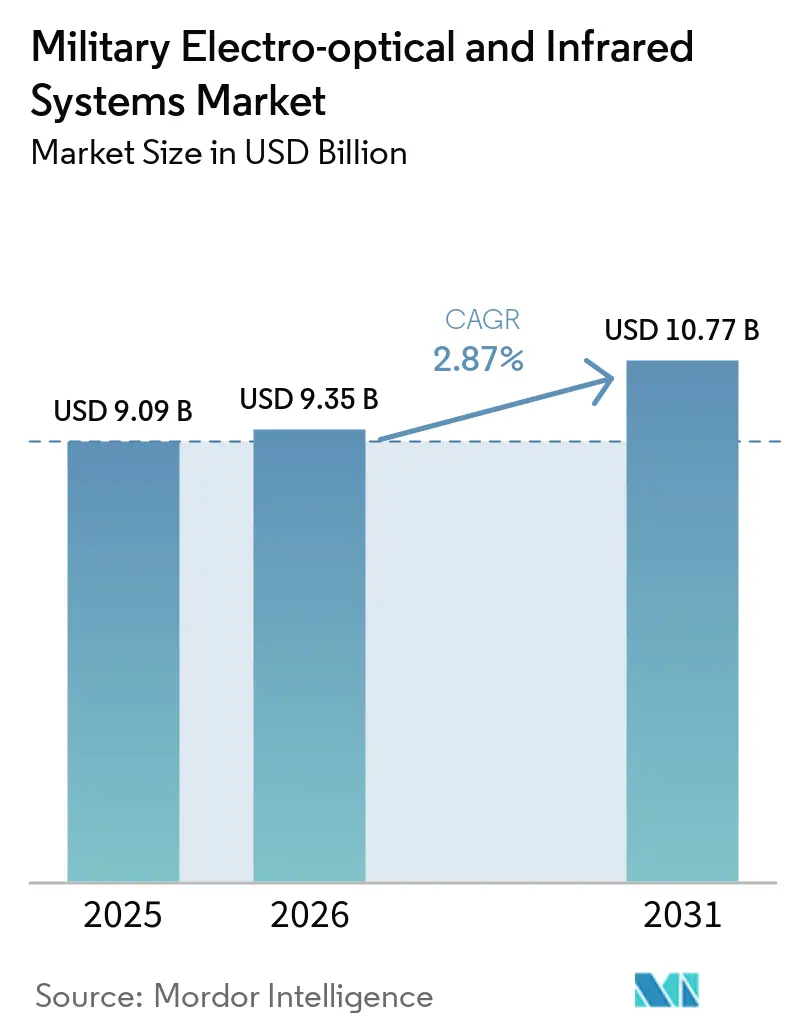
Espera-se que o tamanho do mercado de sistemas eletro-ópticos e infravermelhos (EO/IR) militares cresça de USD 9,09 bilhões em 2025 para USD 9,35 bilhões em 2026 e está previsto para atingir USD 10,77 bilhões até 2031 a uma CAGR de 2,87% no período 2026-2031. O crescimento estável da receita total decorre de tensões geopolíticas sustentadas, do rearmamento da NATO e da modernização das forças no Indo-Pacífico, que mantêm os pipelines de aquisição de sensores, óptica, processadores e cargas úteis integradas ativos. Os elevados gastos com defesa — USD 2,7 trilhões em 2024 — continuam a impulsionar a demanda por soluções avançadas de direcionamento de longo alcance, contra-drones e montadas em mastro para uso marítimo, enquanto melhorias incrementais em tamanho, peso e potência (SWaP) ampliam a adoção em equipamentos vestíveis por soldados. A concorrência permanece moderada, pois os principais fornecedores estabelecidos defendem sua participação por meio de P&D e contratos de longo prazo. No entanto, startups que empregam inteligência artificial (IA) e sensoriamento quântico conquistam programas de nicho, impulsionando o setor em direção a capacidades definidas por software. Regionalmente, os Estados Unidos, a China, o Japão e os principais membros europeus impulsionam o momentum dos gastos, mantendo a América do Norte na liderança, enquanto a Ásia-Pacífico registra o maior crescimento.
Principais Conclusões do Relatório
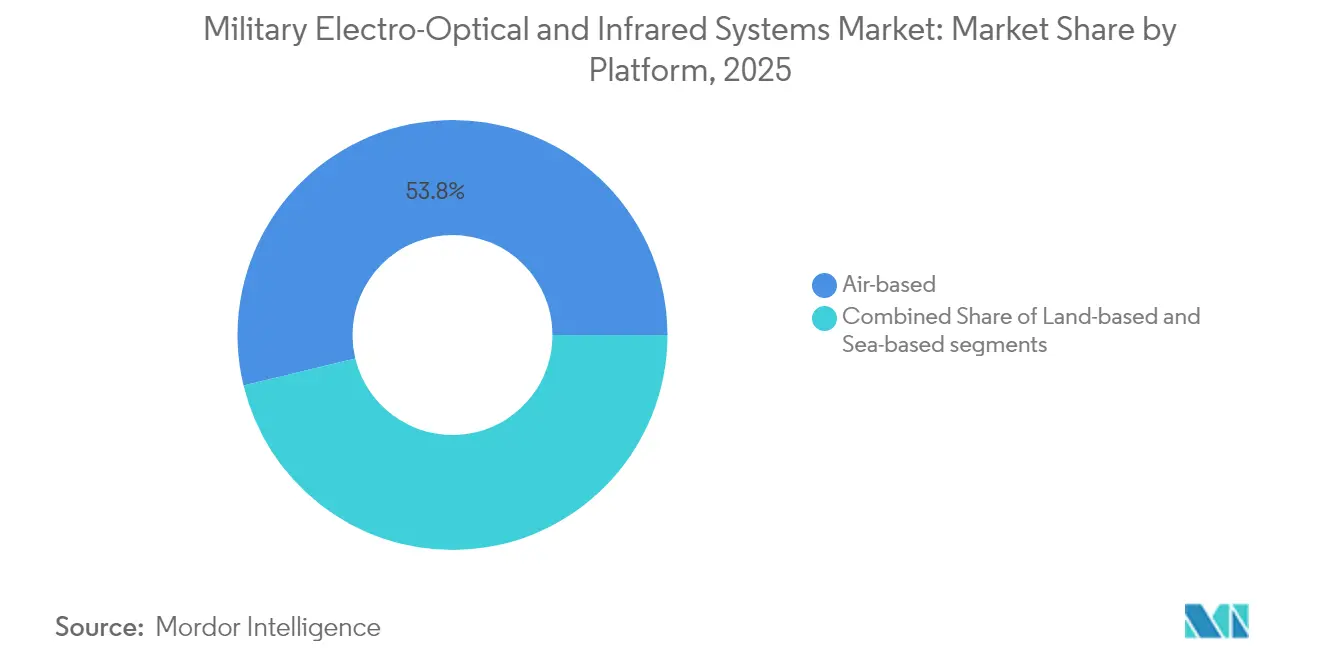
- Por plataforma, os sistemas baseados no ar detinham 53,78% da participação do mercado de sistemas EO/IR militares em 2025, enquanto as plataformas baseadas em terra devem registrar uma CAGR de 5,21% até 2031.
- Por componente, os sensores representaram 32,41% da receita em 2025; os processadores devem expandir a uma CAGR de 3,02% até 2031.
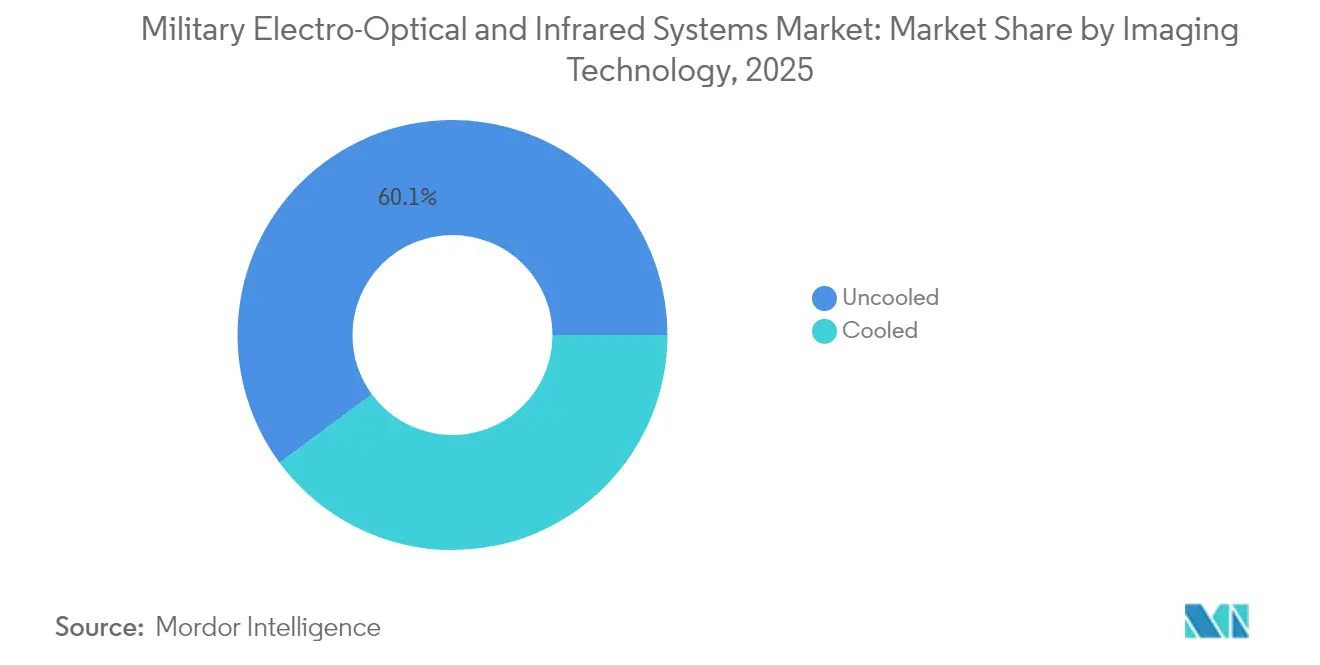
- Por tecnologia de imagem, os arrays não resfriados retiveram 60,12% da participação de receita em 2025, enquanto os arrays resfriados devem crescer a uma CAGR de 4,98%.
- Por usuário final, o segmento do exército capturou 41,55% em 2025; os programas da marinha apresentam a CAGR mais rápida de 4,09% até 2031.
- Por geografia, a América do Norte contribuiu com 30,12% em 2025, mas a Ásia-Pacífico está avançando a uma CAGR de 3,78% impulsionada pelos requisitos navais e de segurança interna do Indo-Pacífico.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por capacidades de direcionamento de longo alcance impulsionada por rivalidades estratégicas | +0.8% | Global, concentrada no Indo-Pacífico e na Europa Oriental | Médio prazo (2-4 anos) |
| Proliferação de sistemas aéreos não tripulados de baixo custo impulsionando a necessidade de cargas úteis EO/IR contra sistemas aéreos não tripulados | +0.6% | Global, particularmente no Oriente Médio e na Europa Oriental | Curto prazo (≤ 2 anos) |
| Avanços na miniaturização de sensores otimizados para SWaP expandindo as capacidades EO/IR vestíveis por soldados | +0.5% | América do Norte, Europa, mercados centrais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de processamento de ISR habilitado por IA para reconhecimento de alvos em tempo real | +0.4% | Global, liderada por forças militares tecnologicamente avançadas | Longo prazo (≥ 4 anos) |
| Esforços de modernização naval no Indo-Pacífico impulsionando a demanda por sensores EO/IR montados em mastro | +0.3% | Ásia-Pacífico, com repercussão em nações aliadas | Médio prazo (2-4 anos) |
| Realinhamento do orçamento de defesa em direção a operações multidomínio apoiando investimentos integrados em EO/IR | +0.2% | Países da NATO, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Capacidades de Direcionamento de Longo Alcance Impulsionada por Rivalidades Estratégicas
A competição estratégica força as forças militares a detectar, rastrear e engajar ameaças além do alcance visual. O programa de radar da China reivindica a detecção de mísseis balísticos a 4.500 km, estimulando atualizações recíprocas de sensores ocidentais. O Exército dos EUA concedeu à Raytheon USD 117,5 milhões para sensores FLIR de 3ª geração que combinam arrays de dupla banda de alta definição com desempenho em condições climáticas adversas. A França e o Reino Unido agora reservam fundos para ataque profundo e ISR de longo alcance, enquanto o orçamento do Japão para o ano fiscal de 2025 de USD 59 bilhões destina USD 323,2 bilhões a constelações de rastreamento de ameaças orbitais. O IRST Bloco II da Boeing no F/A-18E/F permite a orientação passiva sem emissão de radiofrequência, uma tática decisiva dentro de espectros eletromagnéticos contestados. Os mísseis emergentes além do alcance visual com buscadores AESA elevam o padrão para o controle de fogo EO/IR preciso, impulsionando o investimento sustentado..
Proliferação de Sistemas Aéreos Não Tripulados de Baixo Custo Impulsionando a Necessidade de Cargas Úteis EO/IR Contra Sistemas Aéreos Não Tripulados
Drones baratos agora populam todos os níveis do campo de batalha, impulsionando a rápida adoção de medidas contra sistemas aéreos não tripulados. O Cerberus XL da Teledyne FLIR une radar, EO/IR e efetores em um mastro móvel para proteger bases avançadas. As lentes de IR com zoom contínuo da Ophir encurtam a cadeia de eliminação ao aprimorar a identificação de drones em alcances estendidos. A Marinha dos EUA alerta que enxames "Hellscape" de drones de ataque unidirecional saturarão os pontos críticos do Indo-Pacífico, inflacionando a demanda por interceptores EO/IR integrados.[1] A Electro Optic Systems enfatiza a precisão de energia direcionada para neutralizar enxames, sublinhando como o controle de feixe e os sensores térmicos convergem. O prêmio SBIR da Surface Optics Corporation para rastrear veículos planadores hipersônicos mostra que as aplicações contra aeronaves se expandem além dos quadricópteros básicos.
Avanços na Miniaturização de Sensores Otimizados para SWaP Expandindo as Capacidades EO/IR Vestíveis por Soldados
Avanços na ciência dos materiais estão reduzindo os imageadores resfriados e não resfriados a fatores de forma de bolso. Pesquisadores fabricaram filtros de IR mais finos do que filme plástico que dispensam criorresfriadores pesados, mas ainda resolvem detalhes finos. A série HRTV da Safran pesa 2 kg, mas abriga canais térmicos resfriados, de cor diurna e de baixa luminosidade para líderes de equipe em patrulha a pé. O Exército dos EUA comprometeu USD 275 milhões com os binóculos LTLM II da Safran, que combinam vidro de visão direta, um imageador térmico não resfriado e um telémetro a laser seguro para os olhos a um preço inferior ao dos kits legados. A Curtiss-Wright calcula que USD 30.000-60.000 são economizados por libra ao mover computação e armazenamento para processadores de missão miniaturizados para sistemas aéreos não tripulados do Grupo 3-5. O ENVG-B da L3Harris funde visão noturna de fósforo branco e sobreposições térmicas, transmitindo diretamente imagens digitais da mira para a viseira do capacete para aumentar a letalidade dos soldados desmontados.
Adoção de Processamento de ISR Habilitado por IA para Reconhecimento de Alvos em Tempo Real
As forças armadas nativamente digitais agora veem a exploração de dados como tão crítica quanto o sensoriamento bruto. O Departamento de Defesa dos EUA reservou USD 21 bilhões para IA e aprendizado de máquina no ano fiscal de 2025, isolando os orçamentos de autonomia de cortes mais amplos em P&D. O software CERETRON da HENSOLDT envolve módulos de rede neural em torno dos consoles das estações terrestres, fornecendo classificação de objetos em tempo quase real em sensores federados. O conceito FALCONS do Exército combina semi-autonomia com IA para buscar, confirmar e transferir alvos de longo alcance em condições contestadas. A Booz Allen Hamilton construiu um motor de fusão de três camadas que mescla pistas algorítmicas, de sensores e de contexto para reduzir falsos alarmes para comandantes navais. O kit RAIVEN da Raytheon acopla óptica EO/IR com IA embarcada, permitindo que aeronaves gerem coordenadas de precisão e se autodesconflitem em rotas logísticas quando os links de dados são bloqueados.
Análise de Impacto das Restrições do Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos na cadeia de suprimentos na fabricação de matrizes de plano focal resfriadas | -0.4% | Global, afetando particularmente fabricantes não americanos | Curto prazo (≤ 2 anos) |
| Restrições do ITAR e de licenças de exportação dificultando as vendas internacionais | -0.3% | Global, afetando principalmente as exportações de defesa dos EUA | Médio prazo (2-4 anos) |
| Elevados requisitos de resfriamento e energia para sistemas de Infravermelho de Onda Longa (LWIR) | -0.2% | Global, afetando aplicações portáteis e em veículos aéreos não tripulados | Médio prazo (2-4 anos) |
| Sobrecarga de dados e desafios de integração retardando implantações de fusão de sensores de espectro completo | -0.2% | Forças militares avançadas com redes de sensores complexas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Cadeia de Suprimentos na Fabricação de Matrizes de Plano Focal Resfriadas
As matrizes de plano focal resfriadas dependem de vidro calcogeneto, dewars de vácuo e criorresfriadores em miniatura que enfrentam escassez intermitente. As fricções comerciais nas exportações de germânio da China intensificaram os prazos de entrega, obrigando os fornecedores a explorar substitutos como o vidro BDNL4 da LightPath, que imita o índice de refração do germânio a um custo menor. O fornecedor europeu Lynred iniciou a construção de uma expansão de sala limpa de EUR 85 milhões em Grenoble para aumentar a produção de bolômetros em 50% até 2025 e proteger os programas aliados dos atrasos do Regulamento Internacional de Tráfego de Armas dos EUA. Até que a capacidade se normalize, as forças militares adiam certas miras resfriadas em favor de microbolômetros não resfriados, amortecendo a expansão da receita no curto prazo.
Restrições do ITAR e de Licenças de Exportação Dificultando as Vendas Internacionais
As cargas úteis EO/IR de missão crítica frequentemente se qualificam como artigos de defesa sob o ITAR, desencadeando revisões de licença prolongadas. Parceiros não pertencentes à NATO no Oriente Médio e na Ásia-Pacífico relatam esperas de 6 a 12 meses, impedindo o emprego oportuno mesmo quando o financiamento existe. Os fabricantes europeus exploram essa janela, comercializando sensores livres de ITAR para compradores do Sudeste Asiático. Para os principais fornecedores americanos, os atrasos nas licenças permanecem o maior ponto de atrito individual na penetração do mercado internacional, particularmente no Sudeste Asiático e no Oriente Médio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares
Por Plataforma:
A Dominância Baseada no Ar Impulsiona a Integração em Aeronaves de CombateO mercado de sistemas militares EO/IR permanece fortemente concentrado nas frotas aéreas, com o segmento baseado em aeronaves detendo uma participação de receita de 53,78% em 2025. Caças de asa fixa integram pods de busca e rastreamento infravermelho que permitem aos pilotos localizar aeronaves furtivas sem emissões de radar, enquanto aeronaves de asa rotativa modernas adotam gimbals para todas as condições climáticas em operações de resgate e patrulha marítima. A Guarda Costeira dos Estados Unidos encomendou 125 torretas ESS-M para helicópteros MH-60 e MH-65, reforçando a persistência aerotransportada. A rápida proliferação de drones dos Grupos 2 a 5 acrescenta demanda incremental por sensores, uma vez que cada plataforma carrega esferas EO/IR dimensionadas à sua capacidade de carga útil. Nas forças aéreas da OTAN, os arranjos de onda média resfriados dominam as novas aquisições devido à sua maior sensibilidade, que estende a identificação além de 30 km sob neblina do deserto.
Embora partindo de uma base menor, as soluções terrestres têm projeção de crescimento a um CAGR de 5,21%. Nesse segmento, miras portáteis para soldados e periscópios para veículos blindados impulsionam as aquisições. O pedido de 263 milhões de USD da L3Harris para o ENVG-B ilustra como os combatentes desmontados agora esperam feeds térmicos e de intensificação de imagem fundidos. Brigadas pesadas retrofitam módulos FLIR de terceira geração para que os artilheiros possam detectar blindados inimigos além de 6.000 m à noite. Enquanto isso, sensores contra-UAS em torres protegem bases operacionais avançadas, substituindo radares legados por rastreamentos verificados por EO que limitam o fratricídio. A demanda marítima permanece estável à medida que as marinhas implantam sistemas militares eletro-ópticos e infravermelhos baseados no mar, incluindo panoramas embarcados como o SPEIR, para proteger combatentes de superfície contra mísseis rasantes.


Por Componente:
Sensores Lideram a Participação de Mercado com Processadores Mostrando Crescimento RápidoOs sensores representaram 32,41% do tamanho do mercado de sistemas EO/IR militares em 2025, graças à inovação contínua nas arquiteturas de plano focal. Os fabricantes agora implantam detectores de superrede de camadas tensionadas operando a 150 K, reduzindo os orçamentos de tamanho e energia em 40% em comparação com as variantes legadas de mercúrio-cádmio-telureto. Os fabricantes de lentes buscam designs de metamateriais impressos por processos aditivos, reduzindo a massa enquanto suportam mudanças de campo de visão em tempo real. Os blocos de estabilização incorporam giroscópios MEMS que cancelam vibrações de 4 g, o que é vital para pequenos veículos aéreos não tripulados.
Os processadores são o componente de crescimento mais rápido a uma CAGR de 3,02%, pois a IA refina a exploração embarcada. Padrões abertos como o SOSA promovem a compatibilidade plug-and-play em nível de placa, permitindo que os serviços atualizem algoritmos sem recertificar a óptica. O front-end definido por software da HENSOLDT demonstra que as margens migram cada vez mais do vidro para o código. As interfaces homem-máquina também avançam. O ARTIM da Thermoteknix sobrepõe simbologia intuitiva sobre imagens de visão noturna para que as tropas possam compartilhar direções e pontos de alvo sem comunicação por rádio.
Por Tecnologia de Imagem:
Sistemas Não Resfriados Dominam com Tecnologias Resfriadas AcelerandoOs arrays não resfriados retiveram 60,12% de participação em 2025 porque seus microbolômetros são fornecidos a um custo unitário menor e funcionam com baterias padrão, adequando-se a binóculos, miras para rifles e drones de baixo custo. A evolução para pixels de 8 mícrons torna suas imagens nítidas o suficiente para muitas tarefas táticas. Os dispositivos não resfriados migram rapidamente para missões civis de fronteira e resposta a desastres, beneficiando-se de volumes de uso duplo que suavizam os surtos militares.
Os sistemas resfriados crescerão mais rapidamente a uma CAGR de 4,98% à medida que os exércitos implantam designadores de alvos de longo alcance. A escassez de germânio ameaça a continuidade do fornecimento, impulsionando a pesquisa em direção a substitutos de vidro calcogeneto e detectores de antimonieto de gálio. Os módulos FLIR de terceira geração agora são fornecidos com resolução de megapixels e fusão de dupla banda MWIR/LWIR para revelar blindados camuflados a 15 km. O mercado de sistemas EO/IR militares agora vê sensores de "micro-resfriamento" de nicho que abrigam motores Stirling ou Joule-Thomson dentro de perfis de mira para rifles, oferecendo aos atiradores de elite identificação positiva a 1.400 m mesmo em calor de deserto de 30°C.
Por Usuário Final:
Dominância do Exército com a Marinha Mostrando a Trajetória de Crescimento Mais ForteAs formações do exército capturaram 41,55% da receita de 2025, pois cada esquadrão de infantaria recebe miras e rádios em rede. O pedido de entrega de USD 139 milhões do ENVG-B da Elbit America eleva o total de unidades implantadas para além de 25.000, criando uma demanda de base para sensores sobressalentes e pacotes de baterias. Os veículos blindados integram miras panorâmicas do comandante que mesclam câmeras de luz diurna e sensores MWIR por meio de vídeo de padrão aberto, encurtando a transferência de alvos. Os mapas digitais de controle de fogo ingerem diretamente o vídeo FLIR, aumentando a probabilidade de acerto no primeiro disparo à noite.
Os usuários navais avançarão a uma CAGR de 4,09%. As frotas do Indo-Pacífico investem em panoramas montados em mastro para vigiar estreitos congestionados. A linha de base SPEIR da Marinha dos EUA começa com os destróieres Arleigh Burke, instalando um conjunto de 360 graus que se atualiza a cada um sexto de segundo para detectar mísseis de cruzeiro que voam rente ao mar. Os porta-aviões equipam o E-2D Hawkeye com torretas EO/IR atualizadas que substituem o radar em condições de ataque eletrônico. Os comandos de operações especiais continuam a exigir kits modulares que trocam de barcos de casco rígido inflável para aeronaves leves em horas.
Análise Geográfica
Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares da América do Norte
A América do Norte liderou o mercado de sistemas EO/IR militares com uma participação de 30,12% em 2025, ancorada pelo orçamento de defesa de 920 bilhões de USD dos Estados Unidos. Washington prioriza os gastos com pesquisa, desenvolvimento, testes e avaliação, canalizando recursos para FLIR de terceira geração e reconhecimento de alvos habilitado por inteligência artificial. O Canadá complementa a demanda por sensores por meio da modernização do NORAD, adicionando uma vigilância EO/IR persistente ao longo das aproximações árticas. O México investe seletivamente em câmeras de segurança de fronteira e detecção de drones anticartéis.
Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares da Europa
A Europa registrou um crescimento de defesa de 17% em relação ao ano anterior, atingindo 693 bilhões de USD em 2024, a maior alta da região desde a Guerra Fria. A Alemanha acelera as atualizações de sensores de guerra eletrônica após comprometer-se com um fundo especial de 100 bilhões de EUR. A França direciona os gastos para pods de vigilância de longo alcance para os caças Rafale, enquanto o Reino Unido testa o IRST resfriado em sua frota Typhoon. Os aliados orientais Polônia e Romênia canalizam fundos da UE para ópticas contra-UAS que protegem depósitos de munição.
Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares da APAC e do Oriente Médio
A Ásia-Pacífico é o cluster regional de crescimento mais rápido, com um CAGR de 3,78%. O impulso de modernização da China visa alocar 360 bilhões de USD em sensores e efetores até 2030. O Japão estabeleceu seu maior orçamento de todos os tempos em 59 bilhões de USD, destinando satélites EO/IR orbitais para alerta de mísseis. A Estratégia de Defesa de 2024 da Austrália impulsiona a demanda por SPEIR naval, enquanto a Índia amplia os imageadores portáteis para vigilância no Himalaia. Em paralelo, as forças do Oriente Médio gastam 243 bilhões de USD, com Israel aumentando seus orçamentos em 65% para combater ameaças de drones e foguetes, criando oportunidades de exportação de curto prazo.

Panorama regulatório
Os sistemas EO/IR militares são regulados sob uma estrutura dividida de controle de exportação dos EUA, na qual o Directorate of Defense Trade Controls (DDTC) administra o ITAR para artigos de defesa constantes da US Munitions List (USML), enquanto o Bureau of Industry and Security (BIS) aplica o EAR para itens de uso dual. A Categoria XII da USML (22 CFR Part 121) abrange explicitamente determinados sistemas eletro-ópticos, infravermelhos e relacionados em desenvolvimento, enquanto disposições do EAR como a 15 CFR 744.9 podem acrescentar exigências de licenciamento vinculadas ao risco de uso final e de usuário final para câmeras e sistemas relacionados, aumentando o trabalho de conformidade para além da classificação básica de ECCN.
Ações recentes apontam para uma fiscalização mais rigorosa e verificações de procedência mais detalhadas. Em fevereiro de 2026, o BIS emitiu uma ordem final impondo sanções administrativas contra a Teledyne FLIR LLC por violações de controle de exportação envolvendo câmeras de imagem térmica sob o ECCN 6A003, destacando o ônus de gestão de risco para o envio, a reexportação e a transferência de sistemas de imagem infravermelha. Separadamente, a Lei de Autorização de Defesa Nacional do AF26 (FY26 National Defense Authorization Act), assinada em 18 de dezembro de 2025, determina que o Departamento de Defesa desenvolva uma estratégia para eliminar a dependência de vidro óptico e sistemas ópticos originários de nações abrangidas até 1º de janeiro de 2030, elevando as exigências de fornecimento e rastreabilidade para óptica e subcomponentes usados em programas EO/IR militares.
Análise da cadeia de valor
A cadeia de valor de EO/IR militar vai desde matérias-primas e substratos críticos (por exemplo, germânio e vidro óptico especializado) até a fabricação de detectores e matrizes de plano focal (resfriados e não resfriados), óptica e revestimentos, eletrônica de estabilização e controle, processadores e software de exploração habilitado por IA, e, por fim, a integração em gimbals, torretas, miras ou aberturas embutidas na plataforma. Empreiteiros principais e fornecedores de carga útil de nível 1 normalmente gerenciam qualificação plurianual, testes ambientais e integração de sistema de missão, assumindo em seguida obrigações de sustentação que se estendem a peças de reposição de pós-venda, calibração e reparo em depósito ao longo de longos ciclos de programa.
A disponibilidade de materiais e o fornecimento em conformidade influenciam cada vez mais a seleção de fornecedores e o custo total. Restrições ligadas a FPAs resfriados e óptica infravermelha, incluindo interrupções relacionadas ao germânio, empurram os OEMs para a qualificação de materiais alternativos e o duplo fornecimento. Ao mesmo tempo, a diretriz do FY26 NDAA de reduzir a dependência de vidro óptico e sistemas ópticos de nações abrangidas até 2030 aumenta o planejamento de rastreabilidade, conteúdo doméstico e estratégias de fornecimento verticalmente integradas. No lado a jusante, as práticas de aquisição e integração de defesa enfatizam a modularidade (incluindo cargas úteis alinhadas ao MOSA e padrões de dados de sensores para interoperabilidade multiplataforma), deslocando valor para fornecedores capazes de entregar placas de processamento atualizáveis, crescimento de recursos definido por software e suporte de ciclo de vida junto com o trem óptico.
Cenário Competitivo
O mercado de sistemas eletro-ópticos e infravermelhos militares apresenta concentração moderada. Os integradores legados L3Harris Technologies Inc., Teledyne Technologies Incorporated, RTX Corporation, Northrop Grumman Corporation e Lockheed Martin Corporation alavancam cadeias de suprimentos centenárias e conhecimento classificado. A L3Harris obteve um pedido de USD 263 milhões para a produção do segundo lote do ENVG-B, fortalecendo sua franquia de óptica desmontada. A Teledyne FLIR garantiu USD 74,2 milhões para atualizar as torretas aerotransportadas da Guarda Costeira, ilustrando o alcance entre domínios. A Leonardo DRS obteve USD 94 milhões para miras de armas com micro-resfriamento, sublinhando a especialização calibrada.
As empresas buscam a integração vertical para garantir contratos de suporte de longo prazo. A Raytheon opera plantas de criorresfriadores no Texas ao lado de fundições de arrays em Indiana, reduzindo o tempo de implantação para kits FLIR de terceira geração. A Lockheed Martin investe em dissipadores de calor de substrato de diamante para aumentar os limites de temperatura dos detectores, liberando espaço em caças para combustível extra. A Airbus e a HENSOLDT modernizam o pipeline de dados de missão de guerra eletrônica da Alemanha, mostrando como os principais fornecedores casam hardware e análise em licitações de fonte única.[3]
Disruptores como a Anduril e a Quantum Design visam nichos de espaço em branco. A torre de sensores modular da Anduril funde radar, EO/IR e rede em malha, vencendo os testes do Corpo de Fuzileiros Navais dos EUA trinta meses após o protótipo. As startups de sensoriamento quântico buscam lidar baseado em entrelaçamento que pode detectar periscópios através da dispersão do mar além de 20 km, estendendo a consciência situacional naval.[4] As atualizações definidas por software ganham peso à medida que os serviços insistem em algoritmos agnósticos de sensores que carregam em placas de processamento padrão, sinalizando competição futura em velocidade de código em vez de precisão óptica.
Líderes do Setor de Sistemas Militares Eletro-ópticos e Infravermelhos
-
Teledyne Technologies Incorporated
-
RTX Corporation
-
L3Harris Technologies Inc.
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne FLIR LLC
- L3Harris Technologies Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A
- Saab AB
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Northrop Grumman Corporation
- Safran SA
- Thales Group
- Ultra Electronics Holdings Limited
- CACI International Inc.
- Optikos Corporation
- Navitar, Inc.
- Anduril Industries, Inc.

Oportunidades de mercado e perspectivas futuras
Programas de sensoriamento de alto volume, montados em veículos e desmontados, sustentam uma via de demanda por imageadores térmicos compactos e dispositivos de visão noturna de nova geração, em que a diferenciação se concentra em SWaP, interfaces abertas e produtibilidade rápida. As adjudicações do BiNOD do Exército dos EUA em março de 2026 (Photonis Defense, até USD 352,6 milhões até fevereiro de 2033) e em abril de 2026 (L3Harris, até USD 465 milhões) refletem a aquisição contínua de sistemas binoculares que combinam vantagens de baixa luminosidade e térmicas, e também ampliam as bases instaladas que necessitam de peças de reposição, atualizações de software, ferramentas de treinamento e pipelines de reparo.
As oportunidades também se concentram na modernização orientada à sustentação de suítes EO/IR de aeronaves e aeronaves de asa rotativa legadas, à medida que os serviços renovam sensores, processamento e suporte logístico para manter as plataformas em campo relevantes. Em julho de 2026, a Lockheed Martin recebeu um contrato de USD 502,4 milhões do Exército dos EUA para a sustentação do sensor M-TADS/PNVS em helicópteros AH-64 Apache até 2031, apontando para a escala do orçamento de atualização e sustentação para linhas EO/IR maduras. A demanda também está se ampliando para dados EO/IR que se integram a arquiteturas C4ISR mais amplas, incluindo conceitos de alerta e rastreamento de mísseis, e para pacotes de hardware-software que aceleram a fusão de sensores e o reconhecimento assistido de alvos na borda, em vez de depender de processamento terrestre centralizado.
Desenvolvimento Recente da Indústria no Mercado de Sistemas Eletro-ópticos e Infravermelhos Militares
- Julho de 2026: a Leonardo DRS assinou um contrato de compra geral para fornecer câmeras de imagem térmica Tenum Orbit sob um programa plurianual em andamento em múltiplas plataformas. O contrato apoia a demanda contínua por módulos térmicos de alto volume e orienta o planejamento de produção.
- Maio de 2025: a L3Harris expandiu sua presença de produção e serviço para o programa BiNOD, reforçando um pipeline de modernização desmontada de longo prazo. A capacidade adicional apoia a produção de sistemas de visão noturna binoculares e amplia a infraestrutura de suporte em campo.
- Outubro de 2024: a HENSOLDT e a Raytheon (RTX Corporation) assinaram um memorando de entendimento para melhorar a cooperação em manutenção e prontidão operacional para sistemas EO/IR que apoiam as forças da OTAN. O acordo fortalece os objetivos de prontidão do ciclo de vida e interoperabilidade em frotas de sensores implantadas.


Mercado de Sistemas Militares Eletro-ópticos e Infravermelhos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange sistemas e subsistemas militares eletro-ópticos e infravermelhos (EO/IR) de nova construção que fornecem funções de imageamento, detecção, rastreamento e direcionamento em plataformas de defesa, e que são entregues como equipamentos prontos para missão em termos de USD.
Exclusões de escopo: Excluímos câmeras de segurança civis, usos de EO/IR na aviação comercial e dispositivos de inspeção industrial ou imageamento científico.
Visão Geral da Segmentação
- Por Plataforma
- Baseada no Ar
- Aeronaves de Combate de Asa Fixa
- Aeronaves de Asa Rotativa e de Rotor Basculante
- Veículos Aéreos Não Tripulados
- Baseada em Terra
- Veículos de Combate Blindados
- Miras Portáteis por Soldados e para Armas
- Sistemas de Vigilância Terrestre e de Base Operacional Avançada (BOA)
- Baseada no Mar
- Combatentes de Superfície e Embarcações de Patrulha
- Submarinos e Plataformas Subaquáticas
- Baseada no Ar
- Por Componente
- Interfaces Homem-Máquina
- Unidades de Estabilização
- Sistemas de Controle
- Sensores
- Óptica
- Processadores
- Por Tecnologia de Imagem
- Resfriada
- Não Resfriada
- Por Usuário Final
- Exército
- Força Aérea
- Marinha
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada inicialmente para mapear o conjunto de demanda e o ciclo de aquisição que tipicamente impulsiona as compras de EO/IR. Baseamo-nos em documentos públicos de orçamento de defesa e planos de aquisição, juntamente com fontes como dados de gastos militares do SIPRI, estatísticas de comércio do UN Comtrade para categorias relevantes de óptica e sensores, e portais de licitação governamental e avisos de adjudicação de contratos.
Para manter as premissas fundamentadas, também revisamos roteiros de capacidade dos ministérios da defesa, transcrições de audiências parlamentares ou do Congresso, e artigos técnicos em periódicos revisados por pares cobrindo detectores infravermelhos, materiais ópticos e sistemas de estabilização. Relatórios anuais de empresas e apresentações a investidores foram utilizados para verificar mudanças de mix e exposição a programas, e um banco de dados de assinatura paga foi seletivamente utilizado para padronizar dados financeiros, patentes e referências contratuais de empresas. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em preencher lacunas que a pesquisa documental geralmente não responde bem, como adequação ao nível de plataforma, cronograma de atualização e etapas típicas de precificação do núcleo do sensor até a carga útil integrada. Conversamos com uma combinação de partes interessadas focadas em aquisição de defesa, fornecedores de componentes, integradores de sistemas e especialistas técnicos aposentados ou independentes, e a cobertura foi equilibrada entre regiões para que as premissas não fossem orientadas por um único bloco de gastos em defesa. As contribuições dessas discussões foram utilizadas para confirmar o que é contabilizado como EO/IR de grau militar, validar os impulsionadores de adoção, como a demanda por carga útil de VANTs, e testar cenários de previsão sob pressão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% | APAC: 41% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 36% | EMEA: 32% |
| Pequenos players: 14% | Gerentes: 51% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando verificações de cima para baixo e de baixo para cima, com a estrutura primária partindo das aquisições de defesa e da atividade de plataformas por região, que é então traduzida em demanda por EO/IR. Vinculamos os gastos e a atividade de unidades aos locais onde os sistemas EO/IR são efetivamente instalados e, em seguida, aplicamos um conjunto de premissas de penetração e renovação para estimar as entregas anuais em termos de valor.
Os principais insumos que moldaram o modelo incluíram tendências de orçamento de defesa e participações de modernização, volumes de aquisição de VANTs e helicópteros que carregam cargas úteis estabilizadas, cadência de retrofit de frota para veículos terrestres e diretores de vigilância naval, mix multiespectral típico (visível, SWIR, MWIR, LWIR) por conjunto de missão, e progressão do preço médio de venda à medida que os sistemas evoluem de núcleos de sensores para torretas integradas e pods de direcionamento. Onde uma variável era fraca nos dados públicos, ela foi preenchida usando intervalos de entrevistas e, em seguida, verificada em relação aos cronogramas de programas reportados.
Para as previsões, utilizamos análise de cenários com uma leve sobreposição de regressão multivariada para conectar a demanda à direção dos gastos em defesa, cronogramas de entrega de plataformas e ciclos de substituição. Os totais finais foram corroborados por meio de aproximações seletivas de baixo para cima, como a amostragem de contagens de cargas úteis por classe de plataforma e a aplicação de faixas de preço realistas, com ajustes para lacunas onde os detalhes do programa não são divulgados.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação com pelo menos três sinais independentes, que tipicamente incluem direção orçamentária, evidências de aquisição ou retrofit de plataformas e comentários de fornecedores sobre remessas ou pedidos. Quando um resultado regional ou de plataforma parece incomum, as premissas são verificadas novamente quanto a contagens de unidades, cronograma e conversão de moeda, e então revisadas por outro analista antes da aprovação final.
O modelo é atualizado em um ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como a adjudicação de um grande programa EO/IR, uma mudança significativa na demanda impulsionada por conflitos ou uma alteração relevante nos controles de exportação que afete o fornecimento. Antes da entrega, realizamos uma revisão final para revalidar anúncios recentes, de modo que o cliente receba a visão mais atualizada.
Tamanho do Mercado de Sistemas Militares Eletro-ópticos e Infravermelhos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas militares EO/IR podem variar consideravelmente porque os critérios de delimitação não são idênticos, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente decorrem do que é contabilizado como sistema versus componente, se as atualizações de pós-venda estão incluídas e como cada publicador trata a precificação de cargas úteis multiespectrais ao longo do tempo.
Outro fator comum é a forma como o conjunto de demanda é construído, uma vez que alguns modelos partem de totais amplos de eletrônica de defesa e aplicam proporções de alto nível, enquanto outros tentam reconstruir a demanda a partir de entregas de plataformas e ciclos de retrofit. A dispersão também é ampliada pela postura de previsão (agressiva versus conservadora), pelo momento da taxa de câmbio para contratos em moedas diferentes do USD e pela frequência com que as premissas são atualizadas em relação a novas adjudicações de contratos e atrasos em programas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,09 bilhões de USD (2025) | |
| Consultoria Global A | 8,77 bilhões de USD (2025) | Esta estimativa parece utilizar uma definição mais restrita que pode subestimar o conteúdo de carga útil integrada em determinadas plataformas, e pode suavizar a precificação usando médias mais amplas em vez de mudanças de mix multiespectral orientadas por missão. |
| Publicador do Setor B | 13,87 bilhões de USD (2025) | Este valor provavelmente inclui uma cesta mais ampla de receitas relacionadas a EO/IR, potencialmente combinando conteúdo de óptica e sensores em nível de componente com sistemas completos, o que pode elevar os totais em comparação com uma visão exclusiva de sistemas instalados em plataformas. |
A tabela mostra que a maior parte da diferença pode ser explicada pelo escopo e pelas regras de contagem, mais do que por divergências sobre a demanda geral de defesa. Ao vincular a construção de valor às entregas de EO/IR instalados em plataformas e prontos para missão, e verificando os totais em relação a sinais de aquisição e contratos, a visão exclusiva de sistemas permanece consistente, que é a abordagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Sistemas Eletro-ópticos e Infravermelhos Militares?
O tamanho do mercado de sistemas eletro-ópticos e infravermelhos militares é de USD 9,35 bilhões em 2026 e está projetado para atingir USD 10,77 bilhões até 2031, a uma CAGR de 2,87%.
Qual segmento de plataforma lidera o mercado atualmente?
As plataformas baseadas no ar lideram com 53,78% de participação em 2025, apoiadas por atualizações contínuas de sensores em caças, aeronaves de ISR e drones.
Por que os sistemas infravermelhos resfriados estão crescendo mais rapidamente do que os sistemas não resfriados?
Os arrays resfriados oferecem detecção de longo alcance superior e sensibilidade de dupla banda, impulsionando uma CAGR de 4,98% apesar do maior custo e consumo de energia.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico apresenta a maior CAGR de 3,78% devido à modernização das forças pela China, Japão, Índia e programas marítimos aliados.
Qual é o papel da inteligência artificial na modernização de EO/IR?
A IA permite o reconhecimento de alvos em tempo real e a fusão de sensores na borda, reduzindo a carga de trabalho do operador e melhorando a velocidade de decisão em missões terrestres, navais e aéreas.
Quão concentrado é o cenário competitivo?
Os cinco principais fornecedores controlam pouco mais da metade do mercado, implicando concentração moderada onde os principais fornecedores estabelecidos coexistem com novos entrantes inovadores que alavancam IA e sensoriamento quântico.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

