
Tamanho e Participação do Mercado de Serviços Profissionais de IoT
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
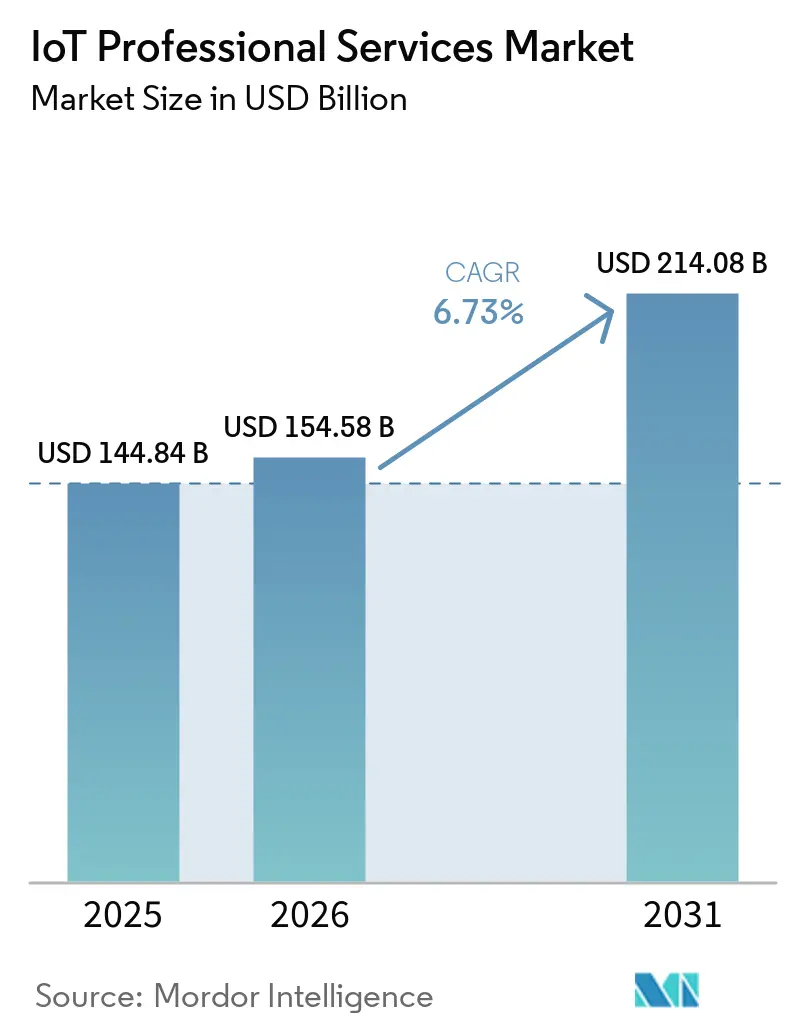
| Tamanho do Mercado (2026) | 154.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 214.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.73 % |
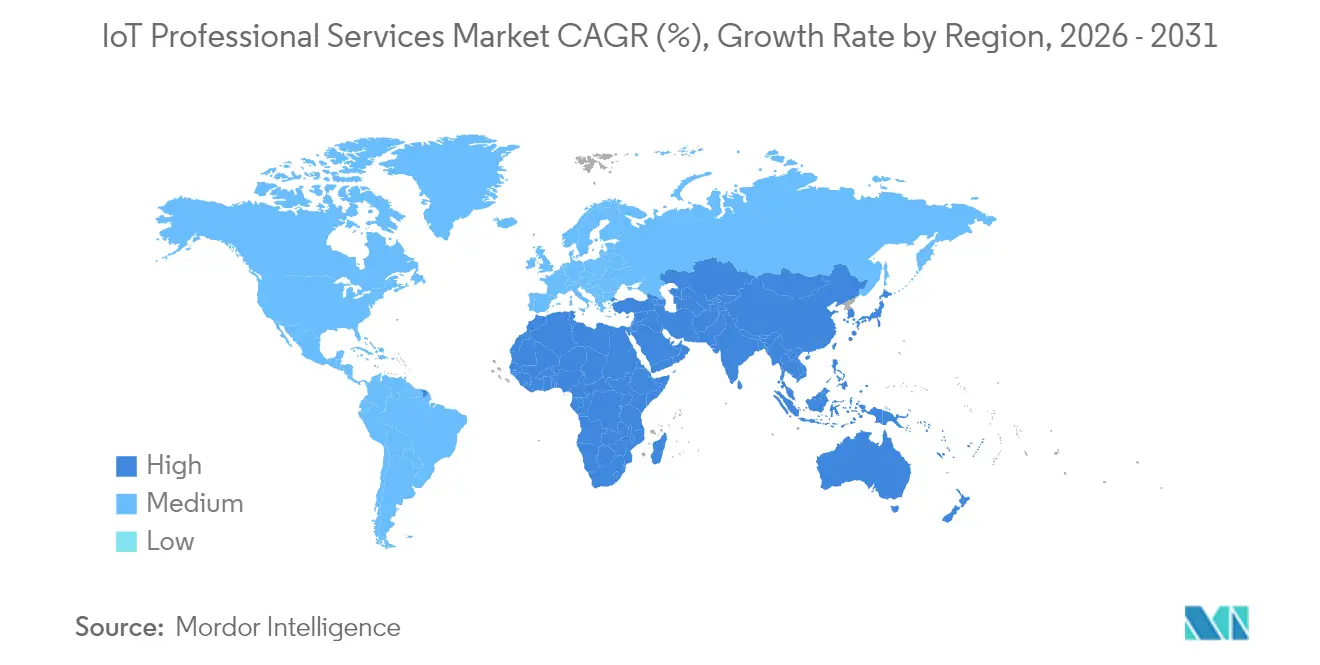
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
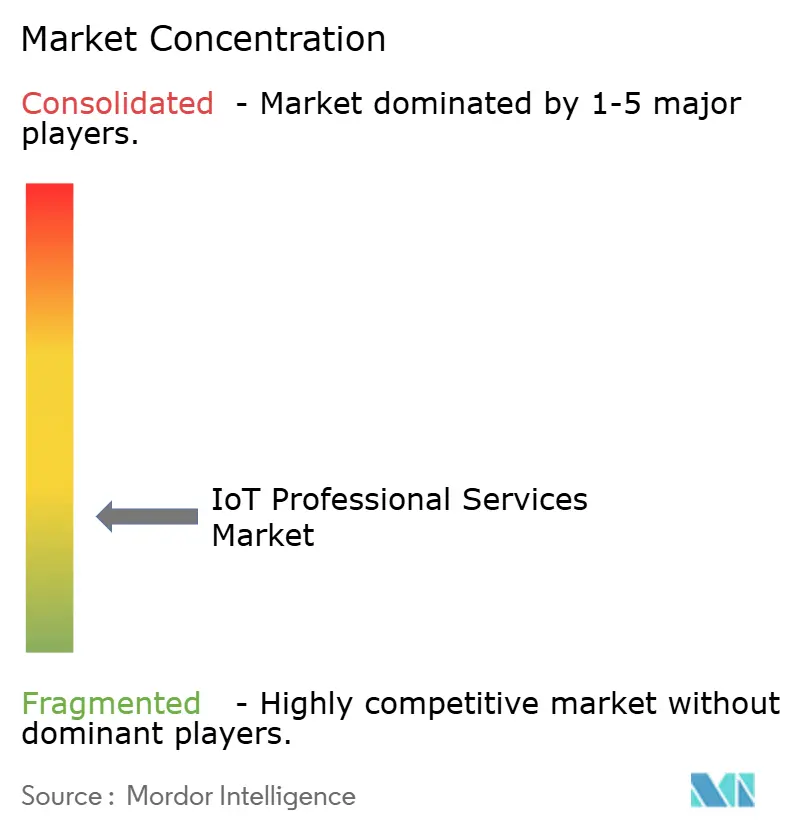
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Profissionais de IoT por Mordor Intelligence
O tamanho do mercado de serviços profissionais de IoT foi avaliado em USD 144,84 bilhões em 2025 e estima-se que cresça de USD 154,58 bilhões em 2026 para atingir USD 214,08 bilhões até 2031, a um CAGR de 6,73% durante o período de previsão (2026-2031). A expansão dos ecossistemas de dispositivos conectados, a implantação do 5G e os investimentos em computação de borda estão movendo as empresas da experimentação para implantações em escala total que exigem consultoria especializada, integração de sistemas e expertise em serviços gerenciados. A precificação baseada em resultados, as soluções específicas por domínio e os mandatos regulatórios em torno da Indústria 4.0 estão reformulando a forma como os fornecedores empacotam e entregam valor. A demanda é mais forte onde os volumes de dispositivos e os modelos de negócios orientados por dados convergem, embora o crescente risco cibernético e a escassez de talentos moderem as expectativas de crescimento de curto prazo. No geral, o mercado de serviços profissionais de IoT está transitando de trabalhos de projetos fragmentados para compromissos recorrentes habilitados por plataformas que vinculam o desempenho tecnológico aos resultados de negócios.
Principais Conclusões do Relatório
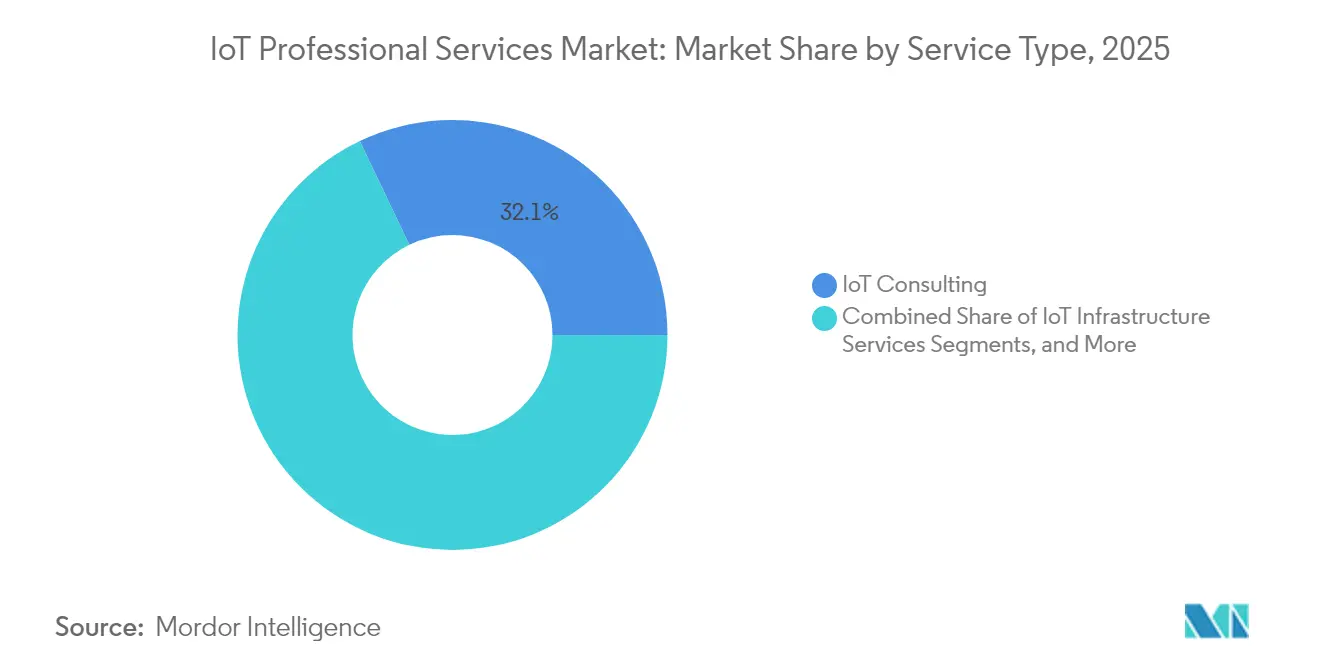
- Por tipo de serviço, a consultoria de IoT liderou com 32,10% da participação do mercado de serviços profissionais de IoT em 2025, enquanto o design e a integração de sistemas estão se expandindo a um CAGR de 7,05% até 2031.
- Por tamanho da organização, as grandes empresas responderam por 63,05% da demanda em 2025; as PMEs registram o maior CAGR projetado de 7,28% até 2031.
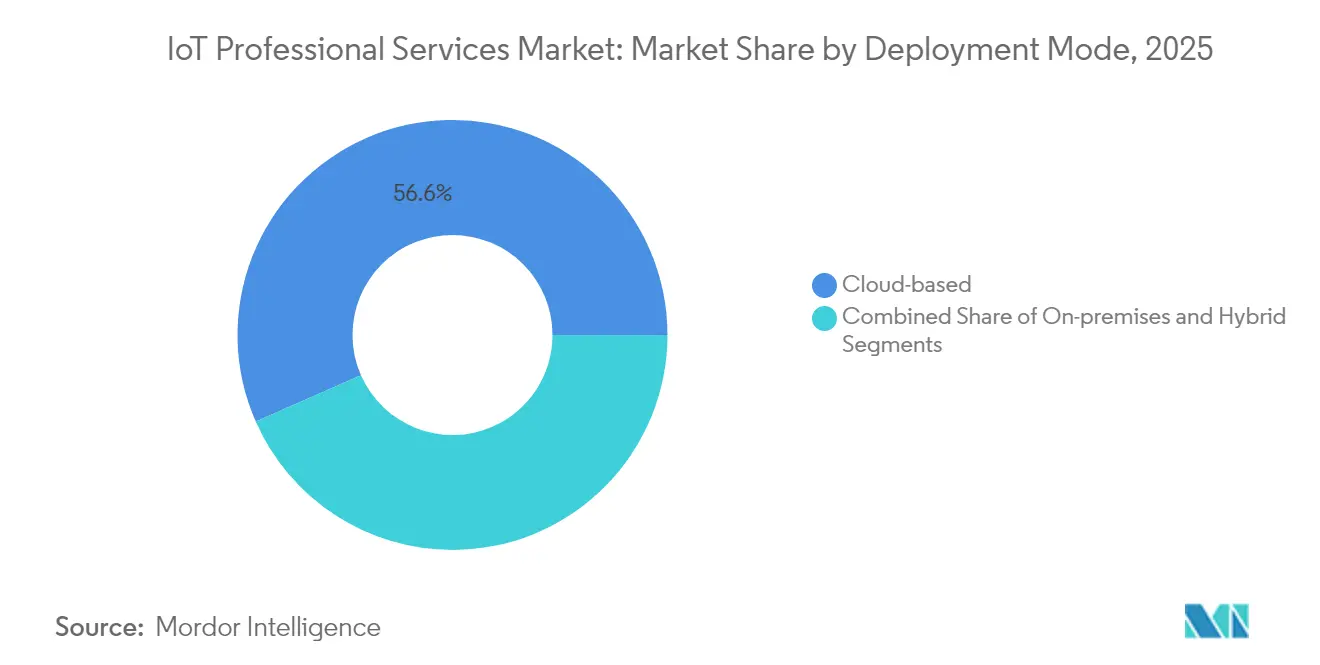
- Por modo de implantação, a entrega baseada em nuvem detinha 56,60% de participação do tamanho do mercado de serviços profissionais de IoT em 2025 e está crescendo a um CAGR de 8,08%.
- Por setor do usuário final, a manufatura capturou 25,45% de participação na receita em 2025, enquanto a área de saúde deve crescer a um CAGR de 7,52% até 2031.
- Por geografia, a América do Norte reteve 36,95% de participação em 2025, mas a Ásia-Pacífico está no caminho para um CAGR de 7,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de dispositivos conectados e queda nos custos de sensores | +1.8% | Global, com a Ásia-Pacífico liderando a adoção | Médio prazo (2-4 anos) |
| Roteiros de transformação digital empresarial | +1.5% | América do Norte e UE como principais, Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Implantação de 5G e computação de borda | +1.2% | América do Norte, China, Coreia do Sul com implantação antecipada | Médio prazo (2-4 anos) |
| Pressão regulatória para a Indústria 4.0 e infraestrutura inteligente | +0.9% | UE, Japão, Singapura orientados por políticas | Longo prazo (≥ 4 anos) |
| Modelos de precificação baseados em resultados para serviços de IoT | +0.6% | Global, com foco empresarial | Curto prazo (≤ 2 anos) |
| Plataformas de AIOps orientadas por IA criando demanda de integração | +0.8% | América do Norte, China, economias avançadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Dispositivos Conectados e Queda nos Custos de Sensores
Os volumes globais de dispositivos conectados subiram para 18,8 bilhões de unidades, sobrecarregando a capacidade das empresas de gerenciar hardware, firmware e protocolos de comunicação diversos. Os preços mais baixos dos sensores tornam as implantações em larga escala financeiramente viáveis, mas a heterogeneidade dos dispositivos amplifica a complexidade do gerenciamento do ciclo de vida. Os parceiros de serviços profissionais são, portanto, solicitados a projetar estruturas de provisionamento, configuração e monitoramento que acomodem frotas de múltiplos fornecedores. M2M leve, integração Zero-Touch e autenticação de elemento seguro estão ganhando força como modelos de melhores práticas. O investimento em computação de borda, projetado para totalizar USD 378 bilhões até 2028, amplifica ainda mais a demanda por serviços de integração que equilibram o processamento local com a análise em nuvem.
Roteiros de Transformação Digital Empresarial
Os conselhos de administração tratam cada vez mais os dados de IoT como um ativo estratégico, incorporando projetos de dispositivos conectados em programas mais amplos de núcleo digital. A IBM reportou 4,96 bilhões de USD em receita de consultoria vinculada a compromissos de transformação digital, evidenciando a transição de projetos-piloto isolados para a modernização em escala empresarial.[1]Os prestadores de serviços são agora avaliados pela sua capacidade de mapear KPIs operacionais em arquiteturas de sensores e pipelines de análise que entregam ROI mensurável. A precificação baseada em resultados ganha espaço à medida que os compradores exigem garantias de disponibilidade, redução de custos ou aumento de receita. À medida que os núcleos digitais amadurecem, cresce a demanda por soluções de serviços gerenciados de IoT que otimizam continuamente o desempenho de dispositivos, redes e aplicações.
Implantação de 5G e Computação de Borda
A comunicação ultra-confiável de baixa latência habilitada pelo 5G permite automação crítica no tempo que era inviável em redes legadas. Estudos de caso da GSMA citam ganhos de produtividade de 15 a 20% em ambientes de fábricas inteligentes quando o 5G e a análise de borda são combinados.[2] Para desbloquear esses benefícios, as empresas precisam de parceiros versados em fatiamento de rede, implantação de núcleo privado e ferramentas de orquestração de borda. Os integradores estão empacotando arquiteturas de referência que combinam acesso por rádio, nós MEC e plataformas de IoT em pilhas completas. O resultado é um mercado endereçável considerável para serviços de planejamento, estratégia de espectro, engenharia de sites e otimização orientada por KPIs.
Pressão Regulatória para a Indústria 4.0 e Infraestrutura Inteligente
Iniciativas de políticas como o Industry4WRD da Malásia, que visa um aumento de 30% na produtividade da manufatura, criam demanda estruturada por consultoria de IoT orientada à conformidade.[3] Na UE, as próximas regras de rotulagem de cibersegurança obrigam os fabricantes a incorporar segurança por design, provocando um aumento nos compromissos de certificação e auditoria. O Esquema de Rotulagem de Cibersegurança multinível de Singapura exerce pressão semelhante no Sudeste Asiático. Os provedores capazes de combinar profundidade técnica com fluência regulatória estão capturando honorários premium por avaliações de lacunas, roteiros de remediação e suporte à certificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com privacidade de dados e cibersegurança | -1.4% | Global, com foco na conformidade com o GDPR da UE | Curto prazo (≤ 2 anos) |
| Fragmentação de interoperabilidade e padrões | -1.1% | Global, afetando particularmente a adoção por PMEs | Médio prazo (2-4 anos) |
| Escassez de talentos qualificados em IoT | -0.9% | América do Norte, UE, mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Escrutínio da pegada de carbono de cargas de trabalho em nuvem de hiperescala | -0.3% | UE, mandatos de sustentabilidade da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados e Cibersegurança
A Ordr constatou que 82% dos ambientes de IoT em saúde hospedam pelo menos uma vulnerabilidade grave, alimentando a ansiedade em nível de conselho sobre ransomware, riscos de segurança e multas regulatórias. As empresas, portanto, requerem defesas em camadas que vão desde chips de inicialização segura até pipelines de dados criptografados e redes micro-segmentadas. As habilidades necessárias abrangem segurança embarcada, protocolos de OT e IAM em nuvem, mas a maioria das equipes de TI permanece com pessoal insuficiente. Os provedores de serviços que investem em SOC como serviço, testes de equipe vermelha e arquiteturas de referência de confiança zero estão mais bem posicionados para converter medos de segurança em contratos de retenção de vários anos.
Fragmentação de Interoperabilidade e Padrões
Protocolos concorrentes como MQTT, OPC UA, LoRaWAN e LPWA 3GPP complicam a colaboração entre fornecedores, especialmente para PMEs que carecem de arquitetos internos. Os projetos de integração frequentemente ficam paralisados enquanto as equipes reconciliam modelos de dados, configurações de qualidade de serviço e APIs de gerenciamento. Aceleradores de middleware, gateways de API e bibliotecas de dispositivos pré-certificados estão surgindo para preencher lacunas, mas a expertise em serviços profissionais permanece essencial para mapear sistemas díspares em threads digitais coerentes. A fragmentação, portanto, desacelera a adoção, mas também cria receita recorrente para integradores capazes de entregar modelos agnósticos de fornecedores e kits de referência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consultoria Lidera o Crescimento da IntegraçãoA consultoria de IoT reteve 32,10% de participação na receita em 2025, refletindo demanda sustentada por estratégia neutra em relação a fornecedores, modelagem de ROI e validação de casos de negócios. O design e a integração de sistemas, no entanto, estão se expandindo a um CAGR de 7,05% à medida que as empresas convertem roteiros em implantações de produção que envolvem middleware complexo, data lake e orquestração de análises. Os provedores se diferenciam por meio de aceleradores de domínio, arquiteturas de referência e contratos baseados em resultados que vinculam honorários ao tempo de atividade no chão de fábrica ou ganhos de eficiência energética. O tamanho do mercado de serviços profissionais de IoT para design e integração deve se ampliar acentuadamente à medida que os projetos de 5G e borda avançam do piloto para a escala.
O impulso também está crescendo em pacotes de serviços gerenciados que combinam monitoramento de dispositivos, manutenção preditiva e orquestração de atualizações remotas. Os fornecedores agrupam assinaturas de plataformas com centros de operações respaldados por SLA para garantir receita de anuidade e aprofundar o vínculo com o cliente. À medida que a complexidade da integração aumenta, os investimentos em ferramentas de CI/CD para firmware, simulação de gêmeo digital e automação de testes orientada por IA tornam-se requisitos básicos para permanecer competitivo no mercado de serviços profissionais de IoT.


Por Tamanho da Organização:
A Aceleração das PMEs Impulsiona a Expansão do MercadoAs grandes empresas geraram 63,05% dos gastos de 2025 devido a portfólios diversificados, cadeias de suprimentos globais e orçamentos de modernização consideráveis. No entanto, as PMEs são o grupo de compradores de crescimento mais rápido a um CAGR de 7,28%, habilitadas por plataformas em nuvem com pagamento conforme o uso que reduzem o desembolso de capital e comprimem os prazos de implantação. Para as PMEs, os parceiros de serviços devem oferecer kits iniciais empacotados, precificação modular e pontes de financiamento que alinhem os custos com os fluxos de caixa de curto prazo. Os provedores que adaptam modelos de governança, linhas de base de segurança e painéis de ROI para equipes com recursos limitados ganham vantagem decisiva neste subsegmento crescente do mercado de serviços profissionais de IoT.
Em contas maiores, a escala de volume gera compromissos de múltiplas torres que abrangem consultoria, integração e operações de execução gerenciadas. Os projetos frequentemente apresentam implantações globais em fases coordenadas por meio de centros de entrega híbridos. Em contraste, os negócios com PMEs enfatizam o rápido tempo para obtenção de valor, integrações pré-configuradas com ERP e CRM, e modelos verticais como monitoramento de cadeia de frio ou submedição de energia. Essa bifurcação força os fornecedores a executar movimentos duplos de entrada no mercado, preservando a profundidade para clientes da Fortune 500 enquanto industrializam a entrega para oportunidades de PMEs de alta velocidade em todo o mercado de serviços profissionais de IoT.
Por Modo de Implantação:
A Dominância da Nuvem se AceleraA entrega baseada em nuvem capturou 56,60% de participação na receita em 2025 e está se expandindo a um CAGR de 8,08%. Os compradores apreciam o dimensionamento elástico, os serviços de IA integrados e a cobrança por consumo que alinha os gastos ao volume de dados. As arquiteturas de referência de borda para nuvem dominam os requisitos de RFP, com orquestração baseada em Kubernetes vinculando gateways locais a mecanismos de IA de hiperescala. O tamanho do mercado de serviços profissionais de IoT para implementações em nuvem deve superar os projetos locais em mais de 2:1 durante o período de perspectiva.
As implantações locais persistem em domínios regulamentados como defesa, serviços públicos e farmacêutico, onde a residência de dados e a latência determinística permanecem inegociáveis. Os modelos híbridos estão, portanto, ganhando terreno, combinando processamento local para cargas de trabalho críticas com análise em nuvem para insights não sensíveis. Os parceiros de serviços devem dominar a portabilidade de contêineres, a aplicação de políticas de múltiplas nuvens e as disciplinas de FinOps para otimizar o custo total de propriedade em ambientes mistos no mercado de serviços profissionais de IoT.
Por Setor do Usuário Final:
A Área de Saúde Perturba a Liderança da ManufaturaA manufatura comandou 25,45% da receita de 2025, aproveitando a IoT para manutenção preditiva, garantia de qualidade e rastreamento de ativos em tempo real. As implantações de fábricas inteligentes agora dependem fortemente de IA de borda para detecção de defeitos e otimização de energia, alimentando demanda contínua por integração no chão de fábrica e habilidades de convergência OT-TI. No entanto, a área de saúde é o segmento vertical de crescimento mais rápido a um CAGR de 7,52%, impulsionado pelo monitoramento remoto de pacientes, bombas de infusão inteligentes e serviços de localização de ativos. À medida que os hospitais modernizam a infraestrutura legada e buscam cuidados baseados em valor, os gastos com conectividade segura, governança de dados e análises disparam no mercado de serviços profissionais de IoT.
O varejo, a energia e a logística também apresentam pipelines consideráveis, cada um exigindo modelos verticalizados que abordem nuances regulatórias, integração legada e medição de resultados. Por exemplo, as concessionárias priorizam a integração de SCADA crítica para segurança, enquanto os varejistas se concentram no checkout sem atrito e no monitoramento de cadeia de frio da cadeia de suprimentos. Os provedores de serviços que oferecem aceleradores modulares e prontos para conformidade podem replicar vitórias entre setores e fortalecer a participação na carteira no mercado de serviços profissionais de IoT mais amplo.
Análise Geográfica
Mercado de Serviços Profissionais de IoT da América do Norte
A América do Norte reteve 36,95% da receita de 2025, apoiada por cobertura avançada de 5G, robusto financiamento de capital de risco e iniciativas federais como a estratégia nacional de IoT do NIST. As empresas nos Estados Unidos priorizam a segurança de confiança zero e a análise habilitada por IA, impulsionando compromissos complexos de múltiplas torres que favorecem fornecedores com portfólios de ponta a ponta. O Canadá se beneficia das tendências de nearshoring e da modernização do IoT industrial, enquanto o México aproveita os corredores de manufatura transfronteiriços que dependem de visibilidade em tempo real da cadeia de suprimentos.
Mercado de Serviços Profissionais de IoT da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,88%. A China aloca orçamentos consideráveis para cidades inteligentes e promove plataformas de Internet Industrial para digitalizar a manufatura. O programa Sociedade 5.0 do Japão e as iniciativas Nação Inteligente de Singapura reforçam a demanda regional por soluções escaláveis e prontas para conformidade. As políticas de semicondutores e IA da Índia expandem ainda mais a base endereçável. Os fornecedores devem equilibrar a entrega competitiva em custo com profundo alinhamento cultural e suporte em idioma local para capitalizar esse impulso no mercado de serviços profissionais de IoT.
Mercado de Serviços Profissionais de IoT da EMEA
A Europa mantém crescimento estável sustentado pelo GDPR, pela Lei de Cibersegurança da UE e por estruturas nacionais da Indústria 4.0 que criam demanda orientada por governança para consultoria e suporte à certificação. Alemanha, França e Reino Unido investem fortemente em programas de gêmeos digitais, enquanto as economias da Europa Oriental aproveitam os fundos da UE para modernizar a infraestrutura. O Oriente Médio e a África permanecem incipientes, mas mostram potencial à medida que os estados do Golfo aceleram os portfólios de cidades inteligentes da Visão 2030, que requerem engajamento de serviços profissionais turnkey.

Panorama regulatório
Os requisitos de cibersegurança e privacidade estão cada vez mais impulsionando o trabalho de conformidade para produtos conectados e os serviços que os projetam, integram e operam. Nos Estados Unidos, a Federal Communications Commission (FCC) finalizou uma estrutura voluntária de rotulagem de cibersegurança para IoT sem fio de consumo, o U.S. Cyber Trust Mark, com data efetiva em agosto de 2024. O programa reflete práticas de segurança desde a concepção e aumenta a demanda por serviços profissionais que possam traduzir os requisitos em controles de integração de dispositivos, processos de gestão de vulnerabilidades e documentação pronta para auditoria em implantações multifornecedor.
Na Europa, o Cyber Resilience Act (CRA) da UE estabelece obrigações horizontais de cibersegurança para produtos com elementos digitais e introduz deveres em estágio inicial antes da aplicação completa. Os Estados-Membros têm um marco em junho de 2026 para designar autoridades notificadoras, e as obrigações de relatório dos fabricantes entram em vigor em setembro de 2026, enquanto a aplicação completa do CRA, incluindo requisitos de avaliação de conformidade e marcação CE, ocorre em dezembro de 2027. Junto a essas mudanças, o NIST publicou o NIST IR 8259 Rev. 1 em abril de 2026, atualizando as atividades fundamentais de cibersegurança para fabricantes de produtos de IoT e reforçando um ambiente de duplo regime, no qual os fornecedores devem apoiar tanto rotulagem baseada em incentivos quanto programas obrigatórios de conformidade em diferentes geografias.
Análise da cadeia de valor
A cadeia de valor de serviços profissionais de IoT começa com a estratégia e a definição de soluções (seleção de casos de uso, modelagem de ROI e governança), passando então para arquitetura e engenharia em dispositivos, conectividade e plataformas. A execução normalmente abrange a seleção de dispositivos e gateways, o design de rede e 5G privado/LTE, a integração de edge para cloud, a engenharia de dados e a habilitação de aplicações (analytics, AIOps, digital twins), seguidas de testes, fortalecimento de segurança, implantação e operações de ciclo de vida, como monitoramento remoto, aplicação de patches e serviços gerenciados. A coordenação do ecossistema entre hyperscalers, fornecedores de software industrial, operadoras de telecomunicações, parceiros de dispositivos e embarcados, e integradores de sistemas continua sendo um foco central, pois a interoperabilidade, as restrições de segurança operacional (OT) e os requisitos regulatórios frequentemente moldam o escopo de entrega.
Alianças recentes entre fornecedores mostram onde o valor está se concentrando. Colaborações plurianuais, como a da AVEVA com a AWS (expansão da plataforma CONNECT e programas de suporte a integradores de sistemas de OT), indicam que empresas de cloud e software industrial estão atraindo serviços de integração e coentrega. Colaborações como a da Kyndryl com a Aptiv em IA de borda também destacam como os serviços de consultoria e gerenciados em torno de pilhas de edge estão se tornando mais centrais. Parcerias envolvendo fornecedores de conectividade e sensoriamento, como a da Wiliot com a AT&T para implantações de Physical AI (incluindo integração de sistemas, instalação e manutenção), apontam para um modelo mais empacotado, no qual os serviços de campo e as capacidades de implantação escalável ajudam a diferenciar. Em toda a cadeia, a escassez de talentos multidisciplinares (rede OT, segurança embarcada, IAM em cloud e engenharia de dados) e a necessidade de arquiteturas de referência repetíveis continuam sendo obstáculos, levando os fornecedores a industrializar a entrega por meio de aceleradores, bibliotecas de dispositivos certificados e pacotes de serviços gerenciados centrados em plataforma.
Cenário Competitivo
O mercado de serviços profissionais de IoT permanece moderadamente fragmentado. A Accenture gerou USD 64,9 bilhões em receita no exercício fiscal de 2024 e aproveita uma rede global de centros de inovação para capturar grandes negócios de transformação. A IBM combina consultoria, Red Hat OpenShift e suítes de gerenciamento de ativos Maximo para entregar ofertas de ponta a ponta que ressoam nos setores industriais. As aquisições da Cognizant em 2024 da Thirdera e da Belcan aprofundam as habilidades de IA de borda e engenharia digital que sustentam vitórias nos setores automotivo, aeroespacial e de saúde.
Empresas especializadas como Bosch.IO e Virtusa competem por meio de foco vertical e entrega ágil, frequentemente fazendo parceria com hiperescaladores para co-vender pacotes de soluções. Os proprietários de plataformas, incluindo a Siemens, aceleram o impulso de serviços por meio de aquisições como a Brightly Software, adicionando capacidades de CMMS que completam as pilhas de gêmeo digital. Os operadores de telecomunicações, liderados pela AT&T e pela Vodafone, aproveitam as ofertas de 5G privado para garantir honorários de integração e serviços gerenciados vinculados a implantações de redes de campus.
As tendências emergentes incluem automação orientada por IA na entrega de serviços, expansão de contratos baseados em resultados e investimento em academias de treinamento para fechar lacunas críticas de talentos. Os provedores que incorporam IA generativa para geração de código, automação de casos de teste e previsão de anomalias encurtam os ciclos de implantação e aumentam as margens. Enquanto isso, os serviços gerenciados recorrentes vinculados a SLAs de tempo de atividade, redução de energia ou rendimento de produção garantem fluxos de receita de vários anos, levando os titulares a pivotar de tempo e materiais para modelos de compromisso vinculados a valor no mercado de serviços profissionais de IoT.
Líderes do Setor de Serviços Profissionais de IoT
-
Accenture PLC
-
IBM Corporation
-
Tata Consultancy Services
-
Cognizant
-
Capgemini SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Profissionais de IoT Empresas cobertas neste relatório
- IBM Corporation
- Accenture PLC
- ATandT Inc.
- Oracle Corporation
- Cognizant Technology Solutions
- Capgemini SE
- General Electric Company
- DXC Technology Company
- Tata Consultancy Services
- Wipro Ltd.
- Virtusa Corp.
- Infosys Ltd.
- Huawei Technologies
- Siemens AG
- Bosch.IO GmbH
- Tech Mahindra Ltd.
- PwC
- HCLTech Ltd.
- KPMG International
- Deloitte

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante está em transformar os requisitos de segurança desde a concepção e garantia de produto em manuais de entrega e operação repetíveis em frotas heterogêneas de dispositivos. Programas como o U.S. Cyber Trust Mark da FCC (em vigor a partir de agosto de 2024) e os marcos do Cyber Resilience Act da UE, incluindo as obrigações de relatório dos fabricantes em setembro de 2026, aumentam a demanda por serviços que combinam correção técnica com evidências de conformidade, como processos de SBOM e divulgação de vulnerabilidades, pipelines de atualização segura e controles prontos para auditoria em ambientes de edge e cloud. Essa pressão de conformidade se estende além dos fabricantes de dispositivos para empresas que operam parques multifornecedor e precisam de integração padronizada, monitoramento contínuo e fluxos de resposta coordenados.
Outra oportunidade está em escalar implantações industriais e de infraestrutura em ambientes brownfield, onde protocolos legados e ciclos de vida de ativos mistos dificultam a integração de ponta a ponta. O mercado está migrando de conectividade básica para inteligência de borda e convergência de dados OT-TI, o que aumenta a demanda por trabalho de design e integração de sistemas (tradução de protocolos, detecção local de anomalias e operações determinísticas), bem como por serviços gerenciados contínuos. As evidências de investimento no ecossistema apoiam essa direção, incluindo a expansão da colaboração em inteligência industrial entre a AVEVA e a AWS em torno da plataforma CONNECT e da capacitação de integradores de sistemas, além do anúncio de colaboração entre Kyndryl e Aptiv em soluções de IA de borda integrando tecnologias da Wind River com serviços de consultoria e gerenciados. Conforme as redes celulares privadas, as pilhas de edge e as plataformas de software industrial maturam, os prestadores de serviços com arquiteturas de referência empacotadas, capacidade de implantação em campo e operações de ciclo de vida (incluindo FinOps e operações de cibersegurança para OT) têm espaço claro para padronizar implantações tanto para grandes empresas quanto para PMEs com recursos limitados.
Desenvolvimentos industriais recentes em Mercado de Serviços Profissionais de IoT
- Junho de 2026: A Accenture anunciou um acordo para adquirir a Industries eXcellence Group (IndX), parceira da Siemens Digital Industries, para fortalecer suas capacidades em soluções de software industrial e automação. O acordo amplia a capacidade da Accenture de fornecer trabalhos de modernização de fábricas que combinam engenharia, integração OT-TI e plataformas industriais. Também aprofunda o acesso a talentos e aceleradores de entrega alinhados à Siemens, usados em implantações de produção.
- Abril de 2026: Accenture e Avanade colaboraram com a Microsoft para co-desenvolver uma solução de fábrica agêntica voltada a reduzir o tempo de inatividade na manufatura. A colaboração conecta orquestração baseada em IA a dados operacionais para apoiar operações de fábrica mais autônomas e resolução mais rápida de incidentes. Para os serviços profissionais de IoT, isso reforça a demanda por integração, engenharia de dados e operações gerenciadas que operacionalizam a IA sobre sistemas de fábricas conectadas.
- Outubro de 2024: A Cognizant assinou um acordo de colaboração estratégica com a AWS para fornecer soluções de manufatura inteligente e Indústria 4.0, incluindo digital twins e segurança de OT. A colaboração fortalece ofertas empacotadas de modernização que combinam serviços de cloud com conectividade de fábrica e capacidades de cibersegurança. Também apoia a venda conjunta e caminhos de implantação mais rápidos para empresas que migram de projetos-piloto para programas de IoT em escala.


Mercado de Serviços Profissionais de IoT Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange serviços terceirizados remunerados que auxiliam empresas a planejar, projetar, integrar, proteger, testar e dar suporte a soluções de Internet das Coisas em dispositivos, redes e aplicações, incluindo treinamento relacionado e suporte técnico contínuo.
Exclusões de escopo: Excluímos pacotes de conectividade gerenciada e taxas genéricas de hospedagem em nuvem cobradas principalmente como assinaturas recorrentes de rede ou hospedagem.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Consultoria de IoT
- Serviços de Infraestrutura de IoT
- Design e Integração de Sistemas
- Outros
- Por Tamanho da Organização
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Modo de Implantação
- Baseado em nuvem
- Local
- Híbrido
- Por Setor do Usuário Final
- Manufatura
- Varejo
- Saúde
- Energia e Serviços Públicos
- Transporte e Logística
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do escopo de serviços e dos sinais de demanda que podem ser verificados publicamente. Utilizamos fontes como a UIT e a OCDE para indicadores de conectividade digital, publicações do NIST para sinais de orientação em segurança e sistemas, o Censo dos EUA e o Eurostat para contexto de gastos empresariais e produção industrial, e séries macroeconômicas do Banco Mundial para normalizar comparações entre regiões.
Além disso, analisamos relatórios e apresentações de resultados de empresas, anúncios de contratos e sites de associações e organismos de normalização para compreender como os serviços são estruturados e precificados (consultoria, integração de sistemas, segurança, suporte e treinamento). Quando necessário, são utilizadas assinaturas de bases de dados pagas para informações financeiras e de inteligência empresarial, acompanhamento de notícias e finanças, bases de dados de patentes e contratos e licitações globais para verificar a atividade dos fornecedores e o momento da demanda. Esses insumos de pesquisa documental não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar qual parcela dos gastos com IoT se converte em receita de serviços profissionais e como ela se divide entre trabalho por projeto e suporte recorrente. Conversamos com prestadores de serviços, parceiros de canal e compradores empresariais nas regiões APAC, EMEA e Américas, de modo que as premissas sobre tamanho típico de engajamento, duração e intensidade de segurança e integração possam ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 49% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O modelo central é construído com uma abordagem de cima para baixo, na qual os indicadores de adoção de IoT empresarial e a atividade de implantação de dispositivos conectados são traduzidos em um conjunto de demanda por serviços, seguidos de índices de intensidade de serviço que variam por setor e região. Em seguida, os totais são corroborados por meio de aproximações seletivas de baixo para cima, como valores de projetos amostrados de contratos públicos, uma consolidação limitada de divulgações de receita de serviços quando disponíveis, e verificações de canal sobre faixas de preço típicas, que são então utilizadas para ajustar o total final.
Os principais insumos incluem o momentum de implantação de IoT empresarial, a combinação de novas implantações versus atualizações, o esforço de integração de sistemas impulsionado pela contagem de dispositivos e pela complexidade do pipeline de dados, a carga de trabalho de segurança e conformidade, e a parcela de engajamentos que migram para suporte e manutenção recorrentes. Como os preços mudam ao longo do tempo, as taxas médias de serviço são ajustadas conforme a inflação salarial e as mudanças no mix de entrega (presencial versus remoto, e consultoria versus trabalho intensivo em integração). Para as previsões, utilizamos análise de cenários apoiada por uma regressão multivariada simplificada, de modo que o crescimento seja vinculado a fatores como expansão da conectividade, adoção de nuvem e borda, e direção de capex e opex empresarial, validados em reuniões.
Quando os sinais de baixo para cima estão ausentes para regiões menores ou verticais de nicho, as lacunas são tratadas por meio de proxy com base em níveis comparáveis de adoção setorial, e então verificadas novamente com feedback primário antes de os números serem finalizados.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de um conjunto de verificações cruzadas que comparam a receita modelada com sinais independentes, como a direção dos gastos digitais empresariais, anúncios de implantação de IoT e o ritmo de grandes programas de transformação. Outliers são sinalizados, premissas são revisadas e contatos de acompanhamento são iniciados quando uma região ou vertical se move fora das faixas esperadas.
Uma revisão analítica em múltiplas etapas é concluída antes da aprovação final, de modo que a lógica de cálculo, o tratamento de moedas e o alinhamento de anos sejam consistentes ao longo do documento. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando um evento relevante altera a demanda por serviços ou o comportamento de precificação. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Serviços Profissionais de IoT da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados para serviços profissionais de IoT podem parecer muito distantes entre si, mesmo quando descrevem atividades de serviço semelhantes, porque os insumos e as escolhas de escopo nem sempre estão alinhados. As maiores diferenças geralmente decorrem do que é contabilizado como serviços profissionais versus taxas recorrentes adjacentes, do ano-base selecionado e de como a precificação dos serviços é projetada ao longo do tempo.
A principal lacuna vem da inclusão de receitas recorrentes lideradas por conectividade ou hospedagem dentro do conjunto de serviços, enquanto a Mordor Intelligence exclui pacotes de conectividade gerenciada e taxas genéricas de hospedagem em nuvem, mantendo a estimativa vinculada à receita de consultoria, integração, segurança, suporte e treinamento. As diferenças também surgem quando um estudo ancora em um ano-base anterior, ou quando são assumidas adoção agressiva de dispositivos e aumentos de taxas mais rápidos sem verificação com a atividade contratual e a validação dos compradores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 154,58 bilhões de USD (2026) | |
| Publicador do Setor A | 132,50 bilhões de USD (2024) | Utiliza um ano-base anterior, e a linguagem de escopo é mais ampla em torno da habilitação de implantação, o que pode alterar o que é contabilizado como serviços profissionais versus categorias adjacentes de gastos com IoT. |
| Publicador Global B | 102,70 bilhões de USD (2025) | Reporta o mercado em USD com uma âncora de ano diferente e uma perspectiva de segmentação declarada mais restrita, o que pode subestimar o trabalho mais amplo de integração empresarial e suporte se for alocado em outros segmentos de gastos com IoT. |
Em conjunto, a dispersão é explicada principalmente pela ancoragem do ano e pelo que cada publicador inclui além do trabalho de consultoria e integração. Nossa abordagem permanece rastreável a atividades de serviço claras e indicadores práticos de demanda, o que torna o total mais fácil de reproduzir e monitorar à medida que as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços profissionais de IoT?
O mercado gerou USD 154,58 bilhões em 2026 e está projetado para atingir USD 214,08 bilhões até 2031.
Qual tipo de serviço lidera o mercado de serviços profissionais de IoT?
A consultoria de IoT ocupa a posição de liderança com 32,10% de participação, embora o design e a integração de sistemas estejam crescendo mais rapidamente a um CAGR de 7,05%.
Qual é a velocidade de crescimento da implantação em nuvem no mercado de serviços profissionais de IoT?
A entrega baseada em nuvem está avançando a um CAGR de 8,08%, o mais rápido entre os modos de implantação.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico mostra o maior potencial de crescimento com um CAGR de 7,88%, impulsionado pela modernização da manufatura e pelos programas digitais governamentais.
Qual é a principal restrição que enfrenta a adoção de serviços profissionais de IoT?
As preocupações com cibersegurança e privacidade de dados permanecem a principal barreira, reduzindo a trajetória geral de crescimento em aproximadamente 1,4 pontos percentuais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
