
Tamanho e Participação do Mercado de Medicamentos de Ferro Intravenoso
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
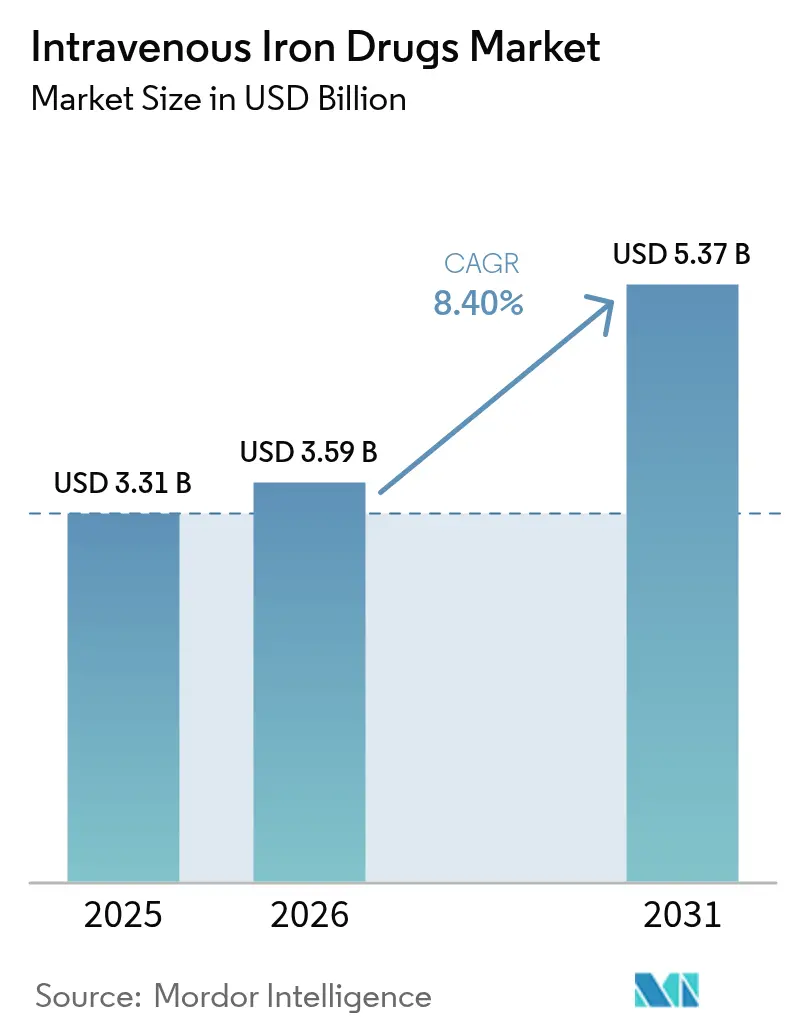
| Tamanho do Mercado (2026) | 3.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.40 % |
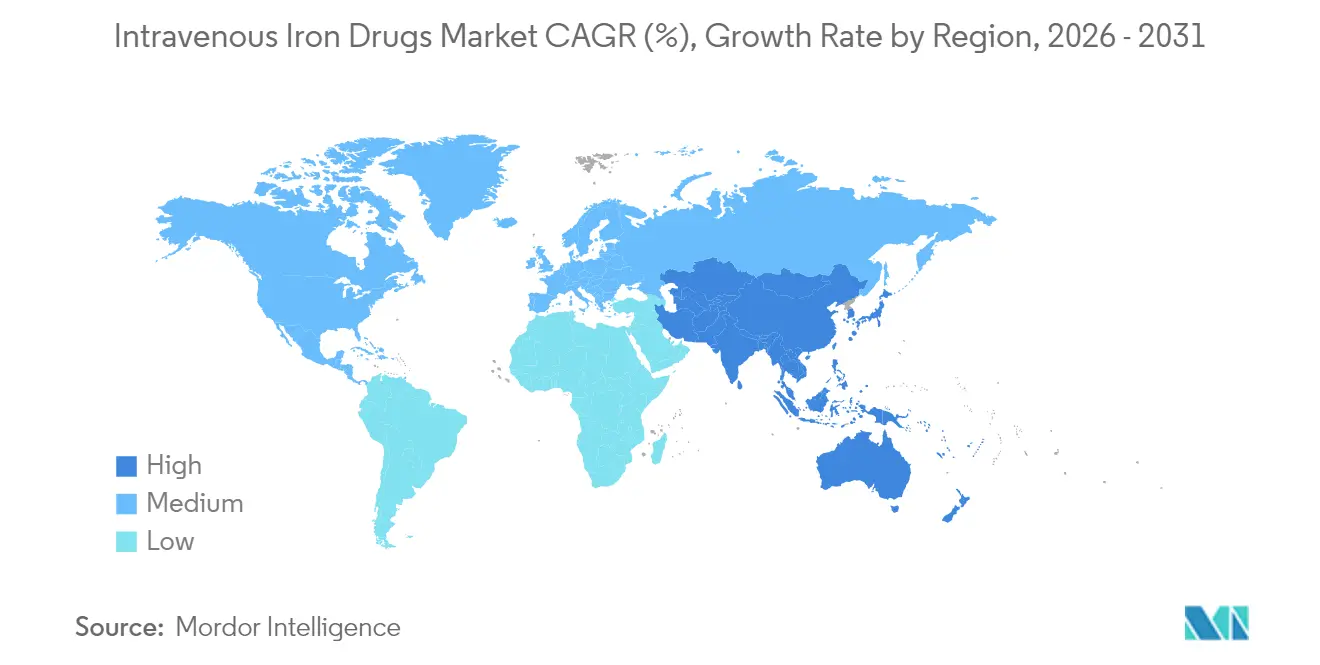
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
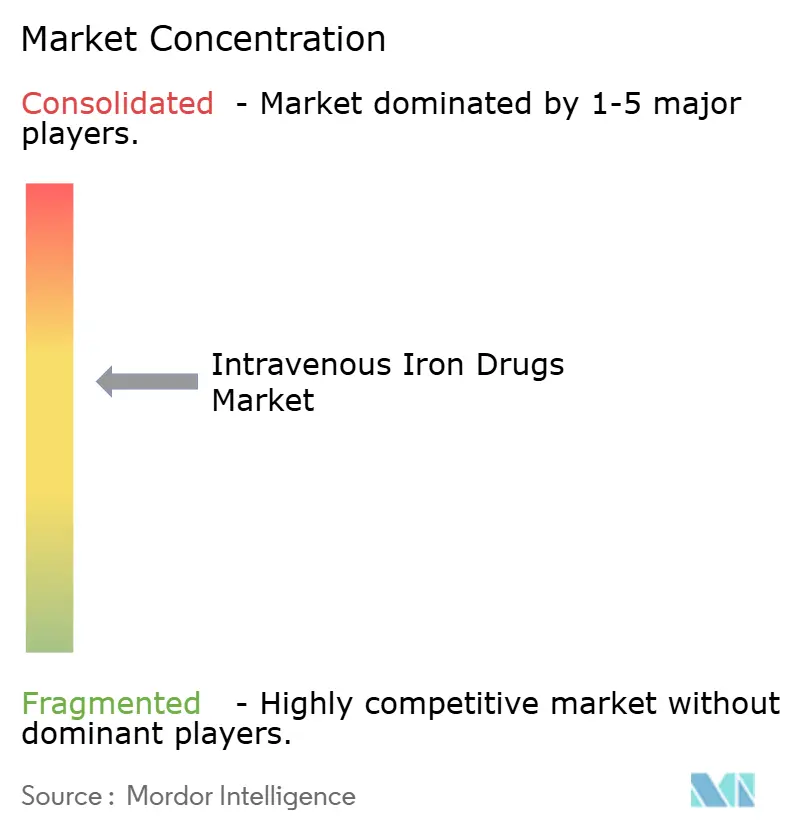
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos de Ferro Intravenoso por Mordor Intelligence
Espera-se que o tamanho do mercado de medicamentos de ferro intravenoso cresça de USD 3,31 bilhões em 2025 para USD 3,59 bilhões em 2026 e está previsto para atingir USD 5,37 bilhões até 2031 a um CAGR de 8,40% no período 2026-2031. O crescimento é impulsionado principalmente por dados clínicos robustos favoráveis às formulações parenterais; o setor está a transitar da correção episódica da anemia para a reposição proativa de ferro na doença renal crónica (DRC), insuficiência cardíaca (IC), doença inflamatória intestinal (DII) e oncologia. Os médicos prescrevem cada vez mais complexos de alta dose e infusão rápida que limitam o tempo em cadeira, enquanto os modelos de infusão domiciliar e de telemedicina ampliam o acesso dos doentes. O forte suporte de diretrizes, nomeadamente da KDIGO e da Heart Failure Society of America, reforça o uso de ferro IV em primeira linha, e a expansão da infraestrutura ambulatória sustenta a procura continuada. A trajetória de crescimento é moderada pela vigilância em torno da hipofosfatemia e pelos protocolos de edição por etapas impostos pelos pagadores que favorecem os genéricos de menor preço.
Principais Conclusões do Relatório
- Por tipo de produto, a carboximaltose férrica liderou com uma quota de receita de 44,78% em 2025; o isomaltósido de ferro está projetado para crescer a um CAGR de 10,14% até 2031.
- Por indicação, a DRC deteve 51,62% da participação de mercado de medicamentos de ferro intravenoso em 2025, enquanto a IC com deficiência de ferro deverá expandir-se a um CAGR de 10,02% até 2031.
- Por utilizador final, os hospitais representaram 40,12% do tamanho do mercado de medicamentos de ferro intravenoso em 2025, enquanto os serviços de infusão domiciliar e telemedicina crescerão a um CAGR de 10,96% entre 2026-2031.
- Por canal de distribuição, as farmácias hospitalares contribuíram com uma quota de 42,08% em 2025; as farmácias online e especializadas deverão avançar a um CAGR de 11,05% ao longo do período de previsão.
- Por geografia, a América do Norte comandou 42,05% das receitas de 2025; espera-se que a Ásia-Pacífico registe o CAGR mais rápido de 9,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de Medicamentos de Ferro Intravenoso
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente carga global de anemia por deficiência de ferro nas populações de DRC, DII, oncologia e IC | +2.1% | Global; América do Norte e Europa como mercados centrais | Longo prazo (≥ 4 anos) |
| Crescente preferência clínica pelo ferro intravenoso para superar a má absorção oral e a baixa adesão | +1.8% | Global; mercados desenvolvidos | Médio prazo (2–4 anos) |
| Rápida expansão de centros de infusão ambulatória e redes de diálise a nível mundial | +1.5% | América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Diretrizes internacionais atualizadas que endossam o ferro IV como terapia de primeira linha na DRC e na insuficiência cardíaca | +1.3% | Global; adoção precoce na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Introdução de complexos de alta dose e infusão rápida que reduzem visitas de tratamento e custos | +1.0% | Mercados desenvolvidos; expansão para economias emergentes | Médio prazo (2–4 anos) |
| Aumento das despesas em saúde nos mercados emergentes melhorando o acesso a terapias parenterais | +0.8% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Anemia por Deficiência de Ferro nas Populações de DRC, DII, Oncologia e IC
Auditorias clínicas mostram deficiência de ferro em 37-61% dos doentes com IC, e meta-análises confirmam que o ferro IV reduz a mortalidade cardiovascular em 13% em comparação com placebo[1]R. Smith, "O ferro intravenoso na insuficiência cardíaca reduz a mortalidade," Nature Medicine, nature.com. As diretrizes renais determinam a suplementação regular de ferro para 92% dos doentes em diálise, enquanto o crescimento da prevalência de DRC sustenta a procura de base. A China ainda reporta 79,6 milhões de adultos com deficiência de ferro, mesmo após uma queda de 40,86% nas taxas de deficiência alimentar desde 1990. A deficiência funcional no cancro acrescenta volume incremental porque a inflamação bloqueia a absorção intestinal. Em conjunto, estes grupos de doenças garantem um crescimento de volume de longo prazo nas clínicas de nefrologia, cardiologia e oncologia.
Crescente Preferência Clínica pelo Ferro Intravenoso para Superar a Má Absorção Oral e a Baixa Adesão
Declarações de consenso publicadas em 2024 indicam que os sais ferrosos orais frequentemente falham em normalizar a ferritina ou melhorar a distância percorrida em 6 minutos na IC com fração de ejeção reduzida. O ensaio IRONMAN mostrou o maior benefício em doentes com saturação de transferrina abaixo de 20%. Dados do mundo real japoneses em 632.200 casos reportaram um aumento de hemoglobina de 3,20 g/dL com carboximaltose férrica versus 1,70 g/dL para o ferro oral na semana 12. As elevadas taxas de descontinuação associadas à intolerância gastrointestinal inclinam ainda mais os prescritores para a terapia parenteral, consolidando a procura entre as coortes de doenças crónicas.
Rápida Expansão de Centros de Infusão Ambulatória e Redes de Diálise a Nível Mundial
Prevê-se que a receita de infusão em locais alternativos atinja USD 142 bilhões até 2027, e 50% das novas aprovações da FDA requerem uma via injetável. O CMS aumentou o reembolso das instalações de ESRD em 2,7% para 2025, alocando USD 6,6 bilhões a 7.700 centros[2]CMS, "Regra Final do Sistema de Pagamento Prospetivo de ESRD 2025," cms.gov. Durante as adaptações pandémicas, 190 infusões domiciliares de carboximaltose férrica não produziram eventos adversos de grau ≥3. Estes dados validam a segurança da administração descentralizada, encurtam as deslocações dos doentes e aliviam a pressão sobre a capacidade hospitalar, catalisando uma maior distribuição para fora das enfermarias de internamento.
Diretrizes Internacionais Atualizadas que Endossam o Ferro IV como Terapia de Primeira Linha na DRC e na Insuficiência Cardíaca
A atualização de 2024 da Heart Failure Society of America posiciona o ferro IV como cuidado padrão para a IC sintomática com deficiência de ferro. Painéis de especialistas asiáticos publicaram roteiros operacionais para superar barreiras de custo e infraestrutura. A revisão de 2025 da KDIGO defende a correção proativa do ferro antes da manifestação da anemia, alargando a base de doentes elegíveis. O interesse regulatório também é evidente: a Comissão Europeia continua a examinar as mensagens anticoncorrenciais no setor, apoiando uma escolha mais ampla de produtos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações de segurança (hipersensibilidade, hipofosfatemia) limitando a adoção de formulações de alta dose | −1.2% | Global; mercados desenvolvidos com farmacovigilância avançada | Curto prazo (≤ 2 anos) |
| Intensificação da concorrência genérica impulsionando a erosão de preços em moléculas maduras | −0.9% | América do Norte e Europa; expansão para mercados emergentes | Médio prazo (2–4 anos) |
| Incertezas de reembolso para indicações não relacionadas com diálise nos principais mercados | −0.7% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Lacunas na cadeia de frio e na infraestrutura de infusão em regiões com poucos recursos | −0.6% | África Subsaariana; partes da Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Segurança (Hipersensibilidade, Hipofosfatemia) Limitando a Adoção de Formulações de Alta Dose
A carboximaltose férrica desencadeia hipofosfatemia em mais de 70% dos doentes nas primeiras cinco semanas, ao elevar o FGF-23, com risco de disfunção cardíaca e fraturas[3]Oncology Nursing Society, "Hipofosfatemia após carboximaltose férrica," ons.org. Dados de uma coorte holandesa em 2.468 cursos documentaram dosagem de reposição insuficiente e anemia persistente em 65% dos casos, sugerindo que os clínicos por vezes subdoseiam para mitigar eventos adversos. As orientações da FDA exigem 30 minutos de observação pós-infusão em toda a classe, retardando o fluxo de trabalho clínico. Em conjunto, estes alertas de segurança levam alguns prescritores a optar por complexos de dose mais baixa ou alternativa, limitando a adoção a curto prazo das SKUs de maior potência.
Intensificação da Concorrência Genérica Impulsionando a Erosão de Preços em Moléculas Maduras
A Independence Blue Cross introduziu uma política em 2025 que obriga ao uso de dois genéricos antes do acesso à Injectafer ou Monoferric de marca. Tabelas de preços públicas mostram diferenças de custo de 3 vezes entre a carboximaltose férrica de marca e o ferumoxitol genérico. A CSL Vifor citou uma perspetiva "amortecida" em meio à pressão de agrupamento nos medicamentos renais. Embora o derisomaltose mantenha a vida da patente até à década de 2030, a maioria dos complexos legados enfrenta compressão de margens, moderando a expansão nominal do mercado apesar do aumento dos volumes unitários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Liderança Persistente da Carboximaltose Férrica em Meio à Aceleração do Isomaltósido
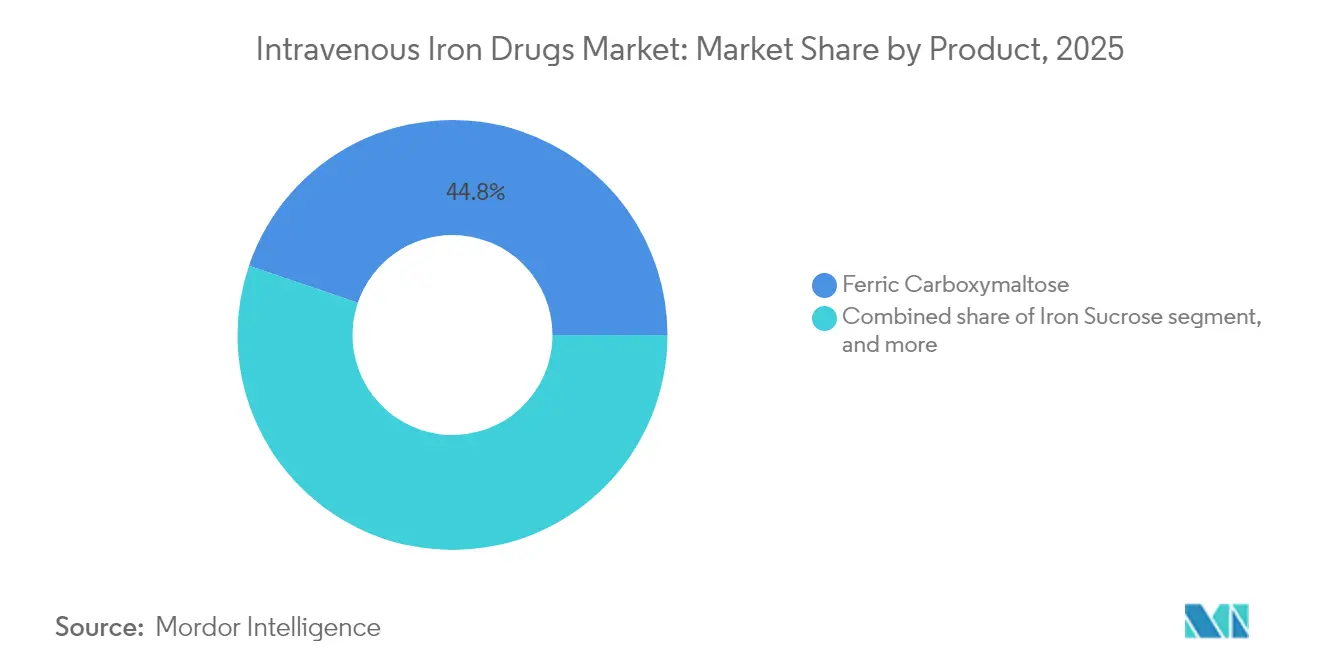
A carboximaltose férrica deteve 44,78% das vendas de 2025, assegurando a maior participação de mercado de medicamentos de ferro intravenoso com base em evidências extensas nos protocolos de DRC e IC. No entanto, prevê-se que o tamanho do mercado de medicamentos de ferro intravenoso para o isomaltósido de ferro registe um CAGR de 10,14% até 2031, uma vez que os prescritores valorizam o seu perfil de menor risco de hipofosfatemia. O estudo PHOSPHARE-IBD estimou que o derisomaltose reduz as visitas de infusão em 1,64 ao longo de um horizonte de cinco anos, traduzindo-se em poupanças de custo de NOK 9.707 por doente.
O impulso para a seleção baseada na segurança continua. A sacarose tem um uso enraizado nos pacotes de diálise, enquanto o gluconato sódico de ferro férrico preenche casos de nicho de hipersensibilidade. A entrada genérica do ferumoxitol exerce pressão de preços em toda a classe, desencadeando mudanças de formulário. Em geral, a segurança diferenciada, a conveniência de dosagem e o custo moldam o eixo competitivo mais do que a simples antiguidade da marca.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Indicação: Supremacia da DRC Desafiada pela Ascensão da Insuficiência Cardíaca
A DRC representou 51,62% da receita em 2025, sustentada pelas necessidades obrigatórias de ferro nos protocolos de hemodiálise. No entanto, o mercado de medicamentos de ferro intravenoso irá orientar-se cada vez mais para a IC, onde o CAGR de 10,02% da indicação reflete ensaios de referência que mostram reduções de 18% nos endpoints cardiovasculares compostos. As atualizações de reembolso na Europa cobrem agora as infusões de IC em ambulatório, alargando a endereçabilidade.
Os segmentos de oncologia, DII e obstetrícia fornecem volume incremental através do reconhecimento da deficiência funcional de ferro não responsiva à terapia oral. O rastreio de precisão da saturação de transferrina na cirurgia bariátrica eleva ainda mais a procura. A combinação de indicações continua a diversificar-se, distribuindo o crescimento de forma mais uniforme para além dos silos tradicionais de nefrologia.
Por Utilizador Final: Hospitais Ainda Dominantes à Medida que os Modelos Domiciliares Crescem
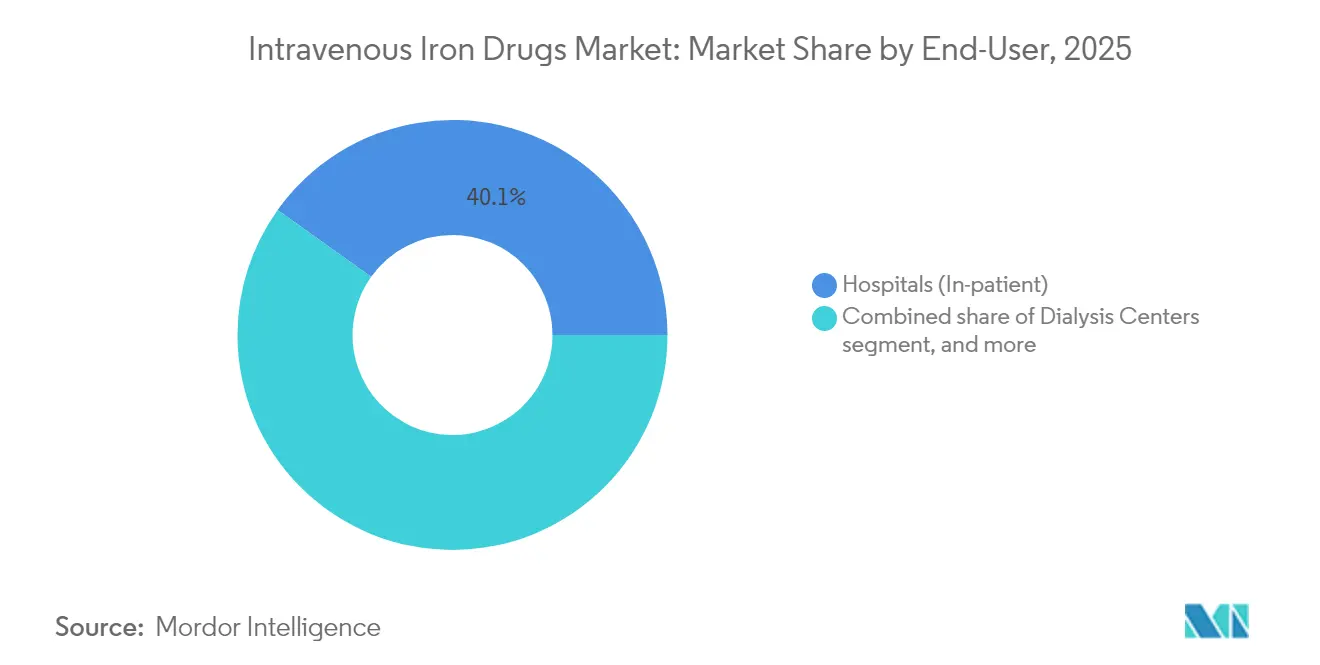
Os hospitais arrecadaram 40,12% da receita de 2025, refletindo a infraestrutura centralizada de infusão. No entanto, a infusão domiciliar registou uma perspetiva de CAGR de 10,96%, impulsionada pela preferência dos pagadores por locais de cuidados de menor custo e pelas auditorias de segurança positivas realizadas durante a pandemia. Prevê-se que o tamanho do mercado de medicamentos de ferro intravenoso para os contextos ambulatórios ultrapasse os canais de internamento em cenários pós-2030, se a tecnologia de monitorização virtual amadurecer.
Os centros de diálise continuam a ser estruturalmente importantes; a alocação de USD 6,6 bilhões do CMS às instalações de ESRD sustenta a integração continuada do ferro IV nas sessões de rotina. As clínicas especializadas e os centros de cirurgia ambulatória complementam o mix, refletindo a fragmentação na prestação de serviços.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: Licitações Institucionais Confrontam a Expansão das Farmácias Especializadas
As licitações institucionais dominam a aquisição devido a descontos por volume e à estandardização de formulários. No entanto, as redes de farmácias especializadas e as plataformas de comércio eletrónico estão a capturar quota ao sincronizar a entrega de medicamentos com a enfermagem de infusão domiciliar. Os grupos de diálise verticalmente integrados exercem vantagens de controlo de fornecimento e negoceiam de forma agressiva sobre o preço da molécula. Com os incentivos dos pagadores a favorecer um custo de aquisição mais baixo, o poder do canal está a redistribuir-se para as entidades que conseguem documentar adesão, segurança e resultados do mundo real.
Análise Geográfica
A América do Norte contribuiu com 42,05% do volume de negócios global em 2025, sustentada pela adoção orientada por diretrizes e pelo amplo reembolso do ferro parenteral. As regras de edição por etapas da Independence Blue Cross exemplificam o crescente controlo de custos, mas o aumento de reembolso do CMS assegura o volume do canal de diálise. A infraestrutura madura suporta uma procura estável, embora o crescimento unitário esteja a estabilizar à medida que as coortes elegíveis de DRC se aproximam da plena penetração.
Prevê-se que a Ásia-Pacífico registe o CAGR mais rápido de 9,42% até 2031, liderada pela aquisição vinculada ao volume da China que reduziu os preços em 42% enquanto aumentou a utilização em 49%. Empresas conjuntas como a CSL Vifor–Fresenius têm como alvo mais de 2.000 hospitais de nível 3, e o programa Anemia Mukt Bharat da Índia procura reduzir as lacunas de diagnóstico. A acessibilidade continua a ser um teto, mas a expansão económica e os ganhos de cobertura de seguros apoiam uma adoção crescente.
A Europa beneficia de protocolos de nefrologia consolidados e do alinhamento com as diretrizes de IC. No entanto, a elevada penetração genérica e o escrutínio da Avaliação de Tecnologias de Saúde (ATS) condicionam o crescimento dos preços. A atenção regulatória à concorrência leal — ilustrada pela investigação da UE sobre alegações de difamação — garante a disponibilidade diversificada de moléculas. O Oriente Médio e África e a América do Sul mostram uma adoção nascente mas acelerada à medida que as seguradoras privadas e os fundos de saúde pública reconhecem os ganhos de produtividade da correção rápida da anemia.

Panorama regulatório
A regulamentação das terapias de ferro intravenoso (IV) continua focada na gestão da segurança quanto à hipersensibilidade e nos requisitos de comparabilidade para produtos nano-coloidais complexos. Na União Europeia, a estrutura da EMA para medicamentos contendo ferro IV reforça a vigilância em nível de classe por meio do planejamento de gerenciamento de risco e das expectativas contínuas de farmacovigilância, enquanto as orientações científicas da EMA sobre requisitos de dados para produtos nano-coloidais à base de ferro IV moldam a forma como as versões subsequentes demonstram similaridade com os produtos de referência. Nos Estados Unidos, o acesso ao mercado é cada vez mais moldado pelas políticas de benefícios médicos e farmacêuticos das pagadoras, além da supervisão da FDA. Em agosto de 2025, a FDA aprovou a primeira injeção genérica de ferro sacarato (com designação de Competitive Generic Therapy), adicionando uma importante via de acesso para o tratamento da anemia por deficiência de ferro relacionada à DRC. Em 2026, políticas comerciais atualizadas de entidades como UnitedHealthcare e Maryland Physicians Care renovaram os critérios de cobertura, os fluxos de autorização prévia e os requisitos de local de administração para produtos como Feraheme, Injectafer e Monoferric, estreitando o alinhamento entre limiares clínicos, ambiente de administração e reembolso.
Panorama Competitivo
O mercado de medicamentos de ferro intravenoso apresenta uma concentração moderada. A CSL Vifor, a Pharmacosmos, a Fresenius Kabi e a Daiichi Sankyo geram coletivamente pouco menos de metade da receita mundial, não havendo um bloqueio por um único player dominante. A liderança da CSL Vifor é desafiada por inquéritos antitruste da UE e pelo agrupamento de reembolsos nos EUA, levando a uma racionalização do portfólio em direção a complexos de maior valor. A Pharmacosmos aproveita a narrativa de segurança do derisomaltose, enquanto a Fresenius Kabi explora dados de custo-utilidade e ofertas integradas de biossimilares.
Os fornecedores de genéricos intensificam a concorrência de preços, especialmente nas formulações de ferumoxitol e sacarose, pressionando os inovadores a defender a sua quota através de evidências do mundo real e resultados reportados pelos doentes. As empresas investem em plataformas digitais de adesão e kits de infusão domiciliar para capturar os modelos de serviço em mudança.
A inovação em pipeline abrange adesivos de microagulhas e direcionamento por nanopartículas magnéticas, embora a comercialização seja improvável antes de 2030. A rivalidade global é moldada pela diferenciação de segurança, estratégias de migração de locais de cuidados e negociações de formulários impulsionadas pelos pagadores, em vez de uma promoção clássica.
Líderes do Setor de Medicamentos de Ferro Intravenoso
AbbVie (Allergan)
Covis Pharma GmbH (AMAG Pharmaceuticals, Inc)
CSL Limited (Vifor Pharma Management Ltd.)
Sanofi S.A.
Pharmacosmos A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão do uso orientado por diretrizes na DRC e a adoção institucional mais ampla criam espaço para fabricantes e prestadores de serviços que consigam operacionalizar a avaliação e o tratamento padronizados de ferro em ambientes de alto volume. A Diretriz de Prática Clínica KDIGO 2026 para anemia na DRC recomenda explicitamente o ferro intravenoso em vez do ferro oral para pacientes que iniciam terapia com ferro em hemodiálise (DRC G5HD), reforçando o uso protocolado de ferro IV nas redes de diálise. Essa integração de diretrizes já é visível em atualizações de políticas de pagadoras que fazem referência a limiares laboratoriais e requisitos de administração atualizados, favorecendo produtos e modelos de cuidado que documentam índices de ferro adequados e práticas seguras de infusão. A expansão geográfica e a reformulação dos canais permanecem áreas de oportunidade proeminentes, especialmente onde as restrições de acesso estão sendo abordadas por meio de aprovações regulatórias, genéricos e acordos de comercialização regional. A Health Canada emitiu um Aviso de Conformidade em março de 2024 para o Ferinject (carboximaltose férrica) para anemia por deficiência de ferro em adultos e crianças, ampliando o uso rotulado em um importante mercado desenvolvido, enquanto a aprovação da FDA em agosto de 2025 de uma primeira injeção genérica de ferro sacarato introduz uma nova palanca de preço e acesso nos Estados Unidos. Na China, a China Medical System Holdings firmou um acordo exclusivo de comercialização e fornecimento com a Pharmacosmos (abril de 2026) para o Monofer (isomaltosídeo de ferro) e o Cosmofer (dextrano de ferro), destacando o papel das parcerias locais e do fornecimento garantido na expansão dos portfólios originadores de ferro IV em mercados de crescimento, à medida que as estruturas de aquisição e cobertura hospitalar evoluem.
Desenvolvimentos recentes do setor
- Abril de 2026: A China Medical System Holdings assinou um acordo exclusivo de comercialização e fornecimento com a Pharmacosmos para o Monofer (isomaltosídeo de ferro) e o Cosmofer (dextrano de ferro) na China. O acordo fortalece a comercialização local e a continuidade do fornecimento para marcas estabelecidas de ferro IV, o que é fundamental em um mercado hospitalar impulsionado por licitações, onde a disponibilidade garantida influencia as decisões de formulário.
- Agosto de 2025: A Viatris anunciou a aprovação pela FDA da Injeção de Ferro Sacarato, USP, posicionada como a primeira versão genérica da Injeção Venofer nos Estados Unidos (com designação de Competitive Generic Therapy). Essa aprovação acelera a concorrência de preços em um segmento de DRC de alto volume e aumenta o poder de negociação das pagadoras em step edits e contratações para canais institucionais e ambulatoriais.
- Novembro de 2024: O CMS finalizou a regra do Sistema de Pagamento Prospectivo para DRET de 2025, incluindo uma atualização de pagamento de 2,7% e um valor estimado de 6,6 bilhões de dólares para 7.700 clínicas de diálise. A atualização de reembolso reforça a capacidade dos centros de diálise de administrar ferro IV dentro de vias de cuidado agrupadas e apoia a utilização rotineira contínua ligada ao manejo da anemia por DRC.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange terapias medicamentosas de ferro intravenoso sob prescrição, usadas para corrigir deficiência de ferro ou anemia por deficiência de ferro quando o ferro oral não é adequado, sendo o valor mensurado como receita em nível de fabricante desses produtos IV nos principais países.
Exclusões de escopo: excluímos suplementos orais de ferro, transfusões de sangue, agentes estimuladores da eritropoiese e serviços de administração IV e cobranças de procedimentos de centros de infusão.
Visão geral da segmentação
- Por Tipo de Produto
- Carboximaltose Férrica
- Sacarose de Ferro
- Ferumoxitol Intravenoso
- Complexo de Gluconato Sódico de Ferro Férrico
- Isomaltósido de Ferro 1000
- Outro Tipo de Produto
- Por Indicação
- Doença Renal Crónica (Diálise e Não Diálise)
- Doença Inflamatória Intestinal
- Anemia Induzida por Cancro e Quimioterapia
- Obstetrícia e Ginecologia (Anemia Relacionada com a Gravidez)
- Insuficiência Cardíaca com Deficiência de Ferro
- Cirurgia Bariátrica e Gastrointestinal
- Outras Indicações
- Por Utilizador Final
- Hospitais (Internamento)
- Centros de Infusão Ambulatória e de Oncologia
- Centros de Diálise
- Outros Utilizadores Finais
- Por Canal de Distribuição
- Licitações Diretas / Vendas Institucionais
- Farmácias Hospitalares
- Farmácias Online e Especializadas
- Prestadores de Serviços de Diálise Cativos
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa pela construção da base clínica e de demanda para o uso de ferro IV, antes de convertê-la em valor de mercado. As fontes públicas utilizadas incluem, por exemplo, a Organização Mundial da Saúde para o contexto da anemia, os Centros de Controle e Prevenção de Doenças dos EUA para sinais de saúde populacional, e portais nacionais de estatísticas de saúde onde as cargas de anemia relacionadas à DRC e à gravidez são acompanhadas. Também recorremos a orientações e resumos de evidências que influenciam a utilização, como órgãos de diretrizes clínicas e periódicos revisados por pares indexados em plataformas como o PubMed.
No lado da oferta e dos preços, nos apoiamos em fontes como bancos de dados de medicamentos da FDA e documentos de bula, relatórios públicos de avaliação da Agência Europeia de Medicamentos, e portais governamentais de aquisição onde os padrões de licitação são visíveis. Relatórios anuais de empresas, apresentações a investidores e demonstrações financeiras auditadas ajudam a validar a direção da receita em nível de produto e a exposição regional, e então bancos de dados de patentes são verificados para entender mudanças de formulação e o momento do ciclo de vida. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, e para notícias e finanças, principalmente para manter os cronogramas e os eventos de produtos consistentes. Esta lista de fontes documentais não é exaustiva, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o que as fontes documentais não conseguem explicar totalmente, especialmente as mudanças de mix entre complexos de alta dose e produtos mais antigos, e como os protocolos hospitalares influenciam os volumes. Conversamos com pessoas de fabricantes, distribuidores, equipes de farmácia hospitalar e clínicos que tratam rotineiramente DRC, insuficiência cardíaca, DII, anemia relacionada à oncologia e anemia obstétrica, e as informações são coletadas nas principais regiões para verificar se a adoção e o acesso parecem semelhantes. As premissas sobre padrões de dosagem, faixas de desconto em licitações e a proporção entre ambulatorial e hospitalar são então reconciliadas com o modelo de mercado para que os totais permaneçam realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | Ásia-Pacífico: 42% |
| Nível médio: 51% | Líderes funcionais/de unidade: 34% | Europa, Oriente Médio e África: 33% |
| Empresas menores: 18% | Gerentes: 54% | Américas: 25% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento é construída a partir do conjunto de demanda, no qual a epidemiologia e as trajetórias de pacientes tratados são traduzidas em volumes de ferro IV por indicação e ambiente de cuidado, sendo então avaliadas usando premissas de preço médio de venda. Essa abordagem top-down utiliza dados como contagens de pacientes com DRC e prevalência de anemia, taxas de tratamento com e sem diálise, uso de ferro IV orientado por diretrizes em insuficiência cardíaca e DII, dose típica por ciclo e frequência de redosagem, e mudanças no local de atendimento que afetam os canais de compra. Uma vez que o panorama de volume está estável, a precificação é aplicada usando uma visão de PMV combinado que reflete licitações, entrada de genéricos e mix de produtos, que é então consolidada em totais regionais e globais.
Para garantir que os totais não se desviem, os resultados são corroborados com aproximações bottom-up seletivas, como verificações da direção da receita dos fornecedores, discussões de canal sobre licitações hospitalares, e lógica de PMV amostrado multiplicado por volume para as principais geografias. Quando alguns dados são escassos em países menores, preenchemos as lacunas usando indicadores proxy como população, carga de anemia e protocolos de tratamento comparáveis, e então ajustamos usando o feedback de especialistas. Para a previsão, a análise de cenários é usada em torno da pressão de preços e da expansão da utilização, e as premissas são ancoradas em quão rapidamente a capacidade de infusão ambulatorial cresce, como as discussões sobre segurança afetam a preferência e quão rápido novos padrões de dosagem são adotados.
Validação de dados e ciclo de atualização
Realizamos múltiplas verificações antes de finalizar os valores de mercado, de modo que os resultados do modelo são comparados com sinais independentes, como atividade de aquisição, direção da receita de produtos relatada e mudanças nas diretrizes de utilização. Os outliers são revisados em nível nacional e regional, e se um movimento de preço, volume ou mix parecer muito acentuado, os dados são reverificados e os especialistas são contatados novamente para confirmar o que mudou. Uma revisão separada por analista é feita para cálculos, premissas e tratamento cambial, seguida por uma etapa final de aprovação.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorre um evento material, como uma aprovação importante, uma alteração na rotulagem de segurança ou uma redefinição clara de preços em licitações. Antes da entrega, as últimas atualizações públicas são novamente verificadas para que os clientes recebam uma visão atualizada que corresponda às condições de mercado mais recentes.
Tamanho do mercado de medicamentos de ferro intravenoso da Mordor Intelligence em comparação com outras estimativas publicadas
É comum observar tamanhos de mercado publicados diferentes para medicamentos de ferro IV, pois os produtos contabilizados, o ano usado como ponto de partida e a forma como a precificação é aplicada podem variar bastante. Alguns publicadores também combinam anos de previsão no mesmo número de destaque, o que pode fazer com que duas estimativas pareçam inconsistentes mesmo quando a demanda subjacente é semelhante.
Neste relatório, a diferença geralmente se explica pela frequência com que os preços e o mix de produtos são atualizados, pela forma como o momento da conversão cambial é tratado, e se os descontos de licitação são aplicados a mercados fortemente hospitalares, que são então verificados por meio de chamadas de acompanhamento e atualizações documentais antes de o valor final ser definido, uma etapa mantida atualizada pelo ciclo de atualização anual usado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,59 bilhões de dólares (2026) | |
| Editora do Setor A | 3,41 bilhões de dólares (2025) | Utiliza um ano-base diferente e apresenta uma estimativa de curto prazo que não é diretamente comparável a um valor de 2026, e o número de destaque não indica claramente como os descontos de licitação e as mudanças no mix de produtos são refletidos no PMV. |
| Editora do Setor B | 2,55 bilhões de dólares (2025) | Parece utilizar uma construção de valor mais restrita, com utilização conservadora e progressão de preços mais lenta, e a estimativa pode ficar mais baixa quando a adoção ambulatorial e os regimes de dose mais alta não são totalmente convertidos em volume por paciente tratado. |
No geral, a tabela mostra que a seleção do ano e o tratamento de preços explicam a maior parte da diferença, mais do que uma divergência quanto à direção da demanda clínica. Ao manter as premissas rastreáveis a padrões de dosagem, precificação de licitação e adoção em nível de indicação, nossa estimativa permanece repetível e mais fácil de reconciliar quando novas atualizações públicas surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de medicamentos de ferro intravenoso até 2031?
Espera-se que o mercado atinja USD 5,37 bilhões até 2031, crescendo a um CAGR de 8,40% durante 2026-2031.
Qual área terapêutica crescerá mais rapidamente neste mercado?
Prevê-se que a insuficiência cardíaca com deficiência de ferro registe o CAGR mais elevado de 10,02% até 2031, refletindo dados sólidos de resultados clínicos.
Por que razão os canais de infusão ambulatória e domiciliar estão a expandir-se tão rapidamente?
Os incentivos dos pagadores, a conveniência para os doentes e os aumentos de reembolso do CMS apoiam os cuidados em locais alternativos, enquanto a monitorização remota confirma a equivalência de segurança em relação à administração hospitalar.
Como é que a hipofosfatemia afeta os padrões de prescrição?
As elevadas taxas de hipofosfatemia pós-infusão com carboximaltose férrica incentivam uma monitorização mais próxima do fosfato e encorajam a adoção de formulações de menor risco, como o isomaltósido de ferro.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico, liderada pelas reformas de aquisição da China e pela expansão da cobertura de seguros, deverá registar o CAGR mais rápido de 9,42% até 2031.
Quão significativa é a concorrência genérica?
O ferumoxitol genérico e outros complexos fora de patente criam diferenças de preço de até 3 vezes em relação às marcas, levando os pagadores a impor políticas de edição por etapas que favorecem opções de menor custo antes da aprovação de agentes premium.
Página atualizada pela última vez em:



