
Tamanho e Participação do Mercado de Terapia para Anemia por Deficiência de Ferro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia para Anemia por Deficiência de Ferro por Mordor Intelligence
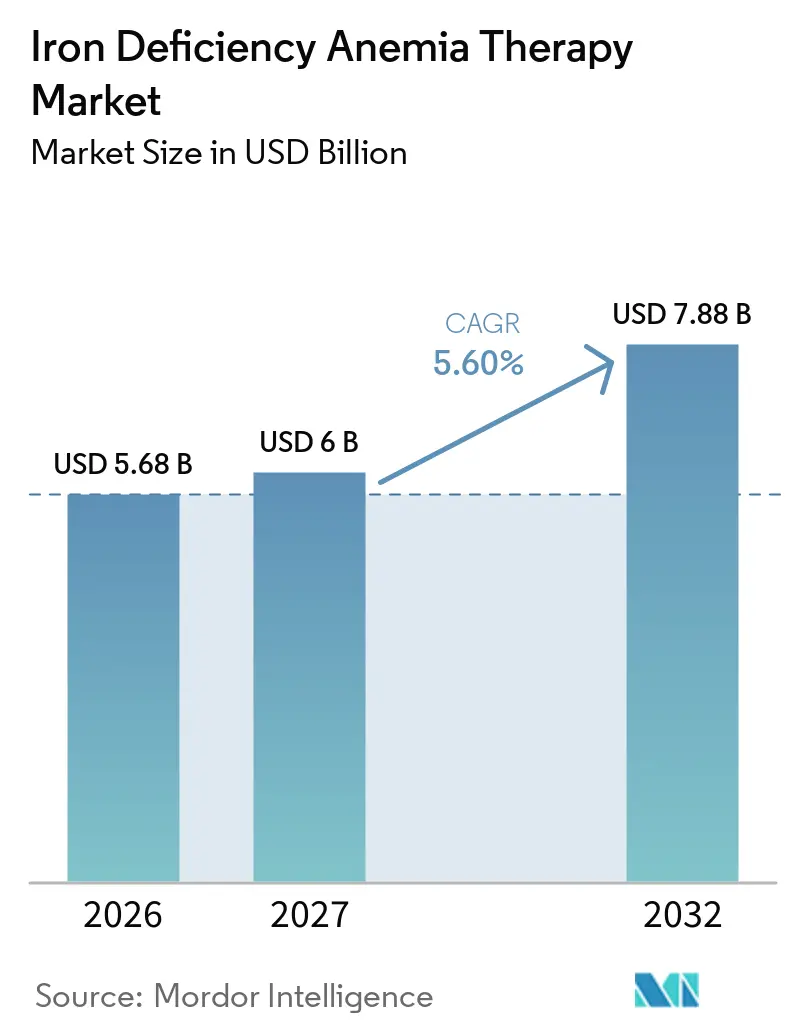
O tamanho do Mercado de Terapia para Anemia por Deficiência de Ferro em 2027 é estimado em 6,00 bilhões de USD, crescendo a partir do valor de 2026 de 5,68 bilhões de USD, com projeções para 2032 indicando 7,88 bilhões de USD, crescendo a um CAGR de 5,60% no período de 2027 a 2032. Fortes evidências clínicas para o ferro intravenoso em insuficiência cardíaca, doença renal crônica e oncologia, aliadas a programas de triagem generalizados, continuam a impulsionar a demanda. Números recordes de mulheres em idade reprodutiva e crianças agora atendem aos critérios diagnósticos de deficiência, e essa pressão epidemiológica está se traduzindo diretamente em maiores volumes de tratamento. Os hospitais estão priorizando infusões de dose total em visita única que reduzem o tempo de cadeira, enquanto plataformas digitais orientam decisões de dosagem remotamente. Do lado da oferta, novas tecnologias orais que envolvem o ferro em matrizes protetoras estão melhorando a adesão e abrindo canais de venda centrados no consumidor que antes eram inacessíveis aos produtos parenterais.
Principais Conclusões do Relatório
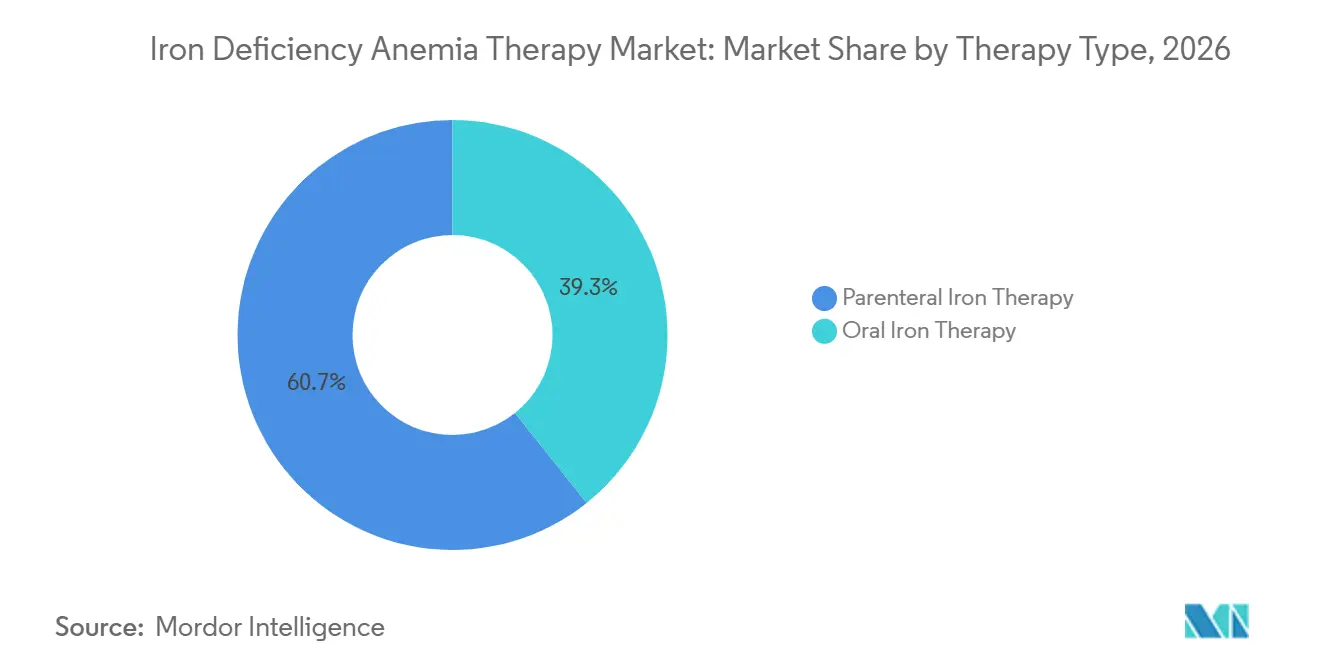
- Por tipo de terapia, a terapia com ferro parenteral representou 60,74% da participação no mercado de terapia para anemia por deficiência de ferro em 2026; o ferro oral deve expandir a um CAGR de 7,42% até 2032.
- Por faixa etária, os adultos representaram 65,10% do tamanho do mercado de terapia para anemia por deficiência de ferro em 2026, enquanto a pediatria é o segmento de crescimento mais rápido, com um CAGR de 6,64% até 2032.
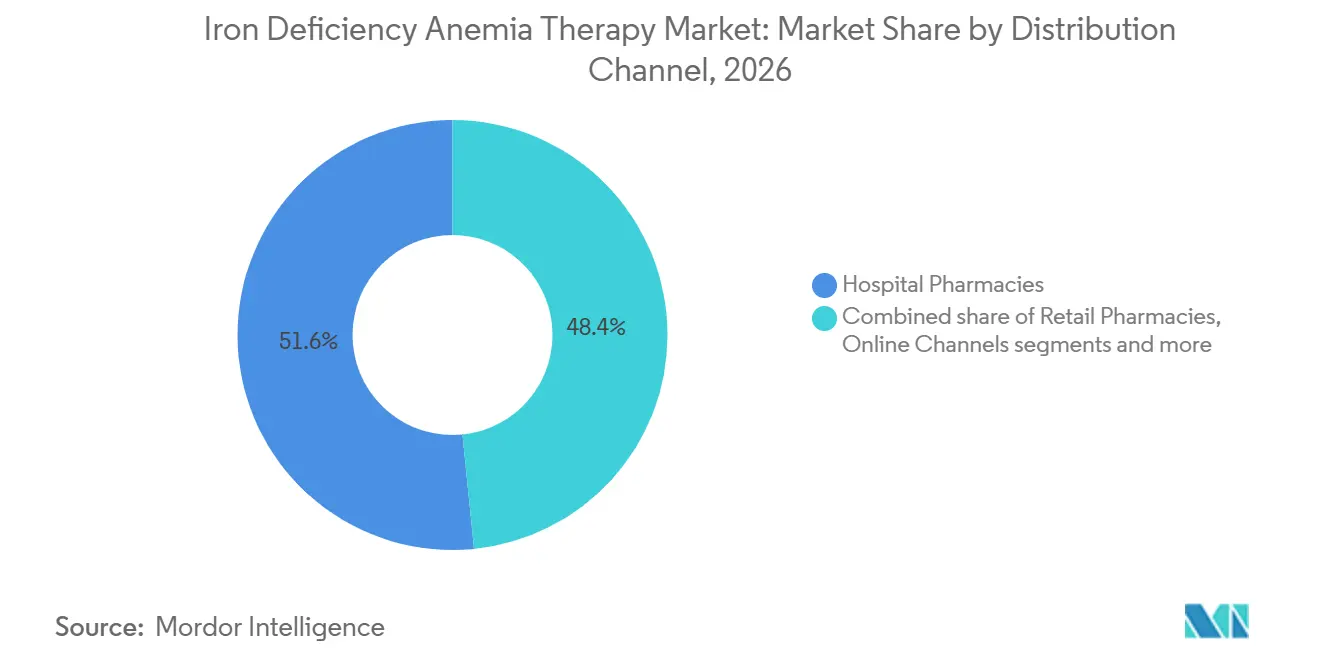
- Por canal de distribuição, as farmácias hospitalares detinham 51,60% da participação na receita em 2026; os canais online apresentam o avanço mais rápido, com um CAGR de 7,82% até 2032.
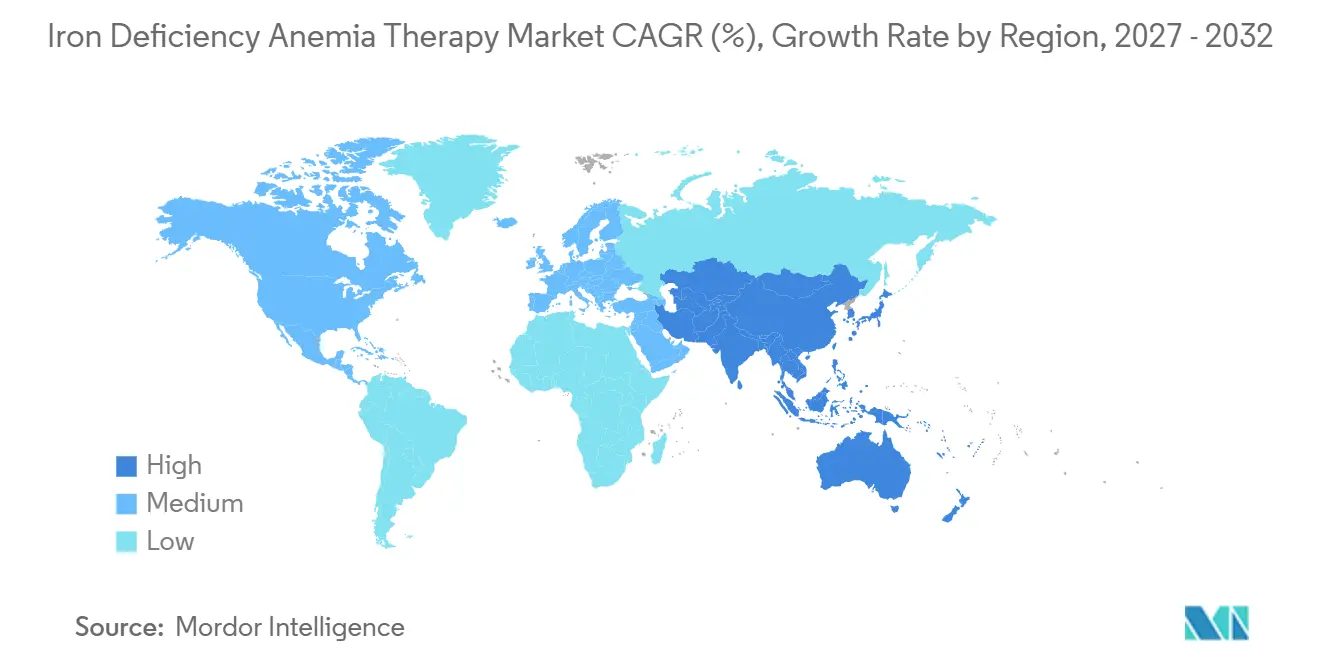
- Por geografia, a América do Norte liderou com 37,10% da receita em 2026; a Ásia-Pacífico deve crescer a um CAGR de 7,37% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da prevalência global de anemia por deficiência de ferro | +1.8% | Global, maior na Ásia-Pacífico e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Integração da terapia com ferro nas vias de cuidado de doenças crônicas | +1.2% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas governamentais de eliminação da anemia | +0.9% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Protocolos digitalizados de dosagem IV reduzindo o tempo em clínica | +0.7% | Global, liderado pela América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Surgimento de formatos de administração transmucosal e transdérmico | +0.6% | América do Norte e UE, expansão global gradual | Médio prazo (2-4 anos) |
| Mudança nas diretrizes para rastreamento obrigatório de ferritina em cirurgia de insuficiência cardíaca | +0.4% | Global, adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência Global de Anemia por Deficiência de Ferro
Cerca de 29,9% das mulheres entre 15 e 49 anos e 39,8% das crianças em todo o mundo vivem com anemia por deficiência de ferro, o que equivale a quase 2 bilhões de candidatos potenciais à terapia. Pesquisas nacionais no Sul e Sudeste Asiático apontam prevalência de até 63% nas Maldivas para mulheres. A rápida urbanização deslocou as dietas para uma menor densidade de ferro, enquanto a carga de doenças infecciosas continua a prejudicar a absorção. O consequente ônus clínico sustenta a demanda de base para o mercado de terapia para anemia por deficiência de ferro, mesmo antes de considerar as comorbidades de doenças crônicas. As tendências demográficas de longo prazo indicam crescimento sustentado nos grupos de alto risco, o que significa que a prevalência subjacente permanecerá o mais poderoso impulsionador de volume ao longo dos anos de previsão.
Integração da Terapia com Ferro nas Vias de Cuidado Padrão para Doenças Crônicas
As diretrizes de cardiologia, nefrologia e oncologia agora determinam o rastreamento de ferritina e a reposição proativa, ampliando materialmente a população tratada. O ensaio IRONMAN confirmou ganhos significativos de hemoglobina em pacientes com insuficiência cardíaca que receberam derisomaltose férrica em comparação com o cuidado padrão. [1] Impulso semelhante é visível na oncologia, onde a carboximaltose férrica intravenosa alcançou 52,1% de resposta de hemoglobina em pacientes com tumores sólidos, em comparação com 32,9% para o cuidado habitual. Essas recomendações criam compras previsíveis e orientadas por protocolos que sustentam formulações premium e estabilizam o reembolso.
Programas Governamentais de Eliminação da Anemia
As campanhas de saúde pública injetam orçamentos de aquisição consideráveis no mercado de terapia para anemia por deficiência de ferro, mas os resultados permanecem variados. O programa Anemia Mukt Bharat da Índia ilustra a escala: apesar de grandes licitações de volume para ferro-ácido fólico, as lacunas de adesão limitam o impacto clínico. Os formuladores de políticas estão agora se voltando para melhores diagnósticos e regimes intravenosos de maior intensidade para deficiência grave, favorecendo fabricantes capazes de oferecer formas de dosagem diferenciadas. Iniciativas semelhantes na ASEAN e em partes da África seguem essa trajetória, construindo pipelines de demanda plurianuais para produtos orais e parenterais.
Protocolos Digitalizados de Dosagem IV Reduzindo o Tempo em Clínica
As infusões de dose total em visita única reduziram o tempo médio de cadeira em mais da metade, e calculadoras baseadas em algoritmos incorporadas ao software hospitalar agilizam ainda mais o agendamento. Autotestes remotos de ferritina de empresas como Luma Health e Preventis estão permitindo que os médicos confirmem o status de ferro sem exames presenciais, possibilitando intervenção mais precoce. Esses avanços reduzem as barreiras logísticas que antes limitavam a adoção parenteral fora dos centros terciários. À medida que as plataformas amadurecem, espera-se que a precisão da dosagem melhore, apoiando um uso ambulatorial mais amplo e fortalecendo os volumes gerais para o mercado de terapia para anemia por deficiência de ferro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança e tolerabilidade que desencorajam a adesão a longo prazo | -0.8% | Global, maior impacto onde a infraestrutura de saúde é limitada | Longo prazo (≥ 4 anos) |
| Requisitos rigorosos de farmacovigilância para ferro parenteral | -0.6% | América do Norte e UE, expandindo globalmente | Médio prazo (2-4 anos) |
| Ambiguidade diagnóstica entre deficiência de ferro funcional e absoluta | -0.5% | Global, maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Gargalos no fornecimento de IFA para derisomaltose férrica | -0.3% | Global, impacto concentrado em linhas de produtos específicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança e Tolerabilidade que Desencorajam a Adesão a Longo Prazo
Os efeitos colaterais gastrointestinais ainda causam abandono do tratamento com sais ferrosos convencionais, e eventos de hipersensibilidade, embora raros, permanecem em evidência com produtos intravenosos. Auditorias do mundo real mostram hipersensibilidade em 3,1% dos receptores de derisomaltose férrica.[2] Opções orais avançadas, como o maltol férrico, reduzem as descontinuações para menos de 5%, mas a conscientização dos pagadores ainda está se atualizando. O desenvolvimento de sistemas de administração nanoencapsulados e transdérmicos visa eliminar esses obstáculos de tolerabilidade, mas até que tais formatos escalem, a relutância relacionada a eventos adversos pesará sobre a adoção.
Farmacovigilância Rigorosa para Ferro Parenteral
Os reguladores intensificaram a vigilância pós-comercialização, exigindo protocolos robustos de infusão e relatórios detalhados de eventos adversos. Esses requisitos aumentam os custos de conformidade e retardam o lançamento de produtos, especialmente em ambientes de cuidado menores que carecem de infraestrutura de infusão. O escrutínio elevado protege a segurança do paciente, mas pode desencorajar players menores de entrar no mercado de terapia para anemia por deficiência de ferro, limitando a pressão competitiva de preços em determinadas geografias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
Equilíbrio em Evolução entre Soluções Intravenosas e OraisO ferro parenteral representou 60,74% do tamanho do mercado de terapia para anemia por deficiência de ferro em 2026, refletindo a dependência hospitalar de infusões de dose total para casos graves. Opções de dose total, como a carboximaltose férrica, permitem a reposição completa em uma única visita, o que se alinha às métricas de cuidados baseados em valor que recompensam menor tempo de internação. As expansões contínuas dos formulários hospitalares, juntamente com a integração de protocolos para insuficiência cardíaca e oncologia, consolidam essa dominância. No entanto, a escassez de matérias-primas para as APIs de derisomaltose férrica gerou escassez seletiva, evidenciando uma vulnerabilidade latente no lado da oferta.
Os produtos orais registram a expansão mais rápida, com um CAGR de 7,42%. O maltol férrico e as microesferas de ferro com proteína do soro do leite impulsionam essa alta ao reduzir drasticamente as queixas gastrointestinais comuns que antes comprometiam a adesão. À medida que as taxas de adesão superam 80% em ensaios recentes, os pagadores estão reconsiderando as regras de terapia escalonada que anteriormente exigiam falha com sulfato ferroso genérico. Essa mudança de política pode acelerar a migração de volume para marcas orais premium ao longo do horizonte de previsão, diversificando os fluxos de receita dentro do mercado de terapia para anemia por deficiência de ferro.



Por Faixa Etária:
Núcleo Adulto Estável e Oportunidade Pediátrica em AceleraçãoOs adultos representaram 65,10% da participação no mercado de terapia para anemia por deficiência de ferro em 2026, impulsionados pela triagem de rotina no pré-natal, nefrologia e cardiologia. A cobertura de seguros nos mercados desenvolvidos reembolsa rotineiramente as modalidades oral e intravenosa, garantindo uma demanda de base estável. As novas diretrizes de insuficiência cardíaca que classificam a deficiência de ferro como uma comorbidade tratável consolidam ainda mais a utilização em adultos, convertendo as clínicas de cardiologia em centros de aquisição recorrente.
A pediatria registra um CAGR de 6,64% graças à triagem obrigatória em recém-nascidos e em idade escolar, além do surgimento de formas farmacêuticas adequadas para crianças. O recente consenso pediátrico europeu endossa a carboximaltose férrica baseada em peso a partir de 1 ano de idade, ampliando o grupo tratável. A palatabilidade aprimorada e a flexibilidade de dosagem em suspensões orais, juntamente com dados emergentes sobre benefícios no neurodesenvolvimento, fortalecem o argumento para o tratamento precoce, posicionando o segmento como um motor de crescimento de longo prazo dentro do mercado de terapia para anemia por deficiência de ferro.
Por Canal de Distribuição:
Força Hospitalar Encontra Crescimento DigitalAs farmácias hospitalares responderam por 51,60% do tamanho do mercado de terapia para anemia por deficiência de ferro em 2026, um número sustentado por vias de cuidado integradas que incorporam infusões de ferro em visitas de diálise, quimioterapia e insuficiência cardíaca. Os ganhos de eficiência nas cadeiras de infusão e os fluxos rigorosos de farmacovigilância mantêm os hospitais como centrais para o volume parenteral.
Os canais online registram um CAGR de 7,82%, à medida que os autotestes diretos ao consumidor convergem com a entrega por assinatura de formulações orais avançadas. Os protocolos de telessaúde que vinculam os resultados de ferritina a algoritmos personalizados de reabastecimento reduziram drasticamente as barreiras à iniciação. Embora a clareza regulatória sobre o ferro prescrito varie entre os mercados, a participação da terapia gerenciada em domicílio deve crescer, corroendo a dominância das farmácias de varejo e introduzindo nova concorrência no mercado de terapia para anemia por deficiência de ferro.

Análise Geográfica
Mercado de Terapia para Anemia por Deficiência de Ferro na América do Norte
A América do Norte reteve 37,10% da receita global em 2026, impulsionada por reembolso abrangente que cobre tanto as infusões padrão quanto as novas marcas orais. A ampla adoção de regimes de carboximaltose férrica e derisomaltose férrica em visita única reduziu as consultas ambulatoriais, liberando capacidade em clínicas sobrecarregadas. A recente autorização do Canadá para carboximaltose férrica em uso pediátrico amplia a abrangência ao longo de todo o ciclo de vida. As seguradoras de saúde pública do México estão pilotando pacotes integrados de gestão da anemia, embora as limitações de infraestrutura restrinjam a penetração de infusões fora dos centros metropolitanos.
Mercado de Terapia para Anemia por Deficiência de Ferro na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR regional mais rápido, de 7,37%. O Japão apresenta algoritmos sofisticados de dosagem que levaram os clínicos a migrar do óxido férrico sacarado para a carboximaltose férrica em busca de ganhos de eficiência. O lobby de atenção primária da Austrália estima que a cobertura do Medicare para infusões conduzidas por clínicos gerais poderia economizar 124 milhões de USD em custos do sistema, uma proposta atualmente em análise ativa.
Mercado de Terapia para Anemia por Deficiência de Ferro na Europa
A Europa mantém expansão constante com base na harmonização de diretrizes e em estratégias de segurança de abastecimento que favorecem múltiplas fontes de ingrediente farmacêutico ativo. Alemanha, França e os mercados nórdicos utilizam registros nacionais para monitorar a segurança das infusões, reforçando a confiança dos médicos nas soluções parenterais. Os países da Europa Oriental, apoiados pelos fundos de equidade em saúde da União Europeia, estão ampliando os programas de suplementação pediátrica, criando novas fronteiras para o mercado de terapia para anemia por deficiência de ferro, mesmo enquanto os estados maduros da Europa Ocidental se concentram na integração com o manejo de doenças crônicas.
Panorama regulatório
A supervisão regulatória para as terapias de anemia por deficiência de ferro continua a se intensificar em relação ao acesso pediátrico, à rotulagem de doenças crônicas e ao monitoramento de segurança pós-comercialização de complexos de ferro intravenoso. Em fevereiro de 2026, a FDA dos EUA aprovou o ACCRUFeR (ferric maltol) para deficiência de ferro em pacientes pediátricos com 10 anos de idade ou mais, expandindo uma opção oral sujeita a prescrição para uma faixa etária que historicamente dependia muito de suplementos e vias intravenosas específicas. No Canadá, a Health Canada emitiu um Aviso de Conformidade em março de 2024 para o Ferinject (ferric carboxymaltose) em adultos e pacientes pediátricos a partir de 1 ano de idade, reforçando o padrão global de ampliação da rotulagem para coortes mais jovens.
Em termos de acesso e concorrência, o ambiente regulatório dos EUA também apoiou o fornecimento adicional por meio de genéricos para injetáveis complexos. Em agosto de 2025, a FDA aprovou a primeira Injeção de Ferro Sacarato genérico, USP (Viatris) para anemia por deficiência de ferro em pacientes adultos e pediátricos (2 anos ou mais) com doença renal crônica, com uma aprovação separada da FDA no mesmo mês para a injeção genérica de ferro sacarato da Amphastar Pharmaceuticals. Órgãos de diretrizes moldam ainda mais a utilização: o KDIGO divulgou sua Diretriz de Anemia na DRC de 2026 em janeiro de 2026, recomendando testes de status de ferro pelo menos a cada 3 meses em pessoas com doença renal crônica, reforçando ciclos de testes e tratamento orientados por protocolo que afetam a demanda tanto de ferro oral quanto parenteral.
Cenário Competitivo
Concentração do Mercado
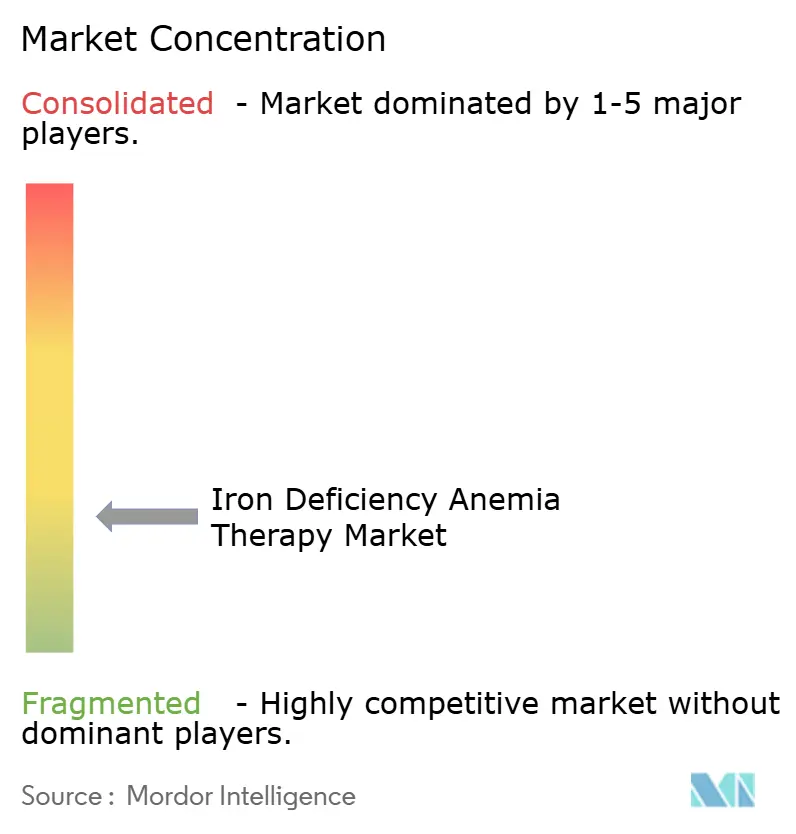
O mercado de terapia para anemia por deficiência de ferro permanece moderadamente fragmentado. AMAG (-Covis), Pharmacosmos e Sanofi são os principais players, aproveitando conjuntos de dados clínicos robustos e escala de fabricação. A aquisição da G1 Therapeutics pela Pharmacosmos em 2024 ampliou seu pipeline de oncologia, reforçando o posicionamento competitivo.
A inovação está se concentrando em melhorias de administração. O ferro nanoencapsulado e os complexos de proteína vegetal prometem 90% de biodisponibilidade sem desconforto gastrointestinal, apoiados por rodadas de financiamento em estágio inicial envolvendo investidores de risco e estratégicos. Aplicativos digitais complementares que rastreiam a ferritina, calculam a dose cumulativa e reagendam automaticamente as infusões visam fidelizar a marca. As parcerias geográficas também estão se intensificando: Fresenius e Vifor expandiram sua aliança na China, combinando alcance local em diálise com linhas de infusão premium.
A pressão de preços de novos entrantes adjacentes a biossimilares é moderada por enquanto, devido aos altos custos de validação e às rígidas regras de farmacovigilância. No entanto, a diversificação da cadeia de suprimentos, plantas de produção modulares e contratos de compartilhamento de risco com pagadores são prioridades crescentes entre os incumbentes, à medida que buscam estabilidade de margem no mercado de terapia para anemia por deficiência de ferro em evolução.
Líderes do Setor de Terapia para Anemia por Deficiência de Ferro
-
AbbVie Inc.
-
Pharmacosmos
-
AMAG (-Covis)
-
Sanofi
-
Fresenius SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapia para Anemia por Deficiência de Ferro Empresas cobertas neste relatório
- Abbvie
- Akebia Therapeutics
- AMAG (-Covis)
- Daiichi Sankyo
- Pharmacosmos
- Sanofi
- Johnson & Johnson
- Fresenius SE
- Vifor Pharma
- Rockwell Medical
- Shield Therapeutics
- American Regent
- Nicholas Piramal
- Cosmo Pharma
- PharmaNutra
- Cipla
- Alkem Laboratories
Oportunidades de mercado e perspectivas futuras
As vias de diagnóstico e tratamento pediátrico estão se ampliando, criando espaço para expansões de rótulo, formulações adequadas à idade e pacotes de evidências alinhados aos pagadores em ambos os segmentos oral e intravenoso. Em junho de 2026, a Academia Americana de Pediatria publicou um relatório clínico atualizado sobre estratégias de prevenção, triagem, diagnóstico e tratamento para deficiência de ferro e anemia por deficiência de ferro em crianças, reforçando a atenção clínica rotineira a essa população e intensificando a necessidade de produtos focados em tolerabilidade e dosagem prática. O impulso regulatório também está apoiando a expansão do acesso pediátrico a produtos orais avançados; em fevereiro de 2026, a FDA dos EUA aprovou o ACCRUFeR (ferric maltol) para pacientes pediátricos com 10 anos de idade ou mais, alinhando-se à mudança do mercado em direção a terapias orais que favorecem a adesão e reduzem a descontinuação gastrointestinal em comparação com os sais ferrosos tradicionais.
Para o ferro parenteral, a eficiência da infusão hospitalar e ambulatorial continua sendo uma alavanca concreta de diferenciação, com regimes de reposição em visita única ancorando decisões de formulário no cuidado de doenças crônicas (notadamente DRC e insuficiência cardíaca). A diretriz de Anemia na DRC do KDIGO de janeiro de 2026, que recomenda testes de status de ferro pelo menos a cada 3 meses, formaliza a cadência de testes repetidos e apoia o gerenciamento contínuo do tratamento em ambientes de nefrologia. Ao mesmo tempo, o surgimento de novas injeções genéricas de ferro sacarato nos Estados Unidos (aprovações da FDA em agosto de 2025 para Viatris e Amphastar) expande as opções competitivas para o gerenciamento da anemia relacionada à DRC, deslocando a concorrência entre fabricantes para o fornecimento confiável, a infraestrutura de farmacovigilância e o suporte ao local de atendimento, em vez de apenas o preço unitário.
Desenvolvimentos industriais recentes em Mercado de Terapia para Anemia por Deficiência de Ferro
- Abril de 2026: A China Medical System Holdings Limited (CMS) assinou um acordo exclusivo de comercialização e fornecimento com a Pharmacosmos A/S para o Monofer (isomaltosídeo de ferro) e o Cosmofer (dextrano de ferro) na China. O acordo fortalece a presença da Pharmacosmos em um mercado de alto volume e apoia um acesso mais estruturado por meio de uma plataforma comercial local estabelecida para marcas originadoras de ferro intravenoso.
- Agosto de 2025: A FDA dos EUA aprovou a Viatris como a primeira Injeção de Ferro Sacarato genérico, USP, para anemia por deficiência de ferro em pacientes adultos e pediátricos (2 anos ou mais) com doença renal crônica. A aprovação introduz uma nova fonte de fornecimento competitiva para uma classe de ferro intravenoso amplamente utilizada em vias de tratamento orientadas pela nefrologia.
- Março de 2024: A Health Canada emitiu um Aviso de Conformidade para o CSL Vifor Ferinject (ferric carboxymaltose) para tratar a anemia por deficiência de ferro em adultos e pacientes pediátricos a partir de 1 ano de idade. Esse acesso rotulado ampliado apoia o uso mais amplo de protocolos de ferro intravenoso em altas doses em ambientes hospitalares e especializados, onde a reposição rápida é priorizada.
Mercado de Terapia para Anemia por Deficiência de Ferro Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de terapia para anemia por deficiência de ferro inclui medicamentos e terapias clínicas utilizados para corrigir a anemia por deficiência de ferro, restaurando os níveis de ferro ou substituindo as células vermelhas do sangue em um ambiente de cuidado. O mercado é medido em termos de valor para produtos e serviços utilizados no tratamento nas principais regiões.
Exclusões do escopo: Excluímos alimentos fortificados, suplementos gerais de bem-estar não posicionados para terapia da anemia e tratamentos destinados a formas de anemia não relacionadas ao ferro.
Visão Geral da Segmentação
- Por Tipo de Terapia
- Terapia Oral com Ferro
- Sais ferrosos
- Complexos férricos e de polissacarídeos
- Absorção aprimorada ou lipofílicos
- Terapia Parenteral com Ferro
- Carboximaltose férrica
- Derisomaltose férrica
- Sacarato de ferro
- Outros
- Terapia Oral com Ferro
- Por Faixa Etária
- Pediátrico
- Adultos
- Geriátrico
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Canais Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o contexto de doenças e tratamentos disponíveis publicamente, o que nos ajuda a estabelecer limites realistas para o que é contabilizado como valor terapêutico. Consultamos fontes como a Organização Mundial da Saúde para o contexto de anemia e deficiência de ferro, o CDC dos EUA para indicadores de saúde populacional, o NIH e o MedlinePlus para vias de tratamento, e a FDA para a linguagem de aprovação e rotulagem de medicamentos que esclarece o uso pretendido.
Para converter esse contexto em uma base de dimensionamento utilizável, também revisamos fontes como portais de estatísticas nacionais de saúde, periódicos revisados por pares que discutem a carga da anemia por deficiência de ferro e os padrões de cuidado, e estatísticas alfandegárias ou de comércio onde relevantes para preparações de ferro. Relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa de fontes confiáveis são utilizados para compreender o foco do portfólio e a exposição regional, e o acesso por assinatura paga para dados financeiros e notícias de empresas auxilia na verificação cruzada das receitas reportadas e do timing de eventos relevantes. Esses exemplos não são exaustivos, e utilizamos fontes públicas adicionais para coletar, validar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar a robustez do conjunto de demanda e a lógica de precificação com clínicos, farmacêuticos hospitalares, funções voltadas para pagadores e equipes comerciais do lado da oferta que acompanham a adoção da terapia com ferro. Como este é um mercado global, validamos os dados em APAC, EMEA e nas Américas para capturar diferenças nas vias de cuidado, uso de ferro intravenoso e práticas de transfusão antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 51% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Players menores: 15% | Gerentes: 55% | Américas: 20% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído utilizando uma abordagem de cima para baixo, na qual o conjunto de pacientes endereçável e o comportamento de tratamento são traduzidos em valor terapêutico por região, e então reconciliados com o que o lado da oferta pode realisticamente suportar. Na prática, nosso modelo parte da população endereçável com anemia por deficiência de ferro, aplica as parcelas diagnosticadas e tratadas e, em seguida, incorpora as divisões do mix de terapia entre ferro oral, ferro intravenoso e cuidados baseados em transfusão onde clinicamente relevante.
Para manter os totais fundamentados, corroboramos o resultado com aproximações seletivas de baixo para cima, como volume amostrado por principais classes terapêuticas multiplicado por faixas de preço típicas, e verificações de canal sobre quanto do tratamento é entregue em hospitais versus ambientes ambulatoriais. Alguns dados que têm grande importância neste mercado são a taxa diagnosticada e tratada, a mudança em direção ao ferro intravenoso em grupos específicos de pacientes, os padrões típicos de curso de dosagem por tipo de terapia e as premissas de progressão de preços que refletem a disponibilidade de genéricos e o comportamento de licitação. Onde os dados locais são escassos, tratamos as lacunas usando países proxy com acesso a cuidados semelhante e, em seguida, ajustamos após revisão especializada.
A previsão se apoia em análise de cenários sustentada por verificações de tendências em indicadores de carga de anemia, mudanças esperadas em triagem e conscientização, e mudanças de preferência terapêutica discutidas em entrevistas. Quando os principais impulsionadores se movem em direções diferentes, os intervalos de cenário nos ajudam a manter uma visão equilibrada e, em seguida, a estabelecer um caso central consistente com os padrões de adoção observados.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados de forma cruzada com sinais independentes, incluindo expectativas de crescimento por classe terapêutica, mudanças regionais no ambiente de cuidado e principais alterações regulatórias ou de reembolso que podem impactar a utilização. Quando um segmento apresenta um salto incomum, verificamos novamente os impulsionadores e iniciamos chamadas de acompanhamento para confirmar se a mudança é real ou um artefato de modelagem.
Antes da aprovação final, o modelo e as premissas passam por revisões analíticas em múltiplas etapas, incluindo verificações de variância entre regiões e uma reconciliação final das taxas de crescimento com os indicadores de demanda subjacentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após os quais concluímos uma nova revisão pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Terapia para Anemia por Deficiência de Ferro da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para terapia de anemia por deficiência de ferro podem parecer muito diferentes porque cada publicador traça a linha de forma diferente em torno do que conta como tratamento, e porque as escolhas de ano-base e as premissas de precificação nem sempre coincidem. A tabela reúne essas diferenças em uma única visão, para que o leitor possa ver como as decisões de escopo e timing se traduzem em totais diferentes.
Os principais fatores de divergência para este mercado geralmente decorrem de se a transfusão de hemácias é tratada como parte do valor terapêutico, de como o ferro oral é contabilizado quando adquirido sem receita, e de se a precificação é modelada usando o preço de tabela ou uma realização líquida mais típica. O ano selecionado como ponto de partida também afeta os resultados, especialmente quando o uso de ferro intravenoso está mudando, e o timing da conversão cambial pode ampliar a diferença quando os pesos regionais diferem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,68 bilhões de USD (2026) | |
| Consultoria Global A | 4,98 bilhões de USD (2025) | Utiliza um ano-base anterior e um conjunto de segmentação declarado mais amplo, e também pode diferir se o ferro oral sem receita for valorizado usando preços de varejo sem ajuste para descontos típicos e padrões regionais de reembolso. |
| Publicador do Setor B | 4,30 bilhões de USD (2023) | Ancora o modelo em um ano de início diferente e pode tratar o valor relacionado à transfusão como fora do escopo, o que reduz os totais em mercados onde a correção hospitalar representa uma parcela significativa do cuidado. |
A tabela mostra uma variação que é amplamente explicada pelo timing do ano de início e pelo que é contabilizado em relação à transfusão e ao tratamento sem receita, e no modelo da Mordor Intelligence o escopo terapêutico inclui sais de ferro oral, formulações férricas intravenosas e transfusão de hemácias entregues por meio de ambientes de cuidado licenciados, enquanto alimentos fortificados e produtos gerais de bem-estar não são contabilizados. Com essas decisões de escopo declaradas antecipadamente e verificadas em relação à população tratada e aos dados de mix terapêutico, o número final permanece rastreável a alavancas claras que podem ser revalidadas quando o mercado mudar.
Principais Perguntas Respondidas no Relatório
Qual tendência clínica está levando os hospitais a adotar infusões intravenosas de ferro em visita única?
As formulações de dose total em visita única, como a carboximaltose férrica, reduzem o tempo de cadeira e a carga de enfermagem, alinhando-se com as metas de eficiência hospitalar e os modelos de reembolso baseados em valor.
Por que as formulações pediátricas estão ganhando tração apesar de os adultos continuarem sendo a base de usuários principal?
A triagem obrigatória em idade escolar e as opões orais ou intravenosas de baixo volume adequadas para crianças estão ampliando o acesso para esse público, impulsionando lançamentos de produtos especializados e orientações clínicas focadas em pediatria.
Qual vulnerabilidade na cadeia de suprimentos afetou recentemente a disponibilidade de ferro parenteral?
A produção concentrada de APIs de derisomaltose férrica criou gargalos, evidenciando a necessidade de diversificação de fornecimento e estoques de contingência entre os compradores hospitalares.
Quais inovações de entrega têm maior probabilidade de superar a descontinuação relacionada à tolerabilidade?
Cápsulas orais nanoencapsuladas e adesivos transdérmicos iontoforéticos estão demonstrando alta biodisponibilidade com reações gastrointestinais ou de hipersensibilidade mínimas, melhorando a aceitação pelos pacientes.
Como os programas governamentais de eliminação da anemia estão influenciando o mix de produtos?
A percepção de que nem toda anemia está relacionada ao ferro está direcionando as aquisições de comprimidos genéricos distribuídos em massa para formulações intravenosas direcionadas e formulações orais avançadas que incluem suporte diagnóstico.
Como os programas governamentais de eliminação da anemia estão influenciando o mix de produtos?
A percepção de que nem toda anemia está relacionada ao ferro está direcionando as aquisições de comprimidos genéricos distribuídos em massa para formulações intravenosas direcionadas e orais avançadas que incluem suporte diagnóstico.