
Tamanho e Participação do Mercado de Absorventes Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
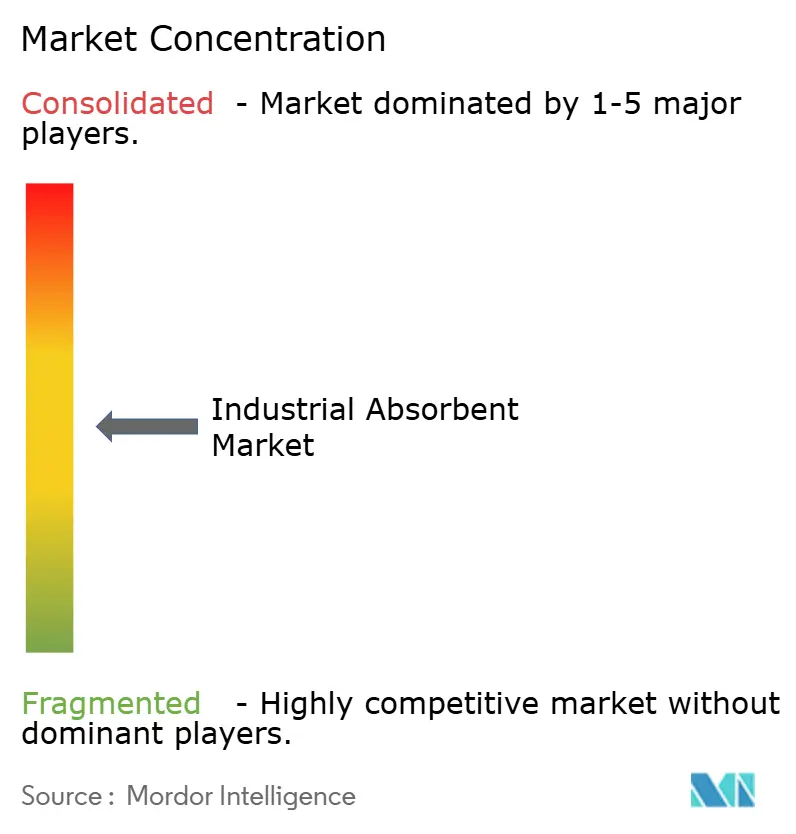
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Absorventes Industriais pela Mordor Intelligence
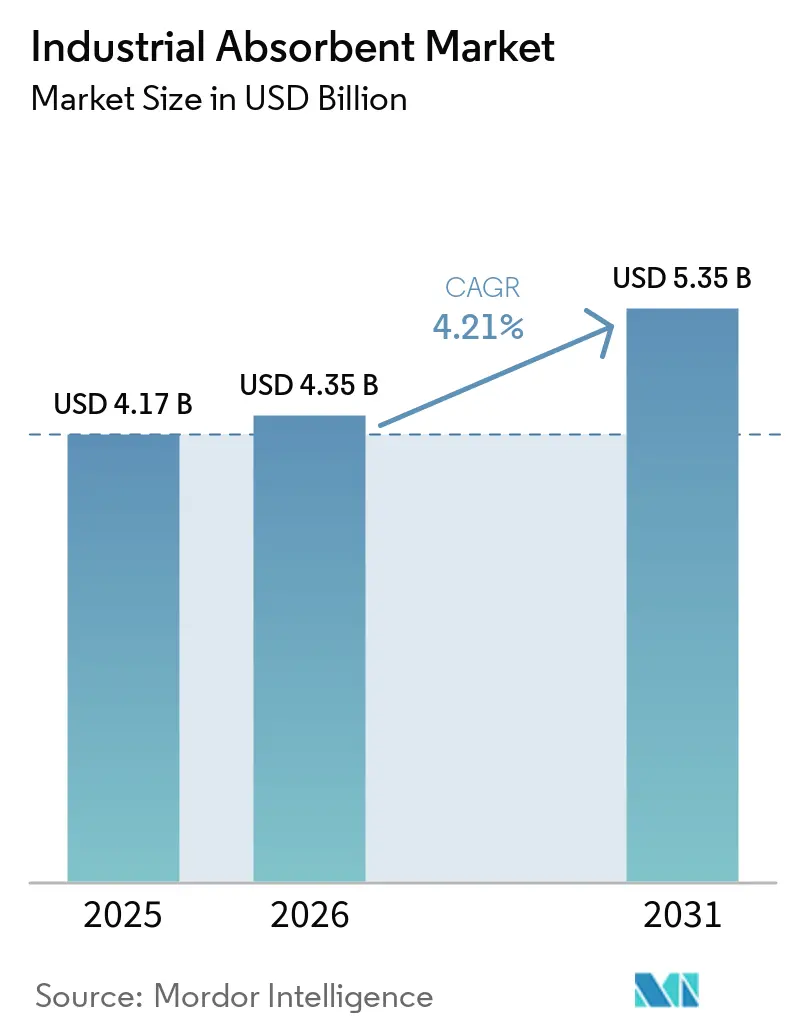
O tamanho do Mercado de Absorventes Industriais foi avaliado em 4,17 bilhões de USD em 2025 e estima-se que cresça de 4,35 bilhões de USD em 2026 para 5,35 bilhões de USD até 2031, a um CAGR de 4,21% durante o período de previsão (2026-2031). As perspectivas refletem uma migração decisiva da resposta a derramamentos ad hoc para ecossistemas de segurança integrados que combinam absorventes com sensores de detecção de vazamentos e software de manutenção preditiva. Compradores nos setores petroquímico e de manufatura pesada estão incorporando esses consumíveis nos orçamentos de projetos de capital, uma mudança que estabiliza a demanda mesmo quando os ciclos de produção flutuam. A Ásia-Pacífico permanece como âncora de volume, mas sua narrativa de crescimento é cada vez mais impulsionada por regulamentações mais rígidas na China e na Índia que exigem materiais absorventes certificados com rastreabilidade documentada ao fim da vida útil. A intensidade competitiva permanece elevada porque os cinco maiores fornecedores controlam menos de 40% da receita, deixando espaço para especialistas regionais competirem por preço ou inovarem em sustentabilidade.
Principais Conclusões do Relatório
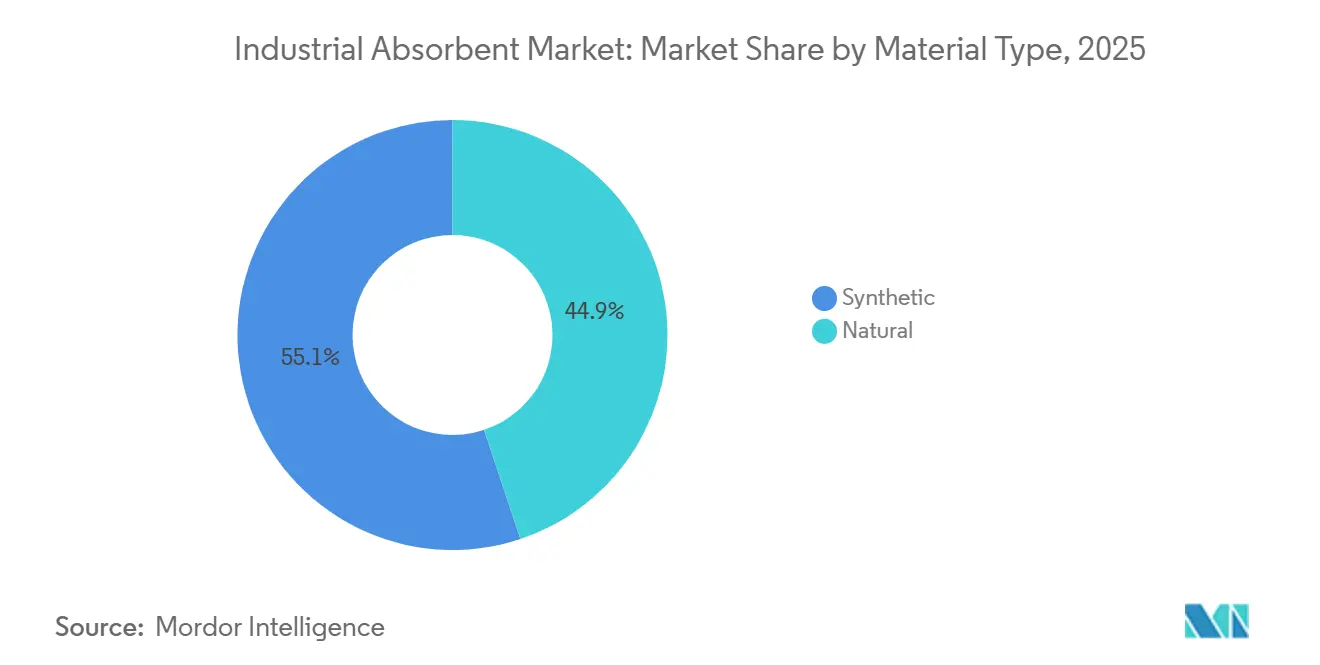
- Por tipo de material, os absorventes sintéticos lideraram com 55,12% da participação do mercado de absorventes industriais em 2025, enquanto os materiais naturais estão projetados para registrar o CAGR mais rápido de 5,13% até 2031.
- Por tipo, os absorventes somente para óleo capturaram 35,67% de participação na receita do tamanho do mercado de absorventes industriais em 2025 e espera-se que avancem a um CAGR de 4,89% até 2031.
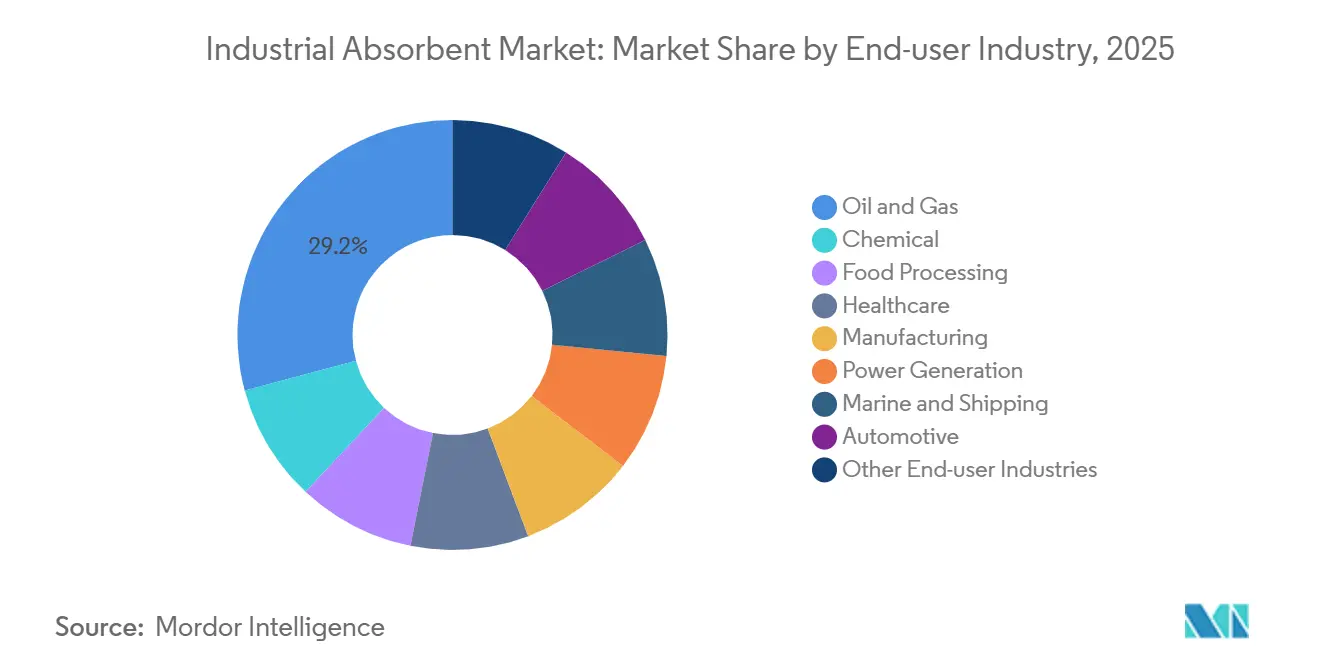
- Por indústria do usuário final, petróleo e gás representou 29,16% da participação no tamanho do mercado de absorventes industriais em 2025, enquanto a área da saúde está no caminho para um CAGR de 5,67% até 2031.
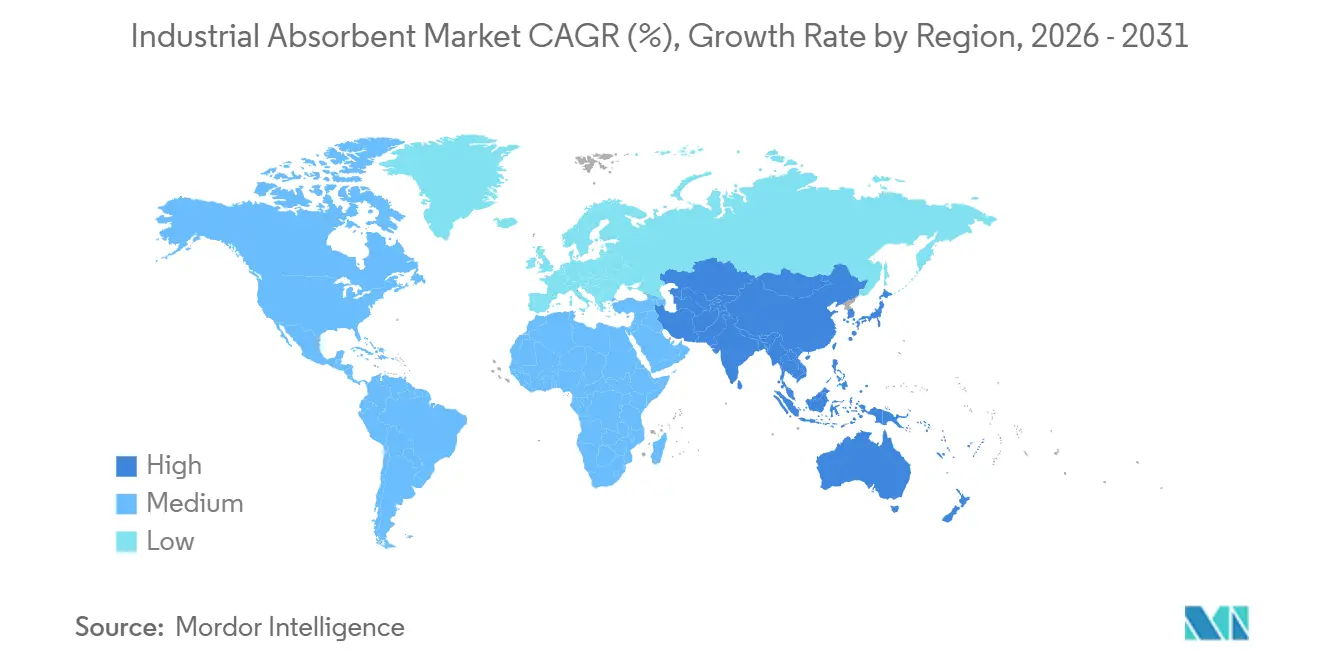
- Por geografia, a Ásia-Pacífico dominou com 38,32% de participação no mercado de absorventes industriais em 2025; a região deve crescer a um CAGR de 5,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por controle de derramamentos na expansão do setor de petróleo e gás | +1.2% | Oriente Médio, América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fiscalização ambiental multirregional mais rigorosa | +1.0% | Global, com UE e China liderando | Longo prazo (≥4 anos) |
| Aumento do custo e da frequência de derramamentos industriais | +0.8% | Global | Curto prazo (≤2 anos) |
| Crescimento acelerado da produção petroquímica da Ásia-Pacífico | +0.9% | Núcleo da Ásia-Pacífico, com extensão ao Oriente Médio | Médio prazo (2 a 4 anos) |
| Comercialização de sorventes de base biológica provenientes de resíduos agroindustriais | +0.5% | América do Norte, Europa, Índia | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Controle de Derramamentos na Expansão do Setor de Petróleo e Gás
O gasto de capital global em upstream atingiu USD 525 bilhões em 2025, um salto de 12% em relação a 2024, com o Oriente Médio fornecendo 38% do desembolso incremental[1]. Cada nova sonda, oleoduto ou plataforma de processamento exige barreiras e esteiras somente para óleo para cumprir com os padrões de prevenção de derramamentos estabelecidos pela Lei de Água Limpa dos EUA e regulamentações similares no Conselho de Cooperação do Golfo. Os operadores de xisto norte-americanos perfuraram 1.200 poços horizontais adicionais em 2025, e cada completação gerou demanda por controle de derramamentos de esteiras hidrófobas que contêm 18 barris de fluido de refluxo durante transferências em tanques. Poços com laterais mais longas, alguns superando 3 km, aumentam o número de conexões superficiais e elevam os riscos de microvazamentos, o que sustenta o consumo de absorventes mesmo quando a contagem de sondas se estabiliza. As seguradoras agora exigem inventários documentados de absorventes antes de subscrever apólices de responsabilidade civil geral, pressionando as instalações a manterem níveis de estoque de segurança que impulsionam ainda mais o mercado de absorventes industriais.
Fiscalização Ambiental Multirregional Mais Rigorosa
A Diretiva de Emissões Industriais da União Europeia, revisada em 2024, obriga instalações que manuseiam mais de 10 t de líquidos perigosos anualmente a demonstrar as "melhores técnicas disponíveis" para contenção de derramamentos, efetivamente codificando o uso de absorventes certificados e os registros de descarte. O Ministério da Ecologia e Meio Ambiente da China instituiu uma estrutura paralela em 2025 para clusters petroquímicos ao longo do Cinturão Econômico do Rio Yangtze, exigindo revestimentos absorventes que atendam aos padrões de prevenção de lixiviados GB 18597. A intensidade da fiscalização é tangível: os estados da UE emitiram 1.840 autuações por controle de derramamentos em 2025 e elevaram as multas médias para EUR 47.000 por incidente[2]. As auditorias ISO 14001 agora incluem a verificação de estoque de absorventes, transformando gastos antes discricionários em itens de conformidade inegociáveis. Esse mecanismo regulatório está se traduzindo em um ponto percentual adicional de CAGR de longo prazo para o mercado de absorventes industriais.
Aumento do Custo e da Frequência de Derramamentos Industriais
O Centro Nacional de Resposta dos EUA registrou 11.200 incidentes com materiais perigosos em 2025, um aumento de 9% em relação a 2024, com a fabricação química e o transporte responsáveis por 42% dos casos. O custo médio de limpeza de um derramamento industrial de 50 galões subiu para USD 8.500 em 2025, após as taxas de descarte e as tarifas de contratados subirem 15%. As instalações estão, portanto, posicionando previamente kits de absorventes nos pontos de transferência de alto risco para conter vazamentos nos primeiros 10 minutos, uma prática que pode reduzir os custos de limpeza em 60% de acordo com dados de incidentes da OSHA. As seguradoras endureceram a linguagem das apólices para exigir inventários de absorventes no local, efetivamente codificando a demanda de base em programas de gestão de riscos. Essa mudança de comportamento acrescenta 0,8 ponto percentual à trajetória de crescimento de curto prazo do mercado de absorventes industriais.
Crescimento Acelerado da Produção Petroquímica da Ásia-Pacífico
A China colocou em operação 4,2 milhões de t por ano de nova capacidade de etileno em 2025, sendo que cada craqueador demanda de 120 a 180 t de absorventes anualmente para manutenção e resposta a emergências. A produção petroquímica da Índia cresceu 11% à medida que a Reliance Industries e a Indian Oil ampliaram a utilização dos craqueadores. Nações do Sudeste Asiático, como Vietnã e Indonésia, também estão adicionando ativos de polímeros downstream sob avaliações de impacto ambiental mais rigorosas que determinam absorventes certificados. O efeito de transbordamento alcança o Oriente Médio, onde o complexo Amiral da Arábia Saudita, avaliado em USD 20 bilhões, adquire absorventes de fornecedores asiáticos, restringindo o fornecimento regional. Coletivamente, essas expansões injetam 0,9 ponto percentual no CAGR de médio prazo para o mercado de absorventes industriais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de exposição de trabalhadores na fabricação e no descarte | -0.4% | Global, com fiscalização mais rigorosa na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços do polipropileno e das matérias-primas minerais | -0.6% | Global | Curto prazo (≤2 anos) |
| Migração para barreiras e esteiras de contenção de derramamentos reutilizáveis | -0.3% | Setores marítimo e offshore, América do Norte e Europa | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Exposição de Trabalhadores na Fabricação e no Descarte
A norma de sílica cristalina da OSHA de 2025 reduziu a exposição permitida para 50 µg/m³, obrigando as fábricas de absorventes de argila a instalar sistemas de ventilação de alta capacidade ou a migrar para sílica amorfa com um custo de material 30 a 40% mais elevado. Três fabricantes norte-americanos acumularam USD 1,2 milhão em multas durante o primeiro ano de conformidade. No lado do descarte, os absorventes usados contaminados com produtos químicos perigosos agora são considerados resíduos da Lista F sob a Lei de Conservação e Recuperação de Recursos, e as taxas de incineração subiram 18% em 2025 em meio à escassez de capacidade de aterros sanitários. As cláusulas de "dever de cuidado" da UE estendem a responsabilidade ao longo do fluxo de resíduos, desincentivando empresas menores sem pessoal dedicado de conformidade a adotarem absorventes de uso único. Esses fatores removem 0,4 ponto percentual do CAGR de médio prazo.
Volatilidade nos Preços do Polipropileno e das Matérias-Primas Minerais
A resina de polipropileno foi negociada entre USD 1.200 e USD 1.650/t em 2025, à medida que os preços da nafta oscilavam com a volatilidade do petróleo bruto e as interrupções de craqueadores na Costa do Golfo dos EUA causadas por furacões. Picos pontuais acima de USD 1.600/t levaram vários conversores de médio porte a margens brutas negativas. Os absorventes minerais enfrentaram dificuldades comparáveis, pois as exportações chinesas de atapulgita se tornaram mais restritas e os custos de energia na mineração nos EUA subiram; os preços da atapulgita subiram 22%, enquanto a terra diatomácea ganhou 14%. Os compradores negociaram cláusulas de ajuste de preço trimestrais, mas distribuidores menores cortaram os estoques, desacelerando a velocidade do mercado. O resultado é um arrasto de 0,6 ponto percentual no crescimento de curto prazo para o mercado de absorventes industriais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Fibras Naturais Ganham Terreno em Custo e ConformidadeOs formatos sintéticos ainda detinham 55,12% da receita em 2025, uma liderança sustentada pela vida útil de cinco anos das mantas de fusão por sopro seladas em comparação com 18 a 24 meses para fibras naturais não tratadas, porém os fornecedores de base biológica estão fechando a lacuna com embalagens de folha revestida com barreira. Absorventes universais que intercalam camadas de polipropileno em torno de um núcleo de celulose estão ganhando preferência em plantas automotivas onde os derramamentos podem envolver tanto água quanto óleo, simplificando assim a gestão de estoques. Absorventes para materiais perigosos, desenvolvidos para ácidos e produtos químicos agressivos, desfrutam de demanda de nicho na fabricação de baterias, onde os vazamentos de eletrólitos requerem tecidos de polipropileno resistentes ao ácido fluorídrico. As fibras naturais estão projetadas para crescer a um CAGR de 5,13% até 2031, superando os sintéticos apesar de sua base menor. Em 2025, absorventes de casca de arroz processados por carbonização e hidrofobização entregaram retenção de óleo de 8 a 12 vezes a um custo desembarcado 20 a 30% menor do que esteiras de polipropileno. O Conselho de Pesquisa Científica e Industrial da Índia validou esteiras de fibra de coco tratadas com agentes de acoplamento de silano, desbloqueando o potencial de exportação para a Europa e a América do Norte.
Em termos de economia de descarte, esteiras naturais mais leves reduzem o volume de resíduos em aterros e os custos de transporte, vantagens amplificadas pelo aumento das taxas de gestão de resíduos na UE e no Japão. A contabilidade de carbono adiciona mais um impulso: uma esteira de base biológica carrega cerca de um terço das emissões do berço ao portão de um equivalente polimérico, uma métrica agora examinada sob a Diretiva de Relatórios de Sustentabilidade Corporativa da UE. À medida que os fornecedores naturais integram upstream na agregação de matérias-primas e downstream na produção de esteiras acabadas, sua vantagem de custo entregue poderia se ampliar. No entanto, persistem restrições de escala; a disponibilidade de resíduos agroindustriais é sazonal, e as plantas de pré-tratamento frequentemente operam abaixo da utilização ideal, limitando a competitividade de preços durante períodos de excesso de oferta de polímeros.


Por Tipo:
Absorventes Somente para Óleo Lideram pela Demanda Offshore e PetroquímicaOs absorventes somente para óleo comandaram 35,67% da receita de 2025 e estão avançando a um CAGR de 4,89%, impulsionados pela construção de energia eólica offshore e pelas expansões petroquímicas que requerem materiais hidrófobos impermeáveis à água do mar. Cada nova nacele de turbina offshore consome cerca de 12 kg de esteiras durante a manutenção anual. Os revestimentos oleofílicos desenvolvidos nessas esteiras oferecem seletividade óleo/água superior a 20:1, um limiar que as variantes universais não conseguem atingir. Complexos do Oriente Médio, como o projeto Amiral, instalaram 4.200 m de barreiras para contenção secundária em torno de tanques de armazenamento.
Os absorventes universais, o padrão para ambientes com fluidos mistos, beneficiam-se de regras de estoque simplificadas em plantas de alimentos e bebidas onde os derramamentos podem envolver água, soluções de limpeza ou óleos de cozinha. Os formatos para materiais perigosos, embora menores em volume, estão experimentando uma absorção constante nas gigafábricas de baterias, onde os derramamentos de eletrólitos requerem tecidos resistentes a sais de lítio corrosivos. Tipos especializados projetados para mercúrio ou líquidos radioativos atendem a nichos episódicos na área da saúde e no descomissionamento nuclear. A concorrência entre tipos é, portanto, mais uma questão de especificidade de aplicação do que de preço. À medida que os investimentos em energia eólica offshore e petroquímica aumentam, os formatos somente para óleo provavelmente estenderão sua liderança, embora os produtos universais continuem a dominar em ambientes de fabricação com múltiplos fluidos, sustentando uma demanda diversificada em todo o mercado de absorventes industriais.
Por Indústria do Usuário Final:
A Área da Saúde Cresce Impulsionada por Protocolos de Controle de InfecçõesPetróleo e gás manteve a coroa de receita com 29,16% em 2025, sustentado por aplicações contínuas em bandejas de gotejamento e vazamentos de válvulas em poços e terminais intermediários. A área da saúde deve registrar o CAGR mais rápido de 5,67% até 2031, à medida que os hospitais adotam esteiras de uso único impregnadas com íons de prata para conter patógenos transmitidos pelo sangue durante cirurgias. O CDC dos EUA revisou suas diretrizes de controle de derramamentos em março de 2025, recomendando barreiras absorventes para todas as substâncias infecciosas da Categoria A. Os hospitais europeus seguiram o exemplo após os dados do ECDC mostrarem 3,2 milhões de pacientes afetados por infecções associadas a cuidados de saúde em 2025.
A fabricação química permanece um consumidor central, especialmente em reatores de batelada que produzem frequentes microderramamentos de líquidos corrosivos ou inflamáveis. A demanda no processamento de alimentos está se acelerando, pois as auditorias de saneamento da FDA dos EUA agora examinam os protocolos de absorventes, e as paralisações de produção vinculadas ao não cumprimento podem custar de USD 15.000 a USD 30.000 por dia. Os segmentos marítimo e de transporte marítimo registram picos periódicos relacionados às regulamentações da Organização Marítima Internacional que exigem que embarcações com mais de 400 GT carreguem barreiras e esteiras somente para óleo. Manufatura, geração de energia e automotivo mantêm, cada um, participações de dígitos médios únicos, com suas trajetórias atreladas a adições de capacidade e vigilância regulatória. O mercado de absorventes industriais exibe, portanto, um amplo portfólio de usuários finais, com a área da saúde emergindo como o vetor de crescimento mais rápido, enquanto energia e produtos químicos ancoram o volume.

Análise Geográfica
Mercado de Absorventes Industriais da APAC
A Ásia-Pacífico contribuiu com 38,32% da receita de 2025 e projeta-se que se expanda a um CAGR de 5,78% até 2031, evidenciando seus dois motores: o crescimento da capacidade petroquímica e mandatos ambientais cada vez mais rigorosos. As adições de 4,2 milhões de toneladas de etileno na China em 2025 criaram uma demanda recorrente de aproximadamente 120 a 180 toneladas de absorventes por craqueador para manutenção e prontidão emergencial. O Conselho Central de Controle da Poluição da Índia ampliou os planos obrigatórios de resposta a derramamentos para instalações que manuseiam mais de 5 toneladas de líquidos perigosos, abrangendo 1.200 locais adicionais em 2025. A revisão da Lei de Segurança e Saúde Industrial do Japão, em abril de 2025, exige estoques documentados de absorventes, adicionando 800 toneladas de demanda anual. Os novos participantes petroquímicos da ASEAN enfrentam clientes orientados à exportação que exigem kits de contenção de derramamentos em conformidade com a ASTM, elevando os volumes de importação para o Vietnã e a Indonésia.
Mercado de Absorventes Industriais da América do Norte
A América do Norte permanece a segunda maior região, impulsionada pela expansão do xisto e pelas construções químicas na Costa do Golfo. A Bacia do Permiano adicionou 1.200 poços horizontais em 2025, cada um exigindo mantas hidrófobas para contenção do refluxo. A regra SPCC dos EUA aplica-se a 638.000 instalações com armazenamento de petróleo acima do solo superior a 1.320 galões e sustenta a demanda de base por absorventes exclusivos para óleo. A produção de areias betuminosas do Canadá recuperou-se para 3,1 mb/d, desencadeando ciclos de reabastecimento de grânulos de argila e mantas de polipropileno. A Pemex do México começou a atualizar os kits de resposta a derramamentos após multas ambientais em 2024, gerando novos pedidos de variantes universais e para materiais perigosos.
Mercado de Absorventes Industriais da Europa
A Europa está orientada para a aquisição impulsionada pela sustentabilidade. A Diretiva de Relatórios de Sustentabilidade Corporativa obriga as grandes empresas a divulgar as pegadas de carbono dos consumíveis, acelerando a adoção de mantas de base biológica e sistemas reutilizáveis. Alemanha, Reino Unido e França respondem coletivamente por mais da metade da demanda regional, com volumes ancorados nos setores químico, automotivo e alimentar. A sensibilidade ao preço moderou-se à medida que as corporações atribuem preços internos de carbono que favorecem alternativas de baixa emissão.
Mercado de Absorventes Industriais da América do Sul e do Oriente Médio e África
O crescimento da América do Sul gira em torno da energia e da mineração. A produção do pré-sal do Brasil aumentou 240.000 b/d em 2025, e as licenças do Ibama exigem barreiras exclusivas para óleo em cada plataforma offshore. A Vaca Muerta da Argentina acelerou 180 novos poços em 2025, abastecendo-se de absorventes tanto localmente quanto dos EUA. O Oriente Médio e a África dependem de investimentos em hidrocarbonetos; o complexo Amiral da Arábia Saudita, em operação desde o final de 2024, importa mantas e cordões absorventes de fabricantes asiáticos. Os projetos de GNL dos Emirados Árabes Unidos e do Catar espelham essas especificações, enquanto a África do Sul e a Nigéria registram picos de demanda intermitentes ligados a reformas de usinas de energia e expansões portuárias. Coletivamente, o mosaico geográfico confirma que o mercado de absorventes industriais mantém âncoras regionais diversificadas, com a Ásia-Pacífico definindo o ritmo.

Análise da cadeia de valor
A cadeia de valor de absorventes industriais começa com matérias-primas e meios a montante: resinas de poliolefina (notadamente polipropileno) para não tecidos meltblown e spunbond, pasta de celulose e fluxos de fibra reciclada para laminados airlaid e à base de celulose, e minerais extraídos, como argila/atapulgita e terra diatomácea, para produtos granulares. Esses insumos passam por etapas de conversão que definem o desempenho por aplicação (universal, apenas para óleo e materiais perigosos) e por formato (almofadas, rolos, mangas, travesseiros, barreiras e granulados soltos). A economia da fabricação é altamente sensível às oscilações de preço de resinas e minerais, enquanto as rotas de celulose e resíduos agrícolas adicionam variabilidade ligada à coleta, ao pré-tratamento e à sazonalidade.
Na América do Norte e na Europa, a plataforma Engineered Absorbent Materials (EAM) da Domtar ilustra a integração intermediária de substratos airlaid e laminados que moldam a dinâmica de fornecimento. Produtores e conversores intermediários se diferenciam pela produção em escala de não tecidos e SKUs padronizados ou por construções projetadas (estruturas airlaid/laminadas e revestimentos) voltadas para maior absorvência por unidade e melhor manuseio. A jusante, a distribuição se divide entre (1) canais orientados a serviços, em que marcas premium combinam absorventes com design de programas de contenção de derramamentos, documentação de conformidade e gestão de estoque, e (2) canais orientados a commodities, que competem em logística regional, entrega em grande volume e preço. O tratamento de fim de vida (segregação, manifestação e descarte) é um elo final crítico, pois absorventes usados frequentemente entram em fluxos de resíduos regulamentados, tornando fornecedores e distribuidores capazes de apoiar a coordenação do descarte e a documentação pronta para auditoria mais valiosos para compradores que buscam conformidade repetível.
Cenário Competitivo
O mercado de Absorventes Industriais é moderadamente consolidado. A pressão de consolidação está aumentando, no entanto, à medida que grandes compradores exigem soluções integradas que agrupem materiais com armários habilitados por sensores e softwares de rastreamento de estoque. Em 2025, a Brady lançou estações de resposta a derramamentos conectadas que acionam reposições automáticas quando o estoque cai abaixo dos limites, uma inovação já testada em 18 plantas químicas. Os players verticalmente integrados que controlam a extrusão de polímeros, a produção de não tecidos e os contratos de serviços de derramamento estão melhor posicionados para suportar a volatilidade das matérias-primas e capturar margens premium.
Líderes da Indústria de Absorventes Industriais
-
3M
-
Brady Worldwide, Inc.
-
Kimberly-Clark Worldwide, Inc.
-
Oil-Dri Corporation of America
-
New Pig Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Absorventes Industriais
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla

Oportunidades de mercado e perspectivas futuras
A reposição orientada a serviços e a gestão digitalmente habilitada representam oportunidades concretas à medida que os sites industriais migram para programas gerenciados de controle de derramamentos. O mercado está observando a adoção de estações conectadas de resposta a derramamentos que automatizam reposições e formalizam limites de estocagem, criando oportunidades para os fornecedores expandirem além da venda de produtos para a gestão recorrente de programas, suporte à conformidade e coordenação de descarte para clientes com múltiplos sites.
A inovação em materiais amplia as oportunidades, particularmente onde relatórios de sustentabilidade e metas de redução de resíduos influenciam as escolhas de consumíveis. Alternativas de não tecidos de base biológica e biodegradáveis (por exemplo, pesquisas sobre absorventes meltblown de PLA) e absorventes de alto desempenho adaptados para condições exigentes (como materiais de adsorção em alta temperatura relatados na literatura técnica de 2026) ilustram um pipeline de produtos diferenciados além das almofadas padrão de polipropileno. Do lado dos compradores industriais, protocolos de saúde que enfatizam barreiras de controle de infecção de uso único e adições de capacidade petroquímica na Ásia-Pacífico institucionalizam a manutenção e a preparação para emergências de derramamento, reforçando a demanda por absorventes certificados e específicos para aplicações, e viabilizando fornecedores capazes de validar o desempenho e fornecer documentação alinhada aos requisitos de auditoria dos clientes.
Recent Industry Developments in Mercado de Absorventes Industriais
- Junho de 2026: a Domtar concluiu a venda de seu negócio Engineered Absorbent Materials (EAM) para a Saothair Capital Partners. A transação transfere a propriedade de uma plataforma de materiais airlaid e laminados usada em aplicações industriais e relacionadas à área médica, com implicações para estratégias de fornecimento entre conversores que dependem de substratos projetados. Também destaca a reformulação contínua do portfólio em torno de capacidades de materiais especiais que podem influenciar a disponibilidade e o ritmo de inovação em mercados finais adjacentes de absorventes.
- Abril de 2025: a Kimberly-Clark Professional lançou os panos de limpeza aprimorados WypAll X70 Medium Duty e WypAll X80 Heavy Duty, com construção e texturas de superfície projetadas para desempenho, aumentando a absorção de óleo e água. A empresa declarou que o WypAll X70 absorve até 20% mais do que as versões anteriores, e formatos selecionados passaram a ter folhas 10% maiores. A atualização visa melhorar o custo-benefício para usuários industriais, aumentando a absorvência por pano e reduzindo a frequência de troca.
- Abril de 2025: a FyterTech Nonwovens atualizou sua linha de produtos absorventes Sustayn com tecnologia de aceleração da biodegradação e posicionou a mudança como uma melhoria no desempenho de fim de vida em comparação com as almofadas meltblown convencionais. A atualização apoia compradores que estão reforçando os requisitos de compras em torno de métricas de sustentabilidade e resultados de descarte. Também aumenta a pressão competitiva sobre as almofadas incumbentes à base de polipropileno, ao adicionar alegações ambientais diferenciadas aos absorventes de não tecidos.


Mercado de Absorventes Industriais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange produtos absorventes industriais utilizados para absorver, conter e limpar líquidos em ambientes de trabalho, incluindo óleo, fluidos de refrigeração, fluidos à base de água e produtos químicos. O dimensionamento é expresso como receita proveniente de materiais absorventes vendidos para resposta a derramamentos e limpeza de rotina em instalações industriais e comerciais.
Exclusões de escopo: Absorventes de higiene para consumidores, lenços umedecidos pessoais e matérias-primas a granel de polímeros superabsorventes estão excluídos deste dimensionamento de mercado.
Visão Geral da Segmentação
- Por Tipo de Material
- Natural
- Sintético
- Por Tipo
- Universal
- Somente Óleo
- Materiais Perigosos
- Outros Tipos
- Por Indústria do Usuário Final
- Petróleo e Gás
- Química
- Processamento de Alimentos
- Saúde
- Manufatura
- Geração de Energia
- Marítimo e Transporte Marítimo
- Automotivo
- Outras Indústrias
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante da África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre atividade industrial, conformidade com segurança no trabalho e demanda por controle de derramamentos. Consultamos fontes públicas como as diretrizes de prevenção de derramamentos da US EPA, informações de segurança no trabalho da OSHA, dados de materiais do USGS, estatísticas de comércio do UN Comtrade e artigos científicos selecionados sobre materiais sorventes e limpeza de derramamentos.
Para traduzir esse contexto em um modelo utilizável, também analisamos relatórios anuais de empresas, apresentações para investidores e catálogos de produtos para compreender os formatos de produtos mais comuns (almofadas, rolos, meias, barreiras, travesseiros e grânulos) e os ambientes típicos de uso final. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, verificações de importação e exportação em nível de remessa para cobertura geográfica e consultas de patentes para rastrear substituições de materiais e lançamentos de novos produtos. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas são utilizadas para verificação cruzada, validação e esclarecimento de questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar o conjunto de demanda, os pontos de preço e o ciclo prático de compra de absorventes nos setores que manuseiam líquidos rotineiramente. Conversamos com fabricantes, distribuidores, equipes de instalações e de Meio Ambiente, Saúde e Segurança (EHS), e parceiros logísticos na APAC, EMEA e nas Américas, para que as premissas da pesquisa documental possam ser testadas sob pressão, refinadas e alinhadas à forma como as instalações realmente realizam pedidos e reabastecimentos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 15% | APAC: 46% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 33% | EMEA: 31% |
| Participantes menores: 19% | Gerentes: 52% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma abordagem de conjunto de demanda de cima para baixo, na qual a atividade industrial e o uso orientado pela segurança são reconstruídos por região e, em seguida, traduzidos em consumo e gastos com absorventes. O modelo é ancorado nas pegadas de uso final e nas necessidades de prontidão para derramamentos, e é ajustado pela forma como os absorventes são estocados e reabastecidos nas instalações.
Os principais insumos incluem tendências de produção manufatureira, a base instalada de instalações com operações de manuseio de líquidos, a combinação de absorventes exclusivos para óleo versus universais versus químicos, a frequência média de reabastecimento por tipo de instalação e as faixas de preço observadas por formato de produto e tipo de material. Como as listas de preços publicadas nem sempre correspondem ao preço efetivamente pago, o caminho assumido para o preço médio de venda (ASP) é verificado por meio de feedback do canal e testado com faixas de sensibilidade antes que os totais sejam finalizados.
Os resultados são corroborados com aproximações seletivas de baixo para cima, como consolidações amostrais de fornecedores e verificações de canais de distribuidores, além de construções simples de volume multiplicado pelo ASP para alguns setores de alto uso. Isso ajuda a identificar lacunas onde a cobertura está incompleta. Para a previsão, utilizamos análise de cenários apoiada por uma sobreposição leve de regressão multivariada, na qual a produção industrial, a intensidade de aplicação regulatória e os ciclos de gastos com manutenção atuam como sinais explicativos, e então alinhamos os resultados com o que os entrevistados esperam para o comportamento de compra nos próximos anos.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre sinais independentes, para que o número final não seja determinado por um único conjunto de dados. Os analistas comparam os resultados com fluxos comerciais, indicadores de instalações e do setor, e mudanças observadas no mix de produtos, investigando os valores discrepantes até que o fator determinante seja compreendido e documentado.
Antes da aprovação final, as premissas e os cálculos passam por múltiplas etapas de revisão. Recontatamos as fontes quando uma variação é significativa ou quando uma mudança relacionada ao mercado afeta os preços ou a disponibilidade. O relatório é atualizado em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado de Absorventes Industriais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para absorventes industriais podem parecer inconsistentes porque o escopo pode variar de formas pequenas, mas importantes, e cada publicador pode escolher diferentes anos-base e premissas de preço. A diferença geralmente decorre do que é contabilizado como uma venda de absorvente industrial, de como a demanda de uso final é vinculada à atividade industrial real e da rapidez com que as mudanças de preços e mix de produtos são atualizadas.
Algumas estimativas ampliam a definição ao mesclar categorias adjacentes ou ao utilizar segmentos amplos de uso final que não são estritamente controle industrial de derramamentos, o que pode elevar o número mesmo que os volumes sejam semelhantes. As diferenças também surgem quando um modelo utiliza preços de tabela sem ajustes de canal, aplica uma única taxa de crescimento global ou mantém o timing de conversão cambial fixo mesmo quando os ciclos de matérias-primas e frete se movem. Essas escolhas são tratadas de forma mais restrita aqui, uma decisão de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,35 bilhões de USD (2026) | |
| Consultoria Global A | 4,95 bilhões de USD (2024) | Utiliza um ano-base anterior e agrupa a demanda usando rótulos amplos de uso final (incluindo segmentos não industriais), o que pode aumentar os totais mesmo quando o consumo de resposta a derramamentos industriais é semelhante. |
| Publicador Setorial B | 4,30 bilhões de USD (2024) | Baseia-se fortemente na receita declarada com ajuste limitado para mudanças no mix de produtos e realização de preços no canal, de modo que o valor pode ser menor quando o mix sintético-para-natural e os ciclos de preços mudam. |
No geral, a comparação mostra que a seleção do ano e a inclusão de categorias são os principais fatores por trás da diferença, seguidos pela forma como os preços são traduzidos de listas de produtos para faixas de transações reais. Ao manter o conjunto de demanda vinculado à atividade industrial de manuseio de líquidos e verificar o mix assumido e a progressão do ASP com feedback de campo, o número final permanece rastreável a etapas claras que podem ser reproduzidas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Absorventes Industriais?
O tamanho do Mercado de Absorventes Industriais foi avaliado em 4,17 bilhões de USD em 2025 e estima-se que cresça de 4,35 bilhões de USD em 2026 para 5,35 bilhões de USD até 2031, a um CAGR de 4,21% durante o período de previsão (2026-2031).
Por que os absorventes exclusivos para óleo estão ganhando espaço?
Os absorventes exclusivos para óleo estão ganhando espaço porque absorvem seletivamente o óleo enquanto repelem a água, tornando-os altamente eficazes para a resposta a derramamentos industriais e marinhos.
Qual região crescerá mais rapidamente?
Espera-se que a Ásia-Pacífico cresça mais rapidamente, respondendo por 38,32% da receita de 2025 e expandindo-se a um CAGR de 5,78% até 2031.
Quão fragmentada é a concorrência entre fornecedores?
A concorrência entre fornecedores é moderadamente fragmentada, com uma combinação de fabricantes globais, fornecedores regionais e participantes especializados em nichos.
Quão fragmentada é a concorrência entre fornecedores?
Quão fragmentada é a concorrência entre fornecedores?


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
