
Tamanho e Participação do Mercado de Catalisadores de Transferência de Fase
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Catalisadores de Transferência de Fase pela Mordor Intelligence
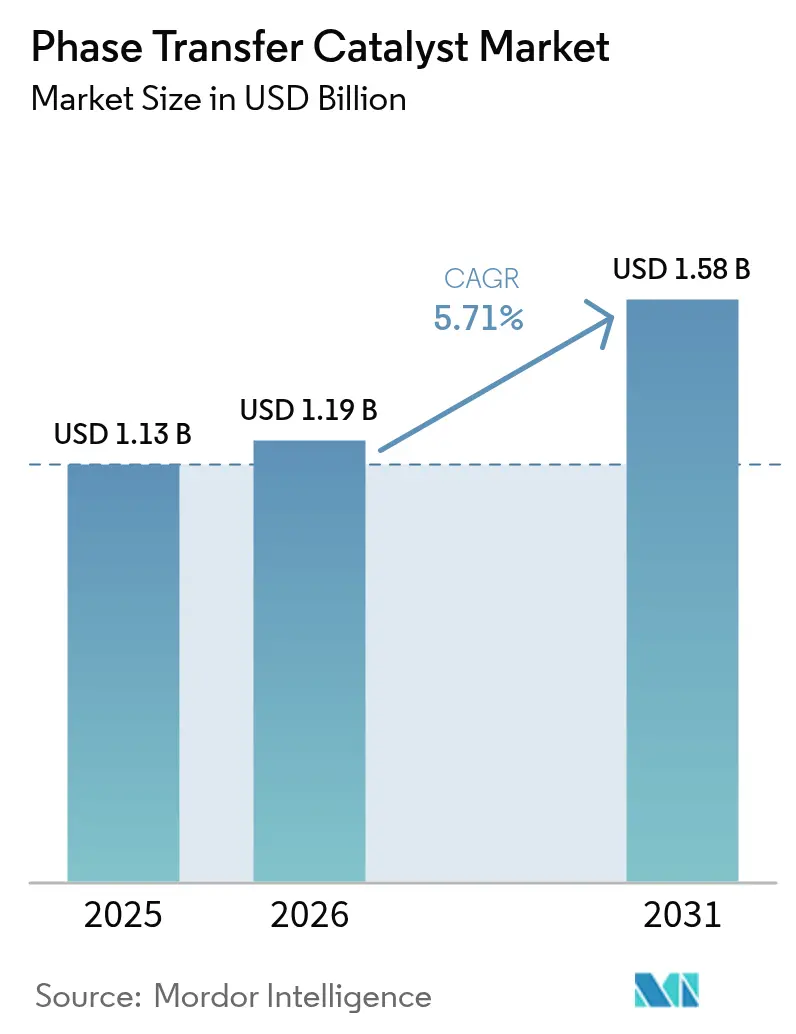
O tamanho do mercado de catalisadores de transferência de fase deverá crescer de USD 1,13 mil milhões em 2025 para USD 1,19 mil milhões em 2026 e está previsto para atingir USD 1,58 mil milhões até 2031 a uma CAGR de 5,71% entre 2026-2031. A demanda robusta decorre da adoção da química verde no setor farmacêutico, da expansão da produção de baterias de íons de lítio e das vantagens de custo da catálise heterogênea. Os aditivos para eletrólitos de baterias representam um nicho de crescimento acelerado que compensa a pressão de preços na síntese tradicional de fármacos. A intensificação da concorrência de sistemas de líquidos iônicos e enzimáticos está levando os incumbentes a investir em catalisadores suportados e integração vertical para conter a volatilidade das matérias-primas. Os produtores integrados que controlam o bromo, a soda cáustica e a capacidade de amônio quaternário permanecem mais protegidos das oscilações de preços de matérias-primas de 2025, permitindo-lhes salvaguardar as margens enquanto cumprem normas ambientais cada vez mais rigorosas.
Principais Conclusões do Relatório
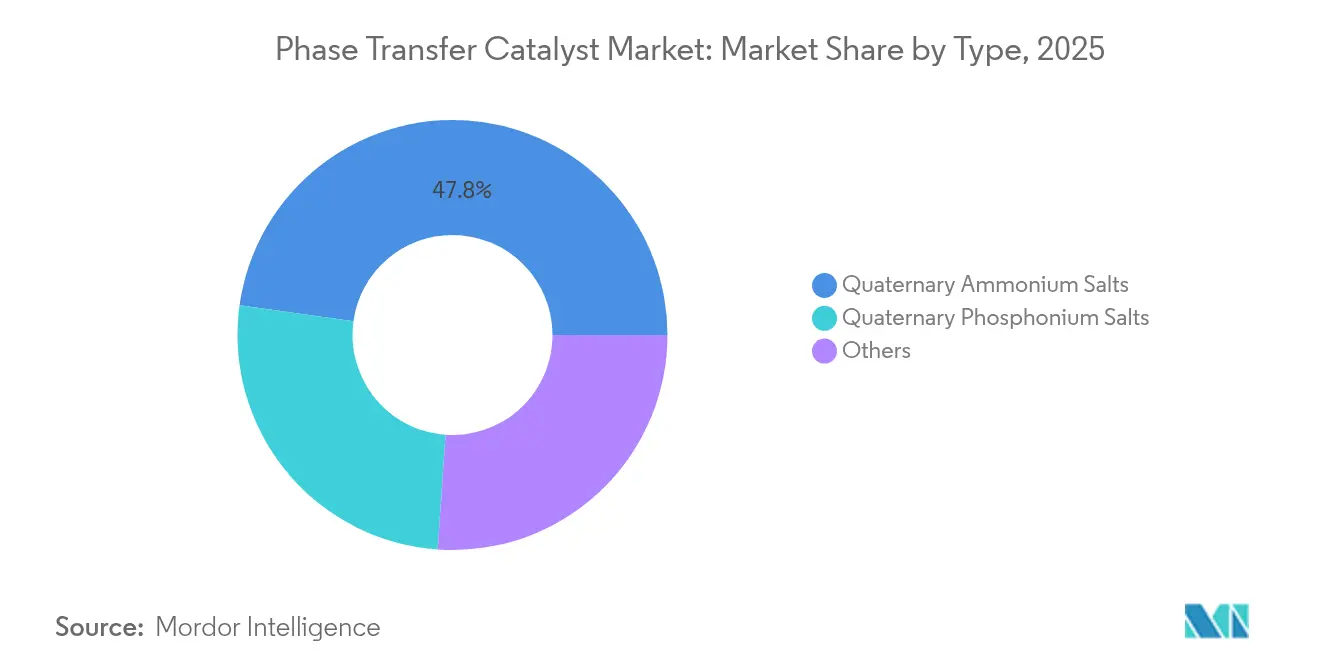
- Por tipo, os Sais de Amônio Quaternário detinham 47,79% da participação de mercado de catalisadores de transferência de fase em 2025 e estão a crescer a uma CAGR de 5,89% até 2031.
- Por forma, o CTP Líquido representou 52,05% do tamanho do mercado de catalisadores de transferência de fase em 2025, enquanto o CTP Suportado/Imobilizado lidera o crescimento futuro com uma CAGR de 6,02% até 2031.
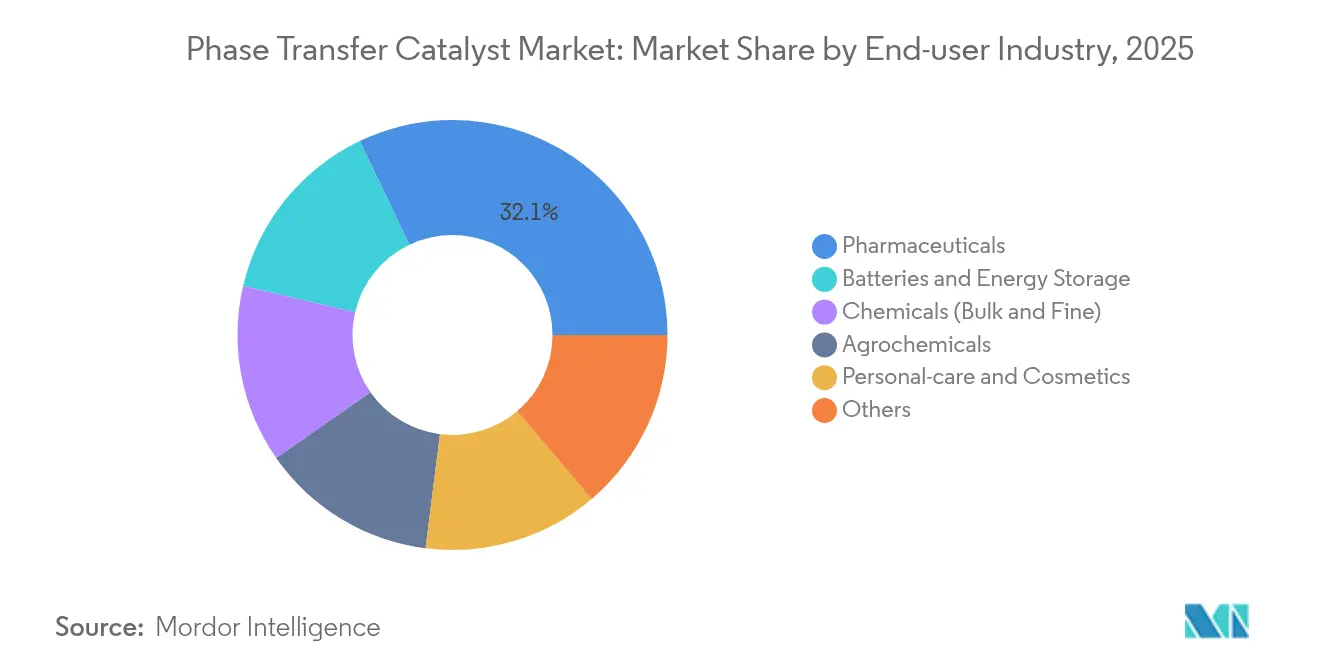
- Por indústria do usuário final, o segmento farmacêutico capturou 32,10% da participação de receita em 2025 no mercado de catalisadores de transferência de fase; Baterias e Armazenamento de Energia avança à CAGR mais rápida de 6,88% até 2031 no mercado de catalisadores de transferência de fase.
- Por geografia, a Ásia-Pacífico comandou 37,55% da participação no mercado de catalisadores de transferência de fase em 2025 e está encaminhada para uma CAGR de 6,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Catalisadores de Transferência de Fase
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente aplicação em IFAs farmacêuticos | +1.8% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Atração do lado da demanda pela conformidade com a química verde | +1.5% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da produção de ativos agroquímicos | +1.2% | Ásia-Pacífico, América Latina | Médio prazo (2 a 4 anos) |
| Vantagem de custo de processo sobre catalisadores homogêneos | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Uso em aditivos para eletrólitos de baterias de íons de lítio | +1.1% | Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Aplicação em IFAs Farmacêuticos
Os fabricantes farmacêuticos dependem da catálise de transferência de fase para cumprir os mandatos de química verde enquanto controlam os custos, destacando as tendências da indústria de catalisadores de transferência de fase. As condições de reação suaves reduzem o consumo de energia, e a reciclabilidade do catalisador diminui a eliminação de resíduos. A reorganização da Evonik Industries AG em torno de especialidades lipídicas para terapias de mRNA ilustra como grandes fornecedores estão se reconcentrando em intermediários farmacêuticos de maior valor. A adoção de fabricação contínua nos Estados Unidos e na Europa aumenta a demanda por sistemas suportados que simplificam a recuperação do catalisador. Os programas de relocalização industrial em ambas as regiões acrescentam tração adicional para soluções de CTP locais e sustentáveis que competem com o fornecimento histórico asiático de baixo custo.
Atração do Lado da Demanda pela Conformidade com a Química Verde
A regulamentação ambiental sustenta a adoção constante de CTP na indústria de catalisadores de transferência de fase. A EPA visa agora uma redução de 65% no uso de poluentes atmosféricos perigosos, direcionando as plantas químicas para rotas aquosas ou sem solventes que o CTP viabiliza[1]Agência de Proteção Ambiental dos EUA, "Atualização de prevenção de poluição 2025," epa.gov. A regulamentação de produtos de consumo da Califórnia impõe limites rigorosos de COV, incentivando reações em fase aquosa. A Estratégia Química da UE recompensa ainda mais os catalisadores de economia circular com baixas emissões. A compra impulsionada pela conformidade sustenta os volumes de CTP mesmo durante desacelerações macroeconômicas, conferindo aos adotantes precoces uma vantagem competitiva em mercados sensíveis à sustentabilidade.
Expansão da Produção de Ativos Agroquímicos
Os fabricantes de agroquímicos da Ásia-Pacífico adotam o CTP para aumentar a seletividade e reduzir a formação de subprodutos, refletindo as tendências do mercado de catalisadores de transferência de fase. A síntese de ácido 2,4-D por CTP inverso produz fluxos de produtos mais limpos, reduzindo os custos de tratamento de efluentes. Os catalisadores multissítios emergentes aumentam os números de rotatividade, impulsionando a produtividade para as linhas de herbicidas e fungicidas. A literatura de patentes da Dow Agrosciences evidencia a migração em toda a indústria em direção ao CTP em moléculas de proteção de cultivos de próxima geração. A crescente demanda por pesticidas de precisão e os crescentes investimentos em segurança alimentar sustentam este fator impulsionador.
Vantagem de Custo de Processo sobre Catalisadores Homogêneos
O CTP reduz drasticamente os volumes de solvente, elimina o hardware de separação de fases e permite a reutilização do catalisador, beneficiando o mercado de catalisadores de transferência de fase. Os sistemas de amônio quaternário com suporte de fibra permanecem ativos por 15 ciclos com perda de rendimento insignificante, reduzindo os custos variáveis. Os reatores de CTP contínuos reduzem as emissões de COV em comparação com as operações em batelada, diminuindo as despesas de licenciamento ambiental. As fases de líquidos iônicos suportados acrescentam ganhos de seletividade sem sacrificar o rendimento, proporcionando aos fabricantes um alívio tangível nas despesas operacionais.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade de preços das matérias-primas de amônio quaternário | –1.3% | Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Concorrência de catalisadores de líquidos iônicos/enzimáticos | –0.8% | América do Norte, UE | Médio prazo (2 a 4 anos) |
| Escrutínio da toxicidade aquática de sais de fosfônio | –0.6% | UE, Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços das Matérias-Primas de Amônio Quaternário
Os preços do bromo subiram mais de 40% no início de 2025 em meio a perturbações logísticas nas rotas chinesas e jordanianas, impactando o mercado de catalisadores de transferência de fase. A concomitante escassez de soda cáustica, alimentada pela recuperação do setor de construção, ameaça a estabilidade do fornecimento. As plantas europeias de cloro-álcali enfrentam a inflação dos custos de energia, repassando custos mais elevados aos compradores de CTP. Os produtores com cloro e bromo de produção própria ou contratos de longo prazo atenuam esses choques e mantêm preços competitivos.
Concorrência de Catalisadores de Líquidos Iônicos/Enzimáticos
Os líquidos iônicos próticos oferecem maior compatibilidade com substratos e métricas de sustentabilidade superiores no mercado de catalisadores de transferência de fase, particularmente em reações de biodiesel e conversão de CO₂. As enzimas em solventes eutéticos profundos aumentam os rendimentos de intermediários farmacêuticos enquanto reduzem os impactos de toxicidade. Os sistemas suportados híbridos fundem a seletividade de líquidos iônicos com a eficiência de transferência de massa do CTP, desafiando os formatos tradicionais de amônio quaternário. À medida que o escrutínio regulatório se intensifica, essas alternativas conquistarão participação nos segmentos de alto valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Sais de Amônio Lideram a Liderança de Mercado
Os Sais de Amônio Quaternário detêm uma participação expressiva de 47,79%. O amplo uso na síntese de fármacos e agroquímicos, cadeias de fornecimento consolidadas e mecanismos de reação bem documentados mantêm-nos na vanguarda. O segmento está previsto para crescer a uma CAGR de 5,89% até 2031, à medida que a demanda por processos eficientes e ambientalmente conformes aumenta. Os Sais de Fosfônio Quaternário ocupam o próximo nível, atraindo formuladores de eletrólitos para baterias que buscam maior durabilidade térmica. A categoria de nicho "Outros", abrangendo catalisadores quirais e multissítios, atende à síntese assimétrica para IFAs de especialidade, onde a pureza de um único enantiômero comanda preços premium.


Por Forma: Sistemas Suportados Ganham Impulso
As formulações líquidas lideraram o mercado de catalisadores de transferência de fase em 2025 com uma participação de 52,05%. Os protocolos de manuseio familiares e a compatibilidade com reatores legados sustentam a demanda em toda a linha de químicos finos. Os sistemas Suportados/Imobilizados, no entanto, estão a caminho de superar as outras formas com uma CAGR de 6,02%, refletindo a preferência da indústria por catalisadores que simplificam a separação, minimizam a descarga de amônio quaternário e reduzem as pegadas totais de solvente.
Por Indústria do Usuário Final: Aplicações de Baterias Aceleram
O setor farmacêutico reteve 32,10% da participação de mercado de catalisadores de transferência de fase em 2025, impulsionado pela conformidade com a química verde e iniciativas de fabricação contínua. Enquanto isso, Baterias e Armazenamento de Energia apresenta a CAGR mais elevada de 6,88%, impulsionada pela adoção global de veículos elétricos e programas de armazenamento em escala de rede. Os aditivos de amônio quaternário atenuam a resistência interfacial e prolongam a vida útil dos ciclos, atributos valorizados pelos fabricantes de células que visam garantias mais longas.
Os produtores químicos aproveitam o CTP para reduzir custos nas linhas de commodities no mercado de catalisadores de transferência de fase, enquanto os formuladores de agroquímicos exploram a maior seletividade para intermediários de pesticidas. As aplicações de cuidados pessoais avançam de forma constante, apesar do escrutínio dos perfis de segurança do amônio quaternário em produtos de enxágue. A inovação voltada para baterias completa a proposta de valor: aditivos multifuncionais para eletrólitos que empregam princípios de CTP estão em desenvolvimento para resolver a formação de dendritos e os riscos de fuga térmica, potencialmente desbloqueando baterias de estado sólido de próxima geração.
Análise Geográfica
A Ásia-Pacífico detém uma participação de 37,55% no mercado de catalisadores de transferência de fase e está projetada para registar uma CAGR de 6,18% até 2031. A mudança da China em direção a IFAs complexos e a expansão da capacidade de químicos de especialidade da Índia sustentam a dominância regional. Expansões multinacionais, como a capacidade de aminas de especialidade da Evonik Industries AG em Nanjing, consolidam ainda mais a base de fornecimento. As gigafábricas regionais de íons de lítio acrescentam demanda por aditivos de eletrólitos, reforçando um ecossistema de CTP autossustentável.
A América do Norte permanece um comprador fundamental no mercado de catalisadores de transferência de fase, apoiada por incentivos de relocalização industrial e maior escrutínio ambiental. Os limites de poluentes perigosos da EPA de 2025 empurram as empresas químicas para rotas de CTP com menor carga de solventes, consolidando uma demanda de base resiliente. A Europa prioriza a sustentabilidade e o alinhamento com a economia circular, impulsionando a adoção de catalisadores recicláveis e sistemas híbridos de líquidos iônicos. A Estratégia Química da UE estipula critérios de concepção segura e sustentável, posicionando o CTP suportado como uma alternativa preferida em relação aos processos de haletos homogêneos legados.
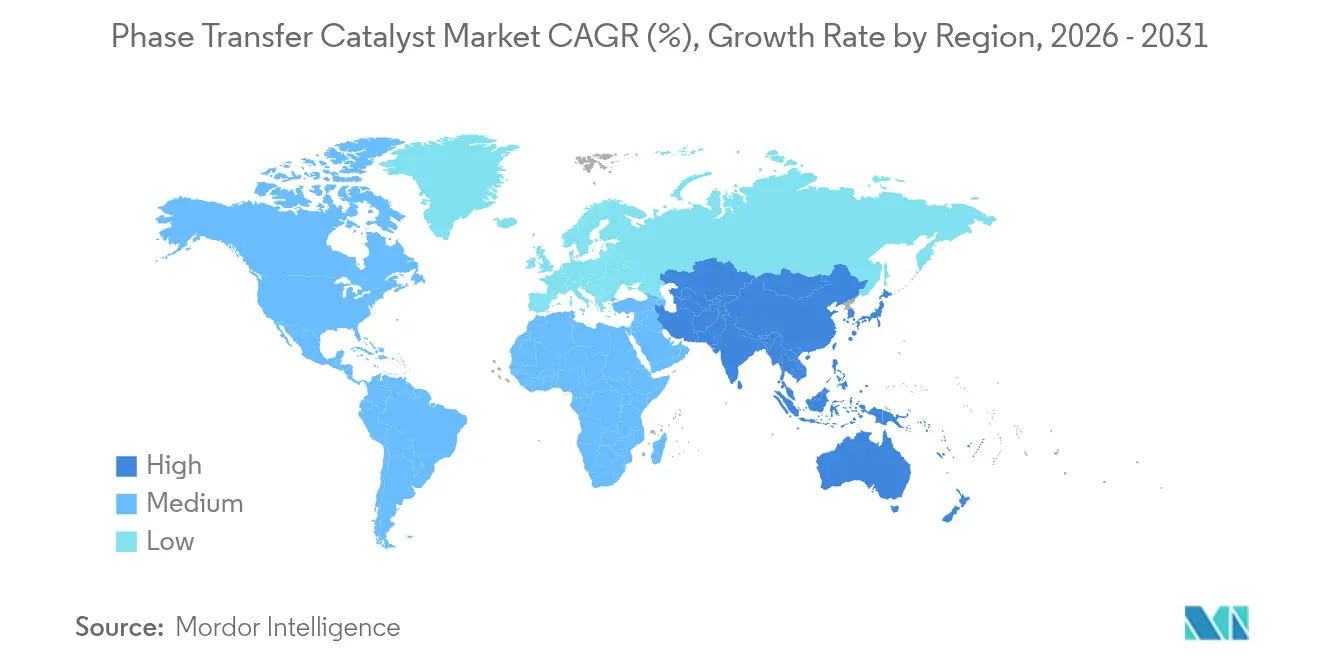

Panorama regulatório
A regulamentação química que afeta os catalisadores de transferência de fase está se tornando mais rígida nos dois mercados de importação mais orientados à conformidade, os Estados Unidos e a União Europeia. Isso está aumentando a carga de documentação para as químicas de amônio quaternário e catalisadores relacionados usados nas cadeias de valor farmacêutica, agroquímica e de baterias. Nos Estados Unidos, a EPA finalizou atualizações às regulamentações de novos produtos químicos da TSCA em dezembro de 2024, alinhando as análises mais estreitamente com os requisitos da Lautenberg Act e restringindo caminhos como Isenções de Baixo Volume e Isenções de Baixa Liberação e Exposição para certas químicas persistentes, bioacumulativas e tóxicas. Isso pode retardar a comercialização de novas variantes de PTC.
Em 2026, a EPA também avançou o uso de Regras de Novo Uso Significativo (SNURs), que exigem notificação prévia (normalmente 90 dias) antes de iniciar usos novos designados. Na Europa, a conformidade é moldada pelo planejamento de restrição do REACH e por um roteiro de restrição contínuo atualizado no final de junho de 2025, reforçando a necessidade de pacotes antecipados de dados de perigo e exposição e de gestão responsável de substâncias para fornecedores que atendem usuários finais regulados. Junto com os regimes dos EUA e da UE, o trabalho de segurança química da OCDE (relatório de progresso em 2025) continua a influenciar os métodos de teste globais e as expectativas de dossiês, empurrando os fornecedores multinacionais de PTC para uma geração de dados mais harmonizada e um posicionamento de produto mais seguro por design.
Análise da cadeia de valor
A cadeia de valor dos catalisadores de transferência de fase começa com matérias-primas ligadas às cadeias de cloro-álcali e bromo (e insumos de alquilação relacionados usados para quaternização), passando então pela síntese de famílias de catalisadores, como sais de amônio quaternário, sais de fosfônio quaternário, bases de amônio quaternário e catalisadores especiais, como éteres coroa. A integração upstream em bromo e produtos químicos básicos é estrategicamente importante porque a volatilidade das matérias-primas afeta diretamente a economia dos produtos de amônio quaternário convencionais. Os sistemas suportados e imobilizados também adicionam insumos adicionais (transportadores, resinas ou suportes sólidos) e etapas de processamento para melhorar a recuperação e reduzir a descarga.
A produção midstream está concentrada entre fabricantes especializados com forte presença na Ásia. Isso inclui fornecedores baseados na Índia, como Pacific Organics, Prabhat Chemiorganics, Delta Finochem e Element Chemilink, bem como produtores baseados na China, como Zibo Koyon Chemical Technology e Kente Catalysts. No downstream, os PTCs são vendidos por meio de contratos diretos e distribuidores para os setores farmacêutico, agroquímico, de produtos químicos a granel e finos, de cuidados pessoais e para a cadeia emergente de aditivos para baterias e armazenamento de energia. A qualificação e a consistência lote a lote são críticas, e as barreiras de conformidade moldam as compras, incluindo as atualizações da TSCA da EPA de dezembro de 2024 para análises de novos produtos químicos, que podem aumentar a carga de trabalho pré-comercialização para novas químicas de catalisadores. Como resultado, os fornecedores que atendem clientes dos EUA e da UE tendem a priorizar químicas bem caracterizadas, sistemas de qualidade robustos e documentação de segurança defensável.
Panorama Competitivo
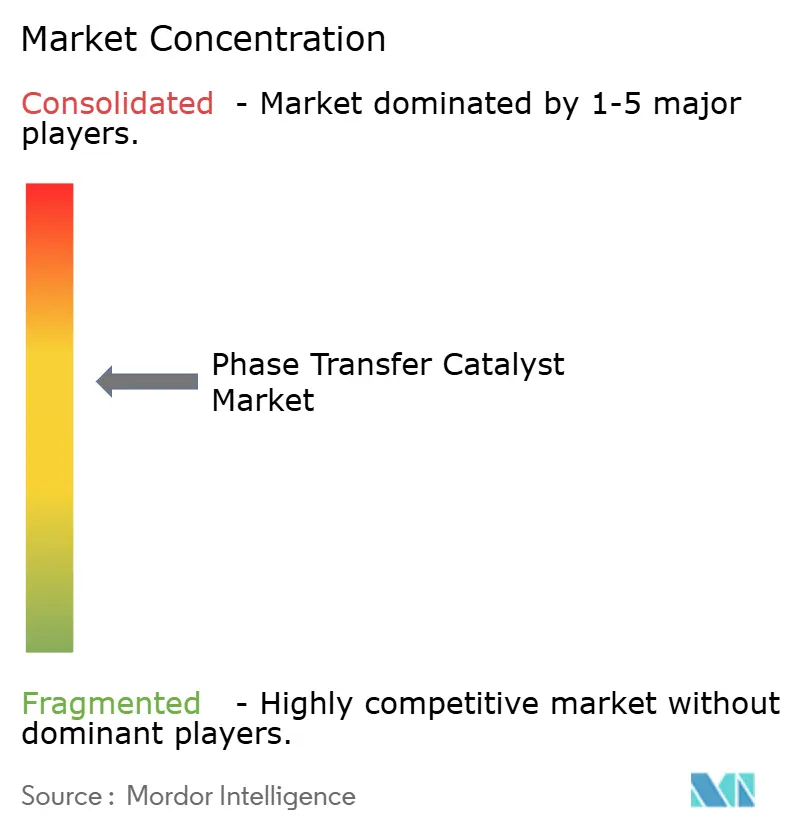
O mercado de catalisadores de transferência de fase apresenta fragmentação moderada. Evonik Industries AG, Solvay e Dishman Carbogen Amcis Ltd ancoram o segmento de alto valor por meio de matérias-primas verticalmente integradas e redes globais de serviço técnico. A pressão competitiva intensifica-se à medida que alternativas de líquidos iônicos e enzimáticas disputam participação em mercados regulamentados. Os incumbentes respondem expandindo as linhas de catalisadores suportados e adquirindo precursores de amônio quaternário renováveis.
Líderes da Indústria de Catalisadores de Transferência de Fase
Solvay
Merck KGaA
SACHEM Inc.
Tatva Chintan Pharma Chem Ltd
Dishman Carbogen Amcis Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Formatos de catalisadores de maior valor e mais fáceis de manusear estão ganhando tração onde os fabricantes desejam reduzir resíduos e simplificar a separação. Isso está alinhado com a mudança do mercado em direção a sistemas suportados e imobilizados na manufatura regulada. O processamento contínuo é outra área de oportunidade, particularmente onde os PTCs podem ser combinados com plataformas de fluxo para reduzir o uso de solventes e melhorar a transferência de massa, conforme refletido por um trabalho revisado por pares de 2026 que demonstra um conceito de fluxo contínuo usando partículas sólidas de NaOH e catalisadores de transferência de fase para reduzir resíduos químicos na síntese orgânica.
No lado da oferta, os acréscimos de capacidade e capacidade em catalisadores especiais e químicas intimamente adjacentes criam caminhos para os fornecedores capturarem demanda incremental de aplicações farmacêuticas, agroquímicas e emergentes de grau eletrônico. Na Índia, os investimentos da Tatva Chintan Pharma Chem em Dahej em 2026, incluindo a atividade de comissionamento ligada a catalisadores de transferência de fase de amônio quaternário e fosfônio e um subsequente plano de expansão greenfield em Dahej-III com capacidade substancial de novos reatores, apontam para uma construção ativa de capacidade voltada a volumes de produtos químicos especiais. Na Europa, o início operacional programado da BASF em 2026 de uma nova instalação de produção de catalisadores em Ludwigshafen, focada em catalisadores de alto desempenho e específicos para aplicações, sublinha o investimento contínuo em infraestrutura de manufatura de catalisadores orientada por aplicações, apoiando formulações específicas para clientes e cadeias de suprimentos orientadas por qualificação.
Desenvolvimentos recentes do setor
- Julho de 2026: A Tatva Chintan Pharma Chem Ltd aprovou uma expansão greenfield em Dahej-III (Gujarat, Índia) com um investimento anunciado de INR 200 crore e planos de adicionar 344 KL de capacidade agregada de reatores. O projeto aumenta a margem de manufatura da empresa para químicas especiais que incluem produtos catalisadores de transferência de fase de amônio quaternário e fosfônio. Isso adiciona pressão competitiva nas cadeias de suprimentos globais onde o fornecimento consistente e em grande volume de PTC e a documentação são diferenciais.
- Maio de 2026: A Tatva Chintan Pharma Chem Ltd relatou o início da produção comercial plena de sua expansão de fase 3 em Dahej, elevando sua capacidade total licenciada para 48.000 TPA. O aumento de escala melhora a disponibilidade de curto prazo da produção química especial relevante para o PTC e linhas de produtos adjacentes, ao mesmo tempo em que fortalece a capacidade de resposta à demanda dos clientes orientada por qualificação. O aumento da capacidade doméstica também apoia o fornecimento orientado à exportação para clientes farmacêuticos e agroquímicos que preferem fornecimento em múltiplos locais.
- Julho de 2025: A Dishman Carbogen Amcis Ltd destacou o Brometo de Etil Trifenil Fosfônio (ETPPB) como uma oferta de catalisador de transferência de fase no Specialty and Agro Chemicals America 2025. A visibilidade dada aos PTCs à base de fosfônio ressalta o foco contínuo em comercialização além dos sais de amônio quaternário, particularmente para aplicações que necessitam de perfis de desempenho ou manuseio diferentes. Esse posicionamento de produto pode influenciar as decisões de troca de compradores no desenvolvimento de processos agroquímicos e de química fina.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como a receita obtida com produtos catalisadores de transferência de fase vendidos para uso industrial para permitir reações entre fases imiscíveis, nas principais cadeias de valor de manufatura química.
Exclusões de escopo: excluímos catalisadores cativos internos que não são vendidos comercialmente, bem como auxiliares de reação e solventes não relacionados que possam ser usados nos mesmos processos.
Visão geral da segmentação
- Por Tipo
- Sais de Amônio Quaternário
- Sais de Fosfônio Quaternário
- Outros
- Por Forma
- CTP Líquido
- CTP Sólido
- CTP Suportado / Imobilizado
- Por Indústria do Usuário Final
- Produtos Farmacêuticos
- Químicos (a Granel e Finos)
- Agroquímicos
- Cuidados Pessoais e Cosméticos
- Baterias e Armazenamento de Energia
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando onde os catalisadores de transferência de fase são usados e quais sinais de demanda podem ser rastreados de forma consistente por geografia e uso final. Referimo-nos a fontes públicas, como dados comerciais da US International Trade Commission, UN Comtrade, o contexto de Relatório de Dados Químicos da EPA dos EUA para padrões de produção química, séries de produção industrial do Eurostat e divulgações de estatísticas nacionais que relatam índices de produção química.
Para fundamentar a demanda de uso final, também usamos fontes como o contexto público de manufatura e informações de produtos da FDA, páginas públicas da European Chemicals Agency sobre substâncias regulamentadas, e periódicos de química revisados por pares que discutem famílias de catalisadores e taxas de uso típicas. Registros de empresas, apresentações a investidores e comunicados de imprensa confiáveis ajudam a validar expansões de capacidade, posicionamento de produto e comentários sobre preços. Quando disponível, complementamos isso com assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e dados de importação e exportação em nível de embarque para preencher lacunas no mapeamento de produtos e fluxos transfronteiriços. Estes são exemplos ilustrativos, e muitas outras fontes também foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar a robustez do pool de demanda e confirmar o que realmente é comprado como catalisador de transferência de fase, em vez de aditivos adjacentes usados nos mesmos lotes. Conversamos com uma combinação de produtores de catalisadores, distribuidores e usuários downstream nos setores farmacêutico, agroquímico e de produtos químicos especiais. Em seguida, validamos premissas sobre preços, substituição e ciclos de compra nas principais regiões.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do entrevistado | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 43% |
| Nível médio: 56% | Líderes funcionais/de unidade: 29% | EMEA: 37% |
| Players menores: 15% | Gerentes: 58% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual indicadores de produção e comércio químico são usados para reconstruir o pool de demanda para reações que comumente requerem catalisadores de transferência de fase, e então o gasto é derivado usando premissas de adoção e taxa de uso. Para manter isso prático, contamos com um pequeno conjunto de dados de entrada que podem ser explicados e reverificados, como tendências de produção em farmacêuticos e agroquímicos, índices de produção de produtos químicos especiais, movimentos de importação e exportação para intermediários relevantes, mudanças observadas em direção a rotas de processos de química verde, e a divisão entre formas líquidas, sólidas e suportadas.
O total é corroborado com aproximações bottom-up seletivas, principalmente volume amostrado por uso final multiplicado por uma faixa de preço médio de venda coletada em verificações de canal, junto com verificações de sanidade da receita dos fornecedores onde as divulgações permitem. Quando um roll-up bottom-up completo não é possível para países fragmentados, preenchemos as lacunas usando relações substitutas, como crescimento da produção química e o mix local de setores de uso final, e então ajustamos após o feedback de especialistas.
Para a previsão, a análise de cenários é aplicada em torno de um caso central, já que preços e adoção podem se mover de forma diferente dependendo da pressão regulatória e dos ciclos de otimização de processos. A visão futura é então refinada usando o consenso de especialistas sobre a progressão esperada do ASP, o risco de substituição entre famílias de catalisadores e as adições de capacidade planejadas nas principais regiões produtoras.
Validação de Dados e Ciclo de Atualização
A validação é feita em etapas, começando com verificações de consistência entre regiões, de forma que os volumes e preços implícitos não se movam de maneira irrealista de ano para ano. Comparamos os resultados com sinais independentes, como índices de produção química, mudanças na direção do comércio e anúncios importantes de capacidade de uso final, e então as anomalias são revisadas antes da aprovação final.
Se uma variação não puder ser explicada, as premissas são revisadas e entrevistados selecionados são recontatados para confirmar o que mudou, como termos de preços, mudanças de grau ou momento de compra. Os relatórios são atualizados anualmente, com atualizações provisórias quando ocorrem eventos relevantes, e antes da entrega um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Catalisadores de Transferência de Fase da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para catalisadores de transferência de fase podem parecer muito distantes porque as escolhas de escopo e tempo nem sempre são as mesmas, e pequenas diferenças se acumulam rapidamente em um mercado de insumos químicos. O ano usado como "atual", a data de conversão de moeda e como os preços médios de venda são projetados são motivos comuns pelos quais os totais não coincidem.
Neste estudo, a cadência de atualização está ligada a verificações recentes de preço e mix, e o momento da conversão de moeda é mantido consistente entre regiões, de forma que a tendência implícita do ASP não se desvie após grandes movimentos cambiais. Essa é a principal razão pela qual o valor de 2026 mostrado pela Mordor Intelligence não coincide com alguns retratos de 2024 que usam uma base de preço diferente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,19 bilhão de USD (2026) | |
| Boletim de Distribuidor do Setor A | 1,25 bilhão de USD (2024) | Usa um retrato de ano anterior que pode embutir efeitos temporários de preço e mix, e pode incluir um conjunto mais amplo de auxiliares de reação usados na síntese orgânica além dos produtos comerciais de PTC. |
| Nota de Notícias Comerciais B | 1,23 bilhão de USD (2024) | Para em um ponto final de curto prazo e frequentemente aplica uma única taxa de crescimento combinada, o que pode subestimar as mudanças entre formas líquidas, sólidas e suportadas e as diferenças resultantes de ASP por uso final. |
Em conjunto, a dispersão é explicada principalmente pelo alinhamento de ano e pelo que é contado como venda de catalisador de transferência de fase versus produtos químicos de processo adjacentes. Ao manter os dados de entrada ligados a indicadores de demanda repetíveis e, em seguida, reverificar a lógica de preços por meio de entrevistas, chegamos a um número equilibrado que pode ser atualizado de forma limpa quando as condições mudarem.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de catalisadores de transferência de fase?
O mercado é avaliado em USD 1,19 mil milhões em 2026.
Qual CAGR está prevista para o mercado de catalisadores de transferência de fase até 2031?
O mercado está projetado para expandir a uma CAGR de 5,71% de 2026 a 2031.
Qual segmento de usuário final está crescendo mais rapidamente?
Baterias e Armazenamento de Energia lidera com uma CAGR de 6,88% até 2031.
Qual região detém a maior participação de mercado?
A Ásia-Pacífico comanda 37,55% da participação de receita em 2025.
Por que os sistemas de CTP suportados ou imobilizados estão ganhando popularidade?
Eles simplificam a recuperação do catalisador, reduzem a descarga de águas residuais e estão previstos para crescer a uma CAGR de 6,02% até 2031.
Página atualizada pela última vez em:



