
Tamanho e Participação do Mercado de Captura e Armazenamento de Carbono
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.98 % |
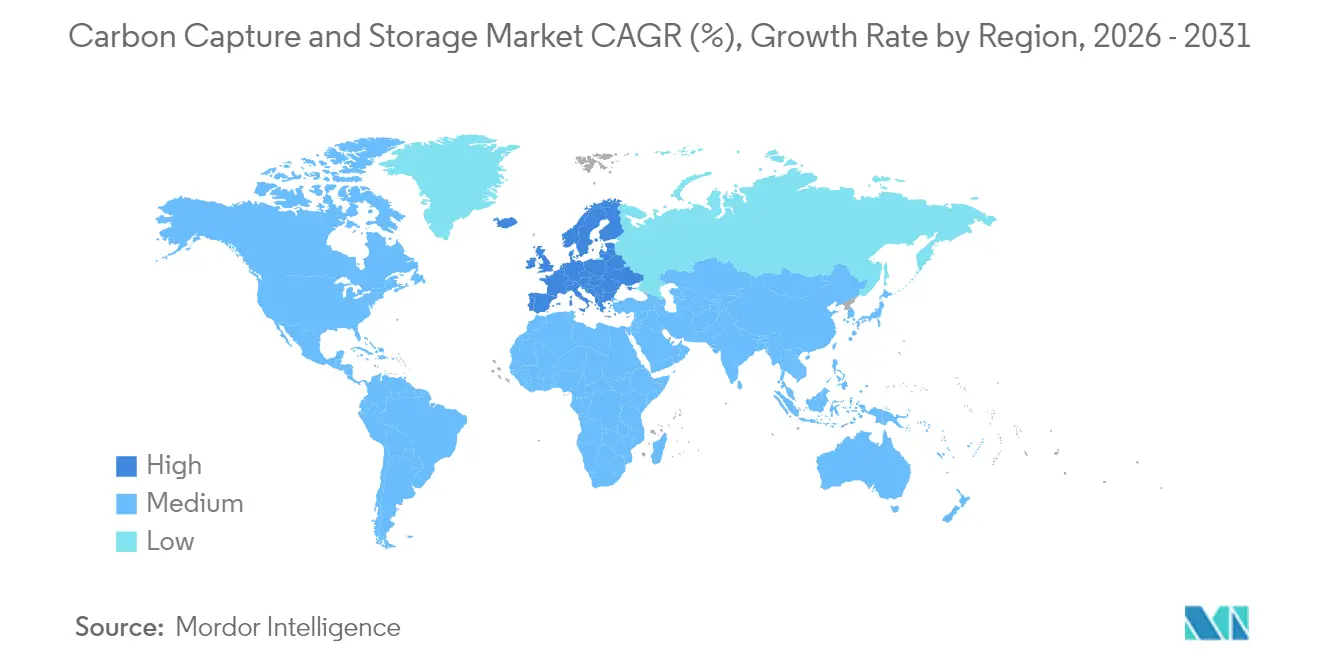
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Captura e Armazenamento de Carbono por Mordor Intelligence
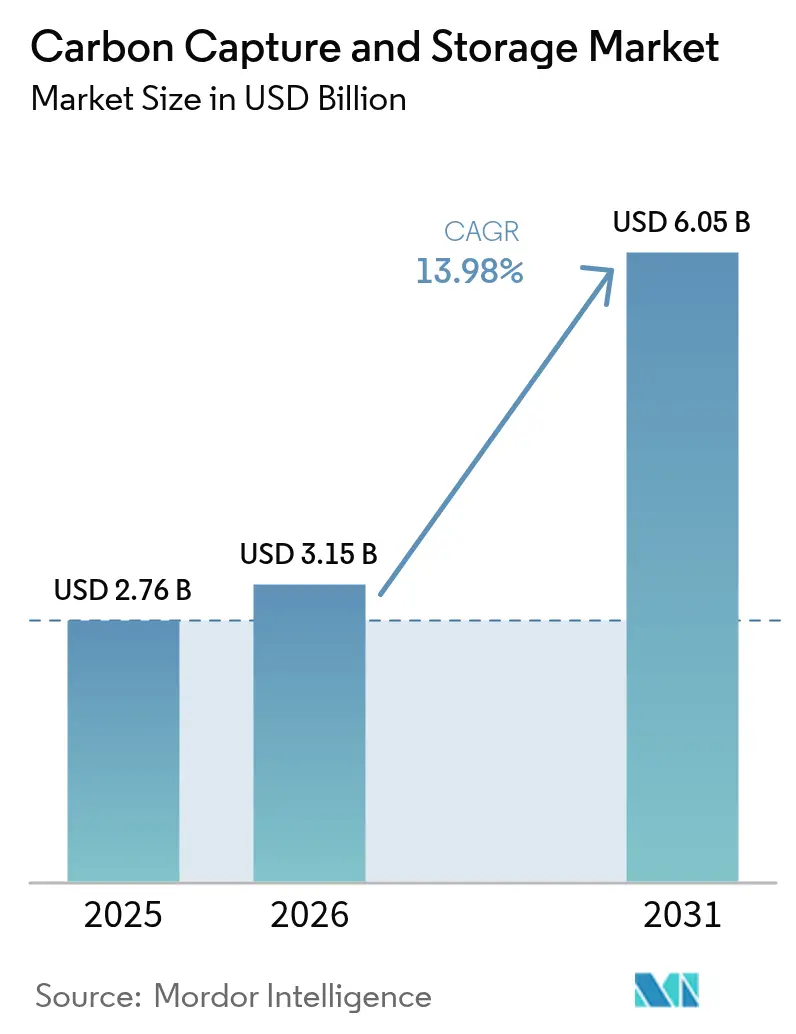
Espera-se que o tamanho do mercado de Captura e Armazenamento de Carbono cresça de USD 2,76 bilhões em 2025 para USD 3,15 bilhões em 2026 e está previsto para atingir USD 6,05 bilhões até 2031 a um CAGR de 13,98% no período de 2026-2031. A crescente pressão regulatória, a maturação das tecnologias de captura e o reconhecimento de que as indústrias de alta emissão não conseguem cumprir as obrigações de emissões líquidas zero sem soluções dedicadas de mitigação sustentam essa expansão. Os governos estão endurecendo os limites de emissões, ampliando os esquemas de precificação de carbono e elevando os incentivos fiscais, criando um sinal de preço que deslocou o CCS de experimentos em escala piloto para a implantação comercial. A convergência de políticas de apoio e a redução dos custos tecnológicos também atraem capital privado de grandes empresas petrolíferas e conglomerados industriais que veem o CCS como uma proteção contra futuras responsabilidades de carbono. A concorrência das energias renováveis atenua as perspectivas, mas setores como cimento, aço, produtos químicos e refinarias têm poucas alternativas práticas, tornando o CCS um requisito estrutural e não uma opção de transição.
Principais Conclusões do Relatório
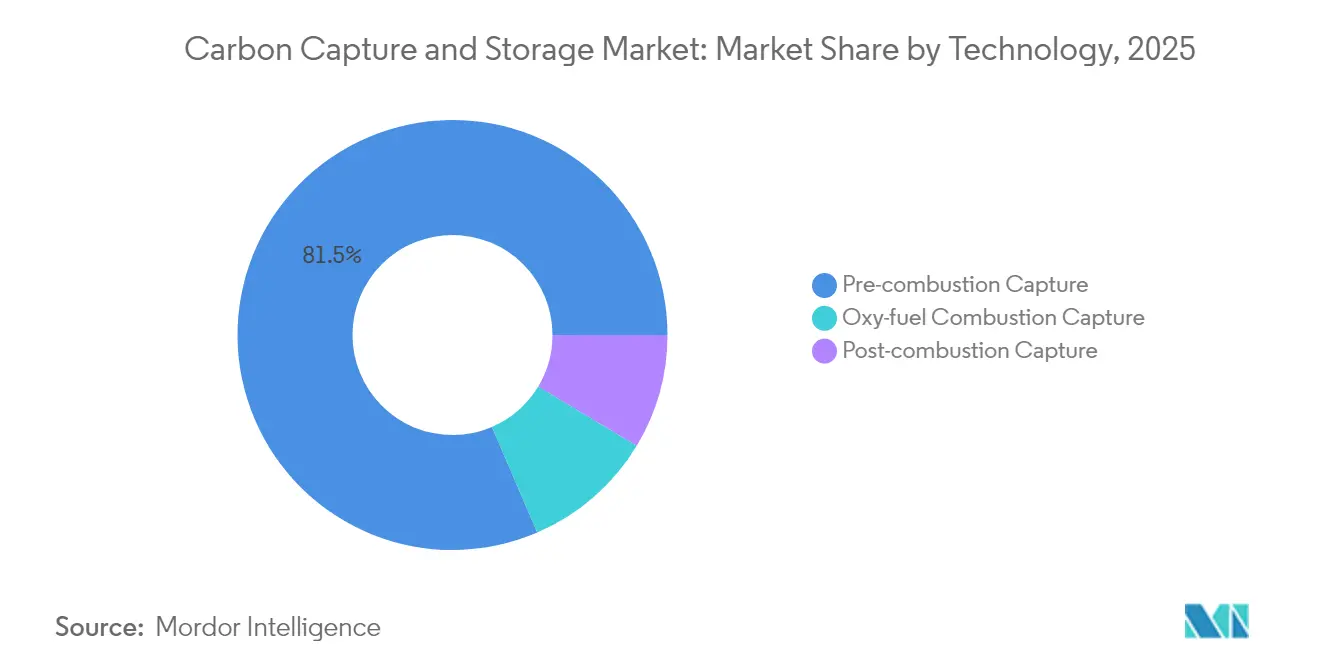
- Por tecnologia, a captura pré-combustão detinha 81,45% da participação do mercado de captura e armazenamento de carbono em 2025, enquanto a captura por combustão com oxi-combustível está prevista para registrar um CAGR de 18,21% até 2031.
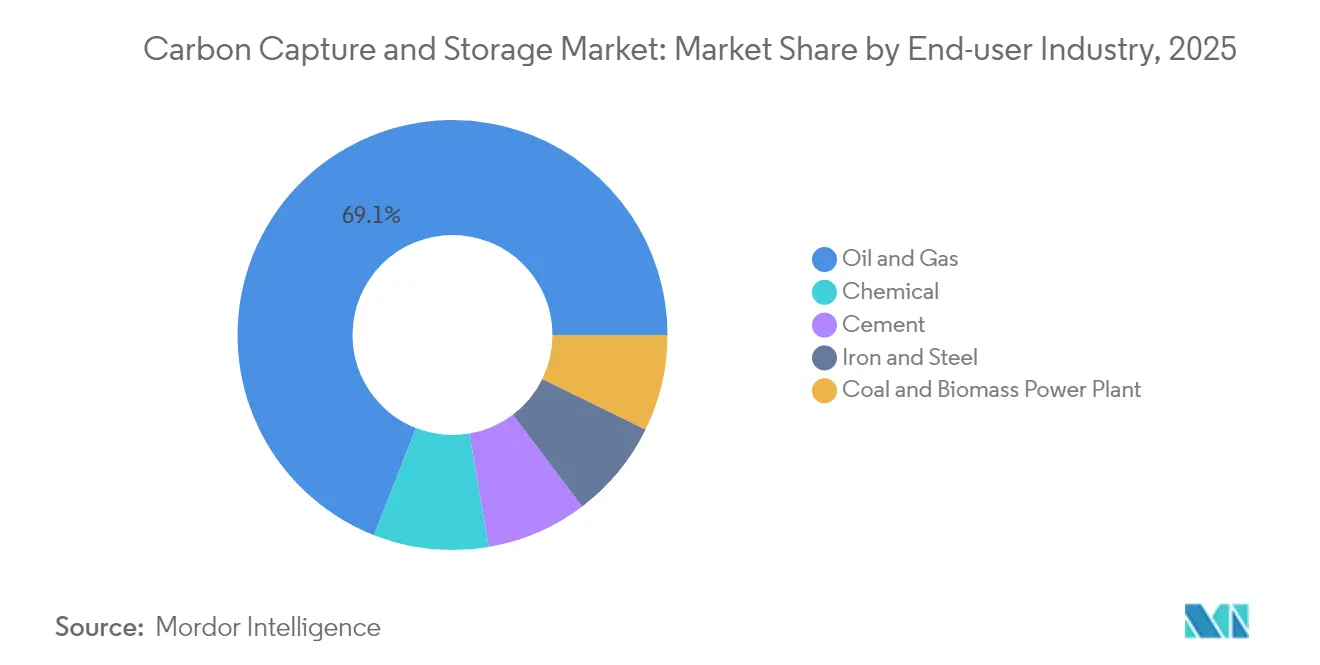
- Por indústria de usuário final, o segmento de petróleo e gás representou 69,05% do tamanho do mercado de captura e armazenamento de carbono em 2025, enquanto o setor químico está definido para expandir a um CAGR de 25,12% entre 2026-2031.
- Por geografia, a América do Norte liderou com 50,72% de participação na receita em 2025 e a Europa está projetada para entregar o CAGR regional mais rápido de 26,05% durante o período de perspectiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Captura e Armazenamento de Carbono
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Emergente por Projetos de CO₂-EOR | +2.8% | América do Norte e Oriente Médio | Médio prazo (2-4 anos) |
| Expansão dos Esquemas de Precificação de Carbono e ETS | +3.2% | Global, com UE e Califórnia liderando | Longo prazo (≥ 4 anos) |
| Legislação Nacional Mais Rígida de Emissões Líquidas Zero | +4.1% | Global, concentrada em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Expansão de Projetos de Combustíveis Sintéticos de Baixo Carbono | +1.9% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Construção de Instalações de Captura Direta do Ar (DAC) Necessitando de Armazenamento | +1.5% | América do Norte e Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Emergente por Projetos de CO₂-EOR
A recuperação aprimorada de petróleo está recuperando proeminência porque cria fluxos de receita duplos — monetizando o carbono capturado enquanto estende a produção de reservatórios maduros. As grandes empresas petrolíferas estão combinando emissores de fertilizantes, aço e petroquímicos com campos esgotados, transformando os centros de captura em ativos geradores de lucro durante o estágio inicial de adoção. A abordagem reduz os períodos de retorno, garante clientes âncora e acelera a construção de infraestrutura em regiões que já possuem extensas redes de dutos. Também fornece experiência prática no manuseio de grandes volumes de CO₂, estabelecendo uma ponte para projetos de armazenamento puro à medida que a demanda por EOR diminui ao longo do tempo. A visibilidade da receita proveniente de barris incrementais ajuda os investidores a justificar o alto capital inicial necessário para plantas de captura e poços de injeção, suavizando a transição para serviços de sequestro independentes.
Expansão dos Esquemas de Precificação de Carbono e ETS
Os mercados de carbono agora se estendem além do sistema de limite e comércio para incluir ajustes de fronteira e taxas específicas por setor, alterando o cálculo econômico para fabricantes que exportam para regiões regulamentadas[1]Comissão Europeia, "Mecanismo de Ajuste de Carbono na Fronteira: Perguntas e Respostas," europa.eu. O Mecanismo de Ajuste de Carbono na Fronteira da UE aplica um preço sombra às mercadorias importadas com alta intensidade de emissões, forçando os produtores estrangeiros a investir em CCS ou arriscar perder participação de mercado. A Califórnia estendeu seu sistema de limite e comércio até 2030 e endureceu as alocações de licenças, tornando o CCS uma ferramenta de evitação de custos de conformidade e não um complemento de responsabilidade social corporativa. Os mercados voluntários de carbono estão amadurecendo e, embora persistam questões sobre adicionalidade, ainda criam rotas secundárias de monetização para toneladas de armazenamento verificadas. Cada um desses instrumentos de política eleva o preço mínimo para mitigação, reduzindo a lacuna econômica entre os custos de captura e os incentivos de mercado.
Legislação Nacional Mais Rígida de Emissões Líquidas Zero
As metas legalmente vinculantes de emissões líquidas zero para 2050 estão se desdobrando em padrões setoriais que obrigam os grandes emissores a apresentar trajetórias críveis de descarbonização, e o CCS é explicitamente citado na maioria das estratégias. A Estratégia de Descarbonização Industrial do Reino Unido vincula as aprovações de licenças para novas plantas à apresentação de planos de implementação de CCS. O projeto de lei da Alemanha para suspender a moratória de armazenamento terrestre sinaliza uma mudança de política que coloca os imperativos climáticos à frente das preocupações públicas históricas. A clareza em torno de responsabilidade, monitoramento e gestão de longo prazo reduz os prêmios de risco que dissuadem as instituições financeiras, traduzindo a ambição política em modelos de negócios financiáveis. O alinhamento entre a legislação nacional e os compromissos climáticos multilaterais transforma o CCS de tecnologia opcional em necessidade estrutural, sustentando a rápida expansão antecipada após 2025.
Expansão de Projetos de Combustíveis Sintéticos de Baixo Carbono
A aviação e o transporte marítimo não conseguem atingir as metas climáticas de 2050 apenas por meio da eletrificação; portanto, recorrem a combustíveis líquidos produzidos por energia renovável e e-metanol que precisam de CO₂ capturado como matéria-prima. As companhias aéreas assinaram acordos de compra de combustível de aviação sustentável, enquanto designers de motores marítimos como a Wärtsilä testam módulos de captura de carbono a bordo que alimentam a produção de e-combustível em circuito fechado. Esses desenvolvimentos criam canais de receita alternativos para os operadores de captura, permitindo preços mais elevados do que o armazenamento permanente, ao mesmo tempo em que apoiam a utilização circular de carbono. As vias de combustíveis sintéticos ganham competitividade em jurisdições que adotam mandatos como a iniciativa ReFuelEU da UE, ancorando a demanda de longo prazo por fluxos de CO₂ biogênico e industrial e fortalecendo a economia dos projetos para os pioneiros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e OPEX das Plantas de CCS | -3.5% | Global, particularmente em economias em desenvolvimento | Curto prazo (≤ 2 anos) |
| Crescente Atratividade das Energias Renováveis Mais Baratas | -2.1% | Global, com maior impacto em regiões com excelentes recursos renováveis | Médio prazo (2-4 anos) |
| Oposição Pública a Dutos de CO₂ Terrestres | -1.8% | América do Norte rural e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e OPEX das Plantas de CCS
As instalações em escala industrial rotineiramente exigem entre USD 500 milhões e USD 800 milhões em investimento inicial, tornando o financiamento por capital próprio desafiador onde a certeza política é fraca. Mesmo sistemas inovadores de solventes como o CycloneCC da Carbon Clean, que reduz o custo de captura para USD 30 por tonelada, ainda não demonstraram economias de escala em taxas comerciais. O custo operacional é ainda mais onerado por penalidades energéticas que reduzem a eficiência da planta de base em 15-30%, forçando os operadores a comprar eletricidade adicional ou aceitar menor produção. O acesso a financiamento concessionário permanece limitado nas economias em desenvolvimento, atrasando a adoção apesar das substanciais necessidades de redução de emissões. A intensidade de capital, portanto, prolonga os períodos de retorno e restringe o grupo de adotantes iniciais a grandes corporações ou empresas estatais capazes de absorver riscos.
Crescente Atratividade das Energias Renováveis Mais Baratas
As propostas de energia solar e eólica frequentemente superam a nova capacidade de combustíveis fósseis, e as instalações de hidrogênio verde co-localizadas podem fornecer matéria-prima de zero carbono sem a sobrecarga de captura. Para os produtores de energia, adicionar CCS a uma unidade de carvão existente torna-se menos atraente quando a geração renovável mais armazenamento atinge custos nivelados semelhantes ou menores. À medida que as baterias em escala de rede estendem a duração da descarga, as energias renováveis despacháveis ganham participação de mercado, corroendo a base endereçável para unidades de combustíveis fósseis retrofitadas com CCS. As estruturas de políticas que favorecem a redução de emissões neutra em relação a recursos intensificam inadvertidamente a concorrência tecnológica, exigindo que os proponentes do CCS destaquem a mitigação única das emissões relacionadas a processos que as energias renováveis não conseguem eliminar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Dominância da Pré-Combustão Enfrenta Disrupção pelo Oxi-Combustível
A captura pré-combustão representou 81,45% da participação do mercado de captura e armazenamento de carbono em 2025, pois se integra aos reformadores de metano a vapor e gaseificadores de biomassa já comuns em refinarias e complexos químicos. O segmento se beneficia de décadas de dados operacionais e menor custo incremental quando instalado durante construções em campo novo. No entanto, o processo impõe uma penalidade energética de 20-25%, e a regeneração de solventes permanece intensiva em capital. A combustão com oxi-combustível está projetada para crescer a um CAGR de 18,21% até 2031, impulsionada por projetos como a planta de cimento de Brevik, que captura emissões de processo sem extensa separação de gases de combustão. Ao queimar combustível em oxigênio puro, o fluxo de exaustão é quase puro CO₂, simplificando a compressão a jusante. Os fornecedores de tecnologia estão introduzindo unidades modulares de oxi-combustível adequadas para retrofit, e a melhoria da economia de separação de ar reforça a competitividade em relação às alternativas de pós-combustão. À medida que as indústrias pesadas buscam cortes profundos com perda mínima de eficiência, espera-se que a participação de mercado do oxi-combustível se expanda rapidamente, desafiando a liderança de longa data da pré-combustão no mercado de captura e armazenamento de carbono.


Por Indústria de Usuário Final: Setor Químico Acelera Além dos Líderes Tradicionais
As empresas de petróleo e gás comandaram 69,05% do tamanho do mercado de captura e armazenamento de carbono em 2025, aproveitando sistemas maduros de CO₂-EOR e extensas redes de dutos. As unidades de captura em plantas de processamento de gás fornecem volumes imediatos, e o conhecimento geológico acelera a seleção de locais de armazenamento. No entanto, a indústria química crescerá a um CAGR de 25,12% até 2031, à medida que os produtores de amônia e metanol integram hidrogênio azul nos fluxos existentes para atender aos benchmarks de intensidade de carbono. A planta da CF Industries na Louisiana, capturando 500.000 t de CO₂ por ano, demonstra economia competitiva quando os créditos 45Q se combinam com acordos de compra garantidos. Ferro e aço e cimento permanecem usuários por necessidade, pois as emissões de processo não podem ser evitadas apenas pela troca de combustível. Os sistemas modulares de captura dimensionados em 400 t de CO₂ por dia abrem o mercado de clusters industriais de médio porte, ampliando a base de instalação além das super-majors e permitindo que produtores menores de produtos químicos, vidro e cal participem do mercado de captura e armazenamento de carbono.
Análise Geográfica
A América do Norte liderou com 50,72% de participação no mercado de captura e armazenamento de carbono em 2025, apoiada por generosos créditos fiscais 45Q que fornecem USD 85 por tonelada para captura direta do ar e USD 60 para captura em fonte pontual. O Golfo dos EUA concentra emissores, corredores de dutos e aquíferos salinos, viabilizando conceitos de hub como a proposta da ExxonMobil de uma rede de USD 100 bilhões no Canal de Houston. O Canadá complementa a região com um crédito fiscal de investimento de 60% para equipamentos de DAC e 50% para outros sistemas de captura, estimulando joint ventures como a parceria de USD 2 bilhões entre a Strathcona Resources e o Canada Growth Fund. O México se posiciona como parceiro de transporte transfronteiriço, explorando soluções de armazenamento compartilhado em campos offshore esgotados.
A Europa está projetada para registrar o CAGR mais rápido de 26,05% entre 2026-2031, sustentada pelo Fundo de Inovação, pelo EU ETS e pelo projeto pioneiro Longship da Noruega, que iniciou a injeção de CO₂ no Northern Lights em 2025. O projeto de lei de CCS da Alemanha remove a proibição de armazenamento terrestre e desbloqueia a Bacia do Norte da Alemanha, enquanto os Países Baixos avançam com o hub Porthos e o Reino Unido impulsiona os clusters HyNet e Teesside. Os acordos de transporte transfronteiriço estão amadurecendo, e a infraestrutura compartilhada reduz os custos unitários para emissores industriais menores. A combinação de precificação de carbono, tarifas de fronteira e subsídios públicos dedicados acelera o investimento privado, garantindo que a Europa feche a lacuna com a América do Norte, que se moveu mais cedo.
A Ásia-Pacífico representa o maior potencial de crescimento de longo prazo, impulsionada pelo compromisso de neutralidade da China para 2060 e pela primeira demonstração de cimento com oxi-combustível em 2025, que validou a adequação tecnológica para as indústrias de processo regionais. O Japão está co-desenvolvendo rotas de transporte marítimo com a Austrália para CO₂ liquefeito, conectando zonas industriais pesadas com armazenamento offshore na Bacia de Bonaparte. A Indonésia tem como meta 15 projetos de CCS até 2030, aproveitando abundantes aquíferos salinos profundos, enquanto o Green New Deal da Coreia do Sul destina gastos com CCS para aço e petroquímicos. A região, no entanto, enfrenta regulamentações fragmentadas e acesso a financiamento acessível, fatores que podem atrasar o lançamento em escala total até após 2030.

Análise da cadeia de valor
A cadeia de valor do CCS vai desde o design de tecnologia de captura e o fornecimento de equipamentos até a execução de projetos e, em seguida, ao transporte e às operações de armazenamento de longo prazo. Os insumos upstream incluem solventes e sorventes, especialmente sistemas à base de amina, catalisadores e pacotes de processo integrados a unidades de hidrogênio, amônia e metanol, além de equipamentos rotativos como compressores de CO2, bombas e trens de desidratação ou compressão. A capacidade de engenharia, aquisição e construção e os internos especializados podem se tornar gargalos de cronograma e custo, o que está impulsionando estruturas de fornecimento como o acordo de fornecimento estratégico de 2024 da Carbon Clean com a Julius Montz (Koch Engineered Solutions) para fabricar o enchimento metálico utilizado nos sistemas de captura modular CycloneCC.
A infraestrutura de logística e armazenamento midstream tem moldado cada vez mais a viabilidade financeira dos projetos, particularmente onde múltiplos emissores compartilham ativos de transporte e injeção. A especialização de equipamentos também está avançando para o transporte marítimo de CO2 destinado ao armazenamento offshore, já que a INEOS selecionou a Svanehoej em fevereiro de 2025 para fornecer bombas de carga de CO2 para a instalação onshore e um navio-tanque de CO2 liquefeito construído para fins específicos, apoiando o Project Greensand. No lado downstream, operadores e reguladores enfatizam medição, monitoramento e verificação, além da gestão de responsabilidade de longo prazo, o que aumenta a demanda por caracterização do subsolo, sensores de monitoramento e serviços de garantia de ponta a ponta para captura, transporte e armazenamento. Na Europa, a atenção regulatória às cadeias de suprimentos industriais, como sob o Net-Zero Industry Act, tem reforçado os esforços para mapear e ampliar a capacidade de fabricação de CCUS e reduzir a fragmentação entre esses nós da cadeia de valor.
Cenário Competitivo
O mercado de captura e armazenamento de carbono apresenta concentração moderada: os cinco principais operadores — ExxonMobil, SLB Capturi, Shell, Equinor e TotalEnergies — controlam pouco mais de 45% da capacidade de captura instalada, refletindo grandes reservas de capital e portfólios de projetos verticalmente integrados. As grandes empresas petrolíferas implantam o CCS para proteger ativos principais contra riscos futuros, ao mesmo tempo em que monetizam a expertise em subsuperfície. Especialistas em tecnologia como Aker Carbon Capture, Carbon Clean e Svante competem em modularidade e métricas de custo por tonelada, frequentemente fazendo parcerias com empresas de engenharia, aquisição e construção para acessar projetos globais. A formação da SLB Capturi, uma joint venture de 2025 entre a SLB e a Aker Carbon Capture, tipifica a mudança de P&D para a comercialização simplificada, combinando solventes proprietários com capacidade de execução de projetos[2]SLB, "Anúncio de Lançamento da Joint Venture SLB Capturi," slb.com.
A intensidade competitiva é ainda moldada por oportunidades de espaço em branco em unidades padronizadas de 400 t por dia, permitindo implantação plug-and-play para emissores de médio porte. O CycloneCC da Carbon Clean reivindica uma redução de 90% na área de ocupação em relação aos projetos convencionais, visando plantas de cimento, vidro e aço que não têm espaço para grandes absorvedores. Especialistas em captura direta do ar como Climeworks e Heirloom criam um submercado paralelo para créditos de emissões negativas, diversificando os fluxos de receita para além dos balanços dos emissores. Os players que integram captura, transporte, armazenamento permanente e utilização opcional de CO₂ ganharão poder de precificação, enquanto os fornecedores de equipamentos especializados devem provar durabilidade e desempenho em diversos gases industriais para manter participação.
Líderes do Setor de Captura e Armazenamento de Carbono
Occidental Petroleum Corporation
Exxon Mobil Corporation
Shell PLC
TotalEnergies
Equinor ASA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Os programas de descarbonização industrial estão criando espaços concretos para soluções de captura integradas que combinam equipamentos de captura com acesso a transporte e armazenamento permanente, especialmente para ativos de químicos, refino e energia em geografias-polo. Uma oportunidade de curto prazo está no metanol de baixo carbono e em outras rotas químicas intensivas em CO2, onde fluxos de CO2 de processo de alta pureza podem ser capturados em escala; por exemplo, a INEOS Acetyls e a Sandpiper Chemicals anunciaram em abril de 2026 um projeto de metanol de baixo carbono de 1,7 bilhão de dólares e 1,1 milhão de toneladas por ano em Texas City, que incorpora 97% de captura de CO2 de processo. Na América do Norte, a economia da captura de grandes fontes pontuais está sendo reforçada por infraestrutura habilitadora e estruturas de contratação de armazenamento, incluindo julho de 2025, quando a CF Industries colocou em operação uma unidade de desidratação e compressão de CO2 em seu Complexo Donaldsonville, na Louisiana, para permitir o sequestro permanente de até 2 milhões de toneladas métricas de CO2 por ano.
Uma segunda área de oportunidade é a construção de redes regulamentadas de transporte e armazenamento com múltiplos usuários, que reduzem o risco para emissores de médio porte que não conseguem justificar dutos e poços de injeção dedicados. O Departamento de Segurança Energética e Zero Líquido do Reino Unido publicou um Código de Rede de CCS em 2025, definindo regras comerciais e técnicas para usuários da rede e operadores de transporte e armazenamento, enquanto emendas de 2026 às regras de segurança e instalações offshore do Reino Unido incorporaram explicitamente as atividades de CCUS em estruturas de perigo de acidentes graves, ajudando a padronizar requisitos para operações de dutos e offshore. Na Ásia-Pacífico e Oceania, caminhos de licenciamento mais claros para o armazenamento offshore estão abrindo mercados endereçáveis adicionais para projetos de captura que podem transportar CO2 por navio, apoiados pela orientação atualizada de aprovações regulatórias australianas para CCS offshore, emitida em março de 2026 sob o Offshore Petroleum and Greenhouse Gas Storage Act 2006. Em todas as regiões, pacotes de captura modulares e capacidade de transporte e bombeamento de CO2 construída para fins específicos estão surgindo como palancas práticas para reduzir os prazos de execução e conectar emissores dispersos a armazenamento compartilhado.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A ExxonMobil iniciou operações de CCS para seu projeto New Generation Gas Gathering (NG3) em Gillis, Louisiana. A entrada em operação de um segundo projeto de captura na Louisiana fortalece a base operacional em escala industrial para os fluxos de trabalho de captura, compressão e armazenamento na Costa do Golfo dos EUA. O marco também apoia modelos do tipo polo, nos quais dutos existentes e conhecimento especializado do subsolo reduzem barreiras para conexões adicionais de fontes pontuais.
- Abril de 2025: A ExxonMobil e a Calpine firmaram um acordo para que a ExxonMobil transporte e armazene até 2 milhões de toneladas métricas de CO2 por ano provenientes de um projeto de geração de energia a gás natural. O acordo estende o CCS além das aplicações tradicionais de processamento de gás e de EOR para geração de energia despachável, expandindo a base de usuários finais endereçável. Também sinaliza o crescente uso de contratação de transporte e armazenamento por terceiros como via para descarbonizar ativos que não possuem armazenamento subterrâneo próprio.
- Junho de 2024: A Shell alcançou a decisão final de investimento para o projeto Polaris CCS na refinaria Scotford e o associado Atlas Carbon Storage Hub em Alberta, Canadá. Isso levou um grande empreendimento de captura e armazenamento vinculado a refinaria para a fase de execução e ancorou um polo de armazenamento destinado a atender múltiplos emissores. A decisão destaca o papel de desenvolvimentos integrados de captura até armazenamento na aceleração da implantação comercial de CCS em corredores da indústria pesada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange receitas geradas pela captura de CO2 de fontes de energia e industriais, seu transporte para manuseio e seu armazenamento em locais geológicos de longa duração, de modo que não entre na atmosfera.
Exclusões de escopo: negociação de créditos de carbono, consultoria geral de carbono e serviços de certificação de compensações não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
- Por Tecnologia
- Captura Pré-Combustão
- Captura Pós-Combustão
- Captura por Combustão com Oxi-Combustível
- Por Indústria de Usuário Final
- Petróleo e Gás
- Usina de Energia a Carvão e Biomassa
- Ferro e Aço
- Cimento
- Química
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Noruega
- Países Baixos
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com conjuntos de dados públicos e rastreadores de políticas que indicam níveis de atividade de CCS e pipelines de projetos. Utilizamos fontes como as publicações da International Energy Agency sobre CCUS, a US Energy Information Administration para contexto de energia e combustíveis, o programa de relatórios de gases de efeito estufa da US EPA para sinais de emissões de fontes pontuais, e a Comissão Europeia e reguladores nacionais de energia para detalhes de licenciamento e incentivos.
Para manter as premissas fundamentadas, também revisamos relatórios anuais de empresas, apresentações a investidores e anúncios públicos de projetos para entender os cronogramas de comissionamento e os marcos de financiamento. Periódicos revisados por pares e bases de dados de patentes foram usados para avaliar a maturidade tecnológica e a provável direção dos custos de captura, o que ajuda a evitar a sobrestimação da adoção de curto prazo. Para contexto de comércio e equipamentos, uma base de dados de embarques de importação e exportação em nível de remessa e uma assinatura de dados financeiros e inteligência corporativa foram usadas seletivamente. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para validar o que de fato está avançando do anúncio para a execução, incluindo adições de capacidade de captura, prontidão de transporte e armazenamento, e curvas de aumento provável por setor de usuário final. Conversamos com uma combinação de desenvolvedores de projetos, especialistas em engenharia e operações, participantes do ecossistema de equipamentos e usuários downstream em APAC, EMEA e Américas para preencher lacunas da pesquisa documental antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 44% |
| Nível médio: 44% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Atores menores: 19% | Gerentes: 60% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído a partir de um conjunto de demanda de cima para baixo que começa com grandes fontes estacionárias de CO2 e, em seguida, reconstrói os volumes de captura prováveis usando a cobertura de políticas, as taxas de sanção de projetos e o acesso prático ao armazenamento em cada região. Esses volumes são convertidos em valor usando faixas de preços de serviços de captura e armazenamento verificadas por meio de entrevistas, e depois ajustados para um aumento realista após a comissionamento, pois a maioria dos projetos não opera na capacidade nominal no primeiro ano.
Em seguida, corroboramos os totais com aproximações seletivas de baixo para cima, incluindo consolidações de capacidades de projetos anunciados e em construção, economias unitárias amostradas (USD por tonelada) por tipo de tecnologia, e verificações de canal sobre os cronogramas de entrega de equipamentos principais. Os principais insumos usados no modelo incluem emissões de fontes pontuais de CO2 por setor, capacidade de armazenamento licenciada ou planejada (e prontidão para injeção), disponibilidade de transporte por duto e navio, níveis de incentivo e estruturas contratuais, e a parcela de indústrias de difícil abatimento que estão buscando captura em vez de mudança de combustível.
As previsões são geradas por meio de análise de cenários apoiada por uma sobreposição de regressão multivariada simples, na qual variáveis como sinais de preço de carbono, estabilidade de subsídios e decisões finais de investimento esperadas são usadas para moldar a curva de adoção. Quando os detalhes no nível do projeto estão incompletos, fatores conservadores de utilização e atraso são aplicados, e são revisitados durante a revisão do analista assim que novas informações de licenciamento ou financiamento se tornam públicas.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados cruzadamente com sinais independentes, como capacidade de captura operacional e planejada, anúncios de políticas e financiamento, e indicadores de prontidão de armazenamento regional, e quaisquer grandes variações são investigadas antes da aprovação final. Realizamos verificações de variância entre regiões e setores de usuários finais para que uma única premissa discrepante não distorça o mercado total.
Antes da publicação, o rascunho é revisado em etapas, incluindo uma segunda análise por outro analista que questiona as faixas de insumos e as premissas de cronograma, seguida por uma verificação final de consistência de unidades, moedas e rótulos de anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma grande mudança de incentivo, um grande cancelamento de projeto ou uma aceleração significativa de comissionamento. Pouco antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa de Mercado de Captura e Armazenamento de Carbono da Mordor Intelligence Comparada a Outras Estimativas Publicadas
Os valores de mercado publicados para CCS e para o espaço mais amplo de CCUS frequentemente não coincidem, porque cada publicador delimita o escopo de mercado de forma diferente e também trata o cronograma dos projetos de sua própria maneira. As diferenças geralmente vêm de se as receitas de utilização são incluídas, de como os projetos em estágio inicial são contabilizados, e de quais premissas de preço e volume são usadas para a mesma tonelada de CO2.
Os sinais de capacidade de captura operacional, os pipelines de projetos sancionados e a prontidão de armazenamento em nível regional são as verificações de evidência que mantêm a Mordor Intelligence vinculada apenas às receitas de captura e armazenamento, o que reduz a contagem excessiva proveniente de complementos de utilização e de projetos que ainda estão em estágio de concepção ou pré-licenciamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,15 bilhões de dólares (2026) | |
| Editora do Setor A | 3,40 bilhões de dólares (2024) | Usa uma delimitação mais ampla de tecnologia CCUS e reporta um retrato de um ano anterior, de modo que receitas vinculadas à utilização e premissas de aumento mais rápido podem elevar o valor em comparação a uma construção focada em armazenamento. |
| Consultoria de Sustentabilidade B | 4,10 bilhões de dólares (2024) | Inclui um conjunto mais amplo de projetos em estágios de desenvolvimento anteriores e pode usar uma progressão média mais alta de USD por tonelada, sem atrasar os volumes em função do licenciamento e da prontidão da infraestrutura. |
A diferença é explicada principalmente pelos limites de escopo e pela rapidez com que se presume que os volumes aumentam após o anúncio de um projeto. Quando o modelo é vinculado de volta à capacidade, às aprovações e ao acesso a armazenamento, o número resultante permanece rastreável a insumos claros e pode ser repetido a cada ano com as mesmas etapas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de captura e armazenamento de carbono?
O mercado de captura e armazenamento de carbono está avaliado em USD 3,15 bilhões em 2026 e deve atingir USD 6,05 bilhões até 2031.
Qual tecnologia domina o mercado de captura e armazenamento de carbono?
A captura pré-combustão lidera com 81,45% de participação de mercado em 2025, principalmente devido à sua integração em processos de hidrogênio e gaseificação.
Qual setor de uso final está crescendo mais rapidamente na adoção de CCS?
O setor químico é o usuário final de crescimento mais rápido, projetado para expandir a um CAGR de 25,12% entre 2026-2031.
Por que a Europa deve registrar o maior crescimento regional para CCS?
A Europa se beneficia de instrumentos de política robustos, como o EU ETS e o Fundo de Inovação, e de projetos emblemáticos como o Northern Lights da Noruega, impulsionando um CAGR regional de 26,05%.
Quais são as principais restrições que impedem uma adoção mais ampla do CCS?
Os altos custos de capital e operacionais, a crescente competitividade em custos das energias renováveis e a resistência das comunidades a dutos de CO₂ terrestres são as principais barreiras.
Página atualizada pela última vez em:



