
Tamanho e Participação do Mercado de Válvulas Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 81.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 101.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.54 % |
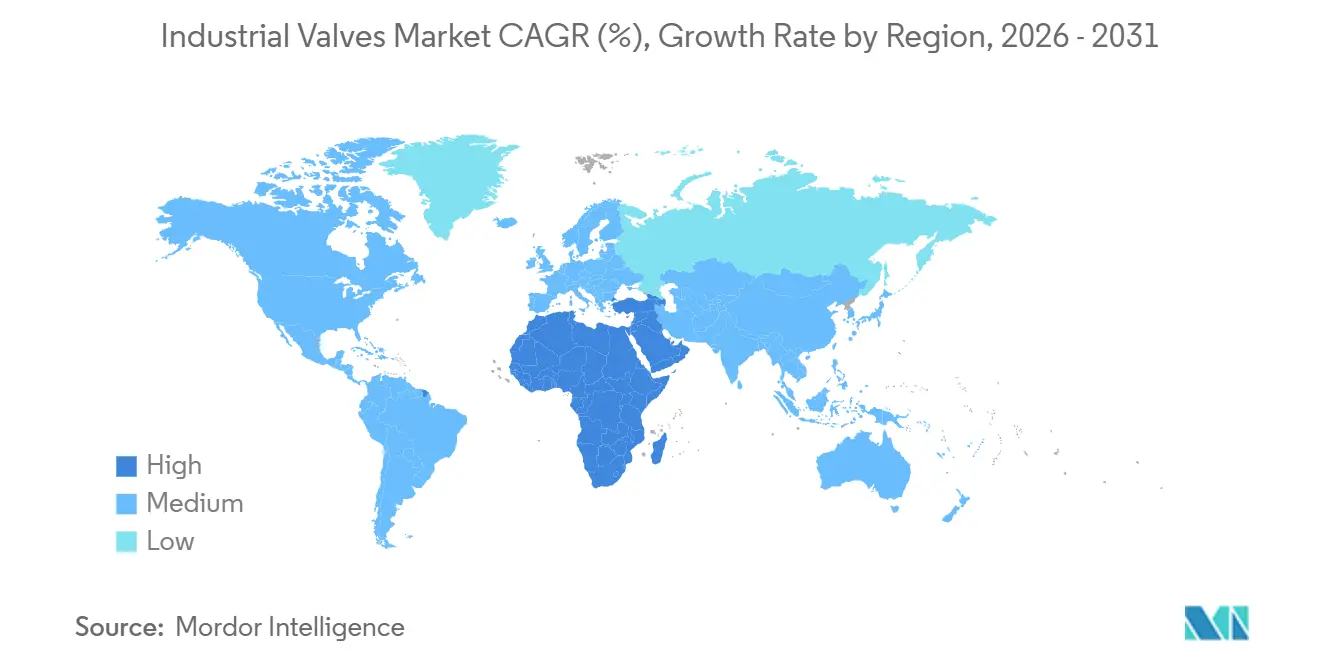
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
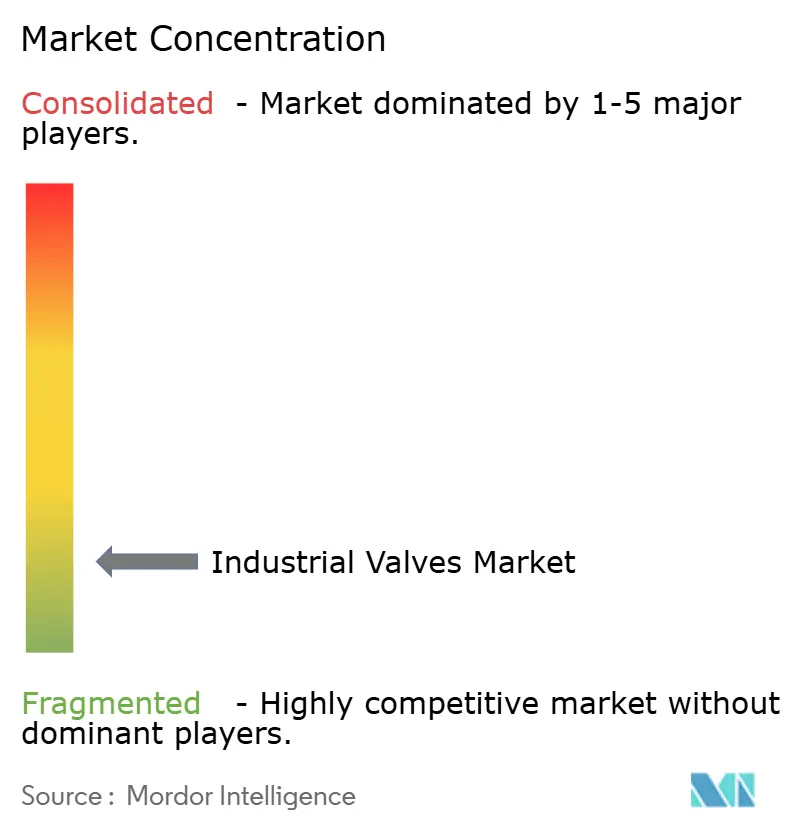
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas Industriais por Mordor Intelligence
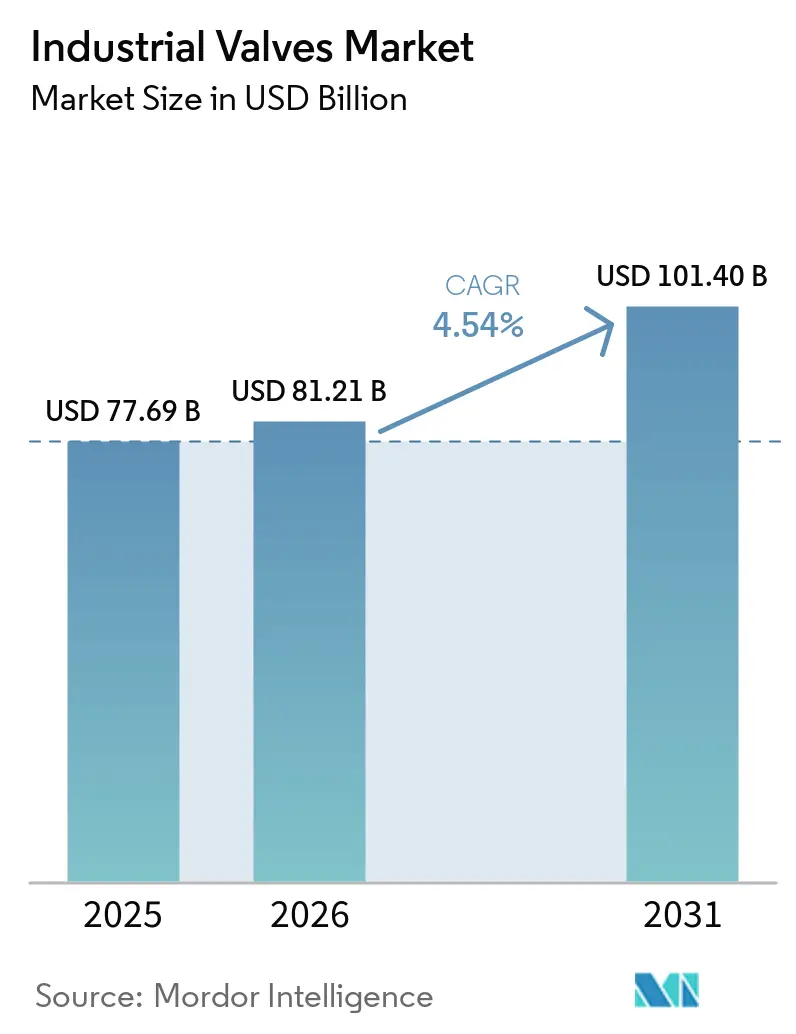
O tamanho do Mercado de Válvulas Industriais foi avaliado em 77,69 bilhões de USD em 2025 e estima-se que cresça de 81,21 bilhões de USD em 2026 para 101,40 bilhões de USD até 2031, a um CAGR de 4,54% durante o período de previsão (2026-2031). A expansão de instalações de GNL, megaprojetos de dessalinização, redes de hidrogênio e captura de carbono, e o aumento de fábricas de semicondutores estão direcionando capital para válvulas especializadas capazes de suportar temperaturas criogênicas, ultrapressões e meios ultrapuros. Esses ativos greenfield exigem preços premium e prazos de entrega mais longos, deslocando o mix de receita para longe das substituições de commodities. A Ásia-Pacífico domina o mercado de válvulas industriais com 40,47% de participação de receita em 2025, ancorada por novos terminais de GNL em Singapura, Tailândia e Indonésia. Enquanto isso, o Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 6,57% até 2031, impulsionado pelos projetos de dessalinização Hassyan, de 920 milhões de USD, dos Emirados Árabes Unidos, e Facility E, de 2,8 bilhões de USD, do Catar. As válvulas de esfera detêm 40,48% do segmento por tipo, enquanto as válvulas de retenção estão se expandindo a um CAGR de 7,18%, à medida que os operadores realizam retrofits para atender a limites mais rigorosos de emissões fugitivas.
Principais Conclusões do Relatório
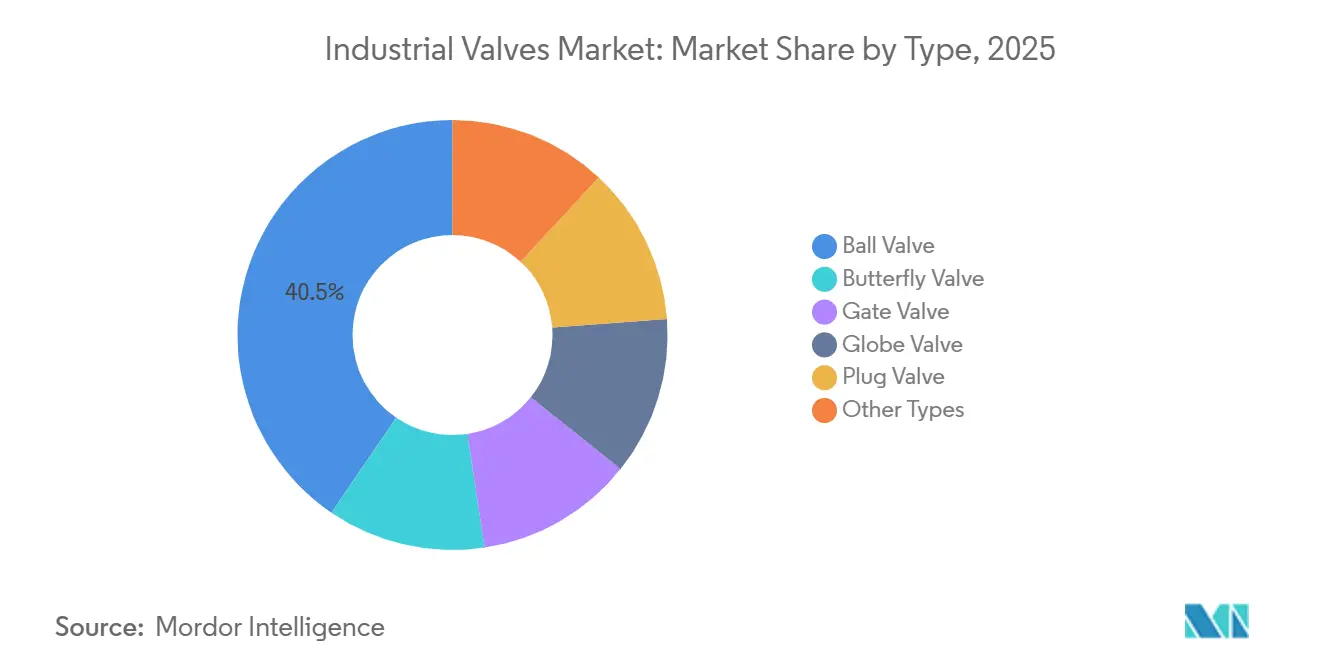
- Por tipo, as válvulas de esfera lideraram com 40,48% de participação na receita em 2025; prevê-se que as válvulas de retenção se expandam a um CAGR de 7,18% até 2031.
- Por categoria de produto, as válvulas de quarto de volta representaram 55,18% da participação no mercado de válvulas industriais em 2025, enquanto as válvulas de múltiplas voltas devem crescer a um CAGR de 5,81% até 2031.
- Por função da válvula, as válvulas de isolamento comandaram 61,17% do tamanho do mercado de válvulas industriais em 2025; as válvulas de retenção e segurança estão avançando a um CAGR de 6,66% até 2031.
- Por material do corpo, o aço deteve 45,22% da receita de 2025, enquanto os corpos de base de liga estão progredindo a um CAGR de 7,71% até 2031.
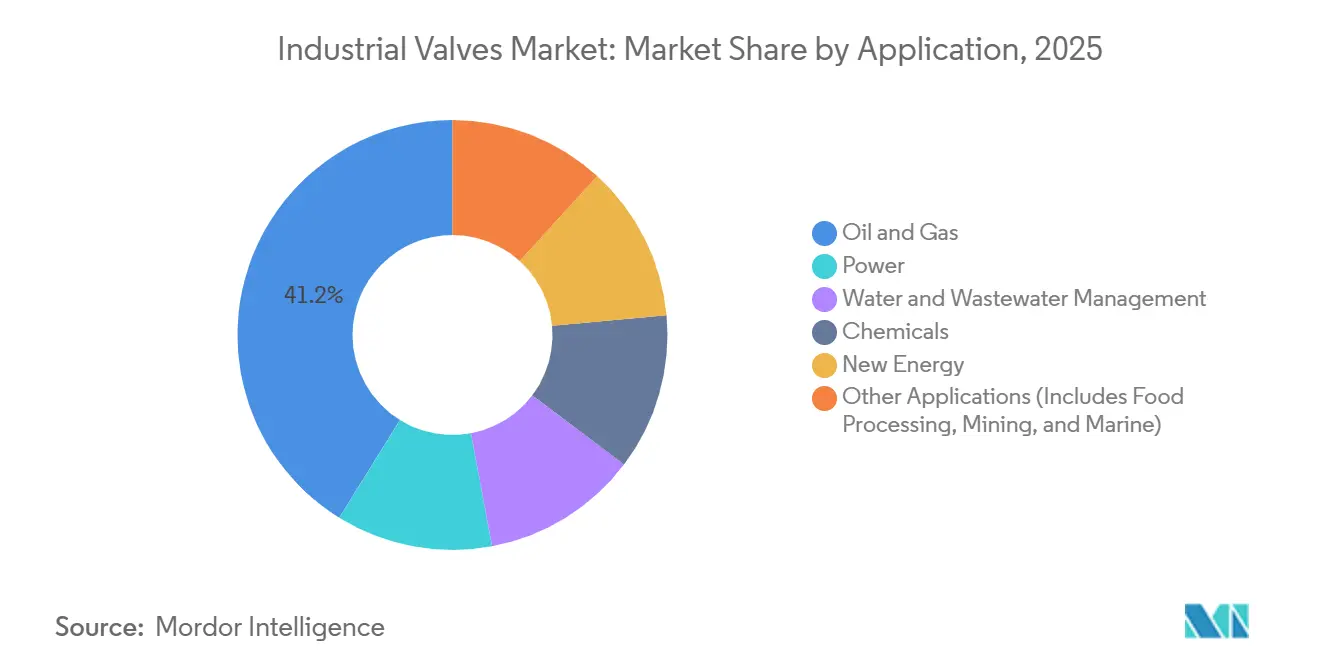
- Por aplicação, petróleo e gás capturou 41,18% da receita de 2025; o segmento de novas energias é o de crescimento mais rápido com um CAGR de 9,22% até 2031.
- Por geografia, a Ásia-Pacífico representou 40,47% da demanda de 2025, e a região do Oriente Médio e África deve registrar um CAGR de 6,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de terminais de GNL na Ásia-Pacífico | +1.20% | Núcleo da Ásia-Pacífico, com extensão para a Oceania | Médio prazo (2-4 anos) |
| Aumento do CAPEX em dessalinização nos estados do CCG | +0.90% | Oriente Médio (Arábia Saudita, Emirados Árabes Unidos, Catar) | Longo prazo (≥ 4 anos) |
| Ciclos de substituição orientados por manutenção preditiva no setor químico da América do Norte | +0.70% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Megaprojetos de hidrogênio e CCS exigindo válvulas de ultrapressão | +1.10% | Global, com concentração inicial na UE, América do Norte e Austrália | Longo prazo (≥ 4 anos) |
| Boom de válvulas ultrapuras em fábricas de semicondutores | +0.60% | Ásia-Pacífico (Taiwan, Coreia do Sul, Japão), América do Norte (Arizona, Texas) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Terminais de GNL na Ásia-Pacífico
A Autoridade do Mercado de Energia de Singapura concedeu o contrato para o segundo terminal de GNL do país em 2024, especificando uma unidade flutuante de armazenamento e regaseificação com 200.000 metros cúbicos de armazenamento e capacidade de 5 milhões de toneladas por ano, com operação prevista para o final da década. Além disso, a instalação Nong Fab da Tailândia, com capacidade de 7,5 milhões de tpa, e o Trem 3 de Tangguh da Indonésia, com 3,8 milhões de tpa, requerem coletivamente milhares de válvulas criogênicas de esfera e borboleta classificadas para serviço a −162°C. As restrições de fornecimento de ligas de níquel estão estendendo os prazos de entrega para 24 semanas, favorecendo os OEMs com fundições próprias. A tendência das especificações em direção a corpos de liga de níquel qualificados pela ASME B16.34 está elevando os preços médios de venda, aumentando o potencial de margem para fornecedores integrados no mercado de válvulas industriais.
Aumento do CAPEX em Dessalinização nos Estados do CCG
A planta de dessalinização Hassyan dos Emirados Árabes Unidos, concedida no início de 2025 com um contrato EPC de USD 920 milhões, produzirá 180 milhões de galões imperiais por dia até 2027 e estava 55% concluída em fevereiro de 2025, empregando tecnologia de osmose reversa que exige válvulas de aço duplex resistentes à corrosão para o manuseio de salmoura de alta salinidade[1]. Cada planta necessita de 2.000 a 3.000 válvulas de gaveta e borboleta de aço duplex para lidar com salmoura de alta salinidade. A escassez de fundições locais leva as concessionárias a pré-qualificar fornecedores europeus e norte-americanos, realocando os gastos regionais e criando oportunidades de joint ventures que ampliam as perspectivas do Golfo para o mercado de válvulas industriais.
Ciclos de Substituição Orientados por Manutenção Preditiva no Setor Químico da América do Norte
Posicionadores IoT alimentando análises em nuvem comprimem os intervalos de substituição de 10 a 12 anos para 7 a 9 anos, acelerando a demanda por válvulas globo inteligentes e válvulas de controle[2]. A regra de metano dos EUA impõe pesquisas trimestrais de vazamentos e multas, incentivando a aposentadoria antecipada de válvulas de alta purga. Grandes operadores petroquímicos adotam vedações de baixa emissão apesar de um prêmio de preço de 25%, enquanto os menores adiam, criando um padrão de compras em duas velocidades dentro do mercado de válvulas industriais.
Megaprojetos de Hidrogênio e CCS Exigindo Válvulas de Ultrapressão
O projeto H2NorthEast do Reino Unido recebeu aprovação da Direção da Seção 35 em novembro de 2024, abrindo caminho para uma rede de dutos de hidrogênio que conecta os clusters industriais de Teesside a cavernas de armazenamento offshore, um sistema que requer válvulas classificadas para 1.000 bar a 1.034 bar para lidar com hidrogênio comprimido sem fragilização. A escassez de mão de obra qualificada para soldagem atrasa os cronogramas em 6 a 9 meses, direcionando os contratantes EPC para skids de válvulas pré-montados. Essa tendência está consolidando a adjudicação de projetos entre um pequeno número de fornecedores de alta capacidade no mercado de válvulas industriais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de fundição de ligas de níquel estendendo os prazos de entrega | -0.80% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos mais rígidos de testes de emissões fugitivas para PMEs | -0.50% | América do Norte, UE, com adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida mudança para atuadores elétricos canibalizando a demanda por válvulas manuais | -0.30% | Global, liderado pela América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Fundição de Ligas de Níquel Estendendo os Prazos de Entrega
A proibição de exportação de minério de níquel da Indonésia em 2020, estendida até 2024 e 2025, e as restrições paralelas das Filipinas concentraram 70% a 80% da produção global de níquel refinado na China, criando um gargalo para fundições de válvulas de duplex e Inconel que requerem teor de níquel acima de 20%. Fabricantes menores sem a solidez financeira para pré-comprar níquel estão saindo dos segmentos de ligas especiais, cedendo participação de mercado para players verticalmente integrados como Flowserve e Velan, que operam fundições próprias ou mantêm acordos de fornecimento plurianuais. Essa dinâmica de consolidação provavelmente persistirá até que a nova capacidade de refino de níquel na Indonésia e nas Filipinas entre em operação em 2027 a 2028.
Custos Mais Rígidos de Testes de Emissões Fugitivas para PMEs
A regra de metano da Agência de Proteção Ambiental dos EUA de dezembro de 2024 introduziu um Programa de Resposta a Superemissores, exigindo que as instalações reparem vazamentos detectados por pesquisas de satélite ou aéreas de terceiros em 5 dias para emissões acima de 100 quilogramas por hora, um limite que captura vazamentos no haste de válvulas em projetos mais antigos de gaveta e globo. Consequentemente, fornecedores menores estão consolidando portfólios de SKU ou saindo de mercados regulamentados, enquanto OEMs maiores amortizam os custos de testes em volumes de produção mais elevados. Essa assimetria regulatória está acelerando a concentração do mercado, com os 5 principais fornecedores de válvulas projetados para capturar uma participação adicional de 3% a 5% até 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Válvulas de Esfera Dominam, Válvulas de Retenção Crescem com Mandatos de SegurançaAs válvulas de esfera capturaram 40,48% da participação de mercado em 2025, refletindo sua simplicidade de quarto de volta e vedação hermética em aplicações de petróleo, gás e produtos químicos, enquanto as válvulas de retenção estão se expandindo a um CAGR de 7,18% até 2031, a taxa mais rápida entre os tipos de válvulas. Essa aceleração decorre de regulamentos de segurança de processos que exigem prevenção de refluxo em dutos de hidrogênio e redes de CCS, onde o fluxo reverso pode desencadear excursões de pressão catastróficas. As válvulas borboleta atendem a sistemas de água e esgoto de grande diâmetro e baixa pressão, oferecendo vantagens de custo sobre as válvulas de gaveta em projetos municipais, mas sua participação permanece estável à medida que os operadores priorizam as válvulas de esfera para funções críticas de isolamento.
Revisões mais rigorosas de resistência ao fogo e baixa emissão da API 6D agora favorecem geometrias de válvulas de esfera, enquanto válvulas de retenção de dupla placa protegem as bombas criogênicas de GNL durante desligamentos de emergência. As válvulas borboleta mantêm relevância no setor hídrico, e as válvulas de gaveta persistem no serviço de vapor de alta pressão. As válvulas de plugue capturam nichos de lama, completando o panorama do mercado de válvulas industriais para tipos de controle de fluxo.


Por Produto (Movimento):
Velocidade de Quarto de Volta Versus Precisão de Múltiplas VoltasAs válvulas de quarto de volta detiveram 55,18% de participação em 2025, uma dominância enraizada em sua atuação rápida — 90 graus de aberto a fechado — que reduz o tempo de ciclo em processos em lote automatizados e sistemas de desligamento de emergência. As válvulas de múltiplas voltas devem crescer a um CAGR de 5,81% à medida que projetos de hidrogênio e CCS especificam projetos de gaveta e globo para vedação sob cargas de 1.000 bar.
A mudança em direção a atuadores elétricos está remodelando a economia do mix de produtos. A teleconferência de resultados do terceiro trimestre de 2024 da Emerson destacou um aumento de 12% ano a ano nos acessórios de atuadores elétricos para válvulas de múltiplas voltas, impulsionado por complexos petroquímicos que substituem sistemas pneumáticos para eliminar compressores de ar de instrumentação e reduzir o consumo de energia em 15% a 20%. A versatilidade de montagem ISO 5211 mantém os dispositivos de quarto de volta populares em trabalhos de retrofit, enquanto kits personalizados adicionam complexidade de custo às atualizações de múltiplas voltas, moldando a dinâmica de escolha de produtos em todo o mercado de válvulas industriais.
Por Função da Válvula:
Isolamento Lidera, Retenção e Segurança AceleramAs válvulas de isolamento comandaram 61,17% da participação funcional em 2025, refletindo sua ubiquidade no serviço liga/desliga em todos os setores de uso final, desde dutos de petróleo bruto até a distribuição municipal de água. As válvulas de regulação, incluindo variantes de controle e estrangulamento, atendem a indústrias de processo contínuo — celulose e papel, produtos farmacêuticos, geração de energia — onde manter o ponto de ajuste dentro de ±2% é crítico para a qualidade do produto e a eficiência térmica.
As válvulas de isolamento se beneficiam da base de aplicação mais ampla, mas sua natureza de commodity — muitas válvulas de esfera e gaveta competem por preço em vez de desempenho — limita a expansão das margens. As válvulas de regulação, por outro lado, comandam preços unitários 30% a 50% mais altos devido ao acabamento de precisão e à integração de posicionadores, mas sua participação de mercado permanece limitada pela intensidade de capital das indústrias de processo contínuo. As válvulas de retenção ocupam um meio-termo: preços unitários mais baixos do que as válvulas de regulação, mas volumes mais altos do que as válvulas de segurança, com projetos de dupla placa e disco basculante ganhando participação no serviço de GNL devido ao seu perfil compacto e baixa queda de pressão.
Por Material do Corpo:
Variantes de Base de Liga Superam o Aço nas Demandas de CorrosãoAs válvulas com corpo de aço retiveram 45,22% de participação em 2025, divididas aproximadamente de forma igual entre aço carbono (ASTM A216 WCB) para serviço de hidrocarbonetos e água não corrosivos, e aço inoxidável austenítico (316/316L) para aplicações químicas e de processamento de alimentos levemente corrosivas. As válvulas de ferro fundido e ferro dúctil atendem a sistemas municipais de água e esgoto de baixa pressão, onde o custo por válvula é primordial e as taxas de corrosão são gerenciáveis com revestimentos de cimento ou epóxi. No entanto, variantes de liga como duplex 2205, Inconel 625 e aço com 9% de níquel crescerão a um CAGR de 7,71% à medida que os ativos de GNL e hidrogênio verde exigem maior resistência à corrosão.
Os aços inoxidáveis duplex (2205, 2507) combinam a resistência à corrosão dos graus austeníticos com a resistência dos graus ferríticos, permitindo corpos de válvulas de paredes mais finas e mais leves que reduzem os custos de material em 15% a 20% em relação ao Inconel sólido, mas seus desafios de soldabilidade — exigindo tratamento térmico pós-solda para restaurar a resistência à corrosão — limitam a adoção em tubulações fabricadas em campo. Inconel e Hastelloy permanecem indispensáveis para serviço de gás ácido e CO₂ supercrítico. A proibição de minério da Indonésia coloca o risco de aquisição diretamente sobre as ligas intensivas em níquel, influenciando as estratégias de fornecimento dentro do mercado de válvulas industriais.
Por Aplicação:
Novas Energias Crescem enquanto Petróleo e Gás AmadurecePetróleo e gás deteve 41,18% da participação de aplicação em 2025, um número que mascara tendências divergentes: a produção offshore upstream está se contraindo em bacias maduras (Mar do Norte, Golfo do México) enquanto se expande em áreas de fronteira (Guiana, Suriname), a infraestrutura de dutos midstream está crescendo modestamente para acomodar as exportações de GNL, e o refino downstream está estagnado nos mercados da OCDE, mas robusto na Ásia e no Oriente Médio. As aplicações de novas energias estão se expandindo a um CAGR de 9,22% até 2031, mais do que o dobro da média do mercado, impulsionadas por sistemas hidráulicos de passo de turbinas eólicas, circuitos de sal fundido de energia solar térmica e circuitos de gerenciamento térmico de armazenamento de energia em baterias que coletivamente consumiam volumes de válvulas negligenciáveis há uma década.
Os projetos municipais de água sustentam uma demanda estável de substituição, enquanto as fábricas de semicondutores consomem válvulas de meios ultrapuros que atendem aos limites de limpeza SEMI F57. Esses nichos emergentes ampliam coletivamente o mercado total endereçável de válvulas industriais.
Análise Geográfica
Mercado de Válvulas Industriais da APAC
A Ásia-Pacífico deteve 40,47% da receita em 2025, liderada por terminais de GNL e fábricas de semicondutores que requerem, cada uma, milhares de válvulas de precisão. China, Taiwan e Coreia do Sul sustentam a demanda das fábricas, enquanto o Sudeste Asiático expande a infraestrutura de gás para substituir o carvão.
Mercado de Válvulas Industriais da América do Norte
A América do Norte gera alta receita de pós-venda a partir de sua vasta base instalada. Os incentivos de 39 bilhões de USD da Lei CHIPS impulsionaram fábricas da Intel, Micron e Samsung no Arizona, Texas e Ohio, incorporando circuitos de água ultrapura com especificações rigorosas de limpeza de válvulas.
Mercado de Válvulas Industriais da EMEA e da América Latina
O Oriente Médio e a África registrarão um CAGR de 6,57% até 2031, o mais rápido do mundo, impulsionado pelo CAPEX em dessalinização do GCC e pelas expansões petroquímicas da Arábia Saudita. Os hubs europeus de energia eólica offshore e de CCS compensam parcialmente as aposentadorias de usinas a combustíveis fósseis, enquanto os projetos de pré-sal e xisto da América Latina sustentam a demanda regional por válvulas, ilustrando a abrangência geográfica do mercado de válvulas industriais.

Panorama regulatório
A conformidade ambiental e de segurança continua a se intensificar em torno das válvulas usadas no processamento químico, dutos e outros ativos de processo regulamentados. Nos Estados Unidos, a EPA finalizou emendas em abril de 2026 que afetam os requisitos de NESHAP para fontes de área de fabricação química, adicionando obrigações de LDAR que elevam as expectativas quanto ao desempenho de gaxetas de válvulas, documentação e práticas de monitoramento em instalações afetadas. No lado dos dutos, a PHMSA alterou regulamentações em julho de 2025 para incorporar a 25ª edição da API Spec 6D para válvulas de dutos, reforçando expectativas padronizadas de qualificação para válvulas de isolamento críticas usadas em redes de petróleo, gás e correlatas.
Atualizações de normas também estão moldando especificações e aquisições globalmente. A ASME aprovou a B16.34-2025 em março de 2025, atualizando as classificações de pressão-temperatura e os requisitos de materiais para válvulas, enquanto o CEN publicou a EN 16668:2025 para válvulas metálicas como acessórios de pressão usados em aplicações industriais. Ações de política de custo de insumos permanecem relevantes para produtores e compradores de válvulas, incluindo os ajustes tarifários da Seção 232 dos EUA em junho de 2026, que afetam produtos e derivados de aço e alumínio, o que pode impactar os custos desembarcados e as estratégias de fornecimento para corpos de válvulas forjados e fundidos.
Análise da cadeia de valor
A cadeia de valor das válvulas industriais vai desde os insumos de metais e ligas (aço-carbono, inoxidável, duplex, ligas de níquel), passando pela produção em fundição e forjamento, usinagem e acabamento (incluindo revestimentos e tratamentos de superfície), até a montagem e testes (pressão, à prova de fogo, emissões fugitivas). A distribuição segue por meio de fabricantes de equipamentos originais (OEMs), canais de EPC e distribuidores autorizados até os usuários finais nos setores de óleo e gás, químico, energia e água. Requisitos de documentação de qualidade e rastreabilidade, incluindo a certificação de material EN 10204 3.1 e a rastreabilidade por número de corrida, adicionam etapas administrativas que podem estender o tempo de ciclo, especialmente para aplicações de serviço severo e regulamentadas.
Em 2026, as restrições do lado da oferta permanecem concentradas em componentes fundidos e forjados e em ligas especiais certificadas, mantendo elevados os prazos de entrega para válvulas grandes e projetadas sob encomenda. Compradores e fabricantes respondem por meio da padronização, do estoque regional de tamanhos de alta rotatividade e de rotas de fabricação alternativas, como a usinagem CNC a partir de blocos maciços, para contornar os estrangulamentos das fundições quando os cronogramas são apertados. Do lado da demanda, operadores de processos maiores utilizam cada vez mais programas estratégicos de fornecedores de válvulas, incluindo modelos de Fornecedor Principal de Válvulas no setor químico, para consolidar o fornecimento, impor especificações comuns e melhorar a confiabilidade de entrega em operações multissítio.
Panorama Competitivo
O mercado de Válvulas Industriais é altamente fragmentado. Fundições próprias e contratos plurianuais de níquel protegem os grandes OEMs de choques de preços de matérias-primas, enquanto especialistas horizontais como IMI Critical bloqueiam margens acima de 40% em nichos de serviço severo. As oportunidades de espaço em branco giram em torno de revestimentos compatíveis com hidrogênio, retrofits de atuadores modulares e plataformas de manutenção preditiva centradas em dados. Concorrentes regionais como KITZ e AVK aproveitam prazos de entrega mais curtos de 12 a 16 semanas para ganhar pedidos EPC. Os custos de certificação, de USD 50 mil a 80 mil por modelo de válvula, favorecem os incumbentes com portfólios de testes amortizados, consolidando a participação dentro do mercado de válvulas industriais.
Líderes do Setor de Válvulas Industriais
-
Emerson Electric Co.
-
Flowserve Corporation
-
SLB
-
Crane Company
-
IMI
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Válvulas Industriais
- Alfa Laval
- AVK Holding A/S
- Baker Hughes Company
- Circor International Inc.
- Crane Company
- Curtiss-Wright Corporation
- Danfoss A/S
- Emerson Electric Co.
- Engipro Solutions LLP,
- Flowserve Corporation
- Georg Fischer Ltd.
- Hitachi Ltd
- Honeywell International Inc.
- IMI Critical Engineering (IMI PLC)
- ITT Inc.
- KITZ Corporation
- KLINGER Holding
- Metso
- Mueller Co. LLC
- Nibco Inc.
- Okano Valve Mfg. Co. Ltd.
- SAMSON AKTIENGESELLSCHAFT
- SLB
- Technipfmc PLC
- The Weir Group PLC
- Valvitalia SpA
- Velan
- Xylem

Oportunidades de mercado e perspectivas futuras
A atividade em espaços em branco está se concentrando na entrega mais rápida de válvulas projetadas, em pegadas de fabricação localizadas e em projetos de produtos alinhados ao aperto das exigências de emissões e segurança. A Índia está emergindo como uma alavanca de capacidade e prazo de entrega para o fornecimento de válvulas de instrumentação e processo para a Ásia-Pacífico e programas de exportação, apoiada pela abertura da Oliver Valves de uma instalação de fabricação de 45.000 pés quadrados em Chennai em fevereiro de 2026 e pela inauguração da AS-Schneider de uma instalação de produção em Coimbatore em março de 2026. Essas expansões ajudam os compradores a qualificar fornecimento de múltiplas fontes e a reduzir os ciclos de reabastecimento para projetos e MRO, particularmente onde as restrições de fundição de ligas de níquel estendem os prazos de entrega.
Oportunidades impulsionadas por tecnologia também são visíveis em atualizações de serviço severo e aplicações intensivas em corrosão. A manufatura aditiva está sendo aplicada a componentes especializados, como camisas térmicas, exemplificada pela Velan ao introduzir seu conceito de camisa térmica fabricada aditivamente Hexa-Shield em fevereiro de 2026 para serviço de ciclagem térmica extrema. A demanda de processamento químico apoia soluções diferenciadas de revestimentos e vedação, com novos lançamentos de válvulas revestidas com flúor em 2026 voltados para serviço corrosivo e redução de vazamentos impulsionada por conformidade, em consonância com as prioridades focadas em LDAR nas indústrias de processo regulamentadas.
Recent Industry Developments in Mercado de Válvulas Industriais
- Junho de 2026: A Flowserve concluiu sua aquisição totalmente em dinheiro da Divisão de Válvulas da Trillium Flow Technologies por 490 milhões de dólares americanos (excluindo as operações francesas de válvulas). O acordo expande o portfólio de válvulas e a presença de serviços da Flowserve nos mercados finais de energia nuclear e outros, fortalecendo sua capacidade de disputar projetos complexos e intensivos em especificações e programas de pós-venda de ciclo longo.
- Abril de 2026: A Emerson apresentou a válvula de controle criogênica de entrada superior Fisher IC2 para aplicações em cold box na liquefação de hidrogênio e na produção de GNL. O lançamento visa o controle de vazamentos e a manutenibilidade em serviço criogênico, apoiando OEMs e EPCs que especificam válvulas de alta integridade para expansões de GNL e infraestrutura emergente de hidrogênio.
- Fevereiro de 2025: A Flowserve lançou a série Worcester Cryogenic de válvulas esféricas flutuantes de quarto de volta e porta reduzida para GNL, hidrogênio e outras aplicações de gás industrial. Ao adicionar configurações criogênicas de propósito específico em formatos de três peças e flangeados, a Flowserve atendeu às mudanças de especificação em direção a válvulas de isolamento criogênicas premium usadas em novos terminais e trens de liquefação.


Mercado de Válvulas Industriais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange válvulas de grau industrial utilizadas para controlar ou isolar o fluxo de líquidos, gases e lamas em sistemas de processo e utilidades em grandes indústrias, com o valor de mercado medido a partir das vendas de produtos em USD.
Exclusões de escopo: Torneiras de encanamento residencial, válvulas de laboratório microfluídico e atuadores independentes estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Por Tipo
- Válvula de Esfera
- Válvula Borboleta
- Válvula de Gaveta
- Válvula Globo
- Válvula de Plugue
- Outros Tipos
- Por Produto
- Válvula de Quarto de Volta
- Válvula de Múltiplas Voltas
- Outros Produtos
- Por Função da Válvula
- Válvulas de Isolamento
- Válvulas de Regulação
- Válvulas de Retenção e Segurança
- Por Material do Corpo
- Aço (Carbono e Inoxidável)
- Base de Liga (Duplex, Inconel, etc.)
- Ferro Fundido/Dúctil
- Ligas de Níquel Criogênicas
- Outros
- Por Aplicação
- Petróleo e Gás
- Energia
- Gestão de Água e Esgoto
- Produtos Químicos
- Novas Energias
- Outras Aplicações (Inclui Processamento de Alimentos, Mineração e Marítimo)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Vietnã
- Malásia
- Tailândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Países Nórdicos
- Turquia
- Rússia
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o panorama da demanda e manter as premissas fundamentadas em atividades observáveis. Recorremos a fontes públicas como a Administração de Informações de Energia dos EUA (EIA) para tendências de energia e refino, o Serviço Geológico dos EUA (USGS) para sinais de mineração e metais, a Agência Internacional de Energia (AIE) para indicadores de mix de energia e combustível, e o Banco Mundial e a OCDE para contexto macroeconômico e de produção industrial.
No que diz respeito à infraestrutura e ao comércio, referências como o UN Comtrade e as estatísticas alfandegárias nacionais nos ajudaram a verificar a dependência de importações e a direção dos fluxos para equipamentos com uso intensivo de válvulas. Também analisamos relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa para compreender comentários sobre preços, temas de carteira de pedidos e mudanças no mix entre válvulas padrão e válvulas de engenharia. Em alguns casos, assinaturas pagas focadas em dados financeiros de empresas, patentes e registros de comércio em nível de remessa foram utilizadas para agilizar verificações cruzadas, mantendo o modelo reproduzível com dados públicos. Esses exemplos são ilustrativos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar onde as válvulas estão sendo efetivamente especificadas e adquiridas, e como os preços estão se movendo por nível de severidade da aplicação — por exemplo, serviços corrosivos versus uso geral. Conversamos com um mix de fabricantes, parceiros de canal, partes interessadas vinculadas a EPCs e usuários finais na APAC, EMEA e nas Américas, de modo que as premissas sobre ciclos de substituição, cronograma de projetos e preços médios de venda pudessem ser refinadas onde os sinais documentais eram amplos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 22% | APAC: 46% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 20% | EMEA: 30% |
| Players menores: 22% | Gerentes: 58% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção top-down em que a atividade de uso final é traduzida em pools de demanda por válvulas, e o valor é então reconstruído utilizando a intensidade típica de válvulas e os preços por classe de serviço. Na prática, ancoramos o modelo em indicadores como adições de projetos upstream e midstream, ciclos de capex de energia e indústria, gastos com tratamento de água e efluentes, e a base operacional que impulsiona a demanda de manutenção.
Para manter os totais realistas, o primeiro resultado é corroborado por meio de aproximações bottom-up seletivas, incluindo divisões de receita de fornecedores amostrados, verificações de canal sobre o mix de projetos versus MRO, e volume multiplicado por faixas de preço médio de venda para famílias de válvulas de alto uso. Os insumos mais relevantes para este mercado incluíram a participação da demanda de substituição versus novos projetos, os prazos médios de entrega (que afetam o timing da receita), o conteúdo de aço inoxidável e ligas para válvulas de serviço severo, e o ritmo de automação ou upgrades de válvulas de controle em plantas reguladas. Onde a cobertura é mais escassa para países menores ou usos finais de nicho, as lacunas são tratadas por meio de alocação por proxy utilizando indicadores de produção industrial e base instalada, seguida de revisão por especialistas.
Para a previsão, a análise de cenários é utilizada em torno de um caso central, pois o mercado se move com o cronograma de projetos, investimentos vinculados a commodities e orçamentos de infraestrutura. Os caminhos de crescimento para os principais drivers são alinhados ao que os respondentes primários esperam para suas carteiras de pedidos e preços, e então o modelo aplica progressão calibrada de preço médio de venda e mudanças de mix para que o crescimento não seja superestimado quando o volume é estável, mas o valor aumenta.
Ciclo de Validação e Atualização de Dados
A validação é realizada verificando os totais modelados em relação a sinais independentes, como tendências de capex de uso final, direção dos fluxos comerciais e os níveis implícitos de gasto por planta que emergem do modelo. As variações são investigadas país a país e aplicação por aplicação. Quando um número parece incorreto, verificamos novamente as premissas do driver subjacente e reconectamos com os entrevistados para confirmar se a causa é de timing, preço ou mix.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas que verificam a consistência de unidades, a correção da conversão de moedas e saltos que não são suportados por pipelines de projetos conhecidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como grandes mudanças de política, atrasos em grandes projetos ou variações acentuadas nos preços de commodities. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada, em vez de um snapshot de modelo mais antigo.
Tamanho do Mercado de Válvulas Industriais da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para válvulas industriais nem sempre coincidem porque os autores delimitam de forma diferente o que é contabilizado, e também escolhem diferentes trajetórias de preços e cortes temporais. As diferenças geralmente aparecem quando uma estimativa se apoia mais no otimismo de projetos de longo ciclo, enquanto outra se apoia mais na demanda de substituição e no comportamento de pedidos de curto prazo.
As principais diferenças neste mercado frequentemente decorrem de como os preços médios de venda são atualizados — especialmente para válvulas com alto teor de ligas e válvulas de engenharia —, de como o timing da conversão de moedas é definido entre regiões, e se o estudo contabiliza apenas os corpos de válvulas ou também incorpora hardware adjacente. Outro fator é a frequência de atualização, uma vez que atrasos de projetos no final do ano e reajustes de preços podem deslocar o número do ano corrente mais do que a tendência de longo prazo sugere. Ao utilizar verificações de preço e sinais de pedidos com corte tardio e, em seguida, fixar o timing de moeda de forma consistente, o total de 2025 é mantido mais próximo das condições de mercado realizadas na abordagem utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 77,69 bilhões de USD (2025) | |
| Consultoria Global A | 80,40 bilhões de USD (2025) | Utiliza um enquadramento de receita mais amplo que pode elevar o valor de 2025 quando a demanda por válvulas de engenharia e automação de maior preço é enfatizada, e quando a escalada do preço médio de venda é projetada para frente usando uma curva mais suave. |
| Estudo Setorial B | 103,00 bilhões de USD (2025) | O enquadramento baseado em demanda com agrupamento de produtos mais amplo pode elevar os totais, especialmente se categorias de válvulas adjacentes forem incluídas e a conversão de moeda regional não estiver alinhada a um único ponto temporal. |
A dispersão na tabela é explicada principalmente por escolhas de timing e escopo, e não por uma discordância de que as válvulas estão crescendo de forma constante. Quando o escopo é restrito apenas a válvulas industriais, e os preços e a moeda são atualizados em um calendário consistente com verificações do mundo real, o número final torna-se mais fácil de rastrear até drivers claros e de reproduzir em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Válvulas Industriais?
O tamanho do Mercado de Válvulas Industriais foi avaliado em 77,69 bilhões de USD em 2025 e estima-se que cresça de 81,21 bilhões de USD em 2026 para 101,40 bilhões de USD até 2031, a um CAGR de 4,54% durante o período de previsão (2026-2031).
Por que os corpos de válvulas à base de ligas estão ganhando espaço?
Eles oferecem resistência superior à corrosão, durabilidade e desempenho em aplicações exigentes de GNL, semicondutores, produtos químicos e criogênicas.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico deteve 40,47% da receita global em 2025, tornando-se a região líder, impulsionada por terminais de GNL, fábricas de semicondutores e expansão da infraestrutura de gás.
Como a manutenção preditiva está influenciando a demanda por válvulas?
A manutenção preditiva está impulsionando a demanda por válvulas inteligentes com sensores que permitem monitoramento em tempo real, reduzem o tempo de inatividade não planejado e prolongam a vida útil dos ativos.
Como a manutenção preditiva está influenciando a demanda por válvulas?
Como a manutenção preditiva está influenciando a demanda por válvulas?


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
