
Tamanho e Participação do Mercado de Catalisador Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 121.66 Milhares de onças |
| Volume do Mercado (2031) | 147.55 Milhares de onças |
| Taxa de crescimento (2026 - 2031) | 3.91 % |
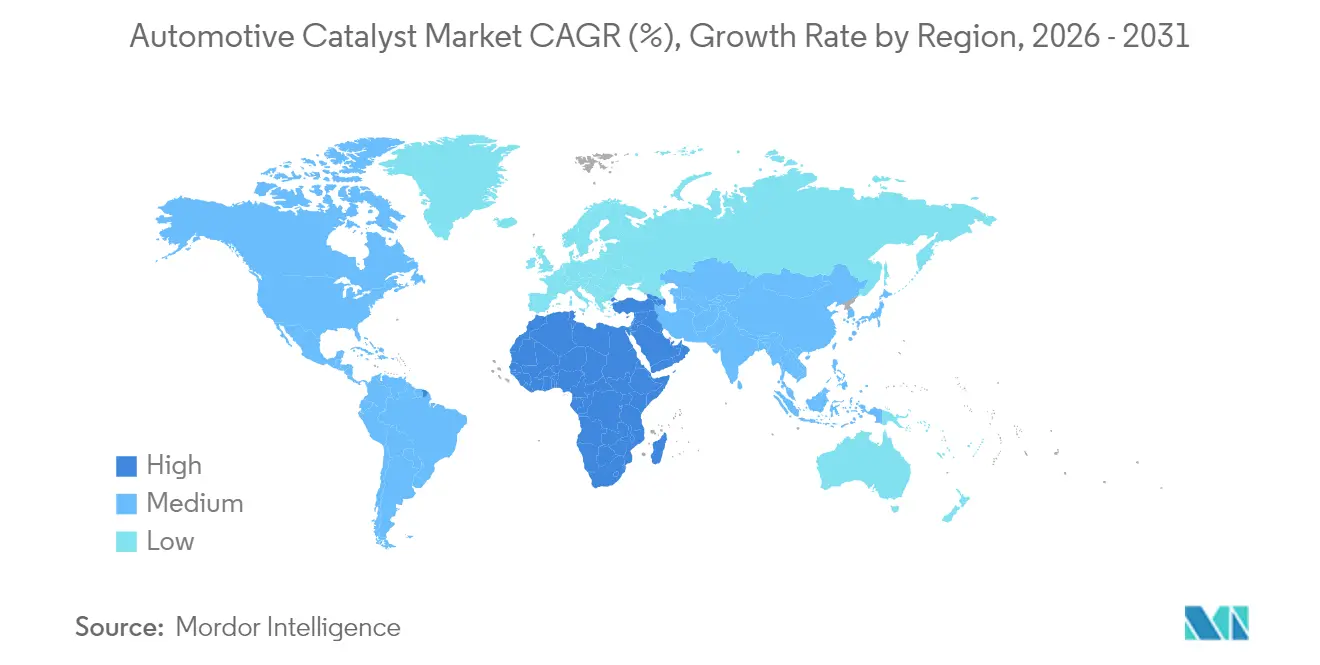
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
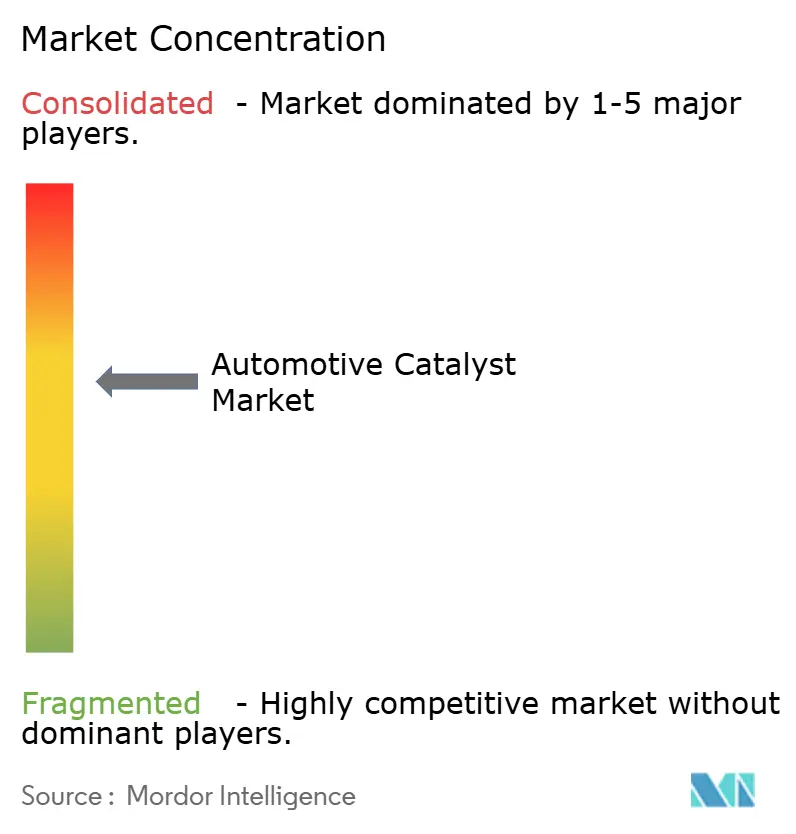
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Catalisador Automotivo por Mordor Intelligence
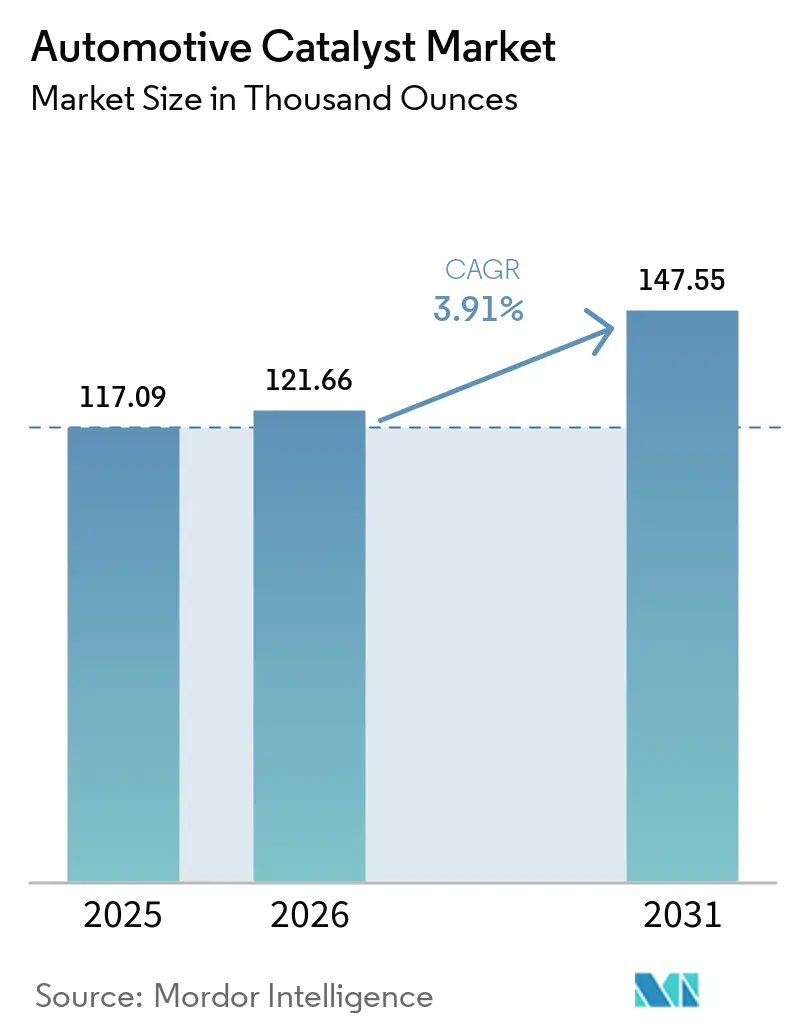
Espera-se que o tamanho do mercado global de catalisadores automotivos cresça de 117,09 mil onças em 2025 para 121,66 mil onças em 2026, com previsão de atingir 147,55 mil onças até 2031, a um CAGR de 3,91% no período de 2026 a 2031. Essa trajetória saudável reflete a resiliência do mercado, à medida que os trens de força híbridos, as frotas comerciais a diesel e os veículos elétricos com extensor de autonomia continuam a depender de tecnologias avançadas de pós-tratamento, apesar da tendência mais ampla de eletrificação. A demanda é reforçada pelas regulamentações Euro 7 e US 2027, que endurecem os limites de partículas e óxidos de nitrogênio, enquanto as estratégias de substituição de metais preciosos melhoram a economia de custos para os fabricantes de automóveis. Os fornecedores de catalisadores também estão capitalizando sobre os mandatos para motores fora de estrada e marítimos, que abrem novos fluxos de receita. Em conjunto, essas forças sustentam volumes robustos de paládio, platina e ródio, mesmo com os veículos elétricos a bateria ganhando terreno em regiões específicas. O mercado de catalisadores automotivos, portanto, retém importância estratégica tanto para os OEMs quanto para as empresas químicas, servindo como uma tecnologia de ponte crítica durante a transição de trem de força que se estende por várias décadas.
Principais Conclusões do Relatório
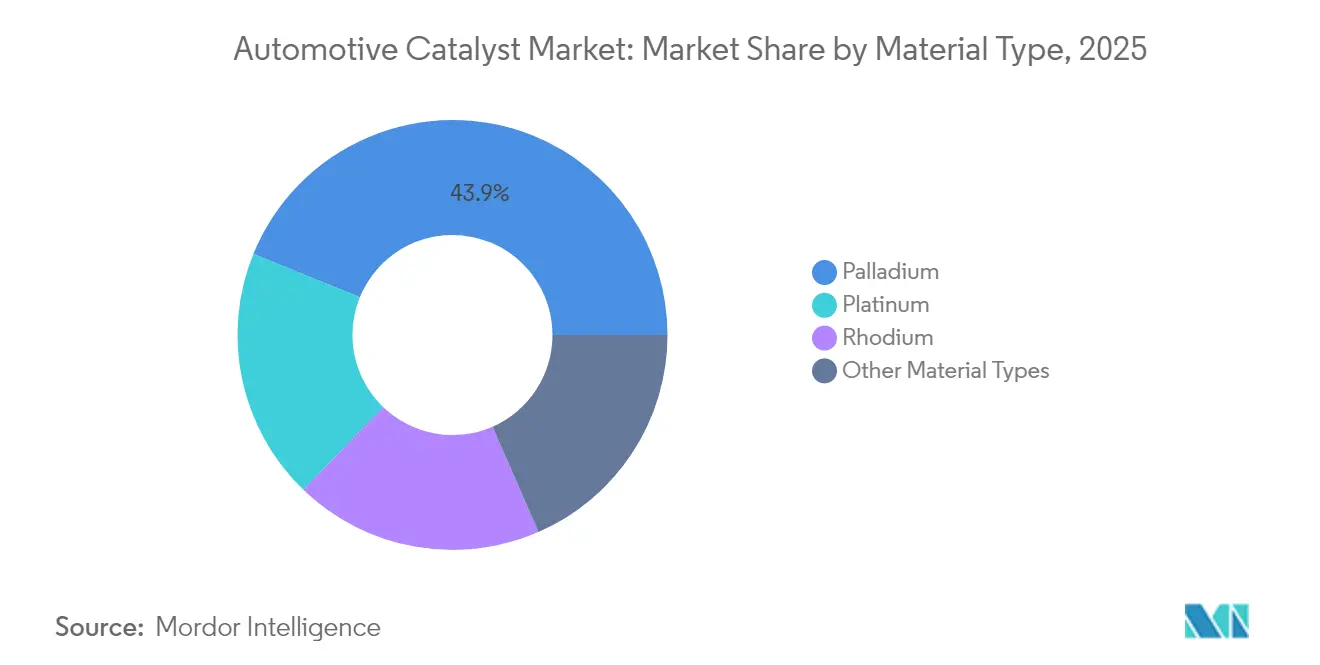
- Por tipo de material, o paládio detinha 43,85% da participação no mercado de catalisadores automotivos em 2025, enquanto o ródio tem projeção de crescimento a um CAGR de 4,42% até 2031.
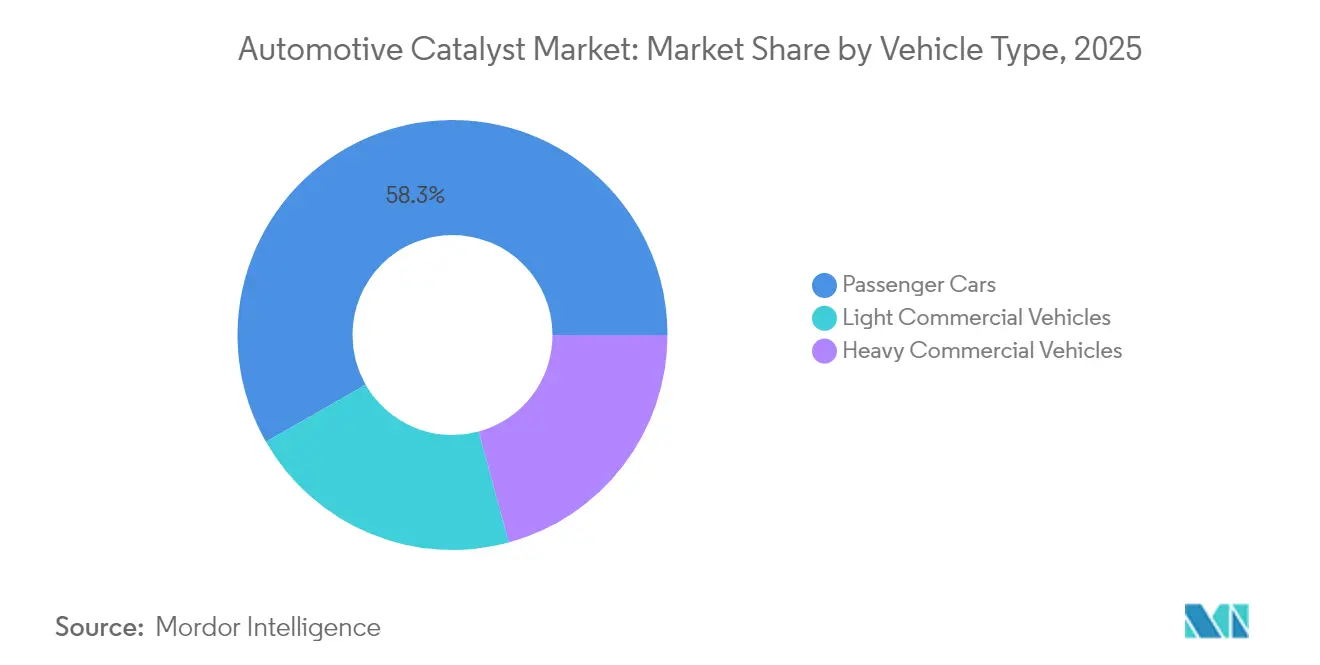
- Por tipo de veículo, os automóveis de passeio responderam por 58,27% do tamanho do mercado de catalisadores automotivos em 2025, ao passo que os veículos comerciais pesados avançam a um CAGR de 4,23% até 2031.
- Por geografia, a Ásia-Pacífico detinha 51,45% da participação no mercado de catalisadores automotivos em 2025, e a região do Oriente Médio e África está projetada para registrar o CAGR mais rápido, de 4,63%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Globais de Emissão Mais Rigorosos se Intensificam Ainda Mais com as Normas Euro 7/US 2027 | +1.1% | Europa, América do Norte, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reaceleração das Vendas de Veículos a Combustão Interna Híbridos nos Principais Mercados | +0.8% | Global, com concentração na China e na Europa | Curto prazo (≤ 2 anos) |
| A Substituição de Paládio por Platina Reduz o Custo do Catalisador para as Montadoras | +0.6% | Global, particularmente na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Mandatos Emergentes sobre Motores Fora de Estrada e Marítimos | +0.4% | América do Norte, Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| O Boom de Veículos Elétricos com Extensor de Alcance Sustenta a Demanda por PGM na China e na Europa | +0.3% | China, Europa, mercados selecionados da ASEAN | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Globais de Emissão Mais Rigorosos se Intensificam Ainda Mais com as Normas Euro 7/US 2027
O Euro 7 introduz um limiar de número de partículas de 10 nanômetros e impõe monitoramento a bordo capaz de sinalizar excessos de emissões a 2,5 vezes o limite. Os veículos leves a diesel devem adicionar filtros com revestimento de SCR de posicionamento próximo, aquecedores elétricos de até 4 kW e catalisadores de deslizamento de amônia. Essas melhorias ampliam os volumes de catalisadores em aproximadamente 2,8 vezes em relação aos sistemas Euro 6 e estendem a durabilidade exigida para 160.000 km, impulsionando uma maior demanda por metais preciosos e arquiteturas de pós-tratamento mais complexas[1].
Reaceleração das Vendas de Veículos a Combustão Interna Híbridos nos Principais Mercados
As vendas de híbridos plug-in na China dispararam 84% em relação ao ano anterior em 2024, atingindo 4,3 milhões de unidades, enquanto os consumidores europeus adquirem cada vez mais modelos com extensor de alcance que compensam as lacunas de carregamento. Os layouts híbridos exigem catalisadores de três vias convencionais juntamente com formulações de partida rápida que toleram ciclos térmicos frequentes. A Tailândia e outros mercados da ASEAN estão oferecendo incentivos de investimento para a montagem de híbridos, reforçando a demanda regional por sistemas de catalisadores em conformidade.
A Substituição de Paládio por Platina Reduz o Custo do Catalisador para as Montadoras
Uma diferença de preço de USD 1.150 entre o paládio e a platina em 2024 permitiu que as montadoras reduzissem os custos de catalisadores por veículo em até 20%. Os projetos bimetálicos aproveitam a estabilidade térmica da platina e a eficiência de oxidação do paládio, enquanto os métodos de dispersão de átomo único da Johnson Matthey reduzem a carga total em 30% sem perda de desempenho. A estratégia também mitiga o risco de abastecimento, pois 80% da mineração de paládio provém da Rússia e da África do Sul.
Mandatos Emergentes sobre Motores Fora de Estrada e Marítimos
Os regulamentos Tier 5 da Califórnia, vigentes a partir de 2025, exigem que máquinas de construção e agrícolas instalem filtros de partículas e unidades de SCR semelhantes às dos veículos rodoviários. As normas marinhas EPA Tier 4 se estendem a embarcações acima de 600 kW, exigindo catalisadores resistentes ao enxofre que operam em amplas janelas de temperatura. As regras Stage V na Europa acrescentam requisitos análogos para máquinas móveis fora de estrada. Coletivamente, esses programas poderiam aumentar a demanda em 15-20% dos volumes atuais de catalisadores automotivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Rápida Paridade de Custos dos VEB Comprime os Volumes Futuros de Veículos a Combustão Interna | -0.7% | Global, com aceleração na Europa e na China | Médio prazo (2-4 anos) |
| A Redução de Custos pelas Montadoras e os Projetos de Catalisadores Zonados Reduzem os Gramas de PGM por Veículo | -0.5% | Global, liderado pelas montadoras norte-americanas e europeias | Curto prazo (≤ 2 anos) |
| As Sanções ao Abastecimento Rússia-Ucrânia Perturbam os Fluxos Comerciais de PGM | -0.4% | Global, com impacto agudo nas montadoras europeias e norte-americanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Rápida Paridade de Custos dos VEB Comprime os Volumes Futuros de Veículos a Combustão Interna
A Tesla reduziu o custo de produção do Model 3 para USD 28.000 em 2024, eliminando grande parte da diferença de preço tradicional com os sedãs a combustão interna. As penalidades de CO2 por frota da UE de EUR 95 por grama acima da meta poderiam totalizar EUR 16 bilhões em 2025, incentivando as montadoras a pivotar mais rapidamente em direção aos modelos a bateria. A China já atingiu uma participação de mercado de VEB de 35% em 2024, ilustrando como as trajetórias de política e custo podem suprimir a demanda de catalisadores a longo prazo.
A Redução de Custos pelas Montadoras e os Projetos de Catalisadores Zonados Reduzem os Gramas de PGM por Veículo
As montadoras agora empregam modelagem computacional para concentrar metais preciosos apenas nas zonas quentes, ao mesmo tempo em que integram catalisadores aquecidos eletricamente para acelerar a partida. A Cummins Inc. relatou uma redução de 30% na carga de PGM utilizando sistemas SCR-DPF de lata única. A deposição de camada atômica e os substratos impressos em 3D ampliam ainda mais a área de superfície, possibilitando desempenho equivalente com menos metais e reduzindo os pedidos para os fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Ródio Impulsiona o Desempenho PremiumO ródio desempenha um papel insubstituível na redução de NOx em catalisadores de três vias para motores a gasolina e tem previsão de crescimento a um CAGR de 4,42% até 2031. O tamanho do mercado de catalisadores automotivos para ródio, portanto, cresce mais rapidamente do que qualquer outro metal precioso, à medida que o Euro 7 exige a redução simultânea de todos os poluentes regulamentados. O paládio permanece o líder em volume devido à sua participação de 43,85% em 2025, mas a volatilidade de preços e o risco de sanções incentivam os OEMs a diversificar em direção à platina. A adoção da platina em plataformas a gasolina está se renovando porque seu preço médio à vista em 2024 foi 55% inferior ao do paládio, apoiando múltiplos programas de substituição por platina. A participação no mercado de catalisadores automotivos detida por promotores de metais de base ou zeólitas de nicho é pequena, mas crescente, à medida que os fornecedores comercializam designs com eficiência atômica que reduzem drasticamente a dependência de metais preciosos sem comprometer a durabilidade.
A transição de revestimentos convencionais para arquiteturas de átomo único e bimetálicas permite uma redução potencial de 90% no uso de metais preciosos por catalisador. Johnson Matthey e BASF estão pilotando linhas de produção que incorporam átomos isolados de platina em matrizes de céria-zircônia, criando mais sítios ativos por grama. Ao mesmo tempo, as taxas de reciclagem de ródio melhoraram por meio de parcerias de ciclo fechado com operadores de fragmentação de automóveis, aliviando a escassez de oferta. Em conjunto, essas ações estabilizam o mercado de catalisadores automotivos mesmo sob cenários de eletrificação de longo prazo.

Por Tipo de Veículo:
Os Segmentos Comerciais Aceleram o CrescimentoEspera-se que os veículos comerciais pesados registrem o CAGR mais rápido, de 4,23%, até 2031, à medida que a demanda global por frete colide com rigorosos padrões de emissões a diesel. Um sistema SCR típico para caminhões pesados requer de 15 a 20 litros de catalisador, superando em muito os 2 a 3 litros instalados em um automóvel de passeio. Consequentemente, o tamanho do mercado de catalisadores automotivos vinculado a veículos comerciais cresce mais rapidamente do que a taxa de produção de caminhões subjacente. Os automóveis de passeio ainda controlam 58,27% do volume total em 2025, porque os híbridos mantêm os catalisadores de três vias relevantes nos segmentos convencionais. Os veículos comerciais leves apresentam expansão constante, à medida que o comércio eletrônico amplifica as necessidades de entrega de encomendas e as frotas gravitam em direção aos híbridos para otimização de autonomia e capacidade de carga.
As frotas comerciais também geram um mercado de reposição lucrativo, pois os operadores retêm os veículos por 10 a 15 anos, estendendo os ciclos de substituição de substratos revestidos. Configurações de SCR duplo, catalisadores de deslizamento de amônia e módulos de aquecimento elétrico aumentam o valor dos componentes por veículo. Equipamentos fora de estrada e embarcações marítimas diversificam ainda mais a demanda, com as regras Tier 5 da Califórnia e as normas marítimas da EPA adicionando módulos de catalisadores consideráveis para escavadeiras, colheitadeiras e embarcações costeiras. Esses fatores, em conjunto, garantem uma trajetória de várias décadas para o mercado de catalisadores automotivos, apesar do aumento da penetração de veículos elétricos a bateria.
Análise Geográfica
Mercado de Catalisadores Automotivos da APAC
A Ásia-Pacífico contribuiu com 51,45% do mercado de catalisadores automotivos em 2025. A China produziu 30,2 milhões de veículos, e os híbridos plug-in cresceram 84% durante o ano, garantindo uma sólida adoção de sistemas de três vias e SCR. Os fornecedores locais frequentemente estabelecem parcerias com empresas globais para integrar revestimentos avançados de washcoat, mantendo a competitividade de custos. A Índia está expandindo rapidamente sua produção de veículos, apoiada por iniciativas governamentais que incentivam a criação de clusters domésticos de fabricação de catalisadores. O Japão e a Coreia do Sul fornecem pesquisa e desenvolvimento de ponta, enquanto os incentivos da ASEAN sustentam os volumes de montagem de híbridos.
Mercado de Catalisadores Automotivos da América do Norte
A América do Norte representa um mercado maduro, porém rico em oportunidades. As normas Tier 3 da EPA obrigam os fabricantes de automóveis a manter alto desempenho dos catalisadores, e uma robusta infraestrutura de reciclagem reintroduz paládio e platina na economia circular. O crescimento da produção no México ancora operações localizadas de revestimento de substratos que encurtam as cadeias de suprimentos e reduzem os prazos de entrega. Os invernos rigorosos do Canadá comprometem a autonomia das baterias, preservando o uso de motores de combustão interna em muitas regiões e mantendo os catalisadores na lista de materiais ao longo do horizonte de previsão.
Mercado de Catalisadores Automotivos da EMEA e da América do Sul
A Europa enfrenta uma proibição de novos veículos com motor de combustão interna em 2035, mas a demanda de curto prazo é impulsionada pelos lançamentos do Euro 7. Plantas avançadas de reciclagem na Bélgica e na Alemanha recuperam até 95% dos metais preciosos usados, reforçando a autossuficiência regional. Os modelos híbridos prolongam a relevância dos catalisadores mesmo nos mercados com maior adoção de veículos elétricos a bateria. O mercado de catalisadores automotivos do Oriente Médio e África está no caminho certo para um CAGR de 4,63%, graças à produção de 582.000 unidades de Marrocos em 2023 e aos investimentos industriais da Arábia Saudita de 2,9 bilhões de USD. A África do Sul permanece um importante polo de exportação, embora o impulso dos veículos elétricos a bateria na Europa possa diluir os embarques de catalisadores de longa distância nos anos seguintes. A América do Sul cresce de forma mais modesta diante dos ventos contrários macroeconômicos, mas o Brasil e a Argentina ainda sustentam a demanda regional por substratos.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de metais do grupo da platina (PGMs) e outros insumos necessários, seguido pela refinação e produção de produtos químicos precursores (sais, cloretos e organometálicos). Os fornecedores então formulam washcoats e os aplicam em substratos cerâmicos ou metálicos. Os substratos revestidos são montados em módulos de conversor e pós-tratamento, incluindo arquiteturas close-coupled e underfloor, e, em sistemas diesel, filtros revestidos com SCR e catalisadores de escape de amônia, antes do envio a OEMs e fornecedores de escapamento Tier 1 para integração ao veículo e testes de homologação.
O ciclo de pós-venda e fim de vida também é central para a viabilidade comercial. A coleta de catalisadores usados, desmontagem, amostragem e fundição ou refino devolvem PGMs ao pool de fornecimento, ajudando a reduzir a dependência do fornecimento concentrado de minas primárias. Essa abordagem de circuito fechado apoia a resiliência do fornecimento à medida que OEMs e fabricantes de catalisadores gerenciam a volatilidade por meio da substituição de platina por paládio, formulações bimetálicas e designs com menor quantidade de gramas por veículo. Ao mesmo tempo, a complexidade dos sistemas impulsionada pela conformidade, ligada aos cronogramas Euro 7 e EUA 2027 referenciados no contexto do relatório, aumenta o conteúdo técnico por unidade e eleva os requisitos de qualidade e rastreabilidade em toda a cadeia.
Cenário Competitivo
Johnson Matthey, BASF SE e Umicore controlam coletivamente aproximadamente 60% da participação de mercado de catalisadores automotivos. Seus modelos de negócios integrados abrangem o arrendamento de metais preciosos, formulação, revestimento de substratos e reciclagem ao fim da vida útil, criando vantagens de escala e altos custos de mudança para as montadoras. O acordo de USD 2,4 bilhões da Honeywell para adquirir a unidade de Tecnologias de Catalisadores da Johnson Matthey adicionará licenciamento de tecnologia de processo ao portfólio de controles existente da Honeywell, potencialmente remodelando a dinâmica competitiva a partir de 2026.
A liderança tecnológica gira em torno da dispersão de átomo único, otimização da porosidade do revestimento de lavagem e substratos com sensores embarcados que fornecem dados em tempo real aos controladores do motor. Empresas menores, como CDTi Advanced Materials Inc. e Ecocat India Pvt Ltd., aproveitam a proximidade regional ou químicas de nicho para atender clientes fora do escopo das multinacionais. O desempenho em sustentabilidade é agora parte integrante. A Umicore reporta taxas de recuperação de metais preciosos de 95% e refino de baixo carbono movido a energia renovável, alinhando-se com as auditorias de descarbonização das montadoras. As empresas também estão escalando linhas-piloto para catalisadores de deslizamento de amônia capazes de atender aos limites de partida a frio do Euro 7 sem sobredosagem de ureia.
Os participantes do mercado estão respondendo à redução de custos pelas montadoras lançando garantias de eficácia vinculadas aos gramas de carga de metais do grupo platina. Os fornecedores que alcançam números iguais de emissões com menores metais do grupo platina obtêm compromissos de volume e prêmios em programas iniciais. À medida que os volumes de veículos elétricos a bateria aumentam, os negócios de catalisadores protegem a exposição expandindo-se para combustão de hidrogênio, revestimento de membranas de células de combustível e controle de emissões industriais, posicionando-se para crescimento de longo prazo além do segmento rodoviário.
Líderes da Indústria de Catalisador Automotivo
-
BASF SE
-
Johnson Matthey
-
Umicore
-
CATALER CORPORATION
-
Forvia SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Catalisadores Automotivos Empresas cobertas neste relatório
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- Forvia SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
Oportunidades de mercado e perspectivas futuras
No curto prazo, o espaço em branco está concentrado em designs de pós-tratamento de maior conteúdo, projetados para controle mais rígido de particulados e NOx. Os requisitos do tipo Euro 7 impulsionam componentes adicionais, como filtros revestidos com SCR close-coupled e catalisadores de escape de amônia, além de requisitos de durabilidade e monitoramento que aumentam a carga de testes e a sofisticação da formulação. Os mandatos off-road e marítimos citados no contexto do relatório, incluindo o California Tier 5 em vigor a partir de 2025 e a cobertura EPA marine Tier 4 acima de 600 kW, ampliam a base endereçável atendida para módulos de catalisadores e filtros revestidos além do uso rodoviário leve. Isso cria espaço para fornecedores com know-how em sistemas diesel, químicas resistentes ao enxofre e experiência em embalagem.
A inovação em manufatura e formulação também apoia oportunidades para compensar a redução de uso de metais preciosos pelos OEMs e a volatilidade dos metais preciosos sem sacrificar o desempenho. Em março de 2026, a BASF colocou em operação uma planta de produção em escala industrial para catalisadores impressos em 3D em Ludwigshafen, apontando para ganhos de desempenho impulsionados pela geometria e uso mais eficiente do catalisador. Paralelamente, pesquisas financiadas pelo DOE referenciadas no pacote de evidências descrevem demonstrações de reduções substanciais nas cargas de paládio e ródio em catalisadores de três vias por meio de engenharia de processos e suportes, reforçando o foco dos fornecedores em arquiteturas eficientes em átomos e em fornecimento apoiado por reciclagem como diferenciais para a conquista de programas OEM.
Desenvolvimentos industriais recentes em Mercado de Catalisadores Automotivos
- Maio de 2026: A Johnson Matthey anunciou a aquisição da CORMETECH Inc. por um valor empresarial de 360 milhões de USD, adicionando capacidade de fabricação de catalisadores de redução catalítica seletiva (SCR) no controle de emissões estacionárias. A aquisição amplia seu portfólio de catalisadores além das aplicações automotivas rodoviárias e aprofunda a exposição a tecnologias SCR que compartilham vínculos de ciência de materiais e produção com o pós-tratamento veicular.
- Abril de 2025: A Tenneco Inc. recebeu um investimento estratégico do Apollo Fund X para seus negócios de Clean Air e Powertrain, a fim de acelerar o crescimento mantendo a independência operacional. O financiamento apoia o desenvolvimento contínuo de produtos e a execução de programas em controle de emissões, reforçando a intensidade competitiva entre fornecedores Tier 1 de sistemas de escapamento e catalisadores.
- Agosto de 2024: A BASF inaugurou um laboratório de Pesquisa, Desenvolvimento e Aplicação em Chennai, Tamil Nadu, em seu site Mahindra World City, para desenvolver catalisadores de controle de emissões automotivas para o mercado indiano. A instalação fortalece o desenvolvimento local e a colaboração com clientes à medida que os padrões de emissões se tornam mais rígidos e os OEMs aumentam a localização de soluções de pós-tratamento em conformidade.
Mercado de Catalisadores Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange catalisadores de escape automotivos utilizados para reduzir as emissões regulamentadas pelo escapamento, contabilizados ao longo da produção de veículos e da base instalada onde existe demanda por reposição. O dimensionamento é expresso como volume de demanda de catalisadores, medido em onças, nas principais categorias de veículos e regiões-chave.
Exclusões de escopo: Exclui catalisadores de emissões não automotivos utilizados em processos industriais, geração de energia, aplicações marítimas e outras aplicações estacionárias ou fora de estrada.
Visão Geral da Segmentação
- Por Tipo de Material
- Paládio
- Platina
- Ródio
- Outros Tipos de Materiais
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda utilizando sinais públicos de produção de veículos e de frota em circulação, seguido pelos cronogramas de normas de emissões que orientam o carregamento de catalisadores e o comportamento de reposição. Para este mercado, fontes como os comunicados de produção de veículos da OICA, publicações regulatórias da US EPA e da UE, estatísticas de comércio da UN Comtrade para peças de escape relevantes e artigos científicos revisados por pares sobre catálise e controle de emissões ajudam a fundamentar os insumos do modelo.
Também são analisados relatórios anuais de empresas e apresentações a investidores para comentários sobre demanda, atualizações de capacidade e composição regional, com verificações cruzadas de grandes variações em relação a coberturas de imprensa de reputação e atualizações de associações setoriais. Quando necessário, são utilizadas assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visões de importações e exportações em nível de remessa para verificar a consistência dos movimentos direcionais. As fontes documentais listadas acima são ilustrativas, e muitas outras referências públicas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo são utilizadas para validar os fatores de demanda de catalisadores e converter sinais documentais em premissas práticas que reflitam o comportamento real do mercado. São realizadas conversas com fornecedores de catalisadores e substratos, partes interessadas em sistemas de controle de emissões, recicladores e especialistas no ecossistema de veículos nas regiões APAC, EMEA e Américas. Os insumos obtidos são então utilizados para preencher lacunas sobre carregamentos, ciclos de reposição e perspectivas de produção de curto prazo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | CXOs: 18% | APAC: 44% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 51% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo, que parte da produção de veículos, da frota em circulação e da adoção de normas de emissões, os quais são então convertidos em onças de catalisador por meio de fatores de carregamento típicos por tipo de combustível e categoria de veículo. Para manter os totais realistas, o resultado é corroborado com aproximações seletivas de baixo para cima, como verificações de onças por veículo por amostragem, feedback de canais sobre volumes de reposição e verificações de consistência em relação à disponibilidade regional de oferta.
Alguns insumos práticos que moldam o modelo incluem a produção anual de veículos leves e pesados, a composição gasolina versus diesel por região, o cronograma de endurecimento das normas (como os marcos do tipo Euro 7) e o intervalo médio de reposição no mercado de reposição. Onde existem lacunas nos indicadores públicos, as premissas são preenchidas com base no consenso das entrevistas e testadas em relação a sinais adjacentes, como fluxos comerciais de sistemas catalíticos e mudanças na penetração de veículos híbridos, uma vez que os híbridos ainda necessitam de pós-tratamento de gases de escape.
Para as previsões, é utilizada análise de cenários para que as perspectivas possam refletir diferentes trajetórias para a produção de veículos com motor de combustão interna e híbridos, aplicação regulatória e taxas de sucateamento. O movimento final da previsão é ajustado somente após a verificação da consistência interna da lista reduzida de variáveis e da confirmação de que a direção corresponde ao que os profissionais do setor estão observando na prática.
Ciclo de Validação de Dados e Atualização
A validação é realizada comparando os resultados com indicadores independentes, incluindo tendências de produção de veículos, cronogramas de políticas e mudanças observadas na demanda regional por equipamentos de controle de emissões, antes da finalização dos números. Valores discrepantes são revisados, os fatores determinantes são reavaliados e grandes variações acionam uma segunda análise dos carregamentos, divisões regionais e fatores de conversão.
Uma revisão analítica em múltiplas etapas é seguida para que a lógica de cálculo e as premissas permaneçam rastreáveis, e contatos de acompanhamento são realizados quando o feedback das entrevistas conflita com os sinais documentais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Catalisadores Automotivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para catalisadores automotivos podem diferir amplamente porque cada publicador escolhe suas próprias unidades, inclusões e momento de atualização, e essas escolhas alteram o total mesmo quando o tema é semelhante. Alguns estudos reportam receita, outros reportam demanda física, e a conversão entre os dois não é consistente porque os preços dos metais e os carregamentos variam rapidamente.
A principal diferença decorre do tratamento de valor versus volume e do escopo do conversor, onde a Mordor Intelligence dimensiona o mercado em onças vinculadas aos sinais de demanda de catalisadores, em vez de converter para USD utilizando preços de metais assumidos e preços médios de venda combinados que podem oscilar por ano e região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 121,66 mil onças (2026) | |
| Publicador de Pesquisa Setorial A | 89,60 bilhões de USD (2024) | Reportado como receita e aparentemente mistura o valor do catalisador e do conversor catalítico, de modo que os resultados dependem fortemente dos preços assumidos de metais do grupo da platina, das divisões entre OEM e mercado de reposição, e do momento cambial, em vez das onças demandadas. |
| Publicador de Mercado B | 15,60 bilhões de USD (2024) | Utiliza uma perspectiva de receita em USD e pode aplicar progressão padronizada de preço médio de venda e participações de canal, o que pode subestimar ou superestimar os totais quando os carregamentos, os projetos orientados por regulamentação e a composição regional mudam durante o ano-base. |
A diferença observada na tabela é explicada principalmente pela escolha de unidade e pelo que está sendo precificado, uma vez que a demanda baseada em onças não se traduz de forma direta em receita sem um conjunto completo de premissas de preços de metais e de formulação. Ao manter o modelo ancorado na produção de veículos, na adoção de normas de emissões e em fatores de carregamento práticos, mantemos a estimativa mais fácil de auditar e mais simples de atualizar quando as condições de mercado mudam.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de catalisadores automotivos?
O tamanho atual do mercado de catalisadores automotivos é estimado em 121,66 mil onças e previsto para atingir 147,55 mil onças até 2031.
Qual metal atualmente domina as formulações de catalisadores?
O paládio liderou com 43,85% de participação no total de onças em 2025, embora a substituição por platina esteja em ascensão.
Qual segmento de veículos crescerá mais rapidamente até 2031?
Espera-se que os veículos comerciais pesados se expandam a uma CAGR de 4,23% devido a normas de diesel mais rigorosas e maiores volumes de catalisadores.
Como as regulamentações Euro 7 influenciarão a demanda por catalisadores?
O Euro 7 impõe limiares mais baixos de número de partículas e monitoramento a bordo, aumentando o tamanho do catalisador e a carga de metais preciosos, especialmente em aplicações a diesel.