
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
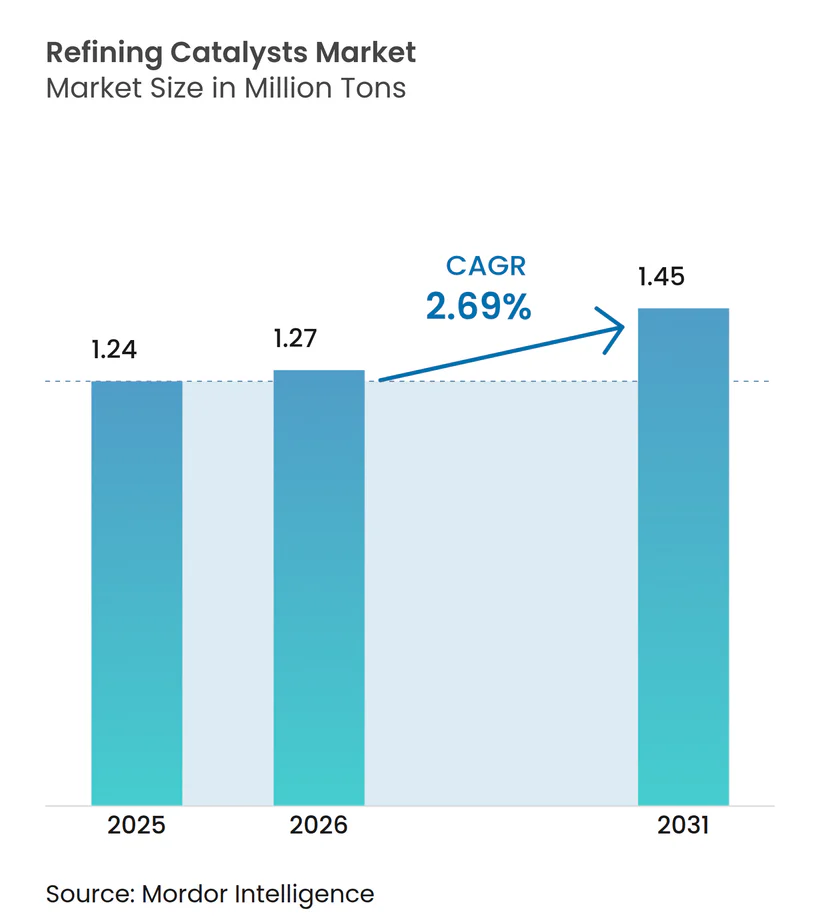
| Volume do Mercado (2026) | 1.27 Milhões de toneladas |
| Volume do Mercado (2031) | 1.45 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.69 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Catalisadores de Refino por Mordor Intelligence
O tamanho do Mercado de Catalisadores de Refino foi avaliado em 1,24 milhão de toneladas em 2025 e estima-se que cresça de 1,27 milhão de toneladas em 2026 para atingir 1,45 milhão de toneladas até 2031, a um CAGR de 2,69% durante o período de previsão (2026-2031). Esses números confirmam o tamanho atual do mercado de catalisadores de refino e sua trajetória de crescimento constante em meio ao endurecimento das normas de qualidade de combustíveis e à evolução das configurações de refinarias. O impulso do setor reflete ventos favoráveis simultâneos provenientes de mandatos rigorosos de redução de enxofre, expansão de capacidade na Ásia-Pacífico e no Oriente Médio, e demanda sustentada por gasolina de maior octanagem, mesmo com o avanço da penetração de veículos elétricos. As estratégias competitivas priorizam cada vez mais formulações de dupla função que processam matérias-primas renováveis, enquanto a análise digital estende os ciclos dos catalisadores e otimiza o desempenho das unidades. A volatilidade upstream em cobalto e metais do grupo da platina eleva os custos de insumos, mas os fornecedores contrabalançam essa pressão por meio de químicas de substituição, iniciativas de reciclagem e integração vertical seletiva que garante o acesso a matérias-primas.
Principais Conclusões do Relatório
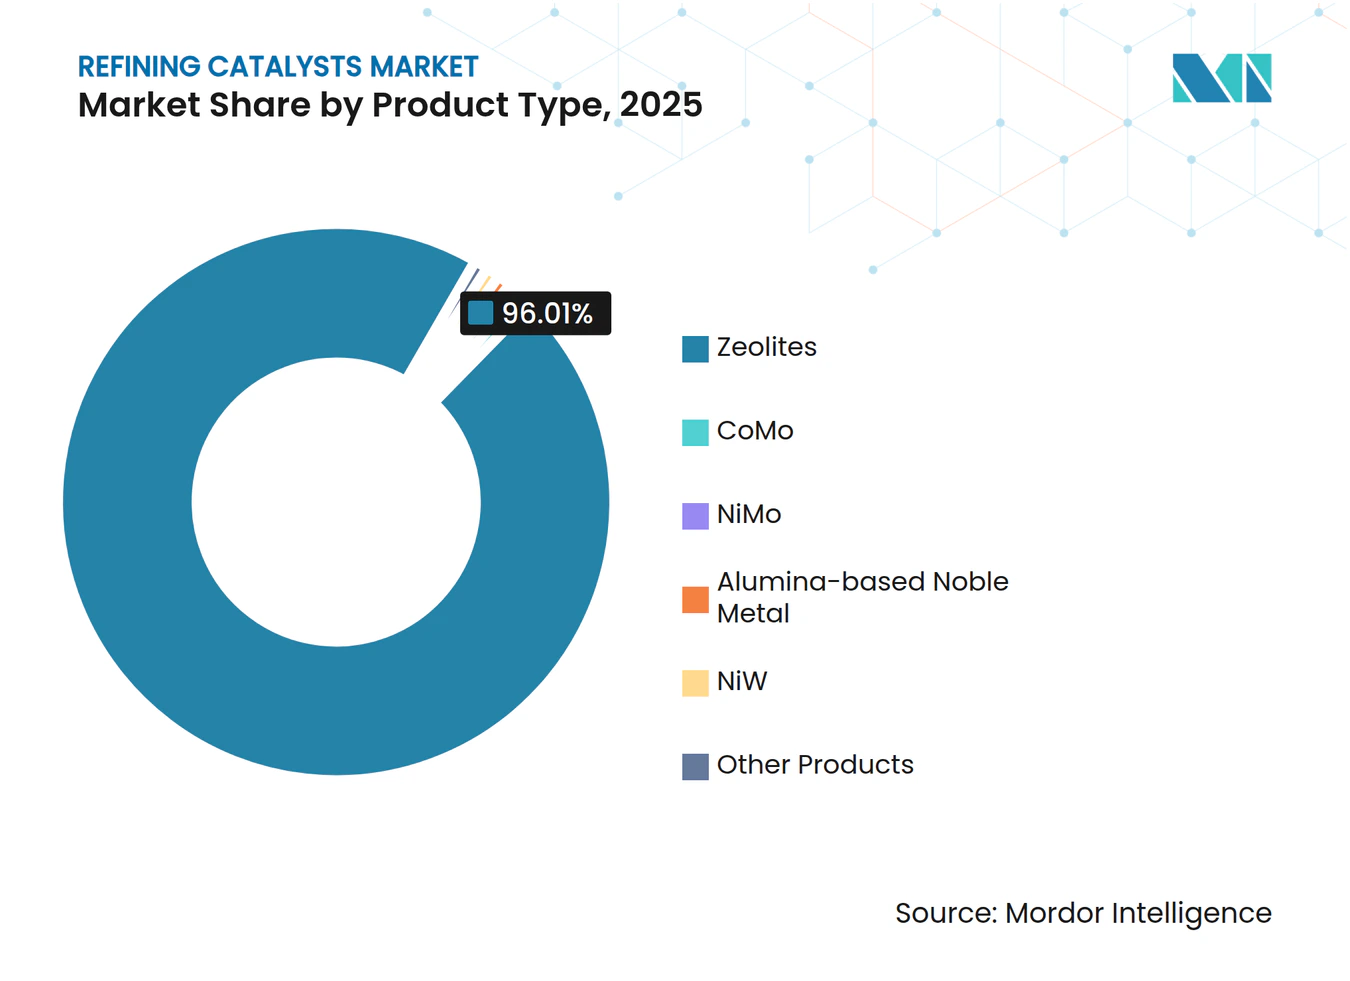
- Por tipo de produto, as zeólitas detinham 96,01% da participação do mercado de catalisadores de refino em 2025 e devem crescer a um CAGR de 2,72% até 2031.
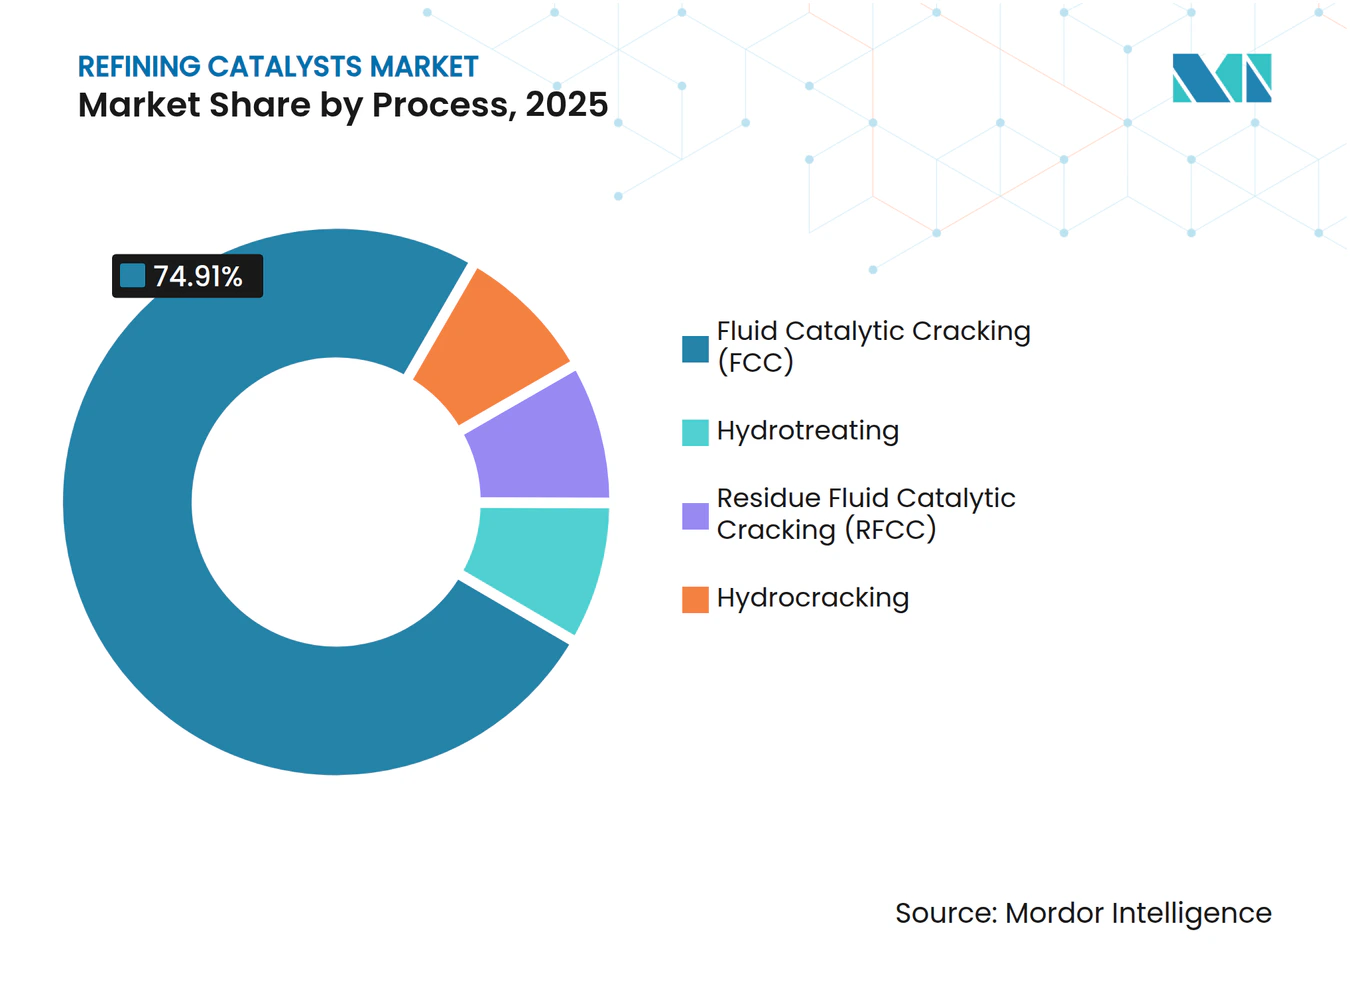
- Por processo, o segmento de craqueamento catalítico fluido (FCC) representou 74,91% do mercado de catalisadores de refino em 2025 e deve crescer a um CAGR de 2,77% até 2031.
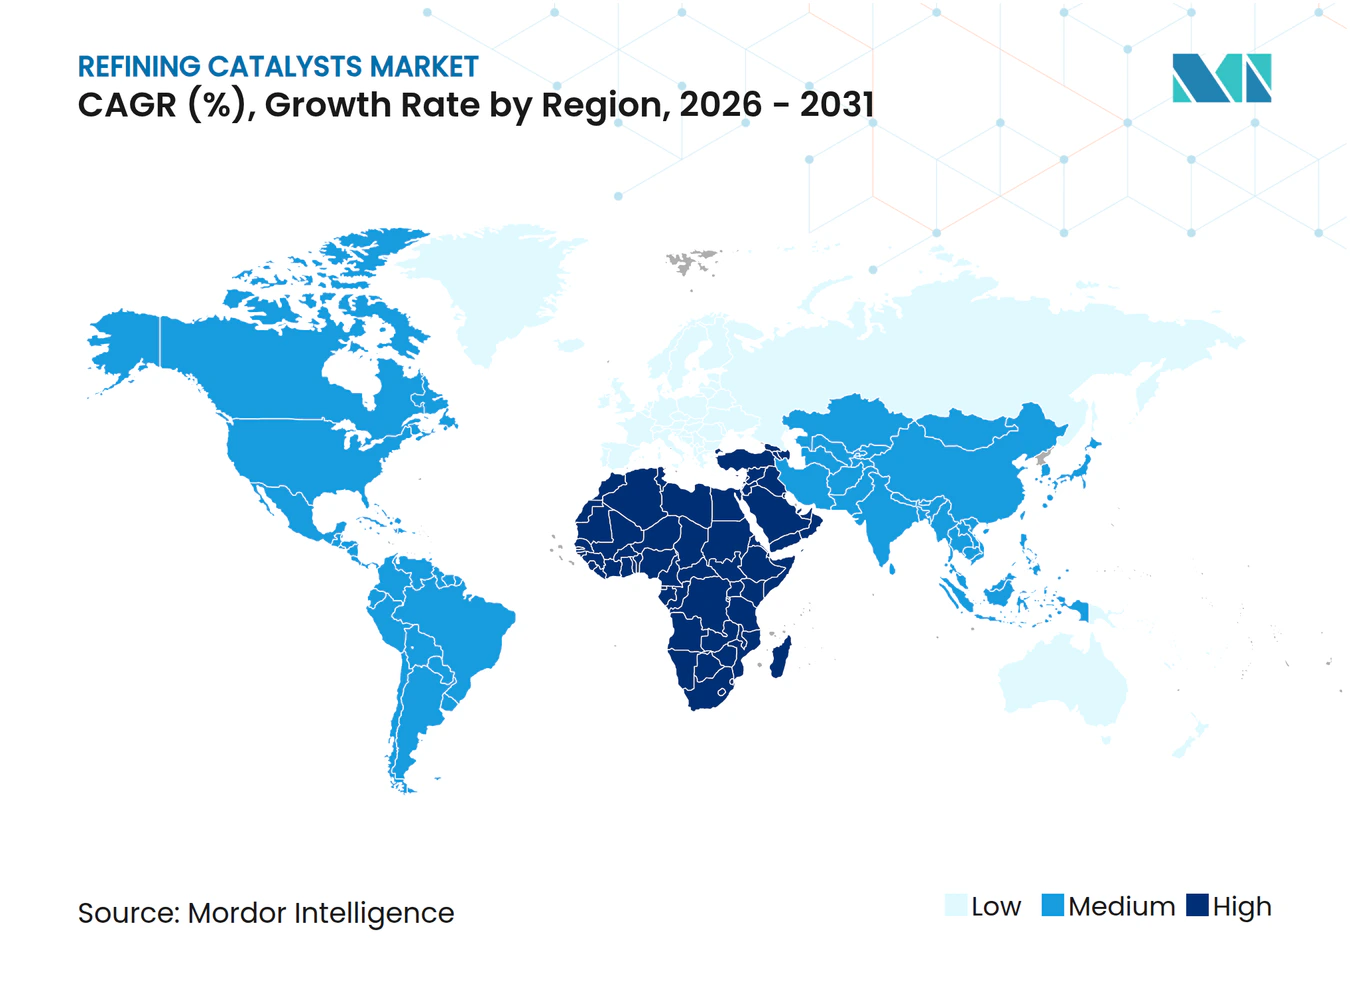
- Por geografia, a Ásia-Pacífico manteve a maior participação de 52,03% do mercado de catalisadores de refino em 2025, e a região do Oriente Médio e África registra o CAGR mais rápido de 2,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações globais mais rígidas sobre limite de enxofre | +0.8% | Global, com maior intensidade na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Expansão da capacidade de refino na Ásia-Pacífico e no Oriente Médio | +0.9% | Núcleo da Ásia-Pacífico (China, Índia, ASEAN), Oriente Médio (Arábia Saudita, Kuwait, Emirados Árabes Unidos) | Médio prazo (2-4 anos) |
| Crescente demanda por gasolina de maior octanagem e petroquímicos | +0.5% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| O coprocessamento de biocombustíveis requer catalisadores de dupla função | +0.3% | Europa, América do Norte, com adoção inicial no Brasil | Longo prazo (≥ 4 anos) |
| Adoção de análise de desempenho de catalisadores baseada em inteligência artificial | +0.2% | Global, liderado por refinadores integrados na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Globais Mais Rígidas sobre Limite de Enxofre
O limite de 0,50% de enxofre da Organização Marítima Internacional para combustíveis marítimos, em vigor desde janeiro de 2020, ainda repercute nas refinarias costeiras que agora hidrotratam correntes residuais para fornecer misturas de bunker em conformidade. Os padrões nacionais China VI para gasolina e diesel, implementados em 2024, limitam o enxofre a 10 ppm e forçaram as refinadoras estatais a adicionar capacidade de hidrotratamento equivalente a quase 1,2 milhão de barris por dia de processamento. O programa Tier 3 de gasolina da Agência de Proteção Ambiental dos Estados Unidos mantém um limite comparável de 10 ppm, impulsionando a demanda por catalisadores de alumina com metal nobre que atingem dessulfurização profunda sob pressões parciais moderadas de hidrogênio. A Diretiva de Qualidade de Combustíveis da Europa replica o limite de 10 ppm, reforçando a demanda por NiMo e CoMo em todo o continente. Os mandatos sobrepostos proporcionam um aumento de 0,8 ponto percentual ao CAGR base principalmente até 2026, à medida que múltiplos prazos convergem.
Expansão da Capacidade de Refino na Ásia-Pacífico e no Oriente Médio
Projetos greenfield e brownfield na China, Índia, Arábia Saudita e Kuwait adicionam aproximadamente 3 milhões de barris por dia de destilação de petróleo bruto entre 2024 e 2028, traduzindo-se em cargas de catalisadores de várias toneladas para unidades de FCC, hidrotratamento e hidrocraqueamento. O complexo de Fujian da Saudi Aramco e da China Petrochemical Corporation consumirá aproximadamente 12.000 toneladas de catalisadores zeolíticos de FCC anualmente em plena capacidade, enquanto as expansões de Panipat, Gujarat e Barauni na Índia impulsionam a demanda local por hidrotratamento até 2027. A refinaria Al-Zour do Kuwait processa 615.000 barris por dia de petróleo bruto pesado, dependendo de catalisadores de hidrocraqueamento de resíduo NiW e CoMo para maximizar os rendimentos de destilados médios. A expansão combinada contribui com um impulso de 0,9 ponto percentual ao CAGR previsto, atingindo o pico à medida que essas novas unidades alcançam a capacidade nominal entre 2026 e 2028.
Crescente Demanda por Gasolina de Maior Octanagem e Petroquímicos
Motores turboalimentados e trens de força híbridos sustentam a demanda contínua por gasolinas de 95 RON e 98 RON mesmo onde os volumes totais de gasolina se estabilizam. Unidades modernas de FCC equipadas com Y-zeólitas de terras raras elevam a octanagem em 2 a 3 números sem sacrificar a eficiência de conversão. Os complexos petroquímicos valorizam simultaneamente o propileno e o butileno, levando os refinadores a utilizar aditivos ZSM-5 que aumentam o rendimento de olefinas leves em até 15% em serviço comercial[1]. Os operadores norte-americanos seguem o mesmo caminho: a expansão de Beaumont da ExxonMobil, concluída em 2024, adicionou 250.000 barris por dia de capacidade de petróleo bruto por meio de trens de FCC adaptados para a recuperação de propileno. O impulso da octanagem e dos petroquímicos acrescenta 0,5 ponto percentual ao CAGR com ressonância de médio prazo.
O Coprocessamento de Biocombustíveis Requer Catalisadores de Dupla Função
Os mandatos de diesel renovável e combustível de aviação sustentável na Europa e na América do Norte forçam os refinadores a coprocessar óleos vegetais ou gorduras residuais que desafiam os catalisadores convencionais de hidrotratamento. A refinaria Pernis da Shell acomoda até 30% de matérias-primas de origem biológica utilizando catalisadores NiMo tolerantes a oxigenados e precursores de coque. A tecnologia HydroFlex da Topsoe, em operação em mais de 10 unidades até o final de 2025, integra a hidrodessoxigenação com reações de saturação para garantir rendimentos de diesel renovável acima de 90%. As políticas combinadas do Padrão de Combustível Renovável dos Estados Unidos e do Padrão de Combustível de Baixo Carbono da Califórnia exigem aproximadamente 15 bilhões de litros de diesel renovável por ano até 2027, gerando uma demanda incremental de 2.500 toneladas de catalisador anualmente. Este impulsionador contribui com 0,3 ponto percentual para o crescimento com impulso de longo prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no cobalto, metais do grupo da platina e outros metais críticos | -0.4% | Global, com pressão aguda na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Penetração de veículos elétricos reduzindo a demanda de longo prazo por gasolina | -0.5% | Núcleo na Europa e China, expandindo-se para a América do Norte | Médio prazo (2-4 anos) |
| Complexos de petróleo bruto para produtos químicos contornam as unidades tradicionais | -0.3% | Oriente Médio e Ásia-Pacífico, com Arábia Saudita e China liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Cobalto, Metais do Grupo da Platina e Outros Metais Críticos
Os preços do cobalto subiram 18% em 2025 devido à oferta restrita da República Democrática do Congo, enquanto a platina e o paládio subiram 12% em meio a restrições de produção na África do Sul. Os catalisadores de hidrotratamento CoMo, que contêm de 2% a 4% de cobalto em peso, enfrentam compressão de margens porque os preços regulamentados de combustíveis limitam o repasse. Os catalisadores de reforma com platina enfrentam pressão semelhante: um aumento de 10% no paládio eleva o custo do catalisador acabado em aproximadamente USD 50 por quilograma. Os fornecedores buscam químicas NiW sem cobalto e aceleram a reciclagem para amortecer a volatilidade, mas a comercialização pode levar de dois a três anos. As oscilações de preços reduzem 0,4 ponto percentual do CAGR base, com maior impacto entre 2024 e 2026, à medida que os refinadores prolongam os intervalos de troca.
Penetração de Veículos Elétricos Reduzindo a Demanda de Longo Prazo por Gasolina
As vendas de veículos elétricos a bateria atingiram 14 milhões de unidades em 2025, removendo quase 200.000 barris por dia de demanda de gasolina, e a Agência Internacional de Energia espera que esse número triplique até 2030[2]. O consumo de gasolina na Europa caiu 6% entre 2019 e 2025, à medida que a participação de veículos elétricos ultrapassou 25% das vendas de novos carros na Noruega, nos Países Baixos e na Alemanha. A gasolina na China estabilizou-se em 3,2 milhões de barris por dia em 2024, com veículos plug-in representando 38% das vendas de automóveis de passeio em 2025. Essas mudanças corroem o processamento de FCC, reduzem o volume absoluto de zeólita por barril e subtraem 0,5 ponto percentual do crescimento com destaque de médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Zeólitas Sustentam a Economia do FCCAs zeólitas capturaram 96,01% da participação do mercado de catalisadores de refino em 2025 e devem crescer 2,72% ao ano até 2031. Essa ampla dominância ressalta como o mercado de catalisadores de refino gira em torno das operações de FCC que craqueiam o gasóleo de vácuo em gasolina, diesel e olefinas leves. As Y-zeólitas de terras raras permanecem como o principal componente em temperaturas de riser de 500 °C a 550 °C, enquanto os aditivos ZSM-5 aumentaram a produção de propileno. Os catalisadores CoMo são utilizados principalmente em hidrotratadores asiáticos e do Oriente Médio que processam cargas de alto teor de enxofre. As formulações NiMo são preferidas pelos refinadores de combustível de aviação para a dessulfurização do querosene. Os produtos de metal nobre suportados em alumina desempenham um papel de nicho em aplicações de reforma, pois a volatilidade dos metais preciosos limita uma adoção mais ampla. Os catalisadores NiW são comumente usados para hidrocraqueamento de resíduo em regiões de petróleo bruto pesado. Soluções experimentais, como estruturas metal-orgânicas, também estão sendo exploradas. O lançamento planejado pela Clariant em 2025 de uma zeólita hierárquica combinando micro e mesoporos destaca a inovação incremental dentro do segmento dominante.
O próximo ciclo de substituição ressalta a demanda sustentada por formulações de zeólita, apesar do impacto da adoção de veículos elétricos. As unidades de FCC da Ásia-Pacífico projetadas para integração petroquímica estão especificando doses mais altas de ZSM-5, enquanto os hidrocraqueadores de resíduo do Oriente Médio estão favorecendo sistemas NiW com maior tolerância a metais, contribuindo para a diversidade do mercado. As formulações NiW sem cobalto que entram em testes piloto podem eventualmente capturar participação do CoMo em hidrotratadores de diesel, mas a comercialização é improvável antes de 2028, sugerindo uma mistura competitiva estável até o ponto médio da janela de previsão.



Por Processo:
A Dominância do FCC Mascara o Crescimento do HidrotratamentoO craqueamento catalítico fluido representou 74,91% do volume de catalisadores em 2025 e deve se expandir a um CAGR de 2,77% de 2026 a 2031, alinhando-se ao padrão de crescimento do mercado de catalisadores de refino em polos emergentes. Os processos de hidrotratamento desempenham um papel significativo no refino, sendo o hidrotratamento de diesel o mais proeminente, seguido pelo hidrotratamento de gasóleo de vácuo, querosene, gasolina, gasolina de craqueamento catalítico e cargas residuais. A implementação pela China de um limite de enxofre de 10 ppm para diesel e gasolina impulsionou o aumento da demanda por catalisadores NiMo e CoMo em sua rede nacional de refinarias. Da mesma forma, a regra Tier 3 dos Estados Unidos impulsionou o uso de formulações de alumina com metal nobre projetadas para reduzir o consumo de hidrogênio. O hidrocraqueamento é particularmente favorecido em regiões como Índia e Oriente Médio, onde os refinadores se concentram em maximizar os rendimentos de destilados médios. O FCC de resíduo permanece essencial em instalações sem unidades de coqueamento. O coprocessamento de biocombustíveis está cada vez mais borrando os limites entre processos. Por exemplo, a operação de carga renovável da Shell em um hidrocraqueador emprega catalisadores de dupla função que combinam hidrotratamento e hidrodessoxigenação, indicando uma convergência gradual das famílias de catalisadores.
Espera-se que o papel do hidrotratamento cresça de forma constante ao longo do período de previsão, à medida que novas regulamentações de enxofre e mandatos de diesel renovável expandem diretamente a demanda por dessulfurização catalítica. Embora o FCC mantenha sua dominância nos processos de refino, uma proporção crescente de sua produção está sendo direcionada para a produção de propileno e butileno, levando a mudanças nas especificações de zeólita em vez de no volume total. Essa diversificação de processos sustenta o mercado de catalisadores de refino, mesmo com a estabilização da demanda geral por gasolina.

Análise Geográfica
Mercado de Catalisadores de Refino da APAC
A Ásia-Pacífico respondeu por uma participação de 52,03% no mercado global de catalisadores de refino em 2025. A China e o complexo Fujian da Saudi Aramco chegarão a consumir 12.000 toneladas de zeólita anualmente, e as expansões indianas adicionam uma demanda significativa de hidrocraqueamento no âmbito do contrato de 45 milhões de USD da Albemarle. Os projetos do Sudeste Asiático na Indonésia, no Vietnã e na Tailândia acrescentam cerca de 500.000 barris por dia de capacidade de destilação até 2028, ampliando as oportunidades de hidrotratamento e FCC.
Mercado de Catalisadores de Refino da América do Norte e Europa
A América do Norte e a Europa enfrentam o fechamento de refinarias e o declínio da gasolina impulsionado pelos veículos elétricos. A retração de 6% da gasolina na Europa entre 2019 e 2025 e a reconfiguração de unidades na América do Norte em direção ao propileno e ao diesel reformulam as especificações dos catalisadores, em vez de impulsionar o crescimento de volume. A regra Tier 3 dos Estados Unidos mantém a demanda por metais nobres estável, e as unidades de beneficiamento de areias betuminosas do Canadá sustentam um volume especializado de hidrocraqueamento. Ainda assim, o mercado de catalisadores de refino nessas regiões maduras avança lateralmente, à medida que a racionalização de plantas compensa as atualizações de unidades.
Mercado de Catalisadores de Refino da América do Sul
Na América do Sul, o hidrocraqueador de La Plata, na Argentina, previsto para 2027, adiciona 600 toneladas de demanda anual. Essas adições incrementais consolidam a liderança da região em termos de taxa de crescimento, mesmo que a Ásia, isoladamente, mantenha a dominância em volume absoluto.
Mercado de Catalisadores de Refino do Oriente Médio e África
O Oriente Médio e a África estão testemunhando um aumento significativo na demanda por catalisadores de refino, com o CAGR mais rápido de 2,78% de 2026 a 2031. A agenda de conversão de líquidos em produtos químicos da Arábia Saudita e a plataforma de petróleo pesado Al-Zour do Kuwait geram demanda constante por catalisadores de hidrocraqueamento de resíduos. A África apresenta potencial de crescimento de longo prazo por meio da refinaria Dangote, na Nigéria, com capacidade de 650.000 barris por dia, que, quando totalmente operacional em 2026, exigirá aproximadamente 5.000 toneladas de catalisadores de FCC e hidrotratamento por ano. O retrofit de conversão de gás de Secunda, na África do Sul, elevará o volume de hidrotratamento em 15%.
Edições regionais
Todas as regiões
Panorama regulatório
As exigências de qualidade de combustível e emissões continuam sendo os principais motores de conformidade downstream para a demanda e especificação de catalisadores de refino, incluindo os limites de 10 ppm de enxofre sob a China VI (implementada em 2024), o programa Tier 3 de gasolina da EPA dos EUA e a Diretiva de Qualidade de Combustíveis da UE. Ao mesmo tempo, os requisitos de gestão química afetam cada vez mais a fabricação de catalisadores e a movimentação transfronteiriça, particularmente para formulações que incluem substâncias perigosas ou nanoformas projetadas usadas em produtos catalisadores especiais.
Em 2026, a ênfase regulatória deslocou-se ainda mais para a conformidade química e os controles de emissões em nível de fábrica. Na União Europeia, a Comissão Europeia avançou os trabalhos no âmbito do Roteiro de Restrições REACH (julho de 2026), e as ações da ECHA deram mais peso à manutenção contínua de dossiês; atualizações ligadas a dados de nanoformas e documentação da cadeia de suprimentos aumentaram o encargo administrativo para exportadores de catalisadores à UE. Nos Estados Unidos, a EPA finalizou emendas ao NESHAP para Fontes de Área de Fabricação Química (CMAS) em abril de 2026, incluindo detecção e reparo de vazamentos aprimorados e relatórios de conformidade relacionados para operações químicas dentro do escopo, o que reforça a necessidade de controles operacionais mais rígidos em toda a produção e manuseio de catalisadores.
Análise da cadeia de valor
A cadeia de valor de catalisadores de refino abrange matérias-primas especiais (precursores de zeólitas, suportes de alumina, terras raras e metais críticos como cobalto e metais do grupo da platina), seguida de formulação, secagem por atomização ou extrusão, calcinação, testes de qualidade e logística até as unidades de refinaria, incluindo FCC, hidrotratamento, hidrocraqueamento e reforma. As refinarias normalmente adquirem sob contratos de fornecimento de longo prazo que reúnem serviço técnico, gestão de catalisadores e garantias de desempenho, com ciclos de troca e práticas de regeneração moldando os volumes anuais e o planejamento de estoque.
Ações recentes de empresas mostram como a cadeia está sendo reorganizada por meio de mudanças de propriedade, expansão de capacidades localizadas e codesenvolvimento com refinarias. A Albemarle concluiu a venda de uma participação de controle na Ketjen para a KPS Capital Partners em março de 2026, e a Ketjen assinou um acordo de desenvolvimento conjunto com a Saudi Aramco Technologies Company focado em catalisadores e aditivos de FCC de próxima geração, estreitando a ligação entre a P&D de catalisadores e as metas de desempenho específicas de cada refinaria. A BASF também inaugurou um centro de P&D de catalisadores de refino em sua unidade de Attapulgus, Geórgia, em maio de 2026, para acelerar a escalabilidade e os testes. Separadamente, a Shell Catalysts & Technologies assinou um acordo de licenciamento com a ENGIE em junho de 2026 para o projeto KerEAUzen eSAF em Le Havre, indicando como o know-how de processo está se estendendo para cadeias de valor de combustíveis de baixo carbono.
Cenário Competitivo
Concentração do Mercado
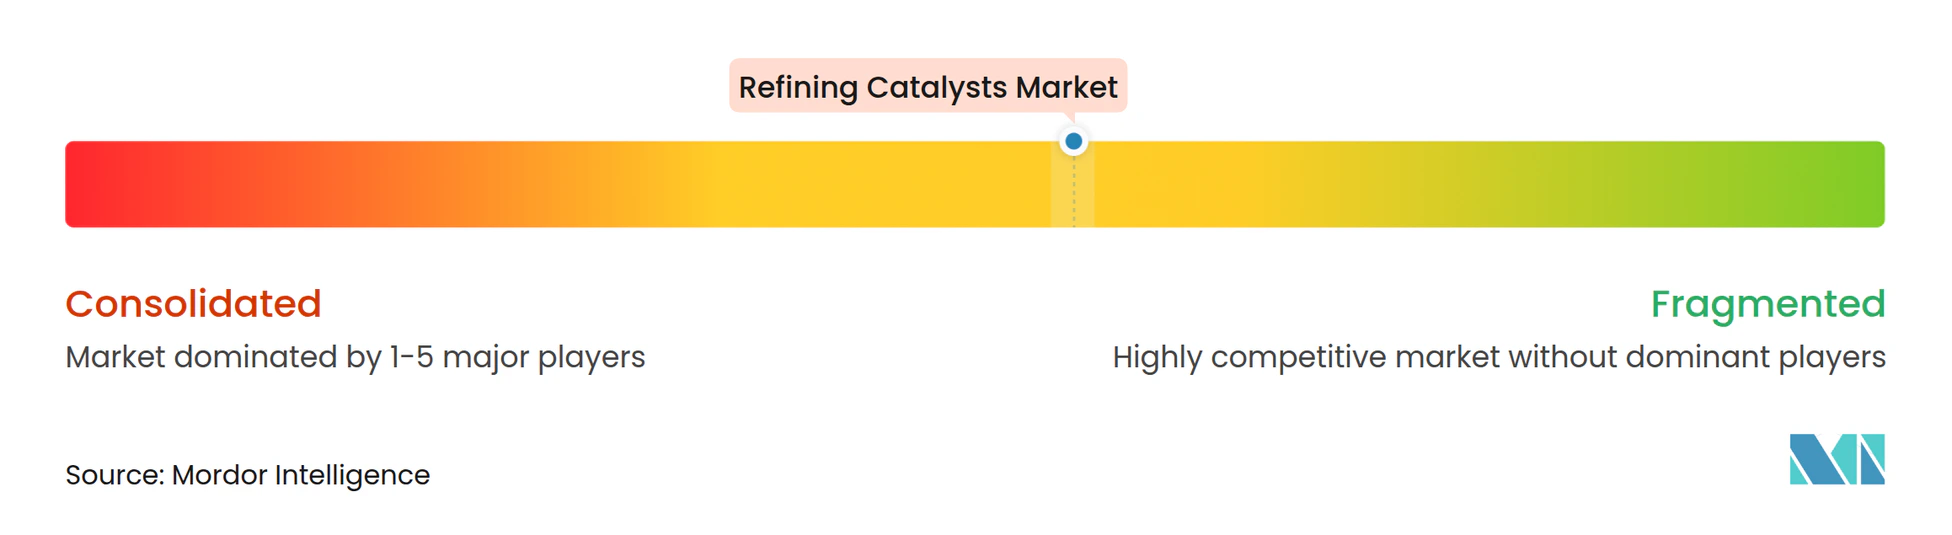
O mercado global de catalisadores de refino é moderadamente consolidado, com os principais participantes respondendo por uma parcela significativa do volume global. Empresas regionais, como as subsidiárias de catalisadores da China Petroleum & Chemical Corporation, atendem à demanda cativa e local. As formulações de dupla função que coprocessam gorduras renováveis juntamente com correntes de petróleo ganham foco estratégico. A análise digital agora sustenta a maioria das novas ofertas. Os depósitos de patentes mostram pesquisa intensificada em sistemas NiW sem cobalto e zeólitas hierárquicas que melhoram a difusão e gerenciam cargas mais pesadas. Os conceitos de circuito fechado apresentam valor inexplorado, com menos de 20% dos refinadores aplicando regeneração sistemática de catalisadores de FCC, embora as taxas de recuperação de terras raras possam superar 80%.
A inovação em espaços inexplorados inclui estruturas metal-orgânicas em estágio inicial que prometem grandes áreas de superfície e arquitetura de poros ajustável, ideal para hidrogenação seletiva. A entrada comercial é improvável antes de 2030, mas os sucessos em projetos piloto poderiam perturbar os suportes de alumina em aplicações especializadas. A adoção de tecnologia se bifurca entre as grandes empresas integradas que exploram a otimização por inteligência artificial e os operadores independentes de mercados emergentes que dependem de químicas comprovadas de baixo custo, sustentando um ecossistema competitivo diversificado.
Líderes do Setor de Catalisadores de Refino
-
W. R. Grace & Co.-Conn
-
Albemarle Corporation
-
BASF SE
-
Honeywell International
-
Topsoe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Catalisadores de Refino Empresas cobertas neste relatório
- Albemarle Corporation
- Axens
- BASF SE
- China Petrochemical Corporation
- Clariant
- CLG
- Evonik
- Exxon Mobil Corporation
- Honeywell International
- JGC C & C
- Johnson Matthey
- KNT Group
- Kuwait Catalyst Company
- Rezel Catalysts Corporation
- Shell plc
- Topsoe
- Umicore
- W. R. Grace & Co.
Oportunidades de mercado e perspectivas futuras
Refinarias e licenciadores de tecnologia estão expandindo o uso de catalisadores além dos combustíveis de transporte convencionais para integração petroquímica e combustíveis de menor carbono, o que abre espaço para arquiteturas de zeólitas avançadas e catalisadores de hidroprocessamento de função dupla. O mercado também está atraindo mais demanda por fornecimento localizado e suporte técnico ligados a novas adições de capacidade, apoiado por expansões de produção regional e contratos de catalisadores vinculados a refinarias.
Uma oportunidade de curto prazo está centrada em zeólitas mesoporizadas e otimizadas para difusão que melhoram a seletividade e a estabilidade em cargas mais pesadas e derivadas de fontes renováveis. Em abril de 2026, a Evonik lançou uma nova geração de catalisadores de isodesparafinação incorporando a tecnologia de zeólita mesoporizada Zeopore, apontando para a comercialização de designs melhorados de estrutura de poros para aumento de rendimento na produção de combustíveis e lubrificantes. Conforme as refinarias se reconfiguram para produção petroquímica, a Honeywell garantiu, em abril de 2026, um contrato para fornecer tecnologias e catalisadores que apoiam a expansão petroquímica da Dangote na refinaria de Lekki, na Nigéria, incluindo 750.000 t/ano de capacidade de propileno e 400.000 t/ano de alquilbenzeno linear, vinculando a demanda por catalisadores a unidades focadas em propileno e produtos químicos especiais. Os modelos de colaboração também permanecem uma via prática para essas oportunidades: a Ketjen e a Saudi Aramco Technologies Company assinaram um acordo de desenvolvimento conjunto em março de 2026 para codesenvolver e implantar catalisadores e aditivos de FCC de próxima geração, alinhando a inovação em catalisadores com as janelas operacionais das refinarias e os requisitos de matéria-prima.
Desenvolvimentos industriais recentes em Mercado de Catalisadores de Refino
- Julho de 2026: A Topsoe assinou um acordo com a J Westling & Co (JWC) para fornecer a tecnologia e os catalisadores SynCOR Ammonia para uma instalação de fertilizantes de amônia azul em Gothenburg, Nebraska. O contrato reforça a demanda por sistemas de catalisadores de alto desempenho vinculados às cadeias de valor de hidrogênio e amônia que se sobrepõem à produção, purificação e know-how de catalisadores de hidrogênio de refinaria. Também amplia o portfólio de projetos da Topsoe além das unidades tradicionais de refinaria, mantendo o fornecimento de catalisadores central ao modelo de entrega.
- Março de 2026: A Ketjen e a Saudi Aramco Technologies Company assinaram um acordo de desenvolvimento conjunto para codesenvolver e implantar catalisadores e aditivos de FCC de próxima geração. A colaboração alinha a inovação em catalisadores com as necessidades de matéria-prima das refinarias e moderniza as capacidades de craqueamento nos portfólios de ambas as partes. Fortalece o pipeline de soluções de FCC de próxima geração e apoia o investimento compartilhado em testes e implantação em campo.
- Agosto de 2024: A BASF apresentou o catalisador de craqueamento catalítico fluido (FCC) Fourtiva, com suas tecnologias Advanced Innovative Matrix (AIM) e Multiple Frameworks Topology (MFT), para melhorar a mistura de gasolina de alta octanagem. O lançamento visa refinarias que otimizam operações de FCC para gasolina de maior valor e matérias-primas petroquímicas, onde a seleção de aditivos e catalisadores afeta diretamente os rendimentos e as especificações do produto. Também aumenta a pressão competitiva no segmento dominante de catalisadores de FCC, onde as zeólitas representam a grande maioria do volume global de catalisadores.
Mercado de Catalisadores de Refino Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange os catalisadores consumidos em refinarias de petróleo que auxiliam na conversão e no tratamento de correntes derivadas do petróleo bruto em combustíveis e outros produtos de refino, contabilizados com base no uso e na substituição dos catalisadores ao longo do tempo.
Exclusões do escopo: Estão excluídos do escopo os catalisadores utilizados principalmente para síntese petroquímica fora das refinarias, bem como os aditivos de refino não catalíticos.
Visão Geral da Segmentação
- Por Tipo de Produto
- CoMo
- NiMo
- Metal Nobre à Base de Alumina
- NiW
- Zeólitas
- Outros Produtos
- Por Processo
- Hidrotratamento
- Gasolina
- Querosene
- Diesel
- Gasóleo de Vácuo
- Gasolina de Craqueamento Catalítico
- Carga Residual
- Craqueamento Catalítico Fluido (FCC)
- Craqueamento Catalítico Fluido de Resíduo (RFCC)
- Hidrocraqueamento
- Hidrotratamento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com a vinculação das unidades de processamento de refinarias às famílias de catalisadores tipicamente consumidos nessas unidades, alinhando essa visão com sinais públicos sobre a atividade das refinarias e o endurecimento dos requisitos de qualidade dos combustíveis. Foram consultadas fontes como a Administração de Informações de Energia dos Estados Unidos para indicadores de utilização e throughput de refinarias, a Agência Internacional de Energia para o contexto de perspectivas de refino e demanda, e o Banco Mundial para indicadores macroeconômicos que influenciam o consumo de combustíveis para transporte.
Para manter as premissas realistas, foram também revisadas estatísticas públicas e referências técnicas, como o UN Comtrade para sinais de comércio de materiais relacionados a catalisadores onde aplicável, a Agência de Proteção Ambiental dos Estados Unidos e reguladores similares para requisitos de enxofre e emissões que alteram a intensidade do uso de catalisadores, além de periódicos revisados por pares em catálise e refino para vida útil típica dos catalisadores, práticas de regeneração e fatores de desativação. Registros de empresas, apresentações a investidores, sites de associações e publicações de reputação foram utilizados para verificar mudanças de capacidade e cronogramas de paradas, e assinaturas pagas de dados financeiros de empresas e cobertura de patentes foram usadas seletivamente para apoiar o mapeamento de fornecedores e a direção tecnológica. Essas fontes de pesquisa documental são meramente ilustrativas, e outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário baseou-se em entrevistas com especialistas e pesquisas de campo com profissionais de operações de refinarias, equipes de fornecimento e serviços técnicos de catalisadores, e contatos de compras downstream nas principais regiões, de modo que as premissas documentais pudessem ser ajustadas às condições de campo. Nas entrevistas, o foco foi confirmar os ciclos de troca de catalisadores, como as mudanças no mix de unidades afetam o consumo e como regras mais rígidas de enxofre e emissões se traduzem em maior atividade e diferentes formulações. Quando os dados regionais divergiram, os fatores determinantes foram revisitados — por exemplo, a intensidade do processamento de resíduos e a cadência de paradas — e as premissas do modelo foram verificadas novamente antes da finalização.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 25% | CXOs: 19% | APAC: 49% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 40% | EMEA: 31% |
| Empresas menores: 19% | Gerentes: 41% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído por meio de uma abordagem top-down e bottom-up, na qual o throughput das refinarias, a configuração das unidades (FCC, hidrotratamento, hidrocraqueamento, reforma e atualização de resíduos) e os fatores típicos de consumo de catalisadores foram utilizados para reconstruir a demanda total de catalisadores em toneladas, que foi então consolidada por região. Para manter os dados de entrada reproduzíveis, o modelo baseou-se em um conjunto reduzido de indicadores operacionais, como taxas de utilização das refinarias, adições e fechamentos de capacidade, teor de enxofre do petróleo bruto processado, limites de enxofre em combustíveis para transporte e a frequência de paradas programadas que impulsionam os ciclos de substituição.
Esses totais foram então corroborados com aproximações bottom-up seletivas, principalmente por meio da verificação de sanidade de volumes de fornecedores amostrados, tamanhos típicos de recarga em nível de planta e intervalos de substituição compartilhados pelos respondentes primários. Quando uma visão completa do lado do fornecedor não era viável para uma sub-região especfica, a lacuna foi tratada por meio de proxy a partir de configurações de refinarias comparáveis e testada novamente por meio de feedback de especialistas.
Para as previsões, foi utilizada análise de cenários em torno das operações esperadas das refinarias, cronogramas de conformidade e mudanças na demanda de produtos, traduzindo-os em trajetórias de volume de catalisadores por meio da atualização das premissas de utilização, intensidade de atualização de resíduos e ciclo de vida médio. As seleções finais de cenários foram orientadas pelas faixas mais consistentes compartilhadas pelos especialistas de campo, e os parâmetros foram ajustados apenas quando um evento claro de capacidade ou mudança regulatória o justificava.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo a direção do throughput das refinarias, mudanças de capacidade anunciadas e se a intensidade implícita de catalisadores correspondia ao que os profissionais descreveram para conjuntos de unidades similares. Caso surgisse uma anomalia — como uma variação abrupta na tonelagem sem um fator correspondente de utilização ou parada — a pilha de dados de entrada era revisada e os especialistas relevantes eram novamente consultados para esclarecimento.
Antes da aprovação final, os cálculos e as premissas passam por revisões analíticas em múltiplas etapas para que as conversões de unidades, as consolidações regionais e os fatores de crescimento permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como fechamentos importantes de refinarias, grandes partidas de capacidade ou mudanças significativas nas especificações de combustíveis. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Catalisadores de Refino da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem diferir consideravelmente porque algumas fontes medem receita enquanto outras medem consumo físico, e porque a mesma palavra, catalisadores, pode ser aplicada a diferentes cestas de produtos. As diferenças também decorrem da forma como os ciclos de recarga são modelados, como a atividade das refinarias é estimada por proxy e como as variações de preços e o timing cambial são tratados.
A principal lacuna decorre da mistura de totais baseados em receita com totais baseados em volume, onde a Mordor Intelligence mantém o escopo em toneladas vinculadas às operações das refinarias, ao mix de unidades e aos ciclos de substituição, em vez de converter para USD utilizando premissas amplas de preço médio de venda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,24 M toneladas (2025) | |
| Global Consultancy A | 10,10 bilhões de USD (2025) | Este valor é expresso em termos de receita, portanto o resultado pode variar significativamente dependendo de como o preço médio dos catalisadores é definido entre os tipos de unidades e de como a escalada de preços é aplicada ao longo da previsão. |
| Industry Publisher B | 6,00 bilhões de USD (2024) | Esta estimativa utiliza um ano-base diferente e uma perspectiva de receita, podendo suavizar a demanda por meio de uma única trajetória de crescimento sem reequilibrar explicitamente o timing de paradas, as mudanças no mix de unidades e as diferenças de utilização regional. |
A comparação mostra que a unidade de medida e o alinhamento do escopo explicam a maior parte da dispersão, portanto os números só devem ser comparados quando construídos sobre a mesma base. Quando o modelo é ancorado na utilização, na configuração das unidades e na cadência de substituição observada, a trajetória resultante permanece rastreável a fatores operacionais claros e pode ser atualizada de forma consistente à medida que esses fatores evoluem.
Principais Perguntas Respondidas no Relatório
Qual volume o mercado de catalisadores de refino atinge até 2031?
O mercado de catalisadores de refino atinge 1,45 milhão de toneladas até 2031, crescendo a um CAGR de 2,69% ao longo do intervalo de previsão.
Qual tipo de produto lidera a demanda mundial por catalisadores de refino?
Os catalisadores à base de zeólita dominam, detendo 96,01% do volume de 2025 devido ao seu papel crítico nas unidades de FCC.
Qual região registra o crescimento mais rápido para catalisadores de refino após 2026?
O Oriente Médio e a África registram o CAGR mais rápido de 2,78% de 2026 a 2031, sustentado por adições de capacidade em larga escala e projetos de líquidos para produtos químicos.
Como as regulamentações de enxofre influenciam o consumo de catalisadores?
Os limites rigorosos de 10 ppm de enxofre para gasolina e diesel nas principais economias estimulam a demanda sustentada por hidrotratamento, adicionando aproximadamente 0,8 ponto percentual ao CAGR geral.
Por que os catalisadores sem cobalto estão ganhando atenção?
Os preços voláteis do cobalto inflam os custos de produção do CoMo, levando os fornecedores a adotar formulações NiW sem cobalto que igualam a atividade enquanto reduzem a exposição às oscilações de metais críticos.
Como a tecnologia digital está mudando os ciclos de vida dos catalisadores?
Plataformas de aprendizado de máquina de empresas como Honeywell e Topsoe preveem a desativação e otimizam a regeneração, estendendo a vida útil dos catalisadores em até 15% enquanto mantêm a confiabilidade das unidades.