
Tamanho e Participação do Mercado de Wafer de Fosfeto de Índio
Análise do Mercado de Wafer de Fosfeto de Índio por Mordor Intelligence
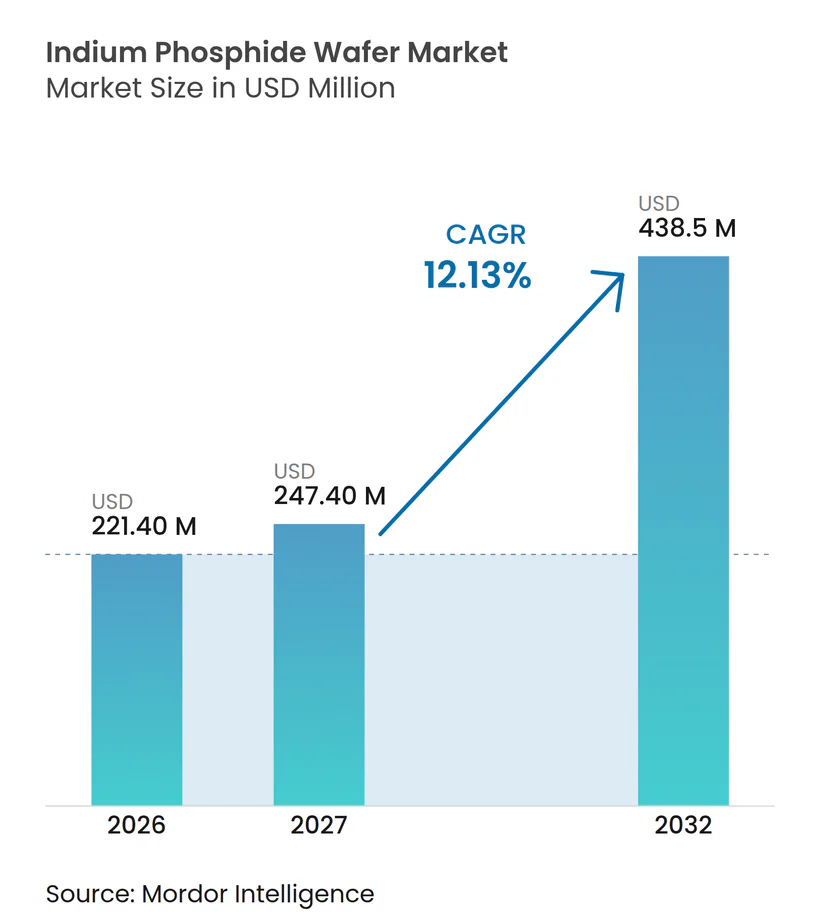
Espera-se que o tamanho do mercado de wafers de fosfeto de índio aumente de 221,4 milhões de USD em 2026 para 247,4 milhões de USD em 2027 e atinja 438,5 milhões de USD até 2032, crescendo a um CAGR de 12,13% no período de 2027 a 2032.
Links ópticos mais rápidos incentivam a expansão de capacidade, mas a demanda por wafers no mercado aberto depende de quanto da produção de dispositivos os clientes mantêm internamente. No Japão, a maior disponibilidade de epiwafers e a expansão planejada de substratos sustentam essa resposta, enquanto as permissões de exportação da China restringem as remessas provenientes do país e os custos de crescimento de cristais pesam sobre a economia dos wafers. A integração híbrida oferece outra rota para atender à demanda óptica, combinando as funções do fosfeto de índio (InP) com a fabricação em silício. Os projetos híbridos oferecem aos fornecedores de wafers um ponto de entrada para a demanda downstream por meio de qualificação dentro da plataforma óptica escolhida.
Principais Conclusões do Relatório
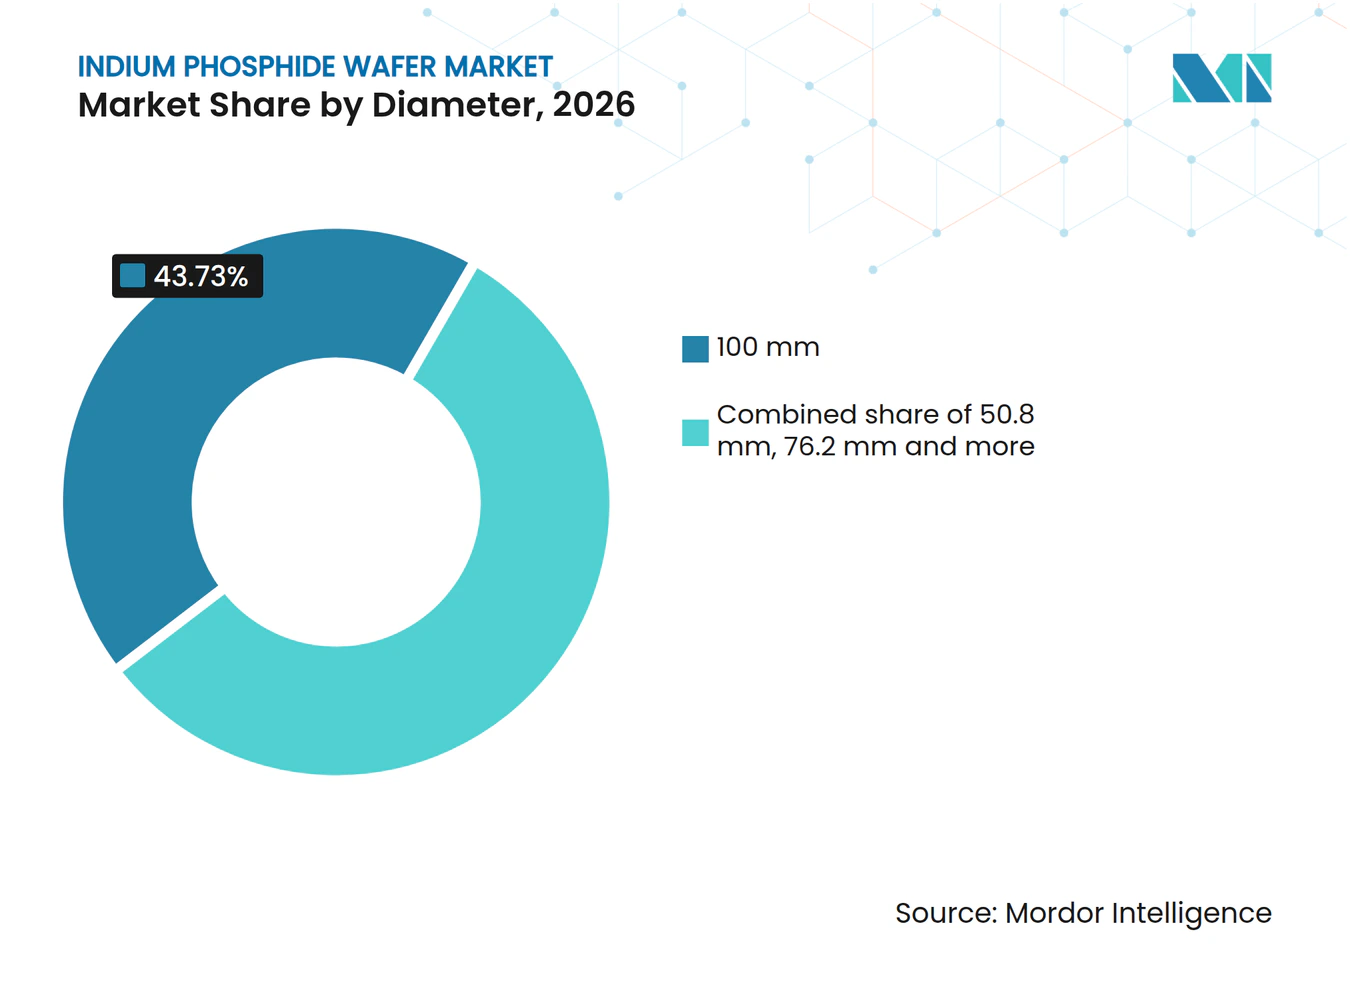
- Por diâmetro, os wafers de 100 mm lideraram com uma participação de 43,73% no mercado de wafers de fosfeto de índio em 2026, enquanto os wafers de 150 mm e acima são previstos como o segmento de crescimento mais rápido, com um CAGR de 13,9% no período de 2027 a 2032.
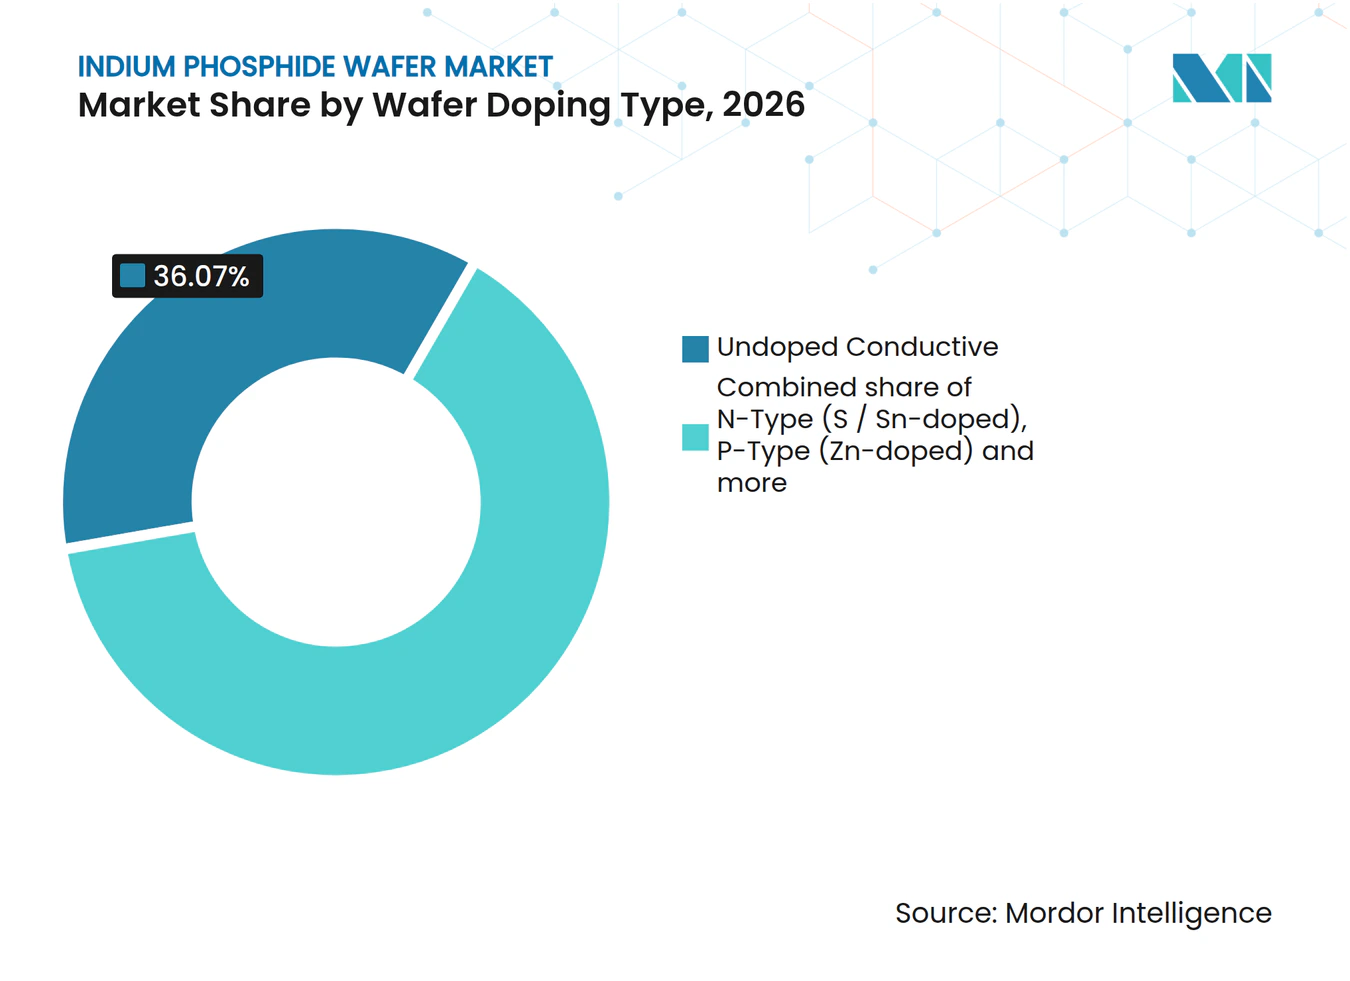
- Entre os tipos de dopagem de wafer, os wafers condutivos não dopados detinham uma participação de 36,07% no tamanho do mercado de wafers de fosfeto de índio em 2026, enquanto os wafers semi-isolantes dopados com Fe são previstos para crescer mais rapidamente, com um CAGR de 13,4% no período de 2027 a 2032.
- Em termos de aplicações, fotônica e transceivers ópticos lideraram com uma participação de 58,9% em 2026, e o segmento de sensoriamento quântico e especializado é previsto para crescer mais rapidamente, com um CAGR de 13,7% no período de 2027 a 2032.
- Dentro dos setores de usuários finais, telecomunicações e datacom responderam por 52,72% da receita de wafers em 2026, enquanto o segmento de eletrônicos de consumo e wearables é previsto para crescer mais rapidamente, com um CAGR de 13,1% no período de 2027 a 2032.
- A tecnologia de fabricação foi liderada pelos wafers bulk crescidos por congelamento por gradiente vertical (VGF) com uma participação de 55,11% em 2026, enquanto os substratos híbridos epitaxiais de InP sobre Si são previstos para crescer mais rapidamente, com um CAGR de 13,9% no período de 2027 a 2032.
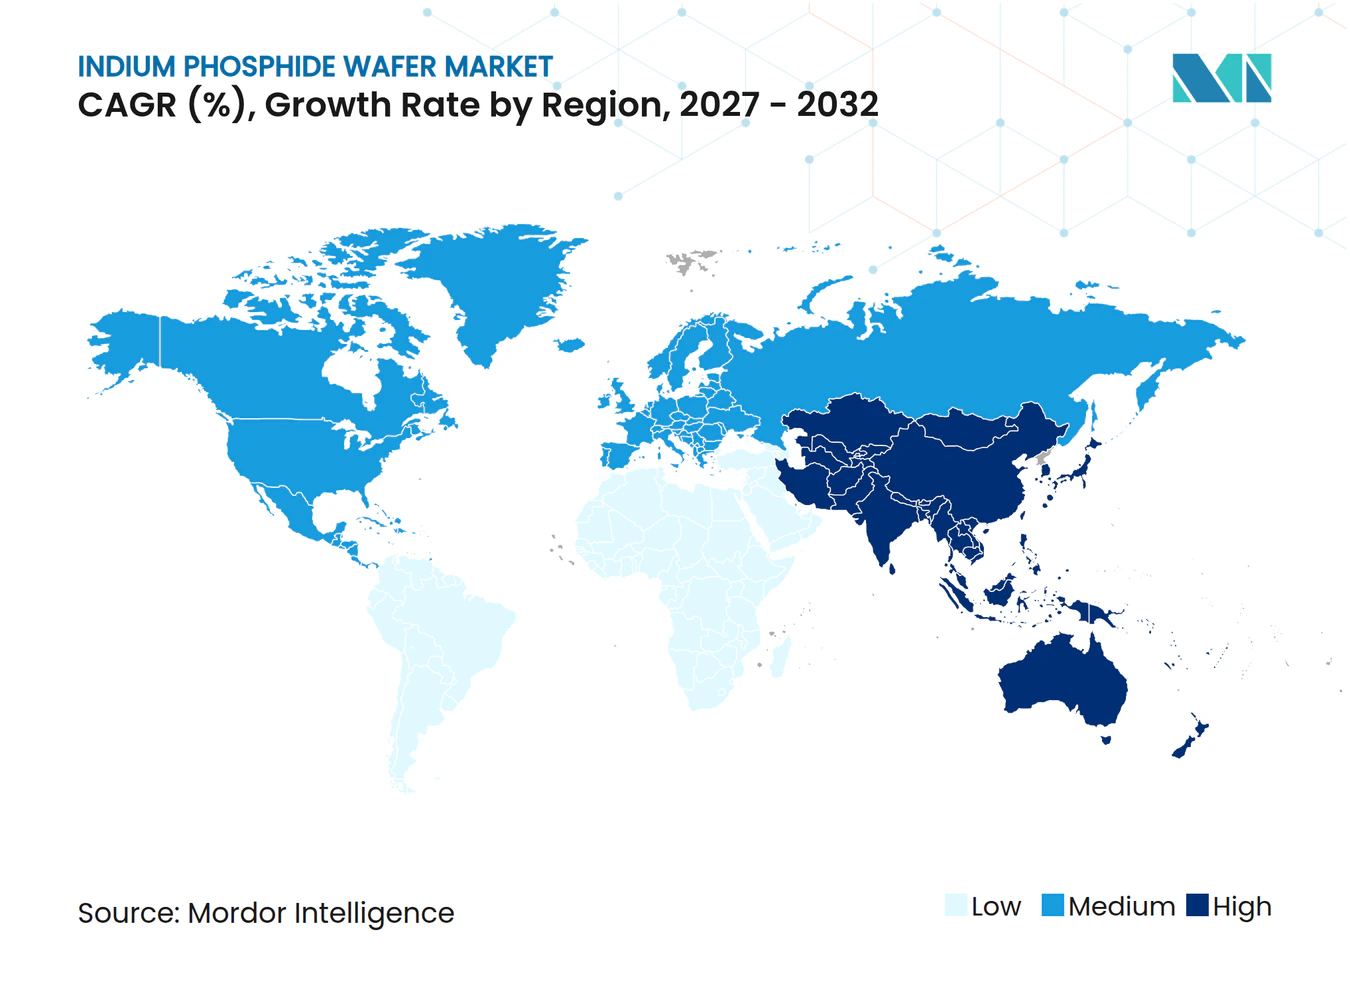
- Geograficamente, a Ásia-Pacífico foi a maior região com uma participação de 41,91% em 2026 e é prevista como a região de crescimento mais rápido, com um CAGR de 12,9% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por transceivers ópticos de alta velocidade (400G/800G/1,6T) | +6.2% | Estados Unidos, Suécia e Suíça | Curto prazo (≤ 2 anos) |
| Implantação de infraestrutura de backhaul 5G e planejamento emergente de backhaul 6G | +3% | Malásia, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Sensoriamento SWIR de consumo emergente em smartphones e wearables | +2.1% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Programas de P&D em fotônica quântica acelerando o financiamento de PICs de InP | +1.7% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Mandatos de relocalização de imagens IR para defesa impulsionando substratos de InP domésticos | +0.7% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Migração para substratos de InP de 6 polegadas para aproveitar a infraestrutura de fabs de GaAs de 6 polegadas existente | +0.9% | Estados Unidos, Suécia e Suíça | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por transceivers ópticos de alta velocidade (400G/800G/1,6T)
Links ópticos de alta velocidade aumentam a necessidade de dispositivos de InP e o processamento de wafers necessário para produzi-los. Em março de 2026, a Coherent afirmou que a demanda por dispositivos de InP, incluindo lasers modulados por absorção eletro-óptica (EMLs) utilizados em transceivers de 800G a 6,4T, estava impulsionando a expansão de sua capacidade interna de fab de wafers. Em agosto de 2026, a empresa afirmou que a demanda de data centers estava acelerando o crescimento e que estava no caminho certo para dobrar a produção interna de InP até o final de 2026 e mais do que dobrá-la novamente até 2027. Sua expansão de março envolveu o aumento da capacidade de 6 polegadas no Texas e na Suécia e a adição dessa capacidade na Suíça. Atingir essas metas de produção exigiria processamento sustentado de substratos dentro de seus fabs, traduzindo a demanda óptica em um requisito de throughput de fabricação.
Implantação de infraestrutura de backhaul 5G e planejamento emergente de backhaul 6G
O backhaul cria oportunidades distintas em serviços de fibra arrendada e nas interfaces ópticas planejadas para redes futuras. Em maio de 2025, a U Mobile nomeou a Telekom Malaysia para fornecer backhaul de fibra arrendada para seu rollout nacional de 5G na Malásia. Até 6 de outubro de 2026, a U Mobile reportou 90% de cobertura das áreas habitadas em todo o país. O Setor de Padronização de Telecomunicações da União Internacional de Telecomunicações (UIT-T) identificou interfaces de backhaul 800GE/1,6TE entre as tecnologias de redes ópticas do IMT-2030 em seu relatório GSTR-ION-2030 de outubro de 2025. Separadamente, a UIT lançou seu framework ION-2030 em fevereiro de 2026 para orientar redes ópticas que atendam às demandas de 6G, IA, data centers e banda larga. Esses requisitos de interface oferecem aos fornecedores de componentes ópticos um alvo de desenvolvimento, enquanto o rollout de serviços e o planejamento futuro do 6G justificam diferentes compromissos de capacidade.
Sensoriamento SWIR de consumo emergente em smartphones e wearables
O sensoriamento por infravermelho de onda curta (SWIR) oferece um caminho de demanda de InP por meio de lasers de cavidade superficial emissores verticais (VCSELs) projetados para dispositivos de consumo. A InPHRED descreve a emissão de InP segura para os olhos entre 1.300 e 2.300 nm para aplicações de realidade aumentada e virtual (AR/VR) voltadas ao consumidor, enquanto a integração sob o display está entre seus usos móveis pretendidos. Designers de handsets e wearables que escolherem essa abordagem precisariam de uma fonte de luz de InP, conectando a função de sensoriamento à fabricação do emissor. A decisão de adoção deve equilibrar essa função com os requisitos de potência do emissor e o custo de integração de um componente adicional. Um design de consumo que utilize o emissor carregaria a demanda por substratos para suas rodadas de produção, tornando a escolha do design da fonte de luz o elo entre o interesse em sensoriamento e o consumo de wafers.
Programas de P&D em fotônica quântica acelerando o financiamento de PICs de InP
O financiamento de fotônica quântica apoia o desenvolvimento de InP por meio de programas que combinam materiais em vez de se comprometer com uma única plataforma de wafer. Em junho de 2025, o Fondo Italiano per le Scienze Applicate (FISA) da Itália financiou o projeto de criptografia quântica PIQCS liderado pela Universidade de Pádua, utilizando plataformas de silício sobre isolante (SOI), InP e nitreto de silício (SiN), com a ThinkQuantum como instituição anfitriã. Separadamente, durante o período de reporte encerrado em 3 de junho de 2025, o projeto QPIC1550 financiado pela UE fabricou fontes de pontos quânticos InAs/InP e otimizou cavidades de InP para integração com circuitos integrados fotônicos (PICs) de nitreto de silício. Esses programas apoiam o trabalho com InP dentro de um conjunto mais amplo de materiais fotônicos. Qualquer demanda por substratos proveniente da fotônica quântica depende, portanto, da plataforma selecionada e, para a rota de integração do QPIC1550, da compatibilidade com chips hospedeiros de SiN.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do wafer em comparação com alternativas de Si/GaAs | -1% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Exposição da cadeia de suprimentos a controles de exportação de Ga e InP e volatilidade de preços | -0.8% | China, Taiwan, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fragilidade mecânica limitando rendimentos além de wafers de 6 polegadas | -0.4% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Plataformas de laser híbrido de fotônica em Si reduzindo volumes de wafers de InP puro | -0.3% | Israel e Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo do wafer em comparação com alternativas de Si/GaAs
O custo do substrato restringe a adoção quando a vantagem de desempenho de um dispositivo de InP não consegue justificar sua despesa de produção. Em 2025, pesquisadores do Fraunhofer ISE e da III/V-Reclaim relataram que lingotes de InP de alta qualidade exigiam um processo mais complexo e equipamentos mais caros do que a produção de GaAs.[1] Eles também identificaram o custo do substrato como uma restrição à adoção generalizada e à produção em massa econômica de dispositivos optoeletrônicos baseados em InP. Para os fabricantes de dispositivos, isso torna o caso econômico específico para cada aplicação, em vez de uma simples escolha do material de maior desempenho. A etapa de crescimento de cristais mais cara consome parte da economia de produção do dispositivo antes que a epitaxia e a fabricação possam acrescentar seus próprios custos.
Exposição da cadeia de suprimentos a controles de exportação de Ga e InP e volatilidade de preços
A administração de exportações pode restringir o fornecimento utilizável mesmo quando um produtor tem capacidade física de wafers. Em 2025, a AXT, controladora da produtora chinesa Beijing Tongmei, relatou que os requisitos de licença de exportação de InP da China adicionaram certificações escritas de clientes sobre uso não militar e uso final, prolongaram os ciclos de atendimento de substratos de wafer e aumentaram os custos de conformidade. Esse ônus fez com que o prazo de entrega dependesse parcialmente da documentação específica de cada pedido, e não apenas do throughput da fábrica. Em 2026, fabricantes de epitaxia de semicondutores compostos estavam elevando os preços de epiwafers de InP em meio a aumentos de custos de matérias-primas e escassez na cadeia de suprimentos em Taiwan. A pressão sobre os preços e os prazos administrativos criam restrições diferentes para os fabricantes de dispositivos, pois pagar mais não pode por si só acelerar a permissão para enviar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Diâmetro:
A Escala de Processamento Comercial Sustenta os Formatos EstabelecidosOs wafers de 100 mm responderam por uma participação de 43,73% no tamanho do mercado de wafers de fosfeto de índio em 2026. O maior segmento possui uma base de processamento comercial na SMART Photonics, que reporta capacidade anual para 5.000 wafers de 4 polegadas em sua plataforma de foundry de InP. Essa base operacional oferece aos produtores de substratos um ambiente de processamento endereçável no qual o formato do wafer já está vinculado à fabricação comercial de dispositivos. Para um cliente de foundry, o uso de tal plataforma conecta a decisão sobre o substrato a uma rota existente, desde a validação do design até a produção. Os lotes de qualificação e a produção comercial devem se encaixar nesse envelope de processamento, tornando a capacidade da foundry uma restrição separada da disponibilidade de substratos de 100 mm.
O segmento de 150 mm e acima é previsto como o segmento de crescimento mais rápido, com um CAGR de 13,9% no período de 2027 a 2032. Em maio de 2026, a Coherent reportou que sua plataforma de 6 polegadas estava produzindo EMLs, lasers de onda contínua e fotodiodos. Para os fornecedores de substratos, a mesma classe de diâmetro pode atender a diversas famílias de dispositivos ópticos. Essa diversidade distribui a oportunidade potencial de substrato entre essas famílias, de modo que a demanda por um único dispositivo não precisa determinar toda a perspectiva comercial da plataforma.



Por Tipo de Dopagem do Wafer:
Os Requisitos Elétricos Separam os Grupos de DemandaOs wafers condutivos não dopados representaram uma participação de 36,07% no mercado de wafers de fosfeto de índio em 2026. Os compradores de epitaxia de PICs que selecionam uma base condutiva não dopada criam um grupo de demanda por wafers iniciais sobre os quais as camadas funcionais do dispositivo serão crescidas. As linhas de epitaxia compram o wafer antes que as camadas do dispositivo sejam crescidas, portanto, a posição de um fornecedor é definida pela escolha do material inicial feita na etapa de epitaxia. Um produtor de wafers não dopados pode atender a múltiplos designs de PICs que mantêm essa escolha de material inicial sem assumir a fabricação downstream de dispositivos.
Os wafers semi-isolantes dopados com Fe são previstos como o segmento de crescimento mais rápido, com um CAGR de 13,4% no período de 2027 a 2032. Para designers de dispositivos de radiofrequência que selecionam InP dopado com Fe para isolamento de substrato, uma base eletricamente isolante define o papel do material. Essa necessidade do comprador separa a categoria do material inicial condutivo para epitaxia de PICs e vincula a adoção à estratégia de isolamento do circuito de RF. A oportunidade de design de um fornecedor começa com processos de RF que utilizam isolamento dopado com Fe, portanto, expandir apenas a produção de wafers condutivos não atenderia a esse grupo de demanda.

Por Aplicação:
A Conectividade Óptica Ancora a Escala ComercialFotônica e transceivers ópticos foram o maior segmento, respondendo por 58,9% da receita de wafers em 2026. Em março de 2026, a Applied Optoelectronics recebeu seu primeiro pedido em volume no valor superior a 200 milhões de USD para transceivers de data center de 1,6T de um cliente hyperscale de longo prazo.[2] Um pedido nesse nível oferece aos fabricantes de sistemas ópticos uma razão comercial para alinhar o desenvolvimento de dispositivos com o próximo requisito de largura de banda dos clientes. Para os produtores de substratos, a participação depende de apoiar os designs ópticos selecionados por esses fabricantes, em vez de tratar um pedido de sistema acabado como um pedido imediato de wafer.
O sensoriamento quântico e especializado é previsto como o segmento de crescimento mais rápido, com um CAGR de 13,7% no período de 2027 a 2032. Em janeiro de 2026, a AUREA Technology apresentou o SPD_SLIM_NIR, uma plataforma de detector de fóton único InGaAs/InP para sensoriamento óptico e LiDAR que acomoda múltiplos detectores em um rack 1U. A plataforma atende a integradores de sistemas fotônicos que buscam mais canais de detecção de fótons sem multiplicar instrumentos laboratoriais volumosos. Canais controlados e passíveis de manutenção de forma independente oferecem à arquitetura de instrumento proposta uma maneira de expandir a detecção dentro do mesmo formato de rack. Para os fornecedores de detectores, a contagem de canais torna-se uma fonte potencial de demanda por componentes dentro de cada instrumento, tornando a configuração do instrumento comercialmente relevante ao lado das vendas de instrumentos.
Por Setor de Usuário Final:
A Escala das Comunicações Encontra Oportunidades de Design para o ConsumidorO segmento de telecomunicações e datacom foi o maior segmento, representando 52,72% da receita de wafers em 2026. O negócio de Datacenter e Comunicações da Coherent representou 79% de seu mix de receita da empresa no quarto trimestre do ano fiscal de 2026. Essa concentração no nível do fornecedor ilustra o peso comercial dos clientes relacionados a comunicações dentro das operações de um produtor óptico. Para especialistas em substratos e epitaxia, atender a esse grupo de compradores significa vincular o desenvolvimento de materiais aos componentes ópticos que os equipamentos de comunicações exigem. A atratividade é uma rota concentrada para uma atividade substancial de fabricação de dispositivos, enquanto a dependência comercial é que o material de um fornecedor deve permanecer útil dentro da arquitetura óptica em evolução do cliente.
O segmento de eletrônicos de consumo e wearables é previsto como o segmento de crescimento mais rápido, com um CAGR de 13,1% no período de 2027 a 2032. Em janeiro de 2025, a InPHRED anunciou seu emissor VCSEL SWIR de InP disponível comercialmente para sensoriamento 3D móvel de consumo e aplicações de AR/VR. A empresa distinguiu sua abordagem das tecnologias anteriores de VCSEL SWIR que enfrentavam limitações de eficiência energética e escalabilidade comercial. Isso cria uma rota potencial de componentes para o sensoriamento de consumo, deixando a adoção do design de dispositivos como a etapa comercial que converte a disponibilidade em produção. As limitações declaradas de eficiência e escalabilidade tornam o desempenho de fabricação um limiar competitivo para conquistar um design de sensoriamento de consumo.
Por Tecnologia de Fabricação:
A Produção em Bulk e a Integração Híbrida Atendem a Necessidades DiferentesOs wafers bulk crescidos por VGF foram o maior segmento, respondendo por 55,11% da receita de wafers em 2026. A subsidiária da AXT, Tongmei, utiliza tecnologia VGF proprietária para crescer lingotes de InP, GaAs e Ge que são então fatiados em substratos ou wafers. A AXT reportou 3,6 milhões de USD em receita de InP em toda a empresa no segundo trimestre de 2025, principalmente de aplicações de PON e data center na China. Esse exemplo no nível do produtor conecta o método de crescimento a um negócio comercial de substratos que atende a aplicações ópticas. A receita adicional de InP na AXT pode se basear em um método de crescimento de cristais que também sustenta seus negócios de substratos de GaAs e Ge.
Os substratos híbridos epitaxiais de InP sobre Si são previstos como o segmento de crescimento mais rápido, com um CAGR de 13,9% no período de 2027 a 2032. Em setembro de 2026, a Tower Semiconductor e a NewPhotonics reportaram remessas em alto volume de ICs fotônicos de 800G e 1,6T utilizando a plataforma da Tower com componentes de InP integrados de forma heterogênea sobre silício. A Tower fornece a plataforma de fabricação, enquanto a NewPhotonics, sem fábrica própria, fornece os produtos de PIC. Essa divisão coloca a ênfase comercial na integração de funções de materiais em um circuito utilizável, em vez de vender apenas um substrato independente. Os fornecedores de materiais enfrentam marcos distintos na aceitação da plataforma de foundry e na seleção do design de chip ao longo dessa rota híbrida.
Análise Geográfica
Mercado de Wafers de Fosfeto de Índio na Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 41,91% no tamanho do mercado de wafers de fosfeto de índio em 2026 e é prevista para crescer a um CAGR de 12,9% no período de 2027 a 2032. Em agosto de 2026, a Sumitomo Chemical começou a vender epiwafers de InP de 4 polegadas produzidos em sua fábrica de Ibaraki, no Japão.[3] A JX Advanced Metals também reportou solicitações de clientes por maior fornecimento ao anunciar seu plano de junho de 2026 para adicionar capacidade de substratos de InP em Hitachinaka, no Japão. A combinação oferece à base de fornecimento regional tanto uma adição comercial de epiwafers quanto uma resposta do produtor às necessidades de expansão dos clientes. Os epiwafers disponíveis podem apoiar a produção de dispositivos no curto prazo, enquanto a expansão anunciada de substratos oferece aos fabricantes ópticos um horizonte de fornecimento mais longo.
Na América do Norte, o Texas concedeu à Coherent um subsídio em fevereiro de 2026 para acelerar a produção em escala de wafers de InP em Sherman, apoiando um projeto que representa mais de 154 milhões de USD em investimento de capital. A Europa tem um papel de fabricação estabelecido por meio da Freiberger Compound Materials da Alemanha, que produz wafers de InP e cresce seus cristais de InP por VGF. O exemplo norte-americano vincula a expansão da fabricação ao apoio industrial público, enquanto o exemplo europeu coloca o crescimento especializado de cristais dentro de um fornecedor em operação. O projeto do Texas apoia a expansão de capacidade em um fabricante de dispositivos integrado, enquanto o crescimento de cristais alemão da Freiberger oferece às instalações de epitaxia uma fonte de substratos no mercado aberto.
No Oriente Médio, a Tower Semiconductor, com sede em Israel, concordou em junho de 2026 em comprar epiwafers de InP da IQE, com compromissos de compra mínima no primeiro ano e de fornecimento recíproco, seguidos de compromissos de volume mínimo. A América do Sul tem um canal de demanda de conectividade óptica separado no Chile, onde as conexões de fibra fixa cresceram 20,7% nos 12 meses até junho de 2026. Na África, o negócio Openserve da Telkom na África do Sul adicionou 122.910 conexões de fibra até o domicílio (FTTH) no ano fiscal de 2026, elevando os domicílios conectados para 817.540. Esses exemplos distinguem o compromisso direto de epiwafer de uma foundry da expansão do acesso óptico downstream por operadores de rede. Os compromissos de volume mínimo podem ancorar o planejamento de produção da IQE, enquanto o crescimento de conexões oferece aos potenciais fornecedores de wafers um sinal para buscar relacionamentos com fabricantes de equipamentos ópticos.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de substratos e epiwafers de InP que atende clientes transfronteiriços. As entradas de controle de exportação dos EUA e da Alemanha dizem respeito à qualificação de substratos com camadas epitaxiais empilhadas de índio ou gálio III/V. Certas camadas epitaxiais do tipo P são excluídas, a menos que uma camada do tipo P esteja entre camadas do tipo N. As licenças dos Emirados Árabes Unidos para bens listados são discricionárias sob os requisitos aplicáveis dos EAU e internacionais, incluindo atividade licenciada, comércio pacífico e autorização do país de destino quando necessário.
Tabela Regulatória
| Fator de decisão | Estados Unidos | China | Alemanha | Brasil | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Departamento de Indústria e Segurança | Ministério do Comércio | Autoridade de controle de exportações BAFA | Ministério da Ciência, Tecnologia e Inovação | Escritório Executivo de Controle e Não Proliferação | Departamento de Emprego e Trabalho |
| Principais instrumentos ou diretrizes | EAR ECCN 3C001 com controles de segurança nacional e antiterrorismo | Item InP 3C004.a no catálogo de licenciamento de 2026 | Regulamento (UE) 2021/821, Anexo I 3C001; avaliação de 10 de setembro de 2026 a 10 de setembro de 2028 | Elegibilidade ao PADIS nos termos da Lei 14.968/2024; revisão a partir de 2029 com pelo menos 24 meses para os ajustes resultantes | Resolução do Gabinete nº 156 de 2025, qualificando materiais III/V multicamadas sob 3C001; estrutura de licença para bens listados | Regulamentos de Agentes Químicos Perigosos, 2021; revisão no plano estratégico 2025-2030 |
| Efeito comercial | Classificação, destino e exceções aplicáveis determinam o licenciamento | Os exportadores de itens de InP listados solicitam uma licença comercial | Autorização para exportações de materiais qualificados listados | Empresas de corte, embalagem e teste de wafers cobertas podem buscar qualificação no PADIS com o investimento em P&D exigido | Licenças condicionais e discricionárias para comércio listado qualificado | As condições de uso e exposição no local de trabalho acionam responsabilidades relativas a agentes perigosos |
| Atratividade atual da política | Média | Baixa | Média | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
O requisito direto de licença de exportação de InP da China sustenta uma classificação baixa para exportadores, enquanto os controles dependentes de especificação dos EUA, da Alemanha e dos EAU sustentam classificações médias para o comércio qualificado de epiwafers. A classificação média do Brasil reflete o acesso condicional ao PADIS com obrigações de P&D, e a da África do Sul reflete as responsabilidades relativas a agentes químicos no local de trabalho quando a exposição ou o uso no ambiente de trabalho traz as regras para o escopo. A perspectiva de continuidade para os Estados Unidos, a China e os Emirados Árabes Unidos mantém a classificação e o licenciamento como as principais condições comerciais sob seus frameworks operativos. A avaliação da UE programada para a Alemanha, a revisão do Brasil a partir de 2029 com pelo menos 24 meses para qualquer ajuste resultante e a revisão regulatória da África do Sul sustentam a continuidade, pois as revisões por si só não prescrevem mudanças nas obrigações de fabricação ou comércio.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de substratos, o processamento epitaxial e a fabricação de dispositivos ópticos por suas distintas fontes de receita para os fornecedores. A Freiberger combina síntese de alta pressão, crescimento de cristais por VGF e wafering mecânico e final dentro de seu fluxo de produção de InP. Sua sequência integrada significa que a qualidade do cristal e o acabamento contribuem conjuntamente para o wafer comercializável, em vez de necessariamente gerar transações separadas. Os fornecedores subsequentes podem capturar valor adicional convertendo esse substrato em uma estrutura de camadas especificada ou em um dispositivo óptico funcional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Crescimento de cristais e acabamento de substratos | Produtores de substratos de InP, como Freiberger Compound Materials e AXT | Vendas de substratos acabados | Perda de material comercializável quando a qualidade do cristal ou da superfície não atinge a especificação | Vincular o controle de qualidade do cristal ao feedback do wafering |
| Processamento epitaxial | Fornecedores de epiwafers de InP, como IQE | Vendas de epiwafers | Aceitação da pilha de camadas para o design de dispositivo pretendido | Alinhar as especificações de camadas e os testes de aceitação com o desenvolvimento do dispositivo |
| Fabricação de dispositivos ópticos | Produtores de dispositivos ópticos de InP, como Coherent | Vendas de dispositivos ópticos | Converter funções ópticas integradas em um dispositivo validado | Validar a combinação de laser e amplificador antes de escalar o produto |
| Fonte: Mordor Intelligence | ||||
O laser sintonizável S7500 da Coherent utiliza uma plataforma monolítica de InP integrando um laser e um amplificador óptico semicondutor. Essa combinação ilustra como o valor downstream depende da integração funcional além do próprio substrato. A combinação laser-amplificador posiciona a integração do dispositivo downstream da venda do epiwafer, permitindo que fornecedores separados obtenham receita com a preparação do material e a função óptica acabada.
Cenário Competitivo
Concentração do Mercado
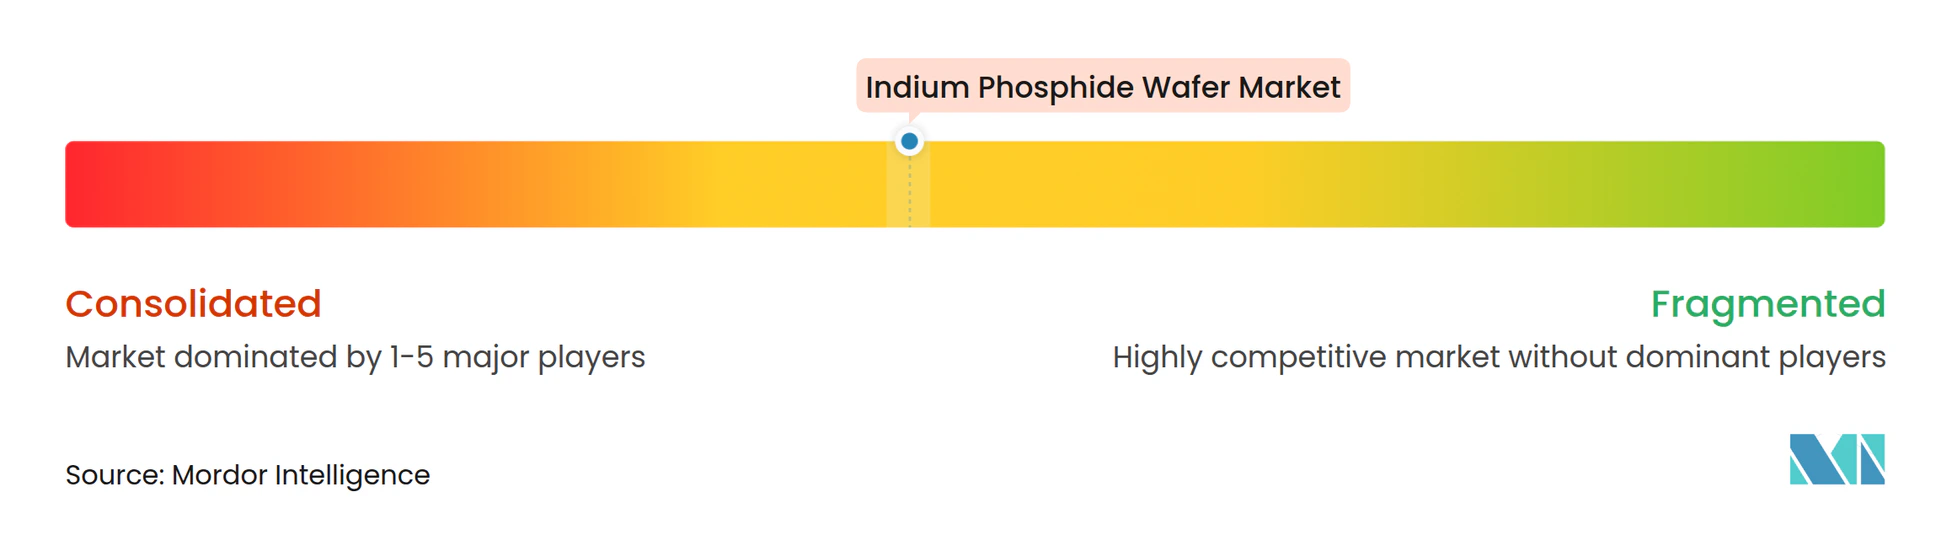
A concorrência se concentra em capacidades especializadas de substratos e epitaxia, com fornecedores competindo em diferentes estágios da fabricação de dispositivos ópticos. A Sumitomo Electric Semiconductor Materials, Inc. fornece substratos de InP, enquanto a AXT, Inc. reportou receita recorde de InP em toda a empresa de 30,7 milhões de USD no segundo trimestre de 2026. A Freiberger Compound Materials GmbH cresce cristais de InP por VGF, enquanto a Xiamen Powerway Advanced Material Co., Ltd. fornece materiais de semicondutores compostos, incluindo wafers de InP. A IQE plc fornece produtos de wafers de semicondutores compostos e soluções avançadas de materiais globalmente. O grupo abrange substratos e crescimento de cristais na Sumitomo Electric, AXT e Freiberger, e fornecimento de epiwafers na IQE, de modo que os compradores podem adquirir em qualquer um dos estágios.
Os termos de fornecimento de longo prazo e as licenças de exportação determinam quais fabricantes de dispositivos um produtor de substratos pode atender a partir de sua capacidade. Em 11 de junho de 2025, a subsidiária da AXT, Tongmei, recebeu as licenças iniciais de exportação chinesas para retomar as remessas de substratos de InP a determinados clientes na Europa e no Japão. Em julho de 2026, a AXT firmou acordo com a Lumentum Operations para fornecer e reservar capacidade de substratos de wafer de InP, incluindo um compromisso anual mínimo até dezembro de 2031 e suporte para capacidade adicional que possa ser necessária. Um comprador sob tal acordo garante uma posição de fornecimento definida junto a um produtor cujas remessas da China dependem de licenças de exportação chinesas.
A amplitude de materiais oferece outra rota competitiva quando um fornecedor de wafers atende a diversas tecnologias de interconexão óptica. A IQE reportou que a forte demanda por InP impulsionou o crescimento de volume no primeiro semestre de 2026, juntamente com qualificações complementares em tecnologias de interconexão óptica baseadas em GaAs para IA e data centers. O resultado de InP diz respeito ao volume de produção, enquanto a atividade de GaAs diz respeito à qualificação de novas tecnologias de interconexão. Para os desenvolvedores de interconexão óptica, o acesso ao fornecimento de InP e ao trabalho de qualificação de GaAs em um único fornecedor pode apoiar designs que utilizem qualquer um dos materiais.
Líderes do Setor de Wafer de Fosfeto de Índio
-
Sumitomo Electric Semiconductor Materials, Inc.
-
AXT, Inc.
-
Freiberger Compound Materials GmbH
-
Xiamen Powerway Advanced Material Co., Ltd.
-
IQE plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wafer de Fosfeto de Índio Empresas cobertas neste relatório
- Sumitomo Electric Semiconductor Materials, Inc.
- AXT, Inc.
- Freiberger Compound Materials GmbH
- Xiamen Powerway Advanced Material Co., Ltd.
- IQE plc
- Coherent Corp.
- JX Advanced Metals Corporation
- Semiconductor Wafer, Inc.
- Visual Photonics Epitaxy Co., Ltd. (VPEC)
- IntelliEPI
- VIGO Photonics S.A.
- Western Minmetals (SC) Corporation
- PAM-XIAMEN (Powerway Wafer)
- SHANGHAI FAMOUS TRADE CO., LTD (ZMKJ)
- Atecom Technology Co., Ltd.
- Ding Ten Industrial Inc.
- Logitech Ltd.
- LandMark Optoelectronics Corporation
- Epihouse Optoelectronics Co., Ltd.
- Century Goldray Semiconductor Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de fornecer substratos e epiwafers de InP para canais em desenvolvimento de produção e design de chips. Em setembro de 2026, a Linha Piloto de Chips Fotônicos Holandesa hospedada pela TNO em Eindhoven atingiu seu ponto mais alto de construção, com produção de chips de InP planejada na escala de wafers de 6 polegadas. Separadamente, a SMART Photonics e a GlobalFoundries anunciaram um serviço conjunto de fotônica em silício e InP, com disponibilidade geral prevista para o segundo semestre de 2027.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Qualificar substratos de InP de 150 mm para nova capacidade de processamento | A linha de Eindhoven atingiu um marco de construção em setembro de 2026 e planeja produção de chips de InP de 6 polegadas | Operações prospectivas de foundry de chips de InP | Desenvolver especificações de substratos e lotes de teste com o futuro responsável pelo processo | A qualificação depende de uma linha cuja produção está planejada | TNO e produtores qualificados de substratos de InP |
| Desenvolver epiwafers para lasers híbridos e moduladores | O serviço conjunto planejado combina PICs de InP da SMART Photonics com a tecnologia de silício da GlobalFoundries | Fabricantes de PICs de InP que apoiam designs híbridos | Alinhar as estruturas epitaxiais com as funções ópticas ativas pretendidas | Aceitação do material dentro da arquitetura combinada do dispositivo | SMART Photonics e fornecedores qualificados de epiwafers |
| Agregar lotes de substratos especializados para um canal de design de acesso aberto | O serviço conjunto de foundry tem como alvo a disponibilidade geral no segundo semestre de 2027 | Foundries de InP que atendem a designers de produtos fotônicos | Consolidar requisitos de design compatíveis em lotes de substratos repetíveis | A demanda de design deve se converter em compromissos de produção | SMART Photonics e fornecedores de substratos que atendem a designs participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar um wafer de InP especificado útil dentro de uma plataforma de produção em desenvolvimento antes que o acesso se amplie para os designers. O status de construção da linha piloto e a meta de disponibilidade do serviço conjunto para o segundo semestre de 2027 tornam a preparação para qualificação uma abertura de prazo mais próximo do que o fornecimento em volume. Os fornecedores de materiais podem buscar qualificação nessa interface, com a expansão comercial dependendo das especificações de wafer aceitas e dos compromissos de produção eventuais.
Desenvolvimentos industriais recentes em Mercado de Wafer de Fosfeto de Índio
- Set 2026: A Tower Semiconductor e a NewPhotonics reportaram remessas em alto volume de ICs fotônicos de 800G e 1,6T na plataforma PH18DA da Tower, que integra de forma heterogênea componentes de InP sobre silício.
- Ago 2026: A Sumitomo Chemical começou a vender epiwafers de InP de 4 polegadas produzidos em sua fábrica de Ibaraki, no Japão.
- Jul 2026: A AXT firmou um acordo definitivo com a Lumentum Operations para fornecer e reservar capacidade de substratos de wafer de InP, incluindo um compromisso anual mínimo até dezembro de 2031 e suporte para capacidade adicional que possa ser necessária.
Mercado de Wafer de Fosfeto de Índio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de wafers de fosfeto de índio mede a receita anual proveniente de produtos de wafers de fosfeto de índio (InP) vendidos mundialmente como substratos de dispositivos. Abrange produtos de wafers de InP bulk e epitaxiais nas configurações de substrato aceitas.
Exclusões de escopo: Produtos de wafers não baseados em InP, incluindo wafers de silício sem revestimento e wafers de semicondutores compostos feitos de materiais diferentes de InP, matérias-primas de gálio e índio vendidas separadamente, serviços de fabricação de dispositivos downstream, serviços de embalagem e montagem de módulos vendidos separadamente, e módulos ópticos ou eletrônicos e equipamentos finais estão excluídos.
Visão Geral da Segmentação
- Por Diâmetro
- 50,8 mm
- 76,2 mm
- 100 mm
- 150 mm e Acima
- Por Tipo de Dopagem do Wafer
- Condutivo Não Dopado
- Tipo N (dopado com S/Sn)
- Tipo P (dopado com Zn)
- Semi-isolante (dopado com Fe)
- Por Aplicação
- Fotônica e Transceivers Ópticos
- Dispositivos de RF e Ondas Milimétricas (HEMT, HBT)
- Fotovoltaica e Conversão de Energia
- Detecção Quântica e Especializada
- Por Indústria do Usuário Final
- Telecomunicações e Datacom
- Eletrônicos de Consumo e Wearables
- Aeroespacial e Defesa
- Automotivo e Transporte
- Medicina e Ciências da Vida
- Por Tecnologia de Fabricação
- Wafers Bulk Crescidos por VGF
- Wafers Bulk Crescidos por LEC/tCZ
- InP Epitaxial sobre Si (Híbrido)
- Substratos Prontos para Epitaxia por MBE/MOCVD
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas, como o framework de redes ópticas da União Internacional de Telecomunicações, divulgações de empresas como Coherent e Sumitomo Chemical, o relatório da Semiconductor Today sobre o acordo de fornecimento de wafers de InP da AXT com a Lumentum, e trabalhos revisados por pares sobre substratos de InP, ajudam os analistas a examinar a demanda óptica, os formatos de wafer, a capacidade de produção e a qualidade dos cristais. Essas fontes também identificam onde os indicadores de dispositivos downstream e de redes descrevem o contexto da demanda em vez das próprias vendas de wafers.
Registros de empresas, materiais para investidores, comunicados e relatórios confiáveis do setor de semicondutores podem acrescentar receita de wafers, remessas, capacidade, preços e contexto regional, com cuidado para separar as medidas de toda a empresa das figuras específicas de InP. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam produtores de substratos e epiwafers, foundries fotônicas, fabricantes de dispositivos e compradores de componentes ópticos, com diretores executivos (CXOs), líderes funcionais e gerentes que entendem de compras, produção ou qualificação de materiais. Os respondentes testariam as conclusões secundárias sobre vendas de fornecedores, preços, formatos de wafer, dopagem, aplicações e demanda regional, enquanto os analistas reconciliariam visões divergentes com registros, divulgações de produtos e outros indicadores independentes. Onde uma variável ou geografia permanece sem relatório, os analistas utilizariam a evidência documentada mais próxima, registrariam a lacuna para revisão e a triangulariam com informações de empresas e canais antes de incorporá-la ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 20% | APAC: 45% |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo da receita anual global dos fornecedores de produtos de wafers de InP, verificando o resultado seletivamente por meio de consolidações de fornecedores e preços de venda de wafers amostrados multiplicados pelos volumes de remessa. A receita documentada do produtor, o volume de remessa, os preços dos wafers e a utilização da capacidade informam o lado da oferta. A produção de transceivers ópticos e dispositivos fotônicos, as expansões de telecomunicações e data centers, e a expansão divulgada de foundries ou clientes ajudam a testar a demanda e seu timing. As participações por diâmetro, dopagem, forma do produto, aplicação, usuário final e região são construídas a partir de mixes de produtos divulgados, capacidades de produção, usos dos clientes e evidências comerciais ou de empresas, com cada classificação aplicada à mesma venda de wafer. A análise de regressão ou de cenários pode levar os indicadores de demanda e capacidade ao longo da previsão. Caminhos separados de preço e mix de produtos traduzem volume em valor, e especialistas primários verificam a razoabilidade das trajetórias no nível das variáveis. Os analistas reconciliam períodos e unidades inconsistentes, utilizam intervalos documentados onde as fontes divergem e marcam os insumos sem suporte para verificação adicional, em vez de tratar as vendas de toda a empresa ou a receita de dispositivos downstream como receita de wafers.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações dos fornecedores, os indicadores de mercado, as evidências comerciais e as respostas de pesquisa, verificando então os totais, as participações, as unidades, o alinhamento de anos e os movimentos incomuns em relação a sinais independentes. Eles investigam variações materiais, revisitam definições e cálculos de fontes e entram em contato novamente com um respondente relevante quando um ponto não resolvido poderia alterar uma conclusão de fornecedor, segmento ou regional. Um segundo analista revisa o modelo e a narrativa antes da aprovação. O conjunto de dados é atualizado anualmente, revisitado entre ciclos após eventos materiais de capacidade, preços, política de exportação ou demanda, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Wafers de Fosfeto de Índio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de wafers de fosfeto de índio mede a receita anual proveniente de produtos de wafers de fosfeto de índio (InP) vendidos mundialmente como substratos de dispositivos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas reconciliam períodos e unidades inconsistentes, utilizam intervalos documentados onde as fontes divergem e marcam os insumos sem suporte para verificação adicional, em vez de tratar as vendas de toda a empresa ou a receita de dispositivos downstream como receita de wafers.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 247,4 milhões de USD (2027) | |
| Publicador Global de Pesquisa A | 143 milhões de USD (2025) | Em sua base de 2025, esta estimativa está 42,2% abaixo do valor de 2027 deste relatório de 247,4 milhões de USD, 2 anos depois. Seu ano de medição de 2025 é anterior ao ano de comparação, portanto, o crescimento intermediário do mercado global de wafers de InP pode contribuir para a estimativa mais baixa do ano anterior. |
| Consultoria Global B | 211,3 milhões de USD (2025) | Em sua base de 2025, esta estimativa está 14,6% abaixo do valor de 2027 deste relatório de 247,4 milhões de USD, 2 anos depois. Seu ano de medição de 2025 é anterior ao ano de comparação, portanto, o crescimento intermediário do mercado global de wafers de InP pode contribuir para a estimativa mais baixa do ano anterior. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fornecedores, os indicadores de mercado, as evidências comerciais e as respostas de pesquisa, verificando então os totais, as participações, as unidades, o alinhamento de anos e os movimentos incomuns em relação a sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Wafers de Fosfeto de Índio?
Espera-se que o tamanho atinja 247,4 milhões de USD em 2027 e 438,5 milhões de USD até 2032, crescendo a um CAGR de 12,13% no período de 2027 a 2032.
O que impulsiona a demanda por wafers de InP?
Links ópticos de alta velocidade e backhaul 5G sustentam a demanda. A Coherent afirmou em agosto de 2026 que estava no caminho certo para dobrar a produção interna de InP até o final de 2026.
Qual diâmetro de wafer lidera as vendas?
O segmento de 100 mm liderou com uma participação de 43,73% em 2026. Os wafers de 150 mm e acima são previstos para crescer mais rapidamente, com um CAGR de 13,9% no período de 2027 a 2032.
Quais empresas são fornecedores proeminentes de wafers de InP?
As principais empresas incluem Sumitomo Electric Semiconductor Materials, Inc., AXT, Inc., Freiberger Compound Materials GmbH, Xiamen Powerway Advanced Material Co., Ltd. e IQE plc.
Que desafio pode restringir as entregas de substratos de InP?
A administração de exportações pode prolongar os ciclos de atendimento. A AXT reportou em 2025 que as certificações de uso final dos clientes adicionaram burocracia e custos de conformidade em todo o seu negócio de substratos de wafer.
Qual região lidera o setor de wafers de InP?
A Ásia-Pacífico detinha uma participação de 41,91% em 2026 e é prevista como a região de crescimento mais rápido, com um CAGR de 12,9% no período de 2027 a 2032.